
Tamaño y Participación del Mercado de Préstamos Comerciales Sin Garantía
Visión General del Mercado
| Período de Estudio | 2020 - 2031 |
|---|---|
| Tamaño del Mercado (2026) | 4.81 Billones de dólares |
| Tamaño del Mercado (2031) | 7.04 Billones de dólares |
| Growth Rate (2026 - 2031) | 7.92 % |
| Mercado de Crecimiento Más Rápido | Asia-Pacífico |
| Mercado Más Grande | Asia-Pacífico |
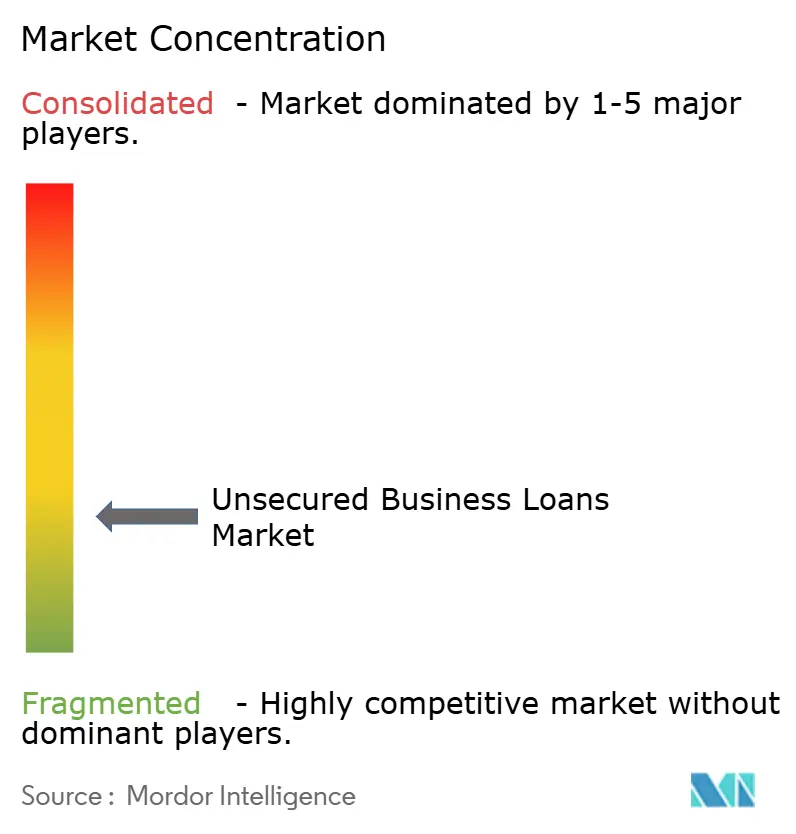
| Concentración del Mercado | Bajo |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Préstamos Comerciales Sin Garantía por Mordor Intelligence
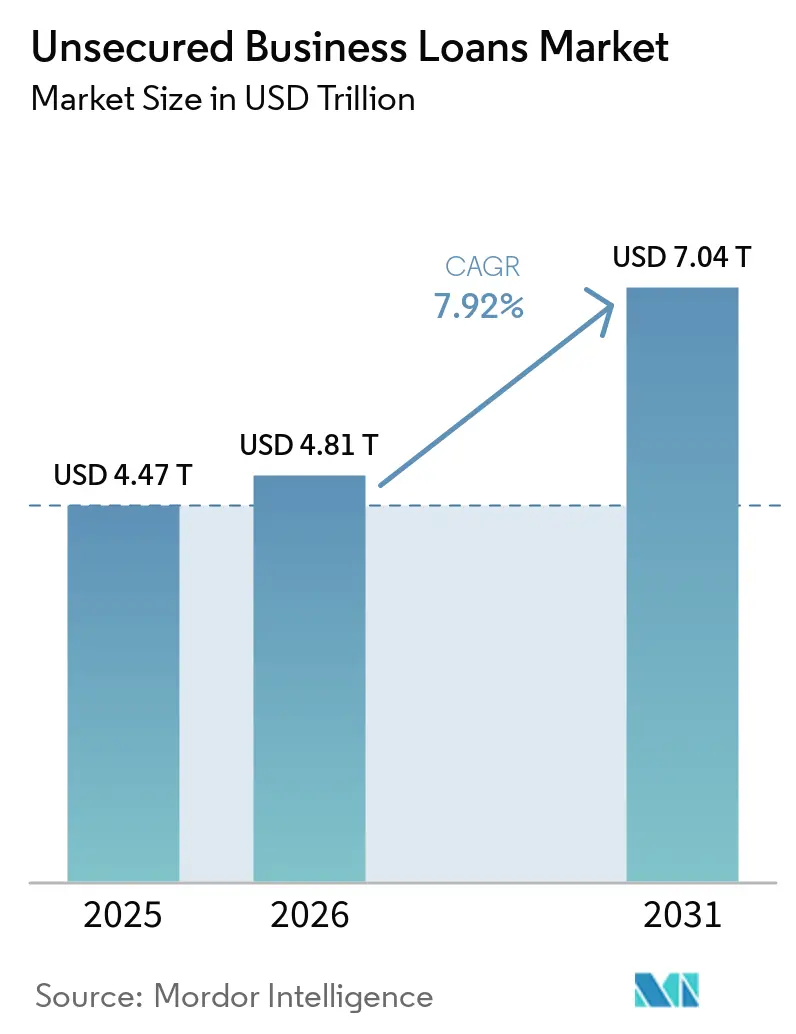
Se proyecta que el tamaño del Mercado de Préstamos Comerciales Sin Garantía se expanda desde 4,47 billones de USD en 2025 y 4,81 billones de USD en 2026 hasta 7,04 billones de USD en 2031, registrando una CAGR del 7,92% entre 2026 y 2031.
La posición actual del mercado refleja una brecha persistente entre la demanda de endeudamiento empresarial y la capacidad de muchos prestamistas para extender crédito garantizado a empresas con garantías limitadas. Esa brecha sigue siendo especialmente importante para las pequeñas y medianas empresas, dado que la Corporación Financiera Internacional continúa estimando la brecha de financiamiento para las MIPYME en mercados emergentes y economías en desarrollo en 5,7 billones de USD. Los modelos de finanzas integradas y los sistemas de suscripción basados en inteligencia artificial también están cambiando la economía de originación, lo que está ayudando a más prestamistas a atender a prestatarios más pequeños sin depender en la misma medida de activos físicos. Los cambios en el capital regulatorio están empujando partes del sistema bancario hacia préstamos corporativos de menor riesgo, lo que deja una apertura más clara para los prestamistas no bancarios y los proveedores de crédito basados en plataformas en el mercado de préstamos comerciales sin garantía. Los grandes bancos aún están respondiendo de manera agresiva, y el compromiso de JPMorgan Chase en marzo de 2026 de prestar casi 80 mil millones de USD a pequeñas empresas durante la próxima década muestra que las instituciones establecidas se están moviendo más directamente hacia este conjunto de oportunidades.
Conclusiones Clave del Informe
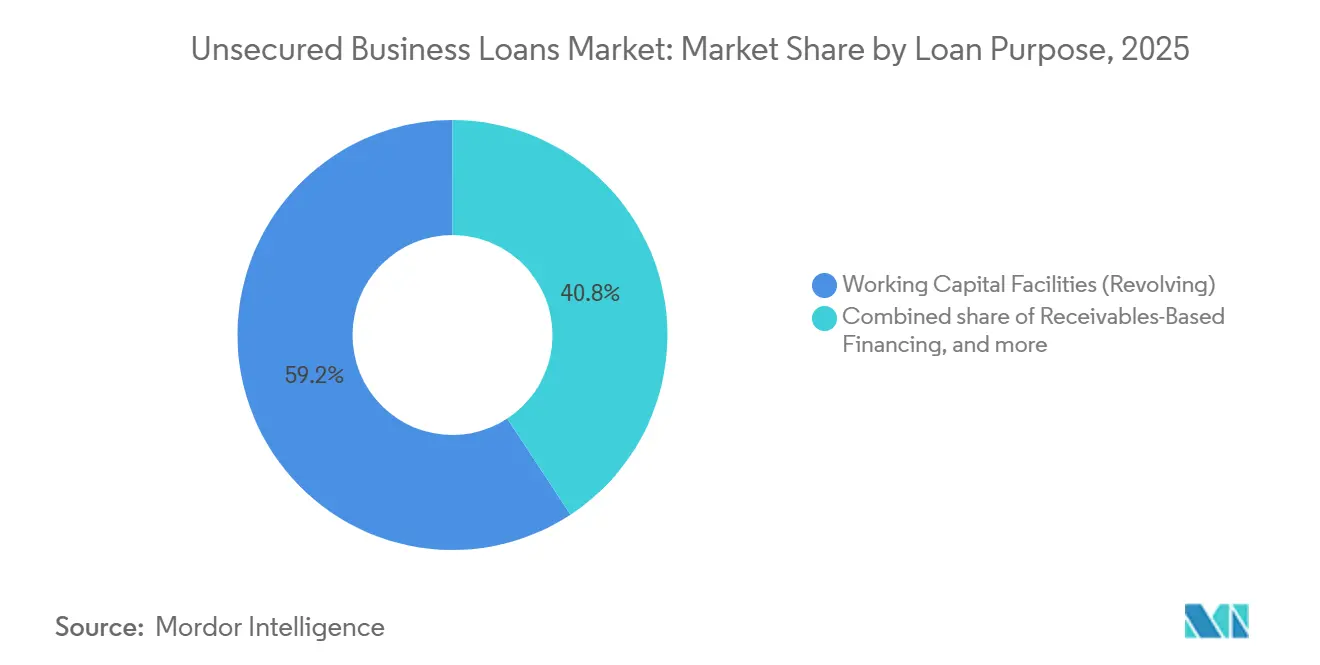
- Por propósito del préstamo, las facilidades de capital de trabajo (revolventes) representaron el 59,24% de la participación del mercado de préstamos comerciales sin garantía en 2025, mientras que se proyecta que el financiamiento basado en cuentas por cobrar crecerá a una CAGR del 11,43% hasta 2031.
- Por tamaño del prestatario, las pequeñas empresas representaron el 36,57% de la participación del mercado de préstamos comerciales sin garantía en 2025, mientras que se prevé que las microempresas se expandan a una CAGR del 10,12% hasta 2031.
- Por canal de distribución, los bancos mantuvieron el 63,83% de la participación del mercado de préstamos comerciales sin garantía en 2025, mientras que se proyecta que los prestamistas digitales y alternativos crezcan a una CAGR del 13,77% hasta 2031.
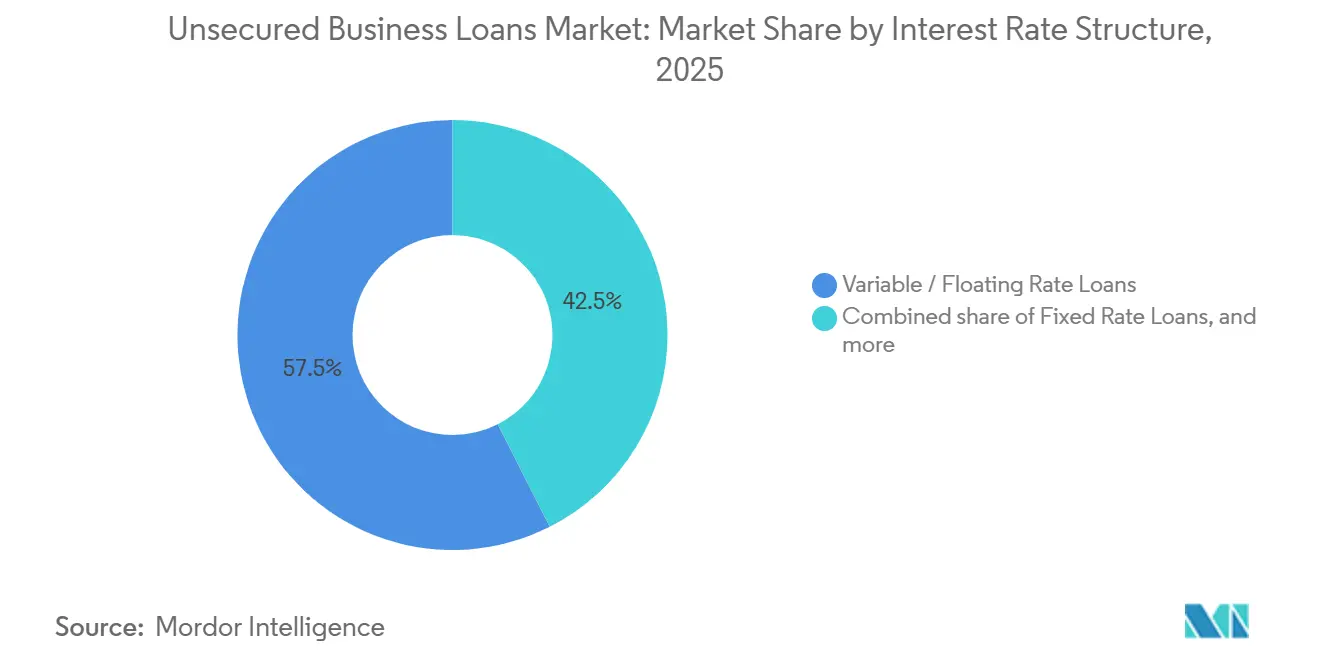
- Por estructura de tasa de interés, los préstamos a tasa variable y flotante representaron el 57,46% de la participación del mercado de préstamos comerciales sin garantía en 2025, mientras que se prevé que los préstamos a tasa fija crezcan a una CAGR del 8,93% hasta 2031.
- Por industria de uso final, el comercio mayorista y minorista capturó el 21,69% de la participación del mercado de préstamos comerciales sin garantía en 2025, mientras que se proyecta que la tecnología de la información y las telecomunicaciones crezcan a una CAGR del 9,68% hasta 2031.
- Por geografía, Asia-Pacífico capturó el 41,92% de la participación del mercado de préstamos comerciales sin garantía en 2025 y se proyecta que crezca a una CAGR del 9,03% hasta 2031.
Nota: Las cifras del tamaño del mercado y los pronósticos de este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los datos y conocimientos más recientes disponibles a partir de enero de 2026.
Tendencias e Información del Mercado
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Brecha de Capital de Trabajo de las PYME | +1.8% | Global, más aguda en el núcleo de Asia-Pacífico, con efectos secundarios en Oriente Medio, África y América del Sur | Mediano plazo (2-4 años) |
| Expansión de la Distribución de Finanzas Integradas | +1.5% | Global, liderada por América del Norte y Asia-Pacífico, con expansión continua hacia Europa | Corto plazo (≤ 2 años) |
| Compresión de Suscripción Habilitada por Inteligencia Artificial | +1.3% | Global, con ganancias tempranas en Estados Unidos, India y China | Mediano plazo (2-4 años) |
| Adopción de Calificación Crediticia por Datos Alternativos | +1.0% | Asia-Pacífico, América del Sur y Oriente Medio y África, donde el historial crediticio formal es limitado | Mediano plazo (2-4 años) |
| Venta Cruzada desde Ecosistemas de Pagos y Software | +0.9% | América del Norte y Europa, con expansión hacia el Sudeste Asiático | Corto plazo (≤ 2 años) |
| Programas de Acceso al Crédito con Apoyo Gubernamental | +0.7% | Europa, India y Sudeste Asiático | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
La Brecha de Capital de Trabajo de las PYME Sigue Siendo el Principal Motor de Demanda
El principal impulsor de demanda para el mercado de préstamos comerciales sin garantía sigue siendo el déficit de financiamiento persistente que enfrentan las pequeñas y medianas empresas. La Corporación Financiera Internacional continuó estimando la brecha de financiamiento para las MIPYME en mercados emergentes y economías en desarrollo en 5,7 billones de USD, lo que mantiene la demanda de base de crédito sin garantía elevada en muchos sistemas de préstamo[1]Corporación Financiera Internacional, "Plan de Acción GPFI para el Financiamiento de las MIPYME," IFC, ifc.org. Esta brecha importa porque muchas empresas viables aún no pueden cumplir con los umbrales de garantía incluso cuando sus flujos de caja operativos justifican el financiamiento. En ese contexto, el mercado de préstamos comerciales sin garantía se convierte en la vía práctica para las empresas que necesitan liquidez para inventario, nómina y gestión del ciclo comercial en lugar de expansión respaldada por activos. La OCDE también señaló que los ingresos globales del sector fintech aumentaron un 21% en 2024, con las PYME como el mayor segmento de clientes individual, lo que demuestra que los proveedores de capital continúan construyendo en torno a la demanda insatisfecha de crédito empresarial. El resultado es que la demanda de préstamos comerciales sin garantía sigue siendo duradera incluso cuando los canales de crédito tradicionales parecen más estables a nivel general.
La Expansión de la Distribución de Finanzas Integradas Remodela la Cadena de Originación
Las finanzas integradas están cambiando la forma en que el mercado de préstamos comerciales sin garantía llega a los prestatarios, ya que los préstamos se ofrecen cada vez más dentro de flujos de trabajo de software, pagos y comercio en lugar de a través de sucursales o canales de intermediarios separados. Este modelo reduce la fricción en el proceso de endeudamiento, ya que muchas empresas encuentran opciones de financiamiento mientras ya utilizan plataformas operativas que almacenan sus datos de pago o ventas. La solicitud de PayPal en diciembre de 2025 para establecer una compañía de préstamos industriales en Utah refleja este cambio, porque la originación directa le permitiría prestar sin depender de bancos asociados para el mismo proceso de atención al prestatario[2]PayPal Holdings, "PayPal Presenta Solicitudes para Establecer un Banco Industrial para Ampliar el Acceso a Servicios Financieros para Pequeñas Empresas de EE. UU.," Sala de Prensa de PayPal, newsroom.paypal-corp.com. El efecto estratégico es que el poder de distribución se está acercando a las plataformas que ya están integradas en la actividad empresarial cotidiana. Este cambio también ayuda a explicar por qué los bancos establecidos están respondiendo de manera más activa, ya que la originación liderada por plataformas puede influir en la selección de crédito, la disciplina de precios y la retención de prestatarios mucho antes de que un cliente se acerque a un prestamista tradicional.
La Compresión de Suscripción Habilitada por Inteligencia Artificial Acelera la Velocidad del Crédito
La suscripción liderada por inteligencia artificial se está convirtiendo en un importante impulsor operativo en el mercado de préstamos comerciales sin garantía porque acorta los ciclos de aprobación y amplía el conjunto de prestatarios que pueden ser evaluados a un costo razonable. El Banco de Pagos Internacionales ha señalado que la calificación crediticia mediante aprendizaje automático y los rastros de datos digitales pueden reducir la dependencia de las garantías y mejorar el acceso al crédito para las empresas más pequeñas, especialmente en los mercados emergentes. La Reserva Federal también destacó en mayo de 2026 que las agencias bancarias de Estados Unidos enmendaron la guía de gestión de riesgo de modelos y aclararon que no se aplica a la inteligencia artificial generativa o agéntica, lo que reduce parte de la incertidumbre en torno a su adopción. Los resultados de Funding Circle en 2025 mostraron cómo esto se traduce comercialmente, ya que la empresa se expandió más allá de los préstamos a plazo tradicionales y logró que cerca del 50% del crédito extendido en 2025 fuera a través de productos que no son préstamos a plazo, al tiempo que adelantó su guía de ingresos para el ejercicio fiscal 2026[3]Funding Circle Holdings, "Resultados del Año Completo 2025, Alcanza la Guía de Ingresos del Ejercicio Fiscal 2026 con un Año de Anticipación," GlobeNewswire, globenewswire.com. A medida que crece la adopción, la ventaja más sólida probablemente provenga menos del modelo en sí y más del acceso a datos profundos y propietarios de transacciones y reembolsos.
La Adopción de Calificación Crediticia por Datos Alternativos Amplía el Grupo de PYME Elegibles
Los datos alternativos están ampliando el grupo de prestatarios para el mercado de préstamos comerciales sin garantía porque muchas empresas que carecen de garantías formales aún dejan rastros digitales claros de ingresos, pagos y actividad operativa. El Banco de Pagos Internacionales ya ha demostrado que la innovación digital puede mejorar el acceso al crédito para las pequeñas empresas al depender más del flujo de caja y los datos de plataformas que de las garantías tradicionales. El marcador de financiamiento de la OCDE de 2026 también señaló una adopción más rápida de la inteligencia artificial entre las empresas fintech que atienden a las PYME, lo que respalda un uso más amplio de herramientas de originación y cobranza basadas en datos. En términos de política, el aumento del Banco de la Reserva de India en febrero de 2026 del límite de préstamos para MIPYME sin garantía apoya directamente un entorno de préstamo donde las empresas más pequeñas pueden ser atendidas con requisitos de activos más ligeros[4]Banco de la Reserva de India, "Directrices de Enmienda del Sector de Micro, Pequeñas y Medianas Empresas para Préstamos, 2026," RBI, rbi.org.in. El cambio es importante para el mercado de préstamos comerciales sin garantía porque mejora la economía de los préstamos de pequeño monto mientras mantiene la suscripción anclada en el comportamiento operativo verificado.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Riesgo Elevado de Incumplimiento en Carteras Sin Garantía | -1.8% | Global, más agudo en América del Norte y Europa | Corto plazo (≤ 2 años) |
| Carga Regulatoria y de Cumplimiento | -1.2% | Global, con actividad intensificada en Estados Unidos y Europa | Mediano plazo (2-4 años) |
| Riesgo de Fraude, Identidad y Prestatarios Sintéticos | -0.9% | Global, en aumento pronunciado en América del Norte y Asia-Pacífico | Corto plazo (≤ 2 años) |
| Presión sobre el Costo de Financiamiento para Prestamistas No Bancarios | -0.7% | Global, más aguda para las plataformas de originación fintech de Estados Unidos y Europa | Mediano plazo (2-4 años) |
| Fuente: Mordor Intelligence | |||
El Riesgo Elevado de Incumplimiento en Carteras Sin Garantía Limita el Crecimiento de la Cartera
El riesgo de incumplimiento sigue siendo la restricción operativa más clara en el mercado de préstamos comerciales sin garantía porque los prestamistas carecen de recuperación de garantías cuando los prestatarios se debilitan. La Corporación Federal de Seguro de Depósitos informó que la tasa de préstamos vencidos y en situación de no acumulación de intereses comerciales e industriales en los bancos comunitarios aumentó al 1,81% en el cuarto trimestre de 2025, por encima del promedio prepandémico del 1,62%, lo que indica que el estrés crediticio empresarial sigue siendo visible en el sistema bancario. El Consejo de Estabilidad Financiera también señaló en mayo de 2026 que los prestatarios de crédito privado están mostrando incidencias crecientes de incumplimientos selectivos, y que esta tasa puede alcanzar el 5% cuando se incluyen las transacciones de reestructuración. Estas condiciones importan porque incluso los modelos de originación eficientes pueden tener dificultades si la maduración de la cartera revela una calidad de reembolso más débil a lo largo de plazos más largos. Como resultado, los prestamistas en el mercado de préstamos comerciales sin garantía aún necesitan equilibrar el crecimiento con precios más ajustados, plazos más cortos y un monitoreo de cuentas más estricto.
La Carga Regulatoria y de Cumplimiento Eleva los Costos para los Prestamistas No Bancarios
La regulación se está convirtiendo en una restricción más material en el mercado de préstamos comerciales sin garantía porque las obligaciones de cumplimiento no aumentan de manera uniforme entre los tipos de prestamistas. Los bancos autorizados ya operan con infraestructura establecida de informes, riesgos y gobernanza, mientras que muchos prestamistas fintech y alternativos deben desarrollar esas capacidades a medida que escalan. La discusión de la Reserva Federal en mayo de 2026 sobre el tratamiento de capital revisado para préstamos corporativos de grado de inversión también mostró cómo la regulación puede redirigir la capacidad de préstamo bancario hacia prestatarios de menor riesgo en lugar de empresas más pequeñas. En Europa, el Banco Central Europeo ha descrito cómo los requisitos de capital más estrictos afectan la distribución de las exposiciones crediticias entre bancos y entidades no bancarias, añadiendo otra capa de complejidad a las estructuras de préstamo para las PYME. El resultado es que los costos de cumplimiento, el diseño de productos y las estructuras de financiamiento están ahora más estrechamente vinculados en el mercado de préstamos comerciales sin garantía de lo que estaban hace unos años.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Propósito del Préstamo:
El Financiamiento de Cuentas por Cobrar Gana Terreno frente al Capital de Trabajo PrincipalLas facilidades de capital de trabajo (revolventes) representaron el 59,24% de la participación del mercado de préstamos comerciales sin garantía en 2025, lo que convierte a esta categoría en la mayor parte del mercado de préstamos comerciales sin garantía por propósito del préstamo. Este segmento incluye líneas de crédito empresarial, sobregiros y facilidades de tarjetas de crédito empresariales, que se utilizan principalmente para gestionar la liquidez diaria en lugar de para inversión de capital a largo plazo. Su posición sigue siendo sólida porque muchas empresas necesitan capacidad de endeudamiento flexible que pueda aumentar y disminuir con los ciclos de inventario, las fechas de pago a proveedores y el calendario de cobro a clientes. El segmento es especialmente relevante en modelos operativos donde los ciclos de conversión de efectivo siguen siendo irregulares y las empresas necesitan un colchón de liquidez constante. Los préstamos a plazo (no revolventes) siguen siendo un segmento intermedio importante porque se adaptan a los prestatarios que necesitan certeza de disposición para expansión planificada, equipos o crecimiento empresarial estructurado.
Se proyecta que el financiamiento basado en cuentas por cobrar crecerá a una CAGR del 11,43% hasta 2031, lo que lo convierte en el segmento de propósito de préstamo de más rápido crecimiento en el mercado de préstamos comerciales sin garantía. Su crecimiento refleja un modelo de préstamo que depende más directamente de los flujos de ventas, el comportamiento de las facturas y la visibilidad del reembolso que de las garantías físicas. Ese cambio es importante porque los datos de cuentas por cobrar a menudo pueden respaldar decisiones de suscripción más rápidas que la revisión tradicional del balance, especialmente para las pequeñas empresas con bases de activos reducidas. Otras facilidades sin garantía siguen siendo una categoría más pequeña, pero aún son importantes para los prestatarios con necesidades de financiamiento de corta duración o brechas de liquidez temporales que no se ajustan a los productos revolventes o de cuotas estándar. Con el tiempo, esta combinación sugiere que el mercado de préstamos comerciales sin garantía está manteniendo su núcleo de capital de trabajo mientras también avanza hacia estructuras más estrechamente vinculadas al flujo de caja operativo.


Por Tamaño del Prestatario:
Las Microempresas se Expanden Más Rápido Mientras las Pequeñas Empresas LideranLas pequeñas empresas representaron el 36,57% de la participación del mercado de préstamos comerciales sin garantía en 2025, lo que las convirtió en el mayor grupo de prestatarios en el mercado de préstamos comerciales sin garantía. Esta posición refleja un equilibrio práctico, ya que estas empresas suelen ser lo suficientemente grandes como para mantener calendarios de reembolso regulares, pero aún tienen activos fijos demasiado limitados para garantizar préstamos respaldados por garantías tradicionales a escala. También es más probable que las microempresas tengan cuentas formales, relaciones estables con clientes y necesidades de endeudamiento recurrentes, lo que mejora la confianza del prestamista. Las medianas empresas y las grandes empresas siguen siendo participantes activos, pero generalmente tienen un acceso más amplio a facilidades bancarias formales, préstamos sindicados o líneas de crédito garantizadas. Las grandes empresas utilizan estructuras sin garantía de manera más selectiva, principalmente cuando la velocidad, la flexibilidad y la eficiencia de tesorería importan más que los precios respaldados por activos.
Se proyecta que las microempresas crecerán a una CAGR del 10,12% hasta 2031, lo que las convierte en la categoría de prestatarios de más rápido crecimiento en el mercado de préstamos comerciales sin garantía. La enmienda del Banco de la Reserva de India de febrero de 2026 elevó el límite de préstamos para MIPYME sin garantía de 10 lakh INR a 20 lakh INR (12.000-24.000 USD), ampliando así la base formal direccionable para los prestatarios más pequeños. En Francia, Bpifrance continúa ofreciendo préstamos sin garantía de 5.000 a 75.000 EUR (5.400-81.000 USD) bajo su programa Prêt Boost con desembolso rápido y sin requisito de garantía personal. Estos marcos de política e institucionales importan porque reducen las barreras para las empresas muy pequeñas que anteriormente no eran económicamente viables de atender mediante suscripción manual. El mercado de préstamos comerciales sin garantía se está ampliando hacia abajo en el tamaño de los tickets, incluso cuando los prestamistas siguen siendo selectivos en cuanto a verificación, control del fraude y previsibilidad del reembolso.
Por Canal de Distribución:
Los Prestamistas Digitales Escalan Más Rápido pero los Bancos Aún LideranLos bancos mantuvieron el 63,83% de la participación del mercado de préstamos comerciales sin garantía en 2025, lo que los convierte en el mayor canal en el mercado de préstamos comerciales sin garantía. Su ventaja sigue respaldada por menores costos de financiamiento, relaciones establecidas con las PYME, capacidad de servicio a nivel nacional y un marco regulatorio más claro que la mayoría de los competidores no bancarios. Este canal también se beneficia de la familiaridad del prestatario, ya que muchas empresas prefieren trabajar a través de relaciones bancarias operativas existentes cuando buscan capital de trabajo o crédito a plazo. Las compañías financieras no bancarias y las empresas financieras siguen siendo importantes en varios mercados emergentes porque pueden atender a grupos de prestatarios que están escasamente cubiertos por las redes bancarias de sucursales. Las plataformas entre pares siguen en la mezcla, pero desempeñan un papel menor que los bancos, las empresas financieras y los prestamistas liderados por plataformas en el mercado global de préstamos comerciales sin garantía.
Se proyecta que los Prestamistas Digitales y Alternativos crecerán a una CAGR del 13,77% hasta 2031, lo que los convierte en el segmento de distribución de más rápida expansión en el mercado de préstamos comerciales sin garantía. Funding Circle informó que las originaciones de préstamos a plazo en el Reino Unido aumentaron a 1.600 millones de GBP (2.160 millones de USD) en el ejercicio fiscal 2025 desde 1.400 millones de GBP (1.890 millones de USD) en el ejercicio fiscal 2024, mientras que cerca del 70% de los ingresos de FlexiPay provino de clientes de préstamos a plazo existentes, lo que demuestra la solidez del compromiso recurrente en los ecosistemas de préstamo gestionados digitalmente. La ventaja de escala proviene de interfaces más rápidas, un uso más sólido de los datos de transacciones y la capacidad de integrar ofertas de crédito dentro de flujos de trabajo empresariales más amplios. Al mismo tiempo, el Banco de Pagos Internacionales ha señalado que los prestamistas fintech no tienen acceso a depósitos asegurados de bajo costo, lo que significa que la presión sobre el costo de financiamiento puede reducir los márgenes a medida que crecen los volúmenes de originación. El canal está ganando participación rápidamente, pero su economía a largo plazo aún depende de una suscripción disciplinada, endeudamiento recurrente y acceso estable al mercado de capitales.
Por Estructura de Tasa de Interés:
Los Productos a Tasa Fija Ganan Relevancia a Medida que las Tasas se NormalizanLos préstamos a tasa variable y flotante representaron el 57,46% de la participación del mercado de préstamos comerciales sin garantía en 2025, lo que los convierte en la mayor categoría de tasa de interés en el mercado de préstamos comerciales sin garantía. Esta estructura ha atraído históricamente a los prestamistas porque transfiere una mayor parte del riesgo de tasa a los prestatarios, lo que es especialmente útil para las instituciones que dependen de financiamiento mayorista a tasa flotante. También ofrece a algunos prestatarios flexibilidad cuando esperan que las tasas se suavicen o cuando prefieren no fijar precios durante un período más largo. Los productos de tasa híbrida siguen siendo relevantes como opción de transición porque combinan certeza de pago inicial con flexibilidad de repricing posterior. En conjunto, estas estructuras muestran que el mercado de préstamos comerciales sin garantía aún otorga gran importancia al equilibrio entre la asequibilidad del prestatario y el riesgo del balance del prestamista.
Se prevé que los préstamos a tasa fija crezcan a una CAGR del 8,93% hasta 2031, lo que los convierte en la estructura de tasa de más rápido crecimiento en el mercado de préstamos comerciales sin garantía. El programa ERP-Förderkredit KMU de KfW ofreció tasas fijas a partir del 3,57% para prestatarios PYME elegibles a mayo de 2026, con precios establecidos en el momento del compromiso, lo que respalda la demanda de certeza de tasa en un entorno de tasas de interés más suave. La Corporación Federal de Seguro de Depósitos también confirmó que las tasas de interés cayeron durante 2025, con tasas a corto plazo que disminuyeron más que las tasas a largo plazo, lo que mejoró el atractivo de fijar los costos de los préstamos para parte de la base de prestatarios. Desde el lado del prestamista, el Banco de Pagos Internacionales ha advertido que una mayor originación a tasa fija puede crear riesgos de desajuste de duración si las estructuras de pasivos no se ajustan en paralelo. Esto significa que el crecimiento a tasa fija debería continuar, pero su rentabilidad dependerá de qué tan bien los prestamistas gestionen los plazos de financiamiento y la sensibilidad del balance.
Por Industria de Uso Final:
El Comercio Lidera Mientras la Tecnología de la Información y las Telecomunicaciones Crecen Más RápidoEl comercio mayorista y minorista mantuvo la mayor participación de uso final con el 21,69% de la participación del mercado de préstamos comerciales sin garantía en 2025, lo que lo convierte en el sector vertical líder en el mercado de préstamos comerciales sin garantía. Este segmento depende en gran medida de la liquidez de ciclo corto porque las empresas a menudo pagan a los proveedores en términos fijos mientras esperan los cobros de clientes, la rotación estacional o las cobranzas de ventas a crédito. Esa estructura operativa hace que las facilidades revolventes y el financiamiento sin garantía de corta duración sean particularmente útiles para gestionar el inventario y el calendario de efectivo. La atención médica y las ciencias de la vida también representan una importante oportunidad de nivel medio porque los proveedores y las empresas de servicios a menudo necesitan capital para equipos, herramientas digitales y apoyo de capital de trabajo. La manufactura y la logística continúan dependiendo de préstamos sin garantía para apoyo selectivo de capacidad, mientras que la construcción y los servicios inmobiliarios utilizan facilidades de menor duración para necesidades vinculadas a proyectos.
Se proyecta que la tecnología de la información y las telecomunicaciones crecerán a una CAGR del 9,68% hasta 2031, lo que las convierte en la categoría de uso final de más rápido crecimiento en el mercado de préstamos comerciales sin garantía. Las empresas de este segmento a menudo necesitan financiamiento para suscripciones de software, nómina, expansión de talento y ejecución de proyectos en lugar de activos físicos pesados, lo que encaja bien con las estructuras de endeudamiento sin garantía. Sus modelos operativos también producen flujos de ingresos recurrentes u observables que son más fáciles de interpretar a través de métodos de suscripción liderados por transacciones. Esto convierte al segmento en una excelente opción para productos de crédito basados en cuentas por cobrar y datos que pueden responder rápidamente a los cambios en los ingresos contractuales o el uso de plataformas. La energía y los servicios públicos siguen siendo un área de oportunidad más pequeña pero emergente en el mercado de préstamos comerciales sin garantía, especialmente donde las empresas más pequeñas necesitan financiamiento puente antes de las entradas de efectivo vinculadas a programas o proyectos.
Análisis Geográfico
Mercado de Préstamos Comerciales sin Garantía en Asia-Pacífico
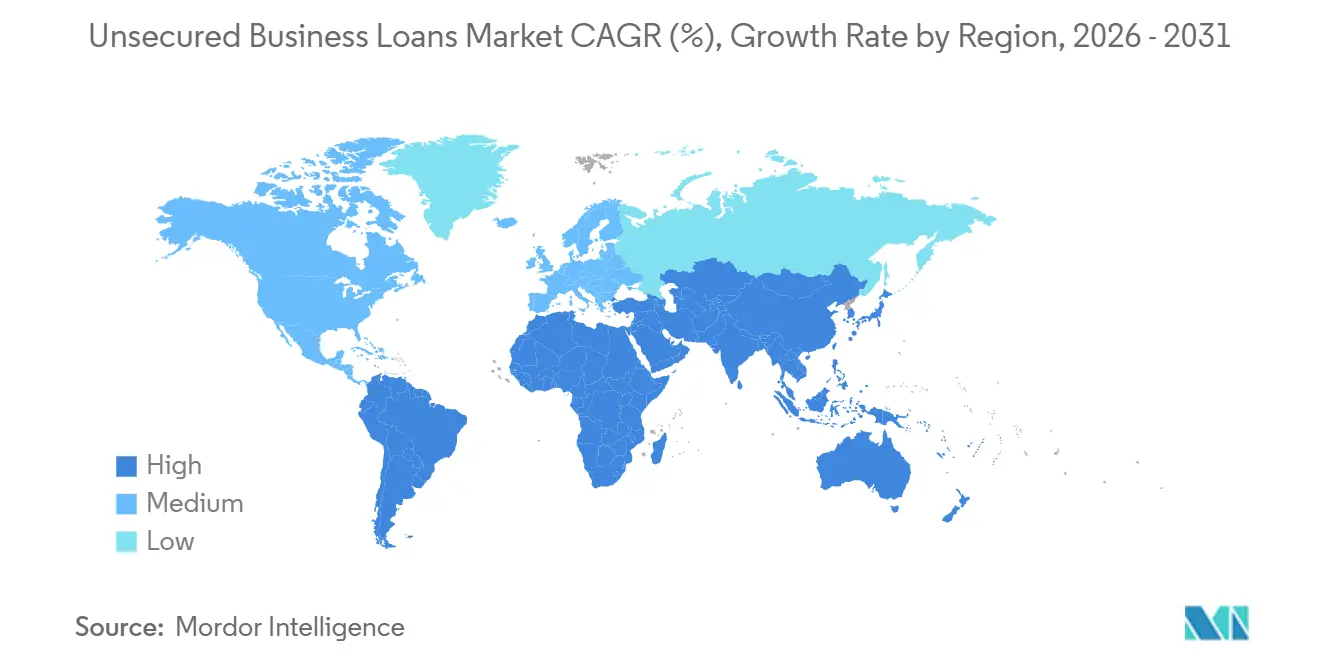
Asia-Pacífico concentró el 41,92% de la cuota del mercado de préstamos comerciales sin garantía en 2025 y se proyecta que crecerá a una CAGR del 9,03% hasta 2031, lo que lo convierte tanto en el componente regional más grande como en el de mayor crecimiento del mercado de préstamos comerciales sin garantía. La demanda regional sigue anclada en grandes poblaciones de pymes, altas necesidades de capital de trabajo y un amplio conjunto de empresas que aún operan con una cobertura de garantías limitada. India sigue siendo especialmente importante porque el apoyo formal de políticas para las empresas más pequeñas continúa ampliando el acceso al endeudamiento sin garantía a través de las directrices de enmienda de las MIPYME de 2026. La región también se beneficia de una mayor adopción de pagos digitales y modelos de negocio basados en transacciones, lo que mejora la base operativa para la originación sin garantía. Para el mercado de préstamos comerciales sin garantía, esto significa que Asia-Pacífico combina escala, apoyo de políticas y adopción tecnológica de una manera que pocas otras regiones igualan actualmente.
Mercado de Préstamos Comerciales sin Garantía en América del Norte y Europa
América del Norte sigue siendo el segundo mercado regional más grande en el mercado de préstamos comerciales sin garantía, con Estados Unidos marcando el ritmo a través de su amplio ecosistema de préstamos no bancarios y en línea. El informe de 2026 de la Reserva Federal sobre empresas empleadoras mostró que los prestamistas en línea representaron el 29% de las solicitudes de financiamiento para pequeñas empresas en 2025, frente al 17% en 2020, lo que confirma la continua migración de los prestatarios hacia los canales digitales. La FDIC también informó que los bancos comunitarios tenían 717 mil millones de USD en préstamos para pequeñas empresas en 2025, lo que representa el 37% del volumen total de préstamos para pequeñas empresas de la industria, mientras que solo poseían el 14% del total de activos de la industria, lo que destaca su papel desproporcionado en la entrega de crédito a las pymes. En Europa, el KfW de Alemania apoya el crédito a las pymes con programas de hasta 25 millones de EUR (29,4 millones de USD) y una transferencia de riesgo del 50% a tasas que comienzan desde el 3,57%, mientras que Bpifrance de Francia continúa facilitando el endeudamiento sin garantía para las empresas más pequeñas. El FMI y el BCE también señalan un entorno crediticio regional en el que condiciones prudenciales más estrictas pueden desplazar parte de la actividad de financiamiento de las pymes hacia canales no bancarios, lo que respalda la continua diversificación en el mercado de préstamos comerciales sin garantía.
Mercado de Préstamos Comerciales sin Garantía en América del Sur y MEA
América del Sur y Oriente Medio y África siguen siendo más pequeños en tamaño absoluto, pero continúan siendo zonas frontera importantes para el mercado de préstamos comerciales sin garantía. Brasil sigue destacándose en América del Sur porque el crédito empresarial liderado por fintech se está formalizando cada vez más, mientras que Argentina aún presenta una mayor volatilidad macroeconómica que puede limitar la penetración del crédito y el plazo de los préstamos. En Oriente Medio y África, el caso de demanda sigue siendo sólido porque muchas pymes permanecen fuera del financiamiento convencional basado en garantías incluso cuando las necesidades de capital de trabajo son evidentes. El lanzamiento en febrero de 2026 por parte de la IFC de una facilidad de seguro de crédito de 6 mil millones de USD, respaldada por 19 aseguradoras globales y diseñada para movilizar hasta 10 mil millones de USD en nueva capacidad de préstamo, apoya directamente la expansión en estos entornos de financiamiento de mercados emergentes. Esto deja al mercado de préstamos comerciales sin garantía con una oportunidad a largo plazo significativa en regiones donde las estructuras de crédito institucional aún están alcanzando la demanda empresarial subyacente.

Panorama Competitivo
El mercado de préstamos comerciales sin garantía opera a través de una estructura competitiva de dos niveles que combina grandes bancos universales con un grupo de retadores fragmentado pero de rápida expansión de empresas fintech, compañías financieras no bancarias y prestamistas liderados por plataformas. Los grandes bancos como JPMorgan Chase, HSBC, Bank of America, Wells Fargo, Barclays y Deutsche Bank mantienen ventajas en costo de financiamiento, capacidad de balance y profundidad de relaciones. Su posición sigue siendo más sólida en los préstamos a las PYME de mayor monto y en los segmentos de prestatarios donde la selección de riesgos, la disciplina de precios y la venta cruzada de tesorería importan más que la velocidad por sí sola. El nivel de retadores se está expandiendo de manera más visible en los préstamos de menor monto y mayor rapidez de respuesta, donde la velocidad de suscripción y la integración de datos son factores más decisivos. Esto significa que el mercado de préstamos comerciales sin garantía no se está alejando completamente de los bancos. Sin embargo, se está volviendo más disputado en los rangos de prestatarios donde la distribución y los datos se han convertido en herramientas competitivas centrales.
Los movimientos estratégicos realizados en 2025 y 2026 muestran cómo tanto los actores establecidos como los retadores se están ajustando dentro del mercado de préstamos comerciales sin garantía. JPMorgan Chase lanzó la Iniciativa Sueño Americano en marzo de 2026 y se comprometió a prestar casi 80 mil millones de USD a pequeñas empresas durante la próxima década y a contratar 1.000 banqueros adicionales para pequeñas empresas. La solicitud de PayPal en diciembre de 2025 para establecer una compañía de préstamos industriales en Utah siguió un camino diferente, buscando capacidad de originación directa en lugar de continuar dependiendo de estructuras de bancos asociados. Funding Circle, mientras tanto, amplió la amplitud de productos y el apoyo al mercado de capitales, y sus resultados de marzo de 2026 indicaron que cerca del 50% del crédito extendido en 2025 provino de productos que no son préstamos a plazo. Estos movimientos muestran que la competencia en el mercado de préstamos comerciales sin garantía ahora se centra en el control de la distribución, la adyacencia de productos y la captura más rápida de prestatarios en lugar de solo en el precio.
La tecnología sigue siendo el principal diferenciador en el mercado de préstamos comerciales sin garantía porque determina la rapidez con que los prestamistas pueden evaluar el riesgo, presentar ofertas y retener clientes en múltiples productos. El Banco de Pagos Internacionales ha señalado que los prestamistas fintech pueden mejorar el acceso aprovechando los datos digitales de manera más efectiva, aunque aún enfrentan desventajas estructurales de financiamiento en comparación con los bancos financiados por depósitos. Los cambios en el capital regulatorio también importan, ya que la discusión de la Reserva Federal sobre ponderaciones de riesgo más bajas para corporativos de grado de inversión sugiere que los bancos aún pueden priorizar a los prestatarios más grandes y de menor riesgo en su asignación de cartera. En conjunto, estas condiciones dejan al mercado de préstamos comerciales sin garantía competitivo en la cima, pero aún suficientemente fragmentado para que los prestamistas especializados y nativos de plataformas sigan ganando terreno en segmentos de prestatarios específicos.
Líderes de la Industria de Préstamos Comerciales Sin Garantía
Bank of America Corporation
JPMorgan Chase and Co.
Wells Fargo and Co.
American Express Co.
Funding Circle Holdings Plc
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de Préstamos Comerciales sin Garantía
- American Express Co.
- Bank of America Corporation
- Barclays Bank Plc
- Bluevine Inc.
- Block Inc.
- Credibly
- Deutsche Bank AG
- Funding Circle Holdings Plc
- HDFC Bank Ltd.
- HSBC Holdings Plc
- JPMorgan Chase and Co.
- National Funding Inc.
- OnDeck Capital Inc.
- PayPal Holdings Inc.
- Poonawalla Fincorp Ltd.
- Santander Bank, N.A.
- Starling Bank Limited
- Stripe Inc.
- Wells Fargo and Co.

Recent Industry Developments in Mercado de Préstamos Comerciales sin Garantía
- Junio de 2026: la Corporación Financiera Internacional y Santander Bank, N. A., lanzaron una facilidad de financiamiento de cadena de suministro con participación en el riesgo de 500 millones de USD dirigida a las PYME de mercados emergentes. Se espera que la estructura respalde 1.500 millones de USD en transacciones de financiamiento de cadena de suministro durante 3 años, ampliando directamente el acceso al capital de trabajo sin garantía para los proveedores de mercados emergentes en la red de Santander.
- Marzo de 2026: JPMorgan Chase lanzó la Iniciativa Sueño Americano, comprometiéndose a prestar casi 80 mil millones de USD a pequeñas empresas durante la próxima década a través de originación directa y asociaciones con instituciones financieras de desarrollo comunitario. El plan incluye la contratación de 1.000 banqueros adicionales para pequeñas empresas y la ampliación de su base de clientes PYME de 7 millones a 10 millones.
- Febrero de 2026: la Corporación Financiera Internacional lanzó una póliza de seguro de crédito de 6 mil millones de USD, suscrita por un consorcio de 19 compañías de seguros globales, para respaldar hasta 10 mil millones de USD en nuevos préstamos de la Corporación Financiera Internacional a MIPYME en mercados emergentes.
- Febrero de 2026: el Banco de la Reserva de India emitió las Directrices de Enmienda del Sector MIPYME 2026, aumentando el límite de préstamos sin garantía para prestatarios de micro y pequeñas empresas de 10 lakh INR a 20 lakh INR (12.000-24.000 USD), con vigencia a partir del 1 de abril de 2026.


Alcance del Informe Global del Mercado de Préstamos Comerciales Sin Garantía
| Facilidades de Capital de Trabajo (Revolventes) | Líneas de Crédito Empresarial |
| Sobregiros | |
| Facilidades de Tarjetas de Crédito Empresariales | |
| Préstamos a Plazo (No Revolventes / Calendario de Reembolso Fijo) | |
| Financiamiento Basado en Cuentas por Cobrar | Descuento de Facturas y Factoraje |
| Anticipos de Efectivo para Comerciantes (Cuentas por Cobrar Futuras) | |
| Otras Facilidades Sin Garantía |
| Microempresas |
| Pequeñas Empresas |
| Medianas Empresas |
| Grandes Empresas |
| Bancos |
| Compañas Financieras No Bancarias y Empresas Financieras |
| Prestamistas Digitales y Alternativos (Plataformas Fintech, Proveedores de Finanzas Integradas) |
| Plataformas de Préstamos entre Pares |
| Préstamos a Tasa Fija |
| Préstamos a Tasa Variable / Flotante |
| Préstamos a Tasa Híbrida |
| Comercio Mayorista y Minorista |
| Tecnología de la Información y Telecomunicaciones |
| Atención Médica y Ciencias de la Vida |
| Manufactura |
| Energía y Servicios Públicos |
| Logística, Transporte y Almacenamiento |
| Hospitalidad, Turismo y Ocio |
| Construcción y Servicios Inmobiliarios |
| Otras Industrias de Uso Final |
| América del Norte | Estados Unidos |
| Canadá | |
| México | |
| América del Sur | Brasil |
| Argentina | |
| Resto de América del Sur | |
| Europa | Reino Unido |
| Alemania | |
| Francia | |
| Italia | |
| España | |
| Resto de Europa | |
| Asia-Pacífico | China |
| Japón | |
| India | |
| Corea del Sur | |
| Australia | |
| Indonesia | |
| Tailandia | |
| Malasia | |
| Singapur | |
| Vietnam | |
| Resto de Asia-Pacífico | |
| Oriente Medio y África | Arabia Saudita |
| Emiratos Árabes Unidos | |
| Turquía | |
| Sudáfrica | |
| Egipto | |
| Resto de Oriente Medio y África |
| Por Propósito del Préstamo | Facilidades de Capital de Trabajo (Revolventes) | Líneas de Crédito Empresarial |
| Sobregiros | ||
| Facilidades de Tarjetas de Crédito Empresariales | ||
| Préstamos a Plazo (No Revolventes / Calendario de Reembolso Fijo) | ||
| Financiamiento Basado en Cuentas por Cobrar | Descuento de Facturas y Factoraje | |
| Anticipos de Efectivo para Comerciantes (Cuentas por Cobrar Futuras) | ||
| Otras Facilidades Sin Garantía | ||
| Por Tamaño del Prestatario | Microempresas | |
| Pequeñas Empresas | ||
| Medianas Empresas | ||
| Grandes Empresas | ||
| Por Canal de Distribución | Bancos | |
| Compañas Financieras No Bancarias y Empresas Financieras | ||
| Prestamistas Digitales y Alternativos (Plataformas Fintech, Proveedores de Finanzas Integradas) | ||
| Plataformas de Préstamos entre Pares | ||
| Por Estructura de Tasa de Interés | Préstamos a Tasa Fija | |
| Préstamos a Tasa Variable / Flotante | ||
| Préstamos a Tasa Híbrida | ||
| Por Industria de Uso Final | Comercio Mayorista y Minorista | |
| Tecnología de la Información y Telecomunicaciones | ||
| Atención Médica y Ciencias de la Vida | ||
| Manufactura | ||
| Energía y Servicios Públicos | ||
| Logística, Transporte y Almacenamiento | ||
| Hospitalidad, Turismo y Ocio | ||
| Construcción y Servicios Inmobiliarios | ||
| Otras Industrias de Uso Final | ||
| Por Geografía | América del Norte | Estados Unidos |
| Canadá | ||
| México | ||
| América del Sur | Brasil | |
| Argentina | ||
| Resto de América del Sur | ||
| Europa | Reino Unido | |
| Alemania | ||
| Francia | ||
| Italia | ||
| España | ||
| Resto de Europa | ||
| Asia-Pacífico | China | |
| Japón | ||
| India | ||
| Corea del Sur | ||
| Australia | ||
| Indonesia | ||
| Tailandia | ||
| Malasia | ||
| Singapur | ||
| Vietnam | ||
| Resto de Asia-Pacífico | ||
| Oriente Medio y África | Arabia Saudita | |
| Emiratos Árabes Unidos | ||
| Turquía | ||
| Sudáfrica | ||
| Egipto | ||
| Resto de Oriente Medio y África | ||


Preguntas Clave Respondidas en el Informe
¿Cuál es el tamaño actual del mercado global de préstamos comerciales sin garantía?
El mercado de préstamos comerciales sin garantía es de 4,8 billones de USD en 2026 y se prevé que alcance 7,0 billones de USD en 2031, con una CAGR del 7,9%.
¿Qué región lidera la demanda mundial de endeudamiento comercial sin garantía?
Asia-Pacífico lidera con una participación del 41,92% en 2025 y también es la región de más rápido crecimiento con una CAGR del 9,03% hasta 2031.
¿Qué tipo de préstamo genera más ingresos en el endeudamiento comercial sin garantía?
Las Facilidades de Capital de Trabajo (Revolventes) lideraron la combinación con una participación del 59,24% en 2025 porque las empresas continúan dependiendo de la liquidez flexible a corto plazo.
¿Qué grupo de prestatarios se está expandiendo más rápido?
Se proyecta que las Microempresas crecerán a una CAGR del 10,12% hasta 2031 a medida que el apoyo de política y la suscripción digital mejoran la economía de los préstamos de pequeño monto.
¿Por qué los prestamistas digitales están ganando terreno frente a los bancos?
Los Prestamistas Digitales y Alternativos están creciendo a una CAGR del 13,77% porque combinan interfaces más rápidas, un uso más sólido de los datos de transacciones y distribución integrada.
¿Qué sector vertical de uso final muestra las perspectivas de crecimiento más sólidas?
Se prevé que la Tecnología de la Información y las Telecomunicaciones crezcan a una CAGR del 9,68% hasta 2031, ya que muchas empresas de este segmento necesitan financiamiento sin garantía para gastos operativos recurrentes en lugar de endeudamiento respaldado por activos.
Última actualización de la página el:



