
Tamanho e Participação do Mercado de Máquinas e Equipamentos de Torneamento dos Estados Unidos
Visão Geral do Mercado
| Período de Estudo | 2020 - 2031 |
|---|---|
| Período de Dados de Previsão | 2026 - 2031 |
| Tamanho do mercado no ano base (2025) | 1.8 Bilhões de dólares |
| Tamanho do Mercado (2026) | 1.9 Bilhões de dólares |
| Tamanho do Mercado (2031) | 2.40 Bilhões de dólares |
| Taxa de crescimento (2026 - 2031) | 4.80 % |
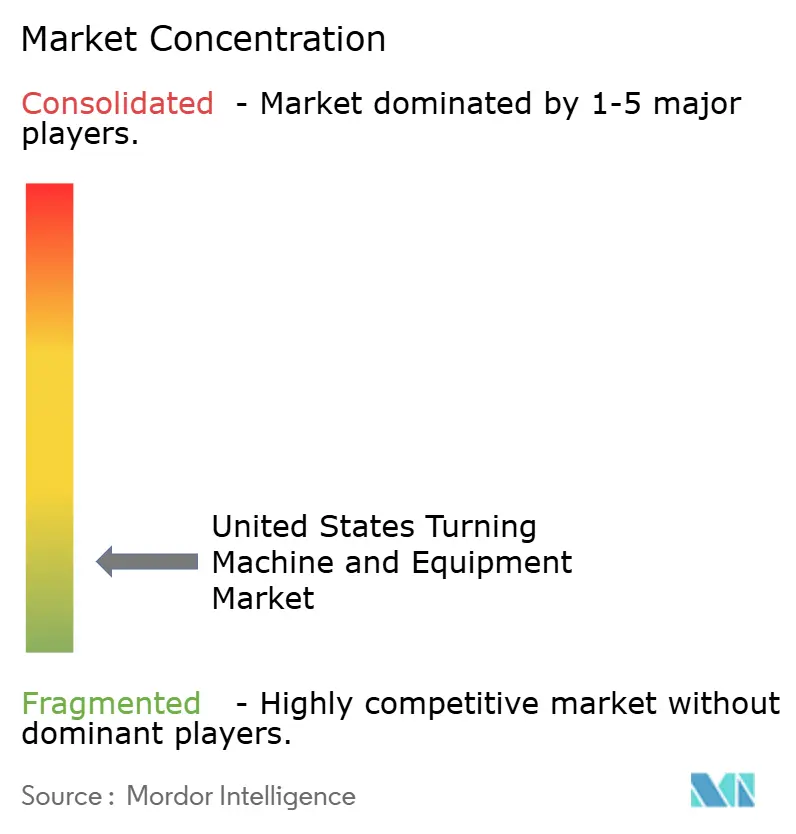
| Concentração do Mercado | Baixo |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Máquinas e Equipamentos de Torneamento dos Estados Unidos por Mordor Intelligence
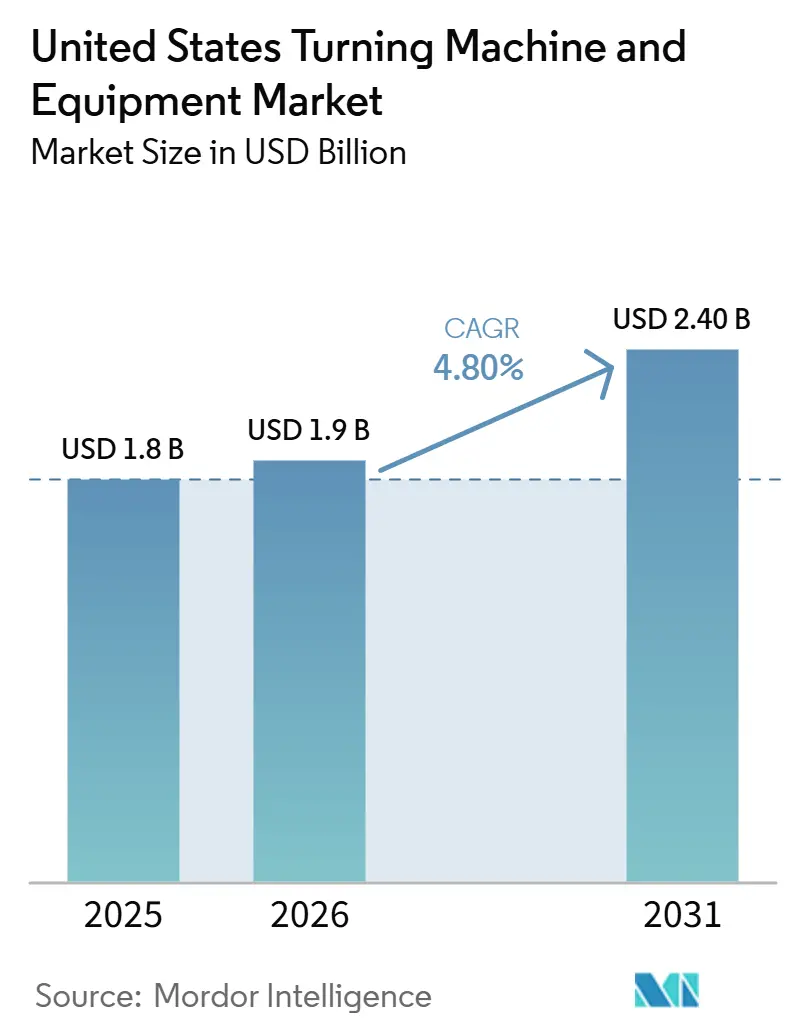
O tamanho do Mercado de Máquinas e Equipamentos de Torneamento dos Estados Unidos foi avaliado em 1,8 bilhão de USD em 2025 e estima-se que cresça de 1,9 bilhão de USD em 2026 para atingir 2,40 bilhões de USD até 2031, a um CAGR de 4,80% durante o período de previsão (2026-2031).
A política industrial federal continua a apoiar o mercado de máquinas e equipamentos de torneamento dos Estados Unidos, uma vez que programas de manufatura vinculados à infraestrutura, semicondutores e energia expandiram a base de instalações que necessitam de capacidade de usinagem de precisão. A demanda no mercado de máquinas e equipamentos de torneamento dos Estados Unidos também é sustentada pelos setores automotivo, aeroespacial, de dispositivos médicos, eletrônicos e de produção de energia, todos os quais dependem de controle de tolerância repetível que a usinagem convencional não consegue entregar com a mesma consistência. O campo competitivo permanece fragmentado, o que favorece a difusão tecnológica e a concorrência em serviços, ao mesmo tempo que mantém pressão sobre os fornecedores para encurtar os ciclos de desenvolvimento e incluir automação junto com a venda da máquina. Os custos de capital, a exposição tarifária e as restrições de mão de obra ainda limitam a velocidade de compra de algumas oficinas. No entanto, o mix mais amplo de projetos de manufatura doméstica mantém o mercado de máquinas e equipamentos de torneamento dos Estados Unidos em um caminho de expansão constante.
Principais Conclusões do Relatório
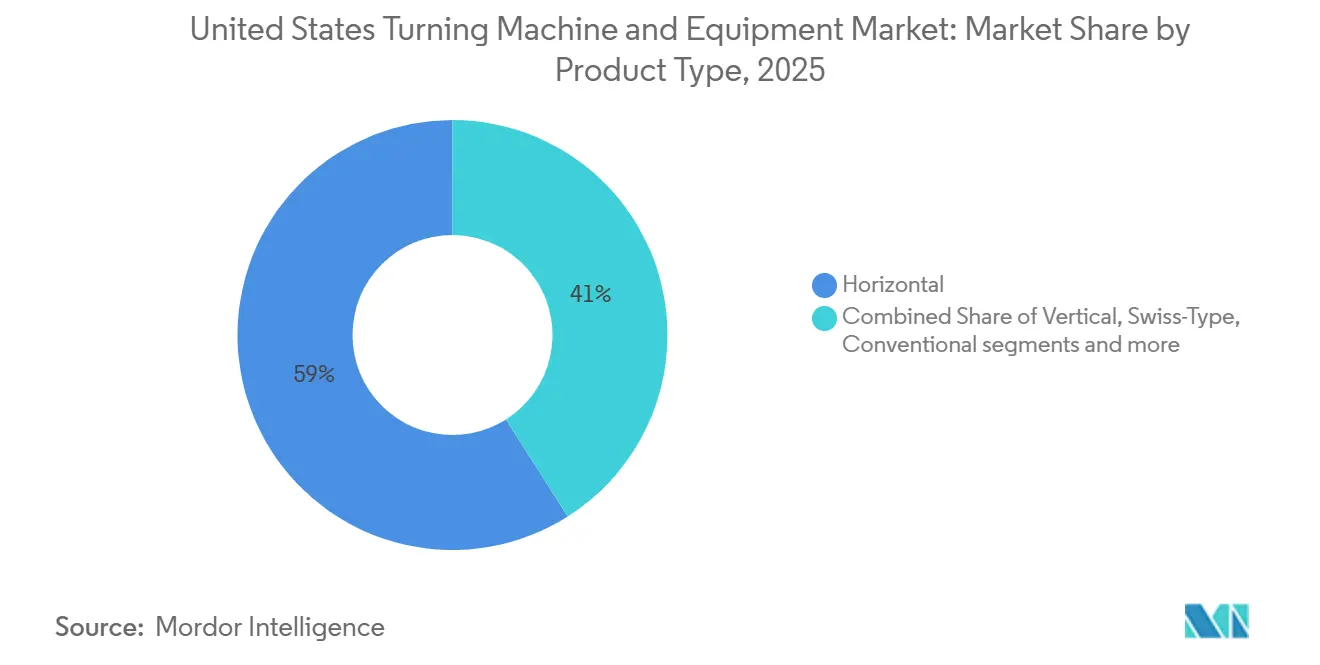
- Por tipo de produto, o segmento horizontal detinha 59% da participação do mercado de máquinas e equipamentos de torneamento dos Estados Unidos em 2025, enquanto o segmento multitarefa tem previsão de expansão a um CAGR de 6,1% até 2031.
- Por tipo de automação, o CNC totalmente automático representou 84% do tamanho do mercado de máquinas e equipamentos de torneamento dos Estados Unidos em 2025 e está avançando a um CAGR de 5,9% até 2031.
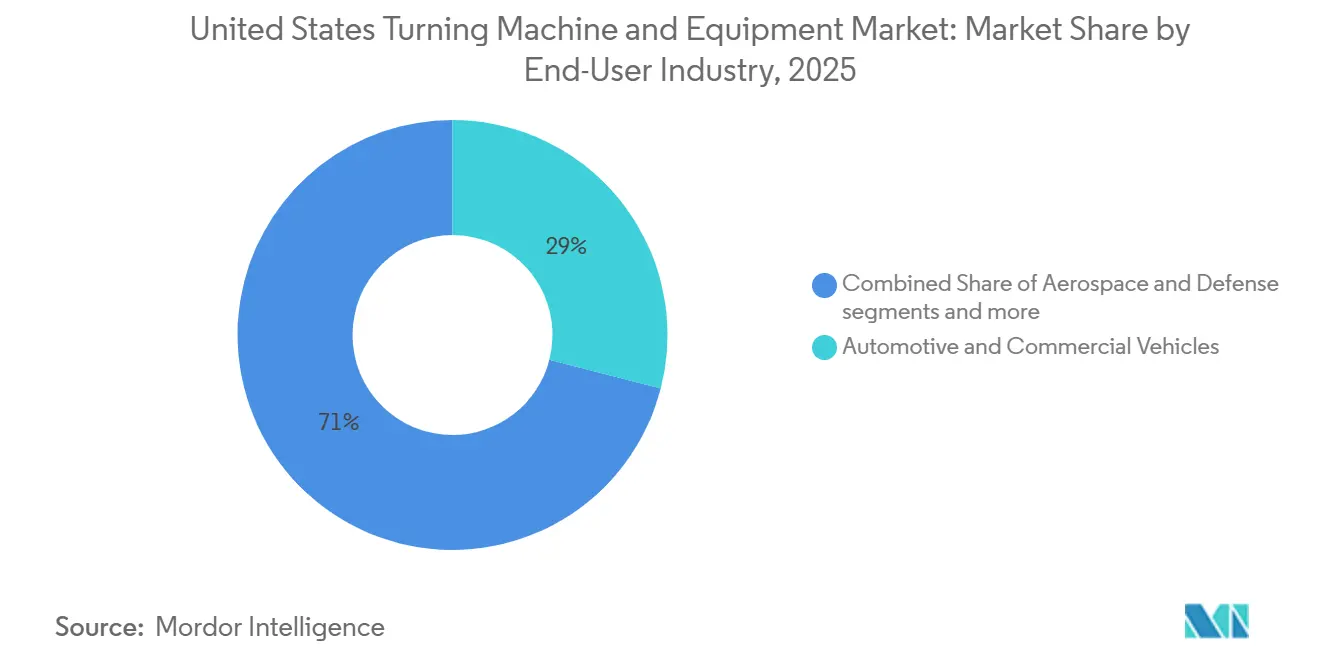
- Por setor de usuário final, automotivo e veículos comerciais representaram 29% do tamanho do mercado de máquinas e equipamentos de torneamento dos Estados Unidos em 2025, enquanto aeroespacial e defesa têm projeção de crescimento a um CAGR de 6,3% até 2031.
Nota: O tamanho do mercado e os números de previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e percepções mais recentes disponíveis em janeiro de 2026.
Tendências e Perspectivas do Mercado de Máquinas e Equipamentos de Torneamento dos Estados Unidos
Análise de Impacto dos Impulsionadores*
| Impulsionador | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Repatriação Industrial e Investimentos em Manufatura Doméstica Aumentando a Demanda por Máquinas-Ferramenta | +1.2% | Nacional, com forte concentração no Centro-Oeste, Sudeste e Texas | Curto prazo (≤ 2 anos) |
| Expansão da Manufatura Aeroespacial e de Defesa Exigindo Usinagem de Alta Precisão | +0.9% | Corredores aeroespaciais da Costa do Pacífico, Nova Inglaterra e Sudeste | Médio prazo (2-4 anos) |
| Expansão da Capacidade de Manufatura Avançada Doméstica | +0.7% | Nacional, especialmente Arizona, Texas, Ohio e Nova York | Médio prazo (2-4 anos) |
| Adoção Crescente de Automação e Manufatura com Operação Autônoma | +0.5% | Nacional, com concentração inicial no Centro-Oeste e clusters de produção de alto mix | Curto prazo (≤ 2 anos) |
| Adoção Crescente de Tecnologias de Torneamento Tipo Suíço e de Precisão | +0.4% | Clusters de dispositivos médicos e eletrônicos do Nordeste, Centro-Oeste e Sudeste | Médio prazo (2-4 anos) |
| Demanda Crescente por Usinagem de Alta Precisão e Tolerâncias Apertadas | +0.3% | Nacional, incluindo regiões de manufatura adjacentes à defesa | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Repatriação Industrial e Investimentos em Manufatura Doméstica Aumentando a Demanda por Máquinas-Ferramenta
A política federal continua sendo o principal impulsionador da demanda por equipamentos nos Estados Unidos, moldando o mercado de máquinas e equipamentos. O Departamento do Trabalho declarou em 2024 que a legislação de manufatura desde 2021 apoiou quase 2 trilhões de USD em investimentos, o que está expandindo tanto os locais de produção quanto as necessidades de mão de obra.[1] Esses compromissos estão criando novas instalações e modernizações nos setores automotivo, de semicondutores e de produção industrial, e cada instalação requer capacidade de usinagem de precisão, seja internamente ou por meio de fornecedores especializados em usinagem. A Associação Nacional de Fabricantes (NAM) dos Estados Unidos constatou que mais de 54,3% dos fabricantes consideravam maquinário industrial seu insumo mais crítico, sugerindo aquisição ativa em vez de compras adiadas. O tratamento tributário para aquisições de equipamentos também melhorou as condições de compra para oficinas menores, e a NAM citou em 2026 o exemplo de uma oficina de usinagem que adquiriu mais de 1,1 milhão de USD em equipamentos após a restauração das regras de dedução de despesas.[2] As regras de aquisição federal vinculadas à produção doméstica também estão reforçando a demanda por equipamentos onde estão envolvidos financiamento público e programas estratégicos de manufatura.
Expansão da Manufatura Aeroespacial e de Defesa Exigindo Usinagem de Alta Precisão
A atividade aeroespacial e de defesa está adicionando uma camada duradoura de demanda ao mercado de máquinas e equipamentos de torneamento dos Estados Unidos. O Departamento de Defesa solicitou 961,6 bilhões de USD para o exercício fiscal de 2026, incluindo 5,7 bilhões de USD para a base industrial de submarinos e 2,6 bilhões de USD em financiamento pelo IBAS e pelo Título III da Lei de Produção de Defesa para capacidade de fundição, forjamento e usinagem.[3] Essas alocações apoiam a aquisição de máquinas por contratantes principais, fornecedores de Nível 1 e oficinas especializadas que trabalham com titânio, ligas de níquel e aço de alta resistência. A cadeia de produção dessas peças depende de alta repetibilidade, menos configurações e programação confiável, o que favorece centros de torneamento CNC e plataformas multitarefa em detrimento de equipamentos mais simples. Espera-se que os programas de aeronaves de defesa de próxima geração criem demanda de longo prazo por capacidade de usinagem de alta precisão. Requisitos de qualificação como AS9100 e ITAR restringem ainda mais o grupo de fornecedores, o que aumenta o valor das oficinas domésticas que já atendem aos padrões de defesa e aeroespacial.
Expansão da Capacidade de Manufatura Avançada Doméstica
Os investimentos em semicondutores e baterias estão ampliando a base de aplicações para o mercado de máquinas e equipamentos de torneamento dos Estados Unidos. O Departamento de Comércio relatou em 2026 que o programa CHIPS para a América havia catalisado mais de 555 bilhões de USD em investimentos anunciados em semicondutores nos Estados Unidos, o que sustenta ampla demanda por componentes de precisão usados em manuseio de fluidos, transporte, invólucros e ferramentas de processo. A Administração de Desenvolvimento Econômico também direcionou 504 milhões de USD para 12 centros regionais de tecnologia e inovação em 2024, ajudando a formar clusters densos de atividade de manufatura avançada. Novas instalações de fabricação e de baterias requerem grandes volumes de fixadores, invólucros personalizados e peças de equipamentos durante a instalação e a fase de aumento de produção, e grande parte desse trabalho se enquadra na faixa dimensional dos centros de torneamento modernos. Isso significa que a construção de instalações cria demanda adicional por ferramental, fixadores e capacidade de usinagem, além dos gastos principais com a própria planta. À medida que mais dessa base de produção entra em operação, o mercado de máquinas e equipamentos de torneamento dos Estados Unidos se beneficia tanto da demanda inicial por ferramental quanto do trabalho recorrente de substituição e manutenção.
Adoção Crescente de Automação e Manufatura com Operação Autônoma
A automação está se tornando uma abordagem de manufatura padrão em muitas partes do mercado de máquinas e equipamentos de torneamento dos Estados Unidos. O Instituto Nacional de Padrões e Tecnologia documentou em 2025 que fabricantes que combinam robôs com equipamentos de torneamento CNC aumentaram a produção em 16 ou mais horas por dia sem aumentos correspondentes no quadro de pessoal. O Instituto Nacional de Padrões e Tecnologia também citou um fabricante de Ohio que reduziu o tempo de inatividade em 70% e melhorou a eficiência em 40%, e então adquiriu uma segunda célula automatizada em 8 meses porque o perfil de retorno era sólido. Ao mesmo tempo, a média de horas semanais na manufatura de maquinário subiu de 39,5 em janeiro de 2024 para 42,0 em janeiro de 2026, indicando que a pressão sobre a capacidade permanece alta mesmo que algumas empresas ainda sejam cautelosas em relação ao investimento em capital. O Departamento de Estatísticas do Trabalho também projetou crescimento de 13% no emprego de mecânicos de maquinário industrial de 2024 a 2034, o que mostra que as células de usinagem automatizadas ainda dependem de funções de suporte qualificadas em vez de substituí-las completamente. Essa combinação de escassez de mão de obra, janelas de utilização mais longas e retorno mais rápido está tornando as células de torneamento automatizadas uma resposta prática tanto para grandes plantas quanto para oficinas de médio porte.
Análise de Impacto das Restrições*
| Restrição | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Altos Requisitos de Investimento de Capital para Máquinas e Equipamentos de Torneamento Avançados | -0.8% | Nacional, com maior pressão sobre pequenas e médias oficinas no Centro-Oeste e Sudeste | Curto prazo (≤ 2 anos) |
| Escassez Persistente de Operadores e Programadores CNC Qualificados | -0.6% | Nacional, especialmente no Centro-Oeste industrial, Sudeste e comunidades adjacentes à defesa | Médio prazo (2-4 anos) |
| Natureza Cíclica dos Gastos de Capital em Manufatura | -0.4% | Nacional, com maior sensibilidade nas regiões do Centro-Oeste vinculadas ao setor automotivo | Longo prazo (≥ 4 anos) |
| Intensa Pressão Competitiva de Fornecedores Globais de Máquinas-Ferramenta | -0.3% | Nacional, especialmente em máquinas e equipamentos de torneamento horizontal de nível básico e intermediário | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Altos Requisitos de Investimento de Capital para Máquinas e Equipamentos de Torneamento Avançados
Os preços das máquinas continuam sendo uma barreira significativa no mercado de máquinas e equipamentos de torneamento dos Estados Unidos, particularmente para fabricantes de menor porte. Os centros de torneamento CNC de nível básico começam próximos a 80.000 USD, os sistemas multitarefa podem ultrapassar 500.000 USD, e os tornos verticais de grande porte para trabalhos aeroespaciais ou de energia podem superar 1 milhão de USD por instalação, o que sobrecarrega os balanços patrimoniais e retarda as aprovações. A pesquisa NAM do primeiro trimestre de 2026 constatou que apenas 41,0% dos fabricantes esperavam aumentar os gastos de capital nos próximos 12 meses, enquanto 16,2% esperavam redução nos gastos. As tarifas sobre aço, derivados de alumínio e componentes de máquinas também elevam o custo de aquisição, e a NAM alertou em 2025 que as ações da Seção 232 poderiam desacelerar o investimento em plantas e equipamentos. Os requisitos de conformidade relacionados à defesa podem aumentar o tempo de qualificação para fornecedores de máquinas que atendem a fabricantes aeroespaciais e de defesa.
Escassez Persistente de Operadores e Programadores CNC Qualificados
A disponibilidade de mão de obra continua a limitar a velocidade com que o mercado de máquinas e equipamentos de torneamento dos Estados Unidos pode converter demanda em capacidade instalada e produtiva. O Departamento de Estatísticas do Trabalho relatou 299.500 maquinistas empregados em 2024 e projetou 34.200 vagas anuais até 2034, com a maioria das vagas vinculada a aposentadorias e transferências ocupacionais em vez de expansão líquida da força de trabalho. O Departamento do Trabalho também identificou os maquinistas CNC como uma ocupação de alto risco de escassez em 2024 e associou a lacuna a percepções de carreira fracas e caminhos de treinamento limitados. Em 2026, o Departamento do Trabalho destacou uma escassez projetada de mais de 3.000 trabalhadores qualificados em defesa e manufatura avançada apenas no Maine, incluindo funções de CNC. A pesquisa NAM do primeiro trimestre de 2026 também constatou que 44,68% dos fabricantes citaram a atração e retenção de mão de obra como um desafio principal, e as empresas esperavam que 4,13% dos postos de trabalho permanecessem vagos. A restrição é mais severa em programação e planejamento de processos, onde os equipamentos multitarefa modernos exigem uma base de habilidades mais profunda do que a operação padrão de máquinas.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Tipo de Produto: Plataformas Horizontais Ancoram o Volume, Sistemas Multitarefa Comandam o Prêmio de Crescimento
O segmento horizontal representou 59% da demanda em 2025. Liderou a base instalada em todo o mercado de máquinas e equipamentos de torneamento dos Estados Unidos porque é amplamente utilizado em aplicações automotivas e industriais. O segmento multitarefa tem projeção de crescimento a um CAGR de 6,1% até 2031, tornando-o a categoria de produto de crescimento mais rápido no mercado de máquinas e equipamentos de torneamento dos Estados Unidos. Esse mix de produtos reflete uma divisão clara entre a produção orientada ao volume em plataformas horizontais padrão e a demanda de maior valor por máquinas que combinam torneamento, fresamento e furação em uma única configuração. As máquinas do tipo suíço também estão ganhando terreno em dispositivos médicos e eletrônicos porque peças longas e esbeltas com tolerâncias muito apertadas são mais difíceis de controlar em tornos horizontais padrão. O segmento vertical continua a atender peças de grande diâmetro em maquinário pesado, geração de energia e aplicações de energia, onde a orientação da peça reduz a complexidade da configuração. O segmento convencional permanece em uso para trabalhos de reparo e treinamento, mas seu papel nas novas aquisições de equipamentos continua a se estreitar à medida que a capacidade CNC se torna o requisito padrão.
O mix de categorias de produtos mostra como os recursos avançados estão se tornando cada vez mais disponíveis nas plataformas de máquinas e equipamentos de torneamento de faixa intermediária. Os fornecedores estão agora projetando até mesmo modelos CNC horizontais e verticais padrão com maior compatibilidade de automação, ferramental ativo e funcionalidade de eixo mais ampla, o que está reduzindo a lacuna entre sistemas convencionais e premium. Essa mudança é importante porque muitos compradores agora querem uma máquina que possa suportar a produção atual, bem como o carregamento robótico posterior ou a operação sem supervisão. A Mazak destacou essa direção em 2025 quando introduziu o centro de torneamento multifuso QRX-50MSY para produção de alto volume e colocou forte ênfase na operação automática e na menor intervenção do operador. A Mazak também apresentou centros de torneamento da série Ez com alimentador de barras e conectividade Ez LOADER em Kentucky durante o DISCOVER 2025, o que mostra que o design pronto para automação está se espalhando para faixas de produtos mais acessíveis. À medida que esse conjunto de recursos se torna comum, o movimento de participação no mercado de máquinas e equipamentos de torneamento dos Estados Unidos provavelmente favorecerá os fornecedores que conseguem combinar flexibilidade, suporte de serviço e um perfil de custo operacional prático.

Por Tipo de Automação: O Domínio do CNC se Aprofunda em Todos os Tamanhos de Oficina
O CNC totalmente automático detinha 84% da demanda de 2025, conferindo-lhe a maior posição na participação do mercado de máquinas e equipamentos de torneamento dos Estados Unidos, e também tem projeção de expansão a um CAGR de 5,9% até 2031. O mesmo segmento, portanto, impulsiona tanto a escala atual quanto o crescimento futuro, indicando que a penetração da automação ainda está se aprofundando em vez de se estabilizar. As máquinas e equipamentos de torneamento semiautomáticos permanecem relevantes para algumas oficinas que ainda estão se afastando da produção manual, especialmente quando os tamanhos de lote são pequenos e os orçamentos de investimento são apertados. As máquinas e equipamentos de torneamento manuais estão agora concentrados em trabalhos de prototipagem, programas vocacionais e ambientes de reparo legados onde uma máquina de baixo custo ainda serve a um propósito. Mesmo nesses ambientes, a direção das aquisições continua a favorecer o CNC porque programação, repetibilidade e eficiência de mão de obra importam mais do que o preço de compra inicial isoladamente.
A economia da produção sem supervisão explica por que o mercado de máquinas e equipamentos de torneamento dos Estados Unidos continua a se deslocar para sistemas totalmente automáticos. O NIST documentou casos em 2025 nos quais o atendimento robótico permitiu que as células de torneamento CNC estendessem a utilização das máquinas sem adicionar pessoal na mesma escala. Um fabricante de Ohio reduziu o tempo de inatividade em 70% e melhorou a eficiência em 40%, e então se moveu rapidamente para instalar uma segunda célula automatizada após um período de retorno de 8 meses. As horas semanais na manufatura de maquinário também subiram para 42,0 em janeiro de 2026, acima de 39,5 em janeiro de 2024, indicando que as plantas ainda estão pressionando a capacidade disponível ao limite. Essa pressão operacional está empurrando as oficinas de nível intermediário em direção à adoção do CNC pelo mesmo motivo que os fabricantes maiores se moveram antes: a necessidade de operar por mais tempo, manter tolerâncias de forma mais confiável e reduzir a dependência de mão de obra escassa. Como resultado, o mercado de máquinas e equipamentos de torneamento dos Estados Unidos está vendo a automação se tornar o formato de produção padrão em vez de uma atualização premium.
Por Setor de Usuário Final: Automotivo Ancora a Demanda, Aeroespacial Lidera o Crescimento
Automotivo e veículos comerciais representaram 29% da participação de mercado. Permaneceram como a maior base de uso final no mercado de máquinas e equipamentos de torneamento dos Estados Unidos, pois peças de alto volume de trem de força, transmissão e chassi ainda requerem extenso torneamento de precisão. Aeroespacial e defesa tem projeção de crescimento a um CAGR de 6,3% até 2031, tornando-o o segmento de usuário final de crescimento mais rápido no mercado de máquinas e equipamentos de torneamento dos Estados Unidos. Dispositivos médicos e instrumentos cirúrgicos constituem outro segmento sensível à precisão no qual as máquinas e equipamentos de torneamento do tipo suíço são amplamente utilizados, e os sistemas de qualidade dos fornecedores são críticos. A demanda de petróleo, gás e energia permanece vinculada à atividade de perfuração, infraestrutura de GNL e manutenção de refinarias, o que cria pedidos irregulares, mas de alto valor, para corpos de válvulas, flanges e componentes relacionados à pressão. Equipamentos elétricos, eletrônicos e de semicondutores também estão se tornando uma oportunidade estrutural mais forte à medida que a construção de instalações impulsiona a demanda por peças de manuseio de wafers, invólucros de precisão e componentes de entrega de fluidos.
Os padrões de qualificação moldam a concorrência dentro desses grupos de usuários finais de forma mais intensa do que em muitas outras categorias de equipamentos. Os fornecedores aeroespaciais e de defesa precisam de disciplina AS9100 e frequentemente operam sob requisitos relacionados ao ITAR, o que limita o grupo de oficinas de usinagem que podem conquistar e reter esse trabalho. O orçamento de defesa do exercício fiscal de 2026 apoia esse segmento com 2,6 bilhões de USD em financiamento pelo IBAS e pelo Título III da Lei de Produção de Defesa, que inclui capacidade relacionada à usinagem em toda a base industrial de defesa. O anúncio em 2026 do programa de caça F-47 também acrescenta à perspectiva de demanda de longo ciclo para fornecedores qualificados de usinagem aeroespacial. Em dispositivos médicos e eletrônicos, a vantagem se desloca para controle de precisão, geometria de peças menores e disciplina de documentação em vez de simples rendimento da máquina. As tendências de demanda favorecem cada vez mais oficinas e fornecedores que combinam capacidade avançada de processo, prontidão para conformidade e forte suporte de serviço.
Análise Geográfica
O Centro-Oeste permanece como a maior base instalada para o mercado de máquinas e equipamentos de torneamento dos Estados Unidos porque Michigan, Ohio, Indiana e Illinois continuam a abrigar densas cadeias de usinagem e fornecimento de veículos. Somente Ohio tinha 59.550 trabalhadores de produção na manufatura de maquinário em 2025, sublinhando a profundidade da mão de obra industrial da região e seu papel central na produção de componentes de precisão. Essa concentração sustenta demanda constante por máquinas e equipamentos de torneamento horizontal usados em eixos, buchas, invólucros e peças similares de alto volume. Illinois também está adicionando capacidade do lado do fornecedor porque a DMG MORI está investindo 40,5 milhões de USD em 2026 em uma nova instalação de manufatura avançada e pesquisa de 90.000 pés quadrados na área de Chicago. Esse projeto adiciona capacidade local de engenharia e serviço ao mercado de máquinas e equipamentos de torneamento dos Estados Unidos e oferece aos compradores do Centro-Oeste acesso mais próximo ao suporte de desenvolvimento de produtos. A pesquisa NAM do primeiro trimestre de 2026 também constatou que 75,3% dos fabricantes relataram uma perspectiva de negócios positiva, o que sustenta a visão de que o sentimento de gastos de capital melhorou nos principais estados industriais.
O corredor do Sul também está assumindo um papel maior no mercado de máquinas e equipamentos de torneamento dos Estados Unidos, à medida que Alabama, Tennessee, Carolina do Sul e Texas continuam a atrair produção vinculada aos setores automotivo, de energia e de defesa. Alabama e Tennessee se beneficiam de grandes campi de montagem de veículos que expandiram o fornecimento local e aumentaram a necessidade de capacidade de usinagem repetível em peças de produção. O Texas tem um mix mais amplo que inclui hardware de energia, componentes de válvulas, sistemas de pressão e estruturas aeroespaciais, o que sustenta a demanda por torneamento tanto horizontal quanto vertical. Os gastos com defesa também sustentam a demanda no Sul porque o programa F-47 e outros trabalhos aeroespaciais ajudam a manter longos ciclos de produção para componentes usinados com precisão.
Embora a Costa do Pacífico e o Nordeste representem uma parcela menor do volume, eles permanecem estrategicamente importantes devido a fortes clusters aeroespaciais, de defesa e de dispositivos médicos. Washington sustenta a demanda por torneamento avançado por meio de fornecedores de aviação comercial que usinam titânio e ligas de alta temperatura. A Nova Inglaterra se beneficia de densas redes de subcontratados de defesa e fabricantes de dispositivos médicos que dependem fortemente de plataformas de torneamento CNC do tipo suíço e de alta precisão. A cobertura do Oeste também está melhorando porque a Mazak abriu um novo Centro Técnico de Phoenix em janeiro de 2026, oferecendo aos compradores nos setores aeroespacial, eletrônico e de usinagem de precisão acesso mais rápido a suporte de aplicações, demonstrações, treinamento e serviço.
Cenário Competitivo
O mercado de máquinas e equipamentos de torneamento dos Estados Unidos permanece fragmentado, com fornecedores domésticos e internacionais competindo em plataformas horizontais, verticais, do tipo suíço e multitarefa. Nenhum fornecedor único controla o campo, mantendo o mercado de máquinas e equipamentos de torneamento dos Estados Unidos aberto a um amplo mix de construtores de máquinas, distribuidores e linhas de produtos especializados. A concorrência é moldada pela capacidade da máquina, qualidade do controle, prontidão para automação, acessibilidade de preço, financiamento e a densidade do suporte de serviço local. Os fornecedores domésticos frequentemente competem em prazos de entrega, preços e capacidade de resposta pós-venda, enquanto os construtores japoneses, alemães, suíços e sul-coreanos mantêm posições fortes em aplicações de maior precisão. Essa estrutura beneficia os usuários finais ao expandir o conjunto de opções, mas também pressiona os fornecedores a demonstrar desempenho de aplicação em vez de depender exclusivamente da posição da marca.
Uma mudança clara no mercado de máquinas e equipamentos de torneamento dos Estados Unidos é a transição de vender máquinas independentes para vender soluções operacionais. A DMG MORI está fortalecendo essa abordagem em 2026 por meio de seu investimento de 40,5 milhões de USD em Illinois, que adiciona capacidade de pesquisa e manufatura na América do Norte e apoia compradores que precisam de suporte de desenvolvimento local e maior alinhamento com as expectativas de fornecimento doméstico. A Mazak está seguindo um caminho semelhante por meio de produção doméstica, expansão de centros técnicos e infraestrutura de serviço que ajuda os clientes a encurtar o tempo de entrada em operação e reduzir o tempo de inatividade. A Mazak produziu sua 40.000ª máquina em sua fábrica iSmart do Kentucky em 2025 e, em janeiro de 2026, abriu seu Centro Técnico de Phoenix, que expandiu a cobertura ocidental para engenharia de aplicações, suporte de programação e resposta de serviço. Esses movimentos mostram que a força competitiva no mercado de máquinas e equipamentos de torneamento dos Estados Unidos agora depende tanto da execução local quanto das especificações da máquina.
A categoria especializada do tipo suíço adiciona outra camada de concorrência dentro do mercado de máquinas e equipamentos de torneamento dos Estados Unidos. Fornecedores como Citizen, Star Micronics, Tsugami e Tornos atendem a usos finais onde a geometria das peças, a disciplina de tolerância e o design de componentes compactos importam mais do que o tamanho bruto da área de trabalho. A Star Micronics recebeu 25 bilhões de JPY (160,1 milhões de USD) em financiamento estratégico em maio de 2026 para apoiar a reforma em seus negócios de máquinas-ferramenta e produtos especiais, o que poderia influenciar a estrutura de custos e o foco de produtos nesse nicho. A Citizen Machinery também relatou mais de 4,5 milhões de GBP (6,1 milhões de USD) em pedidos de tornos na MACH 2026, indicando que a demanda por sistemas do tipo suíço permanece firme em aplicações de manufatura de precisão. Em todo o campo mais amplo, os fornecedores que conseguem combinar desempenho confiável de máquinas com integração de automação, treinamento e serviço local provavelmente defenderão melhor os preços do que aqueles que competem exclusivamente em hardware.
Líderes do Setor de Máquinas e Equipamentos de Torneamento dos Estados Unidos
-
Haas Automation Inc.
-
Mazak Corporation
-
DMG MORI
-
Okuma Corporation
-
DN Solutions
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Desenvolvimentos Recentes do Setor
- Maio de 2026: A Star Micronics Co. Ltd recebeu 25 bilhões de JPY (160,1 milhões de USD) em financiamento estratégico da Taiyo Pacific Partners L.P. para apoiar a reforma fundamental em seus negócios de máquinas-ferramenta e produtos especiais. A documentação para investidores da empresa registra a intenção de se concentrar nos principais mercados onde a competitividade de custos é mais forte. Essa mudança estratégica poderia alterar materialmente o foco de produtos e a estratégia de preços no segmento de torneamento do tipo suíço dos Estados Unidos.
- Fevereiro de 2026: A DMG MORI Federal Services comprometeu 40,5 milhões de USD para estabelecer uma nova instalação de manufatura avançada e P&D de 90.000 pés quadrados em Chicago, Illinois, criando 74 empregos em tempo integral. A instalação serve como centro de P&D da América do Norte. Ela impulsiona iniciativas estratégicas vinculadas à transformação de usinagem MX global da empresa, com implicações para a localização de produtos e a elegibilidade de aquisição em contratos relacionados à defesa.
- Janeiro de 2026: A Mazak abriu seu novo Centro Técnico de Phoenix no Arizona, ampliando sua rede de Centros Técnicos da América do Norte para 6 instalações e 8 Centros de Tecnologia. A unidade de Phoenix oferece engenharia de aplicações, treinamento em programação CNC, demonstrações de máquinas e suporte de serviço, estendendo a cobertura da Mazak para a base de clientes de aeroespacial, eletrônicos e usinagem de precisão do Oeste dos Estados Unidos.
Escopo do Relatório do Mercado de Máquinas e Equipamentos de Torneamento dos Estados Unidos
O Mercado de Máquinas e Equipamentos de Torneamento dos Estados Unidos é Segmentado por Tipo de Produto (Horizontal, Vertical, Tipo Suíço, Multitarefa e Convencional), por Tipo de Automação (Manual, Semiautomático e CNC Totalmente Automático) e por Setor de Usuário Final (Automotivo & Veículos Comerciais, Aeroespacial & Defesa, Dispositivos Médicos & Instrumentos Cirúrgicos, e Outros). As Previsões de Mercado são Fornecidas em Termos de Valor (USD) e Volume (Unidades).
| Horizontal |
| Vertical |
| Tipo Suíço |
| Multitarefa |
| Convencional |
| Manual |
| Semiautomático |
| CNC Totalmente Automático |
| Automotivo e Veículos Comerciais |
| Aeroespacial e Defesa |
| Dispositivos Médicos e Instrumentos Cirúrgicos |
| Petróleo, Gás e Energia |
| Equipamentos Elétricos, Eletrônicos e de Semicondutores |
| Maquinário Industrial Geral |
| Outros (Bens de Consumo, Munições de Defesa) |
| Por Tipo de Produto | Horizontal |
| Vertical | |
| Tipo Suíço | |
| Multitarefa | |
| Convencional | |
| Por Tipo de Automação | Manual |
| Semiautomático | |
| CNC Totalmente Automático | |
| Por Setor de Usuário Final | Automotivo e Veículos Comerciais |
| Aeroespacial e Defesa | |
| Dispositivos Médicos e Instrumentos Cirúrgicos | |
| Petróleo, Gás e Energia | |
| Equipamentos Elétricos, Eletrônicos e de Semicondutores | |
| Maquinário Industrial Geral | |
| Outros (Bens de Consumo, Munições de Defesa) |
Principais Perguntas Respondidas no Relatório
Qual é o tamanho do mercado de máquinas e equipamentos de torneamento dos Estados Unidos em 2026 e como se espera que cresça até 2031?
O mercado de máquinas e equipamentos de torneamento dos Estados Unidos tem previsão de crescimento de 1,9 bilhão de USD em 2026 para 2,4 bilhões de USD até 2031 a um CAGR de 4,8%, apoiado por atualizações de automação, demanda de usinagem relacionada a veículos elétricos e substituição de máquinas-ferramenta mais antigas.
Qual categoria de produto lidera a demanda atual?
O segmento horizontal liderou com 59% da demanda de 2025 porque permanece profundamente integrado em aplicações de usinagem automotiva e de outros setores de alto volume.
Qual categoria de produto está crescendo mais rapidamente?
O segmento multitarefa tem projeção de crescimento a um CAGR de 6,1% até 2031, à medida que os fabricantes buscam combinar múltiplas etapas de usinagem em uma única configuração.
Por que as máquinas e equipamentos CNC totalmente automáticos estão ganhando participação de outros tipos de automação?
O CNC totalmente automático detinha 84% da demanda de 2025 e está crescendo a 5,9% porque melhora a repetibilidade, suporta a produção sem supervisão e reduz a exposição à escassez de mão de obra.
Qual segmento de usuário final oferece a perspectiva de crescimento mais forte?
Aeroespacial e defesa têm o crescimento previsto mais rápido a um CAGR de 6,3% até 2031, apoiado por financiamento de defesa, cadeias de suprimentos orientadas por qualificação e longos ciclos de produção.
Qual é o maior desafio para compradores e fornecedores de máquinas?
O alto custo das máquinas e a escassez de operadores e programadores CNC qualificados continuam sendo as maiores restrições, mesmo que as condições gerais de investimento em fábricas tenham melhorado.