
Tamanho e Participação do Mercado de Uvas de Mesa dos Estados Unidos
Análise do Mercado de Uvas de Mesa dos Estados Unidos pela Mordor Intelligence
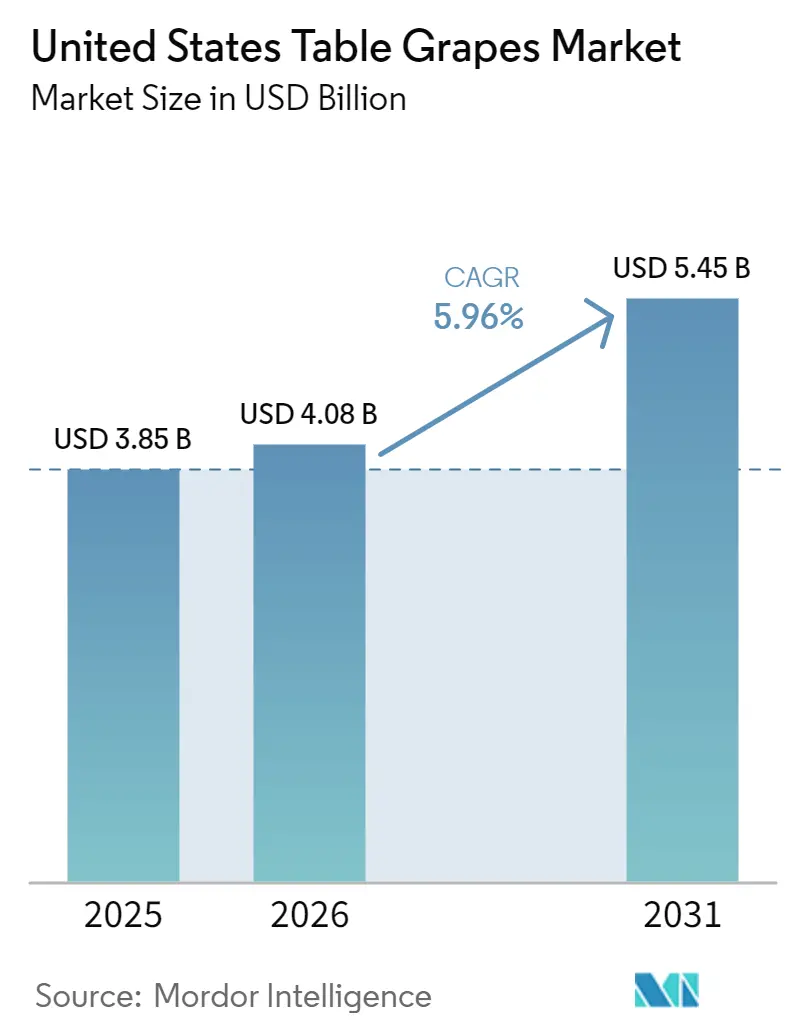
O mercado de uvas de mesa dos Estados Unidos foi avaliado em 3,85 bilhões de USD em 2025 e está previsto para crescer de 4,08 bilhões de USD em 2026 para 5,45 bilhões de USD até 2031, a um CAGR de 5,96% durante o período de previsão (2026 a 2031). O mercado está se beneficiando da crescente demanda dos consumidores por variedades premium sem sementes, impulsionada por uma preferência crescente por sabor superior, textura e ofertas com marca em detrimento das compras convencionais baseadas em cor. A disponibilidade do produto ao longo do ano está sendo fortalecida por meio da produção doméstica complementar e do crescente volume de importações, permitindo que os varejistas mantenham um fornecimento consistente ao longo das estações. Os participantes do mercado estão investindo cada vez mais em variedades de uva proprietárias, programas avançados de melhoramento genético e tecnologias de manuseio pós-colheita para melhorar a qualidade da fruta, a vida útil e a diferenciação do produto. Ao mesmo tempo, os produtores estão modernizando as operações dos vinhedos para lidar com restrições de mão de obra, escassez de água e eficiência de produção, enquanto transitam para cultivares de maior valor. Esses desenvolvimentos, juntamente com o consumo sustentado de frutas frescas e a inovação nos programas de melhoramento, produção e varejo, estão projetados para apoiar o crescimento do mercado a longo prazo e reforçar a posição dos Estados Unidos como um dos principais mercados de uvas de mesa do mundo.
Principais Conclusões do Relatório
- O mercado de uvas de mesa dos Estados Unidos é liderado pela Califórnia, com produção adicional no Arizona e no Texas. Variedades premium sem sementes, programas avançados de melhoramento genético e fornecimento doméstico e importado ao longo do ano apoiam o crescimento e a competitividade do mercado.
Nota: O tamanho do mercado e os números de previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e percepções mais recentes disponíveis em janeiro de 2026.
Tendências e Perspectivas do Mercado de Uvas de Mesa dos Estados Unidos
Análise de Impacto dos Fatores Impulsionadores*
| Fator Impulsionador | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Demanda Crescente por Variedades Sem Sementes e Premium | +2.0% | Nacional, mais forte nos canais de mercearia premium e de alta rotatividade de produtos hortifrutigranjeiros | Médio prazo (2 a 4 anos) |
| Varejistas Expandindo Programas de Uvas Proprietárias e com Marca | +1.3% | Nacional, com maior atração nos mercados metropolitanos costeiros e lojas de atacarejo | Médio prazo (2 a 4 anos) |
| A Sazonalidade das Importações Apoia a Disponibilidade nas Prateleiras ao Longo do Ano | +1.0% | Nacional, com maior valor durante a janela de fornecimento de novembro a maio | Longo prazo (≥ 4 anos) |
| Preferência do Consumidor por Frutas Frescas como Lanche | +0.9% | Nacional, em formatos de mercearia convencional e varejo orientado à conveniência | Longo prazo (≥ 4 anos) |
| Melhoria no Manuseio Pós-Colheita e no Alcance da Cadeia de Frio | +0.7% | Nacional, liderado pelas rotas de fornecimento da Califórnia, Peru e Chile | Longo prazo (≥ 4 anos) |
| Avanços no Melhoramento Genético Ampliam a Vida Útil e os Perfis de Sabor | +0.8% | Califórnia e principais corredores de origem do Hemisfério Sul | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Demanda Crescente por Variedades Sem Sementes e Premium
O mercado é impulsionado pela preferência dos consumidores por qualidade de consumo premium, levando produtores e varejistas a expandir as ofertas de uvas sem sementes e proprietárias. De acordo com um estudo da HortScience de 2025, os consumidores dos Estados Unidos estavam dispostos a pagar 3,59 USD a mais por libra por uvas sem sementes do que por uvas com sementes, refletindo uma forte preferência por variedades premium que oferecem maior conveniência e qualidade. Essa tendência está impulsionando investimentos em programas de melhoramento genético e na renovação de vinhedos em direção a cultivares de maior valor com sabor, textura, vida útil e diferenciação no varejo aprimorados. Como resultado, as variedades premium sem sementes continuam a apoiar a realização de valor e o crescimento a longo prazo em todo o mercado de uvas de mesa dos Estados Unidos.
Varejistas Expandindo Programas de Uvas Proprietários e com Marca
A comercialização no varejo está se tornando um importante fator de crescimento no mercado de uvas de mesa dos Estados Unidos, à medida que os varejistas priorizam variedades proprietárias e com marca para fortalecer a fidelidade do consumidor e diferenciar os sortimentos de produtos hortifrutigranjeiros. De acordo com a Comissão de Uvas de Mesa da Califórnia (2026), sua campanha de marketing global para a temporada de 2026 tem como alvo os Estados Unidos e 22 mercados de exportação, apoiando as promoções dos varejistas por meio de campanhas digitais, aplicativos para compradores, receitas, mensagens de saúde e merchandising nas lojas[1]. Essas iniciativas reforçam o posicionamento de variedades premium, incentivam compras repetidas e aumentam a demanda por genética licenciada e frutas de qualidade consistentemente elevada, beneficiando produtores com fortes parcerias no varejo e programas com marca.
A Sazonalidade das Importações Apoia a Disponibilidade nas Prateleiras ao Longo do Ano
As estações de importação complementares ajudam a garantir disponibilidade consistente no varejo além da janela de colheita doméstica. De acordo com o relatório de 2025 do Serviço Agrícola Estrangeiro do Departamento de Agricultura dos Estados Unidos (USDA FAS), as importações de uvas de mesa dos Estados Unidos estavam previstas para atingir 915.000 toneladas métricas em 2025/26, superando o recorde anterior e destacando a crescente importância das uvas importadas na manutenção de um fornecimento ao longo do ano[2]. Os embarques consistentes de grandes fornecedores como Peru e Chile apoiam a disponibilidade nas prateleiras, o planejamento de estoque dos varejistas, a qualidade do produto e o acesso dos consumidores a uvas frescas ao longo do ano.
Preferência do Consumidor por Frutas Frescas para Consumo como Lanche
O mercado está se beneficiando da crescente demanda dos consumidores por lanches frescos saudáveis, convenientes e prontos para consumo. De acordo com o Serviço de Pesquisa Econômica do Departamento de Agricultura dos Estados Unidos (USDA ERS) de 2025, a disponibilidade per capita de uvas frescas atingiu 9,5 libras (aproximadamente 4,31 kg) no ano de comercialização 2024/25, refletindo a demanda sustentada dos consumidores por uvas frescas nas dietas cotidianas. A preferência crescente por frutas sem sementes, saborosas e de fácil consumo continua a encorajar varejistas e produtores a expandir suas ofertas de uvas premium. Essa mudança apoia o posicionamento de produtos de maior valor, fortalece as compras recorrentes e reforça o crescimento a longo prazo em todo o mercado de uvas de mesa dos Estados Unidos.
Análise de Impacto dos Fatores Restritivos*
| Fator Restritivo | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Aumento dos Custos de Mão de Obra e de Conformidade na Produção da Califórnia | -1.5% | Califórnia, especialmente o Vale de Coachella e o Vale de San Joaquin | Curto prazo (≤ 2 anos) |
| Estresse Hídrico e Contração de Área nas Principais Regiões Produtoras | -1.0% | Vale de San Joaquin e distritos desérticos do sul da Califórnia | Longo prazo (≥ 4 anos) |
| A Concorrência das Importações Pressiona os Preços Domésticos | -0.7% | Nacional, com menor pressão sobre frutas premium altamente diferenciadas | Médio prazo (2 a 4 anos) |
| A Rotatividade de Variedades Aumenta os Custos de Renovação dos Vinhedos | -0.5% | Califórnia, especialmente nas áreas que estão migrando de cultivares tradicionais para proprietários | Médio prazo (2 a 4 anos) |
| Fonte: Mordor Intelligence | |||
Aumento dos Custos de Mão de Obra e Conformidade na Produção da Califórnia
O mercado de uvas de mesa dos Estados Unidos enfrenta pressões de custo crescentes à medida que os produtores da Califórnia lidam com o aumento dos custos de mão de obra e requisitos regulatórios mais rígidos para uvas colhidas manualmente. De acordo com o Departamento de Trabalho dos Estados Unidos, a Taxa de Salário de Efeito Adverso (AEWR) do programa H-2A da Califórnia era de 19,97 USD por hora em 2025, entre as mais altas taxas estaduais dos Estados Unidos. Além dos salários mais elevados, os produtores devem arcar com os custos obrigatórios de moradia, transporte, recrutamento e relacionados a vistos para trabalhadores H-2A, aumentando substancialmente as despesas de produção[3]. Esses custos crescentes de mão de obra e conformidade reduzem as margens de lucro, desestimulam novos investimentos em vinhedos e limitam o potencial de crescimento do mercado.
Estresse Hídrico e Contração de Área nas Principais Regiões Produtoras
A disponibilidade de água continua sendo uma restrição significativa de longo prazo para a produção comercial de uvas de mesa. A Califórnia, o principal estado produtor de uvas de mesa, depende fortemente de irrigação confiável para as operações dos vinhedos. De acordo com o relatório de 2026 do Serviço Nacional de Estatísticas Agrícolas (NASS) do Departamento de Agricultura dos Estados Unidos (USDA), a área total de uvas do tipo de mesa na Califórnia diminuiu de 125.000 acres em 2023 para 118.000 acres em 2025. Reduções contínuas na área de vinhedos podem limitar a capacidade de produção doméstica ao longo do tempo, embora melhorias no rendimento, substituição varietal e importações possam compensar parcialmente o impacto no fornecimento geral de uvas frescas dos Estados Unidos.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise Geográfica
A Califórnia respondeu por quase toda a produção comercial doméstica, tornando-se a principal região produtora de uvas de mesa do país. A produção começa no Vale de Coachella antes de se deslocar para o Vale de San Joaquin, proporcionando uma colheita doméstica contínua até o final do outono. De acordo com o Serviço Nacional de Estatísticas Agrícolas do Departamento de Agricultura dos Estados Unidos (USDA NASS) de 2025, a Califórnia produziu 93,2 milhões de caixas de 19 libras de uvas de mesa em 2024, refletindo melhora nos rendimentos após perturbações relacionadas ao clima na temporada anterior. Essa concentração geográfica fortalece o fornecimento doméstico, mas também aumenta a exposição a riscos de produção regionais relacionados ao clima, à mão de obra e à água.
A base de produção da Califórnia continua a evoluir à medida que os produtores substituem gradualmente os vinhedos mais antigos por cultivares proprietários premium que oferecem maior demanda no varejo e potencial de exportação. As decisões de renovação dos vinhedos dependem cada vez mais da disponibilidade de irrigação, da economia de produção e da lucratividade a longo prazo, em vez de apenas da expansão de área. Os programas de melhoramento genético aceleraram a adoção de variedades sem sementes com vida útil, sabor e aparência aprimorados, ajudando os produtores a permanecerem competitivos nos canais domésticos e de exportação. Essa transição varietal contínua melhora a qualidade do produto enquanto remodela os padrões de produção nas principais regiões produtoras de uva do estado.
As frutas importadas complementam a produção doméstica mantendo a disponibilidade no varejo ao longo do ano após o término da colheita da Califórnia. De acordo com o Observatório de Complexidade Econômica (OEC) de 2025, os Estados Unidos importaram uvas frescas no valor de 2,6 bilhões de USD em 2025, refletindo o papel significativo dos fornecedores externos na manutenção da continuidade do mercado. Peru e Chile permanecem os principais fornecedores sazonais devido à sua eficiente logística de cadeia de frio e calendários de colheita favoráveis, enquanto Canadá, México e Japão continuam a ser os principais destinos de exportação para as uvas produzidas domesticamente.
Cenário Competitivo
A concorrência se concentra cada vez mais em genética proprietária, variedades licenciadas e programas de melhoramento genético de longo prazo, em vez de apenas na propriedade de vinhedos. Os principais participantes, incluindo Sun World International, LLC, BLOOM FRESH International e Grapa Global LLC, continuam expandindo portfólios de uvas sem sementes premium por meio de acordos de licenciamento exclusivos que fortalecem a diferenciação dos varejistas e a preferência dos consumidores. A proteção da propriedade intelectual tornou-se uma fonte cada vez mais importante de vantagem competitiva, pois os cultivares com marca comandam preços premium enquanto limitam a produção comercial não autorizada. Como resultado, a inovação no melhoramento genético continua a remodelar o posicionamento competitivo em toda a cadeia de valor das uvas frescas.
A concorrência entre produtores-expedidores depende cada vez mais da excelência operacional em vez de apenas da escala de produção. Os fornecedores estão investindo em manuseio pós-colheita avançado, resfriamento rápido, rastreabilidade digital e sistemas de garantia de qualidade para atender às especificações dos varejistas e estender a vida útil do produto. Uma maior ênfase na conformidade com a segurança alimentar, na visibilidade do estoque e na eficiência da cadeia de frio fortaleceu a confiabilidade da cadeia de suprimentos enquanto reduziu as perdas de produtos durante o armazenamento e o transporte. Melhorias nas tecnologias de embalagem e no monitoramento de condições também ajudam a preservar a qualidade da fruta ao longo da distribuição doméstica e da logística de exportação, permitindo que os fornecedores compitam por meio de desempenho consistente do produto e disponibilidade sazonal confiável.
As parcerias estratégicas estão se tornando cada vez mais importantes para expandir programas de uvas premium e fortalecer redes de fornecimento com marca. De acordo com o FreshFruitPortal (fevereiro de 2026), a Fresh Farms fez parceria com a Sun World International para produzir, embalar e comercializar as variedades de uvas de mesa proprietárias da Sun World em operações nos Estados Unidos e regiões próximas. A colaboração amplia o acesso a cultivares licenciados premium enquanto melhora a continuidade do fornecimento ao longo do ano para os varejistas da América do Norte. Tais parcerias reforçam a comercialização de variedades proprietárias e fortalecem a diferenciação competitiva por meio de programas de uvas com marca e redes de produção coordenadas.
Desenvolvimentos Recentes do Setor
- Fevereiro de 2026: A Fresh Farms fez parceria com a Sun World International para produzir, embalar e comercializar as variedades proprietárias de uvas de mesa da Sun World no México, nos Estados Unidos e na América do Sul. A parceria visa fortalecer os programas de uvas com marca, a continuidade do fornecimento ao longo do ano e a disponibilidade de variedades premium para os varejistas norte-americanos.
- Janeiro de 2026: A Sun World International expandiu sua rede global de comercializadores adicionando 10 novos licenciados e autorizou a Sun Pacific Shippers, L.P. como importadora norte-americana para fortalecer a distribuição de suas variedades proprietárias de uvas de mesa.
- Julho de 2025: As famílias Karniel e Giumarra combinaram formalmente suas atividades de melhoramento e comercialização de uvas de mesa sob a Grapa Global LLC. A nova entidade consolidou os programas ARRA e Early Sweet para melhorar a eficiência operacional e acelerar o melhoramento, o licenciamento e a comercialização global de variedades proprietárias de uvas de mesa. Com sede na Califórnia, o negócio tem relevância direta para o mercado de uvas de mesa dos Estados Unidos por meio de suas atividades de melhoramento, licenciamento, suporte a produtores e comerciais.
Escopo do Relatório do Mercado de Uvas de Mesa dos Estados Unidos
Uvas de mesa são uvas cultivadas especificamente para consumo de fruta fresca, distintas das uvas cultivadas para produção de vinho, suco, geleia, compota ou passas.
O relatório do mercado de uvas de mesa dos Estados Unidos inclui análise de produção (volume, área colhida e rendimento), análise de consumo (valor e volume), análise de importação (valor e volume), análise de exportação (valor e volume), análise e previsão de tendências de preços no atacado, estrutura regulatória, logística e infraestrutura e análise de sazonalidade. As previsões de mercado são fornecidas em termos de valor (USD) e volume (toneladas métricas).
| Volume de Produção |
| Área Colhida e Rendimento |
| Análise do Mercado de Importação | Valor e Volume de Importação |
| Principais Mercados Fornecedores | |
| Análise do Mercado de Exportação | Valor e Volume de Exportação |
| Principais Mercados de Destino |
| Análise de Produção | Volume de Produção | |
| Área Colhida e Rendimento | ||
| Análise de Comércio (Valor e Volume) | Análise do Mercado de Importação | Valor e Volume de Importação |
| Principais Mercados Fornecedores | ||
| Análise do Mercado de Exportação | Valor e Volume de Exportação | |
| Principais Mercados de Destino | ||
Principais Perguntas Respondidas no Relatório
Qual é o tamanho do mercado de uvas de mesa dos Estados Unidos em 2026?
O tamanho do mercado de uvas de mesa dos Estados Unidos é de USD 4,08 bilhões em 2026.
Quais são os principais fatores que impulsionam o mercado de uvas de mesa dos Estados Unidos?
O mercado é impulsionado pela demanda por variedades premium sem sementes, disponibilidade ao longo do ano por meio de importações, preferência dos consumidores por frutas frescas e avanços no manuseio pós-colheita e no melhoramento genético.
Quais são os maiores riscos para produtores e distribuidores?
Os principais riscos são o aumento dos custos de mão de obra, o estresse hídrico, a contração de área e a pressão de preços proveniente de importações em melhores condições.
Como a concorrência está mudando entre as principais empresas de uvas?
A concorrência está se deslocando para o controle de genética proprietária, redes de licenciamento, programas com marca e capacidades mais fortes de pós-colheita e rastreabilidade, em vez de apenas área cultivada.