
Marktgröße und Marktanteil für Tafeltrauben in den Vereinigten Staaten
Marktanalyse für Tafeltrauben in den Vereinigten Staaten von Mordor Intelligence
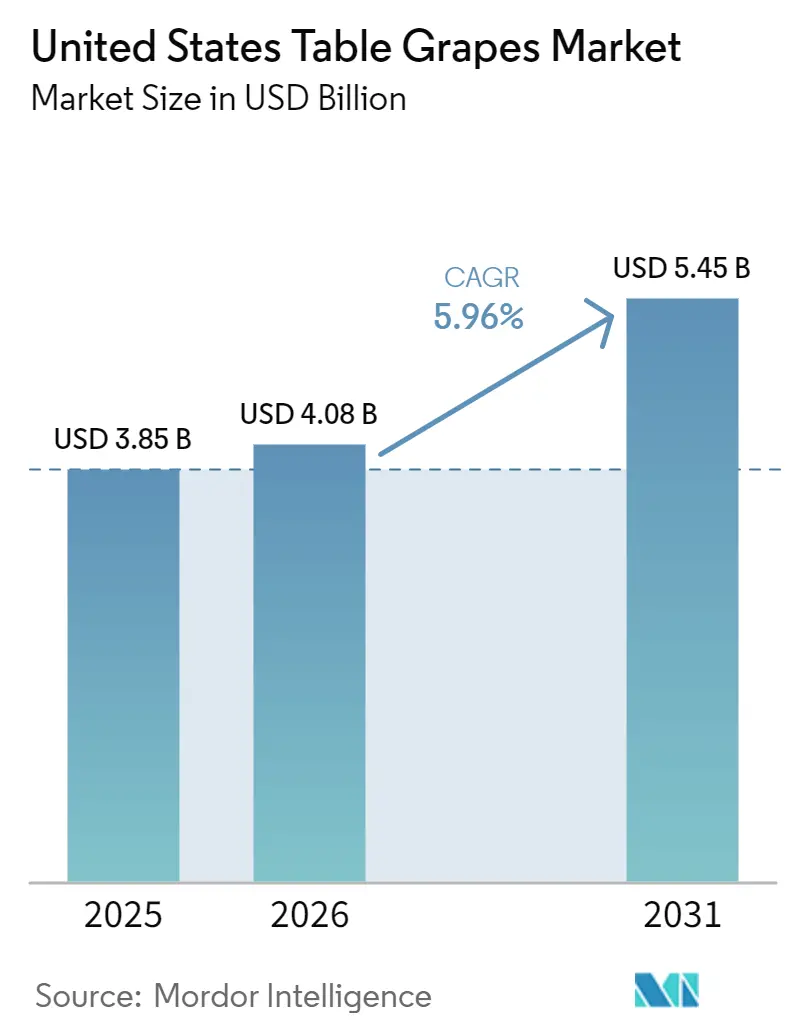
Der Markt für Tafeltrauben in den Vereinigten Staaten wurde im Jahr 2025 auf 3,85 Milliarden USD geschätzt und soll von 4,08 Milliarden USD im Jahr 2026 auf 5,45 Milliarden USD bis 2031 wachsen, bei einer CAGR von 5,96 % während des Prognosezeitraums (2026 bis 2031). Der Markt profitiert von der steigenden Verbrauchernachfrage nach hochwertigen kernlosen Sorten, angetrieben durch eine wachsende Präferenz für überlegenen Geschmack, Textur und Markenangebote gegenüber dem herkömmlichen farbbasierten Einkauf. Die ganzjährige Produktverfügbarkeit wird durch ergänzende inländische Produktion und wachsende Importmengen gestärkt, sodass der Einzelhandel eine konsistente Versorgung über alle Jahreszeiten hinweg aufrechterhalten kann. Marktteilnehmer investieren zunehmend in proprietäre Traubensorten, fortschrittliche Züchtungsprogramme und Technologien zur Nacherntebehandlung, um Fruchtqualität, Haltbarkeit und Produktdifferenzierung zu verbessern. Gleichzeitig modernisieren Anbauer ihre Weinbergbetriebe, um Arbeitskräftemangel, Wasserknappheit und Produktionseffizienz zu begegnen, während sie auf höherwertige Kultivare umstellen. Diese Entwicklungen, zusammen mit einem anhaltenden Frischobstkonsum und Innovationen in den Bereichen Züchtung, Produktion und Einzelhandelsprogramme, sollen das langfristige Marktwachstum unterstützen und die Position der Vereinigten Staaten als einen der weltweit führenden Tafeltraubenmärkte festigen.
Wichtigste Erkenntnisse des Berichts
- Der Markt für Tafeltrauben in den Vereinigten Staaten wird von Kalifornien angeführt, mit zusätzlicher Produktion in Arizona und Texas. Hochwertige kernlose Sorten, fortschrittliche Züchtungsprogramme sowie eine ganzjährige inländische und importierte Versorgung unterstützen das Marktwachstum und die Wettbewerbsfähigkeit.
Hinweis: Die Marktgröße und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzungsrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen vom Januar 2026 aktualisiert.
Trends und Erkenntnisse im Markt für Tafeltrauben in den Vereinigten Staaten
Analyse der Auswirkungen von Treibern*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Steigende Nachfrage nach kernlosen und hochwertigen Sorten | +2.0% | National, am stärksten in Premium-Lebensmittelgeschäften und umsatzstarken Frischwarenkanälen | Mittelfristig (2–4 Jahre) |
| Einzelhändler erweitern proprietäre und Marken-Traubenprogramme | +1.3% | National, mit stärkerem Zug in Küstenmetropolen und Club-Stores | Mittelfristig (2–4 Jahre) |
| Importsaisonalität unterstützt die ganzjährige Regalverfügbarkeit | +1.0% | National, mit dem stärksten Wert im Versorgungsfenster von November bis Mai | Langfristig (≥ 4 Jahre) |
| Verbraucherpräferenz für snackfähiges Frischobst | +0.9% | National, in allen gängigen Lebensmittelgeschäften und convenience-orientierten Einzelhandelsformaten | Langfristig (≥ 4 Jahre) |
| Verbesserte Nacherntebehandlung und Reichweite der Kühlkette | +0.7% | National, angeführt von Versorgungsrouten aus Kalifornien, Peru und Chile | Langfristig (≥ 4 Jahre) |
| Züchtungsfortschritte verlängern Haltbarkeit und Geschmacksprofile | +0.8% | Kalifornien und wichtige Versorgungskorridore der südlichen Hemisphäre | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Steigende Nachfrage nach kernlosen und hochwertigen Sorten
Der Markt wird durch die Verbraucherpräferenz für hochwertige Essqualität angetrieben, was Anbauer und Einzelhändler dazu veranlasst, kernlose und proprietäre Traubenangebote auszubauen. Laut einer HortScience-Studie aus dem Jahr 2025 waren Verbraucher in den Vereinigten Staaten bereit, 3,59 USD mehr pro Pfund für kernlose Trauben als für Trauben mit Kernen zu zahlen, was eine starke Präferenz für hochwertige Sorten widerspiegelt, die mehr Komfort und Qualität bieten. Dieser Trend treibt Investitionen in Züchtungsprogramme und die Weinbergsanierung hin zu höherwertigen Kultivaren mit verbessertem Geschmack, Textur, Haltbarkeit und Einzelhandelsdifferenzierung an. Infolgedessen unterstützen hochwertige kernlose Sorten weiterhin die Wertrealisierung und das langfristige Wachstum im Markt für Tafeltrauben in den Vereinigten Staaten.
Einzelhändler, die proprietäre und Marken-Traubenprogramme ausbauen
Das Einzelhandels-Merchandising entwickelt sich zu einem wichtigen Wachstumstreiber im Markt für Tafeltrauben in den Vereinigten Staaten, da Einzelhändler proprietäre und Markensorten priorisieren, um die Verbraucherbindung zu stärken und das Frischwarensortiment zu differenzieren. Laut der California Table Grape Commission (2026) zielt ihre globale Marketingkampagne für die Saison 2026 auf die Vereinigten Staaten und 22 Exportmärkte ab und unterstützt Einzelhändlerpromotionen durch digitale Kampagnen, Einkäufer-Apps, Rezepte, Gesundheitsbotschaften und In-Store-Merchandising[1]. Diese Initiativen stärken die Positionierung hochwertiger Sorten, fördern Wiederholungskäufe und steigern die Nachfrage nach lizenzierten Genetiken und gleichbleibend hochwertigem Obst, was Anbauern mit starken Einzelhandelspartnerschaften und Markenprogrammen zugutekommt.
Importsaisonalität unterstützt die ganzjährige Regalverfügbarkeit
Ergänzende Importsaisons tragen dazu bei, eine konsistente Regalverfügbarkeit über das inländische Erntezeitfenster hinaus zu gewährleisten. Laut dem Bericht 2025 des Ausländischen Landwirtschaftsdienstes des Landwirtschaftsministeriums der Vereinigten Staaten (USDA FAS) wurde prognostiziert, dass die Tafeltraubenimporte der Vereinigten Staaten im Jahr 2025/26 915.000 Tonnen erreichen würden, womit der bisherige Rekord übertroffen und die wachsende Bedeutung importierter Trauben für die Aufrechterhaltung einer ganzjährigen Versorgung unterstrichen wird[2]. Konsistente Lieferungen von wichtigen Lieferanten wie Peru und Chile unterstützen die Regalverfügbarkeit, die Bestandsplanung des Einzelhandels, die Produktqualität und den ganzjährigen Verbraucherzugang zu frischen Trauben.
Verbraucherpräferenz für snackfähiges Frischobst
Der Markt profitiert von der steigenden Verbrauchernachfrage nach gesunden, praktischen und verzehrfertigen Frischsnacks. Laut dem Wirtschaftsforschungsdienst des Landwirtschaftsministeriums der Vereinigten Staaten (USDA ERS) 2025 erreichte die Pro-Kopf-Verfügbarkeit von frischen Trauben im Vermarktungsjahr 2024/25 9,5 Pfund (ca. 4,31 kg), was die anhaltende Verbrauchernachfrage nach frischen Trauben in der täglichen Ernährung widerspiegelt. Die wachsende Präferenz für kernlose, aromatische und leicht zu verzehrende Früchte ermutigt Einzelhändler und Anbauer weiterhin, ihr hochwertiges Traubenangebot auszubauen. Dieser Wandel unterstützt eine höherwertige Produktpositionierung, stärkt Wiederholungskäufe und festigt das langfristige Wachstum im Markt für Tafeltrauben in den Vereinigten Staaten.
Analyse der Auswirkungen von Hemmnissen*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Steigende Arbeits- und Compliance-Kosten in der kalifornischen Produktion | -1.5% | Kalifornien, insbesondere das Coachella Valley und das San Joaquin Valley | Kurzfristig (≤ 2 Jahre) |
| Wasserstress und Flächenrückgang in wichtigen Anbaugebieten | -1.0% | San Joaquin Valley und südkalifornische Wüstendistrikte | Langfristig (≥ 4 Jahre) |
| Importwettbewerb belastet die inländische Preisgestaltung | -0.7% | National, mit geringerem Druck auf stark differenziertes Premiumobst | Mittelfristig (2–4 Jahre) |
| Sortenwechsel erhöht die Kosten für die Weinbergsanierung | -0.5% | Kalifornien, insbesondere in Gebieten, die von traditionellen auf proprietäre Kultivare umstellen | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Steigende Arbeits- und Compliance-Kosten in der kalifornischen Produktion
Der Markt für Tafeltrauben in den Vereinigten Staaten sieht sich zunehmendem Kostendruck ausgesetzt, da kalifornische Produzenten mit steigenden Arbeitskosten und strengeren regulatorischen Anforderungen für handgeerntete Trauben konfrontiert sind. Laut dem Arbeitsministerium der Vereinigten Staaten betrug der H-2A-AEWR in Kalifornien im Jahr 2025 19,97 USD pro Stunde und gehörte damit zu den höchsten staatlichen Sätzen in den Vereinigten Staaten. Zusätzlich zu höheren Löhnen müssen Anbauer obligatorische Unterkunfts-, Transport-, Rekrutierungs- und visabezogene Kosten für H-2A-Arbeitskräfte tragen, was die Produktionskosten erheblich erhöht[3]. Diese eskalierenden Arbeits- und Compliance-Kosten verringern die Gewinnmargen, entmutigen neue Weinberginvestitionen und begrenzen das Wachstumspotenzial des Marktes.
Wasserknappheit und Flächenrückgang in wichtigen Anbaugebieten
Die Wasserverfügbarkeit bleibt ein bedeutendes langfristiges Hemmnis für die kommerzielle Tafeltraubenproduktion. Kalifornien, der wichtigste Tafeltrauben produzierende Bundesstaat, ist für den Weinbergsbetrieb stark auf zuverlässige Bewässerung angewiesen. Laut dem Bericht des Nationalen Agrarstatistikdienstes (NASS) des Landwirtschaftsministeriums der Vereinigten Staaten (USDA) aus dem Jahr 2026 sank die gesamte Tafeltrauben-Anbaufläche in Kalifornien von 125.000 Acres im Jahr 2023 auf 118.000 Acres im Jahr 2025. Anhaltende Rückgänge der Weinbergsfläche könnten die inländische Produktionskapazität im Laufe der Zeit begrenzen, obwohl Ertragssteigerungen, Sortenwechsel und Importe die Auswirkungen auf das gesamte Frischtraubenangebot der Vereinigten Staaten teilweise ausgleichen könnten.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Geografische Analyse
Kalifornien war für nahezu die gesamte inländische kommerzielle Produktion verantwortlich und ist damit die wichtigste Tafeltrauben-Anbauregion des Landes. Die Produktion beginnt im Coachella Valley, bevor sie in das San Joaquin Valley verlagert wird, was eine kontinuierliche inländische Ernte bis in den Spätherbst ermöglicht. Laut dem Nationalen Statistikdienst für Landwirtschaft des Landwirtschaftsministeriums der Vereinigten Staaten (USDA NASS) 2025 produzierte Kalifornien im Jahr 2024 93,2 Millionen 19-Pfund-Kisten Tafeltrauben, was verbesserte Erträge nach wetterbedingten Störungen in der Vorsaison widerspiegelt. Diese geografische Konzentration stärkt die inländische Versorgung, erhöht jedoch auch die Anfälligkeit gegenüber regionalen Wetter-, Arbeits- und wasserbezogenen Produktionsrisiken.
Die Produktionsbasis Kaliforniens entwickelt sich weiter, da Anbauer ltere Weinberge schrittweise durch hochwertige proprietäre Kultivare ersetzen, die eine stärkere Einzelhandelsnachfrage und ein höheres Exportpotenzial bieten. Entscheidungen zur Weinbergsanierung hängen zunehmend von der Bewässerungsverfügbarkeit, der Produktionswirtschaft und der langfristigen Rentabilität ab und nicht allein von der Flächenausweitung. Züchtungsprogramme haben die Einführung kernloser Sorten mit verbesserter Haltbarkeit, Geschmack und Erscheinungsbild beschleunigt und helfen Anbauern, in inländischen und Exportkanälen wettbewerbsfähig zu bleiben. Dieser fortlaufende Sortenwechsel verbessert die Produktqualität und gestaltet gleichzeitig die Produktionsmuster in den wichtigsten Weinbauregionen des Bundesstaates um.
Importiertes Obst ergänzt die inländische Produktion, indem es die ganzjährige Regalverfügbarkeit nach dem Ende der kalifornischen Ernte aufrechterhält. Laut dem Observatorium für wirtschaftliche Komplexität (OEC) 2025 importierten die Vereinigten Staaten im Jahr 2025 frische Trauben im Wert von 2,6 Milliarden USD, was die bedeutende Rolle ausländischer Lieferanten bei der Aufrechterhaltung der Marktkontinuität widerspiegelt. Peru und Chile bleiben aufgrund ihrer effizienten Kühlkettenlogistik und günstigen Ertekalender die dominierenden saisonalen Lieferanten, während Kanada, Mexiko und Japan weiterhin als führende Exportziele für inländisch produzierte Trauben dienen.
Wettbewerbslandschaft
Der Wettbewerb konzentriert sich zunehmend auf proprietäre Genetik, lizenzierte Sorten und langfristige Züchtungsprogramme und nicht allein auf den Weinbergbesitz. Wichtige Akteure, darunter Sun World International, LLC, BLOOM FRESH International und Grapa Global LLC, erweitern weiterhin ihre hochwertigen kernlosen Traubenportfolios durch exklusive Lizenzvereinbarungen, die die Einzelhandelsdifferenzierung und die Verbraucherpräferenz stärken. Der Schutz des geistigen Eigentums ist zu einer immer wichtigeren Quelle von Wettbewerbsvorteilen geworden, da Markenkultivar Premiumpreise erzielen und gleichzeitig die unbefugte kommerzielle Produktion einschränken. Infolgedessen gestaltet die Züchtungsinnovation die Wettbewerbspositionierung in der gesamten Wertschöpfungskette für frische Trauben weiter um.
Der Wettbewerb unter Anbauer-Versendern hängt zunehmend von operativer Exzellenz und nicht allein von der Produktionsgröße ab. Lieferanten investieren in fortschrittliche Nacherntebehandlung, schnelle Kühlung, digitale Rückverfolgbarkeit und Qualitätssicherungssysteme, um die Anforderungen des Einzelhandels zu erfüllen und die Produkthaltbarkeit zu verlängern. Eine stärkere Betonung der Lebensmittelsicherheits-Compliance, der Bestandstransparenz und der Kühlketteneffizienz hat die Zuverlässigkeit der Lieferkette gestärkt und gleichzeitig Produktverluste während Lagerung und Transport reduziert. Verbesserungen bei Verpackungstechnologien und der Zustandsüberwachung tragen ebenfalls dazu bei, die Fruchtqualität während der inländischen Distribution und der Exportlogistik zu erhalten, sodass Lieferanten durch konsistente Produktleistung und zuverlässige saisonale Verfügbarkeit konkurrieren können.
Strategische Partnerschaften werden für die Ausweitung hochwertiger Traubenprogramme und die Stärkung von Marken-Versorgungsnetzwerken immer wichtiger. Laut FreshFruitPortal (Februar 2026) ist Fresh Farms eine Partnerschaft mit Sun World International eingegangen, um die proprietären Tafeltraubensorten von Sun World in Betrieben in den Vereinigten Staaten und angrenzenden Regionen zu produzieren, zu verpacken und zu vermarkten. Die Zusammenarbeit erweitert den Zugang zu hochwertigen lizenzierten Kultivaren und verbessert gleichzeitig die ganzjährige Versorgungskontinuität für nordamerikanische Einzelhändler. Solche Partnerschaften stärken die Kommerzialisierung proprietärer Sorten und festigen die Wettbewerbsdifferenzierung durch Marken-Traubenprogramme und koordinierte Produktionsnetzwerke.
Jüngste Branchenentwicklungen
- Februar 2026: Fresh Farms schloss eine Partnerschaft mit Sun World International, um die proprietären Tafeltraubensorten von Sun World in Mexiko, den Vereinigten Staaten und Südamerika zu produzieren, zu verpacken und zu vermarkten. Die Partnerschaft zielt darauf ab, Marken-Traubenprogramme, die ganzjährige Versorgungskontinuität und die Verfügbarkeit hochwertiger Sorten für nordamerikanische Einzelhändler zu stärken.
- Januar 2026: Sun World International erweiterte sein globales Vermarkternetzwerk durch die Aufnahme von 10 neuen Lizenznehmern und autorisierte Sun Pacific Shippers, L.P. als nordamerikanischen Importeur, um den Vertrieb seiner proprietären Tafeltraubensorten zu stärken.
- Juli 2025: Die Familien Karniel und Giumarra haben ihre Tafeltrauben-Züchtungs- und Kommerzialisierungsaktivitäten offiziell unter Grapa Global LLC zusammengeführt. Das neue Unternehmen konsolidierte die ARRA- und Early Sweet-Programme, um die betriebliche Effizienz zu verbessern und die Züchtung, Lizenzierung und globale Kommerzialisierung proprietärer Tafeltraubensorten zu beschleunigen. Mit Hauptsitz in Kalifornien ist das Unternehmen durch seine Züchtungs-, Lizenzierungs-, Anbauer-Support- und Handelsaktivitäten direkt für den Markt für Tafeltrauben in den Vereinigten Staaten relevant.
Berichtsumfang für den Markt für Tafeltrauben in den Vereinigten Staaten
Tafeltrauben sind Trauben, die speziell für den Frischverzehr angebaut werden und sich von Trauben unterscheiden, die für die Wein-, Saft-, Gelee-, Marmeladen- oder Rosinenproduktion kultiviert werden.
Der Bericht über den Markt für Tafeltrauben in den Vereinigten Staaten umfasst eine Produktionsanalyse (Volumen, Erntefläche und Ertrag), eine Verbrauchsanalyse (Wert und Volumen), eine Importanalyse (Wert und Volumen), eine Exportanalyse (Wert und Volumen), eine Analyse und Prognose der Großhandelspreise, den regulatorischen Rahmen, Logistik und Infrastruktur sowie eine Saisonalitätsanalyse. Die Marktprognosen werden in Wert (USD) und Volumen (Metrische Tonnen) angegeben.
| Produktionsvolumen |
| Erntefläche und Ertrag |
| Importmarktanalyse | Importwert und -volumen |
| Wichtigste Liefermärkte | |
| Exportmarktanalyse | Exportwert und -volumen |
| Wichtigste Zielmärkte |
| Produktionsanalyse | Produktionsvolumen | |
| Erntefläche und Ertrag | ||
| Handelsanalyse (Wert und Volumen) | Importmarktanalyse | Importwert und -volumen |
| Wichtigste Liefermärkte | ||
| Exportmarktanalyse | Exportwert und -volumen | |
| Wichtigste Zielmärkte | ||
Im Bericht beantwortete Schlüsselfragen
Wie groß ist der Markt für Tafeltrauben in den Vereinigten Staaten im Jahr 2026?
Die Marktgröße für Tafeltrauben in den Vereinigten Staaten beläuft sich im Jahr 2026 auf 4,08 Milliarden USD.
Was sind die wichtigsten Faktoren, die den Markt für Tafeltrauben in den Vereinigten Staaten antreiben?
Der Markt wird durch die Nachfrage nach hochwertigen kernlosen Sorten, die ganzjährige Verfügbarkeit durch Importe, die Verbraucherpräferenz für Frischobst sowie Fortschritte bei der Nacherntebehandlung und Züchtung angetrieben.
Was sind die größten Risiken für Anbauer und Versender?
Die Hauptrisiken sind steigende Arbeitskosten, Wasserknappheit, Flächenrückgang und Preisdruck durch besser konditionierte Importe.
Wie verändert sich der Wettbewerb unter den führenden Traubenunternehmen?
Der Wettbewerb verlagert sich hin zur Kontrolle proprietärer Genetiken, Lizenznetzwerke, Markenprogramme sowie stärkerer Nacherntebehandlungs- und Rückverfolgbarkeitsfähigkeiten und nicht allein auf die Anbaufläche.