
米国テーブルグレープ市場規模とシェア
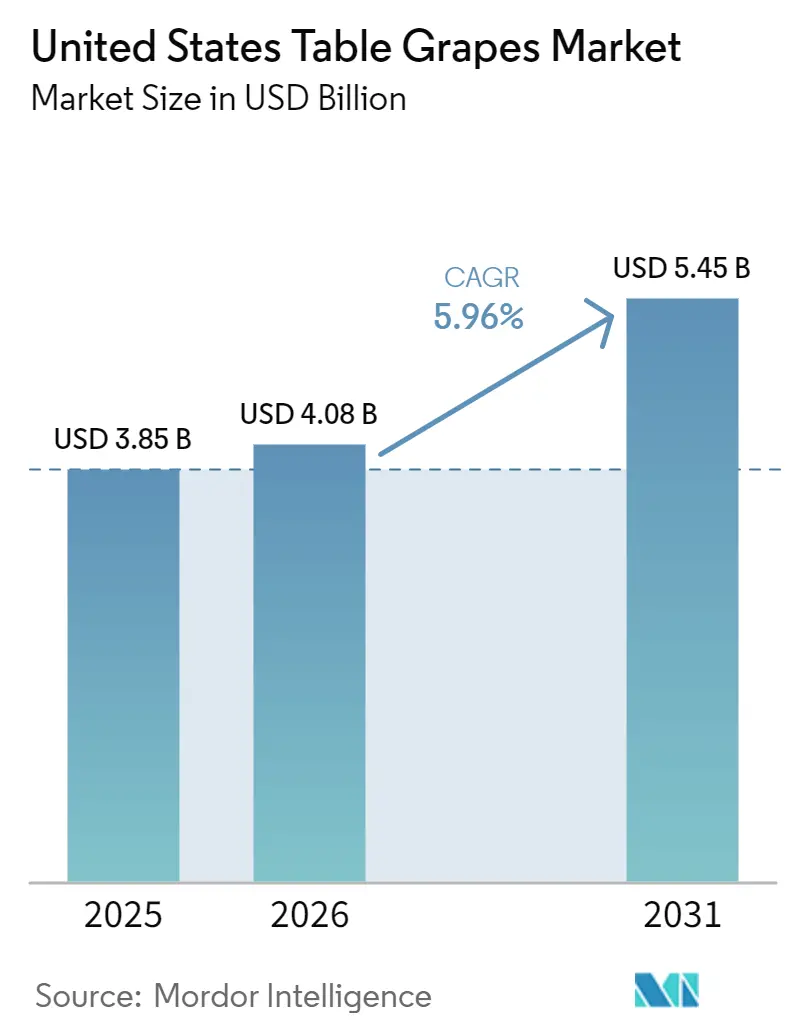
Mordor Intelligenceによる米国テーブルグレープ市場分析
米国テーブルグレープ市場は2025年に38.5億米ドルと評価され、2026年から2031年の予測期間中に年平均成長率(CAGR)5.96%で、2026年の40.8億米ドルから2031年には54.5億米ドルへと成長すると予測されています。市場は、従来の色に基づく購買から優れた風味、食感、ブランド品への嗜好の高りに牽引され、プレミアム種なし品種に対する消費者需要の増加から恩恵を受けています。国内生産の補完と輸入量の増加により、年間を通じた製品供給が強化され、小売業者は季節を問わず安定した供給を維持できるようになっています。市場参加者は、果実の品質、貯蔵寿命、製品差別化を向上させるため、独自のブドウ品種、先進的な育種プログラム、収穫後処理技術への投資を積極的に拡大しています。同時に、生産者は労働力不足、水不足、生産効率の課題に対応しながら、より高付加価値の品種への移行を進めるべく、ブドウ園の近代化を推進しています。これらの動向は、生鮮果実消費の持続と育種・生産・小売プログラム全体にわたるイノベーションとともに、長期的な市場成長を支え、米国が世界有数のテーブルグレープ市場としての地位を強化することが見込まれています。
レポートの主要ポイント
- 米国テーブルグレープ市場はカリフォルニア州が主導しており、アリゾナ州およびテキサス州でも生産が行われています。プレミアム種なし品種、先進的な育種プログラム、国内外からの年間を通じた供が市場の成長と競争力を支えています。
注:本レポートの市場規模および予測数値は、Mordor Intelligence 独自の推定フレームワークを使用して作成されており、2026年1月時点の最新の利用可能なデータとインサイトで更新されています。
米国テーブルグレープ市場のトレンドとインサイト
ドライバーの影響分析*
| ドライバー | (~)CAGRへの影響(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 種なし品種およびプレミアム品種への需要の高まり | +2.0% | 全国規模、プレミアム食料品および高回転青果チャネルで最も顕著 | 中期(2〜4年) |
| 小売業者による独自ブランドブドウプログラムの拡大 | +1.3% | 全国規模、沿岸部の大都市圏市場およびクラブストアでより強い牽引力 | 中期(2〜4年) |
| 輸入の季節性が年間を通じた棚供給を支援 | +1.0% | 全国規模、11月から5月の供給期間中に最も高い価値 | 長期(4年以上) |
| スナック感覚で食べられる生鮮果実への消費者嗜好 | +0.9% | 全国規模、主流食料品店および利便性重視の小売業態全体 | 長期(4年以上) |
| 収穫後処理およびコールドチェーンリーチの改善 | +0.7% | 全国規模、カリフォルニア州、ペルー、チリの供給ルートが主導 | 長期(4年以上) |
| 育種の進歩による貯蔵寿命と風味プロファイルの延長 | +0.8% | カリフォルニア州および南半球の主要原産地回廊 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
種なしおよびプレミアム品種への需要の増加
市場は、プレミアムな食味品質に対する消費者嗜好に牽引されており、生産者と小売業者は種なしおよび独自品種のブドウ提供を拡大しています。2025年のHortScience誌の研究によると、米国の消費者は種なしブドウに対して種ありブドウよりも1ポンドあたり3.59米ドル多く支払う意向を示しており、利便性と品質に優れたプレミアム品種への強い嗜好が反映されています。この傾向は、風味、食感、貯蔵寿命、小売差別化が向上した高付加価値品種に向けた育種プログラムおよびブドウ園再開発への投資を促進しています。その結果、プレミアム種なし品種は米国テーブルグレープ市場全体における価値実現と長期的成長を引き続き支えています。
独自ブランドのブドウプログラムを拡大する小売業者
小売業者が消費者ロイヤルティを強化し、青果品揃えを差別化するために独自ブランド品種を優先するようになるにつれ、小売マーチャンダイジングは米国テーブルグレープ市場における重要な成長ドライバーとなっています。カリフォルニア・テーブルグレープ委員会(2026年)によると、2026年シーズンのグローバルマーケティングキャンペーンは米国および22の輸出市場を対象とし、デジタルキャンペーン、ショッパーアプリ、レシピ、健康メッセージング、および店頭マーチャンダイジングを通じて小売業者のプロモーションを支援しています[1]。これらの取り組みはプレミアム品種のポジショニングを強化し、リピート購入を促進し、ライセンス遺伝子および一貫した高品質果実への需要を高め、強力な小売パートナーシップとブランドプログラムを持つ生産者に恩恵をもたらしています。
輸入の季節性が年間を通じた棚の供給を支援
補完的な輸入シーズンは、国内収穫期間を超えた安定した小売供給を確保するのに役立っています。米国農務省海外農業局(USDA FAS)の2025年報告書によると、米国のテーブルグレープ輸入量は2025/26年に91万5,000メトリックトンに達すると予測されており、過去最高記録を上回り、年間を通じた供給維持における輸入ブドウの重要性の高まりを示しています[2]。ペルーやチリなどの主要供給国からの安定した出荷は、棚供給、小売業者の在庫計画、製品品質、および消費者が年間を通じて生鮮ブドウにアクセスできる環境を支えています。
スナック向け生鮮果実への消費者嗜好
市場は、健康的で利便性が高くすぐに食べられる生鮮スナックに対する消費者需要の増加から恩恵を受けています。米国農務省経済調査局(USDA ERS)の2025年データによと、2024/25年のマーケティング年度における生鮮ブドウの一人当たり供給量は9.5ポンド(約4.31キログラム)に達し、日常の食生活における生鮮ブドウへの持続的な消費者需要が反映されています。種なしで風味豊かで食べやすい果実への嗜好の高まりは、小売業者と生産者がプレミアムブドウの提供を拡大するよう促し続けています。この変化は、より高付加価値の製品ポジショニングを支え、リピート購入を強化し、米国テーブルグレープ市場全体の長期的成長を後押ししています。
抑制要因の影響分析*
| 抑制要因 | (~)CAGRへの影響(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| カリフォルニア州生産における労働コストおよびコンプライアンスコストの上昇 | -1.5% | カリフォルニア州、特にコーチェラバレーおよびサンホアキンバレー | 短期(2年以内) |
| 主要産地における水ストレスおよび作付面積の縮小 | -1.0% | サンホアキンバレーおよびカリフォルニア南部の砂漠地帯 | 長期(4年以上) |
| 輸入競争が国内価格を圧迫 | -0.7% | 全国規模、高度に差別化されたプレミアム果実への圧力は低い | 中期(2〜4年) |
| 品種の入れ替えによるブドウ園再開発コストの増加 | -0.5% | カリフォルニア州、特に従来品種から独自品種への移行地域 | 中期(2〜4年) |
| 情報源: Mordor Intelligence | |||
カリフォルニア州生産における労働コストおよびコンプライアンスコストの上昇
米国テーブルグレープ市場は、カリフォルニア州の生産者が手摘みブドウに対する労働コストの上昇と厳格化する規制要件に直面する中、コスト圧力の増大という課題を抱えています。米国労働省によると、カリフォルニア州のH-2Aプログラムにおける不利影響賃金率(AEWR)は2025年に1時間当たり19.97米ドルであり、米国内で最も高い州レートの一つとなっています。賃金の上昇に加え、生産者はH-2A労働者のための住居、交通、採用、ビザ関連費用を義務的に負担しなければならず、生産コストが大幅に増加しています[3]。こうした労働コストおよびコンプライアンスコストの上昇は、利益率を低下させ、新規ブドウ園投資を抑制し、市場の成長ポテンシャルを制限しています。
主要栽培地域における水ストレスおよび作付面積の縮小
水の利用可能性は、商業的なテーブルグレープ生産に対する重大な長期的抑制要因であり続けています。主要なテーブルグレープ生産州であるカリフォルニア州は、ブドウ園の運営において信頼性の高い灌漑に大きく依存しています。米国農務省(USDA)農業統計局(NASS)の2026年レポートによると、カリフォルニア州のテーブル用ブドウの総作付面積は2023年の12万5,000エーカーから2025年には11万8,000エーカーへと減少しました。ブドウ園面積の継続的な縮小は時間の経過とともに国内生産能力を制限する可能性がありますが、収量の改善、品種の入れ替え、および輸入が米国全体の生鮮ブドウ供給への影響を部分的に相殺する可能性があります。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
地理的分析
カリフォルニア州はほぼすべての国内商業生産を担っており、同国の主要なテーブルグレープ産地となっています。生産はコーチェラバレーで始まり、その後サンホアキンバレーへと移行し、晩秋まで継続的な国内収穫を提供しています。米国農務省農業統計局(USDA NASS)の2025年データによると、カリフォルニア州は2024年に9,320万箱(19ポンド換算)のテーブルグレープを生しており、前シーズンの気象関連の混乱からの収量回復が反映されています。この地理的集中は国内供給を強化する一方、地域の気象、労働、水に関連する生産リスクへのエクスポージャーも高めています。
カリフォルニア州の生産基盤は、生産者が小売需要と輸出ポテンシャルの高いプレミアム独自品種へと古いブドウ園を段階的に置き換えるにつれて進化し続けています。ブドウ園の再開発に関する意思決定は、作付面積の拡大だけでなく、灌漑の利用可能性、生産経済性、長期的な収益性にますます依存するようになっています。育種プログラムは、貯蔵寿命、風味、外観が改善された種なし品種の普及を加速させており、生産者が国内外の流通チャネルで競争力を維持するのに役立っています。この継続的な品種転換は製品品質を向上させると同時に、州内の主要ブドウ産地における生産パターンを再形成しています。
輸入果実は、カリフォルニア州の収穫終了後も年間を通じた小売供給を維持することで国内生産を補完しています。経済複雑性観測所(OEC)の2025年データによると、米国は2025年に26億米ドル相当の生鮮ブドウを輸入しており、市場の継続性維持における海外サプライヤーの重要な役割が示されています。ペルーとチリは、効率的なコールドチェーン物流と有利な収穫カレンダーにより、引き続き主要な季節供給国となっており、カナダ、メキシコ、日本は国内産ブドウの主要輸出先として引き続き重要な位置を占めています。
競争環境
競争は、ブドウ園の所有権だけでなく、独自の遺伝資源、ライセンス品種、長期的な育種プログラムを中心に展開されるようになっています。Sun World International, LLC、BLOOM FRESH International、Grapa Global LLCなどの主要プレーヤーは、小売業者の差別化と消費者嗜好を強化する独占ライセンス契約を通じて、プレミアム種なしブドウのポートフォリオを拡大し続けています。ブランド品種が無許可の商業生産を制限しながらプレミアム価格を実現できることから、知的財産保護は競争優位性のますます重要な源泉となっています。その結果、育種イノベーションは生鮮ブドウのバリューチェーン全体における競争ポジショニングを再形成し続けています。
生産者・出荷業者間の競争は、生産規模だけでなく、オペレーショナルエクセレンスにますます依存するようになっています。サプライヤーは、小売業者の仕様を満たし製品の貯蔵寿命を延長するため、先進的な収穫後処理、急速冷却、デジタルトレーサビリティ、品質保証システムへの投資を拡大しています。食品安全コンプライアンス、在庫の可視性、コールドチェーン効率への重点強化は、サプライチェーンの信頼性を高める一方、保管・輸送中の製品ロスを削減しています。包装技術と状態モニタリングの改善も、国内流通および輸出物流全体を通じた果実品質の維持に貢献しており、サプライヤーが一貫した製品パフォーマンスと信頼性の高い季節供給を通じて競争できるようにしています。
戦略的パートナーシップは、プレミアムブドウプログラムの拡大とブランド供給ネットワークの強化においてますます重要になっています。FreshFruitPortal(2026年2月)によると、Fresh FarmsはSun World Internationalと提携し、米国および近隣地域での事業においてSun Worldの独自テーブルグレープ品種の生産、梱包、売を行っています。この協業により、プレミアムライセンス品種へのアクセスが拡大し、北米の小売業者向けの年間を通じた供給継続性が向上しています。このようなパートナーシップは、独自品種の商業化を強化し、ブランドブドウプログラムと協調的な生産ネットワークを通じた競争差別化を強めています。
最近の産業動向
- 2026年2月:Fresh FarmsはSun World Internationalと提携し、メキシコ、米国、および南米での事業においてSun Worldの独自テーブルグレープ品種の生産、梱包、販売を行います。このパートナーシップは、ブランドブドウプログラム、年間を通じた供給継続性、および北米の小売業者向けのプレミアム品種の供給を強化することを目的としています。
- 2026年1月:Sun World Internationalは10社の新規ライセンシーを追加してグローバルマーケターネットワークを拡大し、Sun Pacific Shippers, L.P.を北米輸入業者として認定し、独自テーブルグレープ品種の流通を強化しました。
- 2025年7月:KarnielファミリーとGiumarraファミリーは、テーブルグレープの育種および商業化活動をGrapa Global LLCのもとに正式に統合しました。新会社はARRAおよびEarly Sweetプログラムを統合し、運営効率を向上させ、独自テーブルグレープ品種の育種、ライセンス供与、およびグローバル商業化を加速させました。カリフォルニア州に本社を置く同社は、育種、ライセンス供与、生産者支援、および商業活動を通じて米国テーブルグレープ市場に直接的な関連性を持っています。
米国テーブルグレープ市場レポートの範囲
テーブルグレープとは、ワイン、ジュース、ゼリー、ジャム、またはレーズン生産用に栽培されるブドウとは異なり、生鮮果実消費を目的として栽培されるブドウです。
米国テーブルグレープ市場レポートには、生産分析(数量、収穫面積、収量)、消費分析(金額および数量)、輸入分析(金額および数量)、輸出分析(金額および数量)、卸売価格トレンド分析と予測、規制枠組み、物流・インフラ、および季節性分析が含まれます。市場予測は金額(米ドル)および数量(メートルトン)で提供されます。
| 生産数量 |
| 収穫面積と収量 |
| 輸入市場分析 | 輸入金額と数量 |
| 主要供給市場 | |
| 輸出市場分析 | 輸出金額と数量 |
| 主要仕向地市場 |
| 生産分析 | 生産数量 | |
| 収穫面積と収量 | ||
| 貿易分析(金額および数量) | 輸入市場分析 | 輸入金額と数量 |
| 主要供給市場 | ||
| 輸出市場分析 | 輸出金額と数量 | |
| 主要仕向地市場 | ||
レポートで回答される主要な質問
2026年における米国テーブルグレープ市場の規模はどのくらいですか?
米国テーブルグレープ市場規模は2026年に40.8億米ドルとなっています。
米国テーブルグレープ市場を牽引する主要要因は何ですか?
市場は、プレミアム種なし品種への需要、輸入を通じた年間を通じた供給、生鮮果実への消費者嗜好、収穫後処理および育種の進歩によって牽引されています。
生産者と出荷業者にとっての最大のリスクは何ですか?
主なリスクは、労働コストの上昇、水ストレス、作付面積の縮小、および品質の高い輸入品からの価格圧力です。
主要なブドウ企業間の競争はどのように変化していますか?
競争は、面積だけでなく、独自の遺伝子の管理、ライセンスネットワーク、ブランドプログラム、および収穫後処理とトレーサビリティ能力の強化へとシフトしています。