
Taille et Part du Marché des Raisins de Table aux États-Unis
Analyse du Marché des Raisins de Table aux États-Unis par Mordor Intelligence
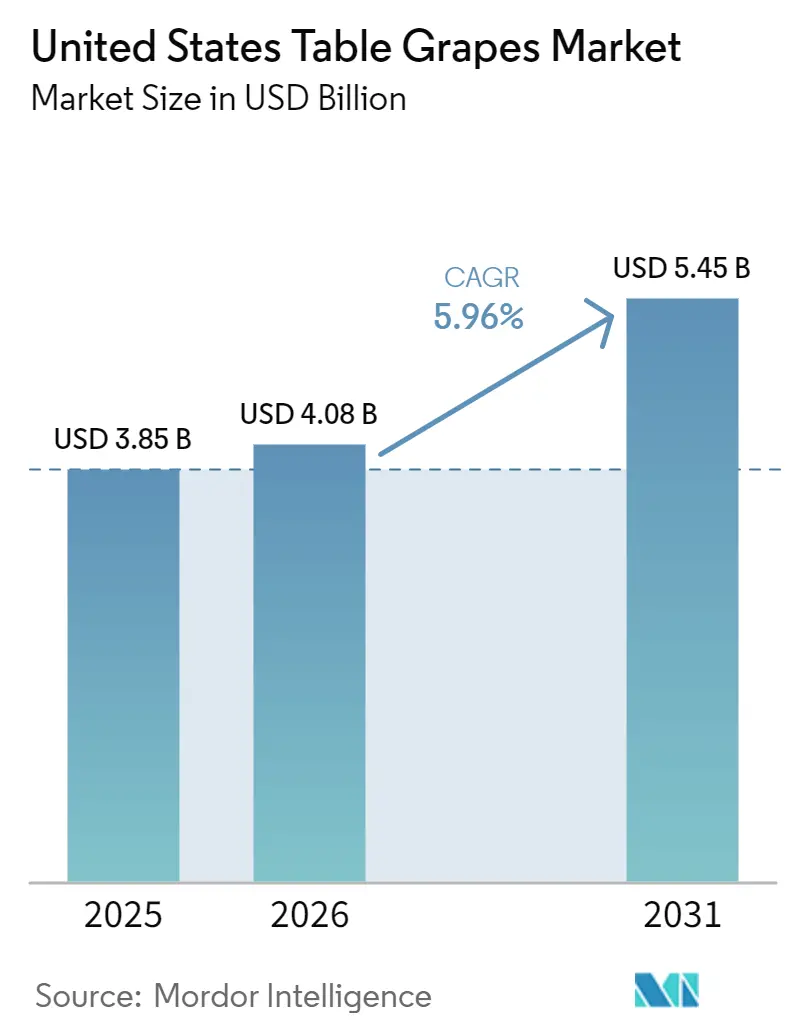
Le marché des raisins de table aux États-Unis était évalué à 3,85 milliards USD en 2025 et devrait croître de 4,08 milliards USD en 2026 à 5,45 milliards USD d'ici 2031, à un CAGR de 5,96 % durant la période de prévision (2026 à 2031). Le marché bénéficie d'une demande croissante des consommateurs pour des variétés sans pépins haut de gamme, portée par une préférence grandissante pour une saveur, une texture et des offres de marque supérieures par rapport aux achats conventionnels basés sur la couleur. La disponibilité des produits tout au long de l'année est renforcée par une production intérieure complémentaire et des volumes d'importation croissants, permettant aux détaillants de maintenir un approvisionnement constant d'une saison à l'autre. Les acteurs du marché investissent de plus en plus dans des variétés de raisins propriétaires, des programmes de sélection avancés et des technologies de manutention après récolte afin d'améliorer la qualité des fruits, la durée de conservation et la différenciation des produits. Parallèlement, les producteurs modernisent les opérations viticoles pour faire face aux contraintes de main-d'œuvre, à la pénurie d'eau et aux enjeux d'efficacité de production, tout en opérant une transition vers des cultivars à plus haute valeur ajoutée. Ces évolutions, conjuguées à une consommation soutenue de fruits frais et à l'innovation dans les programmes de sélection, de production et de distribution, devraient soutenir la croissance à long terme du marché et renforcer la position des États-Unis en tant que l'un des principaux marchés mondiaux de raisins de table.
Points Clés du Rapport
- Le marché des raisins de table aux États-Unis est dominé par la Californie, avec une production supplémentaire en Arizona et au Texas. Les variétés sans pépins haut de gamme, les programmes de sélection avancés et un approvisionnement intérieur et importé tout au long de l'année soutiennent la croissance et la compétitivité du marché.
Note : La taille du marché et les prévisions figurant dans ce rapport sont générées à l'aide du cadre d'estimation exclusif de Mordor Intelligence, mis à jour avec les dernières données et informations disponibles en janvier 2026.
Tendances et Perspectives du Marché des Raisins de Table aux États-Unis
Analyse de l'Impact des Facteurs Moteurs*
| Facteur | Impact (~) % sur les Prévisions de CAGR | Pertinence Géographique | Horizon Temporel de l'Impact |
|---|---|---|---|
| Demande Croissante pour les Variétés Sans Pépins et Haut de Gamme | +2.0% | National, plus fort dans les épiceries haut de gamme et les circuits de distribution à forte rotation | Moyen terme (2-4 ans) |
| Expansion par les Détaillants de Programmes de Raisins Propriétaires et de Marque | +1.3% | National, avec une attraction plus forte dans les marchés métropolitains côtiers et les grandes surfaces | Moyen terme (2-4 ans) |
| La Saisonnalité des Importations Soutient la Disponibilité en Rayon Toute l'Année | +1.0% | National, avec la valeur la plus forte pendant la fenêtre d'approvisionnement de novembre à mai | Long terme (≥ 4 ans) |
| Préférence des Consommateurs pour les Fruits Frais à Grignoter | +0.9% | National, dans les formats d'épicerie grand public et de commerce de proximité | Long terme (≥ 4 ans) |
| Amélioration de la Manutention après Récolte et de la Portée de la Chaîne du Froid | +0.7% | National, porté par les circuits d'approvisionnement de Californie, du Pérou et du Chili | Long terme (≥ 4 ans) |
| Les Avancées en Sélection Prolongent la Durée de Conservation et les Profils Aromatiques | +0.8% | Californie et principaux corridors d'origine de l'hémisphère sud | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Demande Croissante pour les Variétés Sans Pépins et Haut de Gamme
Le marché est porté par la préférence des consommateurs pour une qualité gustative haut de gamme, incitant les producteurs et les détaillants à élargir leurs offres de raisins sans pépins et propriétaires. Selon une étude HortScience de 2025, les consommateurs américains étaient prêts à payer 3,59 USD de plus par livre pour des raisins sans pépins que pour des raisins avec pépins, reflétant une forte préférence pour les variétés haut de gamme offrant plus de commodité et de qualité. Cette tendance stimule les investissements dans les programmes de sélection et la reconversion des vignobles vers des cultivars à plus haute valeur ajoutée, dotés d'une saveur, d'une texture, d'une durée de conservation et d'une différenciation en rayon améliorées. En conséquence, les variétés sans pépins haut de gamme continuent de soutenir la création de valeur et la croissance à long terme sur le marché des raisins de table aux États-Unis.
Détaillants Développant des Programmes de Raisins Propriétaires et de Marque
Le merchandising au détail devient un important facteur de croissance sur le marché des raisins de table aux États-Unis, les détaillants privilégiant les variétés propriétaires et de marque pour renforcer la fidélité des consommateurs et différencier leurs assortiments de produits frais. Selon la Commission des Raisins de Table de Californie (2026), sa campagne de marketing mondial pour la saison 2026 cible les États-Unis et 22 marchés d'exportation, soutenant les promotions des détaillants par le biais de campagnes numériques, d'applications pour les acheteurs, de recettes, de messages sur la santé et de merchandising en magasin[1]. Ces initiatives renforcent le positionnement des variétés haut de gamme, encouragent les achats répétés et augmentent la demande de génétique sous licence et de fruits de qualité constamment élevée, au bénéfice des producteurs disposant de solides partenariats avec les détaillants et de programmes de marque.
La Saisonnalité des Importations Soutient la Disponibilité en Rayon Tout au Long de l'Année
Les saisons d'importation complémentaires contribuent à garantir une disponibilité constante en rayon au-delà de la fenêtre de récolte intérieure. Selon le rapport 2025 du Service agricole étranger du Département de l'agriculture des États-Unis (USDA FAS), les importations américaines de raisins de table étaient prévues pour atteindre 915 000 tonnes métriques en 2025/26, dépassant le record précédent et soulignant l'importance croissante des raisins importés dans le maintien d'un approvisionnement tout au long de l'année[2]. Les expéditions régulières en provenance de grands fournisseurs tels que le Pérou et le Chili soutiennent la disponibilité en rayon, la planification des stocks des détaillants, la qualité des produits et l'accès des consommateurs aux raisins frais tout au long de l'année.
Préférence des Consommateurs pour les Fruits Frais à Grignoter
Le marché bénéficie d'une demande croissante des consommateurs pour des collations fraîches saines, pratiques et prêtes à consommer. Selon le Service de recherche économique du Département de l'agriculture des États-Unis (USDA ERS) 2025, la disponibilité per capita de raisins frais a atteint 9,5 livres (environ 4,31 kg) lors de l'année de commercialisation 2024/25, reflétant une demande soutenue des consommateurs pour les raisins frais dans les régimes alimentaires quotidiens. La préférence croissante pour les fruits sans pépins, savoureux et faciles à consommer continue d'encourager les détaillants et les producteurs à élargir leurs offres de raisins haut de gamme. Cette évolution soutient un positionnement produit à plus haute valeur ajoutée, renforce les achats répétés et consolide la croissance à long terme sur le marché des raisins de table aux États-Unis.
Analyse de l'Impact des Facteurs Limitants*
| Facteur Limitant | Impact (~) % sur les Prévisions de CAGR | Pertinence Géographique | Horizon Temporel de l'Impact |
|---|---|---|---|
| Hausse des Coûts de Main-d'Œuvre et de Conformité dans la Production en Californie | -1.5% | Californie, en particulier la vallée de Coachella et la vallée de San Joaquin | Court terme (≤ 2 ans) |
| Stress Hydrique et Contraction des Superficies dans les Principales Zones de Production | -1.0% | Vallée de San Joaquin et districts désertiques du sud de la Californie | Long terme (≥ 4 ans) |
| La Concurrence des Importations Pèse sur les Prix Intérieurs | -0.7% | National, avec moins de pression sur les fruits haut de gamme très différenciés | Moyen terme (2-4 ans) |
| Le Renouvellement des Variétés Augmente les Coûts de Reconversion des Vignobles | -0.5% | Californie, en particulier dans les zones passant des cultivars traditionnels aux cultivars propriétaires | Moyen terme (2-4 ans) |
| Source: Mordor Intelligence | |||
Hausse des Coûts de Main-d'Œuvre et de Conformité dans la Production Californienne
Le marché des raisins de table aux États-Unis fait face à des pressions croissantes sur les coûts, les producteurs californiens devant faire face à la hausse des coûts de main-d'œuvre et à des exigences réglementaires plus strictes pour les raisins récoltés à la main. Selon le Département du travail des États-Unis, le taux de salaire à effet défavorable (AEWR) H-2A de la Californie s'élevait à 19,97 USD par heure en 2025, parmi les taux étatiques les plus élevés aux États-Unis. En plus des salaires plus élevés, les producteurs doivent supporter les coûts obligatoires de logement, de transport, de recrutement et de visa pour les travailleurs H-2A, augmentant considérablement les dépenses de production[3]. Ces coûts de main-d'œuvre et de conformité en hausse réduisent les marges bénéficiaires, découragent les nouveaux investissements viticoles et limitent le potentiel de croissance du marché.
Stress Hydrique et Contraction des Superficies dans les Principales Zones de Production
La disponibilité de l'eau reste une contrainte à long terme significative sur la production commerciale de raisins de table. La Californie, principal État producteur de raisins de table, dépend fortement d'une irrigation fiable pour les opérations viticoles. Selon le rapport 2026 du Service National des Statistiques Agricoles (NASS) du Département de l'Agriculture des États-Unis (USDA), la superficie totale des vignobles de type raisin de table en Californie a diminué de 125 000 acres en 2023 à 118 000 acres en 2025. La poursuite des réductions de la superficie des vignobles pourrait limiter la capacité de production intérieure au fil du temps, bien que les améliorations des rendements, le remplacement variétal et les importations pourraient partiellement compenser l'impact sur l'approvisionnement global en raisins frais aux États-Unis.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse Géographique
La Californie représentait la quasi-totalité de la production commerciale intérieure, en faisant la principale région de production de raisins de table du pays. La production débute dans la vallée de Coachella avant de se déplacer vers la vallée de San Joaquin, assurant une récolte intérieure continue jusqu'à la fin de l'automne. Selon le Service national des statistiques agricoles du Département de l'agriculture des États-Unis (USDA NASS) 2025, la Californie a produit 93,2 millions de caisses de 19 livres de raisins de table en 2024, reflétant une amélioration des rendements après les perturbations liées aux conditions météorologiques de la saison précédente. Cette concentration géographique renforce l'approvisionnement intérieur, mais augmente également l'exposition aux risques de production régionaux liés aux conditions météorologiques, à la main-d'œuvre et à l'eau.
La base de production californienne continue d'évoluer à mesure que les producteurs remplacent progressivement les anciens vignobles par des cultivars propriétaires haut de gamme offrant une demande au détail et un potentiel d'exportation plus solides. Les décisions de reconversion des vignobles dépendent de plus en plus de la disponibilité de l'irrigation, de l'économie de production et de la rentabilité à long terme plutôt que de la seule expansion des superficies. Les programmes de sélection ont accéléré l'adoption de variétés sans pépins dotées d'une durée de conservation, d'une saveur et d'un aspect améliorés, aidant les producteurs à rester compétitifs sur les circuits intérieurs et d'exportation. Cette transition variétale en cours améliore la qualité des produits tout en reconfigurant les schémas de production dans les principales régions viticoles de l'État.
Les fruits importés complètent la production intérieure en maintenant une disponibilité en rayon tout au long de l'année après la fin de la récolte californienne. Selon l'Observatoire de la complexité économique (OEC) 2025, les États-Unis ont importé des raisins frais d'une valeur de 2,6 milliards USD en 2025, reflétant le rôle significatif des fournisseurs étrangers dans le maintien de la continuité du marché. Le Pérou et le Chili restent les principaux fournisseurs saisonniers en raison de leur logistique de chaîne du froid efficace et de leurs calendriers de récolte favorables, tandis que le Canada, le Mexique et le Japon continuent de servir de principales destinations d'exportation pour les raisins produits localement.
Paysage Concurrentiel
La concurrence se concentre de plus en plus sur la génétique propriétaire, les variétés sous licence et les programmes de sélection à long terme plutôt que sur la seule propriété des vignobles. Les acteurs clés, notamment Sun World International, LLC, BLOOM FRESH International et Grapa Global LLC, continuent d'élargir leurs portefeuilles de raisins sans pépins haut de gamme grâce à des accords de licence exclusifs qui renforcent la différenciation des détaillants et la préférence des consommateurs. La protection de la propriété intellectuelle est devenue une source d'avantage concurrentiel de plus en plus importante, les cultivars de marque commandant des prix haut de gamme tout en limitant la production commerciale non autorisée. En conséquence, l'innovation en matière de sélection continue de remodeler le positionnement concurrentiel tout au long de la chaîne de valeur des raisins frais.
La concurrence entre les producteurs-expéditeurs dépend de plus en plus de l'excellence opérationnelle plutôt que de la seule échelle de production. Les fournisseurs investissent dans la manutention avancée après récolte, le refroidissement rapide, la traçabilité numérique et les systèmes d'assurance qualité pour répondre aux spécifications des détaillants et prolonger la durée de conservation des produits. Un accent accru sur la conformité en matière de sécurité alimentaire, la visibilité des stocks et l'efficacité de la chaîne du froid a renforcé la fiabilité de la chaîne d'approvisionnement tout en réduisant les pertes de produits lors du stockage et du transport. Les améliorations des technologies d'emballage et de la surveillance des conditions contribuent également à préserver la qualité des fruits tout au long de la distribution intérieure et de la logistique d'exportation, permettant aux fournisseurs de se démarquer par des performances produit constantes et une disponibilité saisonnière fiable.
Les partenariats stratégiques deviennent de plus en plus importants pour développer les programmes de raisins haut de gamme et renforcer les réseaux d'approvisionnement de marque. Selon FreshFruitPortal (février 2026), Fresh Farms s'est associé à Sun World International pour produire, conditionner et commercialiser les variétés de raisins de table propriétaires de Sun World dans ses opérations aux États-Unis et dans les régions voisines. Cette collaboration élargit l'accès aux cultivars sous licence haut de gamme tout en améliorant la continuité de l'approvisionnement tout au long de l'année pour les détaillants nord-américains. De tels partenariats renforcent la commercialisation des variétés propriétaires et consolident la différenciation concurrentielle grâce à des programmes de raisins de marque et à des réseaux de production coordonnés.
Développements Récents du Secteur
- Février 2026 : Fresh Farms s'est associé à Sun World International pour produire, conditionner et commercialiser les variétés de raisins de table propriétaires de Sun World au Mexique, aux États-Unis et en Amérique du Sud. Le partenariat vise à renforcer les programmes de raisins de marque, la continuité de l'approvisionnement tout au long de l'année et la disponibilité des variétés haut de gamme pour les détaillants nord-américains.
- Janvier 2026 : Sun World International a élargi son réseau mondial de commercialisateurs en ajoutant 10 nouveaux licenciés et a autorisé Sun Pacific Shippers, L.P. en tant qu'importateur nord-américain pour renforcer la distribution de ses variétés de raisins de table propriétaires.
- Juillet 2025 : Les familles Karniel et Giumarra ont officiellement regroupé leurs activités de sélection et de commercialisation de raisins de table sous Grapa Global LLC. La nouvelle entité a consolidé les programmes ARRA et Early Sweet pour améliorer l'efficacité opérationnelle et accélérer la sélection, la concession de licences et la commercialisation mondiale des variétés de raisins de table propriétaires. Dont le siège est en Californie, l'entreprise est directement pertinente pour le marché des raisins de table aux États-Unis à travers ses activités de sélection, de concession de licences, de soutien aux producteurs et commerciales.
Périmètre du Rapport sur le Marché des Raisins de Table aux États-Unis
Les raisins de table sont des raisins cultivés spécifiquement pour la consommation de fruits frais, distincts des raisins cultivés pour la production de vin, de jus, de gelée, de confiture ou de raisins secs.
Le rapport sur le marché des raisins de table aux États-Unis comprend une analyse de la production (volume, superficie récoltée et rendement), une analyse de la consommation (valeur et volume), une analyse des importations (valeur et volume), une analyse des exportations (valeur et volume), une analyse des tendances des prix de gros et des prévisions, le cadre réglementaire, la logistique et les infrastructures, ainsi qu'une analyse de la saisonnalité. Les prévisions du marché sont fournies en termes de valeur (USD) et de volume (tonnes métriques).
| Volume de Production |
| Superficie Récoltée et Rendement |
| Analyse du Marché des Importations | Valeur et Volume des Importations |
| Principaux Marchés Fournisseurs | |
| Analyse du Marché des Exportations | Valeur et Volume des Exportations |
| Principaux Marchés de Destination |
| Analyse de la Production | Volume de Production | |
| Superficie Récoltée et Rendement | ||
| Analyse des Échanges Commerciaux (Valeur et Volume) | Analyse du Marché des Importations | Valeur et Volume des Importations |
| Principaux Marchés Fournisseurs | ||
| Analyse du Marché des Exportations | Valeur et Volume des Exportations | |
| Principaux Marchés de Destination | ||
Questions Clés Répondues dans le Rapport
Quelle est la taille du marché des raisins de table aux États-Unis en 2026 ?
La taille du marché des raisins de table aux États-Unis s'élève à 4,08 milliards USD en 2026.
Quels sont les principaux facteurs qui stimulent le marché des raisins de table aux États-Unis ?
Le marché est porté par la demande de variétés sans pépins haut de gamme, la disponibilité tout au long de l'année grâce aux importations, la préférence des consommateurs pour les fruits frais et les avancées en matière de manutention après récolte et de sélection.
Quels sont les principaux risques pour les producteurs et les expéditeurs ?
Les principaux risques sont la hausse des coûts de main-d'œuvre, le stress hydrique, la contraction des superficies et la pression sur les prix exercée par des importations mieux conditionnées.
Comment la concurrence évolue-t-elle parmi les principales entreprises viticoles ?
La concurrence se déplace vers le contrôle de la génétique propriétaire, des réseaux de licences, des programmes de marque et des capacités renforcées en matière de manutention après récolte et de traçabilité, plutôt que vers la seule superficie.