
Tamaño y Participación del Mercado de Uvas de Mesa de Estados Unidos
Análisis del Mercado de Uvas de Mesa de Estados Unidos por Mordor Intelligence
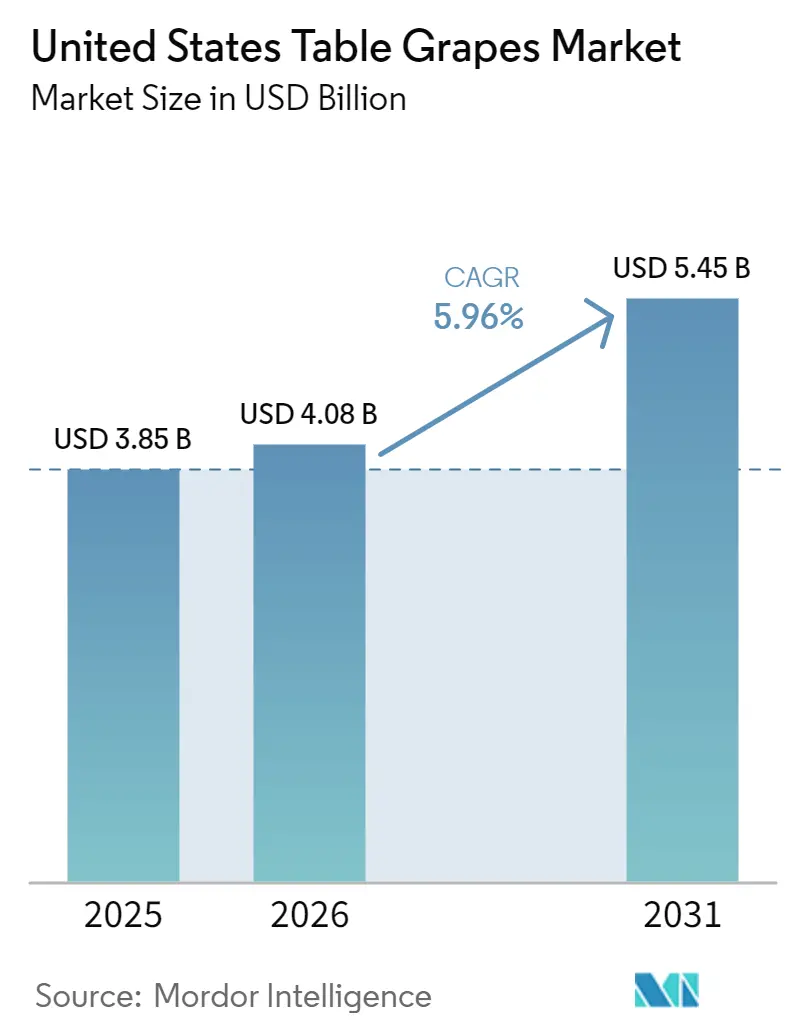
El mercado de uvas de mesa de los Estados Unidos fue valorado en 3,85 mil millones de USD en 2025 y se prevé que crezca desde 4,08 mil millones de USD en 2026 hasta 5,45 mil millones de USD en 2031, a una CAGR del 5,96% durante el período de pronóstico (2026 a 2031). El mercado se está beneficiando del aumento de la demanda de los consumidores por variedades premium sin semillas, impulsada por una creciente preferencia por sabor, textura y ofertas de marca superiores frente a las compras convencionales basadas en el color. La disponibilidad del producto durante todo el año se está fortaleciendo a través de la producción nacional complementaria y el creciente volumen de importaciones, lo que permite a los minoristas mantener un suministro constante en todas las temporadas. Los participantes del mercado están invirtiendo cada vez más en variedades de uva propietarias, programas avanzados de mejoramiento genético y tecnologías de manejo poscosecha para mejorar la calidad de la fruta, la vida útil y la diferenciación del producto. Al mismo tiempo, los productores están modernizando las operaciones de los viñedos para abordar las limitaciones de mano de obra, la escasez de agua y la eficiencia productiva, mientras realizan la transición hacia cultivares de mayor valor. Estos desarrollos, junto con el consumo sostenido de fruta fresca y la innovación en los programas de mejoramiento, producción y venta minorista, se proyectan para apoyar el crecimiento del mercado a largo plazo y reforzar la posición de los Estados Unidos como uno de los principales mercados de uvas de mesa del mundo.
Conclusiones Clave del Informe
- El mercado de uvas de mesa de los Estados Unidos está liderado por California, con producción adicional en Arizona y Texas. Las variedades premium sin semillas, los programas avanzados de mejoramiento genético y el suministro nacional e importado durante todo el año apoyan el crecimiento y la competitividad del mercado.
Nota: Las cifras del tamaño del mercado y los pronósticos de este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los datos y conocimientos más recientes disponibles a partir de enero de 2026.
Tendencias e Información del Mercado de Uvas de Mesa de Estados Unidos
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Demanda Creciente de Variedades Sin Semillas y Premium | +2.0% | Nacional, más fuerte en canales de supermercados premium y de alta rotación de productos frescos | Mediano plazo (2-4 años) |
| Minoristas que Amplían Programas de Uvas Propietarias y de Marca | +1.3% | Nacional, con mayor impulso en mercados metropolitanos costeros y tiendas de club | Mediano plazo (2-4 años) |
| La Estacionalidad de las Importaciones Apoya la Disponibilidad en Estantes Durante Todo el Año | +1.0% | Nacional, con mayor valor durante la ventana de suministro de noviembre a mayo | Largo plazo (≥ 4 años) |
| Preferencia del Consumidor por Fruta Fresca como Snack | +0.9% | Nacional, en formatos de supermercados convencionales y minoristas orientados a la conveniencia | Largo plazo (≥ 4 años) |
| Mejora en el Manejo Poscosecha y el Alcance de la Cadena de Frío | +0.7% | Nacional, liderado por las rutas de suministro de California, Perú y Chile | Largo plazo (≥ 4 años) |
| Los Avances en Mejoramiento Genético Extienden la Vida Útil y los Perfiles de Sabor | +0.8% | California y los principales corredores de origen del Hemisferio Sur | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Demanda Creciente de Variedades Sin Semilla y Premium
El mercado está impulsado por la preferencia de los consumidores por una calidad de consumo premium, lo que lleva a los productores y minoristas a ampliar las ofertas de uvas sin semillas y propietarias. Según un estudio de HortScience de 2025, los consumidores de los Estados Unidos estaban dispuestos a pagar 3,59 USD más por libra por uvas sin semillas que por uvas con semillas, lo que refleja una fuerte preferencia por variedades premium que ofrecen mayor comodidad y calidad. Esta tendencia está impulsando inversiones en programas de mejoramiento genético y la reconversión de viñedos hacia cultivares de mayor valor con sabor, textura, vida útil y diferenciación minorista mejorados. Como resultado, las variedades premium sin semillas continúan apoyando la realización de valor y el crecimiento a largo plazo en el mercado de uvas de mesa de los Estados Unidos.
Minoristas que Amplían Programas de Uvas Propietarias y de Marca
La comercialización minorista se está convirtiendo en un importante impulsor de crecimiento en el mercado de uvas de mesa de Estados Unidos, ya que los minoristas priorizan las variedades propietarias y de marca para fortalecer la lealtad del consumidor y diferenciar los surtidos de productos frescos. Según la Comisión de Uvas de Mesa de California (2026), su campaña de marketing global para la temporada 2026 tiene como objetivo Estados Unidos y 22 mercados de exportación, apoyando las promociones minoristas a través de campañas digitales, aplicaciones para compradores, recetas, mensajes de salud y merchandising en tienda[1]. Estas iniciativas refuerzan el posicionamiento de variedades premium, fomentan las compras repetidas y aumentan la demanda de genética licenciada y fruta de alta calidad consistente, beneficiando a los productores con sólidas asociaciones minoristas y programas de marca.
La Estacionalidad de las Importaciones Respalda la Disponibilidad en Estantes Durante Todo el Año
Las temporadas de importación complementarias ayudan a garantizar una disponibilidad minorista constante más allá de la ventana de cosecha nacional. Según el informe 2025 del Servicio Agrícola Exterior del Departamento de Agricultura de los Estados Unidos (USDA FAS), se pronosticó que las importaciones de uvas de mesa de los Estados Unidos alcanzarían 915.000 toneladas métricas en 2025/26, superando el récord anterior y destacando la creciente importancia de las uvas importadas para mantener un suministro durante todo el año[2]. Los envíos constantes de principales proveedores como Perú y Chile apoyan la disponibilidad en estantes, la planificación de inventario de los minoristas, la calidad del producto y el acceso de los consumidores a uvas frescas durante todo el año.
Preferencia del Consumidor por Fruta Fresca como Aperitivo
El mercado se está beneficiando del aumento de la demanda de los consumidores por snacks frescos saludables, convenientes y listos para consumir. Según el Servicio de Investigación Económica del Departamento de Agricultura de los Estados Unidos (USDA ERS) 2025, la disponibilidad per cápita de uvas frescas alcanzó 9,5 libras (aproximadamente 4,31 kg) en el año de comercialización 2024/25, lo que refleja una demanda sostenida de los consumidores por uvas frescas en las dietas cotidianas. La creciente preferencia por frutas sin semillas, sabrosas y fáciles de consumir continúa alentando a los minoristas y productores a ampliar sus ofertas de uvas premium. Este cambio apoya el posicionamiento de productos de mayor valor, fortalece las compras repetidas y refuerza el crecimiento a largo plazo en el mercado de uvas de mesa de los Estados Unidos.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Aumento de los Costos Laborales y de Cumplimiento en la Producción de California | -1.5% | California, especialmente el Valle de Coachella y el Valle de San Joaquín | Corto plazo (≤ 2 años) |
| Estrés Hídrico y Contracción de la Superficie Cultivada en las Principales Zonas de Producción | -1.0% | Valle de San Joaquín y distritos desérticos del sur de California | Largo plazo (≥ 4 años) |
| La Competencia de las Importaciones Presiona los Precios Nacionales | -0.7% | Nacional, con menor presión sobre la fruta premium altamente diferenciada | Mediano plazo (2-4 años) |
| La Rotación de Variedades Aumenta los Costos de Reconversión de Viñedos | -0.5% | California, especialmente en áreas que transitan de cultivares heredados a propietarios | Mediano plazo (2-4 años) |
| Fuente: Mordor Intelligence | |||
Aumento de los Costos Laborales y de Cumplimiento Normativo en la Producción de California
El mercado de uvas de mesa de los Estados Unidos enfrenta presiones de costos crecientes a medida que los productores de California lidian con el aumento de los costos laborales y requisitos regulatorios más estrictos para las uvas cosechadas a mano. Según el Departamento de Trabajo de los Estados Unidos, la Tasa de Salario de Efecto Adverso (AEWR) del programa H-2A en California fue de 19,97 USD por hora en 2025, una de las tasas estatales más altas de los Estados Unidos. Además de los salarios más altos, los productores deben asumir los costos obligatorios de alojamiento, transporte, reclutamiento y trámites de visa para los trabajadores H-2A, lo que aumenta sustancialmente los gastos de producción[3]. Estos costos laborales y de cumplimiento en escalada reducen los márgenes de ganancia, desalientan la nueva inversión en viñedos y limitan el potencial de crecimiento del mercado.
Estrés Hídrico y Contracción de la Superficie Cultivada en las Principales Zonas de Producción
La disponibilidad de agua sigue siendo una restricción significativa a largo plazo para la producción comercial de uvas de mesa. California, el principal estado productor de uvas de mesa, depende en gran medida de un riego confiable para las operaciones de los viñedos. Según el informe 2026 del Servicio Nacional de Estadísticas Agrícolas (NASS) del Departamento de Agricultura de Estados Unidos (USDA), la superficie total de uvas de tipo mesa en California disminuyó de 125.000 acres en 2023 a 118.000 acres en 2025. Las reducciones continuas en la superficie de viñedos pueden limitar la capacidad de producción doméstica con el tiempo, aunque las mejoras en el rendimiento, la sustitución varietal y las importaciones podrían compensar parcialmente el impacto en el suministro general de uvas frescas de Estados Unidos.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis Geográfico
California representó casi toda la producción comercial nacional, convirtiéndola en la principal región productora de uvas de mesa del país. La producción comienza en el Valle de Coachella antes de trasladarse al Valle de San Joaquín, proporcionando una cosecha nacional continua hasta finales del otoño. Según el Servicio Nacional de Estadísticas Agrícolas del Departamento de Agricultura de los Estados Unidos (USDA NASS) 2025, California produjo 93,2 millones de cajas de 19 libras de uvas de mesa en 2024, lo que refleja mejores rendimientos tras las interrupciones relacionadas con el clima en la temporada anterior. Esta concentración geográfica fortalece el suministro nacional, pero también aumenta la exposición a riesgos de producción regionales relacionados con el clima, la mano de obra y el agua.
La base productiva de California continúa evolucionando a medida que los productores reemplazan gradualmente los viñedos más antiguos con cultivares propietarios premium que ofrecen una mayor demanda minorista y potencial de exportación. Las decisiones de reconversión de viñedos dependen cada vez más de la disponibilidad de riego, la economía de producción y la rentabilidad a largo plazo, más que de la expansión de la superficie cultivada por sí sola. Los programas de mejoramiento genético han acelerado la adopción de variedades sin semillas con mayor vida útil, sabor y apariencia, ayudando a los productores a mantenerse competitivos en los canales nacionales y de exportación. Esta transición varietal en curso mejora la calidad del producto al tiempo que remodela los patrones de producción en las principales regiones productoras de uva del estado.
La fruta importada complementa la producción nacional al mantener la disponibilidad minorista durante todo el año una vez que concluye la cosecha de California. Según el Observatorio de Complejidad Económica (OEC) 2025, los Estados Unidos importaron uvas frescas por un valor de 2,6 mil millones de USD en 2025, lo que refleja el papel significativo de los proveedores externos en el mantenimiento de la continuidad del mercado. Perú y Chile siguen siendo los principales proveedores estacionales debido a su eficiente logística de cadena de frío y favorables calendarios de cosecha, mientras que Canadá, México y Japón continúan siendo los principales destinos de exportación para las uvas producidas en el país.
Panorama Competitivo
La competencia se centra cada vez más en la genética propietaria, las variedades con licencia y los programas de mejoramiento genético a largo plazo, más que en la propiedad de viñedos por sí sola. Los actores clave, incluidos Sun World International, LLC, BLOOM FRESH International y Grapa Global LLC, continúan ampliando sus carteras de uvas sin semillas premium a través de acuerdos de licencia exclusivos que fortalecen la diferenciación de los minoristas y la preferencia de los consumidores. La protección de la propiedad intelectual se ha convertido en una fuente cada vez más importante de ventaja competitiva, ya que los cultivares de marca obtienen precios premium al tiempo que limitan la producción comercial no autorizada. Como resultado, la innovación en mejoramiento genético continúa redefiniendo el posicionamiento competitivo en toda la cadena de valor de la uva fresca.
La competencia entre los productores-distribuidores depende cada vez más de la excelencia operativa más que de la escala de producción por sí sola. Los proveedores están invirtiendo en manejo poscosecha avanzado, enfriamiento rápido, trazabilidad digital y sistemas de garantía de calidad para cumplir con las especificaciones de los minoristas y extender la vida útil del producto. Un mayor énfasis en el cumplimiento de la seguridad alimentaria, la visibilidad del inventario y la eficiencia de la cadena de frío ha fortalecido la confiabilidad de la cadena de suministro al tiempo que reduce las pérdidas de producto durante el almacenamiento y el transporte. Las mejoras en las tecnologías de envasado y el monitoreo de condiciones también ayudan a preservar la calidad de la fruta durante toda la distribución nacional y la logística de exportación, lo que permite a los proveedores competir a través de un rendimiento constante del producto y una disponibilidad estacional confiable.
Las alianzas estratégicas son cada vez más importantes para ampliar los programas de uvas premium y fortalecer las redes de suministro de marca. Según FreshFruitPortal (febrero de 2026), Fresh Farms se asoció con Sun World International para producir, empacar y comercializar las variedades de uvas de mesa propietarias de Sun World en operaciones en los Estados Unidos y regiones cercanas. La colaboración amplía el acceso a cultivares con licencia premium al tiempo que mejora la continuidad del suministro durante todo el año para los minoristas de América del Norte. Dichas alianzas refuerzan la comercialización de variedades propietarias y fortalecen la diferenciación competitiva a través de programas de uvas de marca y redes de producción coordinadas.
Desarrollos Recientes de la Industria
- Febrero de 2026: Fresh Farms se asoció con Sun World International para producir, empacar y comercializar las variedades propietarias de uvas de mesa de Sun World en México, Estados Unidos y América del Sur. La asociación tiene como objetivo fortalecer los programas de uvas de marca, la continuidad del suministro durante todo el año y la disponibilidad de variedades premium para los minoristas de América del Norte.
- Enero de 2026: Sun World International amplió su red global de comercializadores al incorporar 10 nuevos licenciatarios y autorizó a Sun Pacific Shippers, L.P. como importador de América del Norte para fortalecer la distribución de sus variedades propietarias de uvas de mesa.
- Julio de 2025: Las familias Karniel y Giumarra combinaron formalmente sus actividades de mejoramiento genético y comercialización de uvas de mesa bajo Grapa Global LLC. La nueva entidad consolidó los programas ARRA y Early Sweet para mejorar la eficiencia operativa y acelerar el mejoramiento genético, la concesión de licencias y la comercialización global de variedades propietarias de uvas de mesa. Con sede en California, la empresa tiene relevancia directa para el mercado de uvas de mesa de Estados Unidos a través de sus actividades de mejoramiento genético, concesión de licencias, apoyo a productores y actividades comerciales.
Alcance del Informe del Mercado de Uvas de Mesa de Estados Unidos
Las uvas de mesa son uvas cultivadas específicamente para el consumo de fruta fresca, distintas de las uvas cultivadas para la producción de vino, jugo, gelatina, mermelada o pasas.
El informe del mercado de uvas de mesa de Estados Unidos incluye análisis de producción (volumen, superficie cosechada y rendimiento), análisis de consumo (valor y volumen), análisis de importaciones (valor y volumen), análisis de exportaciones (valor y volumen), análisis y pronóstico de tendencias de precios al por mayor, marco regulatorio, logística e infraestructura, y análisis de estacionalidad. Los pronósticos del mercado se proporcionan en términos de valor (USD) y volumen (toneladas métricas).
| Volumen de Producción |
| Superficie Cosechada y Rendimiento |
| Análisis del Mercado de Importaciones | Valor y Volumen de Importaciones |
| Principales Mercados Proveedores | |
| Análisis del Mercado de Exportaciones | Valor y Volumen de Exportaciones |
| Principales Mercados de Destino |
| Análisis de Producción | Volumen de Producción | |
| Superficie Cosechada y Rendimiento | ||
| Análisis Comercial (Valor y Volumen) | Análisis del Mercado de Importaciones | Valor y Volumen de Importaciones |
| Principales Mercados Proveedores | ||
| Análisis del Mercado de Exportaciones | Valor y Volumen de Exportaciones | |
| Principales Mercados de Destino | ||
Preguntas Clave Respondidas en el Informe
¿Cuál es el tamaño del mercado de uvas de mesa de Estados Unidos en 2026?
El tamaño del mercado de uvas de mesa de Estados Unidos es de 4,08 mil millones de USD en 2026.
¿Cuáles son los factores clave que impulsan el mercado de uvas de mesa de los Estados Unidos?
El mercado está impulsado por la demanda de variedades premium sin semillas, la disponibilidad durante todo el año a través de las importaciones, la preferencia de los consumidores por la fruta fresca y los avances en el manejo poscosecha y el mejoramiento genético.
¿Cuáles son los mayores riesgos para los productores y distribuidores?
Los principales riesgos son el aumento de los costos laborales, el estrés hídrico, la contracción de la superficie cultivada y la presión de precios proveniente de importaciones en mejores condiciones.
¿Cómo está cambiando la competencia entre las principales empresas de uvas?
La competencia está evolucionando hacia el control de la genética propietaria, las redes de licencias, los programas de marca y capacidades más sólidas de poscosecha y trazabilidad, más que hacia la superficie cultivada por sí sola.