
Tamanho e Participação do Mercado de Casas Manufaturadas dos Estados Unidos
Visão Geral do Mercado
| Período de Estudo | 2020 - 2031 |
|---|---|
| Período de Dados de Previsão | 2026 - 2031 |
| Tamanho do mercado no ano base (2025) | 13.74 Bilhões de dólares |
| Tamanho do Mercado (2026) | 14.6 Bilhões de dólares |
| Tamanho do Mercado (2031) | 19.8 Bilhões de dólares |
| Growth Rate (2026 - 2031) | 6.28 % |
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Casas Manufaturadas dos Estados Unidos por Mordor Intelligence
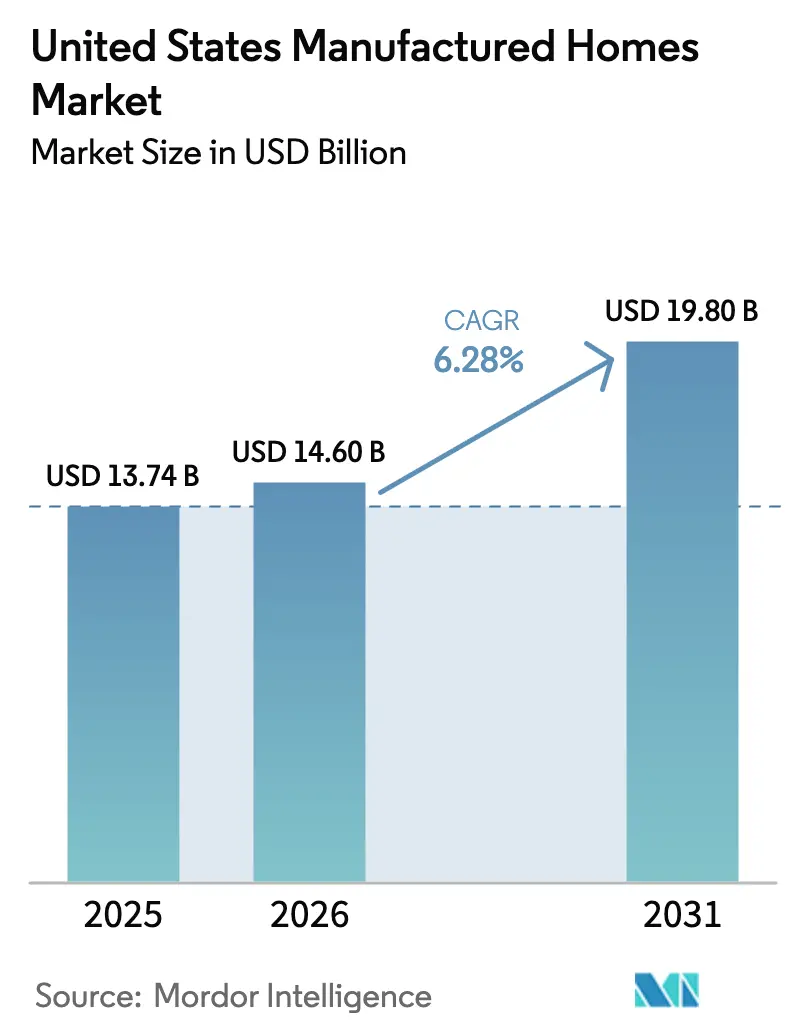
Espera-se que o tamanho do mercado de Casas Manufaturadas dos Estados Unidos cresça de USD 13,74 bilhões em 2025 para USD 14,6 bilhões em 2026 e está previsto para atingir USD 19,8 bilhões até 2031, a uma CAGR de 6,28% ao longo de 2026-2031. A demanda continua a se ampliar à medida que as unidades construídas em fábrica oferecem preços entre USD 50.000 e USD 100.000 mais baixos do que as casas construídas no local, uma vantagem que ressoa com domicílios com renda abaixo de USD 75.000 e com investidores institucionais que buscam retornos confiáveis. A modernização das regulamentações federais, em vigor a partir de setembro de 2025, permite layouts multiunitários, especificações Energy Star e Zero Energy Ready, e telhados mais altos, aumentando o apelo do setor para compradores suburbanos e até mesmo urbanos. As remessas tiveram uma média de 108.000 unidades por mês em abril de 2025, um volume que se manteve firme apesar das taxas de juros mais elevadas, pois a construção em fábrica reduz o tempo de construção e a exposição à mão de obra. Os líderes do setor estão utilizando varejo digital, designs com eficiência energética e aquisições para garantir escala à medida que as reformas de zoneamento ganham força nos estados de Maryland, Rhode Island e em vários estados do Cinturão Solar.
Principais Conclusões do Relatório
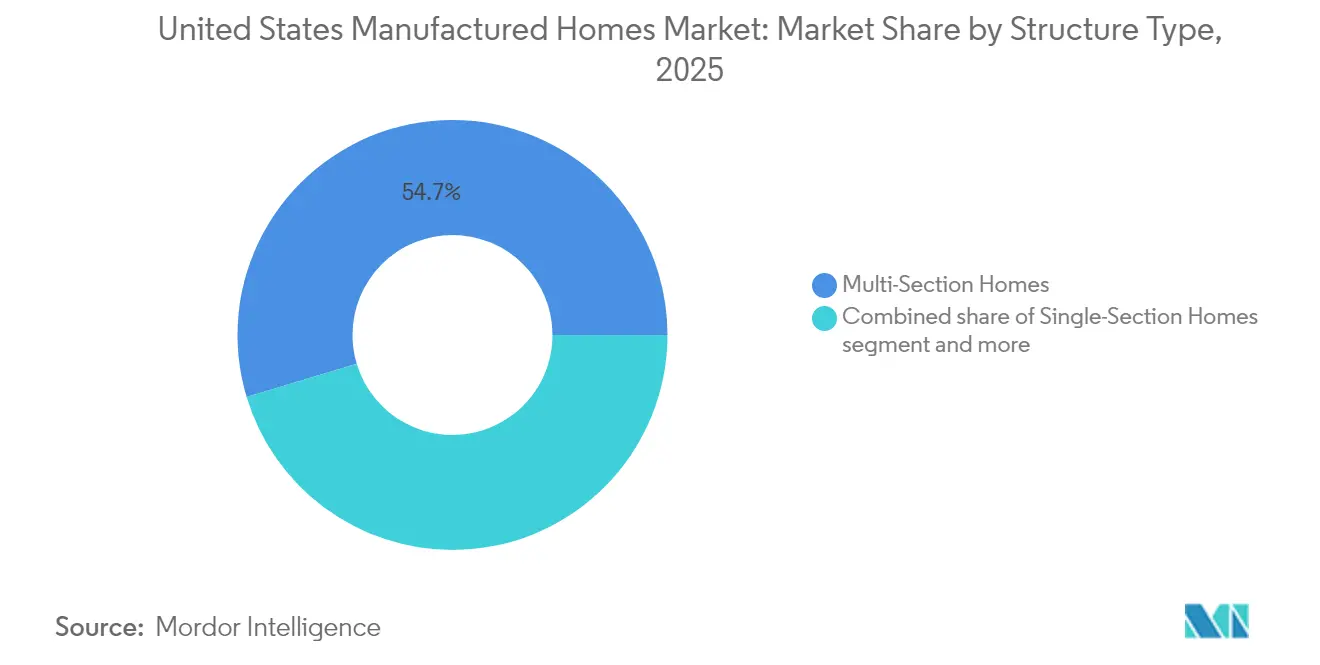
- Por tipo de estrutura, as casas de múltiplas seções lideraram com 54,65% de participação no mercado de casas manufaturadas dos EUA em 2025, enquanto as unidades de seção única estão posicionadas para crescer a uma CAGR de 6,85% até 2031.
- Por aplicação, o segmento unifamiliar capturou 71,65% do tamanho do mercado de casas manufaturadas dos EUA em 2025; o segmento multifamiliar está projetado para se expandir a uma CAGR de 7,74% até 2031.
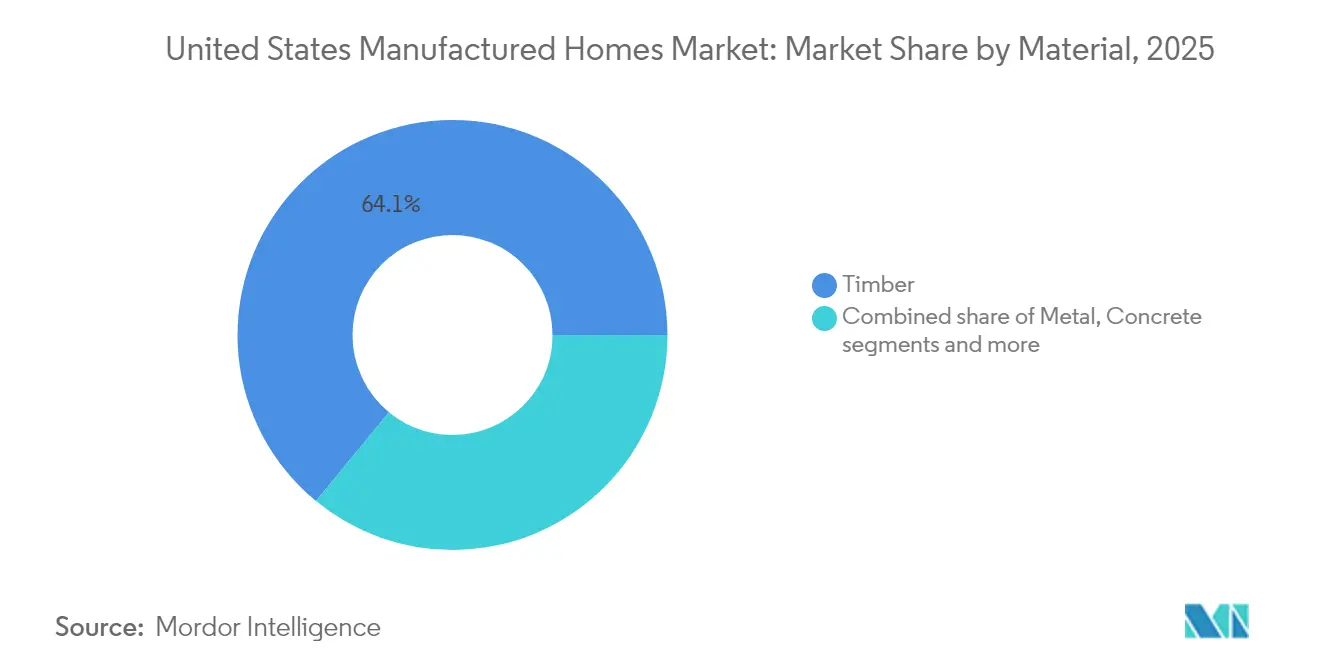
- Por material, a madeira manteve uma participação de receita de 64,05% em 2025, mas as unidades com estrutura metálica representam a trajetória mais rápida, a uma CAGR de 8,02% até 2031.
- Por geografia, o Texas respondeu por 18,45% do valor total em 2025, enquanto a Flórida está prevista para registrar a maior CAGR regional de 8,28% até 2031.
Nota: Os números de tamanho de mercado e previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e insights mais recentes disponíveis até 2026.
Tendências e Perspectivas do Mercado de Casas Manufaturadas dos Estados Unidos
Análise de Impacto dos Impulsionadores*
| Impulsionadores | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Crescimento anual de remessas de unidades impulsionado pela demanda por habitação acessível | +1.8% | Nacional, mais forte no Sul e Oeste | Médio prazo (2 a 4 anos) |
| Participação crescente no total de vendas de residências nos EUA à medida que a diferença de preço em relação às casas construídas no local se amplia | +1.5% | Grandes centros urbanos costeiros de alto custo | Longo prazo (≥ 4 anos) |
| Aumento do preço médio por unidade sinalizando melhora na percepção de qualidade | +1.2% | Mercados suburbanos em todo o país | Médio prazo (2 a 4 anos) |
| Crise de acessibilidade urbana direcionando compradores para casas manufaturadas em fábrica | +1.0% | Grandes centros urbanos com altos custos habitacionais | Médio prazo (2 a 4 anos) |
| Ciclos de construção mais rápidos e uso eficiente do solo nos subúrbios em crescimento | +0.9% | Subúrbios do Texas, Flórida e Carolina do Norte | Curto prazo (≤ 2 anos) |
| Normas federais que reforçam o desempenho energético e de segurança | +0.7% | Nacional | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Aumento constante nas remessas anuais de unidades impulsionado pela crescente demanda por alternativas de habitação acessível
O mercado de casas manufaturadas dos EUA está testemunhando um crescimento constante, impulsionado pela crescente demanda por alternativas de habitação acessível. Em abril de 2025, as remessas mensais tiveram uma média de 108.000 unidades, demonstrando atividade consistente mesmo com a queda dos inícios de construção habitacional tradicional. Uma parcela significativa dos compradores agora provém de domicílios excluídos do preço da construção convencional. Em 2024, a Legacy Housing vendeu 2.471 seções de casas, cada uma com preço inicial de aproximadamente USD 33.000. Os varejistas no Texas relataram um aumento de 4,7% mês a mês nas entregas, destacando o papel crítico do Sul neste mercado. Pesquisa da Freddie Mac indica que 60% dos consumidores, incluindo 68% dos Millennials e 62% da Geração X, estão abertos a considerar casas manufaturadas. Esse impulso sustentado nas remessas posiciona o setor como uma solução fundamental para os desafios de acessibilidade do país.
A participação das casas manufaturadas no total de vendas de residências nos EUA se expandindo à medida que as diferenças de preço em relação às casas construídas no local se ampliam
As casas manufaturadas estão ganhando espaço no mercado imobiliário dos EUA à medida que os desafios de acessibilidade persistem. Os compradores de casas construídas em fábrica estão economizando entre USD 50.000 e USD 100.000 em comparação com suas contrapartes construídas no local. Essa diferença de preço está se ampliando, impulsionada pelas pressões inflacionárias sobre mão de obra e materiais enfrentadas pelos construtores tradicionais. No segundo trimestre de 2025, a Champion Homes anunciou um preço médio de venda de USD 92.400, marcando um aumento anual de 4,5%, ainda assim abaixo dos preços de casas construídas no local. Entre 2017 e 2021, os programas "Duty to Serve" (Obrigação de Atender) impulsionaram um aumento de 141% nas aquisições de empréstimos para casas manufaturadas como propriedade real, indicando uma liquidez crescente no mercado secundário. Em 2023, o setor enviou 89.200 casas, representando aproximadamente 4% da produção habitacional do país. Essa participação está em ascensão, especialmente à medida que os designs CrossMod se alinham com as regulamentações de zoneamento unifamiliar. O aumento da participação de mercado destaca a evolução do mercado de casas manufaturadas dos EUA, transitando de um nicho contracíclico para um protagonista central no setor habitacional[1]Sandra Thompson, "Plano de Atendimento Obrigatório para Habitação Manufaturada 2024," Agência Federal de Financiamento Habitacional, fhfa.gov.
Aumento do preço médio por unidade refletindo maior aceitação do consumidor e padrões de qualidade aprimorados
O mercado de casas manufaturadas dos EUA está testemunhando avanços significativos, impulsionados por atualizações regulatórias e práticas inovadoras. Em setembro de 2024, o Departamento de Habitação e Desenvolvimento Urbano (HUD) introduziu 90 normas novas ou atualizadas, com foco em layouts multiunitários, plantas abertas e coberturas contemporâneas, todas com o objetivo de aprimorar o valor percebido. Em 2024, a Clayton Homes construiu mais de 51.000 unidades fora do local, com notáveis 95% certificadas como Zero Energy Ready, permitindo que os proprietários reduzissem as contas de energia em até 50%. Pelo quarto ano consecutivo, a Skyline conquistou o título de Construtor de Casas Manufaturadas Mais Confiável da América, alcançando uma impressionante pontuação Net Trust Quotient de 98,5. De acordo com a modelagem do Departamento de Energia (DOE), os protocolos revisados de HVAC poderiam reduzir o consumo de energia para condicionamento de espaços em 57% nas 800.000 unidades previstas para serem construídas de 2023 a 2030. Níveis de especificação elevados capacitam os fabricantes a manter preços firmes sem comprometer a vantagem de acessibilidade que sustenta o mercado de casas manufaturadas dos EUA.
Maior adoção devido a cronogramas de construção mais rápidos e uso eficiente do solo em regiões suburbanas
A crescente demanda por cronogramas de construção mais rápidos e uso eficiente do solo está impulsionando a adoção de casas manufaturadas em regiões suburbanas. A produção em fábrica está reduzindo os ciclos de construção de meses para apenas semanas. Esse rápido retorno é especialmente atraente para os subúrbios em rápido crescimento que enfrentam uma oferta habitacional que luta para acompanhar o afluxo de novos residentes. A Cavco, com suas 31 linhas de produção, emprega técnicas de manufatura enxuta, minimizando efetivamente o desperdício e combatendo a escassez de mão de obra. Como prova dessa tendência, o Condado de Cook está implementando um projeto piloto modular de USD 12 milhões em 2025, introduzindo 120 casas em três bairros. Esse movimento ressalta como os municípios estão aproveitando as casas manufaturadas para agilizar a aquisição de imóveis. Enquanto isso, o Texas, em 2024, adotou novos códigos de habitação industrializada, simplificando os processos de aprovação e reduzindo os custos para os incorporadores. Em outra frente, o Departamento de Agricultura dos EUA (USDA) ampliou seus projetos piloto de habitação manufaturada rural, estendendo-os até maio de 2025, aprimorando assim as vias de financiamento para áreas suburbanas e ex-urbanas. Com essas entregas aceleradas, o mercado de casas manufaturadas dos EUA está consolidando seu papel como solução para as escassezes em corredores de crescimento emergentes.
Análise de Impacto das Restrições*
| Restrições | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Acesso limitado a hipotecas e custos de financiamento mais elevados devido a estruturas de crédito não tradicionais | -1.4% | Nacional, com impacto agudo em mercados rurais e de baixa renda | Médio prazo (2 a 4 anos) |
| Barreiras regulatórias de zoneamento em múltiplos estados limitando a expansão de comunidades e as aprovações de instalação | -1.1% | 845 condados em nível nacional, concentrados no Nordeste e na Costa Oeste | Longo prazo (≥ 4 anos) |
| Problemas persistentes de percepção do consumidor ligados a visões desatualizadas sobre qualidade e depreciação | -0.8% | Nacional, com impacto mais forte em mercados suburbanos e de alto poder aquisitivo | Médio prazo (2 a 4 anos) |
| Pressão competitiva de casas construídas no local de menor porte e formatos de habitação modular ganhando impulso | -0.6% | Áreas metropolitanas com mercados de construção residencial ativos | Curto prazo (≤ 2 anos) |
| Fonte: Mordor Intelligence | |||
Acesso limitado a hipotecas e custos de financiamento mais elevados devido a estruturas de crédito não tradicionais
O acesso a financiamento acessível continua sendo um desafio crítico para o mercado de casas manufaturadas dos EUA. Os empréstimos chattel para unidades manufaturadas frequentemente apresentam taxas 150 a 200 pontos-base acima das hipotecas convencionais, diminuindo as economias mensais e reduzindo a demanda por melhorias. Embora a Administração Federal de Habitação (FHA) tenha revisado os limites do Título I no final de 2024, a classificação de propriedade pessoal ainda impede muitos mutuários de acessar produtos de taxa fixa de 30 anos. A meta anual da Fannie Mae para aquisições do Programa de Empréstimos para Habitação Manufaturada (MHRP) é de apenas 7.400, ofuscada pelas mais de 100.000 unidades enviadas a cada ano. Embora a regra do USDA de janeiro de 2025 expanda a elegibilidade da Seção 502, sua implementação adiada para maio de 2025 prejudica o esforço de alívio. Sem um apetite mais amplo no mercado secundário, os desafios de financiamento provavelmente limitarão o potencial de crescimento do mercado de casas manufaturadas dos EUA.
Barreiras regulatórias de zoneamento em múltiplos estados limitando a expansão de comunidades e as aprovações de instalação
As regulamentações de zoneamento continuam representando desafios significativos para a expansão de comunidades de habitação manufaturada nos Estados Unidos. Em 845 condados, particularmente próximos a grandes centros urbanos costeiros de alto poder aquisitivo onde a acessibilidade é mais necessária, os códigos municipais desatualizados proíbem ou limitam a habitação manufaturada. Embora os designs CrossMod, que se assemelham às casas tradicionais construídas no local, ofereçam algum alívio, alcançar a plena igualdade de zoneamento continua sendo um desafio. Em 2024, Rhode Island e Maryland introduziram leis favoráveis à habitação manufaturada, mas disparidades significativas entre os estados persistem. Apesar de as associações do setor pressionarem por estruturas abrangentes, a tradição enraizada do controle local torna as mudanças uniformes desafiadoras. Abordar essas barreiras de zoneamento é crucial para desbloquear o pleno potencial do mercado de casas manufaturadas dos EUA.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Tipo de Estrutura: A Dominância das Múltiplas Seções Impulsiona o Posicionamento Premium
As casas de múltiplas seções asseguraram 54,65% da receita de 2025, ressaltando a preferência do consumidor por plantas maiores que rivalizam com as plantas de casas construídas no local. Espera-se que o tamanho do mercado de casas manufaturadas dos EUA para unidades de seção única cresça mais rapidamente, a uma CAGR de 6,85%, à medida que os compradores de primeira viagem e os incorporadores de preenchimento urbano aproveitam os designs compactos. A série CrossMod da Clayton borra as linhas entre modular e código HUD, permitindo a instalação em zonas unifamiliares que antes excluíam o estoque construído em fábrica. A Champion opera 48 plantas, registrando um salto de 31,3% nas casas vendidas nos EUA durante o segundo trimestre de 2025, com a demanda abrangendo ambos os tipos de estrutura. As diferenças de preço entre modelos de seção única e de múltiplas seções estão diminuindo à medida que os recursos de eficiência energética e de casa inteligente se tornam padronizados. A regra do HUD de 2025 permite configurações multiunitárias dentro de um único chassi, abrindo casos de uso para aluguel e uso multigeracional e aprofundando a diversidade estrutural.
As unidades de múltiplas seções mantêm uma percepção premium porque oferecem cozinhas abertas, tetos mais altos e garagens opcionais que atendem às expectativas dos compradores suburbanos. No entanto, melhorias na fábrica, como interiores de drywall e varandas de tamanho completo, estão agora se infiltrando nas linhas de seção única, ampliando o apelo sem comprometer a acessibilidade. Em estados propensos a desastres, as variantes de aço de múltiplas seções com estrutura metálica oferecem classificações de vento que superam os códigos locais, um argumento de venda pós-furacão. À medida que a escala de produção se expande, os fabricantes estão encurtando os ciclos de pedido personalizado, tornando as unidades de múltiplas seções entregáveis em apenas 60 dias, em comparação com 120 dias de cinco anos atrás. Essas eficiências ancoram a liderança de participação de longo prazo das casas de múltiplas seções, enquanto mantêm o mercado de casas manufaturadas dos EUA aberto ao crescimento de seção única orientado ao valor.


Por Aplicação: A Liderança Unifamiliar Enfrenta a Aceleração Multifamiliar
O uso unifamiliar representou 71,65% da receita de 2025, refletindo as raízes do produto na habitação ocupada pelo proprietário. No entanto, os parques multifamiliares e os portfólios de aluguel estão previstos para registrar a maior CAGR de 7,74% até 2031, impulsionados pelo apetite dos investidores por fluxos de caixa estáveis e perfis de baixo gasto de capital. A taxa de ocupação combinada de 99,0% da Sun Communities em 2024 destaca a demanda resiliente em comunidades de estilo de vida. O financiamento da Freddie Mac do parque California Leisureville ilustra como o capital de agência agora está apoiando cooperativas de propriedade dos residentes. O mercado de casas manufaturadas dos EUA se beneficia à medida que os subsídios PRICE do HUD de USD 225 milhões canalizam melhorias de infraestrutura para os parques existentes, aumentando o valor e a qualidade de vida.
Os compradores institucionais favorecem os parques multifamiliares porque o crescimento do aluguel de lotes é historicamente menos volátil do que os aluguéis de apartamentos. A UMH Properties gerencia 141 comunidades com 26.500 locais e ganhou vários prêmios de inovação, enfatizando operações orientadas ao atendimento ao cliente. Os programas de recuperação de desastres também implantam grupos multifamiliares para realojar populações deslocadas rapidamente, ampliando a base endereçável. À medida que as mudanças demográficas enviam aposentados para o sul, os parques estilo resort com comodidades como quadras de pickleball e marinas estão alcançando avaliações premium. A retenção unifamiliar permanece forte, mas a crescente profissionalização da gestão comunitária sinaliza que o mercado de casas manufaturadas dos EUA verá as aplicações se diversificarem muito além da ocupação tradicional pelo proprietário.
Por Material: A Tradição da Madeira Desafiada pela Inovação do Metal
O enquadramento em madeira respondeu por 64,05% das remessas de 2025, apoiado por cadeias de suprimentos estabelecidas e pela familiaridade dos construtores. As unidades com estrutura metálica estão projetadas para registrar uma CAGR de 8,02%, a mais alta entre todos os materiais, devido à superior resistência ao vento e à menor manutenção ao longo do ciclo de vida. As novas regras do HUD para telhados com classificação de fogo Classe A incentivam coberturas compostas e de aço, direcionando os compradores para construções híbridas. Os incentivos do Departamento de Energia (DOE) para envoltórias com eficiência energética tornam os painéis estruturais isolados e os montantes de aço mais competitivos em termos de custo. O tamanho do mercado de casas manufaturadas dos EUA para madeira permanece grande, mas as combinações de materiais diversificadas melhoram a resiliência contra as oscilações de preço da madeira serrada.
A Clayton atingiu o status Zero Energy Ready em 95% da produção combinando vidraças avançadas para janelas, isolamento mais espesso e bombas de calor HVAC, escolhas viabilizadas por telhados de aço de bitola mais leve que compensam o peso adicional das paredes. A Cavco está testando pisos de aço formado a frio nas plantas da Costa do Golfo para atender aos códigos de zona de vento de 180 mph sem aumentos de custo excessivos. O revestimento de concreto e o revestimento de cimento de fibra estão penetrando nas linhas de preço médio, sinalizando que os compradores aceitam materiais premium quando eles se traduzem em economias em seguros. A diversificação da cadeia de suprimentos entre laminadores de metal no México e no Sudeste reduz o risco de importação decorrente das tarifas canadenses sobre madeira. Em todos os materiais, o contínuo rigor das normas mantém o mercado de casas manufaturadas dos EUA em um caminho de atualização tecnológica que beneficia os fabricantes com profundidade de engenharia.
Análise Geográfica
O Texas manteve uma participação de receita de 18,45% em 2025, ancorado por regulamentações favoráveis aos negócios, crescimento populacional acima da média nacional e processos de aprovação simplificados que incentivam tanto as vendas no varejo quanto o desenvolvimento de comunidades. Os dados de abril de 2025 do estado mostram um aumento de 2% mês a mês nas vendas de novas casas e um salto de 4,7% nas remessas para varejistas locais, confirmando uma tração sustentada apesar das taxas de hipoteca mais elevadas. Os códigos de habitação industrializada atualizados adotados em 2024 reduziram os tempos de revisão de projetos, permitindo que os fabricantes estocem inventário mais próximo da demanda e reforçando o Texas como o centro de volume do mercado de casas manufaturadas dos EUA.
A Flórida é o estado de crescimento mais rápido, com projeção de registrar uma CAGR de 8,28% até 2031. Os fluxos demográficos de aposentados e trabalhadores remotos, aliados a frequentes ciclos de reconstrução pós-furacão, criam uma demanda duradoura por unidades com código de conformidade e classificação de vento. As diretrizes estaduais de zoneamento apoiam a expansão de comunidades, e as seguradoras oferecem descontos de prêmio para casas com código HUD que excedem os padrões da Zona de Vento III, fortalecendo a proposta de valor. Os incorporadores também aproveitam as casas manufaturadas para atender à acomodação de mão de obra sazonal próxima aos corredores de turismo, ampliando a base de compradores. Como resultado, a Flórida está passando de um mercado de compradores oportunistas para um polo de crescimento estratégico dentro do amplo mercado de casas manufaturadas dos EUA.
Califórnia, Nova York e Illinois ilustram as restrições impostas pelo zoneamento denso e pelos longos processos de aprovação. Apesar dos altos preços médios de residências, a penetração de habitação manufaturada permanece modesta porque muitas ordenações locais ainda limitam a instalação. No entanto, programas piloto municipais, como a iniciativa modular de USD 12 milhões do Condado de Cook que adicionará 120 unidades em três bairros, demonstram o crescente reconhecimento político do valor das construções em fábrica. Os projetos piloto de crédito rural do USDA, estendidos até maio de 2025, desbloqueiam ainda mais a demanda nos condados ex-urbanos adjacentes, particularmente no Meio-Oeste e na região Médio-Atlântica, onde os construtores convencionais enfrentam escassez de mão de obra. À medida que estados adicionais replicam as reformas de zoneamento de 2024 de Maryland e Rhode Island, a demanda latente poderá alterar a combinação geográfica, permitindo que o mercado de casas manufaturadas dos EUA penetre em corredores historicamente pouco atendidos.
Panorama regulatório
A habitação manufaturada nos Estados Unidos é regida pelo National Manufactured Housing Construction and Safety Standards Act de 1974, administrado pelo Office of Manufactured Housing Programs (OMHP) do Departamento de Habitação e Desenvolvimento Urbano dos EUA (HUD). Os requisitos essenciais de construção e segurança estão codificados no 24 CFR Part 3280 (o HUD Code) e são aplicados através das State Administrative Agencies (SAAs) e de estruturas de inspeção por terceiros, com cada seção residencial portando um selo de certificação HUD e documentação de controle de qualidade do fabricante como prova de conformidade.
A elaboração de normas e as atualizações técnicas passam pelo Manufactured Housing Consensus Committee (MHCC), que assessora o Secretário do HUD sobre revisões nas regulamentações de construção, instalação e resolução de disputas. Além do caminho existente do HUD Code, o 21st Century ROAD to Housing Act, promulgado em julho de 2026, eliminou a exigência permanente de chassi de aço e determinou que o HUD emitisse padrões mínimos atualizados de eficiência energética no prazo de um ano, deslocando o foco de conformidade de curto prazo para fabricantes e fornecedores.
Análise da cadeia de valor
A cadeia de valor de casas manufaturadas nos EUA abrange fornecedores de matéria-prima e componentes (madeira, aço, isolamento, janelas e HVAC), fabricantes em fábrica que produzem seções sob o HUD Code dentro de regimes regulamentados de controle de qualidade e inspeção, além do transporte, montagem e instalação a jusante, conduzidos por revendedores, instaladores e incorporadoras. A distribuição é realizada por meio de revendedores independentes e redes de varejo verticalmente integradas, enquanto operadores de comunidades e investidores institucionais adquirem casas para instalação em comunidades de arrendamento de terreno ou portfólios de aluguel; as redes de serviço pós-venda e garantia então cobrem reparos e melhorias.
Financiamento e conformidade atuam como principais controladores de acesso. Credores e braços financeiros cativos moldam a conversão ao oferecer produtos de bens móveis (chattel) e de propriedade imobiliária, enquanto agências de inspeção e SAAs realizam as verificações de conformidade exigidas para as etiquetas HUD e a liberação de embarque. Escala e controle de canal seguem sendo diferenciais: a Champion Homes reporta uma presença de fabricação com 46 instalações (EUA e oeste do Canadá) e vendas líquidas do ano fiscal de 2026 de 2,7 bilhões de dólares americanos, e a Cavco integra o financiamento por meio da CountryPlace Mortgage (uma vendedora/administradora aprovada pela Fannie Mae e Freddie Mac). A coordenação e a defesa dos interesses do setor são conduzidas por entidades como o Manufactured Housing Institute (MHI) e associações estaduais, incluindo a North Carolina Manufactured and Modular Homebuilders Association (NCMHA).
Cenário Competitivo
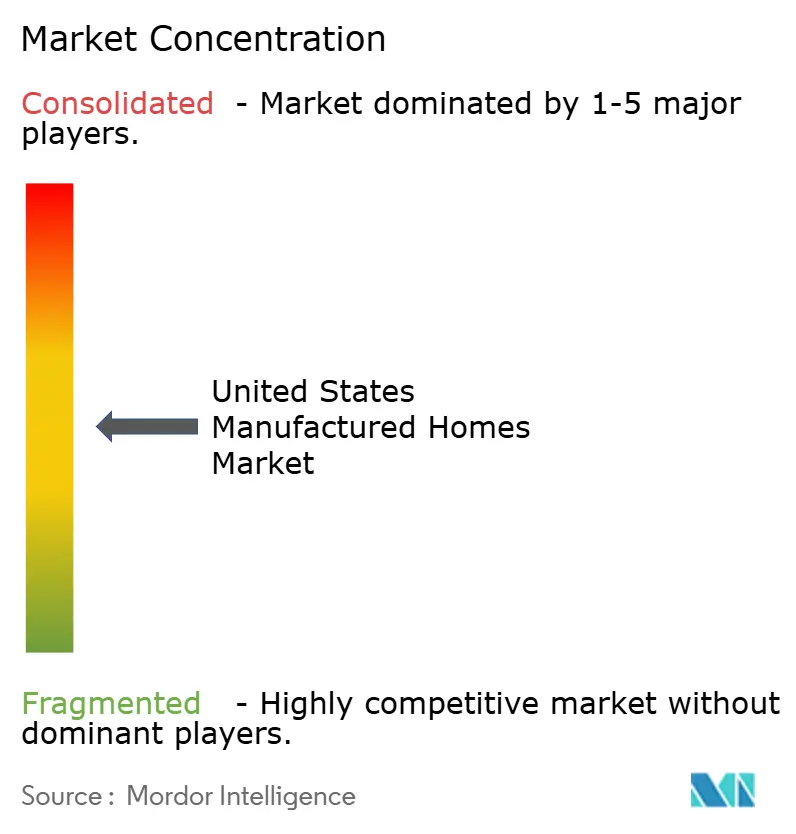
O ambiente do Mercado de Casas Manufaturadas dos Estados Unidos é moderadamente concentrado. Clayton Homes, Skyline Champion Corporation e Cavco Industries juntas enviaram pouco menos da metade de todas as unidades com código HUD em 2024, mas mais de 150 produtores regionais garantem aos compradores opções localizadas. A Clayton registrou uma receita de USD 12,4 bilhões, aproveitando o capital da Berkshire Hathaway para integrar canais de varejo, financiamento e distribuição, enquanto absorvia a inflação dos custos de materiais. A Skyline Champion opera 46 plantas na América do Norte, garantindo uma participação doméstica de 19,9% por meio de expansão orgânica e da aquisição da Regional Homes em 2024, que adicionou sete instalações e 40 centros de varejo. As 31 linhas da Cavco se concentram na manufatura enxuta que entregou uma margem bruta de 22,8% nos doze meses até setembro de 2024, mesmo com a volatilidade da madeira persistindo[3]John Goodwin, "Relatório de Produção de Habitação Manufaturada 2024," Instituto de Habitação Manufaturada, manufacturedhousing.org.
Os temas estratégicos giram em torno de eficiência energética, vendas digitais e integração vertical. A plataforma digital direta ao consumidor da Champion impulsionou um salto de 32,9% nas vendas líquidas para USD 616,9 milhões no seu segundo trimestre fiscal de 2025 e um aumento de 31,3% nas casas vendidas nos EUA, validando o comércio eletrônico para habitação de alto valor. A Legacy Housing se diferencia por meio de financiamento próprio que subscreve empréstimos chattel e de terra-habitação, captando compradores incapazes de obter hipotecas bancárias. Empresas menores como Deer Valley Homebuilders e Sunshine Homes se concentram em personalização de nicho e gostos regionais, adicionando diversidade de design que mantém o mercado de casas manufaturadas dos EUA responsivo às mudanças de preferência local.
O impulso de aquisições sinaliza maior consolidação. A Brookfield desinvestiu quase 80 parques de casas móveis por USD 1,6 bilhão em dezembro de 2024, redirecionando capital enquanto destacava o apetite institucional pela classe de ativos. A Sun Communities saiu das marinas em uma transação de USD 5,65 bilhões em 2024 para se concentrar em habitação manufaturada e locais para veículos recreativos, liberando capacidade no balanço para expansões de parques. Os investimentos em automação — linhas de estruturação robótica, serras de parede controladas por computador e garantia de qualidade orientada por IA — estão crescendo em escala nas fábricas principais para compensar a escassez de mão de obra qualificada. À medida que os mandatos de desempenho energético se tornam mais rigorosos, os players com capacidade de pesquisa e desenvolvimento e alavancagem na cadeia de suprimentos estão posicionados para ampliar a participação, direcionando o mercado de casas manufaturadas dos EUA para uma concentração mais elevada, porém mais eficiente.
Líderes do Setor de Casas Manufaturadas dos Estados Unidos
Clayton Homes, Inc.
Skyline Champion Corporation
Cavco Industries, Inc.
Legacy Housing Corporation
Fleetwood Homes (Cavco)
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica

Oportunidades de mercado e perspectivas futuras
A modernização regulatória e as mudanças legislativas estão criando oportunidades de instalação e de produto para casas manufaturadas além das tradicionais colocações em comunidades de arrendamento de terreno. O 21st Century ROAD to Housing Act de julho de 2026 eliminou a exigência permanente de chassi, o que favorece novas arquiteturas residenciais mais adequadas às expectativas suburbanas e de adensamento urbano, e estabelece um cronograma federal para padrões mínimos de eficiência energética liderados pelo HUD dentro de um ano, melhorando a clareza para o planejamento de especificações de alto desempenho.
A expansão da capacidade e dos canais oferece caminhos práticos de curto prazo para ganhos de participação em corredores com restrição de oferta, especialmente no Sul e no Oeste, onde a atividade de embarques e desenvolvimento de comunidades está concentrada. Em maio de 2026, a Cavco anunciou a construção de uma instalação de fabricação de 616.000 pés quadrados em El Mirage, Arizona, e a Champion Homes firmou um acordo definitivo (maio de 2026) para adquirir 11 pontos de varejo da Homes Direct no Arizona, Califórnia, Colorado, Novo México e Oregon, ampliando o acesso do consumidor e fortalecendo a conversão do fabricante ao comprador. Programas do setor público também mantêm o foco em instalações prontas para infraestrutura e entregas mais rápidas, incluindo o piloto modular de 12 milhões de dólares americanos do Cook County (2025) e os prêmios PRICE de 225 milhões de dólares americanos do HUD (2024), que apoiam melhorias comunitárias e o aumento do estoque construído em fábrica.
Desenvolvimentos recentes do setor
- Julho de 2026: o 21st Century ROAD to Housing Act foi promulgado em 11 de julho de 2026, eliminando a exigência federal de 1974 de que casas manufaturadas fossem construídas sobre um chassi de aço permanente. A mudança amplia a flexibilidade de design para os produtores e pode influenciar cronogramas de projetos e implantação em vários mercados.
- Maio de 2026: a Champion Homes anunciou um acordo definitivo para adquirir ativos da Homes Direct, incluindo 11 pontos de varejo no AZ, CA, CO, NM e OR. A medida amplia a distribuição e a presença de varejo da Champion, fortalecendo o acesso do consumidor e acelerando o crescimento em múltiplos estados.
- Maio de 2026: a Cavco Industries anunciou a construção de uma instalação de fabricação de 616.000 pés quadrados em El Mirage, Arizona. A expansão aumenta a capacidade de produção sob o HUD Code e reforça a resiliência da cadeia de suprimentos, permitindo maior produção regional.


Estrutura da metodologia de pesquisa e escopo do relatório
Definição e escopo do mercado
Este mercado é dimensionado como o valor anual gerado pela venda de novas casas manufaturadas nos Estados Unidos, acompanhado em dólares americanos e alinhado à demanda de casas entregues entre os principais usuários finais.
Exclusões de escopo: revendas de casas usadas, valor de terreno isolado, receita de aluguel de comunidades e a construção modular mais ampla feita no local não são contabilizados neste valor de mercado.
Visão geral da segmentação
- Por Tipo de Estrutura
- Casas de Seção Única
- Casas de Múltiplas Seções
- Outros Tipos
- Por Aplicação
- Unifamiliar
- Multifamiliar
- Por Material
- Madeira
- Metal
- Concreto
- Outros
- Por Estados
- Texas
- Califórnia
- Flórida
- Nova York
- Illinois
- Restante dos EUA
Fontes de dados, dimensionamento de mercado e validação
Pesquisa documental
A pesquisa documental começa mapeando o pool de demanda de habitação manufaturada e a produção de oferta, verificando-os em seguida em relação a sinais habitacionais publicamente visíveis. Utilizamos fontes como o U.S. Census Bureau Manufactured Housing Survey e as séries do HUD USER para entender a direção dos embarques, a sazonalidade e a concentração em nível estadual, informações necessárias antes de aplicar quaisquer premissas de precificação.
Para manter as premissas fundamentadas, também consultamos publicações e conjuntos de dados de organizações como o Federal Reserve Economic Data (FRED) e associações do setor como o MHI e o MHARR, além de indicadores de construção e habitação de fontes governamentais e estaduais, quando disponíveis. Revisamos registros de empresas, materiais para investidores e imprensa confiável para acompanhar movimentos de preços, mudanças no mix de produtos (seção única versus multi-seção) e alterações de canal. Paralelamente, podemos usar assinaturas pagas para inteligência financeira corporativa, notícias e dados financeiros, consultas de patentes e verificações de importação-exportação em nível de embarque quando isso ajuda a validar a exposição a componentes ou materiais. Essas fontes documentais não são exaustivas, e consultamos outros documentos públicos para coleta, validação e esclarecimento de dados.
Entrevistas e pesquisas primárias
O trabalho primário é usado para testar sob pressão as premissas documentais que sustentam o modelo, especialmente preço, mix e o que é tratado como venda de casa manufaturada versus um produto habitacional adjacente. Conversamos com partes interessadas em toda a cadeia de valor, incluindo fabricantes, revendedores, operadores de comunidades, credores, instaladores e consultores focados em habitação, e então reverificamos os dados nos principais focos de demanda do país, de modo que as conclusões não fiquem ancoradas em um único estado.
Distribuição dos entrevistados da pesquisa de campo primária
| Tipo de empresa | Cargo do respondente |
|---|---|
| Nível superior: 29% | CXOs: 16% |
| Nível médio: 55% | Líderes funcionais/de unidade: 38% |
| Empresas menores: 16% | Gerentes: 46% |
Dimensionamento e previsão de mercado
O dimensionamento é construído usando uma abordagem top-down, na qual os embarques nacionais de habitação manufaturada e seu padrão estadual são reconstruídos a partir de séries habitacionais oficiais, aplicando-se em seguida uma camada de preço e mix para chegar ao valor de mercado. Para manter os totais práticos, o resultado é comparado com aproximações bottom-up seletivas, como preços médios de venda amostrados multiplicados pelos volumes de unidades para tipos comuns de casas, além de verificações de canal a partir de conversas com revendedores e comunidades.
O modelo usa uma lista curta de indicadores de mercado que são observáveis e podem ser atualizados, sendo então ajustado com o retorno das entrevistas. As principais entradas incluem níveis de embarque anuais e mensais, a divisão entre unidades de seção única e multi-seção, a concentração de embarques em nível estadual, a progressão do preço médio de venda e indicadores de acessibilidade ao financiamento que afetam a conversão para os caminhos de bens móveis (chattel) e hipoteca. Quando falta uma série de dados para um estado ou um segmento pequeno, preenchemos a lacuna usando participações substitutas de períodos próximos e ajustamos com base no retorno de especialistas, de modo que o preço implícito por casa permaneça em uma faixa plausível.
Para a previsão, aplica-se análise de cenários em torno da sensibilidade às taxas de juros, da substituição impulsionada pela acessibilidade financeira em relação à construção no local e das mudanças esperadas no mix de produtos. Os cenários são então reduzidos a um caso-base, baseado no que os respondentes do setor descrevem como mais provável nos próximos anos. Cada ano de previsão é verificado para que embarques e preços não se movam de formas que quebrem a sazonalidade histórica ou criem saltos irreais.
Validação de dados e ciclo de atualização
A validação é feita em camadas, começando com verificações simples e avançando para revisões mais aprofundadas antes que os números finais sejam aprovados. Comparamos os resultados com sinais independentes, como linhas de tendência de embarques, concentração estadual e preços médios de venda implícitos, investigando então qualquer variação que pareça inconsistente com as condições habitacionais conhecidas.
Anomalias desencadeiam chamadas de acompanhamento e uma reconstrução das premissas sensíveis, que frequentemente incluem crescimento de preços, mudanças no mix ou alterações de adoção em estados-chave. O trabalho é revisado em múltiplas etapas por analistas antes da publicação, e o relatório é atualizado anualmente, com atualizações intermediárias caso um evento material altere a demanda, a oferta ou os preços. Antes da entrega, é feita uma revisão final para que os clientes recebam a visão mais atualizada.
Tamanho do mercado de casas manufaturadas dos Estados Unidos segundo a Mordor Intelligence em comparação com outras estimativas publicadas
Os valores de mercado publicados para casas manufaturadas podem parecer muito diferentes porque cada editor escolhe inclusões distintas, lógicas de precificação diferentes e até mesmo momentos diferentes para ajustes de moeda e inflação. Dois relatórios podem parecer semelhantes, mas um pode estar contabilizando um conjunto diferente de dólares.
A principal diferença vem de saber se as operações comunitárias e a atividade de revenda são incorporadas ao total. A Mordor Intelligence trata o mercado como o valor de vendas de novas casas manufaturadas vinculado à demanda de embarque e de casas entregues, em vez de somar a rotatividade de casas usadas ou a receita de aluguel de terrenos e comunidades.
Comparação de referência
| Fonte | Tamanho do mercado | Lacunas na metodologia de pesquisa |
|---|---|---|
| Mordor Intelligence | 13,74 bilhões de dólares americanos (2025) | |
| Jornal Comercial A | 221,30 bilhões de dólares americanos (2024) | Esse tipo de estimativa frequentemente reflete a base de ativos mais ampla de habitação manufaturada ou uma visão de valor patrimonial, que pode incorporar imóveis comunitários, terrenos e o valor do estoque de casas existentes, inflando assim os totais em relação ao valor de vendas de casas novas. |
| Associação do Setor B | 10,33 bilhões de dólares americanos (2024) | O acompanhamento das associações costuma ser orientado por unidades e pode estar mais próximo dos embarques, mas a conversão de unidades em valor pode variar devido a diferentes premissas sobre preço médio de venda, participação de multi-seção e se transporte e instalação estão incluídos. |
A diferença na tabela é explicada principalmente pelo que está sendo contabilizado e, em seguida, por como os volumes de unidades são convertidos em dólares. Ao vincular a estimativa a embarques observáveis, a um escopo claramente definido e a premissas de preço e mix verificadas por entrevistas, mantemos o valor de mercado rastreável e reproduzível quando o modelo é atualizado.


Principais Questões Respondidas no Relatório
Qual é o tamanho atual do mercado de casas manufaturadas dos EUA?
O mercado de casas manufaturadas dos EUA atingiu USD 14,6 bilhões em 2026 e está projetado para alcançar USD 19,8 bilhões até 2031.
O que está impulsionando o crescimento no setor?
A ampliação da diferença de preço em relação às casas construídas no local, os prazos de construção mais rápidos e os códigos federais atualizados que permitem designs modernos são os principais catalisadores de demanda.
Qual estado é o maior mercado para casas manufaturadas?
O Texas lidera com uma participação de 18,45% graças a aprovações simplificadas, crescimento populacional robusto e um ambiente regulatório favorável.
Por que os desafios de financiamento ainda são uma restrição?
Muitas casas manufaturadas são tituladas como propriedade pessoal, o que significa que os compradores dependem de empréstimos chattel com taxas mais altas; o apetite do mercado secundário por empréstimos de propriedade real está melhorando, mas permanece limitado.
Quem são os principais players do setor?
Clayton Homes, Skyline Champion Corporation e Cavco Industries são os maiores fabricantes, juntos enviando quase metade de todas as unidades com código HUD em 2024.
Casas manufaturadas com eficiência energética estão disponíveis?
Sim. Mais de 95% da produção de 2024 da Clayton Homes atendeu aos padrões Zero Energy Ready, e créditos fiscais federais de até USD 5.000 apoiam os compradores de unidades de alto desempenho.
Página atualizada pela última vez em:


