
Tamanho e Participação do Mercado de Sistemas Automatizados de Manuseio e Armazenamento de Materiais na Ásia-Pacífico
Visão Geral do Mercado
| Período de Estudo | 2023 - 2031 |
|---|---|
| Período de Dados de Previsão | 2026 - 2031 |
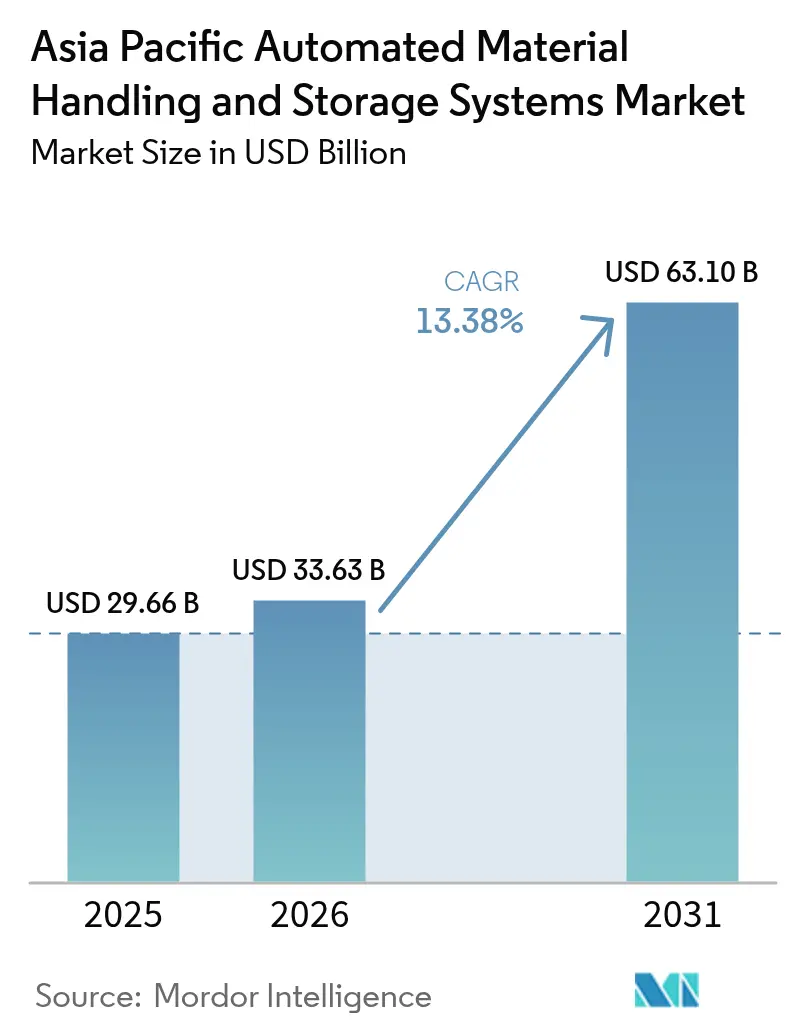
| Tamanho do mercado no ano base (2025) | 29.66 Bilhões de dólares |
| Tamanho do Mercado (2026) | 33.63 Bilhões de dólares |
| Tamanho do Mercado (2031) | 63.1 Bilhões de dólares |
| Growth Rate (2026 - 2031) | 13.38 % |
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Sistemas Automatizados de Manuseio e Armazenamento de Materiais na Ásia-Pacífico por Mordor Intelligence
O tamanho do mercado de sistemas automatizados de manuseio e armazenamento de materiais na Ásia-Pacífico em 2026 é estimado em USD 33,63 bilhões, crescendo a partir do valor de 2025 de USD 29,66 bilhões, com projeções para 2031 mostrando USD 63,1 bilhões, crescendo a um CAGR de 13,38% no período 2026-2031. O forte apoio político para implantações de fábricas inteligentes, a ampla adoção de redes industriais de IoT habilitadas por 5G e a rápida expansão de centros de atendimento de comércio eletrônico em cidades de segundo nível impulsionam coletivamente o mercado de sistemas automatizados de manuseio e armazenamento de materiais na Ásia-Pacífico. A China ancora a demanda com uma participação de receita de 42,1% em 2024, enquanto a Índia lidera o crescimento com um CAGR de 15,05%, à medida que os esquemas de Incentivo Vinculado à Produção aceleram os investimentos em automação. O hardware mantém a liderança com 64% de participação, mas a camada de software está escalando rapidamente a um CAGR de 14,52%, à medida que as fábricas priorizam a otimização orientada por dados. Os robôs móveis já respondem por 28,3% das implantações de equipamentos, e os robôs móveis autônomos (AMR) estão avançando a um CAGR de 15,11%, à medida que os operadores favorecem a flexibilidade de layout em detrimento de infraestruturas fixas.[1]AutoStore, "Visão Geral Corporativa," autostore.com
Principais Conclusões do Relatório
- Por tipo de produto, o hardware representou 63,42% da participação do mercado de sistemas automatizados de manuseio e armazenamento de materiais na Ásia-Pacífico em 2025; as soluções de software devem se expandir a um CAGR de 14,12% até 2031.
- Por tipo de equipamento, as implantações de AMR representaram 27,92% do tamanho do mercado de sistemas automatizados de manuseio e armazenamento de materiais na Ásia-Pacífico em 2025 e devem crescer a um CAGR de 14,78% entre 2026-2031.
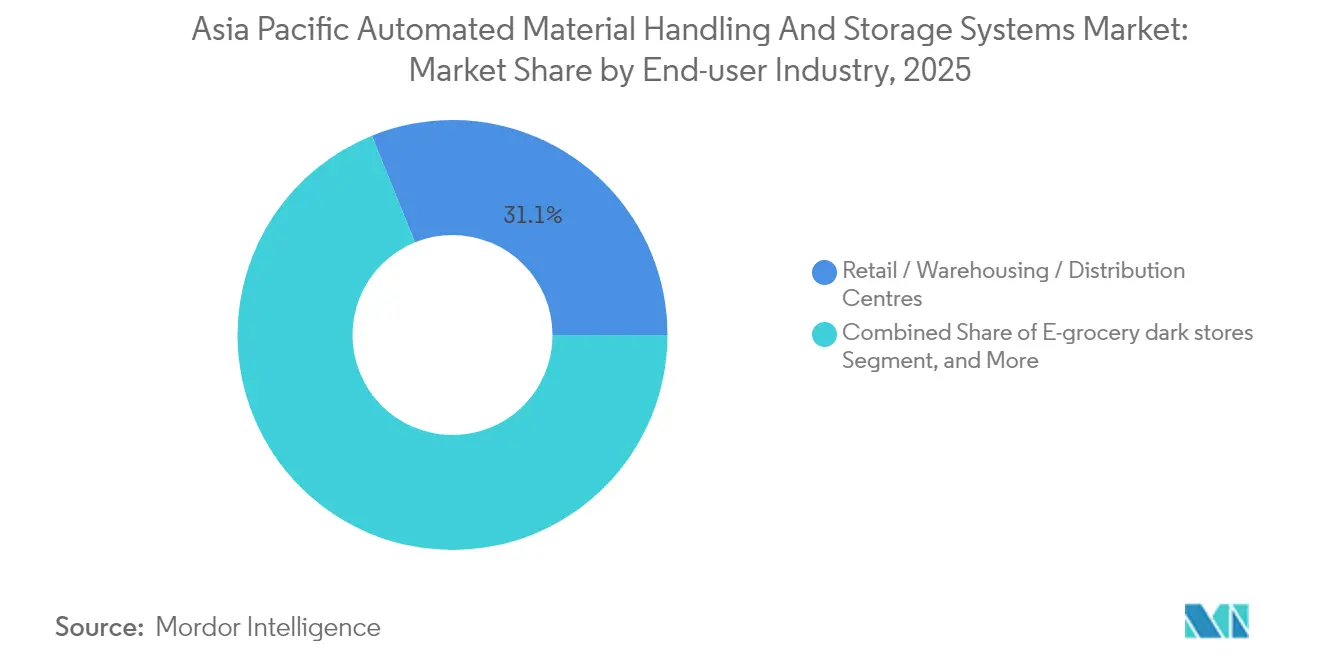
- Por setor do usuário final, varejo, armazenagem e centros de distribuição lideraram com 31,12% de participação de receita em 2025, enquanto as dark stores de e-grocery devem registrar o CAGR mais rápido de 14,47% até 2031.
- Por função, o armazenamento deteve 34,96% do tamanho do mercado de sistemas automatizados de manuseio e armazenamento de materiais na Ásia-Pacífico em 2025; as atividades de triagem devem registrar um CAGR de 14,95% até 2031.
- Por país, a China controlou 41,68% da receita em 2025; a Índia deve crescer a um CAGR de 14,72% até 2031.
Nota: Os números de tamanho de mercado e previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e insights mais recentes disponíveis até 2026.
Tendências e Perspectivas do Mercado de Sistemas Automatizados de Manuseio e Armazenamento de Materiais na Ásia-Pacífico
Análise de Impacto dos Impulsionadores*
| Impulsionador | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Horizonte de Impacto |
|---|---|---|---|
| Expansão acelerada de centros de atendimento de comércio eletrônico em cidades asiáticas de segundo nível | +2.80% | China, Índia, mercados centrais do Sudeste Asiático | Médio prazo (2-4 anos) |
| Adoção acelerada de redes industriais de IoT habilitadas por 5G | +2.20% | Japão, Coreia do Sul, Singapura, com expansão para a APAC | Curto prazo (≤ 2 anos) |
| Incentivos governamentais para automação de fábricas inteligentes | +2.10% | China, Índia, com influência política em toda a APAC | Longo prazo (≥ 4 anos) |
| Pressão de custos decorrente do aumento dos salários intra-asiáticos impulsionando a automação de armazéns | +1.90% | Vietnã, Tailândia, Malásia, Indonésia | Médio prazo (2-4 anos) |
| Crescimento das dark stores e modelos de micro-atendimento | +1.70% | Centros urbanos em toda a APAC, adoção antecipada em Singapura e Hong Kong | Curto prazo (≤ 2 anos) |
| Demanda orientada por ESG por sistemas de manuseio de materiais energeticamente eficientes | +1.40% | Global, com influência regulatória do Japão e da Austrália | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Expansão Acelerada de Centros de Atendimento de Comércio Eletrônico em Cidades Asiáticas de Segundo Nível
O boom de construção de armazéns prontos para automação em cidades como Chengdu, Pune e Surabaya eleva acentuadamente a demanda por sistemas padronizados e escaláveis. Os operadores precisam harmonizar as melhores práticas globais com as restrições de infraestrutura local, levando os integradores a projetar plataformas modulares que suportem implantações em fases e ecossistemas de peças de reposição localizados. Os varejistas que visam janelas de entrega em um dia consideram a separação, triagem e armazenamento automatizados como capacidades indispensáveis, estimulando pipelines de aquisição plurianuais que sustentam o mercado de sistemas automatizados de manuseio e armazenamento de materiais na Ásia-Pacífico.[2]Cainiao, "Expansão da Rede de Logística do Sudeste Asiático," alizila.com
Adoção Acelerada de Redes Industriais de IoT Habilitadas por 5G
As redes 5G privadas reduzem a latência para menos de 10 milissegundos, permitindo a orquestração de frotas em tempo real, enxames de AMR sincronizados e gêmeos digitais baseados em nuvem. Os primeiros adotantes em Seul e Yokohama relatam ganhos de produtividade de dois dígitos e reduções de 30% no tempo de inatividade não planejado à medida que os algoritmos de manutenção preditiva amadurecem.[3]GSMA, "Redes Privadas de IoT Industrial 5G," gsma.com A camada de conectividade também sustenta novos modelos de serviço, como monitoramento remoto de desempenho e contratos de serviço baseados em resultados, fortalecendo o perfil de receita recorrente do mercado de sistemas automatizados de manuseio e armazenamento de materiais na Ásia-Pacífico.
Incentivos Governamentais para Automação de Fábricas Inteligentes
O Ministério da Indústria e Tecnologia da Informação da China subsidia até 20% do capex de automação elegível, enquanto os esquemas de Incentivo Vinculado à Produção da Índia fornecem desembolsos incrementais em dinheiro vinculados ao crescimento da produção. Tais políticas mitigam o risco de retorno do investimento e ampliam a demanda endereçável entre pequenos e médios fabricantes, ampliando a base de clientes do mercado de sistemas automatizados de manuseio e armazenamento de materiais na Ásia-Pacífico.[4]Invest India, "Esquemas de Incentivo Vinculado à Produção," investindia.gov.in
Pressão de Custos Decorrente do Aumento dos Salários Intra-Asiáticos Impulsionando a Automação de Armazéns
Os salários de logística em Ho Chi Minh e Bangkok cresceram em um ritmo de dígito único médio em 2024, comprimindo as margens operacionais das empresas orientadas para exportação. As equipes de gestão agora programam estudos de viabilidade de automação dois a três anos antes do planejado originalmente, com forte foco na separação de pedidos baseada em AMR e na paletização robótica, que podem proporcionar um retorno em dois anos mesmo em cenários de throughput conservadores.
Análise de Impacto das Restrições*
| Restrição | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Horizonte de Impacto |
|---|---|---|---|
| Alto capex inicial e longos ciclos de ROI para PMEs | -1.80% | Economias em desenvolvimento da APAC, particularmente Indonésia e Filipinas | Médio prazo (2-4 anos) |
| Regulamentações de segurança intra-asiáticas fragmentadas que complicam a padronização | -1.20% | Mercados da ASEAN com estruturas de conformidade variadas | Longo prazo (≥ 4 anos) |
| Vulnerabilidades de cibersegurança em frotas de automação conectadas | -0.90% | Global, com maior preocupação no Japão e em Singapura | Curto prazo (≤ 2 anos) |
| Qualidade limitada da rede elétrica em economias em desenvolvimento prejudicando o tempo de atividade | -0.70% | Áreas rurais da Indonésia, Filipinas e Vietnã | Médio prazo (2-4 anos) |
| Fonte: Mordor Intelligence | |||
Alto Capex Inicial e Longos Ciclos de ROI para PMEs
Pequenos e médios exportadores em Jacarta e Manila frequentemente enfrentam custos iniciais de projeto equivalentes a 1-2 anos de fluxo de caixa livre. Mesmo com financiamento do fornecedor, um prazo de retorno de três a cinco anos estende a tolerância ao risco, atrasando as decisões de compra e moderando marginalmente a trajetória de crescimento do mercado de sistemas automatizados de manuseio e armazenamento de materiais na Ásia-Pacífico.
Vulnerabilidades de Cibersegurança em Frotas de Automação Conectadas
Ransomware direcionado a interfaces homem-máquina e bancos de dados de gestão de armazéns interrompeu os fluxos de materiais em vários locais em Singapura durante 2024, revelando lacunas latentes de cibersegurança. As empresas agora insistem em arquiteturas de confiança zero e testes de penetração periódicos, adicionando complexidade e custo incremental às novas instalações.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Tipo de Produto: Soluções de Software Impulsionam a Otimização de Próxima Geração
O subsegmento de software está a caminho de registrar um CAGR de 14,12% até 2031, refletindo a mudança da lógica de controle básica para a orquestração habilitada por análise de dados. Suítes avançadas de gestão de armazéns e gêmeos digitais permitem o posicionamento preditivo e o agrupamento dinâmico de pedidos, aumentando o throughput em até 20% em várias instalações de eletrônicos de consumo em Xangai. Embora o hardware sustente a maior parte dos gastos de 2024, as propostas de valor centradas em software influenciam cada vez mais os comitês de alocação de capital, expandindo o tamanho do mercado de sistemas automatizados de manuseio e armazenamento de materiais na Ásia-Pacífico entre operadores com maturidade em dados.
A demanda elevada por aplicações nativas em nuvem alimenta a concorrência entre fornecedores centrada em APIs abertas e camadas de cibersegurança de borda para nuvem. Os fornecedores que agrupam assinaturas de software com serviços de ciclo de vida obtêm margens mais altas e relacionamentos mais duradouros com os clientes, consolidando fluxos de receita de longo prazo no mercado de sistemas automatizados de manuseio e armazenamento de materiais na Ásia-Pacífico.


Por Tipo de Equipamento: A Tecnologia AMR Remodela a Flexibilidade dos Armazéns
Os AMRs superam os AGVs legados ao navegar por racks dinâmicos e corredores estreitos sem orientação incorporada na infraestrutura, reduzindo o tempo de implantação pela metade e acomodando a reconfiguração frequente de SKUs. Como resultado, as remessas de AMR avançam a um CAGR de 14,78%, redirecionando os fluxos de capital das expansões de transportadores fixos para frotas de robôs gerenciadas por software de tráfego baseado em IA.
Os sistemas automatizados de armazenamento e recuperação permanecem essenciais em nós omnicanal de alto throughput, embora os compradores os combinem cada vez mais com zonas de separação lideradas por AMR. Os robôs paletizadores ganham espaço entre os engarrafadores de bebidas que buscam mitigação de riscos ergonômicos, reforçando a diversidade da demanda no mercado de sistemas automatizados de manuseio e armazenamento de materiais na Ásia-Pacífico.
Por Setor do Usuário Final: Dark Stores de E-grocery Aceleram a Adoção da Automação
Os operadores de dark stores enfatizam janelas de entrega inferiores a 20 minutos, exigindo estações de mercadoria para pessoa, classificadores de alta velocidade e micro-shuttles. Esses requisitos sustentam a previsão de CAGR de 14,47%, superando em muito o crescimento na distribuição varejista tradicional. Ao mesmo tempo, as montadoras automotivas intensificam os investimentos em AMR e ASRS para alinhar o fluxo de peças com plataformas de veículos eletrificados, apoiando o crescimento contínuo da receita do mercado de sistemas automatizados de manuseio e armazenamento de materiais na Ásia-Pacífico.
Os fabricantes farmacêuticos expandem a automação da cadeia de frio para salvaguardar a integridade do produto, enquanto as fábricas de semicondutores implantam robôs compatíveis com salas limpas Classe 1 que alcançam precisão de posicionamento em nível de mícron, ampliando os casos de uso endereçáveis em setores regulamentados.
Por Função: As Aplicações de Triagem Lideram a Trajetória de Crescimento
O crescimento de encomendas transfronteiriças tem média de dois dígitos, forçando os operadores em Kuala Lumpur e Shenzhen a atualizar da triagem manual em calhas para classificadores de circuito guiados por visão. A receita do segmento acelera assim a um CAGR de 14,95%, eclipsando os ganhos em armazenamento, embora este último ainda detenha a maior participação individual de 34,96% do tamanho do mercado de sistemas automatizados de manuseio e armazenamento de materiais na Ásia-Pacífico.
As linhas de transporte que dependem de blocos de transportadores modulares se integram perfeitamente com frotas de AMR, permitindo "transferências dinâmicas" que aumentam a utilização das instalações. A embalagem e a paletização registram ganhos incrementais à medida que os preços da robótica continuam a cair, tornando a automação avançada de fim de linha acessível a exportadores de médio porte.
Análise Geográfica
A participação de receita de 41,68% da China em 2025 reflete sua ampla base de fabricação e mais de 30.000 fábricas inteligentes certificadas subsidiadas pelo governo central. Os fornecedores domésticos entregam sistemas AMR e shuttle com preços competitivos, acelerando a adoção em províncias de menor nível e reforçando a posição de liderança no mercado de sistemas automatizados de manuseio e armazenamento de materiais na Ásia-Pacífico.
O CAGR de 14,72% da Índia até 2031 decorre da convergência de incentivos, incluindo créditos de impostos sobre bens de capital e isenções fiscais em parques logísticos. Os grandes players de comércio eletrônico financiam dark stores construídas especificamente em Lucknow, Coimbatore e Guwahati, incorporando automação escalável desde o primeiro dia para alcançar níveis de serviço de dois dias em todo o país sem custos de mão de obra proibitivos.
O Japão e a Coreia do Sul demonstram ciclos de substituição estáveis, enfatizando sobreposições de software aprimoradas por IA que estendem a vida útil dos ativos. A Austrália e Singapura, ambas enfrentando escassez aguda de mão de obra em armazéns, aceleram as conversões para instalações de alto nível totalmente automatizadas. As economias emergentes do Sudeste Asiático, como Tailândia e Indonésia, priorizam a automação em fases, geralmente começando com projetos-piloto de AMR antes de expandir para instalações de ASRS, ampliando cumulativamente o mercado de sistemas automatizados de manuseio e armazenamento de materiais na Ásia-Pacífico.
Panorama regulatório
Em toda a Ásia-Pacífico, os sistemas automatizados de movimentação e armazenamento de materiais (incluindo frotas de AMR/AGV, ASRS, transportadores e armazéns automatizados) enfrentam um mosaico de requisitos de segurança de máquinas, elétricos e, cada vez mais, de ciberssegurança/segurança de dados, que variam por país. Isso aumentou o esforço de conformidade e documentação para implantações em múltiplos países. Na China, as normas continuaram a formalizar as expectativas de design e operação para armazenagem automatizada, incluindo a GB/T 45750-2025 (implementada em 1º de dezembro de 2025) para identificação de riscos de segurança e níveis de proteção de AGV, juntamente com as versões de 2026 JB/T 10822-2026 (regras gerais para design de ASRS) e WB/T 1147-2026 (requisitos técnicos gerais para armazéns automatizados, abrangendo disposições mecânicas/elétricas e itens de segurança referenciados, como requisitos de bateria e manutenção). Na Austrália e Nova Zelândia, a AS/NZS 4024.3704:2024 alinha os requisitos de segurança de equipamentos de armazenamento e recuperação dependentes de trilhos com a norma modificada EN 528:2021+A1:2022, afetando as especificações de aquisição de máquinas S/R e os testes de aceitação.
A política do Sudeste Asiático também está moldando as implantações por meio de incentivos e regimes de conformidade localizados. A Malásia introduziu vínculos programáticos entre a automação de armazéns e incentivos ao investimento por meio da MIDA, com o New Incentive Framework, em vigor a partir de março de 2026, conectando investimentos em ASRS, AMR e triagem automatizada a pontos no NIA Scorecard para incentivos fiscais. Separadamente, a Malásia anunciou o programa de certificação MY-ROBO 2026 (via MESTECC) para robótica de armazém importada, com conformidade obrigatória para novas importações a partir de 1º de outubro de 2026. Isso adiciona uma camada distinta de certificação que pode influenciar a seleção de fornecedores, o planejamento de integração e o tempo até a comissão para remessas transfronteiriças de equipamentos.
Cenário Competitivo
O campo competitivo é moderadamente concentrado, com os cinco principais fornecedores controlando aproximadamente 60% da receita regional de 2024. A Daifuku aproveita uma densa presença de serviços para conquistar contratos de manutenção de longo prazo, enquanto o KION Group localizou a montagem em Xiamen para encurtar os prazos de entrega e cumprir as regras de origem. A SSI Schaefer reportou receita de EUR 2,0 bilhões (USD 2,2 bilhões) em 2024, impulsionada por projetos de grande escala na Indonésia e na Malásia.
Os especialistas regionais intensificam a rivalidade ao oferecer portfólios de AMR completos agrupados com análise em nuvem. A Geekplus expandiu joint ventures com integradores na Malásia e no Vietnã, capturando projetos de varejo de rápida movimentação que exigem frotas altamente adaptáveis. A VisionNav Robotics atende à demanda de nicho por empilhadeiras autônomas, e a Grey Orange posiciona o software de orquestração baseado em IA como diferencial em ambientes com múltiplos fornecedores. As alianças estratégicas entre fornecedores de componentes, operadoras de telecomunicações e plataformas em nuvem proliferam, sublinhando a evolução definida por software do mercado de sistemas automatizados de manuseio e armazenamento de materiais na Ásia-Pacífico.
Líderes do Setor de Sistemas Automatizados de Manuseio e Armazenamento de Materiais na Ásia-Pacífico
Kardex Group
KION GROUP AG
JBT Corporation
Jungheinrich AG
SSI Schaefer AG
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica


Oportunidades de mercado e perspectivas futuras
Um espaço em branco de curto prazo se situa na interseção entre engenharia de segurança pronta para conformidade e localização para implantações em múltiplos países. Normas de segurança divergentes (por exemplo, GB/T 45750-2025 para risco e proteção de AGV na China e AS/NZS 4024.3704:2024 para equipamentos S/R dependentes de trilhos na Austrália/Nova Zelândia), juntamente com a certificação MY-ROBO 2026 anunciada pela Malásia para robótica de armazém importada (obrigatória para novas importações a partir de 1º de outubro de 2026), favorecem fornecedores e integradores que empacotam avaliação de conformidade, documentação e testes de aceitação no local em programas turnkey. Há também espaço para camadas de software que fortalecem as operações (identidade, controle de acesso, disciplina de aplicação de patches e auditabilidade) à medida que as frotas conectadas e as integrações com WMS/WCS se aprofundam, particularmente para operadores que padronizam arquiteturas na China, Índia e Sudeste Asiático.
Adições de capacidade, novas parcerias e presenças de execução regional apoiam uma entrega de projetos mais rápida e uma adoção mais ampla além dos hubs de primeiro nível. A Daifuku, ao colocar em operação uma fábrica em Hyderabad em abril de 2025, é um exemplo de produção ampliada para armazéns automatizados, veículos de transporte e transportadores, enquanto o KION Group anunciou uma grande expansão de sua fábrica de movimentação automatizada de materiais em Jinan em janeiro de 2025, incluindo um elemento de P&D focado em IA. No lado das soluções, parcerias como a da Gorilla Technology Group e Toyota Material Handling Solutions (Tailândia) (anunciada em abril de 2025) apontam para um alinhamento contínuo entre capacidades de dados industriais/IA e portfólios de automação de armazéns, apoiando projetos em que os operadores desejam automação flexível (AMR mais armazenamento e triagem de alto rendimento) com propriedade de integração mais clara. No Sudeste Asiático, o quadro de incentivos da Malásia (em vigor a partir de março de 2026) vincula o capex de automação à elegibilidade para incentivos fiscais, criando faixas adicionais para implantações de ASRS/AMR e classificadores em novos parques logísticos e empreendimentos de logística inteligente, onde o design greenfield pode incorporar automação mais cedo do que em retrofits.
Desenvolvimentos recentes do setor
- Maio de 2026: A Kardex Malaysia anunciou uma parceria AutoStore StarterGrid com a Fordcon Jaya Sdn Bhd, posicionada como a primeira parceria StarterGrid na Ásia-Pacífico, para armazenagem de componentes automotivos. A parceria empacota um conceito goods-to-person mais padronizado e de implantação mais rápida para clientes que desejam pegadas iniciais menores e caminhos de expansão mais claros. Também fortalece a execução liderada por canais da Kardex no Sudeste Asiático, onde os projetos de automação exigem cada vez mais cobertura de serviço local e suporte de integração.
- Abril de 2026: O KION Group assinou um acordo de parceria estratégica de automação com o CEL Group (datado de 3 de abril de 2026) em uma instalação da Linde em Xiamen, China. O acordo apoia uma abordagem mais repetível para aquisição e implantação de automação, em vez de projetos pontuais, o que pode reduzir os prazos de entrega em vários locais. Também reforça o papel do hub de Xiamen do KION na localização de soluções regionais e no suporte ao ciclo de vida para armazéns automatizados e intralogística habilitada por robôs móveis.
- Agosto de 2024: O KION Group atualizou seu Centro de Excelência em Automação para a APAC em Xiamen, China, expandindo as capacidades regionais de engenharia, validação e personalização de soluções. A atualização fortalece a capacidade de entrega local para sistemas complexos, como ASRS, transportadores e camadas de orquestração de software. Também melhora a capacidade de resposta à demanda liderada pela China e a projetos transfronteiriços que precisam de designs regionalizados, testes e recursos de comissionamento.


Estrutura da metodologia de pesquisa e escopo do relatório
Definição e cobertura do mercado
Este mercado abrange a receita obtida com sistemas automatizados usados para movimentar, armazenar, selecionar e classificar materiais dentro de fábricas, armazéns e centros de distribuição em toda a Ásia-Pacífico, incluindo o software habilitador e serviços relacionados quando fazem parte da solução automatizada.
Exclusões de escopo: equipamentos de movimentação não automatizados e trabalhos gerais de construção civil são excluídos, a menos que sejam vendidos como parte de uma implantação de sistema automatizado de movimentação ou armazenamento.
Visão geral da segmentação
- Por Tipo de Produto
- Hardware
- Software
- Serviços
- Por Tipo de Equipamento
- Robôs Móveis
- Veículo Guiado Automatizado (AGV)
- Empilhadeira Automatizada
- Rebocador / Trator / Tug Automatizado
- Carga Unitária
- Linha de Montagem
- Finalidade Especial
- Robôs Móveis Autônomos (AMR)
- Veículo Guiado Automatizado (AGV)
- Sistema Automatizado de Armazenamento e Recuperação (ASRS)
- Corredor Fixo
- Carrossel
- Módulo de Elevação Vertical
- Transportador Automatizado
- Correia
- Rolete
- Palete
- Aéreo
- Paletizador
- Convencional
- Robótico
- Sistema de Triagem
- Robôs Móveis
- Por Setor do Usuário Final
- Aeroporto
- Automotivo
- Alimentos e Bebidas
- Varejo / Armazenagem / Centros de Distribuição / Centros Logísticos
- Manufatura Geral
- Produtos Farmacêuticos
- Correios e Encomendas
- Fabricação de Eletrônicos e Semicondutores
- Outros Setores de Usuários Finais
- Por Função
- Armazenamento
- Transporte
- Triagem
- Embalagem / Paletização
- Montagem / Kitting
- Por País
- China
- Japão
- Índia
- Coreia do Sul
- Austrália
- Indonésia
- Tailândia
- Singapura
- Malásia
- Taiwan
- Restante da Ásia-Pacífico
Fontes de dados, dimensionamento de mercado e validação
Pesquisa documental
A pesquisa documental foi utilizada para construir a linha de base do mercado de sistemas automatizados de movimentação e armazenamento de materiais na Ásia-Pacífico, e para ancorar o modelo a sinais práticos de demanda. Recorremos a fontes públicas, como órgãos nacionais de estatística, portais de dados de importação e exportação alfandegária, associações de automação industrial ou logística, e publicações de bancos centrais e ministérios para indicadores macro, como produção industrial, direção do PMI de manufatura e fluxos comerciais.
Para manter as premissas fundamentadas, também analisamos relatórios anuais de empresas, apresentações a investidores e imprensa de negócios respeitável para mapear onde os gastos com automação estão se movendo por setor e país. Em países onde os dados públicos são escassos, foram utilizados um banco de dados de remessas de importação e exportação em nível de embarque e uma assinatura de dados financeiros e inteligência empresarial para verificar cruzadamente a presença de fornecedores e os ciclos de investimento (sem aceitar as alegações dos fornecedores ao pé da letra). Esses exemplos não são exaustivos, e outras fontes públicas e pagas também foram consultadas para coleta de dados, validação e esclarecimento durante o trabalho.
Entrevistas primárias e pesquisas
Entrevistas primárias e pesquisas foram utilizadas para testar os dados documentais e preencher lacunas relacionadas a preços de sistemas, tamanhos típicos de projetos e cronograma de adoção nos principais países da Ásia-Pacífico. Conversamos com uma combinação de integradores de sistemas, fornecedores de equipamentos de automação, provedores de software e grandes usuários finais em armazenagem e manufatura. Após as entrevistas iniciais, revisitamos as premissas onde as respostas mostraram variação material por país ou uso final.
Distribuição dos respondentes do trabalho de campo da pesquisa primária
| Tipo de empresa | Cargo do respondente |
|---|---|
| Nível superior: 31% | CXOs: 14% |
| Nível médio: 51% | Líderes funcionais/de unidade: 35% |
| Empresas menores: 18% | Gerentes: 51% |
Dimensionamento e previsão de mercado
O modelo parte de uma construção top-down em que o crescimento da produção industrial, a expansão de armazéns e centros de distribuição, e a penetração da automação por uso final são utilizados para reconstruir o conjunto de demanda endereçável em toda a Ásia-Pacífico. Uma vez definido esse conjunto de demanda, ele é convertido em valor usando um mix de sistemas realista de mercado e faixas de preços para as principais soluções automatizadas.
Para manter os totais sob controle, os resultados são corroborados com aproximações seletivas bottom-up, como o preço médio de venda de sistemas amostrados multiplicado pelos volumes de unidades esperados para transportadores, triagem, ASRS e robôs móveis, seguidas de verificações de canal com integradores. Os principais insumos rastreados (ilustrativos, não exaustivos) incluem produção e exportações industriais por país, indicadores de crescimento de fulfillment de e-commerce, disponibilidade de mão de obra e pressão salarial na armazenagem, expectativas típicas de retorno sobre investimento em automação, e a mudança de mix entre conteúdo de software e hardware nos projetos. Para a previsão, foi aplicada uma análise de cenários em torno dos ciclos de capex, movimentos de reshoring da cadeia de suprimentos ou estratégias "China-plus-one", e o momento das construções greenfield de armazéns, e então os pesos dos cenários foram alinhados ao consenso de especialistas obtido nas entrevistas. Onde a visibilidade bottom-up era incompleta, foram utilizadas faixas, que foram estreitadas com ligações de acompanhamento até que o ritmo de instalação implícito correspondesse à capacidade realista de implantação.
Validação de dados e ciclo de atualização
A validação é feita por meio de múltiplas verificações para que os totais permaneçam vinculados a sinais independentes. Comparamos os resultados com indicadores alternativos, como comentários sobre pedidos de automação, anúncios de investimento e movimentação comercial para categorias-chave de equipamentos, e então os valores atípicos são investigados antes da aprovação final.
Se um país ou uso final apresentar um salto incomum, os insumos são reverificados, as premissas são ajustadas e os respondentes são recontatados quando necessário para confirmar se se trata de uma mudança real ou de um efeito de temporização. Os relatórios são atualizados anualmente, com atualizações intermediárias quando ocorrem eventos materiais que podem alterar os gastos, os prazos de entrega ou os preços. Antes da entrega, um analista realiza uma nova revisão de todo o modelo e das principais premissas para que os clientes recebam uma visão atualizada.
Estimativa de mercado da Mordor Intelligence para o mercado de sistemas automatizados de movimentação e armazenamento de materiais na Ásia-Pacífico em comparação com outras estimativas publicadas
Os valores de mercado publicados para esse espaço podem diferir mais do que os usuários esperam, porque a linha de escopo nem sempre é consistente, e porque o mix de equipamentos e serviços muda rapidamente em toda a Ásia-Pacífico. As diferenças também vêm de como as empresas tratam o preço dos sistemas, qual ano rotulam como base, e com que frequência o modelo é atualizado.
A principal lacuna vem de saber se equipamentos de movimentação de materiais mais amplos, caminhões não automatizados e infraestrutura geral de armazém são contabilizados junto com os sistemas automatizados, o que infla os totais. Algumas fontes também aplicam uma única taxa de crescimento a um grande valor inicial sem validá-la em relação a limites de adoção, como a capacidade de entrega dos integradores e prazos realistas de comissionamento. A tabela abaixo mostra essas escolhas de escopo e premissas de forma simples.
Comparação de referência
| Fonte | Tamanho do mercado | Lacunas na metodologia de pesquisa |
|---|---|---|
| Mordor Intelligence | 29,66 bilhões de USD (2025) | |
| Editora de Pesquisa A | 18,60 bilhões de USD (2024) | Usa um ano-base anterior e tende a agrupar menções de software de gestão de armazém com o valor do sistema, sem separar consistentemente a receita de projetos de automação pura dos gastos adjacentes em TI. |
| Comunicado de Imprensa B | 92,57 bilhões de USD (2024) | Parece cobrir um universo muito mais amplo de equipamentos automatizados de movimentação de materiais para a Ásia-Pacífico, o que pode incluir categorias amplas além dos sistemas automatizados de armazenamento e movimentação, e pode elevar os totais de forma substancial. |
A dispersão é explicada principalmente pela amplitude do escopo e pela forma como o preço e a adoção são convertidos em valor entre os países. A escolha do fator determinante da lacuna é tratada pela Mordor Intelligence contabilizando as receitas da Ásia-Pacífico apenas quando estão vinculadas a implantações de sistemas automatizados de movimentação e armazenamento (incluindo software e serviços relacionados vendidos com esses projetos), e mantendo equipamentos não automatizados mais amplos fora do total. Com os mesmos sinais de demanda e verificações repetíveis aplicadas a cada ano, os usuários obtêm um valor de mercado mais fácil de rastrear até insumos claros.


Principais Perguntas Respondidas no Relatório
Qual é o valor projetado para 2031 do leasing e financiamento de manuseio de materiais nos Estados Unidos?
O mercado deve atingir USD 3,44 bilhões até 2031, refletindo um CAGR de 15,43% no período 2026-2031.
Qual categoria de equipamento está crescendo mais rapidamente no financiamento de armazéns nos EUA?
Os veículos guiados automatizados lideram com uma previsão de CAGR de 16,02% até 2031, à medida que as empresas aceleram a automação.
Como as deduções da Seção 179 influenciam as decisões de leasing de equipamentos?
Os arrendatários podem deduzir imediatamente até USD 1,22 milhão, tornando os arrendamentos operacionais a estrutura preferida para frotas de rotatividade rápida.
Por que os acordos de venda e leaseback estão se tornando populares entre os operadores de armazéns?
Eles liberam o patrimônio retido das frotas existentes, financiando atualizações de automação sem aumentar a dívida no balanço patrimonial, e devem crescer a um CAGR de 16,81%.
Quais regiões são pontos de maior atividade de leasing?
O Inland Empire da Califórnia, os corredores de distribuição do Texas e o cinturão logístico do Sudeste exibem o maior crescimento devido à modernização de portos e à expansão do atendimento de comércio eletrônico.
Página atualizada pela última vez em:



