
Tamanho e Participação do Mercado de Sensores Industriais dos Estados Unidos
Visão Geral do Mercado
| Período de Estudo | 2020 - 2031 |
|---|---|
| Período de Dados de Previsão | 2026 - 2031 |
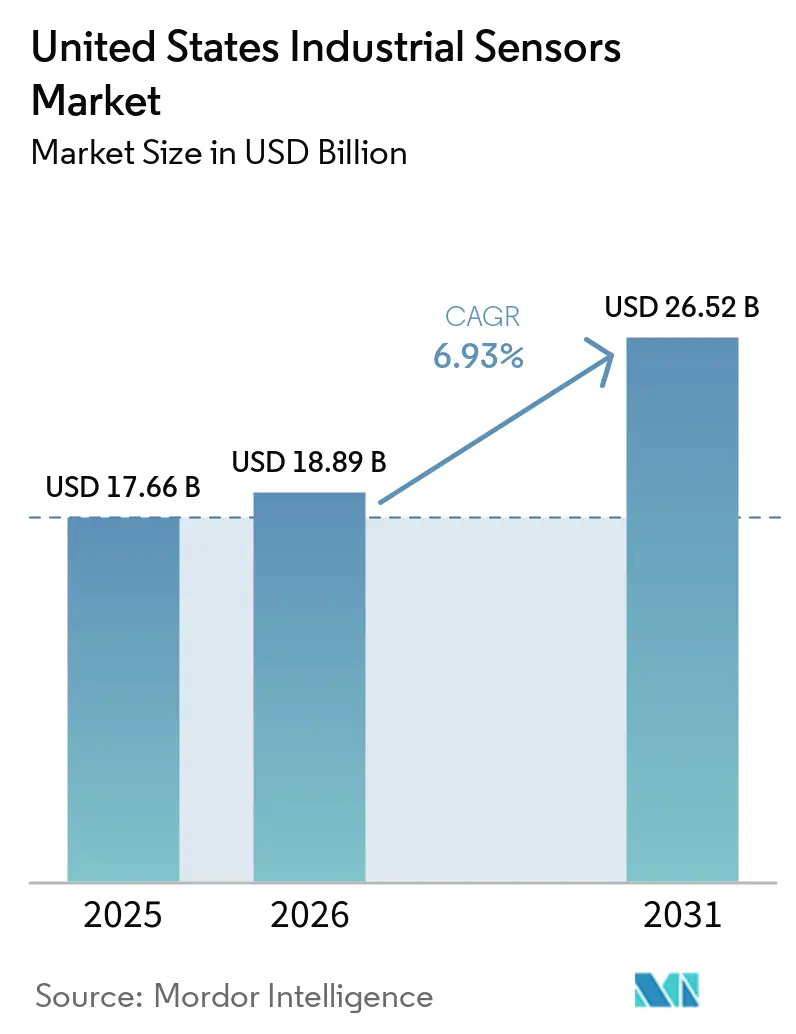
| Tamanho do mercado no ano base (2025) | 17.66 Bilhões de dólares |
| Tamanho do Mercado (2026) | 18.89 Bilhões de dólares |
| Tamanho do Mercado (2031) | 26.52 Bilhões de dólares |
| Taxa de crescimento (2026 - 2031) | 6.93 % |
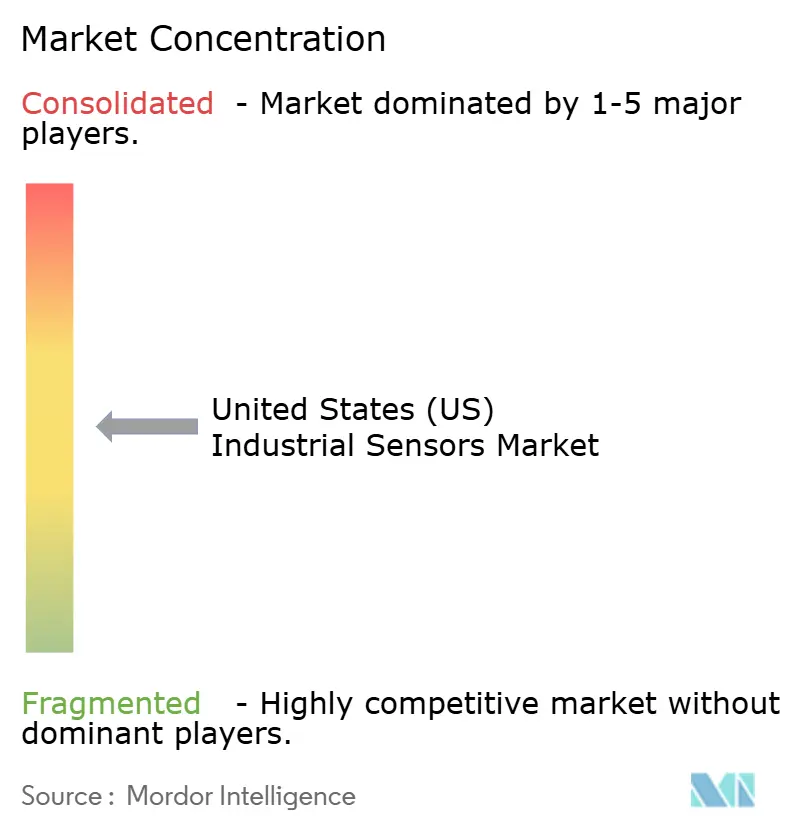
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Sensores Industriais dos Estados Unidos por Mordor Intelligence
O tamanho do mercado de sensores industriais dos Estados Unidos foi avaliado em USD 17,66 bilhões em 2025 e estima-se que cresça de USD 18,89 bilhões em 2026 para USD 26,52 bilhões até 2031, crescendo a um CAGR de 6,93% de 2026 a 2031. A contínua modernização das fábricas em direção à otimização orientada por dados, os incentivos federais para a relocalização de cadeias de suprimentos de alta tecnologia e uma onda de projetos de energia limpa estão ampliando a base endereçável de instrumentação conectada. As arquiteturas com fio ainda dominam os circuitos críticos de segurança, enquanto o 5G privado e o Ethernet-APL estão acelerando a adoção sem fio em instalações greenfield. A demanda por sensores de ultra-alta precisão e limpeza está crescendo em fábricas de semicondutores recém-anunciadas, enquanto as plantas de ciências da vida exigem monitoramento ambiental rigoroso para cumprir com o 21 CFR Parte 11 e 211.110. Os fornecedores estão se diferenciando por meio de garantias mais longas, dispositivos calibrados em fábrica e certificações de cibersegurança, sinalizando uma mudança da competição por preço de hardware para custo ao longo da vida útil e serviços digitais.
Principais Conclusões do Relatório
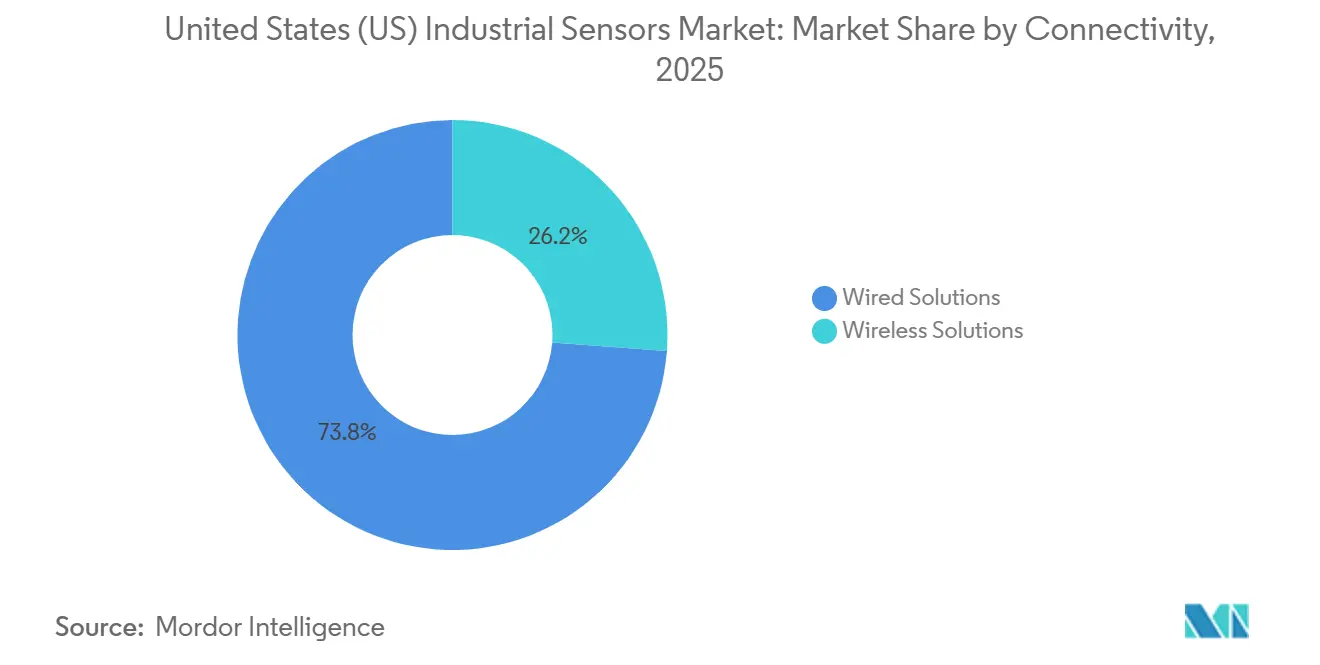
- Por conectividade, as soluções com fio detinham 73,82% da participação do mercado de sensores industriais dos Estados Unidos em 2025, enquanto as soluções sem fio devem se expandir a um CAGR de 8,45% até 2031.
- Por tipo de sensor, os dispositivos de pressão lideraram com 27,30% de participação no tamanho do mercado de sensores industriais dos EUA em 2025, enquanto os sensores de gás devem crescer a um CAGR de 8,74% no período 2026-2031.
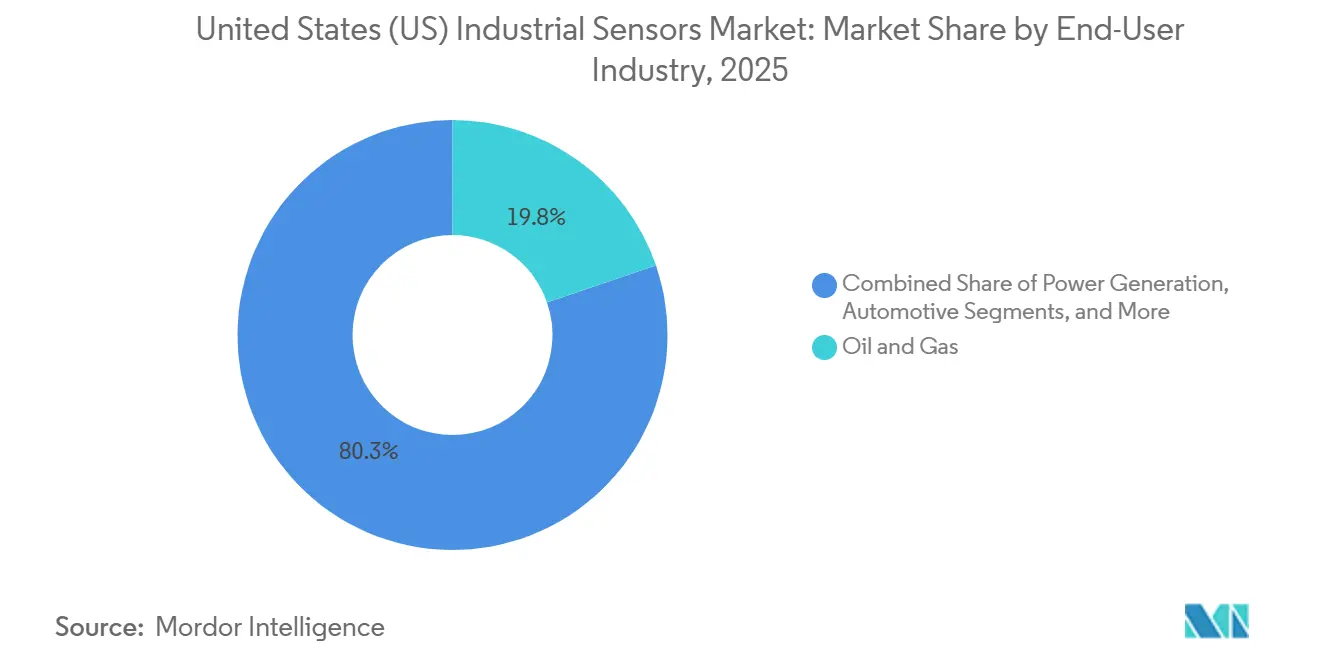
- Por indústria do usuário final, o setor de petróleo e gás respondeu por 19,75% da demanda do mercado de sensores industriais dos EUA em 2025, mas o setor farmacêutico e de ciências da vida está avançando a um CAGR de 7,92% até 2031.
Nota: O tamanho do mercado e os números de previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e percepções mais recentes disponíveis em janeiro de 2026.
Tendências e Insights de Mercado
Análise de Impacto dos Impulsionadores*
| Impulsionador | (~) % de Impacto na Previsão do CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Aumento na Adoção de IIoT em Indústrias Discretas e de Processo | +1.8% | Cinturão industrial do Meio-Oeste, clusters da Costa do Golfo | Curto prazo (≤ 2 anos) |
| Aumento dos Gastos de Capital em Infraestrutura de Energia Limpa | +1.5% | Texas, Califórnia, corredores de energia eólica offshore | Médio prazo (2–4 anos) |
| Expansão das Fábricas de Semicondutores dos Estados Unidos Impulsionando a Demanda por Sensores na Manufatura Avançada | +1.2% | Arizona, Ohio, Texas, Nova York | Médio prazo (2–4 anos) |
| Aceleração dos Programas de Manutenção Preditiva Pós-2025 | +1.0% | Automotivo, geração de energia, indústria pesada em todo o país | Curto prazo (≤ 2 anos) |
| Incentivos Federais para a Relocalização de Indústrias Críticas | +0.8% | Cadeias de suprimentos de baterias, semicondutores e produtos farmacêuticos | Longo prazo (≥ 4 anos) |
| Crescimento da Economia do Hidrogênio Exigindo Novos Sensores de Pressão e Gás | +0.6% | Califórnia, Costa do Golfo, hubs de hidrogênio do Departamento de Energia | Médio prazo (2–4 anos) |
| Fonte: Mordor Intelligence | |||
Aumento na Adoção de IIoT em Indústrias Discretas e de Processo
Os fabricantes estão incorporando sensores em cada nó de produção para habilitar análises em tempo real que minimizam o tempo de inatividade não planejado e as taxas de refugo. As implantações de 5G privado demonstram latência inferior a 10 milissegundos para sensores de vibração, temperatura e visão, validando o desempenho sem fio em linhas de montagem automotiva e máquinas de usinagem CNC.[1] Os processadores de alimentos reduziram o trabalho de cabeamento em 60% usando gateways LoRaWAN para retransmitir dados de sensores higiênicos de temperatura e fluxo. Os gateways de borda agora executam redes sensíveis ao tempo em conjunto com OPC UA, permitindo controle em malha fechada que anteriormente era limitado a sistemas com fio. Como resultado, o mercado de sensores industriais dos Estados Unidos está testemunhando grades de sensores mais densas e maiores taxas de adoção tanto em instalações brownfield quanto greenfield.
Aumento dos Gastos de Capital em Infraestrutura de Energia Limpa
A iniciativa Speed to Power do Departamento de Energia reduz pela metade os prazos de interconexão, impulsionando a demanda por sensores de pressão diferencial em sistemas de passo de turbinas eólicas e sensores de corrente em inversores conectados à rede. Um investimento federal de 44 milhões de USD em 2025 foi direcionado à medição avançada e à automação de subestações, ambas dependentes de sensores de temperatura e de descarga parcial. Os desenvolvedores de energia eólica offshore especificam dispositivos de pressão e fluxo intrinsecamente seguros, classificados para ambientes Classe I Divisão 1, conforme o Artigo 500 da NFPA 70.[2]Os projetos de armazenamento de energia em baterias, que adicionaram 15 GW em 2025, exigem detecção de fuga térmica para atender às normas UL 9540A. O crescimento da energia limpa, portanto, orienta o mercado de sensores industriais dos Estados Unidos em direção a tecnologias de detecção de gás, corrente e vibração que suportam a disponibilidade de ativos e a conformidade regulatória. À medida que as fábricas adotam células de produção flexíveis, a demanda por sensoriamento de orientação abrangente sustenta o crescimento multieixo, remodelando o mercado de sensores de inclinação.
Expansão das Fábricas de Semicondutores dos Estados Unidos Impulsionando a Demanda por Sensores
TSMC, Micron e Intel destinaram coletivamente mais de USD 185 bilhões para a construção de fábricas domésticas, com cada local exigindo milhares de sensores de pressão, fluxo e contagem de partículas para obter a certificação de sala limpa ISO 14644-1 Classe 1. A Lei CHIPS incentiva ainda mais a montagem local de sensores, reduzindo os prazos de entrega para pastilhas de pressão MEMS e acelerômetros SOI. As novas linhas MEMS no Oregon e na Pensilvânia ampliam o fornecimento, mas não se espera que atinjam as economias de escala asiáticas até o final da década. As plantas de embalagem avançada também implantam sensores de força de alta precisão para alinhamento de chiplets, apoiando a trajetória ascendente do mercado de sensores industriais dos EUA.
Aceleração dos Programas de Manutenção Preditiva Pós-2025
Os setores com uso intensivo de ativos estão migrando da manutenção baseada em tempo para a manutenção baseada em condição. Sensores de vibração e temperatura em bombas de alimentação de caldeiras estenderam o tempo médio entre falhas em oito meses em uma usina de energia do Meio-Oeste, enquanto dispositivos de monitoramento de rolamentos detectam degradação semanas antes de falhas catastróficas. O QM30VT3 da Banner Engineering, lançado em 2026, integra um acelerômetro MEMS e um elemento RTD com IO-Link para transmissão contínua de dados para modelos de aprendizado de máquina. A análise de borda aciona ordens de serviço diretamente nos sistemas de gestão de ativos empresariais, consolidando os sensores como a pedra angular das estratégias de manutenção centrada na confiabilidade no mercado de sensores industriais dos EUA.
Análise de Impacto das Restrições*
| Restrição | (~) % de Impacto na Previsão do CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Volatilidade Persistente no Fornecimento de Chips para Pastilhas MEMS Especializadas | -0.9% | Automotivo, aeroespacial, dispositivos médicos em todo o país | Médio prazo (2–4 anos) |
| Riscos de Cibersegurança Inibindo a Implantação de Sensores sem Fio | -0.7% | Infraestrutura crítica e ativos de defesa | Curto prazo (≤ 2 anos) |
| Alto Custo Total de Propriedade para Sensores Intrinsecamente Seguros em Zonas Explosivas | -0.5% | Petróleo e gás, produtos químicos, regiões de mineração | Médio prazo (2–4 anos) |
| Fragmentação de Padrões em Protocolos de Comunicação Industrial | -0.4% | Retrofits brownfield em todo o país | Médio prazo (2–4 anos) |
| Fonte: Mordor Intelligence | |||
Volatilidade Persistente no Fornecimento de Chips para Pastilhas MEMS Especializadas
Os prazos de entrega para pastilhas de pressão piezoresistivas de grau automotivo e acelerômetros capacitivos se estenderam além de 26 semanas no final de 2024, atrasando os programas de retrofit. As famílias XENSIV da Infineon e BMI da Bosch Sensortec enfrentaram as restrições de alocação mais severas. As fundições domésticas financiadas pela Lei CHIPS estão aumentando a produção, mas não se espera que correspondam à capacidade de fabricação asiática até pelo menos 2028, mantendo os riscos de fornecimento elevados. O fornecimento duplo e os redesenhos em torno de alternativas SOI e piezoelétricas aumentam os custos de engenharia não recorrentes, moderando o crescimento de curto prazo do mercado de sensores industriais dos Estados Unidos.
Riscos de Cibersegurança Inibindo a Implantação de Sensores sem Fio
A Estrutura de Cibersegurança 2.0 do NIST e a ISA/IEC 62443 delineiam salvaguardas de segurança, mas menos de 15% dos gateways sem fio instalados atualmente cumprem esses padrões.[3] Os comunicados do ICS-CERT continuam a sinalizar vulnerabilidades no Modbus TCP e no EtherNet/IP. A aquisição da Verve Industrial Protection pela Rockwell Automation incorpora arquiteturas de confiança zero na borda do sensor, mas os operadores de infraestrutura crítica permanecem cautelosos. Essa hesitação retarda a migração para dispositivos sem fio de maior margem no mercado de sensores industriais dos EUA.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Conectividade:
Topologias Híbridas Conciliam Confiabilidade e FlexibilidadeAs soluções com fio capturaram 73,82% da participação do mercado de sensores industriais dos Estados Unidos em 2025, devido a décadas de investimento em circuitos 4-20 mA e HART. Elas permanecem indispensáveis para tarefas de desligamento abaixo de 5 milissegundos exigidas pela NFPA 85 e API 670. No entanto, os nós sem fio devem crescer a um CAGR de 8,45% até 2031, impulsionados pela adoção de 5G privado, LoRaWAN e Ethernet-APL. As fábricas de semicondutores greenfield implantam milhares de sensores de temperatura IO-Link por meio de backhaul sem fio para preservar a flexibilidade da sala limpa, enquanto o Ethernet-APL suporta a conformidade com segurança intrínseca em zonas de hidrocarbonetos. O mercado de sensores industriais dos EUA está convergindo para arquiteturas híbridas nas quais os circuitos com fio lidam com funções de segurança e as camadas sem fio adicionam diagnósticos.
Os pilotos de celular privado em plantas automotivas mostram que a redução de puxadas de cabos pode diminuir os orçamentos de instalação em 40%, criando um argumento convincente para a implantação sem fio na manufatura discreta. Por outro lado, os sites químicos brownfield frequentemente mantêm retrofits com fio porque as licenças de espectro e o hardware de gateway diluem a proposta de valor sem fio. Fornecedores como Emerson e Honeywell agora oferecem suítes unificadas de gestão de ativos que agregam fluxos de dados com e sem fio, demonstrando como a conectividade híbrida sustentará a próxima fase de crescimento do mercado de sensores industriais dos EUA.
Por Tipo de Sensor:
Gás e Vibração Lideram a Curva de CrescimentoOs sensores de pressão responderam por 27,30% do mercado de sensores industriais dos Estados Unidos em 2025, ancorados pelo seu uso generalizado em hidráulica, pneumática e vasos. Os sensores de gás representam a categoria de crescimento mais rápido, com projeção de expansão a um CAGR de 8,74% até 2031, impulsionados pelas regras de monitoramento de metano da EPA e pelos códigos de segurança de hidrogênio. O Rosemount 625IR da Emerson e os dispositivos NDIR da Série 4 da Honeywell são calibrados em fábrica para toda a vida útil, reduzindo significativamente os custos de manutenção. Os sensores de temperatura se beneficiam da expansão da cadeia de frio de biológicos e dos requisitos de estabilidade térmica de fábricas de wafers, enquanto os sensores de fluxo ganham impulso com as atualizações de infraestrutura municipal sob a Lei de Água Limpa. A detecção de vibração, um componente-chave da manutenção preditiva, está ganhando tração à medida que os dispositivos habilitados para IO-Link integram monitoramento de temperatura e diagnósticos, aumentando o valor analítico no mercado de sensores industriais dos EUA para a saúde de equipamentos rotativos.
Os sensores de nível, proximidade e fotoelétricos continuam a se modernizar com interfaces de radar e IO-Link, substituindo flutuadores mecânicos e chaves discretas. A adoção permanece forte em linhas de alimentos, bebidas e embalagens, onde os requisitos higiênicos e de lavagem são críticos. As tecnologias ultrassônicas e de radar oferecem medição sem contato que melhora a conformidade com a higienização, sublinhando a diversificação de base ampla no mercado de sensores industriais dos EUA.
Por Indústria do Usuário Final:
Ciências da Vida Supera uma Base de Petróleo e Gás Ainda DominanteO petróleo e gás contribuiu com 19,75% da demanda do mercado de sensores industriais dos Estados Unidos em 2025, apoiado pela integridade de dutos, automação de refinarias e monitoramento de poços upstream. No entanto, o segmento farmacêutico e de ciências da vida é a indústria do usuário final de crescimento mais rápido, com projeção de expansão a um CAGR de 7,92% à medida que as plantas de biológicos proliferam e os mandatos de registros digitais da FDA ganham tração. O sensor óptico de oxigênio dissolvido Rosemount 490A da Emerson e as sondas para sala limpa da Vaisala exemplificam a demanda por instrumentação permanentemente estável e sem manutenção.[4]
Os clientes automotivos operam tanto em ativos legados de motor de combustão interna quanto em linhas de baterias para veículos elétricos em expansão, criando requisitos diversos que vão desde a detecção de escapamento em alta temperatura até o monitoramento de pressão de células. As concessionárias de água e águas residuais estão implantando mais sensores de turbidez e oxigênio dissolvido para cumprir com as licenças federais de descarga, enquanto os processadores de alimentos e bebidas estão adotando dispositivos de pressão e nível certificados pela 3-A para conformidade sanitária. Os geradores de energia integram sensores de vibração para reduzir os riscos de falha de turbinas, e as plantas químicas especificam detectores de gás certificados pela ATEX para lidar com ambientes inflamáveis. A amplitude das aplicações sublinha a resiliência do mercado de sensores industriais dos Estados Unidos ao longo dos ciclos econômicos.

Análise Geográfica
Os clusters de manufatura e processo no Meio-Oeste e na Costa do Golfo ancoram uma grande base instalada de instrumentação com fio, gerando receitas estáveis de reposição para o mercado de sensores industriais dos Estados Unidos. O Texas abriga extensa atividade de refino e petroquímica, impulsionando demanda sustentada por sensores de pressão e gás intrinsecamente seguros. A Califórnia lidera as implantações iniciais de hubs de hidrogênio e instalações de armazenamento de baterias, aumentando a demanda por detectores avançados de vazamento e monitores de estado de carga.
O Arizona e Ohio emergiram como hubs de fabricação de semicondutores após grandes anúncios de fábricas, desencadeando forte demanda por sensores de pressão, fluxo e partículas ultra-limpos. O projeto de fabricação de memória de Nova York e as expansões de fundições MEMS do Noroeste do Pacífico encurtam os prazos de entrega para pastilhas especializadas, embora as vantagens de escala permaneçam modestas em comparação com a Ásia. Esses bolsões de demanda de alta precisão diversificam o perfil regional do mercado de sensores industriais dos Estados Unidos.
Os corredores de energia eólica offshore ao longo da costa do Atlântico agora especificam sensores de pressão e fluxo Classe I Divisão 1 capazes de suportar respingos de sal e riscos de explosão, enquanto as plantas automotivas do Meio-Oeste estão experimentando a detecção de vibração por 5G privado para reduzir o tempo de inatividade. Os estados das Montanhas Rochosas estão testemunhando adoção incremental ligada a instalações de mineração e geração de energia, e o corredor de baterias para veículos elétricos em expansão no Sudeste requer dispositivos de temperatura e pressão para controle de qualidade em gigafábricas. A distribuição geográfica confirma que os incentivos políticos localizados e as pegadas industriais continuarão a moldar a trajetória do mercado de sensores industriais dos Estados Unidos.
Cenário Competitivo
O mercado demonstra fragmentação moderada, com os cinco principais fornecedores — Emerson, Honeywell, ABB, Rockwell Automation e Endress+Hauser — controlando uma participação estimada de 30-35% por meio de protocolos proprietários e contratos de serviço de longo prazo. O transmissor de pressão Rosemount 4051S da Emerson oferece garantia de 20 anos e relação de turndown de 800:1, fortalecendo a fidelidade dos clientes nas indústrias de processo.[5] A aquisição da Verve Industrial Protection pela Rockwell Automation incorpora defesas de confiança zero diretamente na borda do sensor, alinhando-se com as prioridades de cibersegurança em evolução dos clientes.
A Honeywell e a ABB estão aprofundando a retenção de clientes ao agrupar plataformas de análise que contextualizam dados de sensores de múltiplos fornecedores, enquanto a parceria da Endress+Hauser com a Sick AG amplia suas ofertas de análise de gás a laser. Concorrentes menores, incluindo Banner Engineering, IFM Efector e Pepperl+Fuchs, estão se expandindo na manufatura discreta por meio de sensores IO-Link que fornecem diagnósticos avançados sem exigir a substituição completa do sistema de controle. Seus ciclos ágeis de desenvolvimento de produtos permitem que abordem nichos emergentes, como a detecção de hidrogênio, mais rapidamente do que os grandes incumbentes.
Fornecedores de componentes como Analog Devices, Infineon e Texas Instruments focam em pastilhas MEMS, ASICs e conversores analógico-digital, capturando valor mais alto na cadeia de sinal. A liderança em organismos de padronização pela ABB, Emerson e Siemens dentro da OPC Foundation e do FieldComm Group permite que essas empresas influenciem especificações futuras em direção a arquiteturas que favorecem suas bases instaladas. A interação de inovação de hardware, influência de protocolo e agrupamento de serviços deve manter a intensidade competitiva moderada no mercado de sensores industriais dos Estados Unidos.
Líderes do Setor de Sensores Industriais dos Estados Unidos
-
TE Connectivity Ltd
-
Omega Engineering Inc.
-
Honeywell International Inc.
-
Rockwell Automation Inc.
-
Texas Instruments Incorporated
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado de Sensores Industriais dos Estados Unidos Empresas cobertas neste relatório
- ABB Ltd
- Analog Devices, Inc.
- Banner Engineering Corp.
- Bosch Sensortec GmbH
- Endress+Hauser AG
- Emerson Electric Co.
- Honeywell International Inc.
- IFM Efector, Inc.
- Infineon Technologies AG
- Keyence Corporation of America
- Omega Engineering Inc.
- Omron Corporation
- Pepperl+Fuchs, Inc.
- Rockwell Automation, Inc.
- Sensata Technologies, Inc.
- Sick AG
- TE Connectivity Ltd.
- Texas Instruments Incorporated
- The Krohne Group
- Vega Grieshaber KG
- Yokogawa Electric Corporation
Desenvolvimentos industriais recentes em Mercado de Sensores Industriais dos Estados Unidos
- Abril de 2026: A Honeywell apresentou o sensor de gás hidrocarboneto NDIR da Série 4 com sensibilidade em partes por milhão para segurança em petróleo e gás.
- Fevereiro de 2026: A Banner Engineering lançou o sensor de vibração e temperatura QM30VT3 com conectividade IO-Link.
- Abril de 2025: A Emerson lançou o sensor óptico de oxigênio dissolvido Rosemount 490A voltado para biofarmacêutica e tratamento de água.
- Março de 2025: A Endress+Hauser finalizou uma parceria estratégica, transferindo 800 funcionários da Sick AG para expandir as ofertas de análise de gás.
Escopo do Relatório do Mercado de Sensores Industriais dos Estados Unidos
O mercado de sensores industriais dos Estados Unidos compreende dispositivos e tecnologias de detecção usados para detectar, medir e transmitir dados operacionais e ambientais em tempo real para automação industrial, controle de processos, monitoramento de equipamentos, manutenção preditiva e aplicações de segurança. O mercado é impulsionado pela crescente adoção de IIoT, manufatura inteligente e automação industrial avançada em indústrias discretas e de processo.
O Relatório do Mercado de Sensores Industriais dos Estados Unidos é segmentado por Conectividade (Soluções com Fio e Soluções sem Fio), Tipo de Sensor (Sensores de Pressão, Sensores de Fluxo, Sensores de Temperatura, Sensores de Nível, Sensores de Gás, Sensores de Proximidade e Fotoelétricos, Sensores de Vibração e Outros Tipos de Sensores) e Indústria do Usuário Final (Petróleo e Gás, Produtos Químicos e Petroquímicos, Água e Águas Residuais, Alimentos e Bebidas, Geração de Energia, Automotivo, Farmacêutico e Ciências da Vida, Aeroespacial e Defesa e Outras Indústrias do Usuário Final). As previsões de mercado são fornecidas em termos de valor (USD).
Visão geral da segmentação
| Soluções com Fio |
| Soluções sem Fio |
| Sensores de Pressão |
| Sensores de Fluxo |
| Sensores de Temperatura |
| Sensores de Nível |
| Sensores de Gás |
| Sensores de Proximidade e Fotoelétricos |
| Sensores de Vibração |
| Outros Tipos de Sensores |
| Petróleo e Gás |
| Produtos Químicos e Petroquímicos |
| Água e Águas Residuais |
| Alimentos e Bebidas |
| Geração de Energia |
| Automotivo |
| Farmacêutico e Ciências da Vida |
| Aeroespacial e Defesa |
| Outras Indústrias do Usuário Final |
| Por Conectividade | Soluções com Fio |
| Soluções sem Fio | |
| Por Tipo de Sensor | Sensores de Pressão |
| Sensores de Fluxo | |
| Sensores de Temperatura | |
| Sensores de Nível | |
| Sensores de Gás | |
| Sensores de Proximidade e Fotoelétricos | |
| Sensores de Vibração | |
| Outros Tipos de Sensores | |
| Por Indústria do Usuário Final | Petróleo e Gás |
| Produtos Químicos e Petroquímicos | |
| Água e Águas Residuais | |
| Alimentos e Bebidas | |
| Geração de Energia | |
| Automotivo | |
| Farmacêutico e Ciências da Vida | |
| Aeroespacial e Defesa | |
| Outras Indústrias do Usuário Final |
Principais Perguntas Respondidas no Relatório
Qual é o tamanho atual do mercado de sensores industriais dos Estados Unidos?
O tamanho do mercado de sensores industriais dos Estados Unidos foi de USD 18,89 bilhões em 2026 e deve atingir USD 26,52 bilhões até 2031, refletindo um CAGR de 6,93% (Mordor Intelligence).
Qual segmento de conectividade está se expandindo mais rapidamente?
As soluções sem fio devem crescer a um CAGR de 8,45% até 2031, à medida que o 5G privado e o Ethernet-APL ganham tração em novas fábricas (Mordor Intelligence).
Qual tipo de sensor apresenta a maior taxa de crescimento?
Os sensores de gás lideram com um CAGR de 8,74% até 2031, impulsionados pelas regras de monitoramento de metano e pelos investimentos em infraestrutura de hidrogênio (Mordor Intelligence).
Qual vertical da indústria está adotando sensores mais rapidamente?
O setor farmacêutico e de ciências da vida é o segmento de usuários de crescimento mais rápido, com um CAGR de 7,92%, apoiado pela fabricação de biológicos e pelos mandatos de registros eletrônicos da FDA (Mordor Intelligence).
Qual restrição poderia desacelerar a adoção de sensores sem fio?
Os riscos de cibersegurança permanecem uma grande preocupação, com menos de 15% dos gateways instalados em conformidade com os padrões ISA/IEC 62443 e NIST CSF 2.0.
Como as empresas estão diferenciando suas ofertas de sensores?
Os principais fornecedores enfatizam dispositivos calibrados ao longo da vida útil, garantias estendidas e cibersegurança incorporada, deslocando a competição para o valor total do ciclo de vida em vez do custo inicial do hardware.