
Tamanho e Participação do Mercado de Laminação de Motores para Veículos Elétricos nos Estados Unidos
Visão Geral do Mercado
| Período de Estudo | 2019 - 2031 |
|---|---|
| Período de Dados de Previsão | 2026 - 2031 |
| Período de Dados Históricos | 2019 - 2024 |
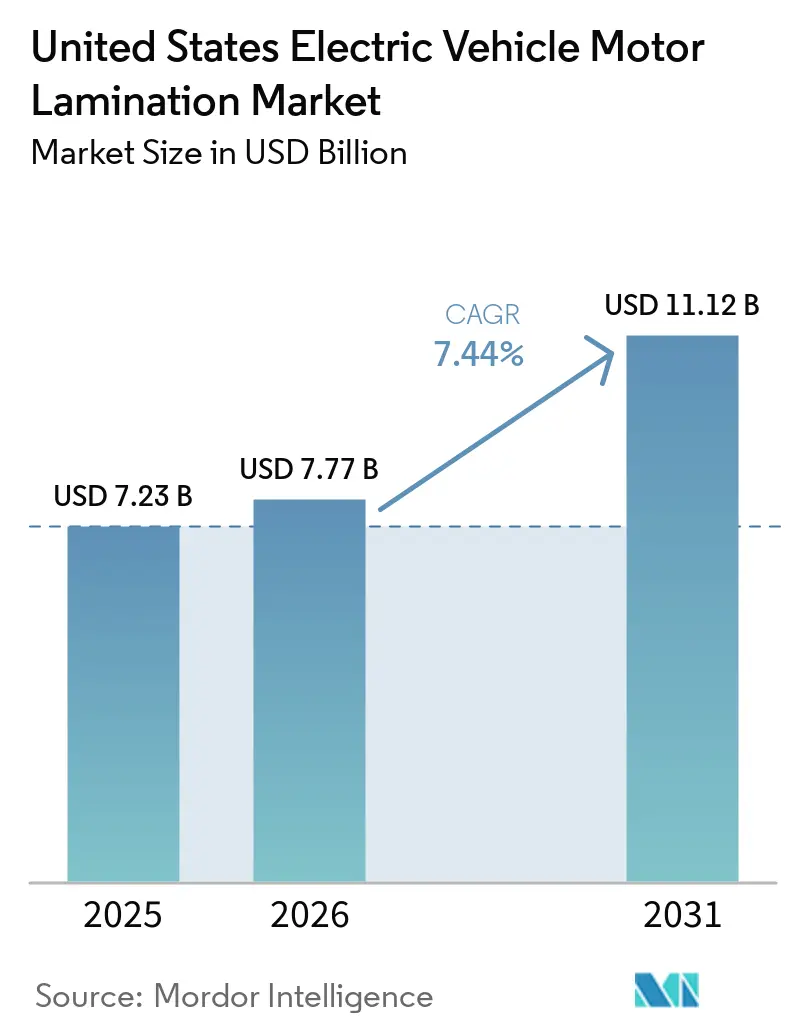
| Tamanho do Mercado (2026) | 7.77 Bilhões de dólares |
| Tamanho do Mercado (2031) | 11.12 Bilhões de dólares |
| Taxa de crescimento (2026 - 2031) | 7.44 % |
| Concentração do Mercado | Médio |
Principais jogadores
*Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. |
|
Análise do Mercado de Laminação de Motores para Veículos Elétricos nos Estados Unidos pela Mordor Intelligence
O tamanho do mercado de laminação de motores para veículos elétricos dos Estados Unidos foi avaliado em 7,23 bilhões de USD em 2025 e estima-se que cresça de 7,77 bilhões de USD em 2026 para atingir 11,12 bilhões de USD até 2031, a um CAGR de 7,44% durante o período de previsão de 2026 a 2031. O mercado de laminação de motores para veículos elétricos dos Estados Unidos está sendo apoiado por um grande pipeline doméstico de investimentos em veículos elétricos e baterias, com o setor automotivo anunciando investimentos significativos em compromissos de fabricação nos Estados Unidos desde a aprovação da IRA, o que mantém a demanda futura por motores estreitamente vinculada à expansão da produção doméstica. A disponibilidade doméstica de aço elétrico também está melhorando por meio das ofertas de aço automotivo MOTOR-MAX da Cleveland-Cliffs e da instalação planejada da ArcelorMittal em Calvert, o que reduz a exposição a materiais importados e melhora a visibilidade de fornecimento para programas de motores. O mercado de laminação de motores para veículos elétricos dos Estados Unidos também está se beneficiando de metas de eficiência mais rigorosas, regulamentações estaduais de veículos de emissão zero (ZEV) e uma mudança em direção a aços de bitola mais fina e projetos de motores de maior velocidade, que elevam os requisitos técnicos para núcleos estampados. A pressão competitiva está aumentando à medida que Tempel, EuroGroup Laminations e Feintool avançam em tecnologias de colagem e montagem que competem em eficiência, controle de ruído e precisão de empilhamento, e não apenas em tonelagem. A remoção, em setembro de 2025, do crédito federal ao consumidor de veículos elétricos de 7.500 USD deslocou parte do mix de produtos em direção aos híbridos. No entanto, a demanda por laminações permanece sólida porque os sistemas híbridos ainda requerem um conteúdo substancial de núcleo de motor por veículo.
Principais Conclusões do Relatório
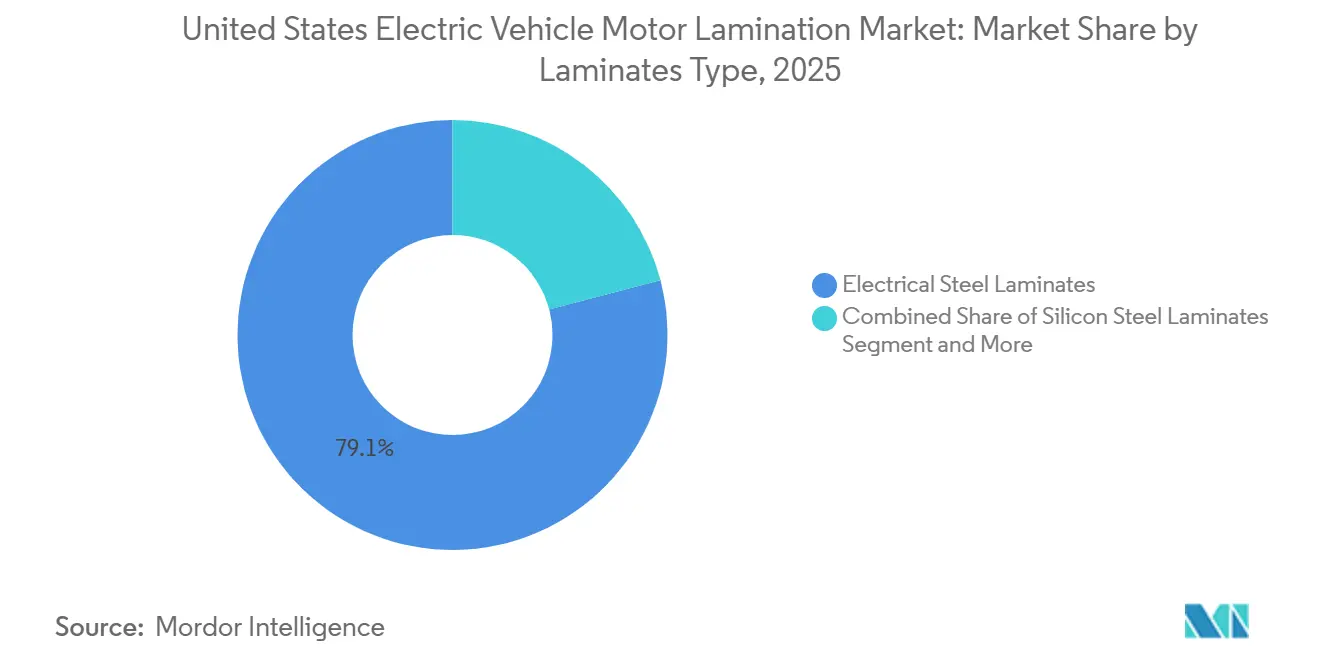
- Por tipo de laminado, os laminados de aço elétrico detinham 79,12% da participação do mercado de laminação de motores para veículos elétricos dos Estados Unidos em 2025, enquanto outros tipos de laminados devem se expandir a um CAGR de 13,55% até 2031.
- Por tipo de motor, o PMSM detinha 68,22% de participação em 2025, enquanto o SRM deve registrar o maior CAGR de 12,27% até 2031.
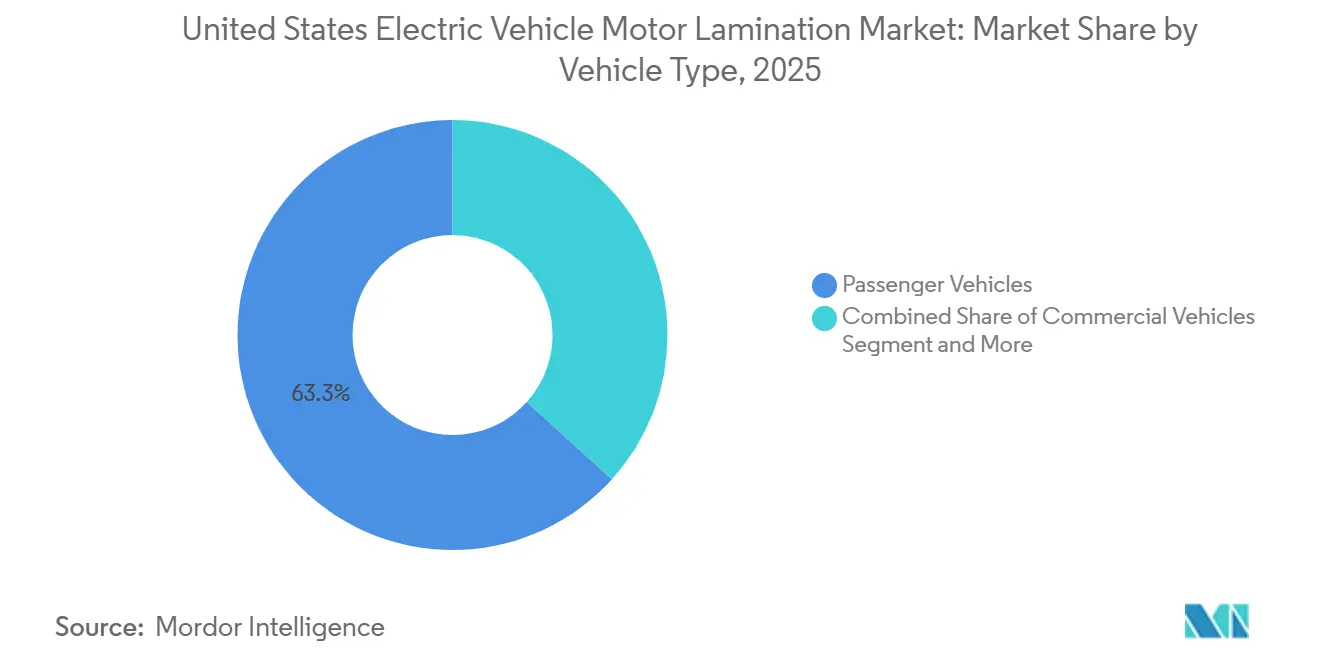
- Por tipo de veículo, os veículos de passeio responderam por 63,25% de participação em 2025, enquanto os veículos comerciais devem crescer a um CAGR de 10,35% até 2031.
- Por aplicação, as laminações de estator responderam por 58,04% de participação em 2025, enquanto as laminações de rotor devem avançar a um CAGR de 11,86% até 2031.
Nota: O tamanho do mercado e os números de previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e percepções mais recentes disponíveis em janeiro de 2026.
Tendências e Perspectivas do Mercado de Laminação de Motores para Veículos Elétricos nos Estados Unidos
Análise de Impacto dos Impulsionadores*
| Impulsionador | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Boom da Produção Doméstica de Veículos Elétricos | +2.1% | Nacional, com ganhos concentrados em Michigan, Geórgia, Tennessee e Ohio | Médio prazo (2 a 4 anos) |
| Departamento de Energia Exigindo Laminações Ultrafinas | +1.3% | Nacional, com ganhos de adoção antecipada nos clusters de montadoras do Meio-Oeste | Médio prazo (2 a 4 anos) |
| Integração Vertical de Motores Elétricos | +0.9% | Nacional, concentrado em Michigan, Geórgia e Nevada | Médio prazo (2 a 4 anos) |
| Expansões Domésticas de Capacidade de Aço Elétrico de Grão Não Orientado (NOES) | +0.7% | Nacional, com fornecimento originado no Arkansas, Alabama, Ohio e Pensilvânia | Longo prazo (≥ 4 anos) |
| Mandatos Estaduais de Veículos de Emissão Zero (ZEV) | +0.7% | Liderado pela Califórnia, com 11 estados adicionais e o Distrito de Colúmbia adotando o ACC II | Curto prazo (≤ 2 anos) |
| Topologias de Motores Sem Terras Raras | +0.5% | Nacional, impulsionado pela adoção tecnológica | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Boom da Produção Doméstica de Veículos Elétricos Impulsionado pela Lei de Redução da Inflação
O mercado de laminação de motores para veículos elétricos dos Estados Unidos está estreitamente vinculado à base de produção doméstica de veículos elétricos que a IRA ajudou a expandir por meio de créditos de fabricação e decisões de investimento em plantas. As disposições vigentes da IRA devem impulsionar um crescimento significativo nas vendas de veículos elétricos nos Estados Unidos até 2030. Esse aumento prepara o terreno para uma base instalada substancialmente maior, alimentando a demanda futura por motores. Essa escala é importante para as laminações porque cada trem de força adicional aumenta a demanda por pilhas de aço de precisão, revestimentos e processos de união no nível do núcleo do motor. O fim do crédito federal ao consumidor de veículos elétricos em setembro de 2025 moderou parte do impulso dos veículos puramente elétricos a bateria. No entanto, isso não eliminou a demanda por laminações de motores, pois os sistemas híbridos ainda utilizam um conteúdo substancial de acionamento elétrico. O mercado de laminação de motores para veículos elétricos dos Estados Unidos, portanto, mantém uma base de volume sólida mesmo quando o mix de veículos oscila entre plataformas totalmente elétricas a bateria e híbridas.
Metas de Eficiência do Departamento de Energia que Exigem Laminações Ultrafinas
O mercado de laminação de motores para veículos elétricos dos Estados Unidos também está sendo moldado por padrões mais rigorosos de eficiência de motores, que estão forçando o redesenho em toda a cadeia de suprimentos. A regra do Departamento de Energia de outubro de 2023 estabeleceu 1º de junho de 2027 como prazo de conformidade para padrões de eficiência superpremium em motores de 100 a 250 hp, e a regra de janeiro de 2025 estendeu a cobertura a motores menores a partir de 1º de janeiro de 2029 [1]"Regulamentação de Padrões de Conservação de Energia para Motores Elétricos," Departamento de Energia dos Estados Unidos, energy.gov. Atingir os níveis de eficiência IE4 requer menor perda no núcleo, laminações mais finas e maior qualidade de puncionamento, o que aumenta diretamente as exigências de processamento dos graus de aço utilizados em motores de veículos elétricos. O Departamento de Energia também observou que essas mudanças de eficiência exigem laminações mais finas e investimentos de capital significativos por parte dos fabricantes, o que significa que a resposta é estrutural e não temporária. A mesma análise indicou que uma parcela notável das remessas de ESEM precisaria de redesenho, de modo que a base de estampagem de laminações enfrenta um amplo ciclo de atualização de produtos mesmo fora da adoção direta de veículos elétricos. O mercado de laminação de motores para veículos elétricos dos Estados Unidos ganha um piso estável de demanda a partir desse ciclo de redesenho, pois os fornecedores precisam qualificar pilhas de menor perda e graus de material aprimorados antes que as novas datas de conformidade cheguem.
Integração Vertical de Motores Elétricos pelos Fabricantes de Automóveis
O mercado de laminação de motores para veículos elétricos dos Estados Unidos está caminhando para acordos de fornecimento mais longos e técnicos à medida que as montadoras internalizam o projeto e a fabricação de motores elétricos. A BMW agora fabrica internamente o rotor, o estator, a transmissão e o conversor de potência de sua sexta geração de eDrive, e a nova unidade reduz a perda de energia em 40% e o peso em 10% em relação à geração anterior. A atividade de núcleo de estator da GM em Lockport, Nova York, e a produção de unidades de acionamento em Toledo, Ohio, mostram que o consumo de núcleos com base nos Estados Unidos está se tornando mais concentrado em torno de programas diretos das montadoras. O programa da Lucid no Arizona para motores de ímã permanente desenvolvidos internamente destaca uma tendência: as montadoras estão impondo padrões mais rigorosos em geometria, revestimentos e escolhas de ligas. Essa mudança beneficia os fornecedores que co-desenvolvem laminações em vez de simplesmente oferecer estampagens padronizadas. Como resultado, o mercado de laminação de motores para veículos elétricos dos Estados Unidos está evoluindo para priorizar qualificações, exigindo que os fornecedores bem-sucedidos exerçam controles de processo mais rigorosos e promovam colaborações de engenharia mais próximas com as montadoras compradoras.
Expansões da Capacidade Doméstica de Aço Elétrico Não Orientado (InduX, Cleveland-Cliffs)
O mercado de laminação de motores para veículos elétricos dos Estados Unidos está ganhando suporte de uma base doméstica mais ampla de aço elétrico de grão não orientado (NOES), o que ajuda a reduzir o risco de fornecimento e melhora a conformidade com as regras de conteúdo dos Estados Unidos. A Cleveland-Cliffs continua sendo o único produtor norte-americano de aço elétrico de qualidade automotiva, e sua linha MOTOR-MAX é posicionada especificamente para motores de tração de veículos elétricos de alta frequência [2]"Aços MOTOR-MAX," Cleveland-Cliffs, clevelandcliffs.com. A instalação planejada de NOES da ArcelorMittal em Calvert, Alabama, no valor de 1,2 bilhão de USD, apoiada por 280,5 milhões de USD em créditos fiscais do Departamento de Energia, deve adicionar 150.000 toneladas métricas de produção anual a partir do segundo semestre de 2027. A avaliação de prontidão da cadeia de suprimentos do Departamento de Energia de 2025 ainda identificou a posição dominante da China no processamento de aço elétrico como um risco para a fabricação de transportes dos Estados Unidos, portanto, cada linha doméstica adicionada melhora a resiliência. Uma produção local maior de NOES também reduz os prazos de entrega para estampadores e diminui o risco de interrupções causadas por bobinas importadas que atrasam o lançamento de motores. O mercado de laminação de motores para veículos elétricos dos Estados Unidos deve, portanto, contar com uma base de fornecimento doméstico mais sólida à medida que a nova capacidade de aço entra em operação e os produtores existentes avançam para especificações de grau para veículos elétricos.
Análise de Impacto das Restrições*
| Restrição | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Volatilidade do Preço do Aço Elétrico | -1.1% | Nacional | Curto prazo (≤ 2 anos) |
| Gargalos na Cadeia de Suprimentos e de Capacidade | -0.8% | Nacional, com pressão particular nos clusters de fabricação do Meio-Oeste | Médio prazo (2 a 4 anos) |
| Taxas de Refugo na Estampagem de Precisão | -0.4% | Nacional | Médio prazo (2 a 4 anos) |
| Atrasos em Licenças para Linhas de Aço | -0.3% | Regional, concentrado em locais específicos de plantas | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Volatilidade do Preço do Aço Elétrico
O mercado de laminação de motores para veículos elétricos dos Estados Unidos permanece exposto a oscilações nos preços do aço elétrico, mesmo que as ações comerciais limitem parte da pressão das importações. De acordo com o Instituto Americano do Ferro e do Aço, as exportações de aço da China devem aumentar significativamente nos próximos anos, distorcendo ainda mais os preços de referência globais. A decisão da USITC publicada em 2026 manteve as ordens de direitos compensatórios e antidumping sobre NOES de vários países exportadores, o que apoia a disciplina de preços domésticos, mas não elimina a volatilidade das matérias-primas. Para os estampadores de laminações, o repasse de custos costuma ser mais lento do que as variações nos preços dos insumos, pois os acordos de fornecimento com as montadoras são negociados ao longo de vários anos. Isso cria pressão sobre as margens durante picos de preços, especialmente quando os clientes não estão dispostos a renegociar os termos no meio do contrato. O mercado de laminação de motores para veículos elétricos dos Estados Unidos, portanto, enfrenta uma restrição recorrente de rentabilidade mesmo quando a demanda final permanece saudável.
Concentração da Cadeia de Suprimentos e Gargalos de Capacidade
O mercado de laminação de motores para veículos elétricos dos Estados Unidos ainda opera com uma base de fornecimento doméstico estreita para NOES de qualidade automotiva. A Cleveland-Cliffs é a única produtora norte-americana atual de qualidade automotiva, enquanto o projeto Calvert da ArcelorMittal não chegará ao mercado antes do segundo semestre de 2027. A avaliação da cadeia de suprimentos do Departamento de Energia de janeiro de 2025 identificou a posição dominante da China no processamento de aço elétrico como um risco contínuo de fornecimento para a fabricação de transportes dos Estados Unidos. O problema é mais pronunciado em bitolas ultrafinas abaixo de 0,20 mm, onde apenas um pequeno grupo de produtores globais possui as capacidades de laminação a frio e recozimento necessárias para motores de alta velocidade de próxima geração. A entrada da Waelzholz na América do Norte em abril de 2026, por meio de uma instalação no México, mostra que os fornecedores claramente enxergam essa lacuna, mas a capacidade adicionada ainda precisa de tempo para se qualificar para programas automotivos [3]"Veículos Elétricos, Graus de Tira de Aço Elétrico," Waelzholz, waelzholz.com. O mercado de laminação de motores para veículos elétricos dos Estados Unidos pode, portanto, enfrentar gargalos periódicos em bitolas premium mesmo à medida que a tonelagem doméstica mais ampla melhora.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Tipo de Laminado: Dominância do Aço Elétrico com Demanda Crescente por Ligas Avançadas
Os laminados de aço elétrico detinham 79,12% da participação do mercado de laminação de motores para veículos elétricos dos Estados Unidos em 2025, confirmando seu papel central nos programas de motores de veículos elétricos convencionais. Essa liderança decorre de seu equilíbrio entre custo, desempenho magnético e familiaridade de fabricação em projetos de motores de tração de alto volume. O mercado de laminação de motores para veículos elétricos dos Estados Unidos ainda depende fortemente do aço elétrico porque a maioria das plataformas das montadoras precisa de estampagem confiável em grande escala e ciclos de qualificação previsíveis mais do que de densidade de potência máxima. A linha de produtos MOTOR-MAX da Cleveland-Cliffs apoia essa posição porque é adaptada para aplicações de tração automotiva de alta frequência. O material também se beneficia de ampla aceitação entre os fornecedores que já sabem como processá-lo, revestí-lo e empilhá-lo em volumes automotivos.
Outros tipos de laminados, principalmente ligas de níquel-ferro e cobalto-ferro, devem crescer a um CAGR de 13,55% até 2031, tornando-os a classe de material de crescimento mais rápido neste segmento. A Carpenter Electrification afirma que as ligas Hiperco 50 podem oferecer 30% maior densidade de potência, 25% mais torque e operação do motor de 10°C a 20°C mais fria do que os aços ao silício convencionais. Esse perfil torna as ligas avançadas mais relevantes em veículos elétricos premium e outras aplicações onde o empacotamento compacto do motor importa mais do que o custo da matéria-prima. O aço ao silício ainda ocupa o meio-termo porque graus mais novos, como o Waelzholz NO 30-15, estão estendendo o desempenho sem migrar para ligas de custo muito mais elevado. O processo glulock da Feintool, que permite espessuras de pilha de até 0,1 mm e afirma até 15% maior eficiência do motor, também ajuda o aço elétrico e o aço ao silício a permanecerem competitivos por mais tempo.


Por Tipo de Motor: Liderança do PMSM com o SRM Ganhando Terreno Estrutural
Os Motores Síncronos de Ímã Permanente (PMSM) responderam por 68,22% do mercado de laminação de motores para veículos elétricos dos Estados Unidos em 2025, refletindo sua forte posição nos trens de força de veículos elétricos atuais. Pesquisas indicam que a eficiência e a densidade de potência do PMSM têm se mantido consistentemente elevadas, o que explica por que as montadoras continuam a favorecer a arquitetura em veículos elétricos de passeio. O mercado de laminação de motores para veículos elétricos dos Estados Unidos também se beneficia desse mix porque os projetos de PMSM valorizam laminações mais finas e de menor perda à medida que as frequências de operação aumentam. A sexta geração de eDrive da BMW e as unidades de acionamento internas da Lucid mostram como os programas de motores de alta eficiência estão elevando as tolerâncias de material e puncionamento. Os fornecedores que conseguem atender consistentemente a essas tolerâncias estão melhor posicionados para garantir contratos de longo ciclo com as montadoras.
Os Motores de Relutância Comutada (SRM) devem crescer a um CAGR de 12,27% até 2031, tornando-os o tipo de motor de crescimento mais rápido no mercado. Seu crescimento está ligado a um interesse maior em projetos sem terras raras ou com terras raras reduzidas, que deslocam a ênfase de desempenho para a geometria do rotor e o processamento do aço. A Astemo anunciou um motor síncrono de relutância assistido por ímã com potência de 180 kW e apenas 30% de aumento de tamanho em comparação com projetos convencionais de PMSM, indicando que a diferença está diminuindo. Os motores BLDC continuam a desempenhar um papel em aplicações premium menores e auxiliares, enquanto os motores de indução permanecem relevantes onde a durabilidade e o fornecimento estabelecido são valorizados acima da eficiência máxima. O mercado de laminação de motores para veículos elétricos dos Estados Unidos está, portanto, migrando para um conjunto mais amplo de especificações de estator e rotor do que uma transição de arquitetura única teria criado.
Por Tipo de Veículo: Veículos de Passeio Lideram Enquanto Frotas Comerciais Impulsionam o Crescimento
Os veículos de passeio responderam por 63,25% da participação de mercado em 2025, mantendo-os como o maior canal para laminações de motores no país. A base de produção estabelecida nos Estados Unidos da Tesla, GM, Ford, Hyundai-Kia e Rivian sustenta essa liderança. O Sudeste atraiu investimentos notáveis em produção de veículos elétricos e baterias até 2025, o que reforça a escala da produção futura de veículos de passeio. O mercado de laminação de motores para veículos elétricos dos Estados Unidos mantém uma grande base de passeio, mesmo com incentivos em mudança, porque os híbridos ainda requerem pilhas substanciais de núcleo de motor. Isso mantém a demanda por laminações mais estável do que o mix puramente elétrico a bateria poderia sugerir por si só.
Os veículos comerciais devem crescer a um CAGR de 10,35% até 2031, tornando-os o tipo de veículo de crescimento mais rápido. A fábrica de Semi da Tesla em Nevada foi projetada para produzir 50.000 caminhões Classe 8 por ano, uma nova e importante fonte de demanda por motores de alto desempenho. Cada Semi com três motores tem um conteúdo de laminação muito maior do que um veículo de passeio com motor único, de modo que o efeito da demanda é amplificado no nível do núcleo do motor. A abertura da instalação da ZM Trucks em 2025 em Fontana adiciona outro ponto de demanda comercial, enquanto as motocicletas e bicicletas elétricas permanecem um canal menor, mas gradualmente crescente, para entrega urbana. O setor de laminação de motores para veículos elétricos nos Estados Unidos está, portanto, ganhando um segundo motor de demanda com a eletrificação de frotas, reduzindo a dependência excessiva dos volumes de veículos elétricos de passeio.
Por Aplicação: Laminações de Estator Lideram enquanto a Inovação em Rotores se Acelera
As laminações de estator detinham 58,04% da participação do mercado de laminação de motores para veículos elétricos dos Estados Unidos em 2025, tornando-as o maior segmento de aplicação. Essa liderança reflete o papel central do estator na definição da geometria das ranhuras, do comportamento térmico, da eficiência de pico e da densidade de torque. O mercado de laminação de motores para veículos elétricos dos Estados Unidos permanece com volume predominantemente de estator porque os estatores consomem mais aço elétrico do que os rotores na maioria dos formatos de motor. O processo de Colagem de Superfície Total (FSB) da Tempel aplica uma camada adesiva de 2 a 4 mícrons, em comparação com espessuras de revestimento convencionais de 5 a 14 mícrons, o que melhora a eficiência e ajuda a reduzir ruído e vibração. As aprovações de clientes em múltiplas montadoras indicam que os métodos de união de estator estão migrando rapidamente do desenvolvimento para a qualificação de produção.
As laminações de rotor devem crescer a um CAGR de 11,86% até 2031, tornando-as o segmento de aplicação de crescimento mais rápido. Velocidades de rotor mais altas e maior interesse em projetos baseados em relutância estão aumentando a importância da resistência mecânica, da precisão de forma e do desempenho de baixa perda nas pilhas de rotor. A Waelzholz desenvolveu graus HS para velocidades de motor de até 25.000 rpm, que abordam diretamente os limites de tensão de aplicações de rotor de alta velocidade. A patente da EuroGroup Laminations para geometria de pacote de rotor segmentado que evita contato nas bordas mostra o quanto a inovação está agora focada no desempenho do rotor. O setor de laminação de motores para veículos elétricos nos Estados Unidos está caminhando para uma corrida tecnológica mais equilibrada entre estator e rotor à medida que os motores de maior velocidade se tornam mais comuns.
Análise Geográfica
O mercado de laminação de motores para veículos elétricos dos Estados Unidos está crescendo, impulsionado pelo aumento da fabricação doméstica de veículos elétricos, por incentivos federais como a Lei de Redução da Inflação, e pela crescente ênfase em projetos de motores de alto torque e eficiência energética. Em junho de 2026, a BMW concluiu seu investimento de 1,7 bilhão de USD em suas plantas de produção na Carolina do Sul ao se preparar para lançar a produção de veículos totalmente elétricos no país. A conclusão desse investimento demonstrou a confiança da BMW nos Estados Unidos e reforçou o papel da Carolina do Sul no centro das operações globais do Grupo BMW. No final de 2024, Michigan já havia atraído investimentos substanciais em fabricação de veículos elétricos, sublinhando seu papel fundamental no consumo futuro de motores e componentes. Com as operações de estator da GM em Lockport e o Centro de Trem de Força Elétrico Van Dyke da Ford, a região está estreitamente ligada à produção direta de motores. Essa concentração promove conexões robustas entre processadores de aço, estampadores, montadores de núcleos e plantas de veículos finais. O Meio-Oeste é a pedra angular do mercado de laminação de motores para veículos elétricos dos Estados Unidos, combinando de forma integrada engenharia automotiva, uma profunda rede de fornecedores e montagem em grande escala como nenhum outro corredor nos Estados Unidos. Até 2029, o cluster do Corredor Automotivo do Meio-Oeste deve responder por uma parcela significativa da produção de montagem de veículos elétricos a bateria da América do Norte, consolidando seu status como o principal polo para motores de veículos elétricos e suas laminações.
Até 2025, o Sudeste capturou uma parcela significativa dos investimentos em fabricação de veículos elétricos e baterias do país, posicionando-se como o corredor de crescimento regional mais dinâmico para a demanda futura de laminações. A Metaplant da Hyundai perto de Savannah, o campus BlueOval da Ford no Tennessee e o empreendimento de baterias da BMW na Carolina do Sul estão ampliando o panorama de produção de motores e baterias da região. Além disso, a futura instalação de NOES da ArcelorMittal em Calvert, que deve melhorar o acesso regional ao aço elétrico de grau para veículos elétricos a partir de 2027, promete aliviar os desafios de frete e prazo de entrega para os montadores locais. O Sudeste está testemunhando a expansão mais rápida no mercado de laminação de motores para veículos elétricos dos Estados Unidos, com empresas transitando de meros anúncios para plantas totalmente operacionais.
A Califórnia e outros estados do ACC II exigem que 35% das vendas de novos veículos de passeio do ano-modelo 2026 sejam de emissão zero, e o programa sobe para 100% até 2035 nas jurisdições que representam mais de 30% das vendas de veículos leves novos dos Estados Unidos [4]"Califórnia Avança para Acelerar 100% das Vendas de Novos Veículos de Emissão Zero até 2035," Conselho de Recursos do Ar da Califórnia, ww2.arb.ca.gov. A primeira fábrica de Semi de alto volume da Tesla em Sparks lançou sua primeira unidade de produção em abril de 2026 e foi projetada para produzir 50.000 caminhões Classe 8 por ano, criando um grande nó de demanda de veículos comerciais no Oeste. A Califórnia também registrou uma participação significativa de veículos de emissão zero nas vendas de novos veículos de passeio e comerciais em 2024, confirmando que a eletrificação ocidental permanece à frente da média nacional. O mercado de laminação de motores para veículos elétricos dos Estados Unidos recebe um sinal antecipado de demanda do Oeste porque a adoção de políticas e a implantação de frotas avançam mais rapidamente lá. Esse impulso ocidental é especialmente importante para motores comerciais de alta potência e outras aplicações avançadas, onde a qualificação do produto frequentemente começa antes da implantação nacional mais ampla.
Cenário Competitivo
A cadeia de suprimentos de laminação de motores para veículos elétricos dos Estados Unidos é moderadamente fragmentada entre produtores de NOES, estampadores de precisão e montadores integrados de núcleos de motores. A Cleveland-Cliffs continua sendo a única fonte doméstica de NOES de qualidade automotiva. No entanto, essa posição está começando a enfrentar pressão futura da expansão da ArcelorMittal em Calvert e dos planos mais amplos de investimento em aço nos Estados Unidos. A Worthington Industries, por meio da Tempel, se descreveu como a terceira maior do mundo nos mercados de laminação de motores e observou que 90% de suas vendas estão concentradas na América do Norte. O mercado de laminação de motores para veículos elétricos dos Estados Unidos está, portanto, sendo moldado menos por um único player dominante e mais por uma disputa entre capacidades especializadas, garantia de fornecimento e profundidade de qualificação de clientes.
A tecnologia está se tornando o ponto de diferenciação mais claro neste mercado. O FSB da Tempel, o glulock da Feintool e o trabalho de geometria patenteado da EuroGroup visam melhorar a eficiência, reduzir perdas e garantir aprovações mais rigorosas dos clientes, em vez de competir apenas em volume. A oferta pública de aquisição da Worthington Steel pela Kloeckner & Co em fevereiro de 2026 e suas sinergias anuais esperadas até o final do exercício fiscal de 2028 mostram um impulso em direção a maior escala e alcance de serviços mais amplo. A expansão de 35 milhões de USD da Feintool em Nashville, concluída no primeiro trimestre de 2025 com uma nova prensa de transferência direta por servo de 1.600 toneladas, mostra a mesma lógica do ponto de vista da pegada de fabricação. O mercado de laminação de motores para veículos elétricos dos Estados Unidos está recompensando os fornecedores que combinam capacidade local com conhecimento de processo proprietário e tempos de resposta mais rápidos às montadoras.
A POSCO Mobility representa um modelo verticalmente integrado que vincula a produção de aço elétrico a núcleos de motores de acionamento acabados, o que estabelece um alto padrão para o controle da cadeia de suprimentos. O plano de gestão de 2030 da Nippon Steel comprometeu aproximadamente 11 bilhões de USD nas instalações da United States Steel até o final de 2028. Isso incluiu planos para trazer capacidades de aço elétrico mais avançadas para a Big River Steel. Se esses planos avançarem conforme declarado, a concorrência em NOES premium e em matéria-prima de laminação de alta especificação deve se tornar significativamente mais forte após o início do período de previsão atual. Ainda existe espaço em branco entre a produção de ligas avançadas e a montagem completa de pilhas de estator e rotor em escala automotiva por um fornecedor com sede nos Estados Unidos. O mercado de laminação de motores para veículos elétricos dos Estados Unidos permanece aberto a empresas que possam combinar materiais premium, estampagem de alta precisão, colagem de pilhas e co-desenvolvimento direto com montadoras em uma única oferta doméstica.
Líderes do Setor de Laminação de Motores para Veículos Elétricos nos Estados Unidos
-
Worthington Industries
-
EuroGroup Laminations
-
Carpenter Electrification
-
Feintool International
-
Cleveland-Cliffs Inc.
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica

Desenvolvimentos Recentes do Setor
- Abril de 2026: O primeiro Semi Classe 8 da Tesla saiu da linha de produção de alto volume em Sparks, Nevada, em uma fábrica capaz de produzir 50.000 caminhões por ano. Com um trem de força de três motores, o Semi representa o maior catalisador único de demanda comercial por laminações de motores de alto desempenho nos Estados Unidos.
- Fevereiro de 2026: A Worthington Steel iniciou uma oferta pública de aquisição para comprar a Kloeckner & Co a EUR 11 por ação (aproximadamente 12 USD). A aquisição foi projetada para gerar sinergias anuais de 150 milhões de USD até o final do exercício fiscal de 2028. Uma vez concluído, esse negócio posicionaria a Worthington como o segundo maior centro de serviços de aço da América do Norte.
- Dezembro de 2025: O Plano de Gestão de Médio a Longo Prazo 2030 da Nippon Steel comprometeu aproximadamente 11 bilhões de USD em capital para as instalações da US Steel até o final de 2028, incluindo novas capacidades de aço elétrico de grão orientado na Big River Steel, aproveitando a tecnologia proprietária da Nippon Steel.
- Outubro de 2025: A Tempel Steel, subsidiária da Worthington Steel, apresentou sua inovadora tecnologia de Colagem de Superfície Total (FSB™). Isso envolveu a aplicação de um adesivo fino nas laminações de aço elétrico antes do empilhamento, causando uma redução notável na energia desperdiçada (perda no núcleo) e uma diminuição no ruído, vibração e aspereza (NVH) em motores de veículos elétricos (VE).


Escopo do Relatório do Mercado de Laminação de Motores para Veículos Elétricos nos Estados Unidos
O escopo inclui segmentação por tipo de laminado (laminados de aço elétrico, laminados de aço ao silício e outros tipos de laminados (níquel-ferro, cobalto-ferro, etc.)), tipo de motor (motores síncronos de ímã permanente (PMSM), motores de indução, motores de relutância comutada (SRM) e motores de corrente contínua sem escovas (BLDC)), tipo de veículo (veículos de passeio, veículos comerciais e motocicletas e bicicletas elétricas) e aplicação (laminações de estator e laminações de rotor). O tamanho do mercado e as previsões de crescimento são apresentados por valor em USD.
| Laminados de Aço Elétrico |
| Laminados de Aço ao Silício |
| Outros Tipos de Laminados (Níquel-ferro, Cobalto-ferro, etc.) |
| Motores Síncronos de Ímã Permanente (PMSM) |
| Motores de Indução |
| Motores de Relutância Comutada (SRM) |
| Motores de Corrente Contínua sem Escovas (BLDC) |
| Veículos de Passeio |
| Veículos Comerciais |
| Motocicletas e Bicicletas Motorizadas |
| Laminações de Estator |
| Laminações de Rotor |
| Por Tipo de Laminado | Laminados de Aço Elétrico |
| Laminados de Aço ao Silício | |
| Outros Tipos de Laminados (Níquel-ferro, Cobalto-ferro, etc.) | |
| Por Tipo de Motor | Motores Síncronos de Ímã Permanente (PMSM) |
| Motores de Indução | |
| Motores de Relutância Comutada (SRM) | |
| Motores de Corrente Contínua sem Escovas (BLDC) | |
| Por Tipo de Veículo | Veículos de Passeio |
| Veículos Comerciais | |
| Motocicletas e Bicicletas Motorizadas | |
| Por Aplicação | Laminações de Estator |
| Laminações de Rotor |


Principais Perguntas Respondidas no Relatório
Qual é a perspectiva de crescimento de 2026 a 2031 para as laminações de motores para veículos elétricos dos Estados Unidos?
Espera-se que o mercado de laminação de motores para veículos elétricos dos Estados Unidos cresça de 7,77 bilhões de USD em 2026 para 11,12 bilhões de USD até 2031, a um CAGR de 7,44%.
Qual tipo de material lidera a demanda atual nos núcleos de motores de veículos elétricos dos Estados Unidos?
Os laminados de aço elétrico lideraram com 79,12% de participação em 2025 porque ainda oferecem o melhor equilíbrio entre custo, desempenho magnético e capacidade de fabricação para programas de veículos elétricos de alto volume.
Qual arquitetura de motor está moldando mais a demanda por laminações premium?
O PMSM continua sendo o tipo de motor líder com 68,22% de participação em 2025, e sua alta eficiência e densidade de potência estão impulsionando a demanda por laminações mais finas e de menor perda.
Por que as laminações de rotor estão crescendo mais rapidamente do que as laminações de estator nos próximos programas de veículos elétricos?
As laminações de rotor devem crescer a um CAGR de 11,86% porque velocidades de motor mais altas e projetos baseados em relutância estão tornando a geometria, a resistência e a precisão do rotor mais importantes.
Qual classe de veículo impulsionará o volume incremental de laminação?
Os veículos comerciais estão previstos para um CAGR de 11,09%, pois as frotas de logística eletrificam as rotas de última milha.
O que sustenta o crescimento das laminações de rotor?
As topologias de ímã permanente interior de alta velocidade e sem ímã exigem pilhas de rotor de precisão, sustentando um CAGR de 12,76% até 2030.
Página atualizada pela última vez em:



