
Tamanho e Participação do Mercado de Centros de Torneamento CNC para Veículos Elétricos nos Estados Unidos
Visão Geral do Mercado
| Período de Estudo | 2020 - 2031 |
|---|---|
| Período de Dados de Previsão | 2026 - 2031 |
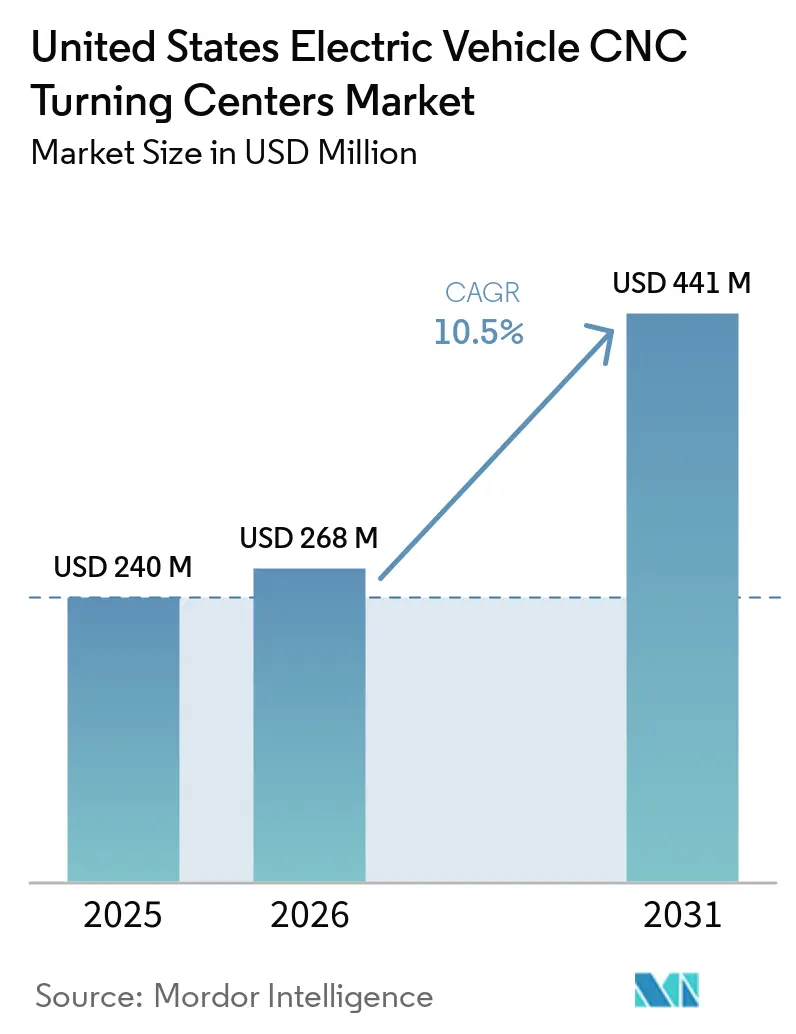
| Tamanho do mercado no ano base (2025) | 240 Milhões de dólares |
| Tamanho do Mercado (2026) | 268 Milhões de dólares |
| Tamanho do Mercado (2031) | 441 Milhões de dólares |
| Growth Rate (2026 - 2031) | 10.50 % |
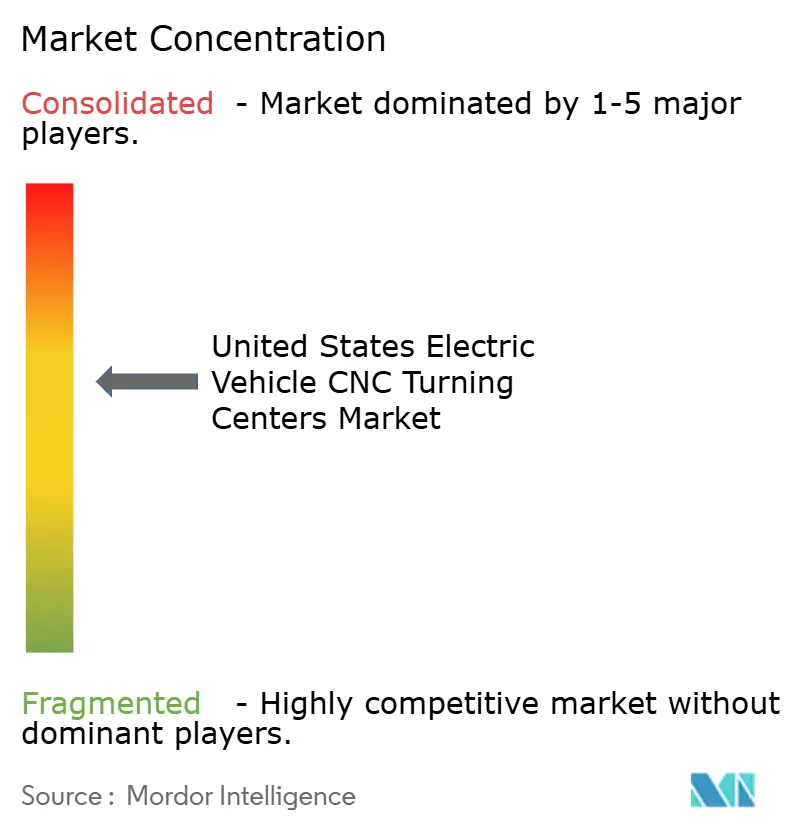
| Concentração do Mercado | Médio |
Principais jogadores
*Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. |
|
Análise do Mercado de Centros de Torneamento CNC para Veículos Elétricos nos Estados Unidos por Mordor Intelligence
O tamanho do mercado de centros de torneamento CNC para veículos elétricos nos Estados Unidos foi avaliado em 240 milhões de USD em 2025 e estima-se que cresça de 268 milhões de USD em 2026 para 441 milhões de USD até 2031, a um CAGR de 10,5% de 2026 a 2031.
O mercado de centros de torneamento CNC para veículos elétricos nos Estados Unidos está em expansão à medida que a produção doméstica de VE exige tolerâncias mais rigorosas para eixos de motores, carcaças de eixos elétricos e interfaces de invólucros de baterias. Os pedidos de máquinas-ferramenta geralmente precederam as acelerações de produção em 18 a 24 meses, colocando os equipamentos para a produção de 2027 e 2028 dentro do ciclo de compras de 2026. O Sudeste atraiu uma parcela crescente de novas instalações de VE, enquanto o Meio-Oeste manteve uma grande base instalada que precisava de reequipamento para as especificações de VE. Os créditos federais de fabricação também incentivaram os fornecedores a antecipar decisões de equipamentos no mercado de centros de torneamento CNC para veículos elétricos nos Estados Unidos.
Principais Conclusões do Relatório
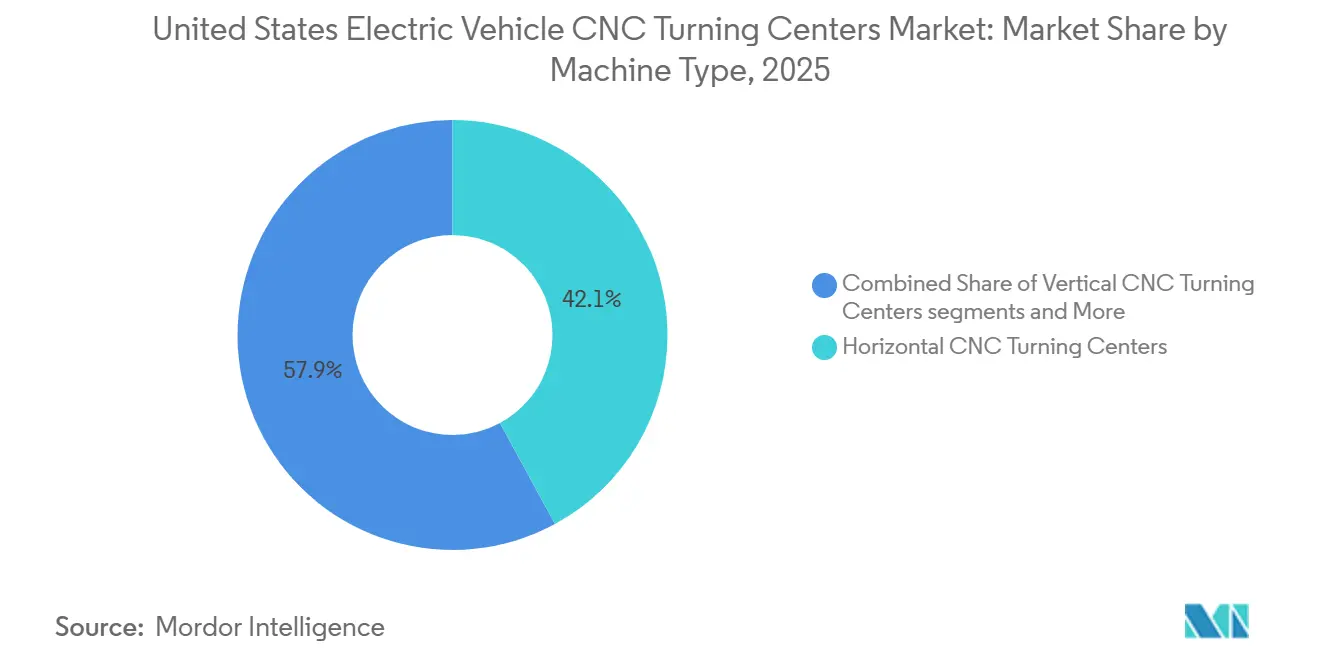
- Por tipo de máquina, os Centros de Torneamento CNC Horizontais detinham 42,1% da participação do mercado de centros de torneamento CNC para veículos elétricos nos Estados Unidos em 2025, enquanto os Centros de Torneamento-Fresamento Multitarefa registraram o maior CAGR projetado de 12,3% até 2031.
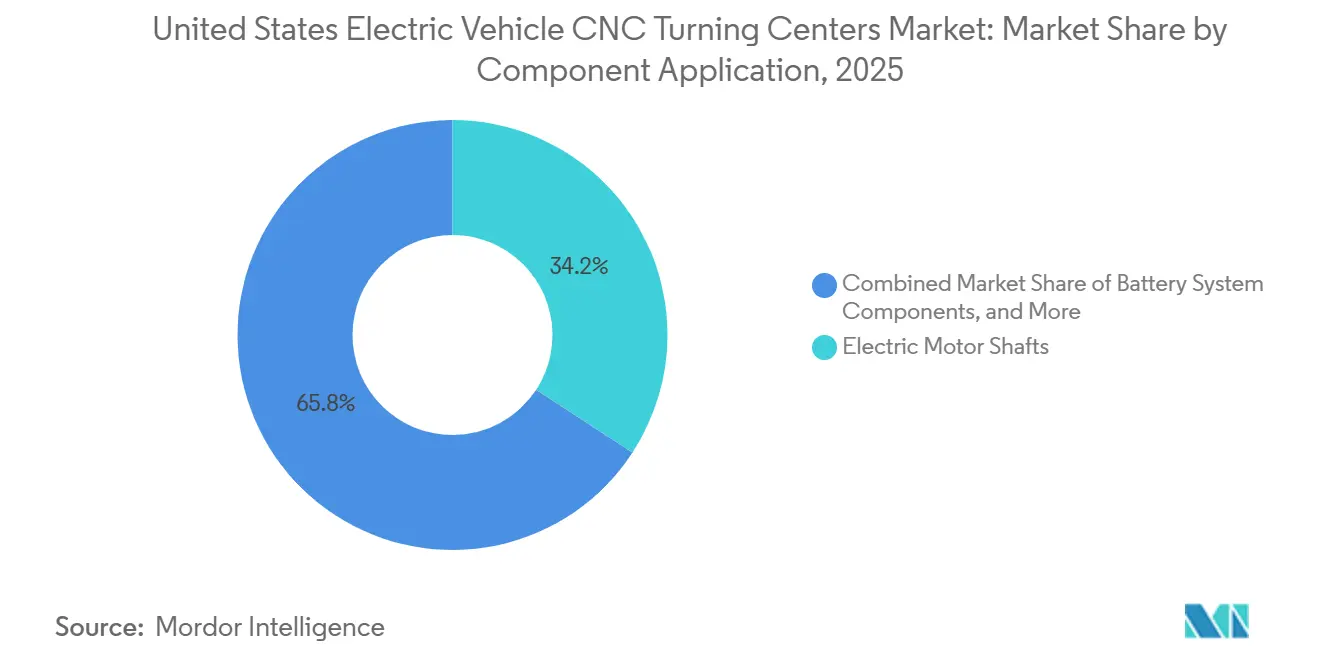
- Por aplicação de componente, os Componentes de Motor Elétrico representaram 34,2% do tamanho do mercado de centros de torneamento CNC para veículos elétricos nos Estados Unidos em 2025, enquanto os Componentes de Sistema de Bateria avançaram a um CAGR de 12,4% até 2031.
- Por usuário final, as Plantas de Fabricação OEM de VE detinham 40,0% da participação do mercado de centros de torneamento CNC para veículos elétricos nos Estados Unidos em 2025, enquanto os Fabricantes de Componentes de Nível 2 registraram o maior CAGR projetado de 12,6% até 2031.
Nota: O tamanho do mercado e os números de previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e percepções mais recentes disponíveis em janeiro de 2026.
Tendências e Perspectivas do Mercado de Centros de Torneamento CNC para Veículos Elétricos nos Estados Unidos
Análise de Impacto dos Impulsionadores*
| Impulsionador | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| A Expansão Doméstica da Fabricação de VE Impulsiona a Demanda por Torneamento de Alta Precisão | +2.3% | Sudeste dos EUA, Meio-Oeste | Médio prazo (2 a 4 anos) |
| A Produção de Trens de Força Elétricos Eleva os Requisitos de Precisão | +2.0% | Sudeste dos EUA, com extensão ao Meio-Oeste e Sudoeste | Médio prazo (2 a 4 anos) |
| O Reshoring da Cadeia de Suprimentos Automotiva Acelera o Investimento em CNC | +1.7% | Nacional, concentrado no Meio-Oeste e Sudeste dos EUA | Curto prazo (≤ 2 anos) |
| A Adoção da Indústria 4.0 Apoia a Usinagem CNC Inteligente | +1.5% | Nacional | Longo prazo (≥ 4 anos) |
| A Demanda por CNC Multitarefa Melhora a Eficiência de Produção | +1.2% | Nacional, com adoção antecipada nos clusters de VE do Sudeste e Meio-Oeste | Médio prazo (2 a 4 anos) |
| Os Incentivos Federais de Fabricação Apoiam a Modernização de Máquinas-Ferramenta | +0.9% | Nacional | Curto prazo (≤ 2 anos) |
| Fonte: Mordor Intelligence | |||
A Expansão Doméstica da Fabricação de VE Impulsiona a Demanda por Centros de Torneamento de Alta Precisão
Grandes projetos de plantas de VE impulsionaram a demanda por centros de torneamento de precisão porque eixos de motores operando acima de 18.000 RPM exigiam tolerâncias de balanceamento dinâmico ISO 1940 G1.0. Tais tolerâncias requeriam plataformas de precisão com compensação térmica submicrométrica. O Environmental Defense Fund reportou 199 bilhões de USD em investimento acumulado em fabricação de VE nos Estados Unidos até meados de 2024 e projetou capacidade doméstica de 5,8 milhões de veículos anualmente até 2027. A Rivian anunciou um empréstimo de 4,5 bilhões de USD apoiado pelo Departamento de Energia em abril de 2026 para sua instalação na Geórgia, que tinha como meta 300.000 veículos anualmente e início de produção em 2028. O anúncio criou um requisito de aquisição de vários anos antes de a fábrica iniciar a produção de veículos. A BorgWarner selecionou o Condado de Henderson para uma instalação de 74,9 milhões de USD em outubro de 2025, adicionando capacidade de usinagem de precisão próxima às novas operações de OEM.[1]"BorgWarner Selects Henderson County for USD 75 Million Industrial Operations Expansion," North Carolina Department of Commerce, commerce.nc.gov Novos programas de plantas exigiram que os fornecedores alinhassem a capacidade de usinagem com os lançamentos de modelos, em vez de adicionar equipamentos após o aumento da produção de veículos. Esse cronograma colocou atenção no controle térmico, repetibilidade e manuseio automatizado na fase de seleção de equipamentos. O mercado de centros de torneamento CNC para veículos elétricos nos Estados Unidos, consequentemente, atraiu demanda de plantas OEM e suas redes de fornecedores adjacentes.
O Aumento da Produção de Componentes de Trem de Força Elétrico Impulsiona os Requisitos de Usinagem de Precisão
A construção de plantas de baterias criou demanda por operações de usinagem que combinavam torneamento e fresamento em um único ciclo de fixação. A Hyundai e a SK On inauguraram uma planta de baterias de 5 bilhões de USD no Condado de Bartow, Geórgia, em julho de 2026, com capacidade anual de 35 GWh. A instalação apoiou a demanda por usinagem de precisão para interfaces de invólucros de células, componentes de terminais e características de alojamentos de módulos. A Panasonic Energy projetou sua instalação em De Soto, Kansas, para 32 GWh de produção anual, o que exigiu usinagem de rolos de calandramento e componentes de cabeçotes de revestimento por fenda. Esses componentes exigiam tolerâncias de concentricidade de alguns mícrons, superando a capacidade de tornos convencionais. Os Componentes de Sistema de Bateria registraram o maior CAGR de aplicação de 12,4% até 2031 no mercado de centros de torneamento CNC para veículos elétricos nos Estados Unidos. O trabalho envolvia carcaças, terminais, interfaces e conexões que precisavam de controle dimensional consistente. Esses requisitos de produção favoreceram equipamentos que combinavam vários processos sem mover um componente entre máquinas separadas. À medida que a produção de células se expandia, as mesmas especificações se estendiam pelos fornecedores que fabricavam peças e equipamentos de produção.
O Reshoring das Cadeias de Suprimentos Automotivas Acelera os Investimentos em Equipamentos CNC
A reestruturação da cadeia de suprimentos relacionada a tarifas incentivou fabricantes e fornecedores automotivos a retornar trabalhos de usinagem de precisão para os Estados Unidos. O mercado de centros de torneamento CNC para veículos elétricos nos Estados Unidos se beneficiou tanto de novas instalações quanto de atualizações em plantas existentes. A American Axle & Manufacturing anunciou uma expansão de 133 milhões de USD em Three Rivers, Michigan, em 2025, citando a importância do reshoring em meio a mudanças relacionadas a tarifas. A Stellantis comprometeu 13 bilhões de USD com a capacidade de produção nos Estados Unidos até 2028 em 5 estados, onde a usinagem de componentes de linha de transmissão e VE apoiou o programa de investimento. As práticas de qualificação de OEM exigem cada vez mais que fornecedores de sub-nível operem próximos aos locais de produção. Essa mudança transferiu as decisões de compra de programas centralizados para instalações individuais e ampliou a base de clientes para fornecedores de centros de torneamento. Também tornou as aplicações locais mais relevantes quando os fornecedores avaliavam um novo centro de torneamento. As plantas existentes exigiram retrofits que mantiveram a produção enquanto melhoravam a capacidade para componentes de VE. Os locais greenfield, por outro lado, podiam projetar automação, medição e fluxo de materiais em torno de uma nova célula desde o início.
A Adoção da Indústria 4.0 Aprimora a Usinagem CNC Inteligente nas Fábricas de VE
Os fabricantes de VE integraram gêmeos digitais, monitoramento de desgaste de ferramentas baseado em IA e automação robótica em células de torneamento CNC. A DMG MORI lançou o NLX 2500 | 1250 2ª Geração em setembro de 2025 com integração de gêmeo digital, capacidade de fresamento a 12.000 RPM, precisão de posicionamento do eixo C de 0,001° e deslocamento térmico radial limitado a 7 µm durante operação contínua. A Mazak apresentou o INTEGREX i-350S NEO em setembro de 2025, combinando torneamento, fresamento e retificação em uma única configuração por meio do controle MAZATROL SmoothAi e do software MAZATROL TWINS. Essas capacidades alteraram os requisitos técnicos mínimos para novos equipamentos no mercado de centros de torneamento CNC para veículos elétricos nos Estados Unidos. Os padrões de precisão ISO 10791 e as estruturas de fabricação inteligente do NIST tornaram-se cada vez mais relevantes durante a qualificação de fornecedores. As ferramentas digitais forneceram aos usuários um registro mais claro das condições da máquina e das mudanças de processo. O carregamento robótico também abordou o manuseio repetível de peças, onde a intervenção manual poderia limitar o rendimento. Esses recursos fortaleceram o argumento para células integradas no mercado de centros de torneamento CNC para veículos elétricos nos Estados Unidos.
Análise de Impacto das Restrições*
| Restrição | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Os Altos Custos de Aquisição e Ciclo de Vida Limitam a Adoção por PMEs | -1.3% | Nacional, com maior pressão nos clusters de fabricação de Nível 2 e contratual | Curto prazo (≤ 2 anos) |
| A Escassez Persistente de Operadores de Usinagem Qualificados Restringe a Utilização de CNC | -0.8% | Nacional, mais aguda nas regiões industriais do Meio-Oeste | Longo prazo (≥ 4 anos) |
| A Volatilidade nos Planos de Produção de VE Cria Incerteza nos Gastos de Capital | -0.7% | Nacional | Médio prazo (2 a 4 anos) |
| Longos Prazos de Entrega para Máquinas CNC Premium e Componentes Críticos | -0.5% | Nacional, com corredores de fornecimento dependentes de importação mais afetados | Médio prazo (2 a 4 anos) |
| Fonte: Mordor Intelligence | |||
Os Altos Custos de Aquisição e Ciclo de Vida Limitam a Adoção por PMEs
Centros de torneamento-fresamento multitarefa premium e máquinas CNC do tipo suíço exigiram investimento inicial substancial de fabricantes menores. Um centro de torneamento totalmente configurado com automação robótica, medição em processo e um cabeçote de fresamento de 5 eixos exigiu desembolsos de capital acima de 500.000 USD por unidade. Esse nível de despesa sobrecarregou os fabricantes de Nível 2 e os fabricantes contratuais de precisão com balanços patrimoniais limitados. Os dados de produção industrial do Federal Reserve mostraram a utilização da capacidade de fabricação próxima às médias de longo prazo em 2025.[2]"G.17 Industrial Production and Capacity Utilization," Federal Reserve, federalreserve.gov Muitas oficinas, portanto, enfrentaram pressão de subutilização em vez de uma simples escassez de equipamentos. A reposição de ferramentas, as licenças de software CAM e a manutenção preventiva também reduziram a economia por peça, a menos que o volume de produção suportasse uma ampla amortização de custos fixos. O desafio financeiro foi mais pronunciado para empresas que precisavam de recursos avançados antes de garantir pedidos recorrentes de VE. O arrendamento e o financiamento estruturado poderiam reduzir o ônus inicial, mas não eliminavam as despesas operacionais e de manutenção. Essa restrição afetou o ritmo com que fornecedores menores podiam responder aos requisitos de qualificação de OEM.
A Escassez Persistente de Operadores de Usinagem Qualificados Restringe a Utilização de CNC
A escassez de mão de obra na usinagem de precisão limitou o uso efetivo da capacidade de torneamento CNC instalada. O mercado de centros de torneamento CNC para veículos elétricos nos Estados Unidos, portanto, enfrentou uma lacuna entre a capacidade dos equipamentos e a produção realizada. Havia 449.000 vagas de emprego não preenchidas na fabricação nos Estados Unidos em março de 2025, incluindo funções de operador de CNC e manutenção. Também foi projetado até 2,1 milhões de funções de fabricação não preenchidas até 2030. Os fabricantes contratuais tiveram dificuldade em encontrar operadores familiarizados com os controles MAZATROL SmoothAi, Fanuc 31i e Siemens SINUMERIK ONE. Isso limitou a utilização em todas as categorias de centros de torneamento e desacelerou os cronogramas de aceleração da produção nas instalações de VE. Os equipamentos multitarefa aumentaram o desafio, pois exigiam operadores capazes de gerenciar múltiplos processos e funções de controle. A automação reduziu algumas necessidades de manuseio, mas ainda exigia configuração, programação, manutenção e supervisão de qualidade qualificadas. A restrição de mão de obra, portanto, permaneceu relevante mesmo onde os fabricantes adotaram células CNC mais avançadas.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Tipo de Máquina: O Torneamento de Alto Volume Impulsiona a Diversificação de Plataformas
Os Centros de Torneamento CNC Horizontais representaram 42,1% da participação do mercado de centros de torneamento CNC para veículos elétricos nos Estados Unidos em 2025, tornando-os a maior categoria do mercado. Eles apoiaram a produção de alto volume de eixos e carcaças usados em motores de VE e eixos elétricos. Seus ecossistemas de ferramentas estabelecidos ajudaram os fabricantes a implantar processos padronizados em escala. A ampla disponibilidade de operadores também apoiou seu uso em novas linhas de torneamento. A integração de carregamento robótico de peças tornou esses sistemas adequados para células de produção automatizadas. Os Centros de Torneamento CNC Verticais atenderam às necessidades de usinagem de peças do tipo disco e de mandril curto, incluindo placas de extremidade de rotor e carcaças de freio por fio. Os Centros de Torneamento CNC do Tipo Suíço apoiaram a usinagem de peças de pequeno diâmetro para eixos de sensores, pinos de conectores e blanks de fixadores. A integração de eletrônicos de VE manteve a demanda por essas aplicações de alta precisão e pequeno diâmetro.
Os Centros de Torneamento-Fresamento Multitarefa registraram o maior CAGR projetado de 12,3% até 2031 no mercado de centros de torneamento CNC para veículos elétricos nos Estados Unidos. Os fabricantes usaram esses sistemas para consolidar operações, reduzir o trabalho em processo e limitar o acúmulo cumulativo de tolerâncias. A DMG MORI posicionou seu NLX 2500 | 1250 2ª Geração de setembro de 2025 para trabalhos de VE, aeronaves e semicondutores. Sua capacidade BMT de 12.000 RPM e integração de gêmeo digital refletiram a demanda por usinagem composta. Os requisitos de qualificação IATF 16949 incentivaram os fornecedores a documentar a capacidade do processo em múltiplas características usinadas. Um único ciclo de fixação apoiou essa documentação enquanto reduzia o manuseio entre operações. A categoria, portanto, atendeu a fornecedores que buscavam tanto rendimento quanto controle de processo consistente.


Por Aplicação de Componente: Componentes de Motor Lideram, Peças de Bateria Aceleram
Os Componentes de Motor Elétrico detinham 34,2% do tamanho do mercado de centros de torneamento CNC para veículos elétricos nos Estados Unidos em 2025. Os eixos de motores foram a subcategoria líder porque os trens de força de VE exigiam geometrias de alto RPM que atendiam às especificações de balanceamento ISO 1940 G1.0. A mudança de motores de combustão interna para VE aumentou os requisitos de tolerância. Também deslocou o mix de materiais em direção a ligas de alumínio leves. Essas ligas exigiam ferramentas especializadas e controle ativo da temperatura do fluido de corte. Os Componentes de Eixos Elétricos e Transmissão representaram uma parcela significativa da demanda restante. Os projetos integrados de eixos elétricos exigiram o torneamento simultâneo de assentos de rolamentos e superfícies de montagem de engrenagens. Esse perfil de produção apoiou a demanda por plataformas de torneamento capazes no setor de centros de torneamento CNC para veículos elétricos nos Estados Unidos. O trabalho com motores, eixos elétricos e transmissões também exigiu que os fornecedores gerenciassem múltiplas superfícies dentro de uma sequência repetível. A necessidade de controle rigoroso das características de montagem de eixos, rolamentos e engrenagens tornou a estabilidade da máquina uma consideração prática de compra. Esses requisitos reforçaram o papel das plataformas horizontais e multitarefa estabelecidas na produção automotiva.
Os Componentes de Sistema de Bateria avançaram a um CAGR de 12,4% até 2031, representando a aplicação de crescimento mais rápido no mercado de centros de torneamento CNC para veículos elétricos nos Estados Unidos. Os projetos de gigafábricas criaram demanda recorrente por interfaces de módulos, carcaças de terminais, conexões de coletores de resfriamento e superfícies de vedação. A Panasonic Energy projetou sua instalação em De Soto para 32 GWh de capacidade anual. A instalação ilustrou a demanda criada pela produção dedicada de células, incluindo componentes de equipamentos que precisavam de concentricidade em nível micrométrico. Os requisitos UL 9540A e IEC 62619 reforçaram a necessidade de consistência dimensional em componentes de invólucros de baterias. As plataformas CNC com documentação dimensional em processo ajudaram os fornecedores a responder a esses requisitos. A multiplicação de locais de fabricação de células aumentou a necessidade de usinagem de precisão em toda a cadeia de suprimentos de baterias. Também estendeu a demanda por equipamentos além da planta de baterias para empresas que fabricavam ferramentas, dispositivos e componentes de suporte. Os fornecedores precisavam manter o controle dimensional à medida que os volumes aumentavam. Esse requisito aumentou o valor dos registros de processo e das condições estáveis de usinagem.
Por Usuário Final: Plantas OEM Ancoram a Demanda, Segmento de Nível 2 Impulsiona o Crescimento
As Plantas de Fabricação OEM de VE detinham 40,0% da participação do mercado de centros de torneamento CNC para veículos elétricos nos Estados Unidos em 2025. Essa concentração refletiu a aquisição de CNC de alto valor no topo da cadeia de suprimentos de VE. Os volumes de produção de OEM apoiaram o investimento em células de torneamento automatizadas com medição integrada e manuseio robótico. O Hyundai Motor Group comprometeu 21 bilhões de USD com o crescimento nos Estados Unidos de 2025 a 2028, incluindo 9 bilhões de USD para a expansão da produção doméstica de veículos. Esse compromisso indicou aquisição de maquinário por vários anos em suas instalações na Geórgia. Os Fornecedores Automotivos de Nível 1 produziram conjuntos de eixos elétricos, carcaças de motores e componentes estruturais de pacotes de baterias sob acordos de longo prazo com OEM. Esses acordos exigiram capacidade de processo documentada e apoiaram o investimento contínuo em equipamentos de precisão. As plantas OEM também concentraram a demanda por células capazes de lidar com volume com intervenção manual limitada. Suas decisões de compra afetaram os fornecedores a jusante porque especificações comuns percorriam a cadeia de suprimentos. Essa relação manteve os planos de produção de OEM estreitamente conectados à demanda por equipamentos CNC avançados.
Os Fabricantes de Componentes de Nível 2 registraram o maior CAGR projetado de 12,6% até 2031. As expansões de plantas OEM exigiram uma densa rede de fornecedores de sub-nível próximos com capacidades de usinagem de precisão. Os Fabricantes Contratuais de Precisão investiram em centros de torneamento do tipo suíço e multitarefa mesmo sem compromissos diretos de volume de OEM. A automação tornou-se mais importante porque todos os grupos de usuários finais enfrentavam restrições de mão de obra. Os construtores de máquinas que combinaram carregamento robótico com seus equipamentos ganharam vantagem sobre os fornecedores de plataformas independentes. Esse padrão ampliou a demanda além das maiores plantas OEM no mercado de centros de torneamento CNC para veículos elétricos nos Estados Unidos. Também aumentou a importância do financiamento e suporte para fornecedores menores. O crescimento do Nível 2, portanto, dependeu tanto da construção de instalações quanto da capacidade dos fornecedores de atender aos requisitos de qualificação. Esses fabricantes precisavam de equipamentos flexíveis porque seu trabalho poderia cobrir vários componentes de VE e programas de clientes. Máquinas que encurtavam o tempo de configuração e apoiavam a qualidade documentada ofereciam um ajuste mais claro para esse modelo operacional. O crescimento do segmento refletiu a necessidade prática de estabelecer capacidade local em torno das crescentes pegadas de OEM.
Análise Geográfica
O Sudeste tinha a maior concentração de novos investimentos em VE e era a fonte de demanda de curto prazo mais forte para equipamentos de usinagem de precisão. Geórgia, Carolina do Sul, Tennessee e Carolina do Norte formaram o núcleo desse cluster regional. O Hyundai Motor Group operava sua Metaplant na Geórgia com capacidade de até 500.000 veículos anualmente. O projeto Stanton Springs North da Rivian tinha como meta 300.000 veículos anualmente e foi apoiado por um empréstimo de 4,5 bilhões de USD do Departamento de Energia. A BMW tinha como alvo a produção em série de baterias na Planta Woodruff na Carolina do Sul em dezembro de 2026. Essa concentração aproximou o mercado de centros de torneamento CNC para veículos elétricos nos Estados Unidos de novos locais de produção de OEM e baterias.
O Meio-Oeste reteve a maior base instalada de capacidade de torneamento CNC em nível nacional. Michigan, Indiana, Ohio e Illinois estavam migrando da usinagem de motores de combustão interna para as especificações de VE. A American Axle & Manufacturing anunciou um investimento de 133 milhões de USD em Michigan em 2025, sinalizando atualizações na infraestrutura existente. Essa abordagem exigiu reequipamento para acomodar novos materiais e tolerâncias mais rigorosas, em vez de construção greenfield completa.[3]"Advanced Manufacturing Production Credit," Internal Revenue Service, irs.gov A Stellantis comprometeu 13 bilhões de USD até 2028 em 5 estados, incluindo Indiana, Ohio, Michigan e Illinois. O programa manteve a demanda por centros de torneamento da produção de combustão interna enquanto apoiava 5 novas plataformas de veículos.
As regiões Centro-Sul e Sudoeste emergiram como centros secundários de demanda. A instalação da Panasonic Energy em De Soto, Kansas, foi projetada para 32 GWh de produção anual de baterias e apoiou a demanda por componentes de equipamentos de fabricação de baterias. A Gigafactory Texas da Tesla apoiou um cluster de fornecedores de Nível 1 e Nível 2 ao longo do corredor I-35. Essas áreas permaneceram menores em volume absoluto de equipamentos, mas ofereceram oportunidades para distribuidores com cobertura limitada nessas localidades.
Cenário Competitivo
O mercado de centros de torneamento CNC para veículos elétricos nos Estados Unidos tinha uma estrutura moderadamente concentrada. De 5 a 7 grupos globais de máquinas-ferramenta controlavam uma parcela desproporcional de equipamentos avançados multitarefa e de alta precisão. Um grupo mais amplo de construtores de nível médio competia em preço e prazo de entrega para plataformas horizontais e verticais padrão. Os construtores japoneses mantiveram pontos fortes em precisão, repetibilidade, estabilidade térmica e controles CNC integrados, combinados com sistemas de carregamento robótico. As plataformas alemãs focaram em configurações de torneamento-fresamento de alta qualidade e multieixos, incluindo plataformas que atendiam aos padrões de precisão ISO 10791-7 e aos requisitos IATF 16949.
Os fabricantes coreanos ganharam demanda de Nível 2 por meio de preços competitivos em plataformas horizontais, com interfaces de automação comparáveis às dos sistemas japoneses. A integração de IA tornou-se um claro ponto de diferenciação no mercado de centros de torneamento CNC para veículos elétricos nos Estados Unidos. A Mazak apresentou a programação automática Solid MAZATROL a partir de modelos 3D, otimização de fuso por IA e software MAZATROL TWINS com seu controle SmoothAi em setembro de 2025. A Okuma anunciou uma célula robótica automatizada por IA com Intrinsic AI na IMTS 2026. Esses movimentos mostraram que a produção sem supervisão estava se tornando um requisito central em vez de uma opção premium.
Os fabricantes de Nível 2 e contratuais permaneceram subequipados em relação aos requisitos de precisão transmitidos por meio de auditorias da cadeia de suprimentos de OEM. Os construtores que ofereciam pacotes turnkey com carregamento robótico, medição em processo e gerenciamento de vida útil de ferramentas estavam posicionados para atender a essa demanda. A DMG MORI demonstrou sua estrutura de Transformação de Usinagem por meio da estreia em janeiro de 2026 do DMU 65 H monoBLOCK 2ª Geração com capacidades de célula autônoma. Os fornecedores sem planos de automação e fabricação digital enfrentaram maior pressão de preços em equipamentos horizontais padrão. A estrutura competitiva ainda deixou espaço para fornecedores de nível médio onde o prazo de entrega e o custo de aquisição eram mais importantes. Em projetos de maior nível, no entanto, a repetibilidade de precisão e a capacidade de vincular automação à documentação de processo tornaram-se mais importantes. Essa divisão apoiou uma posição moderadamente concentrada em equipamentos avançados, enquanto deixava uma competição mais ampla em máquinas padrão.[4]"U.S. Electric Vehicle Manufacturing Investments, Jobs Continue to Grow," Environmental Defense Fund, edf.org
Líderes do Setor de Centros de Torneamento CNC para Veículos Elétricos nos Estados Unidos
-
Haas Automation
-
Yamazaki Mazak Corporation
-
DMG MORI
-
Okuma Corporation
-
DN Solutions
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica

Desenvolvimentos Recentes do Setor
- Julho de 2026: A Okuma apresentou as máquinas CNC multitarefa MULTUS U1000 e MULTUS U2000 em sua Open House Europeia, oferecendo usinagem simultânea de 5 eixos com revólveres de ferramentas para até 80 ferramentas e pegadas compactas adequadas aos planos de piso de fornecedores de VE. O MULTUS U1000 possui um fuso principal de 6.000 RPM e o MULTUS U2000 um fuso principal de 5.000 RPM, abordando geometrias de eixos e carcaças comuns na produção de motores de VE e eixos elétricos.
- Junho de 2026: A Mazak anunciou o Centro de Usinagem Vertical VC-Ez 20, projetado no Kentucky, para sua exposição na IMTS 2026, oferecendo opções de controle MAZATROL SmoothEz, SmoothG e SmoothX para trabalhos de tolerância rigorosa em níveis de investimento acessíveis, visando fornecedores de VE de Nível 2 que buscam atualizar a partir de plataformas de commodities.
- Abril de 2026: A Rivian anunciou um plano de capacidade otimizado para sua instalação Stanton Springs North na Geórgia, elevando a produção inicial de 200.000 para 300.000 veículos anualmente, apoiado por um empréstimo de 4,5 bilhões de USD do DOE. A construção vertical começou na primavera de 2026, com a produção de veículos prevista para o final de 2028, criando um ciclo ativo de aquisição de equipamentos CNC e ferramentas que já estava em andamento em 2026.
- Janeiro de 2026: A DMG MORI estreou o DMU 65 H monoBLOCK 2ª Geração em sua Open House em Pfronten, oferecendo usinagem horizontal de 5 eixos com soluções de automação integradas e tecnologia de gerenciamento de energia GREEN, visando aplicações de VE, aeroespacial e semicondutores como parte de sua estratégia de Transformação de Usinagem (MX).


Escopo do Relatório do Mercado de Centros de Torneamento CNC para Veículos Elétricos nos Estados Unidos
O Mercado de Centros de Torneamento CNC para Veículos Elétricos nos Estados Unidos é Segmentado por Tipo de Máquina (Centros de Torneamento CNC Horizontais e mais), por Configuração de Eixo (3 Eixos e Mais), por Tipo de Automação (Manual e Mais), por Setor de Usuário Final (Fornecedores Automotivos e Mais), por Tipo de Componente (Componentes de Motor Elétrico, Componentes de Sistema de Bateria e Mais). As Previsões de Mercado são Fornecidas em Termos de Valor (USD) e Volume (Unidades).
| Centros de Torneamento CNC Horizontais |
| Centros de Torneamento CNC Verticais |
| Centros de Torneamento-Fresamento Multitarefa |
| Centros de Torneamento CNC do Tipo Suíço |
| Outros |
| Componentes de Motor Elétrico |
| Componentes de Eixos Elétricos e Transmissão |
| Componentes de Sistema de Bateria |
| Outros |
| Plantas de Fabricação OEM de VE |
| Fornecedores Automotivos de Nível 1 |
| Fabricantes de Componentes de Nível 2 |
| Fabricantes Contratuais de Precisão |
| Por Tipo de Máquina | Centros de Torneamento CNC Horizontais |
| Centros de Torneamento CNC Verticais | |
| Centros de Torneamento-Fresamento Multitarefa | |
| Centros de Torneamento CNC do Tipo Suíço | |
| Outros | |
| Por Aplicação de Componente | Componentes de Motor Elétrico |
| Componentes de Eixos Elétricos e Transmissão | |
| Componentes de Sistema de Bateria | |
| Outros | |
| Por Usuário Final | Plantas de Fabricação OEM de VE |
| Fornecedores Automotivos de Nível 1 | |
| Fabricantes de Componentes de Nível 2 | |
| Fabricantes Contratuais de Precisão |


Principais Perguntas Respondidas no Relatório
Qual é o valor projetado dos centros de torneamento CNC para veículos elétricos nos Estados Unidos até 2031?
O valor está projetado para atingir 441 milhões de USD até 2031, a partir de 268 milhões de USD em 2026, a um CAGR de 10,5%.
Qual tipo de máquina lidera a demanda por centros de torneamento CNC para VE?
Os Centros de Torneamento CNC Horizontais detinham 42,1% da demanda por tipo de máquina em 2025, apoiados pela produção de eixos e carcaças.
Qual aplicação está crescendo mais rapidamente no torneamento CNC para VE?
Os Componentes de Sistema de Bateria estão projetados para crescer a um CAGR de 12,4% até 2031, à medida que os locais de produção de baterias exigem interfaces e carcaças precisas.
Qual usuário final está se expandindo mais rapidamente?
Os Fabricantes de Componentes de Nível 2 estão projetados para crescer a um CAGR de 12,6% até 2031, à medida que as expansões de OEM exigem fornecedores de precisão próximos.
Por que os centros de torneamento-fresamento multitarefa estão ganhando adoção?
Eles combinam operações em uma única configuração, ajudando a reduzir o trabalho em processo e o acúmulo de tolerâncias, e estão projetados para crescer a um CAGR de 12,3%.
Quais regiões dos EUA são mais relevantes para a demanda por equipamentos CNC para VE?
O Sudeste tem a maior concentração de novos investimentos em VE, enquanto o Meio-Oeste tem a maior base de CNC instalada e um importante requisito de reequipamento.
Página atualizada pela última vez em:



