
Tamaño y Participación del Mercado de Centros de Torneado CNC para Vehículos Eléctricos en Estados Unidos
Visión General del Mercado
| Período de Estudio | 2020 - 2031 |
|---|---|
| Período de Datos Pronosticados | 2026 - 2031 |
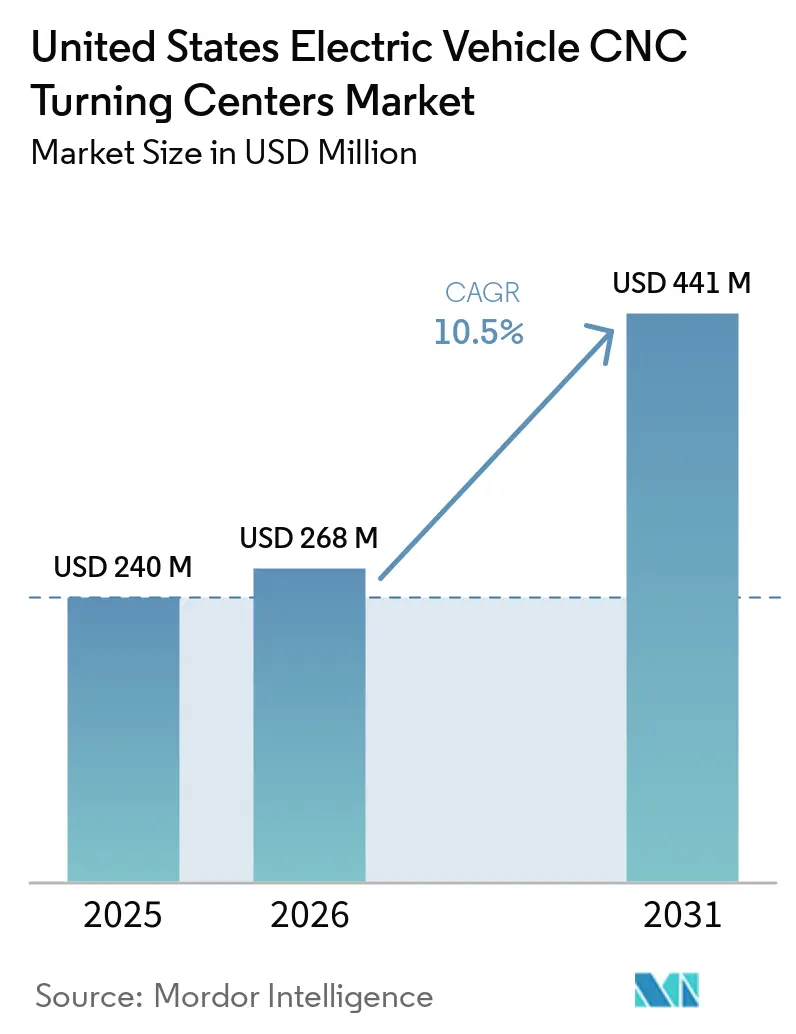
| Tamaño del mercado en el año base (2025) | 240 Millones de dólares |
| Tamaño del Mercado (2026) | 268 Millones de dólares |
| Tamaño del Mercado (2031) | 441 Millones de dólares |
| Growth Rate (2026 - 2031) | 10.50 % |
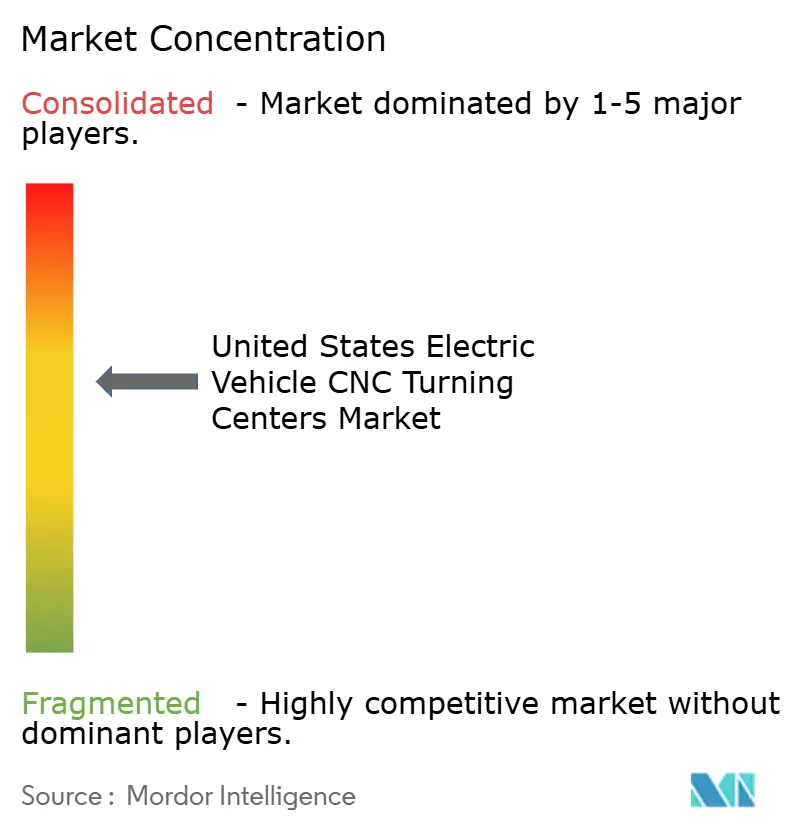
| Concentración del Mercado | Medio |
Jugadores principales
*Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. |
|
Análisis del Mercado de Centros de Torneado CNC para Vehículos Eléctricos en Estados Unidos por Mordor Intelligence
El tamaño del mercado de centros de torneado CNC para vehículos eléctricos en Estados Unidos fue valorado en 240 millones de USD en 2025 y se estima que crecerá de 268 millones de USD en 2026 a 441 millones de USD en 2031, a una CAGR del 10,5% de 2026 a 2031.
El mercado de centros de torneado CNC para vehículos eléctricos en Estados Unidos se está expandiendo a medida que la producción doméstica de vehículos eléctricos requiere tolerancias más estrictas para ejes de motor, carcasas de ejes eléctricos y superficies de interfaz de carcasas de baterías. Los pedidos de máquinas herramienta generalmente precedieron a las aceleraciones de producción en 18 a 24 meses, situando el equipamiento para la producción de 2027 y 2028 dentro del ciclo de compras de 2026. El sureste atrajo una proporción creciente de nuevas instalaciones de vehículos eléctricos, mientras que el Medio Oeste mantuvo una gran base instalada que necesitaba reequipamiento para las especificaciones de vehículos eléctricos. Los créditos federales de fabricación también alentaron a los proveedores a adelantar las decisiones de equipamiento en el mercado de centros de torneado CNC para vehículos eléctricos en Estados Unidos.
Conclusiones Clave del Informe
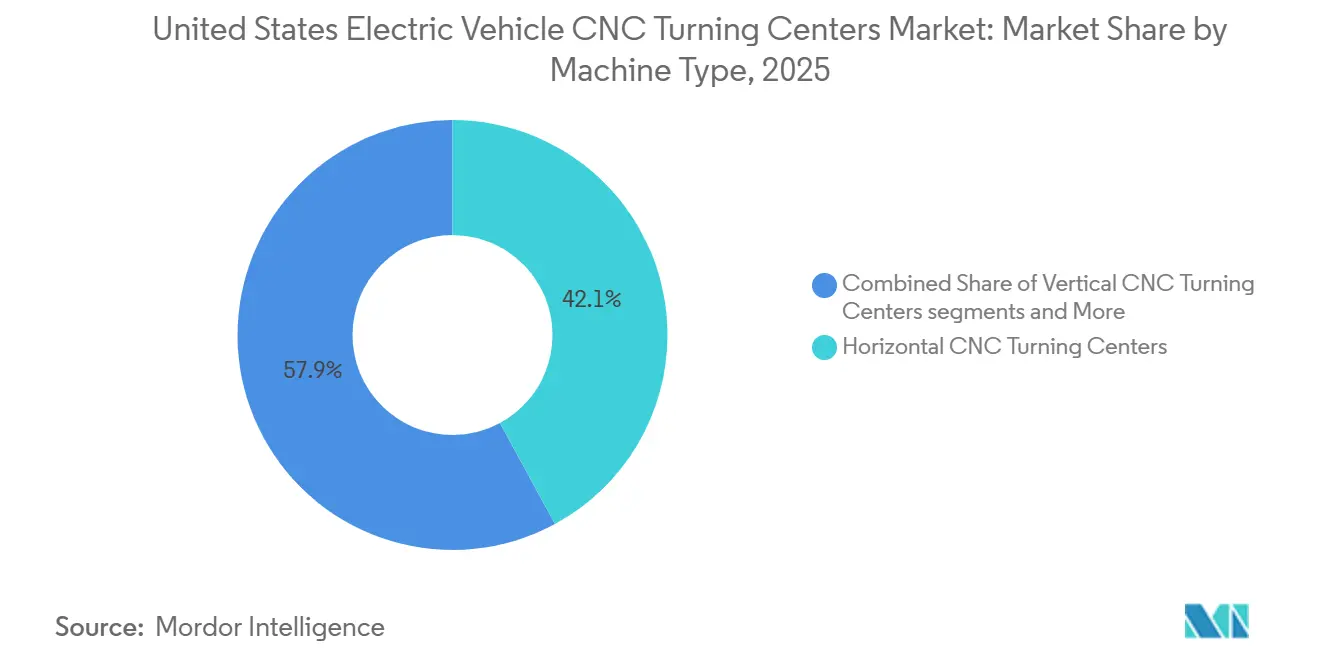
- Por tipo de máquina, los Centros de Torneado CNC Horizontales representaron el 42,1% de la participación del mercado de centros de torneado CNC para vehículos eléctricos en Estados Unidos en 2025, mientras que los Centros Torno-Fresadora Multitarea registraron la CAGR proyectada más alta del 12,3% hasta 2031.
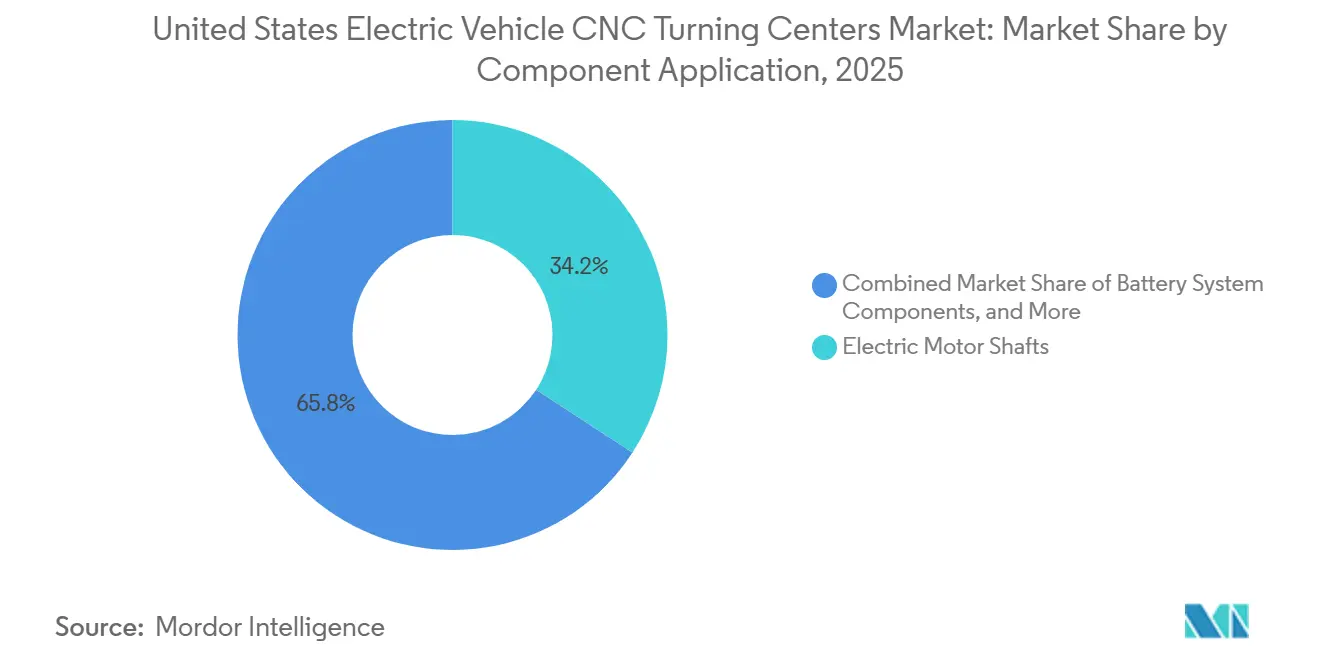
- Por aplicación de componente, los Componentes de Motor Eléctrico representaron el 34,2% del tamaño del mercado de centros de torneado CNC para vehículos eléctricos en Estados Unidos en 2025, mientras que los Componentes del Sistema de Batería avanzaron a una CAGR del 12,4% hasta 2031.
- Por usuario final, las Plantas de Fabricación OEM de Vehículos Eléctricos representaron el 40,0% de la participación del mercado de centros de torneado CNC para vehículos eléctricos en Estados Unidos en 2025, mientras que los Fabricantes de Componentes de Nivel 2 registraron la CAGR proyectada más alta del 12,6% hasta 2031.
Nota: Las cifras del tamaño del mercado y los pronósticos de este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los datos y conocimientos más recientes disponibles a partir de enero de 2026.
Tendencias e Información del Mercado de Centros de Torneado CNC para Vehículos Eléctricos en Estados Unidos
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| La Expansión Doméstica de la Fabricación de Vehículos Eléctricos Impulsa la Demanda de Torneado de Alta Precisión | +2.3% | Sureste de EE. UU., Medio Oeste | Mediano plazo (2-4 años) |
| La Producción de Trenes de Potencia Eléctricos Eleva los Requisitos de Precisión | +2.0% | Sureste de EE. UU., con extensión al Medio Oeste y Suroeste | Mediano plazo (2-4 años) |
| La Relocalización de la Cadena de Suministro Automotriz Acelera la Inversión en CNC | +1.7% | Nacional, concentrado en el Medio Oeste y Sureste de EE. UU. | Corto plazo (≤ 2 años) |
| La Adopción de la Industria 4.0 Apoya la Mecanización CNC Inteligente | +1.5% | Nacional | Largo plazo (≥ 4 años) |
| La Demanda de CNC Multitarea Mejora la Eficiencia de Producción | +1.2% | Nacional, con adopción temprana en los clústeres de vehículos eléctricos del Sureste y Medio Oeste | Mediano plazo (2-4 años) |
| Los Incentivos Federales de Fabricación Apoyan la Modernización de Máquinas Herramienta | +0.9% | Nacional | Corto plazo (≤ 2 años) |
| Fuente: Mordor Intelligence | |||
La Expansión Doméstica de la Fabricación de Vehículos Eléctricos Impulsa la Demanda de Centros de Torneado de Alta Precisión
Los grandes proyectos de plantas de vehículos eléctricos impulsaron la demanda de centros de torneado de precisión porque los ejes de motor que operan por encima de las 18.000 RPM requerían tolerancias de equilibrado dinámico ISO 1940 G1.0. Dichas tolerancias requerían plataformas de precisión con compensación térmica submicrónica. El Environmental Defense Fund reportó 199 mil millones de USD en inversión acumulada en fabricación de vehículos eléctricos en Estados Unidos a mediados de 2024 y proyectó una capacidad doméstica de 5,8 millones de vehículos anuales para 2027. Rivian anunció un préstamo respaldado por el Departamento de Energía de 4,5 mil millones de USD en abril de 2026 para su instalación en Georgia, que tenía como objetivo 300.000 vehículos anuales y un inicio de producción en 2028. El anuncio creó un requisito de adquisición plurianual antes de que la fábrica comenzara la producción de vehículos. BorgWarner seleccionó el Condado de Henderson para una instalación de 74,9 millones de USD en octubre de 2025, añadiendo capacidad de mecanizado de precisión cerca de las nuevas operaciones de los fabricantes de equipos originales.[1]"BorgWarner Selects Henderson County for USD 75 Million Industrial Operations Expansion," Departamento de Comercio de Carolina del Norte, commerce.nc.gov Los nuevos programas de plantas requerían que los proveedores alinearan la capacidad de mecanizado con los lanzamientos de modelos en lugar de añadir equipamiento después de que aumentara la producción de vehículos. Este calendario centró la atención en el control térmico, la repetibilidad y el manejo automatizado en la etapa de selección de equipamiento. El mercado de centros de torneado CNC para vehículos eléctricos en Estados Unidos, en consecuencia, atrajo demanda de plantas OEM y sus redes de proveedores adyacentes.
La Creciente Producción de Componentes de Tren de Potencia Eléctrico Impulsa los Requisitos de Mecanizado de Precisión
La construcción de plantas de baterías creó demanda de operaciones de mecanizado que combinaban torneado y fresado en un único ciclo de sujeción. Hyundai y SK On inauguraron una planta de baterías de 5 mil millones de USD en el Condado de Bartow, Georgia, en julio de 2026, con una capacidad anual de 35 GWh. La instalación respaldó la demanda de mecanizado de precisión para interfaces de carcasas de celdas, componentes de terminales y características de carcasas de módulos. Panasonic Energy diseñó su instalación en De Soto, Kansas, para 32 GWh de producción anual, lo que requirió el mecanizado de rodillos de calandria y componentes de cabezales de recubrimiento por ranura. Estos componentes requerían tolerancias de concentricidad de unos pocos micrones, superando la capacidad de un torno estándar. Los Componentes del Sistema de Batería registraron la CAGR de aplicación más alta del 12,4% hasta 2031 en el mercado de centros de torneado CNC para vehículos eléctricos en Estados Unidos. El trabajo implicaba carcasas, terminales, interfaces y accesorios que necesitaban un control dimensional consistente. Estos requisitos de producción favorecieron el equipamiento que combinaba varios procesos sin mover un componente entre máquinas separadas. A medida que se expandía la producción de celdas, las mismas especificaciones se extendieron a través de los proveedores que fabricaban piezas y equipamiento de producción.
La Relocalización de las Cadenas de Suministro Automotriz Acelera las Inversiones en Equipamiento CNC
La reestructuración de la cadena de suministro relacionada con aranceles alentó a los fabricantes y proveedores automotrices a devolver el trabajo de mecanizado de precisión a Estados Unidos. El mercado de centros de torneado CNC para vehículos eléctricos en Estados Unidos se benefició tanto de nuevas instalaciones como de mejoras en plantas existentes. American Axle & Manufacturing anunció una expansión de 133 millones de USD en Three Rivers, Míchigan, en 2025, citando la importancia de la relocalización en medio de los cambios relacionados con los aranceles. Stellantis comprometió 13 mil millones de USD en capacidad de producción en Estados Unidos hasta 2028 en 5 estados, donde el mecanizado de componentes de transmisión y vehículos eléctricos respaldó el programa de inversión. Las prácticas de calificación de los fabricantes de equipos originales requieren cada vez más que los proveedores de subcontratación operen cerca de los sitios de producción. Este cambio trasladó las decisiones de compra de programas centralizados a instalaciones individuales y amplió la base de clientes para los proveedores de centros de torneado. También hizo que las aplicaciones locales fueran más relevantes cuando los proveedores evaluaban un nuevo centro de torneado. Las plantas existentes requerían modernizaciones que mantuvieran la producción mientras mejoraban la capacidad para los componentes de vehículos eléctricos. Los sitios de nueva construcción, por el contrario, podían diseñar la automatización, la medición y el flujo de materiales en torno a una nueva celda desde el principio.
La Adopción de la Industria 4.0 Mejora la Mecanización CNC Inteligente en las Fábricas de Vehículos Eléctricos
Los fabricantes de vehículos eléctricos integraron gemelos digitales, monitoreo del desgaste de herramientas basado en inteligencia artificial y automatización robótica en las celdas de torneado CNC. DMG MORI lanzó el NLX 2500 | 1250 de 2.ª Generación en septiembre de 2025 con integración de gemelo digital, capacidad de fresado a 12.000 RPM, precisión de posicionamiento del eje C de 0,001° y desplazamiento térmico radial limitado a 7 µm durante la operación continua. Mazak presentó el INTEGREX i-350S NEO en septiembre de 2025, combinando torneado, fresado y rectificado en una única configuración mediante el control MAZATROL SmoothAi y el software MAZATROL TWINS. Estas capacidades cambiaron los requisitos técnicos mínimos para el nuevo equipamiento en el mercado de centros de torneado CNC para vehículos eléctricos en Estados Unidos. Las normas de precisión ISO 10791 y los marcos de fabricación inteligente del NIST eran cada vez más relevantes durante la calificación de proveedores. Las herramientas digitales proporcionaron a los usuarios un registro más claro de las condiciones de la máquina y los cambios de proceso. La carga robótica también abordó el manejo repetible de piezas, donde la intervención manual podía limitar el rendimiento. Estas características reforzaron el argumento a favor de las celdas integradas en el mercado de centros de torneado CNC para vehículos eléctricos en Estados Unidos.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Los Altos Costos de Adquisición y Ciclo de Vida Limitan la Adopción por Parte de las Pymes | -1.3% | Nacional, con mayor presión en los clústeres de fabricación de Nivel 2 y por contrato | Corto plazo (≤ 2 años) |
| La Persistente Escasez de Maquinistas Calificados Limita la Utilización de CNC | -0.8% | Nacional, más aguda en las regiones industriales del Medio Oeste | Largo plazo (≥ 4 años) |
| La Volatilidad en los Planes de Producción de Vehículos Eléctricos Genera Incertidumbre en el Gasto de Capital | -0.7% | Nacional | Mediano plazo (2-4 años) |
| Los Largos Plazos de Entrega de Máquinas CNC Premium y Componentes Críticos | -0.5% | Nacional, con los corredores de abastecimiento dependientes de importaciones más afectados | Mediano plazo (2-4 años) |
| Fuente: Mordor Intelligence | |||
Los Altos Costos de Adquisición y Ciclo de Vida Limitan la Adopción por Parte de las Pymes
Los centros torno-fresadora multitarea premium y las máquinas CNC de tipo suizo requerían una inversión inicial sustancial por parte de los fabricantes más pequeños. Un centro de torneado completamente configurado con automatización robótica, medición en proceso y un cabezal de fresado de 5 ejes requería desembolsos de capital superiores a 500.000 USD por unidad. Este nivel de gasto presionó a los fabricantes de Nivel 2 y a los fabricantes por contrato de precisión con balances limitados. Los datos de producción industrial de la Reserva Federal mostraron una utilización de la capacidad manufacturera cercana a los promedios de largo plazo en 2025.[2]"G.17 Industrial Production and Capacity Utilization," Reserva Federal, federalreserve.gov Muchos talleres, por lo tanto, enfrentaron presión por la subutilización más que por una simple escasez de equipamiento. La reposición de herramientas, las licencias de software CAM y el mantenimiento preventivo también redujeron la economía por pieza a menos que el volumen de producción respaldara una amplia amortización de costos fijos. El desafío financiero fue más pronunciado para las empresas que necesitaban características avanzadas antes de asegurar pedidos recurrentes de vehículos eléctricos. El arrendamiento y el financiamiento estructurado podían reducir la carga inicial, pero no eliminaban los gastos operativos y de mantenimiento. Esta restricción afectó el ritmo al que los proveedores más pequeños podían responder a los requisitos de calificación de los fabricantes de equipos originales.
La Persistente Escasez de Maquinistas Calificados Limita la Utilización de CNC
La escasez de mano de obra en el mecanizado de precisión limitó el uso efectivo de la capacidad instalada de torneado CNC. El mercado de centros de torneado CNC para vehículos eléctricos en Estados Unidos, por lo tanto, enfrentó una brecha entre la capacidad del equipamiento y la producción realizada. Había 449.000 puestos de trabajo manufactureros sin cubrir en Estados Unidos en marzo de 2025, incluidos roles de maquinista CNC y mantenimiento. También se proyectó hasta 2,1 millones de puestos manufactureros sin cubrir para 2030. Los fabricantes por contrato tenían dificultades para encontrar operadores familiarizados con los controles MAZATROL SmoothAi, Fanuc 31i y Siemens SINUMERIK ONE. Esto limitó la utilización en todas las categorías de centros de torneado y ralentizó los calendarios de aceleración de producción en las instalaciones de vehículos eléctricos. El equipamiento multitarea aumentó el desafío, ya que requería operadores capaces de gestionar múltiples procesos y funciones de control. La automatización redujo algunas necesidades de manejo, pero aún requería configuración, programación, mantenimiento y supervisión de calidad especializados. La restricción laboral, por lo tanto, siguió siendo relevante incluso donde los fabricantes adoptaron celdas CNC más avanzadas.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Tipo de Máquina: El Torneado de Alto Volumen Impulsa la Diversificación de Plataformas
Los Centros de Torneado CNC Horizontales representaron el 42,1% de la participación del mercado de centros de torneado CNC para vehículos eléctricos en Estados Unidos en 2025, convirtiéndolos en la categoría más grande del mercado. Respaldaron la producción de alto volumen de ejes y carcasas utilizados en motores eléctricos y ejes eléctricos de vehículos eléctricos. Sus ecosistemas de herramientas establecidos ayudaron a los fabricantes a implementar procesos estándar a escala. La amplia disponibilidad de operadores también respaldó su uso en nuevas líneas de torneado. La integración de carga robótica de piezas hizo que estos sistemas fueran adecuados para celdas de producción automatizadas. Los Centros de Torneado CNC Verticales atendieron las necesidades de mecanizado de piezas tipo disco y de mandril corto, incluidas las placas de extremo del rotor y las carcasas de freno por cable. Los Centros de Torneado CNC de Tipo Suizo respaldaron el mecanizado de piezas de pequeño diámetro para ejes de sensores, pines de conectores y preformas de sujetadores. La integración de electrónica en vehículos eléctricos mantuvo la demanda de estas aplicaciones de alta precisión y pequeño diámetro.
Los Centros Torno-Fresadora Multitarea registraron la CAGR proyectada más alta del 12,3% hasta 2031 en el mercado de centros de torneado CNC para vehículos eléctricos en Estados Unidos. Los fabricantes utilizaron estos sistemas para consolidar operaciones, reducir el trabajo en proceso y limitar la acumulación de tolerancias. DMG MORI posicionó su NLX 2500 | 1250 de 2.ª Generación de septiembre de 2025 para trabajos de vehículos eléctricos, aeronáutica y semiconductores. Su capacidad BMT a 12.000 RPM y la integración de gemelo digital reflejaron la demanda de mecanizado compuesto. Los requisitos de calificación IATF 16949 alentaron a los proveedores a documentar la capacidad del proceso en múltiples características mecanizadas. Un ciclo de sujeción única respaldó esta documentación al tiempo que redujo el manejo entre operaciones. La categoría, por lo tanto, sirvió a los proveedores que buscaban tanto rendimiento como control de proceso consistente.
Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe


Por Aplicación de Componente: Los Componentes de Motor Lideran, los Componentes de Batería se Aceleran
Los Componentes de Motor Eléctrico representaron el 34,2% del tamaño del mercado de centros de torneado CNC para vehículos eléctricos en Estados Unidos en 2025. Los ejes de motor fueron la subcategoría líder porque los trenes de transmisión de vehículos eléctricos requerían geometrías de alta RPM que cumplieran con las especificaciones de equilibrado ISO 1940 G1.0. El cambio de motores de combustión interna a vehículos eléctricos aumentó los requisitos de tolerancia. También desplazó la combinación de materiales hacia aleaciones de aluminio ligeras. Estas aleaciones requerían herramientas especializadas y control activo de la temperatura del refrigerante. Los Componentes de Ejes Eléctricos y Transmisión representaron una parte significativa de la demanda restante. Los diseños de ejes eléctricos integrados requerían el torneado simultáneo de asientos de rodamientos y superficies de montaje de engranajes. Este perfil de producción respaldó la demanda de plataformas de torneado capaces en la industria de centros de torneado CNC para vehículos eléctricos de Estados Unidos. El trabajo de motor, eje eléctrico y transmisión también requirió que los proveedores gestionaran múltiples superficies dentro de una secuencia repetible. La necesidad de un control estricto de las características de montaje de ejes, rodamientos y engranajes hizo de la estabilidad de la máquina una consideración práctica de compra. Estos requisitos reforzaron el papel de las plataformas horizontales y multitarea establecidas en la producción automotriz.
Los Componentes del Sistema de Batería avanzaron a una CAGR del 12,4% hasta 2031, representando la aplicación de más rápido crecimiento en el mercado de centros de torneado CNC para vehículos eléctricos en Estados Unidos. Los proyectos de gigafábricas crearon demanda recurrente de interfaces de módulos, carcasas de terminales, accesorios de colectores de refrigeración y superficies de sellado. Panasonic Energy diseñó su instalación en De Soto para una capacidad anual de 32 GWh. La instalación ilustró la demanda creada por la producción dedicada de celdas, incluidos los componentes de equipamiento que necesitaban concentricidad a nivel de micrones. Los requisitos de UL 9540A e IEC 62619 reforzaron la necesidad de consistencia dimensional en los componentes de carcasas de baterías. Las plataformas CNC con documentación dimensional en proceso ayudaron a los proveedores a responder a esos requisitos. La multiplicación de sitios de fabricación de celdas aumentó la necesidad de mecanizado de precisión en toda la cadena de suministro de baterías. También extendió la demanda de equipamiento más allá de la planta de baterías a las empresas que fabricaban herramientas, accesorios y componentes de apoyo. Los proveedores necesitaban mantener el control dimensional a medida que aumentaban los volúmenes. Ese requisito aumentó el valor de los registros de proceso y las condiciones de mecanizado estables.
Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe
Por Usuario Final: Las Plantas OEM Anclan la Demanda, el Segmento de Nivel 2 Impulsa el Crecimiento
Las Plantas de Fabricación OEM de Vehículos Eléctricos representaron el 40,0% de la participación del mercado de centros de torneado CNC para vehículos eléctricos en Estados Unidos en 2025. Esta concentración reflejó la adquisición de CNC de alto valor en la cima de la cadena de suministro de vehículos eléctricos. Los volúmenes de producción de los fabricantes de equipos originales respaldaron la inversión en celdas de torneado automatizadas con medición integrada y manejo robótico. Hyundai Motor Group comprometió 21 mil millones de USD para el crecimiento en Estados Unidos de 2025 a 2028, incluidos 9 mil millones de USD para la expansión de la producción doméstica de vehículos. Este compromiso indicó una adquisición plurianual de maquinaria en sus instalaciones de Georgia. Los Proveedores Automotrices de Nivel 1 produjeron conjuntos de ejes eléctricos, carcasas de motores y componentes estructurales de paquetes de baterías bajo acuerdos OEM a largo plazo. Esos acuerdos requerían capacidad de proceso documentada y respaldaron la inversión continua en equipamiento de precisión. Las plantas OEM también concentraron la demanda de celdas capaces de manejar volumen con intervención manual limitada. Sus decisiones de compra afectaron a los proveedores intermedios porque las especificaciones comunes viajaban a través de la cadena de suministro. Esta relación mantuvo los planes de producción OEM estrechamente conectados con la demanda de equipamiento CNC avanzado.
Los Fabricantes de Componentes de Nivel 2 registraron la CAGR proyectada más alta del 12,6% hasta 2031. Las expansiones de plantas OEM requerían una densa red de proveedores de subcontratación cercanos con capacidades de mecanizado de precisión. Los Fabricantes por Contrato de Precisión invirtieron en centros de torneado de tipo suizo y multitarea incluso sin compromisos directos de volumen OEM. La automatización se volvió más importante porque todos los grupos de usuarios finales enfrentaban restricciones de mano de obra. Los constructores de máquinas que combinaron la carga robótica con su equipamiento obtuvieron una ventaja sobre los proveedores de plataformas independientes. Este patrón amplió la demanda más allá de las plantas OEM más grandes en el mercado de centros de torneado CNC para vehículos eléctricos en Estados Unidos. También aumentó la importancia del financiamiento y el apoyo para los proveedores más pequeños. El crecimiento de Nivel 2, por lo tanto, dependió tanto de la construcción de instalaciones como de la capacidad de los proveedores para cumplir con los requisitos de calificación. Estos fabricantes necesitaban equipamiento flexible porque su trabajo podía abarcar varios componentes de vehículos eléctricos y programas de clientes. Las máquinas que acortaban el tiempo de configuración y respaldaban la calidad documentada ofrecían un ajuste más claro para este modelo operativo. El crecimiento del segmento reflejó la necesidad práctica de establecer capacidad local en torno a las huellas OEM en expansión.
Análisis Geográfico
El Sureste tenía la mayor concentración de nueva inversión en vehículos eléctricos y era la fuente de demanda a corto plazo más sólida para el equipamiento de mecanizado de precisión. Georgia, Carolina del Sur, Tennessee y Carolina del Norte formaron el núcleo de este clúster regional. Hyundai Motor Group operó su Metaplant de Georgia con una capacidad de hasta 500.000 vehículos anuales. El proyecto Stanton Springs North de Rivian tenía como objetivo 300.000 vehículos anuales y estaba respaldado por un préstamo del Departamento de Energía de 4,5 mil millones de USD. BMW tenía como objetivo la producción en serie de baterías en la Planta Woodruff en Carolina del Sur durante diciembre de 2026. Esta concentración acercó el mercado de centros de torneado CNC para vehículos eléctricos en Estados Unidos a los nuevos sitios de producción OEM y de baterías.
El Medio Oeste mantuvo la mayor base instalada de capacidad de torneado CNC a nivel nacional. Míchigan, Indiana, Ohio e Illinois estaban transitando del mecanizado de motores de combustión interna hacia las especificaciones de vehículos eléctricos. American Axle & Manufacturing anunció una inversión de 133 millones de USD en Míchigan en 2025, señalando mejoras a la infraestructura existente. Este enfoque requirió reequipamiento para acomodar nuevos materiales y tolerancias más estrictas, en lugar de una construcción de nueva planta completa.[3]"Advanced Manufacturing Production Credit," Servicio de Impuestos Internos, irs.gov Stellantis comprometió 13 mil millones de USD hasta 2028 en 5 estados, incluidos Indiana, Ohio, Míchigan e Illinois. El programa mantuvo la demanda de centros de torneado de la producción de combustión interna al tiempo que respaldó 5 nuevas plataformas de vehículos.
Las regiones Centro-Sur y Suroeste emergieron como centros de demanda secundarios. La instalación de Panasonic Energy en De Soto, Kansas, fue diseñada para 32 GWh de producción anual de baterías y respaldó la demanda de componentes de equipamiento de fabricación de baterías. La Gigafábrica Texas de Tesla respaldó un clúster de proveedores de Nivel 1 y Nivel 2 a lo largo del corredor I-35. Estas áreas permanecieron más pequeñas en volumen absoluto de equipamiento, pero proporcionaron oportunidades para los distribuidores con cobertura limitada en estas ubicaciones.
Panorama Competitivo
El mercado de centros de torneado CNC para vehículos eléctricos en Estados Unidos tenía una estructura moderadamente concentrada. De cinco a siete grupos globales de máquinas herramienta controlaban una proporción desproporcionada del equipamiento avanzado multitarea y de alta precisión. Un grupo más amplio de constructores de nivel medio competía en precio y entrega para plataformas horizontales y verticales estándar. Los constructores japoneses mantuvieron fortalezas en precisión, repetibilidad, estabilidad térmica y controles CNC integrados, combinados con sistemas de carga robótica. Las plataformas alemanas se centraron en configuraciones de torno-fresadora y multieje de alta gama, incluidas plataformas que cumplían con las normas de precisión ISO 10791-7 y los requisitos IATF 16949.
Los fabricantes coreanos ganaron demanda de Nivel 2 a través de precios competitivos en plataformas horizontales, con interfaces de automatización comparables a las de los sistemas japoneses. La integración de inteligencia artificial se convirtió en un claro punto de diferenciación en el mercado de centros de torneado CNC para vehículos eléctricos en Estados Unidos. Mazak presentó la programación automática Solid MAZATROL a partir de modelos 3D, la optimización del husillo mediante inteligencia artificial y el software MAZATROL TWINS con su control SmoothAi en septiembre de 2025. Okuma anunció una celda robótica automatizada con inteligencia artificial con Intrinsic AI en IMTS 2026. Estos movimientos mostraron que la producción desatendida se estaba convirtiendo en un requisito central en lugar de una opción premium.
Los fabricantes de Nivel 2 y por contrato seguían estando insuficientemente equipados frente a los requisitos de precisión transmitidos a través de las auditorías de la cadena de suministro OEM. Los constructores que ofrecían paquetes llave en mano con carga robótica, medición en proceso y gestión de la vida útil de las herramientas estaban posicionados para atender esta demanda. DMG MORI demostró su marco de Transformación de Mecanizado a través del estreno en enero de 2026 del DMU 65 H monoBLOCK de 2.ª Generación con capacidades de celda autónoma. Los proveedores sin planes de automatización y fabricación digital enfrentaron una mayor presión de precios en el equipamiento horizontal estándar. La estructura competitiva aún dejaba espacio para los proveedores de nivel medio donde el tiempo de entrega y el costo de adquisición importaban más. En proyectos de mayor nivel, sin embargo, la repetibilidad de precisión y la capacidad de vincular la automatización con la documentación del proceso se volvieron más importantes. Esta división respaldó una posición moderadamente concentrada en equipamiento avanzado mientras dejaba una competencia más amplia en máquinas estándar.[4]"U.S. Electric Vehicle Manufacturing Investments, Jobs Continue to Grow," Environmental Defense Fund, edf.org
Líderes de la Industria de Centros de Torneado CNC para Vehículos Eléctricos en Estados Unidos
-
Haas Automation
-
Yamazaki Mazak Corporation
-
DMG MORI
-
Okuma Corporation
-
DN Solutions
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial

Desarrollos Recientes de la Industria
- Julio de 2026: Okuma presentó las máquinas CNC multitarea MULTUS U1000 y MULTUS U2000 en su Open House Europeo, ofreciendo mecanizado simultáneo de 5 ejes con revólveres portaherramientas para hasta 80 herramientas y huellas compactas adecuadas para los planos de planta de los proveedores de vehículos eléctricos. El MULTUS U1000 cuenta con un husillo principal de 6.000 RPM y el MULTUS U2000 con un husillo principal de 5.000 RPM, abordando las geometrías de ejes y carcasas comunes en la producción de motores eléctricos y ejes eléctricos de vehículos eléctricos.
- Junio de 2026: Mazak anunció el Centro de Mecanizado Vertical VC-Ez 20 diseñado en Kentucky para su exhibición en IMTS 2026, ofreciendo opciones de control MAZATROL SmoothEz, SmoothG y SmoothX para trabajos de tolerancias estrictas a niveles de inversión accesibles, dirigido a proveedores de Nivel 2 de vehículos eléctricos que buscan actualizar desde plataformas de uso general.
- Abril de 2026: Rivian anunció un plan de capacidad optimizado para su instalación Stanton Springs North en Georgia, aumentando la producción inicial de 200.000 a 300.000 vehículos anuales, respaldado por un préstamo del DOE de 4,5 mil millones de USD. La construcción vertical comenzó en la primavera de 2026, con la producción de vehículos prevista para finales de 2028, creando un ciclo activo de adquisición de equipamiento CNC y herramientas que ya estaba en marcha en 2026.
- Enero de 2026: DMG MORI estrenó el DMU 65 H monoBLOCK de 2.ª Generación en su Open House de Pfronten, ofreciendo mecanizado horizontal de 5 ejes con soluciones de automatización integradas y tecnología de gestión de energía GREEN, dirigido a aplicaciones de vehículos eléctricos, aeroespacial y semiconductores como parte de su estrategia de Transformación de Mecanizado (MX).


Alcance del Informe del Mercado de Centros de Torneado CNC para Vehículos Eléctricos en Estados Unidos
El Mercado de Centros de Torneado CNC para Vehículos Eléctricos en Estados Unidos está segmentado por Tipo de Máquina (Centros de Torneado CNC Horizontales y más), por Configuración de Ejes (3 Ejes y más), por Tipo de Automatización (Manual y más), por Industria de Usuario Final (Proveedores Automotrices y más), por Tipo de Componente (Componentes de Motor Eléctrico, Componentes del Sistema de Batería y más). Las Previsiones del Mercado se Proporcionan en Términos de Valor (USD) y Volumen (Unidades).
| Centros de Torneado CNC Horizontales |
| Centros de Torneado CNC Verticales |
| Centros Torno-Fresadora Multitarea |
| Centros de Torneado CNC de Tipo Suizo |
| Otros |
| Componentes de Motor Eléctrico |
| Componentes de Ejes Eléctricos y Transmisión |
| Componentes del Sistema de Batería |
| Otros |
| Plantas de Fabricación OEM de Vehículos Eléctricos |
| Proveedores Automotrices de Nivel 1 |
| Fabricantes de Componentes de Nivel 2 |
| Fabricantes por Contrato de Precisión |
| Por Tipo de Máquina | Centros de Torneado CNC Horizontales |
| Centros de Torneado CNC Verticales | |
| Centros Torno-Fresadora Multitarea | |
| Centros de Torneado CNC de Tipo Suizo | |
| Otros | |
| Por Aplicación de Componente | Componentes de Motor Eléctrico |
| Componentes de Ejes Eléctricos y Transmisión | |
| Componentes del Sistema de Batería | |
| Otros | |
| Por Usuario Final | Plantas de Fabricación OEM de Vehículos Eléctricos |
| Proveedores Automotrices de Nivel 1 | |
| Fabricantes de Componentes de Nivel 2 | |
| Fabricantes por Contrato de Precisión |


Preguntas Clave Respondidas en el Informe
¿Cuál es el valor proyectado de los centros de torneado CNC para vehículos eléctricos en Estados Unidos para 2031?
Se proyecta que el valor alcanzará 441 millones de USD para 2031, desde 268 millones de USD en 2026, a una CAGR del 10,5%.
¿Qué tipo de máquina lidera la demanda de centros de torneado CNC para vehículos eléctricos?
Los Centros de Torneado CNC Horizontales representaron el 42,1% de la demanda por tipo de máquina en 2025, respaldados por la producción de ejes y carcasas.
¿Qué aplicación crece más rápido en el torneado CNC para vehículos eléctricos?
Se proyecta que los Componentes del Sistema de Batería crecerán a una CAGR del 12,4% hasta 2031, a medida que los sitios de producción de baterías requieren interfaces y carcasas precisas.
¿Qué usuario final se está expandiendo más rápido?
Se proyecta que los Fabricantes de Componentes de Nivel 2 crecerán a una CAGR del 12,6% hasta 2031, a medida que las expansiones OEM requieren proveedores de precisión cercanos.
¿Por qué los centros torno-fresadora multitarea están ganando adopción?
Combinan operaciones en una única configuración, lo que ayuda a reducir el trabajo en proceso y la acumulación de tolerancias, y se proyecta que crecerán a una CAGR del 12,3%.
¿Qué regiones de EE. UU. son más relevantes para la demanda de equipamiento CNC para vehículos eléctricos?
El Sureste tiene la mayor concentración de nueva inversión en vehículos eléctricos, mientras que el Medio Oeste tiene la mayor base CNC instalada y un importante requisito de reequipamiento.
Última actualización de la página el:



