
米国電気自動車CNC旋削センター市場規模とシェア
市場概要
| 調査期間 | 2020 - 2031 |
|---|---|
| 予測データ期間 | 2026 - 2031 |
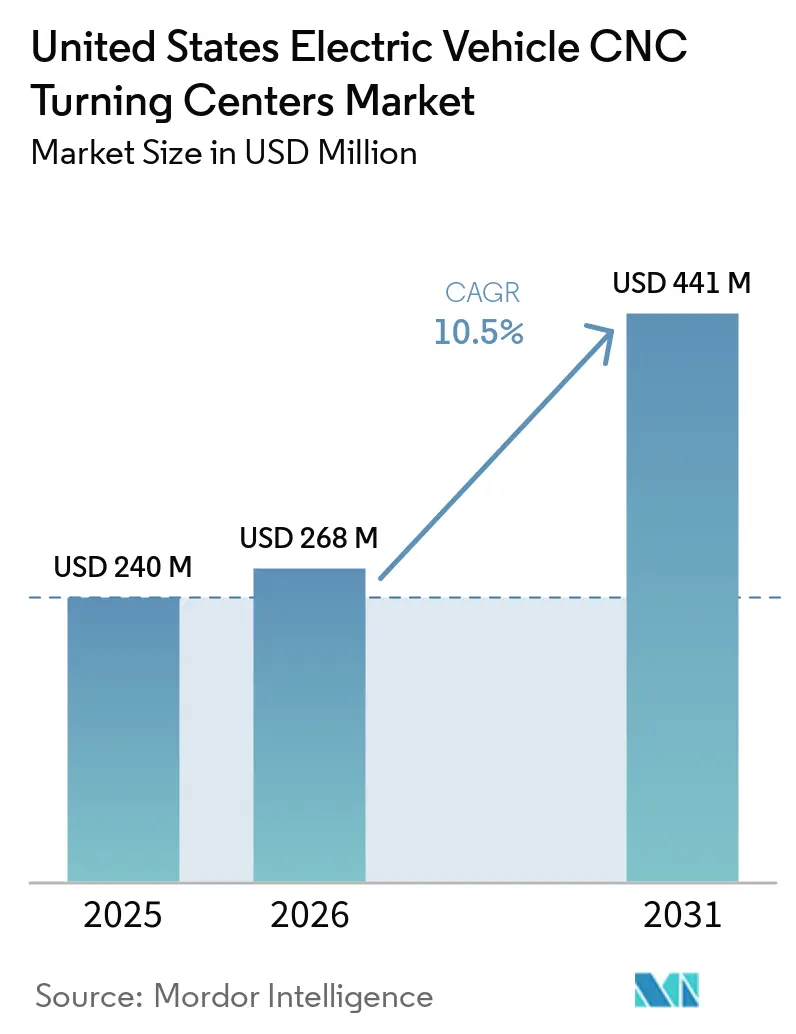
| 基準年の市場規模 (2025) | 240 百万米ドル |
| 市場規模 (2026) | 268 百万米ドル |
| 市場規模 (2031) | 441 百万米ドル |
| Growth Rate (2026 - 2031) | 10.50 % |
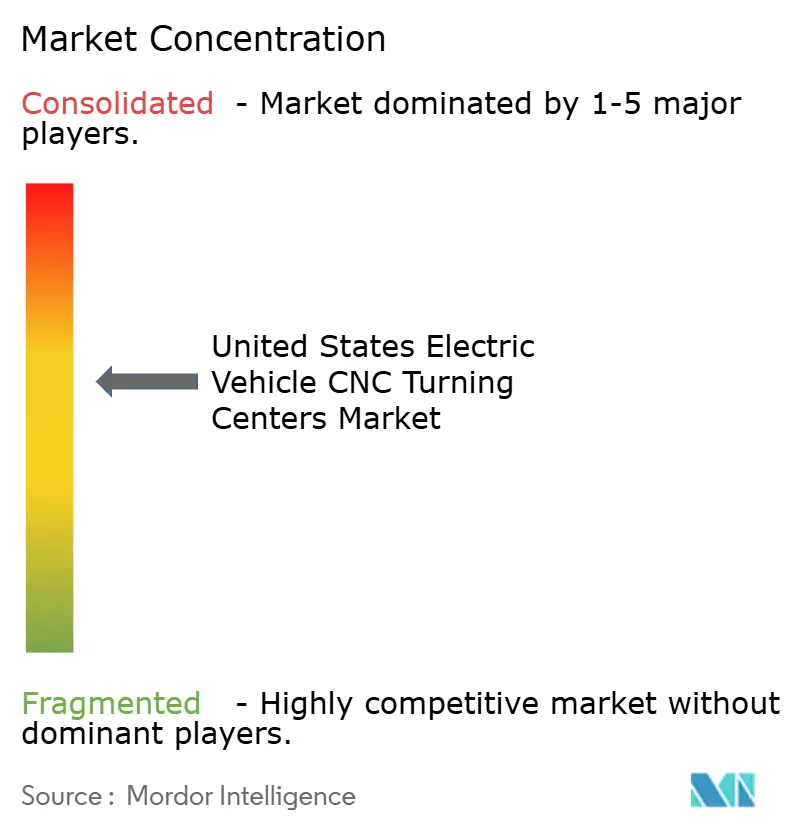
| 市場集中度 | 中 |
主要プレーヤー *免責事項:主要選手の並び順不同 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによる米国電気自動車CNC旋削センター市場分析
米国電気自動車CNC旋削センター市場規模は2025年に240 ミリオン 米ドルと評価され、2026年の268 ミリオン 米ドルから2031年には441 ミリオン 米ドルへと、2026年から2031年にかけてCAGR 10.5%で成長すると推定されます。
米国電気自動車CNC旋削センター市場は、国内EV生産においてモーターシャフト、Eアクスルハウジング、バッテリーエンクロージャーインターフェースに対するより厳しい公差が求められることから拡大しています。工作機械の受注は一般的に生産立ち上げの18か月から24か月前に行われるため、2027年および2028年の生産向け設備は2026年の購買サイクルに含まれます。東南部は新規EV施設の増加するシェアを獲得した一方、中西部はEV仕様への改修が必要な大規模な既存設備基盤を維持しました。連邦政府の製造クレジットも、米国電気自動車CNC旋削センター市場におけるサプライヤーの設備投資決定を前倒しする要因となりました。
主要レポートのポイント
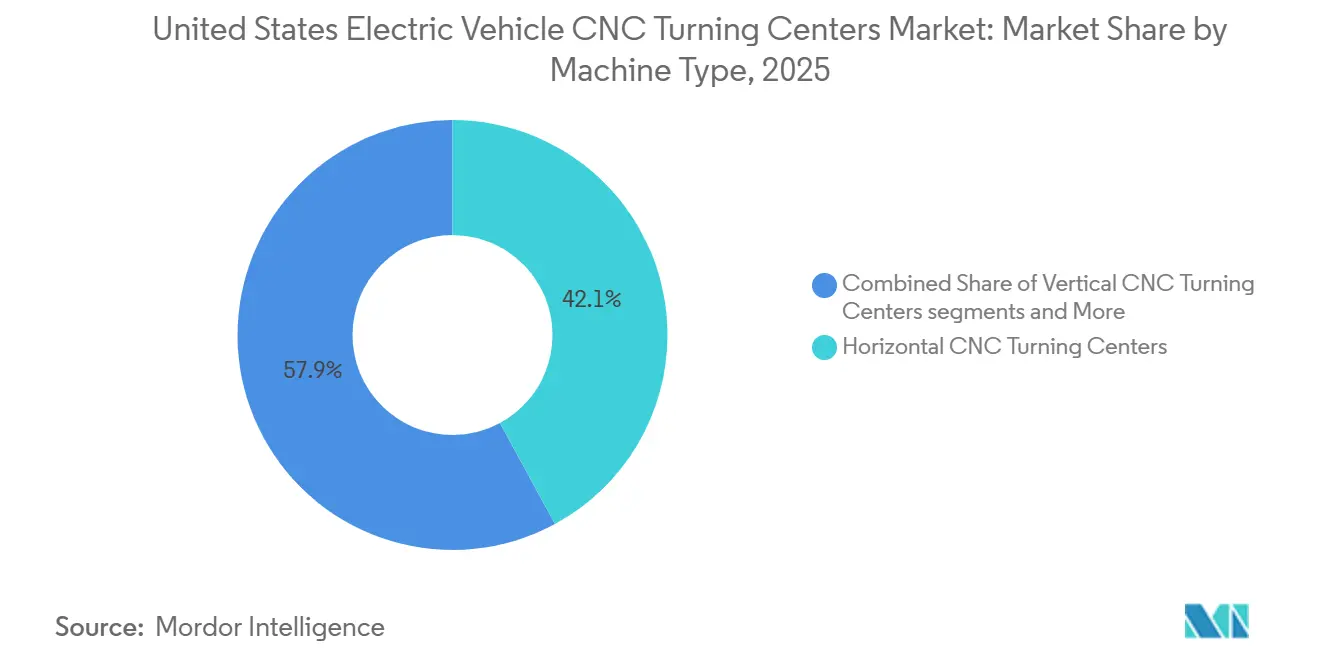
- 機械タイプ別では、横型CNC旋削センターが2025年の米国電気自動車CNC旋削センター市場シェアの42.1%を占め、マルチタスキングターンミルセンターが2031年にかけて最高の予測CAGRである12.3%を記録しました。
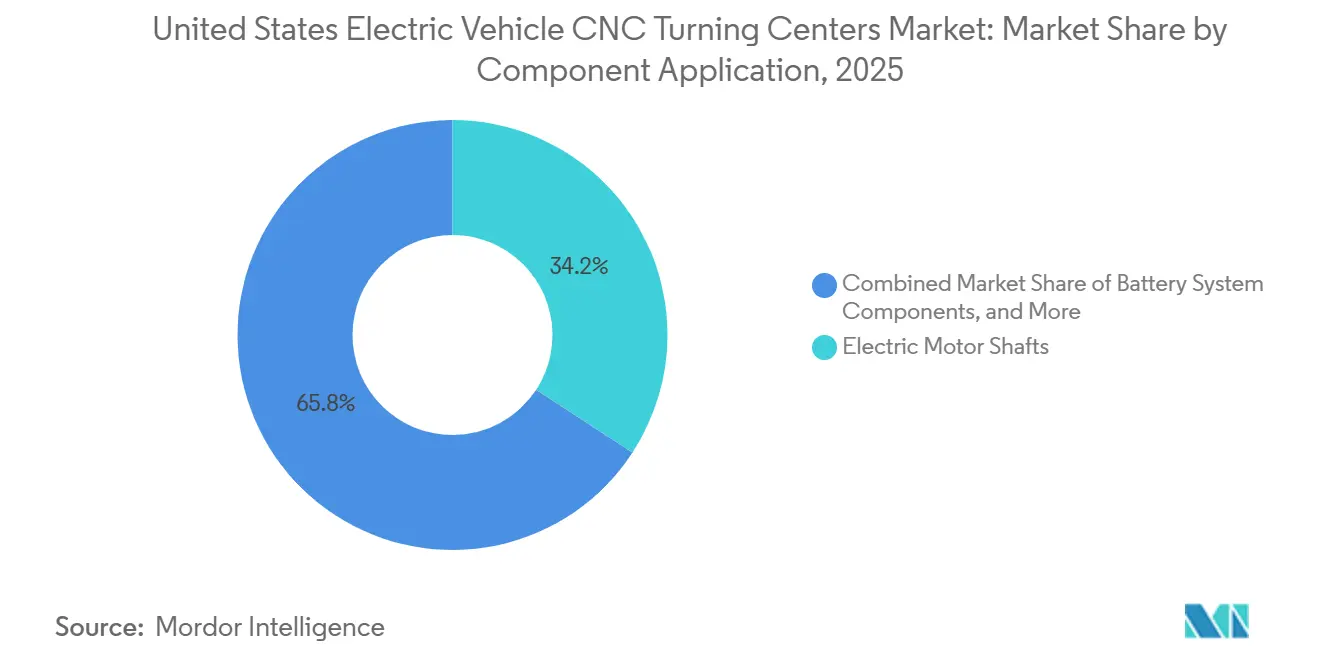
- コンポーネント用途別では、電動モーターコンポーネントが2025年の米国電気自動車CNC旋削センター市場規模の34.2%を占め、バッテリーシステムコンポーネントが2031年にかけてCAGR 12.4%で成長しました。
- エンドユーザー別では、EV OEM製造工場が2025年の米国電気自動車CNC旋削センター市場シェアの40.0%を占め、ティア2コンポーネントメーカーが2031年にかけて最高の予測CAGRである12.6%を記録しました。
注:本レポートの市場規模および予測数値は、Mordor Intelligence 独自の推定フレームワークを使用して作成されており、2026年1月時点の最新の利用可能なデータとインサイトで更新されています。
米国電気自動車CNC旋削センター市場のトレンドとインサイト
ドライバーの影響分析*
| ドライバー | (~)CAGR予測への影響(%) | 地理的関連性 | 影響のタイムライン |
|---|---|---|---|
| 国内EV製造拡大が高精度旋削需要を促進 | +2.3% | 米国東南部、中西部 | 中期(2〜4年) |
| 電動パワートレイン生産が精度要件を引き上げる | +2.0% | 米国東南部、中西部・南西部への波及あり | 中期(2〜4年) |
| 自動車サプライチェーンのリショアリングがCNC投資を加速 | +1.7% | 全国、中西部および米国東南部に集中 | 短期(2年以内) |
| インダストリー4.0の採用がスマートCNC加工を支援 | +1.5% | 全国 | 長期(4年以上) |
| マルチタスキングCNC需要が生産効率を向上 | +1.2% | 全国、東南部および中西部EVクラスターでの早期採用あり | 中期(2〜4年) |
| 連邦政府の製造インセンティブが工作機械の近代化を支援 | +0.9% | 全国 | 短期(2年以内) |
| 情報源: Mordor Intelligence | |||
国内EV製造拡大が高精度旋削センターへの需要を促進
大規模なEV工場プロジェクトは精密旋削センターへの需要を牽引しました。18,000 RPM以上で動作するモーターシャフトにはISO 1940 G1.0動的バランシング公差が必要であり、サブミクロンの熱補償機能を備えた精密プラットフォームが求められました。環境防衛基金は2024年半ばまでに米国における累積EV製造投資額が199 ビリオン 米ドルに達したと報告し、2027年までに年間580万台の国内生産能力を予測しました。Rivianは2026年4月にジョージア州施設向けに45億米ドルの米国エネルギー省支援融資を発表し、年間30万台の生産と2028年の生産開始を目標としました。この発表は工場が車両生産を開始する前に複数年にわたる調達要件を生み出しました。BorgWarnerは2025年10月にヘンダーソン郡を7,490万米ドルの施設の立地として選定し、新OEM事業の近くに精密加工能力を追加しました。[1]「BorgWarnerがヘンダーソン郡を7,500万米ドルの産業事業拡張の拠点として選定」、ノースカロライナ州商務省、commerce.nc.gov 新工場プログラムでは、サプライヤーは車両生産量が増加した後に設備を追加するのではなく、モデル立ち上げに合わせて加工能力を整合させることが求められました。このタイミングにより、設備選定段階において熱制御、繰り返し精度、自動ハンドリングへの注目が高まりました。米国電気自動車CNC旋削センター市場は、その結果としてOEM工場とその周辺サプライヤーネットワークからの需要を取り込みました。
電動パワートレインコンポーネントの生産増加が精密加工要件を押し上げる
バッテリー工場の建設は、単一のワークホールディングサイクルで旋削とフライス加工を組み合わせた加工作業への需要を生み出しました。現代自動車とSK Onは2026年7月にジョージア州バートウ郡に50億米ドルのバッテリー工場を開設し、年間35 GWhの生産能力を持ちます。この施設はセルケーシングインターフェース、端子コンポーネント、モジュールハウジング形状の精密加工需要を支えました。パナソニックエナジーはカンザス州デソートの施設を年間32 GWhの生産向けに設計し、カレンダーローラーおよびスロットダイコーティングヘッドコンポーネントの加工が必要でした。これらのコンポーネントには数ミクロンの同心度公差が求められ、標準的な旋盤の能力を超えるものでした。バッテリーシステムコンポーネントは米国電気自動車CNC旋削センター市場において2031年にかけて最高の用途別CAGRである12.4%を記録しました。この作業にはハウジング、端子、インターフェース、フィッティングが含まれ、一貫した寸法管理が必要でした。これらの生産要件は、コンポーネントを別々の機械間で移動させることなく複数のプロセスを組み合わせた設備を優遇しました。セル生産が拡大するにつれ、同じ仕様が部品や生産設備を製造するサプライヤーにも波及しました。
自動車サプライチェーンのリショアリングがCNC設備投資を加速
関税関連のサプライチェーン編により、自動車メーカーおよびサプライヤーは精密加工作業を米国に戻すことを促されました。米国電気自動車CNC旋削センター市場は、新規施設と既存工場のアップグレードの両方から恩恵を受けました。American Axle & Manufacturingは2025年にミシガン州スリーリバーズで1億3,300万米ドルの拡張を発表し、関税関連の変化の中でオンショアリングの重要性を強調しました。Stellantisは5州にわたる米国生産能力に対して2028年までに130億米ドルを投じることを約束し、ドライブラインおよびEVコンポーネントの加工が投資プログラムを支えました。OEMの認定慣行では、サブティアサプライヤーが生産拠点の近くで操業することがますます求められています。このシフトにより、購買決定が集中型プログラムから個別施設へと移行し、旋削センターサプライヤーの顧客基盤が拡大しました。また、サプライヤーが新しい旋削センターを評価する際に、ローカルアプリケーションの関連性が高まりました。既存工場では、EV部品の能力を向上させながら生産を維持するための改修が必要でした。一方、グリーンフィールドサイトでは、最初から新しいセルを中心に自動化、ゲージング、マテリアルフローを設計することができました。
インダストリー4.0の採用がEV工場全体のスマートCNC加工を強化
EVメーカーはデジタルツイン、AIベースの工具摩耗監視、ロボット自動化をCNC旋削セルに統合しました。DMG MORIは2025年9月にNLX 2500 | 1250第2世代を発売し、デジタルツイン統合、12,000 RPMのフライス加工能力、0.001°のC軸位置決め精度、連続運転中に7 µmに制限されたラジアル熱変位を実現しました。Mazakは2025年9月にINTEGREX i-350S NEOを発表し、MAZATROL SmoothAiコントロールとMAZATROL TWINSソフトウェアを通じて単一セットアップで旋削、フライス加工、研削を組み合わせました。これらの機能は米国電気自動車CNC旋削センター市場における新規設備の最低技術要件を変えました。ISO 10791精度規格とNISTスマート製造フレームワークは、ベンダー認定時にますます関連性を持つようになりました。デジタルツールにより、ユーザーは機械の状態とプロセスの変化をより明確に記録できるようになりました。ロボットローディングは繰り返し可能な部品ハンドリングにも対応し、手動介入がスループットを制限する可能性がある場面で効果を発揮しました。これらの機能は米国電気自動車CNC旋削センター市場における統合セルの導入根拠を強化しました。
制約要因の影響分析*
| 制約要因 | (~)CAGR予測への影響(%) | 地理的関連性 | 影響のタイムライン |
|---|---|---|---|
| 高い取得コストとライフサイクルコストが中小企業の採用を制限 | -1.3% | 全国、ティア2および受託製造クラスターへの圧力が大きい | 短期(2年以内) |
| 熟練機械工の慢性的な不足がCNC稼働率を制約 | -0.8% | 全国、中西部工業地域で最も深刻 | 長期(4年以上) |
| EV生産計画の変動が設備投資に不確実性をもたらす | -0.7% | 全国 | 中期(2〜4年) |
| プレミアムCNC機械および重要部品の長いリードタイム | -0.5% | 全国、輸入依存の調達回廊が最も影響を受ける | 中期(2〜4年) |
| 情報源: Mordor Intelligence | |||
高い取得コストとライフサイクルコストが中小企業の採用を制限
プレミアムなマルチタスキングターンミルセンターおよびスイス型CNC機械は、中小メーカーに対して多大な初期投資を求めました。ロボット自動化、インプロセスゲージング、5軸フライス加工ヘッドストックを備えた完全構成の旋削センターは、1台あたり500,000 米ドルを超える設備投資を必要としました。この水準の支出は、財務基盤が限られたティア2および精密受託製造業者を圧迫しました。連邦準備制度の工業生産データは、2025年の製造業設備稼働率が長期平均付近にあることを示しました。[2]「G.17 工業生産と設備稼働率」、連邦準備制度、federalreserve.gov そのため多くの工場は、単純な設備不足よりも稼働率低下による圧力に直面していました。工具の補充、CAMソフトウェアライセンス、予防保全も、生産量が広範な固定費償却を支えない限り、部品あたりの経済性を低下させました。財務的な課題は、定期的なEV受注を確保する前に高度な機能を必要とする企業にとって最も顕著でした。リースや構造化ファイナンスは初期負担を軽減できますが、運用・保守費用をなくすことはできません。この制約は、中小サプライヤーがOEM認定要件に対応できるペースに影響を与えました。
熟練機械工の慢性的な不足がCNC稼働率を制約
精密加工の労働力不足は、設置済みCNC旋削能力の効果的な活用を制限しました。米国電気自動車CNC旋削センター市場は、そのため設備能力と実現された生産量の間にギャップを抱えていました。2025年3月時点で米国には449,000件の未充足製造業求人があり、CNC機械工および保守担当者の職種が含まれていました。また、2030年までに最大210万件の未充足製造業職が生じると予測されました。受託製造業者は、MAZATROL SmoothAi、Fanuc 31i、シーメンスSINUMERIK ONEコントロールに精通したオペレーターを見つけることに困難を抱えていました。これにより旋削センターカテゴリー全体での稼働率が制限され、EV施設での生産立ち上げスケジュールが遅延しました。マルチタスキング設備は複数のプロセスと制御機能を管理できるオペレーターを必要とするため、課題をさらに増大させました。自動化によりハンドリングの一部ニーズは軽減されましたが、熟練したセットアップ、プログラミング、保守、品質管理は依然として必要でした。したがって、労働力の制約は、メーカーがより高度なCNCセルを採用した場合でも引き続き関連性を持ちました。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
機械タイプ別:大量旋削がプラットフォームの多様化を牽引
横型CNC旋削センターは2025年の米国電気自動車CNC旋削センター市場シェアの42.1%を占め、市場最大のカテゴリーとなりました。EVモーターおよびEアクスルに使用されるシャフトとハウジングの大量生産を支えました。確立された工具エコシステムにより、メーカーは標準プロセスを大規模に展開できました。オペレーターの広い可用性も、新しい旋削ラインでの使用を支えました。ロボット部品ローディング統合により、これらのシステムは自動化生産セルに適したものとなりました。縦型CNC旋削センターは、ローターエンドプレートやブレーキバイワイヤハウジングを含む円盤型および短チャック加工ニーズに対応しました。スイス型CNC旋削センターは、センサーシャフト、コネクターピン、ファスナーブランクなどの小径ワークピースの加工を支えました。EV電子機器の統合により、これらの高精度・小径用途への需要が維持されました。
マルチタスキングターンミルセンターは米国電気自動車CNC旋削センター市場において2031年にかけて最高の予測CAGRである12.3%を記録しました。メーカーはこれらのシステムを使用して工程を統合し、仕掛品を削減し、累積公差の積み重なりを抑制しました。DMG MORIは2025年9月発売のNLX 2500 | 1250第2世代をEV、航空機、半導体向けに位置付けました。12,000 RPMのBMT能力とデジタルツイン統合は複合加工への需要を反映しています。IATF 16949認定要件により、サプライヤーは複数の加工形状にわたるプロセス能力を文書化することが求められました。単一クランプサイクルはこの文書化を支援しながら、工程間のハンドリングを削減しました。このカテゴリーはスループットと一貫したプロセス管理の両方を求めるサプライヤーに対応しました。
注記: 全セグメントのセグメントシェアはレポート購入時に入手可能


コンポーネント用途別:モーターコンポーネントが主導、バッテリー部品が加速
電動モーターコンポーネントは2025年の米国電気自動車CNC旋削センター市場規模の34.2%を占めました。EVドライブトレインは高RPM形状においてISO 1940 G1.0バランシング仕様を満たすことが求められたため、モーターシャフトが主要なサブカテゴリーとなりました。内燃エンジンからEVへの移行により公差要件が高まりました。また、材料の組み合わせが軽量アルミニウム合金へとシフトしました。これらの合金には専用工具とアクティブ冷却剤温度制御が必要でした。Eアクスルおよびトランスミッションコンポーネントは残りの需要の相当なシェアを占めました。統合Eアクスル設計では、ベアリングシートとギア取り付け面の同時旋削が必要でした。この生産プロファイルは米国電気自動車CNC旋削センター産業における高性能旋削プラットフォームへの需要を支えました。モーター、Eアクスル、トランスミッション作業では、サプライヤーが繰り返し可能なシーケンス内で複数の面を管理することも求められました。シャフト、ベアリング、ギア取り付け形状の厳密な管理の必要性により、機械の安定性が実際の購買検討事項となりました。これらの要件は自動車生産における確立された横型およびマルチタスキングプラットフォームの役割を強化しました。
バッテリーシステムコンポーネントは米国電気自動車CNC旋削センター市場において最も成長の速い用途として2031年にかけてCAGR 12.4%で成長しました。ギガファクトリープロジェクトはモジュールインターフェース、端子ハウジング、冷却マニホールドフィッティング、シーリング面への継続的な需要を生み出しました。パナソニックエナジーはデソート施設を年間32 GWhの生産能力向けに設計しました。この施設は専用セル生産によって生み出される需要を示しており、ミクロンレベルの同心度を必要とする設備コンポーネントも含まれていました。UL 9540AおよびIEC 62619要件は、バッテリーエンクロージャーコンポーネントの寸法一貫性の必要性を強化しました。インプロセス寸法文書化機能を持つCNCプラットフォームは、サプライヤがこれらの要件に対応するのを助けました。セル製造サイトの増加により、バッテリーサプライチェーン全体での精密加工の必要性が高まりました。また、工具、治具、支援コンポーネントを製造する企業にまで設備需要が拡大しました。サプライヤーは生産量が増加しても寸法管理を維持する必要がありました。この要件はプロセス記録と安定した加工条件の価値を高めました。
注記: 全セグメントのセグメントシェアはレポート購入時に入手可能
エンドユーザー別:OEM工場が需要を支え、ティア2セグメントが成長を牽引
EV OEM製造工場は2025年の米国電気自動車CNC旋削センター市場シェアの40.0%を占めました。この集中はEVサプライチェーンの頂点における高額CNC調達を反映しています。OEMの生産量は、統合ゲージングとロボットハンドリングを備えた自動化旋削セルへの投資を支えました。現代自動車グループは2025年から2028年にかけて米国での成長に210億米ドルを投じることを約束し、そのうち90億米ドルを国内車両生産の拡大に充てました。この約束はジョージア州施設全体での複数年にわたる機械調達を示しています。ティア1自動車サプライヤーは長期OEM契約のもとでEアクスルアセンブリ、モーターハウジング、バッテリーパック構造コンポーネントを生産しました。これらの契約は文書化されたプロセス能力を求め、精密設備への継続的な投資を支えました。OEM工場はまた、手動介入を最小限に抑えながら大量生産に対応できるセルへの需要を集中させました。共通仕様がサプライチェーンを通じて伝達されるため、OEMの購買決定は下流サプライヤーにも影響を与えました。この関係により、OEM生産計画は高度なCNC設備への需要と密接に結びついていました。
ティア2コンポーネントメーカーは2031年にかけて最高の予測CAGRである12.6%を記録しました。OEM工場の拡張には、精密加工能力を持つ近隣のサブティアサプライヤーの密なネットワークが必要でした。精密受託製造業者は、直接的なOEM生産量のコミットメントがなくてもスイス型およびマルチタスキング旋削センターに投資しました。すべてのエンドユーザーグループが労働力の制約に直面しているため、自動化の重要性が高まりました。ロボットローディングを設備と組み合わせた機械メーカーは、スタンドアロンプラットフォームプロバイダーに対して優位性を獲得しました。このパターンは米国電気自動車CNC旋削センター市場において最大のOEM工場を超えて需要を拡大しました。また、中小サプライヤーに対するファイナンスとサポートの重要性も高まりました。ティア2の成長は、施設建設とサプライヤーが認定要件を満たす能力の両方に依存していました。これらのメーカーは複数のEVコンポーネントと顧客プログラムをカバーできる可能性があるため、柔軟な設備を必要としました。段取り時間を短縮し、文書化された品質を支援する機械は、この運用モデルにより明確に適合しました。このセグメントの成長は、拡大するOEMフットプリントの周辺に地域能力を確立するという実際的な必要性を反映していました。
地理的分析
東南部は新規EV投資の最高集中度を持ち、精密加工設備の近期需要の最強の源泉でした。ジョージア州、サウスカロライナ州、テネシー州、ノースカロライナ州がこの地域クラスターの中核を形成しました。現代自動車グループはジョージア州メタプラントを年間最大50万台の生産能力で運営しました。RivianのスタントンスプリングスノースプロジェクトはEV年間30万台を目標とし、45億米ドルのエネルギー省融資に支えられていました。BMWは2026年12月にサウスカロライナ州ウッドラフ工場でバッテリーの量産を目標としました。この集中により、米国電気自動車CNC旋削センター市場は新しいOEMおよびバッテリー生産サイトに近づきました。
中西部は全国で最大の既存CNC旋削能力基盤を維持しました。ミシガン州、インディアナ州、オハイオ州、イリノイ州は内燃エンジン加工からEV仕様へと移行していました。American Axle & Manufacturingは2025年にミシガン州で1億3,300万米ドルの投資を発表し、既存インフラのアップグレードを示しました。このアプローチは、完全なグリーンフィールド建設ではなく、新素材とより厳しい公差に対応するための改修を必要としました。[3]「先進製造生産クレジット」、内国歳入庁、irs.gov Stellantisはインディアナ州、オハイオ州、ミシガン州、イリノイ州を含む5州にわたって2028年までに130億米ドルを投じることを約束しました。このプログラムは5つの新車プラットフォームを支援しながら、内燃エンジン生産からの旋削センター需要を維持しました。
中南部および南西部地域は二次的な需要センターとして台頭しました。カンザス州デソートのパナソニックエナジー施設は年間32 GWhのバッテリー生産向けに設計され、バッテリー製造設備コンポーネントへの需要を支えました。テキサス州のテスラギガファクトリーはI-35回廊沿いにティア1およびティア2サプライヤーのクラスターを支えました。これらの地域は絶対的な設備量では小規模でしたが、これらの地域でのカバレッジが限られているディストリビューターに機会を提供しました。
競合環境
米国電気自動車CNC旋削センター市場は適度に集中した構造を持っていました。5〜7社のグローバル工作機械グループが高度なマルチタスキングおよび高精度設備の不均衡なシェアを支配しました。より広い中堅メーカーグループが標準的な横型および縦型プラットフォームで価格と納期を競いました。日本のメーカーは精度、繰り返し精度、熱安定性、統合CNCコントロールにおける強みを維持し、ロボットローディングシステムと組み合わせました。ドイツのプラットフォームはISO 10791-7精度規格およびIATF 16949要件を満たすプラットフォームを含む、ハイエンドのターンミルおよびマルチ軸構成に注力しました。
韓国のメーカーは横型プラットフォームの競争力ある価格設定を通じてティア2需要を獲得し、日本システムに匹敵する自動化インターフェースを提供しました。AI統合は米国電気自動車CNC旋削センター市場における明確差別化ポイントとなりました。Mazakは2025年9月にSmoothAiコントロールとともに3DモデルからのソリッドMAZATROL自動プログラミング、AIスピンドル最適化、MAZATROL TWINSソフトウェアを発表しました。OkumaはIMTS 2026でIntrinsic AIを搭載したAI自動化ロボットセルを発表しました。これらの動きは、無人生産がプレミアムオプションではなく中心的な要件になりつつあることを示しました。
ティア2および受託製造業者は、OEMサプライチェーン監査を通じて伝達される精度要件に対して設備が不十分な状態にありました。ロボットローディング、インプロセスゲージング、工具寿命管理を含むターンキーパッケージを提供するメーカーは、この需要に対応する位置にありました。DMG MORIは2026年1月のDMU 65 H monoBLOCK第2世代の自律セル機能を備えたプレミアを通じて、マシニングトランスフォーメーションフレームワークを実証しました。自動化とデジタル製造計画を持たないサプライヤーは、標準的な横型設備においてより強い価格圧力に直面しました。競合構造は、納期と取得コストが最も重要な場面では中堅プロバイダーに余地を残しました。しかし、より高度なプロジェクトでは、精度の繰り返し精度と自動化をプロセス文書化と連携させる能力がより重要になりました。この分割は高度な設備における適度に集中したポジションを支えながら、標準機械においてはより広い競争を残しました。[4]「米国電気自動車製造投資・雇用の継続的成長」、環境防衛基金、edf.org
米国電気自動車CNC旋削センター産業リーダー
Haas Automation
Yamazaki Mazak Corporation
DMG MORI
Okuma Corporation
DN Solutions
- *免責事項:主要選手の並び順不同

最近の業界動向
- 2026年7月:OkumaはヨーロッパオープンハウスでMULTUS U1000およびMULTUS U2000マルチタスキングCNC機械を発表し、最大80本の工具マガジンを備えた5軸同時加工とEVサプライヤーのフロアプランに適したコンパクトなフットプリントを提供しました。MULTUS U1000は6,000 RPMのメインスピンドルを、MULTUS U2000は5,000 RPMのメインスピンドルを備え、EVモーターおよびEアクスル生産に一般的なシャフトおよびハウジング形状に対応しています。
- 2026年6月:MazakはIMTS 2026展示向けにケンタッキー州設計のVC-Ez 20縦型マシニングセンターを発表し、ティア2 EVサプライヤーがコモディティプラットフォームからアップグレードすることを目標として、アクセスしやすい投資水準での高精度作業向けにMAZATROL SmoothEz、SmoothG、SmoothXコントロールオプションを提供しました。
- 2026年4月:Rivianはジョージア州スタンンスプリングスノース施設の最適化された生産能力計画を発表し、初期生産を年間20万台から30万台に引き上げ、45億米ドルのDOE融資に支えられました。縦方向建設は2026年春に開始され、車両生産は2028年後半に予定されており、2026年にすでに進行中のCNC設備および工具調達の活発なサイクルを生み出しました。
- 2026年1月:DMG MORIはプフロンテンオープンハウスでDMU 65 H monoBLOCK第2世代を初披露し、統合自動化ソリューションとGREENエネルギー管理技術を備えた5軸横型加工を提供し、マシニングトランスフォーメーション(MX)戦略の一環としてEV、航空宇宙、半導体用途を対象としました。


米国電気自動車CNC旋削センター市場レポートの範囲
米国電気自動車CNC旋削センター市場は、機械タイプ別(横型CNC旋削センターおよびその他)、軸構成別(3軸およびその他)、自動化タイプ別(手動およびその他)、エンドユーザー産業別(自動車サプライヤーおよびその他)、コンポーネントタイプ別(電動モーターコンポーネント、バッテリーシステムコンポーネントおよびその他)にセグメント化されています。市場予測は金額(米ドル)および数量(台数)ベースで提供されます。
| 横型CNC旋削センター |
| 縦型CNC旋削センター |
| マルチタスキングターンミルセンター |
| スイス型CNC旋削センター |
| その他 |
| 電動モーターコンポーネント |
| Eアクスルおよびトランスミッションコンポーネント |
| バッテリーシステムコンポーネント |
| その他 |
| EV OEM製造工場 |
| ティア1自動車サプライヤー |
| ティア2コンポーネントメーカー |
| 精密受託製造業者 |
| 機械タイプ別 | 横型CNC旋削センター |
| 縦型CNC旋削センター | |
| マルチタスキングターンミルセンター | |
| スイス型CNC旋削センター | |
| その他 | |
| コンポーネント用途別 | 電動モーターコンポーネント |
| Eアクスルおよびトランスミッションコンポーネント | |
| バッテリーシステムコンポーネント | |
| その他 | |
| エンドユーザー別 | EV OEM製造工場 |
| ティア1自動車サプライヤー | |
| ティア2コンポーネントメーカー | |
| 精密受託製造業者 |


レポートで回答される主要な質問
2031年までの米国電気自動車CNC旋削センターの予測値は?
2026年の268 ミリオン 米ドルから2031年には441 ミリオン 米ドルに達し、CAGR 10.5%で成長する見込みです。
EV CNC旋削センターの需要をリードする機械タイプは?
横型CNC旋削センターが2025年の機械タイプ別需要の42.1%を占め、シャフトおよびハウジング生産に支えられています。
EV CNC旋削において最も成長が速い用途は?
バッテリーシステムコンポーネントはバッテリー生産サイトが精密なインターフェースとハウジングを必要とするため、2031年にかけてCAGR 12.4%で成長すると予測されています。
最も急速に拡大しているエンドユーザーは?
ティア2コンポーネントメーカーはOEMの拡張が近隣の精密サプライヤーを必要とするため、2031年にかけてCAGR 12.6%で成長すると予測されています。
マルチタスキングターンミルセンターが採用を拡大している理由は?
単一セットアップで工程を統合し、仕掛品と公差の積み重なりを削減するのに役立ち、CAGR 12.3%で成長すると予測されています。
EV CNC設備需要に最も関連する米国の地域は?
東南部は新規EV投資の最高集中度を持ち、中西部は最大の既存CNC基盤と大規模な改修要件を持っています。
最終更新日:



