
Marktgröße und Marktanteil der CNC-Drehzentren für Elektrofahrzeuge in den Vereinigten Staaten
Marktübersicht
| Studienzeitraum | 2020 - 2031 |
|---|---|
| Prognosedatenzeitraum | 2026 - 2031 |
| Marktgröße im Basisjahr (2025) | 240 Millionen US-Dollar |
| Marktgröße (2026) | 268 Millionen US-Dollar |
| Marktgröße (2031) | 441 Millionen US-Dollar |
| Growth Rate (2026 - 2031) | 10.50 % |
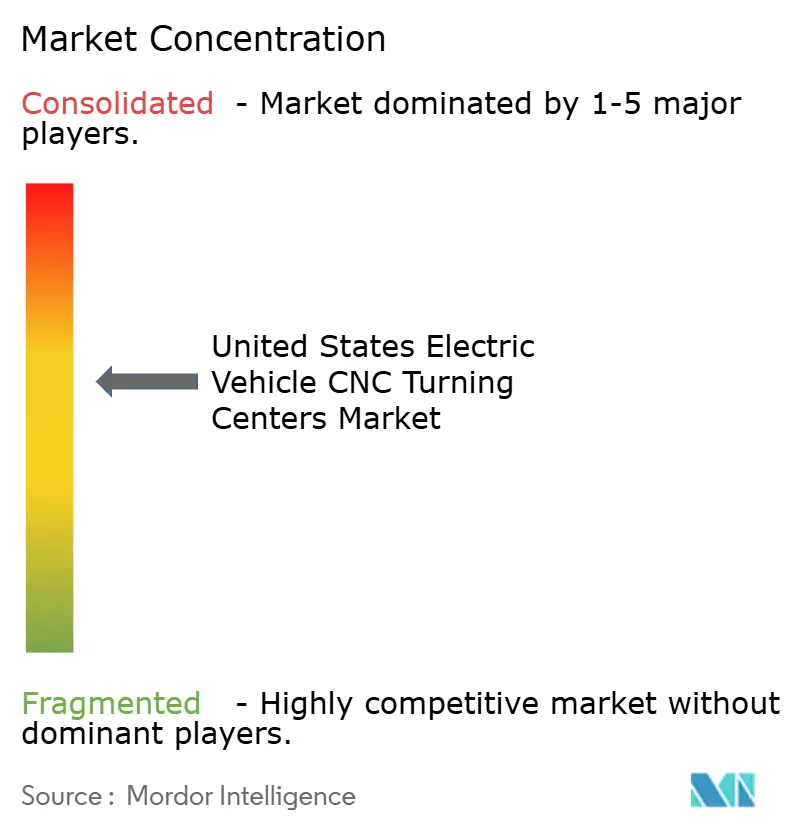
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Marktanalyse für CNC-Drehzentren für Elektrofahrzeuge in den Vereinigten Staaten von Mordor Intelligence
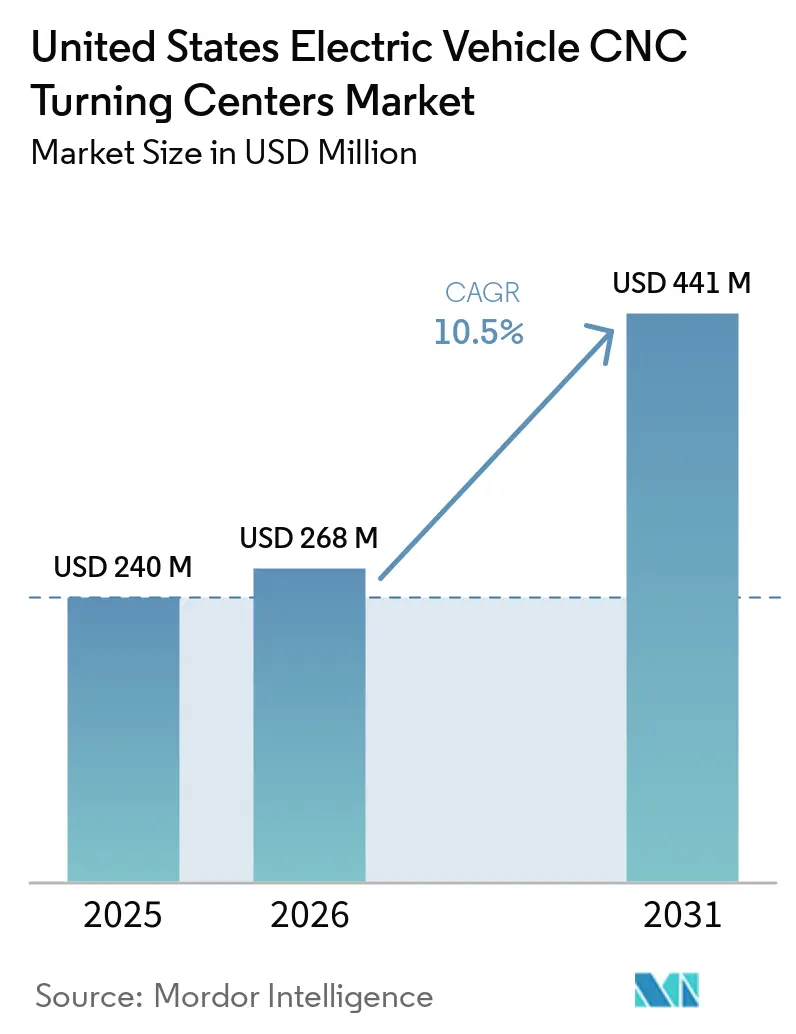
Die Marktgröße für CNC-Drehzentren für Elektrofahrzeuge in den Vereinigten Staaten wurde im Jahr 2025 auf 240 Millionen USD geschätzt und wird voraussichtlich von 268 Millionen USD im Jahr 2026 auf 441 Millionen USD bis 2031 wachsen, mit einer CAGR von 10,5 % von 2026 bis 2031.
Der Markt für CNC-Drehzentren für Elektrofahrzeuge in den Vereinigten Staaten expandiert, da die heimische EV-Produktion engere Toleranzen für Motorwellen, E-Achsengehäuse und Batteriegehäuse-Schnittstellen erfordert. Werkzeugmaschinenbestellungen gingen der Produktionshochlaufphase in der Regel um 18 bis 24 Monate voraus, wodurch Ausrüstungen für die Produktion 2027 und 2028 in den Beschaffungszyklus 2026 fielen. Der Südosten zog einen wachsenden Anteil neuer EV-Anlagen an, während der Mittlere Westen eine große installierte Basis behielt, die für EV-Spezifikationen umgerüstet werden musste. Bundesstaatliche Fertigungsgutschriften ermutigten Lieferanten zudem, Ausrüstungsentscheidungen im Markt für CNC-Drehzentren für Elektrofahrzeuge in den Vereinigten Staaten vorzuziehen.
Wichtigste Erkenntnisse des Berichts
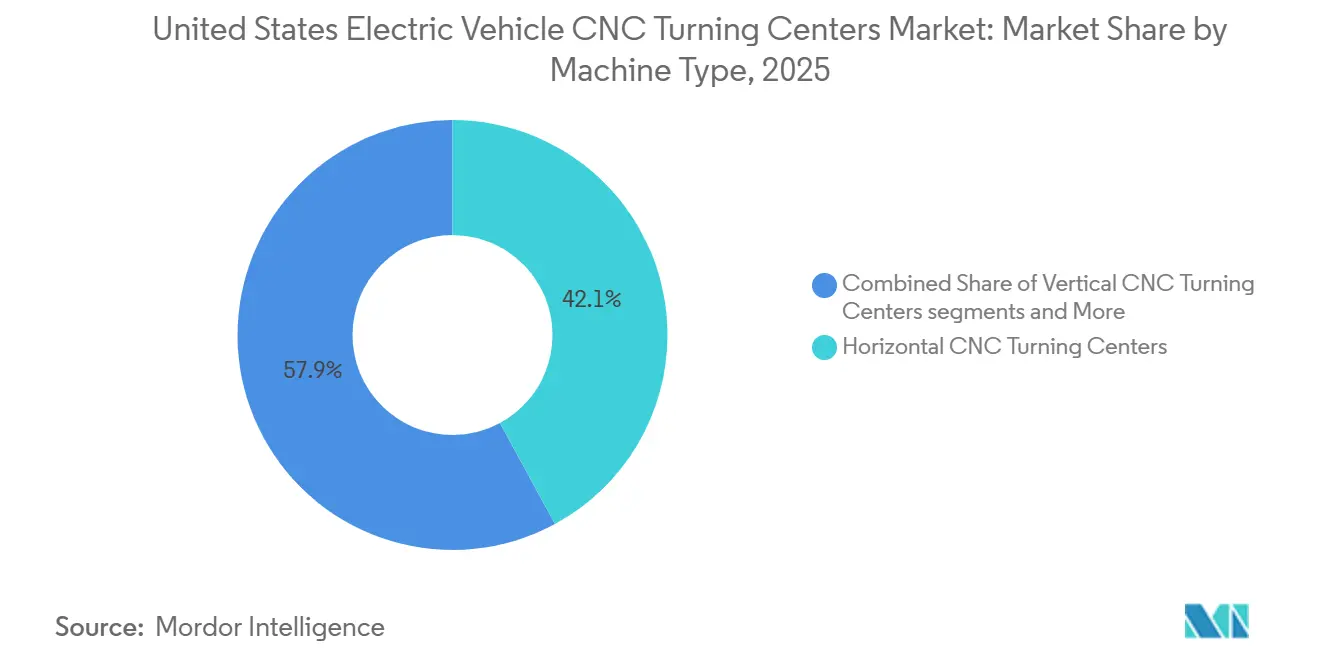
- Nach Maschinentyp hielten Horizontale CNC-Drehzentren im Jahr 2025 einen Marktanteil von 42,1 % am Markt für CNC-Drehzentren für Elektrofahrzeuge in den Vereinigten Staaten, während Multitasking-Dreh-Fräs-Zentren bis 2031 die höchste prognostizierte CAGR von 12,3 % verzeichneten.
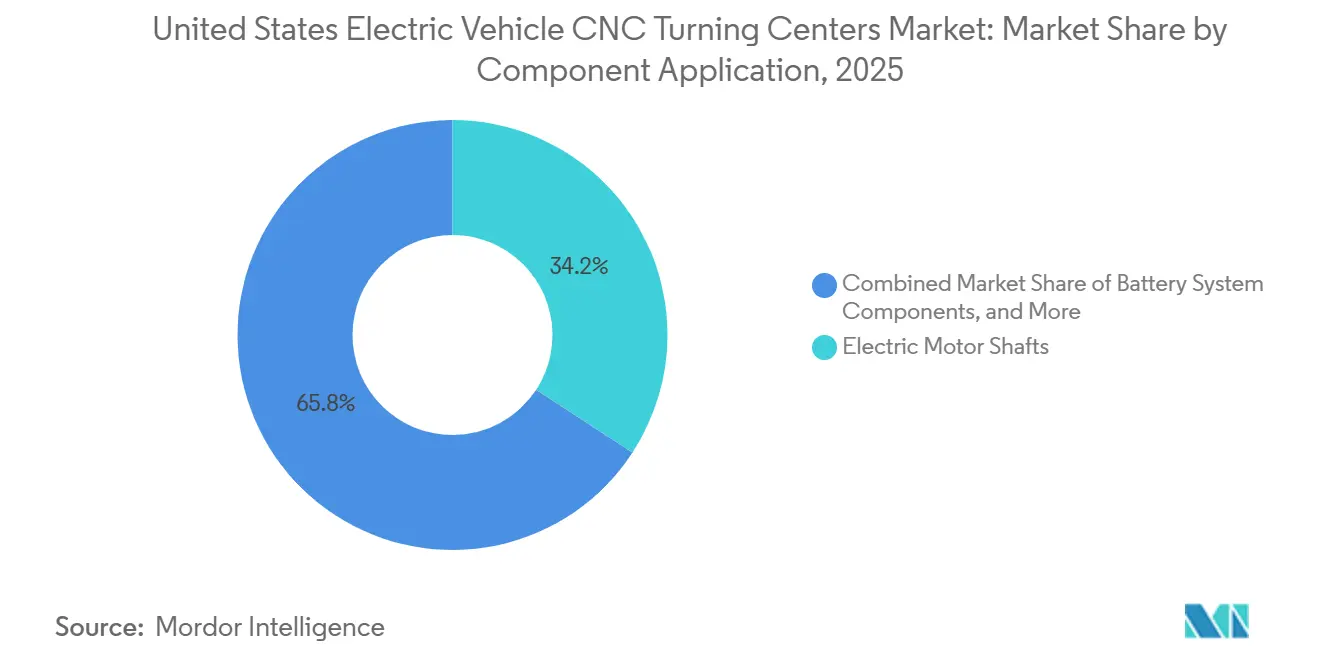
- Nach Komponentenanwendung entfielen auf Elektromotorkomponenten im Jahr 2025 34,2 % der Marktgröße für CNC-Drehzentren für Elektrofahrzeuge in den Vereinigten Staaten, während Batteriesystemkomponenten bis 2031 mit einer CAGR von 12,4 % wuchsen.
- Nach Endnutzer hielten EV-OEM-Fertigungswerke im Jahr 2025 einen Marktanteil von 40,0 % am Markt für CNC-Drehzentren für Elektrofahrzeuge in den Vereinigten Staaten, während Tier-2-Komponentenhersteller bis 2031 die höchste prognostizierte CAGR von 12,6 % verzeichneten.
Hinweis: Die Marktgröße und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzungsrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen vom Januar 2026 aktualisiert.
Markttrends und Erkenntnisse für CNC-Drehzentren für Elektrofahrzeuge in den Vereinigten Staaten
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Expansion der heimischen EV-Fertigung fördert die Nachfrage nach Hochpräzisionsdrehbearbeitung | +2.3% | Südosten der USA, Mittlerer Westen | Mittelfristig (2–4 Jahre) |
| Produktion elektrischer Antriebsstränge erhöht Präzisionsanforderungen | +2.0% | Südosten der USA, mit Ausstrahlungseffekten auf Mittleren Westen und Südwesten | Mittelfristig (2–4 Jahre) |
| Rückverlagerung der Automobillieferkette beschleunigt CNC-Investitionen | +1.7% | National, konzentriert im Mittleren Westen und Südosten der USA | Kurzfristig (≤ 2 Jahre) |
| Einführung von Industrie 4.0 unterstützt intelligente CNC-Bearbeitung | +1.5% | National | Langfristig (≥ 4 Jahre) |
| Nachfrage nach Multitasking-CNC-Maschinen verbessert die Produktionseffizienz | +1.2% | National, mit früher Einführung in EV-Clustern im Südosten und Mittleren Westen | Mittelfristig (2–4 Jahre) |
| Bundesstaatliche Fertigungsanreize unterstützen die Modernisierung von Werkzeugmaschinen | +0.9% | National | Kurzfristig (≤ 2 Jahre) |
| Quelle: Mordor Intelligence | |||
Expansion der heimischen EV-Fertigung fördert die Nachfrage nach Hochpräzisions-Drehzentren
Große EV-Werksprojekte trieben die Nachfrage nach Präzisions-Drehzentren an, da Motorwellen, die mit mehr als 18.000 U/min betrieben werden, dynamische Auswuchtungstoleranzen nach ISO 1940 G1.0 erforderten. Solche Toleranzen erforderten Präzisionsplattformen mit Sub-Mikron-Thermalkompensation. Der Environmental Defense Fund meldete bis Mitte 2024 kumulierte EV-Fertigungsinvestitionen in den Vereinigten Staaten in Höhe von 199 Milliarden USD und prognostizierte eine inländische Kapazität von 5,8 Millionen Fahrzeugen jährlich bis 2027. Rivian kündigte im April 2026 ein durch das Energieministerium gefördertes Darlehen in Höhe von 4,5 Milliarden USD für sein Werk in Georgia an, das auf 300.000 Fahrzeuge jährlich und einen Produktionsstart 2028 abzielte. Die Ankündigung schuf einen mehrjährigen Beschaffungsbedarf, bevor das Werk mit der Fahrzeugproduktion begann. BorgWarner wählte Henderson County im Oktober 2025 für eine Anlage im Wert von 74,9 Millionen USD aus und erweiterte damit die Präzisionsbearbeitungskapazität in der Nähe neuer OEM-Betriebe.[1]"BorgWarner wählt Henderson County für die Erweiterung der Industriebetriebe um 75 Millionen USD aus," North Carolina Department of Commerce, commerce.nc.gov Neue Werksprogramme erforderten, dass Lieferanten die Bearbeitungskapazität an Modelleinführungen ausrichteten, anstatt Ausrüstungen nach dem Anstieg der Fahrzeugproduktion hinzuzufügen. Dieses Timing lenkte die Aufmerksamkeit bei der Ausrüstungsauswahl auf Thermalkontrolle, Wiederholgenauigkeit und automatisierte Handhabung. Der Markt für CNC-Drehzentren für Elektrofahrzeuge in den Vereinigten Staaten zog folglich Nachfrage aus OEM-Werken und deren angrenzenden Lieferantennetzwerken an.
Steigende Produktion elektrischer Antriebsstrangkomponenten steigert die Anforderungen an die Präzisionsbearbeitung
Der Bau von Batteriewerken schuf Nachfrage nach Bearbeitungsvorgängen, die Drehen und Fräsen in einem einzigen Aufspannzyklus kombinierten. Hyundai und SK On eröffneten im Juli 2026 ein Batteriewerk im Wert von 5 Milliarden USD im Bartow County, Georgia, mit einer Jahreskapazität von 35 GWh. Die Anlage unterstützte die Nachfrage nach Präzisionsbearbeitung für Zellgehäuse-Schnittstellen, Anschlusskomponenten und Modulgehäusemerkmale. Panasonic Energy entwarf seine Anlage in De Soto, Kansas, für eine Jahresproduktion von 32 GWh, was die Bearbeitung von Kalanderwalzen und Schlitzdüsen-Beschichtungskopfkomponenten erforderte. Diese Komponenten erforderten Konzentrizitätstoleranzen von wenigen Mikrometern, die die Standarddrehmaschinenkapazität überstiegen. Batteriesystemkomponenten verzeichneten im Markt für CNC-Drehzentren für Elektrofahrzeuge in den Vereinigten Staaten bis 2031 die höchste Anwendungs-CAGR von 12,4 %. Die Arbeit umfasste Gehäuse, Anschlüsse, Schnittstellen und Armaturen, die eine konsistente Maßkontrolle erforderten. Diese Produktionsanforderungen begünstigten Ausrüstungen, die mehrere Prozesse kombinierten, ohne eine Komponente zwischen separaten Maschinen zu bewegen. Mit der Ausweitung der Zellenproduktion erstreckten sich dieselben Spezifikationen auf Lieferanten, die Teile und Produktionsausrüstungen herstellten.
Rückverlagerung der Automobillieferketten beschleunigt CNC-Ausrüstungsinvestitionen
Zollbedingte Umstrukturierungen der Lieferkette ermutigten Automobilhersteller und Lieferanten, Präzisionsbearbeitungsarbeiten in die Vereinigten Staaten zurückzuverlagern. Der Markt für CNC-Drehzentren für Elektrofahrzeuge in den Vereinigten Staaten profitierte sowohl von neuen Anlagen als auch von Upgrades bestehender Werke. American Axle & Manufacturing kündigte 2025 eine Erweiterung in Höhe von 133 Millionen USD in Three Rivers, Michigan, an und verwies dabei auf die Bedeutung der Rückverlagerung angesichts zollbedingter Veränderungen. Stellantis verpflichtete sich bis 2028 zu 13 Milliarden USD für die US-Produktionskapazität in 5 Bundesstaaten, wo die Bearbeitung von Antriebsstrang- und EV-Komponenten das Investitionsprogramm unterstützte. OEM-Qualifizierungspraktiken verlangen zunehmend, dass Sub-Tier-Lieferanten in der Nähe von Produktionsstandorten tätig sind. Diese Verlagerung verlagerte Kaufentscheidungen von zentralisierten Programmen auf einzelne Anlagen und verbreiterte die Kundenbasis für Drehzentrenlieferanten. Sie machte auch lokale Anwendungen relevanter, wenn Lieferanten ein neues Drehzentrum bewerteten. Bestehende Werke erforderten Nachrüstungen, die die Produktion aufrechterhalten und gleichzeitig die Fähigkeiten für EV-Komponenten verbesserten. Greenfield-Standorte hingegen konnten Automatisierung, Messtechnik und Materialfluss von Anfang an um eine neue Zelle herum gestalten.
Einführung von Industrie 4.0 verbessert die intelligente CNC-Bearbeitung in EV-Fabriken
EV-Hersteller integrierten digitale Zwillinge, KI-basierte Werkzeugverschleißüberwachung und Roboterautomatisierung in CNC-Drehzellen. DMG MORI brachte im September 2025 das NLX 2500 | 1250 der 2. Generation mit digitaler Zwillingsintegration, 12.000 U/min Fräskapazität, 0,001° C-Achsen-Positioniergenauigkeit und auf 7 µm begrenzter radialer Thermoverlagerung im Dauerbetrieb auf den Markt. Mazak stellte im September 2025 das INTEGREX i-350S NEO vor, das Drehen, Fräsen und Schleifen in einem einzigen Aufspannvorgang über die MAZATROL SmoothAi-Steuerung und die MAZATROL TWINS-Software kombiniert. Diese Fähigkeiten veränderten die technischen Mindestanforderungen für neue Ausrüstungen im Markt für CNC-Drehzentren für Elektrofahrzeuge in den Vereinigten Staaten. ISO-10791-Genauigkeitsstandards und NIST-Rahmenbedingungen für intelligente Fertigung wurden bei der Lieferantenqualifizierung zunehmend relevant. Digitale Werkzeuge gaben den Nutzern einen klareren Überblick über Maschinenzustände und Prozessänderungen. Roboterbeladung adressierte auch die wiederholbare Teilehandhabung, bei der manuelle Eingriffe den Durchsatz begrenzen konnten. Diese Merkmale stärkten die Argumentation für integrierte Zellen im Markt für CNC-Drehzentren für Elektrofahrzeuge in den Vereinigten Staaten.
Analyse der Hemmnisse*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Hohe Anschaffungs- und Lebenszykluskosten begrenzen die Einführung bei KMU | -1.3% | National, mit stärkerem Druck auf Tier-2- und Lohnfertigungscluster | Kurzfristig (≤ 2 Jahre) |
| Anhaltender Fachkräftemangel bei Maschinisten schränkt die CNC-Auslastung ein | -0.8% | National, am stärksten in industriellen Regionen des Mittleren Westens | Langfristig (≥ 4 Jahre) |
| Volatilität bei EV-Produktionsplänen schafft unsichere Kapitalausgaben | -0.7% | National | Mittelfristig (2–4 Jahre) |
| Lange Lieferzeiten für Premium-CNC-Maschinen und kritische Komponenten | -0.5% | National, mit am stärksten betroffenen importabhängigen Beschaffungskorridoren | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Hohe Anschaffungs- und Lebenszykluskosten begrenzen die Einführung bei KMU
Premium-Multitasking-Dreh-Fräs-Zentren und CNC-Maschinen des Schweizer Typs erforderten erhebliche Vorabinvestitionen von kleineren Herstellern. Ein vollständig konfiguriertes Drehzentrum mit Roboterautomatisierung, prozessintegrierter Messtechnik und einem 5-Achsen-Fräskopf erforderte Kapitalaufwendungen von über 500.000 USD pro Einheit. Dieses Ausgabenniveau belastete Tier-2- und Präzisions-Lohnfertiger mit begrenzten Bilanzen. Die Daten zur industriellen Produktionskapazitätsauslastung der Federal Reserve zeigten im Jahr 2025 eine Fertigungskapazitätsauslastung nahe dem langfristigen Durchschnitt.[2]"G.17 Industrieproduktion und Kapazitätsauslastung," Federal Reserve, federalreserve.gov Viele Betriebe standen daher unter dem Druck einer Unterauslastung und nicht eines einfachen Ausrüstungsmangels. Werkzeugauffüllung, CAM-Softwarelizenzen und vorbeugende Wartung reduzierten ebenfalls die Stückkosten, es sei denn, das Produktionsvolumen unterstützte eine breite Fixkostenabschreibung. Die finanzielle Herausforderung war am ausgeprägtesten für Unternehmen, die erweiterte Funktionen benötigten, bevor sie wiederkehrende EV-Aufträge sicherten. Leasing und strukturierte Finanzierung konnten die anfängliche Belastung reduzieren, beseitigten jedoch nicht die Betriebs- und Wartungskosten. Dieses Hemmnis beeinflusste das Tempo, mit dem kleinere Lieferanten auf OEM-Qualifizierungsanforderungen reagieren konnten.
Anhaltender Fachkräftemangel bei Maschinisten schränkt die CNC-Auslastung ein
Der Fachkräftemangel in der Präzisionsbearbeitung begrenzte die effektive Nutzung der installierten CNC-Drehkapazität. Der Markt für CNC-Drehzentren für Elektrofahrzeuge in den Vereinigten Staaten stand daher vor einer Lücke zwischen Maschinenkapazität und realisierter Produktion. Im März 2025 gab es in den Vereinigten Staaten 449.000 unbesetzte Fertigungsstellen, darunter CNC-Maschinist- und Wartungsrollen. Es wurden auch bis zu 2,1 Millionen unbesetzte Fertigungsstellen bis 2030 prognostiziert. Lohnfertiger hatten Schwierigkeiten, Bediener zu finden, die mit MAZATROL SmoothAi-, Fanuc 31i- und Siemens SINUMERIK ONE-Steuerungen vertraut waren. Dies begrenzte die Auslastung über alle Drehzentren-Kategorien hinweg und verlangsamte die Produktionshochlaufpläne in EV-Anlagen. Multitasking-Ausrüstungen erhöhten die Herausforderung, da sie Bediener erforderten, die mehrere Prozesse und Steuerfunktionen verwalten konnten. Automatisierung reduzierte einige Handhabungsanforderungen, erforderte aber weiterhin qualifizierte Einrichtung, Programmierung, Wartung und Qualitätsüberwachung. Die Arbeitskräftebeschränkung blieb daher auch dort relevant, wo Hersteller fortschrittlichere CNC-Zellen einführten.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Maschinentyp: Hochvolumendrehbearbeitung treibt Plattformdiversifizierung voran
Horizontale CNC-Drehzentren machten im Jahr 2025 42,1 % des Marktanteils für CNC-Drehzentren für Elektrofahrzeuge in den Vereinigten Staaten aus und waren damit die größte Kategorie auf dem Markt. Sie unterstützten die Hochvolumenproduktion von Wellen und Gehäusen, die in EV-Motoren und E-Achsen verwendet werden. Ihre etablierten Werkzeugökosysteme halfen Herstellern, Standardprozesse in großem Maßstab einzusetzen. Die breite Verfügbarkeit von Bedienern unterstützte auch ihren Einsatz in neuen Drehlinien. Die Integration von Roboter-Teilebeladung machte diese Systeme für automatisierte Produktionszellen geeignet. Vertikale CNC-Drehzentren dienten scheibenförmigen und kurzen Spannbearbeitungsanforderungen, einschließlich Rotor-Endplatten und Brake-by-Wire-Gehäusen. CNC-Drehzentren des Schweizer Typs unterstützten die Bearbeitung von Werkstücken mit kleinem Durchmesser für Sensorwellen, Steckerstifte und Befestigungsrohlinge. Die EV-Elektronikintegration hielt die Nachfrage nach diesen hochpräzisen Kleinteile-Anwendungen aufrecht.
Multitasking-Dreh-Fräs-Zentren verzeichneten bis 2031 im Markt für CNC-Drehzentren für Elektrofahrzeuge in den Vereinigten Staaten die höchste prognostizierte CAGR von 12,3 %. Hersteller nutzten diese Systeme, um Vorgänge zu konsolidieren, Umlaufbestände zu reduzieren und kumulative Toleranzstapelungen zu begrenzen. DMG MORI positionierte sein NLX 2500 | 1250 der 2. Generation vom September 2025 für EV-, Luft- und Raumfahrt- sowie Halbleiterarbeiten. Seine 12.000 U/min BMT-Kapazität und die digitale Zwillingsintegration spiegelten die Nachfrage nach kombinierter Bearbeitung wider. IATF-16949-Qualifizierungsanforderungen ermutigten Lieferanten, die Prozessfähigkeit über mehrere bearbeitete Merkmale hinweg zu dokumentieren. Ein einziger Aufspannzyklus unterstützte diese Dokumentation und reduzierte gleichzeitig die Handhabung zwischen den Vorgängen. Die Kategorie bediente damit Lieferanten, die sowohl Durchsatz als auch konsistente Prozesskontrolle anstrebten.


Nach Komponentenanwendung: Motorkomponenten führend, Batterieteile beschleunigen sich
Elektromotorkomponenten hielten im Jahr 2025 34,2 % der Marktgröße für CNC-Drehzentren für Elektrofahrzeuge in den Vereinigten Staaten. Motorwellen waren die führende Unterkategorie, da EV-Antriebsstränge Hochdrehzahl-Geometrien erforderten, die den ISO-1940-G1.0-Auswuchtspezifikationen entsprachen. Der Wechsel von Verbrennungsmotoren zu Elektrofahrzeugen erhöhte die Toleranzanforderungen. Er verlagerte auch den Materialmix hin zu leichten Aluminiumlegierungen. Diese Legierungen erforderten spezielles Werkzeug und aktive Kühlmitteltemperaturkontrolle. E-Achsen- und Getriebekomponenten repräsentierten einen erheblichen Anteil der verbleibenden Nachfrage. Integrierte E-Achsen-Designs erforderten das gleichzeitige Drehen von Lageraufnahmen und Zahnradmontageflächen. Dieses Produktionsprofil unterstützte die Nachfrage nach leistungsfähigen Drehplattformen in der CNC-Drehzentren-Branche für Elektrofahrzeuge in den Vereinigten Staaten. Motor-, E-Achsen- und Getriebearbeiten erforderten auch, dass Lieferanten mehrere Oberflächen in einer wiederholbaren Sequenz bearbeiteten. Die Notwendigkeit einer engen Kontrolle von Wellen-, Lager- und Zahnradmontageeigenschaften machte die Maschinenstabilität zu einer praktischen Kaufüberlegung. Diese Anforderungen stärkten die Rolle etablierter horizontaler und Multitasking-Plattformen in der Automobilproduktion.
Batteriesystemkomponenten wuchsen bis 2031 mit einer CAGR von 12,4 % und stellten damit die am schnellsten wachsende Anwendung im Markt für CNC-Drehzentren für Elektrofahrzeuge in den Vereinigten Staaten dar. Gigafactory-Projekte schufen wiederkehrende Nachfrage nach Modulschnittstellen, Anschlussgehäusen, Kühlverteileranschlüssen und Dichtflächen. Panasonic Energy entwarf seine De-Soto-Anlage für eine Jahreskapazität von 32 GWh. Die Anlage veranschaulichte die durch dedizierte Zellenproduktion geschaffene Nachfrage, einschließlich Ausrüstungskomponenten, die Konzentrizität auf Mikrometerebene erforderten. UL-9540A- und IEC-62619-Anforderungen verstärkten die Notwendigkeit der Maßkonsistenz bei Batteriegehäusekomponenten. CNC-Plattformen mit prozessintegrierter Maßdokumentation halfen Lieferanten, diesen Anforderungen gerecht zu werden. Die Vervielfachung der Zellfertigungsstandorte erhöhte den Bedarf an Präzisionsbearbeitung in gesamten Batterielieferketten. Sie erweiterte auch die Ausrüstungsnachfrage über das Batteriewerk hinaus auf Unternehmen, die Werkzeuge, Vorrichtungen und unterstützende Komponenten herstellten. Lieferanten mussten die Maßkontrolle aufrechterhalten, während die Volumina stiegen. Diese Anforderung erhöhte den Wert von Prozessaufzeichnungen und stabilen Bearbeitungsbedingungen.
Nach Endnutzer: OEM-Werke verankern die Nachfrage, Tier-2-Segment treibt Wachstum
EV-OEM-Fertigungswerke hielten im Jahr 2025 40,0 % des Marktanteils für CNC-Drehzentren für Elektrofahrzeuge in den Vereinigten Staaten. Diese Konzentration spiegelte hochwertige CNC-Beschaffung an der Spitze der EV-Lieferkette wider. OEM-Produktionsvolumina unterstützten Investitionen in automatisierte Drehzellen mit integrierter Messtechnik und Roboterhandhabung. Die Hyundai Motor Group verpflichtete sich von 2025 bis 2028 zu 21 Milliarden USD Wachstum in den Vereinigten Staaten, darunter 9 Milliarden USD für die Ausweitung der inländischen Fahrzeugproduktion. Diese Verpflichtung deutete auf eine mehrjährige Maschinenbeschaffung in seinen Georgia-Anlagen hin. Tier-1-Automobillieferanten produzierten E-Achsen-Baugruppen, Motorgehäuse und strukturelle Batteriepackkomponenten im Rahmen langfristiger OEM-Vereinbarungen. Diese Vereinbarungen erforderten dokumentierte Prozessfähigkeit und unterstützten kontinuierliche Investitionen in Präzisionsausrüstungen. OEM-Werke konzentrierten auch die Nachfrage nach Zellen, die Volumen mit begrenztem manuellem Eingriff bewältigen konnten. Ihre Kaufentscheidungen beeinflussten nachgelagerte Lieferanten, da gemeinsame Spezifikationen durch die Lieferkette weitergegeben wurden. Diese Beziehung hielt OEM-Produktionspläne eng mit der Nachfrage nach fortschrittlichen CNC-Ausrüstungen verbunden.
Tier-2-Komponentenhersteller verzeichneten bis 2031 die höchste prognostizierte CAGR von 12,6 %. OEM-Werkserweiterungen erforderten ein dichtes Netzwerk nahegelegener Sub-Tier-Lieferanten mit Präzisionsbearbeitungsfähigkeiten. Präzisions-Lohnfertiger investierten in CNC-Maschinen des Schweizer Typs und Multitasking-Drehzentren, auch ohne direkte OEM-Volumenverpflichtungen. Automatisierung wurde wichtiger, da alle Endnutzergruppen mit Arbeitskräftebeschränkungen konfrontiert waren. Maschinenbauer, die Roboterbeladung mit ihren Ausrüstungen kombinierten, erlangten einen Vorteil gegenüber eigenständigen Plattformanbietern. Dieses Muster verbreiterte die Nachfrage über die größten OEM-Werke im Markt für CNC-Drehzentren für Elektrofahrzeuge in den Vereinigten Staaten hinaus. Es erhöhte auch die Bedeutung von Finanzierung und Unterstützung für kleinere Lieferanten. Das Tier-2-Wachstum hing daher sowohl vom Anlagenbau als auch von der Fähigkeit der Lieferanten ab, Qualifizierungsanforderungen zu erfüllen. Diese Hersteller benötigten flexible Ausrüstungen, da ihre Arbeit mehrere EV-Komponenten und Kundenprogramme abdecken konnte. Maschinen, die die Rüstzeit verkürzten und dokumentierte Qualität unterstützten, boten eine klarere Eignung für dieses Betriebsmodell. Das Wachstum des Segments spiegelte den praktischen Bedarf wider, lokale Kapazitäten rund um expandierende OEM-Standorte aufzubauen.
Geografische Analyse
Der Südosten wies die höchste Konzentration neuer EV-Investitionen auf und war die stärkste kurzfristige Nachfragequelle für Präzisionsbearbeitungsausrüstungen. Georgia, South Carolina, Tennessee und North Carolina bildeten den Kern dieses regionalen Clusters. Die Hyundai Motor Group betrieb ihr Georgia Metaplant mit einer Kapazität von bis zu 500.000 Fahrzeugen jährlich. Rivians Stanton-Springs-North-Projekt zielte auf 300.000 Fahrzeuge jährlich ab und wurde durch ein Darlehen des Energieministeriums in Höhe von 4,5 Milliarden USD unterstützt. BMW zielte im Dezember 2026 auf die Serienproduktion von Batterien im Werk Woodruff in South Carolina ab. Diese Konzentration brachte den Markt für CNC-Drehzentren für Elektrofahrzeuge in den Vereinigten Staaten näher an neue OEM- und Batterieproduktionsstandorte.
Der Mittlere Westen behielt die größte installierte Basis an CNC-Drehkapazität auf nationaler Ebene. Michigan, Indiana, Ohio und Illinois wechselten von der Bearbeitung von Verbrennungsmotoren zu EV-Spezifikationen. American Axle & Manufacturing kündigte 2025 eine Investition von 133 Millionen USD in Michigan an und signalisierte damit Upgrades der bestehenden Infrastruktur. Dieser Ansatz erforderte Umrüstungen zur Aufnahme neuer Materialien und engerer Toleranzen, anstatt vollständig neue Greenfield-Konstruktionen.[3]"Steuergutschrift für fortschrittliche Fertigungsproduktion," Internal Revenue Service, irs.gov Stellantis verpflichtete sich bis 2028 zu 13 Milliarden USD in 5 Bundesstaaten, darunter Indiana, Ohio, Michigan und Illinois. Das Programm hielt die Drehzentren-Nachfrage aus der Verbrennungsmotorproduktion aufrecht und unterstützte gleichzeitig 5 neue Fahrzeugplattformen.
Die südzentralen und südwestlichen Regionen entwickelten sich zu sekundären Nachfragezentren. Panasonic Energys De-Soto-Anlage in Kansas war für eine jährliche Batterieproduktion von 32 GWh ausgelegt und unterstützte die Nachfrage nach Batterieherstellungsausrüstungskomponenten. Teslas Gigafactory Texas unterstützte einen Cluster von Tier-1- und Tier-2-Lieferanten entlang des I-35-Korridors. Diese Gebiete blieben in absoluten Ausrüstungsvolumina kleiner, boten jedoch Chancen für Händler mit begrenzter Abdeckung in diesen Regionen.
Wettbewerbslandschaft
Der Markt für CNC-Drehzentren für Elektrofahrzeuge in den Vereinigten Staaten wies eine mäßig konzentrierte Struktur auf. Fünf bis 7 globale Werkzeugmaschinengruppen kontrollierten einen überproportionalen Anteil an fortschrittlichen Multitasking- und Hochpräzisionsausrüstungen. Eine breitere Gruppe von Mittelklasse-Herstellern konkurrierte über Preis und Lieferung bei Standard-Horizontal- und Vertikalplattformen. Japanische Hersteller behielten Stärken in Präzision, Wiederholgenauigkeit, Thermostabilität und integrierten CNC-Steuerungen, gepaart mit Roboterbeladesystemen. Deutsche Plattformen konzentrierten sich auf hochwertige Dreh-Fräs- und Mehrachskonfigurationen, einschließlich Plattformen, die ISO-10791-7-Genauigkeitsstandards und IATF-16949-Anforderungen erfüllten.
Koreanische Hersteller gewannen Tier-2-Nachfrage durch wettbewerbsfähige Preisgestaltung bei Horizontalplattformen mit Automatisierungsschnittstellen, die mit denen japanischer Systeme vergleichbar waren. KI-Integration wurde zu einem klaren Differenzierungspunkt im Markt für CNC-Drehzentren für Elektrofahrzeuge in den Vereinigten Staaten. Mazak führte im September 2025 die automatische Solid-MAZATROL-Programmierung aus 3D-Modellen, KI-Spindeloptimierung und MAZATROL-TWINS-Software mit seiner SmoothAi-Steuerung ein. Okuma kündigte auf der IMTS 2026 eine KI-automatisierte Roboterzelle mit Intrinsic AI an. Diese Schritte zeigten, dass unbemannte Produktion zu einer zentralen Anforderung und nicht mehr zu einer Premium-Option wurde.
Tier-2- und Lohnfertiger blieben gegenüber den Präzisionsanforderungen, die durch OEM-Lieferkettenaudits übermittelt wurden, unterausgestattet. Hersteller, die schlüsselfertige Pakete mit Roboterbeladung, prozessintegrierter Messtechnik und Werkzeuglebensmanagement anboten, waren gut positioniert, um diese Nachfrage zu bedienen. DMG MORI demonstrierte sein Machining-Transformation-Framework durch die Premiere des DMU 65 H monoBLOCK der 2. Generation im Januar 2026 mit autonomen Zellfähigkeiten. Lieferanten ohne Automatisierungs- und digitale Fertigungspläne sahen sich stärkerem Preisdruck bei Standard-Horizontalausrüstungen ausgesetzt. Die Wettbewerbsstruktur ließ dennoch Raum für Mittelklasse-Anbieter, wo Lieferzeit und Anschaffungskosten am wichtigsten waren. Bei hochwertigeren Projekten wurden jedoch Präzisionswiederholgenauigkeit und die Fähigkeit, Automatisierung mit Prozessdokumentation zu verknüpfen, wichtiger. Diese Aufteilung unterstützte eine mäßig konzentrierte Position bei fortschrittlichen Ausrüstungen, während ein breiterer Wettbewerb bei Standardmaschinen bestehen blieb.[4]"Investitionen und Arbeitsplätze in der US-amerikanischen Elektrofahrzeugfertigung wachsen weiter," Environmental Defense Fund, edf.org
Marktführer der CNC-Drehzentren für Elektrofahrzeuge in den Vereinigten Staaten
Haas Automation
Yamazaki Mazak Corporation
DMG MORI
Okuma Corporation
DN Solutions
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert

Jüngste Branchenentwicklungen
- Juli 2026: Okuma präsentierte die Multitasking-CNC-Maschinen MULTUS U1000 und MULTUS U2000 auf seinem europäischen Open House und bot 5-Achsen-Simultanbearbeitung mit Werkzeugmagazinen für bis zu 80 Werkzeuge und kompakte Abmessungen, die für EV-Lieferanten-Grundrisse geeignet sind. Das MULTUS U1000 verfügt über eine Hauptspindel mit 6.000 U/min und das MULTUS U2000 über eine Hauptspindel mit 5.000 U/min und adressiert Wellen- und Gehäusegeometrien, die in der EV-Motor- und E-Achsenproduktion üblich sind.
- Juni 2026: Mazak kündigte das in Kentucky entworfene VC-Ez 20 Vertikalbearbeitungszentrum für seine IMTS-2026-Ausstellung an und bot MAZATROL SmoothEz-, SmoothG- und SmoothX-Steuerungsoptionen für Präzisionsarbeiten bei zugänglichen Investitionsniveaus an, mit dem Ziel, Tier-2-EV-Lieferanten anzusprechen, die von Standardplattformen aufrüsten möchten.
- April 2026: Rivian kündigte einen optimierten Kapazitätsplan für seine Stanton-Springs-North-Anlage in Georgia an und erhöhte die anfängliche Produktion von 200.000 auf 300.000 Fahrzeuge jährlich, unterstützt durch ein DOE-Darlehen in Höhe von 4,5 Milliarden USD. Der vertikale Bau begann im Frühjahr 2026, mit der Fahrzeugproduktion, die für Ende 2028 geplant ist, und schuf einen aktiven Zyklus der CNC-Ausrüstungs- und Werkzeugbeschaffung, der bereits 2026 im Gange war.
- Januar 2026: DMG MORI feierte die Premiere des DMU 65 H monoBLOCK der 2. Generation auf seinem Pfrontener Open House und lieferte 5-Achsen-Horizontalbearbeitung mit integrierten Automatisierungslösungen und GREEN-Energiemanagementtechnologie, mit dem Ziel, EV-, Luft- und Raumfahrt- sowie Halbleiteranwendungen als Teil seiner Machining-Transformation-Strategie (MX) anzusprechen.


Berichtsumfang des Marktes für CNC-Drehzentren für Elektrofahrzeuge in den Vereinigten Staaten
Der Markt für CNC-Drehzentren für Elektrofahrzeuge in den Vereinigten Staaten ist segmentiert nach Maschinentyp (Horizontale CNC-Drehzentren und weitere), nach Achsenkonfiguration (3-Achsen und weitere), nach Automatisierungstyp (Manuell und weitere), nach Endnutzerbranche (Automobilzulieferer und weitere), nach Komponententyp (Elektromotorkomponenten, Batteriesystemkomponenten und weitere). Die Marktprognosen werden in Wertangaben (USD) und Volumen (Einheiten) bereitgestellt.
| Horizontale CNC-Drehzentren |
| Vertikale CNC-Drehzentren |
| Multitasking-Dreh-Fräs-Zentren |
| CNC-Drehzentren des Schweizer Typs |
| Sonstige |
| Elektromotorkomponenten |
| E-Achsen- und Getriebekomponenten |
| Batteriesystemkomponenten |
| Sonstige |
| EV-OEM-Fertigungswerke |
| Tier-1-Automobillieferanten |
| Tier-2-Komponentenhersteller |
| Präzisions-Lohnfertiger |
| Nach Maschinentyp | Horizontale CNC-Drehzentren |
| Vertikale CNC-Drehzentren | |
| Multitasking-Dreh-Fräs-Zentren | |
| CNC-Drehzentren des Schweizer Typs | |
| Sonstige | |
| Nach Komponentenanwendung | Elektromotorkomponenten |
| E-Achsen- und Getriebekomponenten | |
| Batteriesystemkomponenten | |
| Sonstige | |
| Nach Endnutzer | EV-OEM-Fertigungswerke |
| Tier-1-Automobillieferanten | |
| Tier-2-Komponentenhersteller | |
| Präzisions-Lohnfertiger |


Im Bericht beantwortete Schlüsselfragen
Welchen prognostizierten Wert werden CNC-Drehzentren für Elektrofahrzeuge in den Vereinigten Staaten bis 2031 erreichen?
Der Wert wird voraussichtlich bis 2031 441 Millionen USD erreichen, ausgehend von 268 Millionen USD im Jahr 2026, mit einer CAGR von 10,5 %.
Welcher Maschinentyp führt die Nachfrage nach EV-CNC-Drehzentren an?
Horizontale CNC-Drehzentren hielten im Jahr 2025 42,1 % der maschinentyp-bezogenen Nachfrage, unterstützt durch die Wellen- und Gehäuseproduktion.
Welche Anwendung wächst am schnellsten bei EV-CNC-Drehzentren?
Batteriesystemkomponenten werden voraussichtlich bis 2031 mit einer CAGR von 12,4 % wachsen, da Batterieproduktionsstandorte präzise Schnittstellen und Gehäuse benötigen.
Welcher Endnutzer expandiert am schnellsten?
Tier-2-Komponentenhersteller werden voraussichtlich bis 2031 mit einer CAGR von 12,6 % wachsen, da OEM-Erweiterungen nahegelegene Präzisionslieferanten erfordern.
Warum gewinnen Multitasking-Dreh-Fräs-Zentren an Akzeptanz?
Sie kombinieren Vorgänge in einem einzigen Aufspannvorgang und helfen dabei, Umlaufbestände und Toleranzstapelungen zu reduzieren, und werden voraussichtlich mit einer CAGR von 12,3 % wachsen.
Welche US-Regionen sind für die Nachfrage nach EV-CNC-Ausrüstungen am relevantesten?
Der Südosten weist die höchste Konzentration neuer EV-Investitionen auf, während der Mittlere Westen die größte installierte CNC-Basis und einen erheblichen Umrüstungsbedarf hat.
Seite zuletzt aktualisiert am:



