
Taille et Part du Marché des Centres de Tournage CNC pour Véhicules Électriques aux États-Unis
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2020 - 2031 |
|---|---|
| Période de Données Prévisionnelles | 2026 - 2031 |
| Taille du marché de l'année de base (2025) | 240 Millions de dollars américains |
| Taille du Marché (2026) | 268 Millions de dollars américains |
| Taille du Marché (2031) | 441 Millions de dollars américains |
| Growth Rate (2026 - 2031) | 10.50 % |
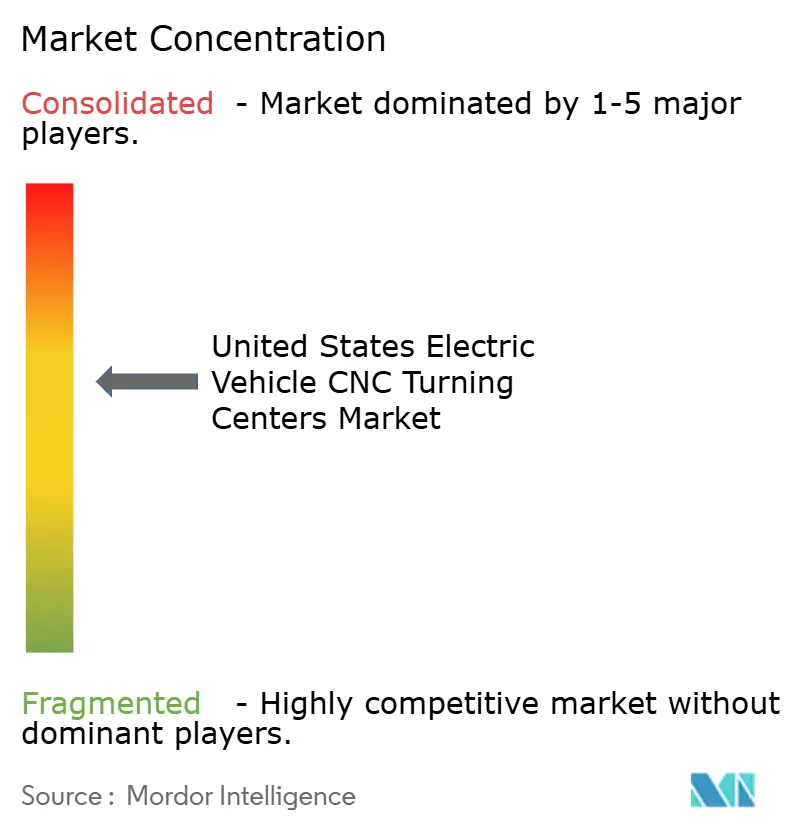
| Concentration du Marché | Moyen |
Acteurs majeurs
*Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. |
|
Analyse du Marché des Centres de Tournage CNC pour Véhicules Électriques aux États-Unis par Mordor Intelligence
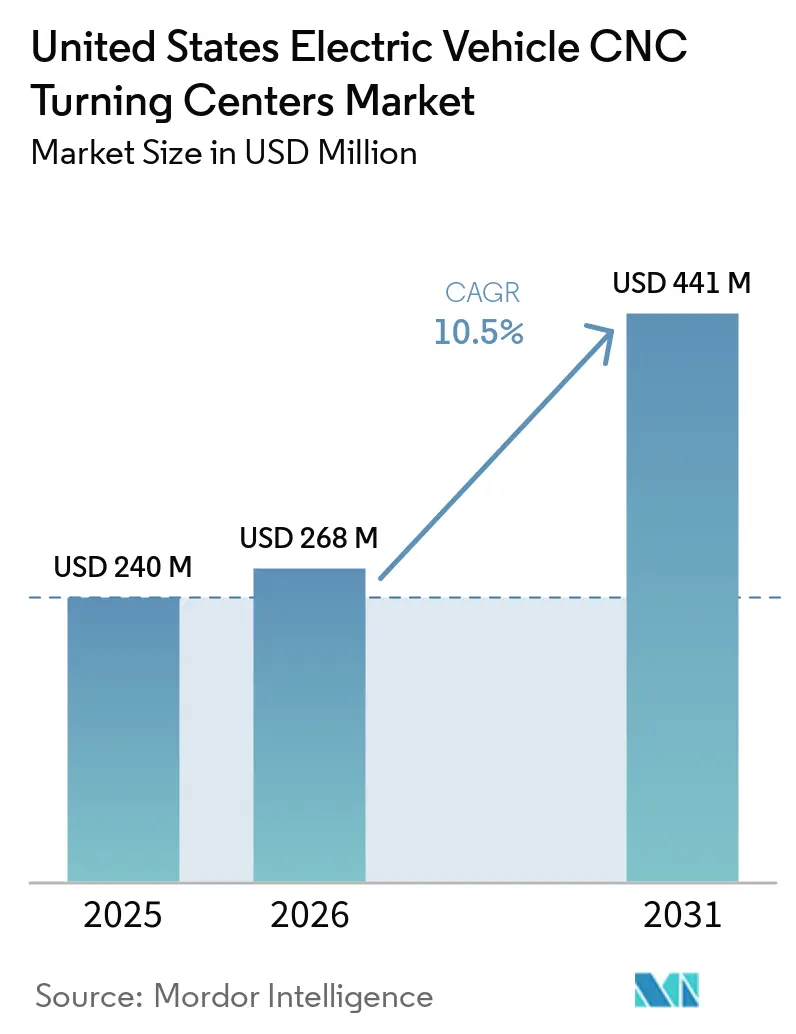
La taille du marché des centres de tournage CNC pour véhicules électriques aux États-Unis était évaluée à 240 millions USD en 2025 et devrait croître de 268 millions USD en 2026 à 441 millions USD d'ici 2031, à un CAGR de 10,5 % de 2026 à 2031.
Le marché des centres de tournage CNC pour véhicules électriques aux États-Unis est en expansion, car la production nationale de VE exige des tolérances plus strictes pour les arbres de moteur, les boîtiers d'essieux électriques et les interfaces d'enceintes de batterie. Les commandes de machines-outils précédaient généralement les montées en cadence de production de 18 à 24 mois, plaçant les équipements destinés à la production de 2027 et 2028 dans le cycle d'achat de 2026. Le Sud-Est a attiré une part croissante des nouvelles installations de VE, tandis que le Midwest conservait une large base installée nécessitant une remise à niveau pour les spécifications VE. Les crédits fédéraux à la fabrication ont également encouragé les fournisseurs à avancer leurs décisions d'équipement sur le marché des centres de tournage CNC pour véhicules électriques aux États-Unis.
Points Clés du Rapport
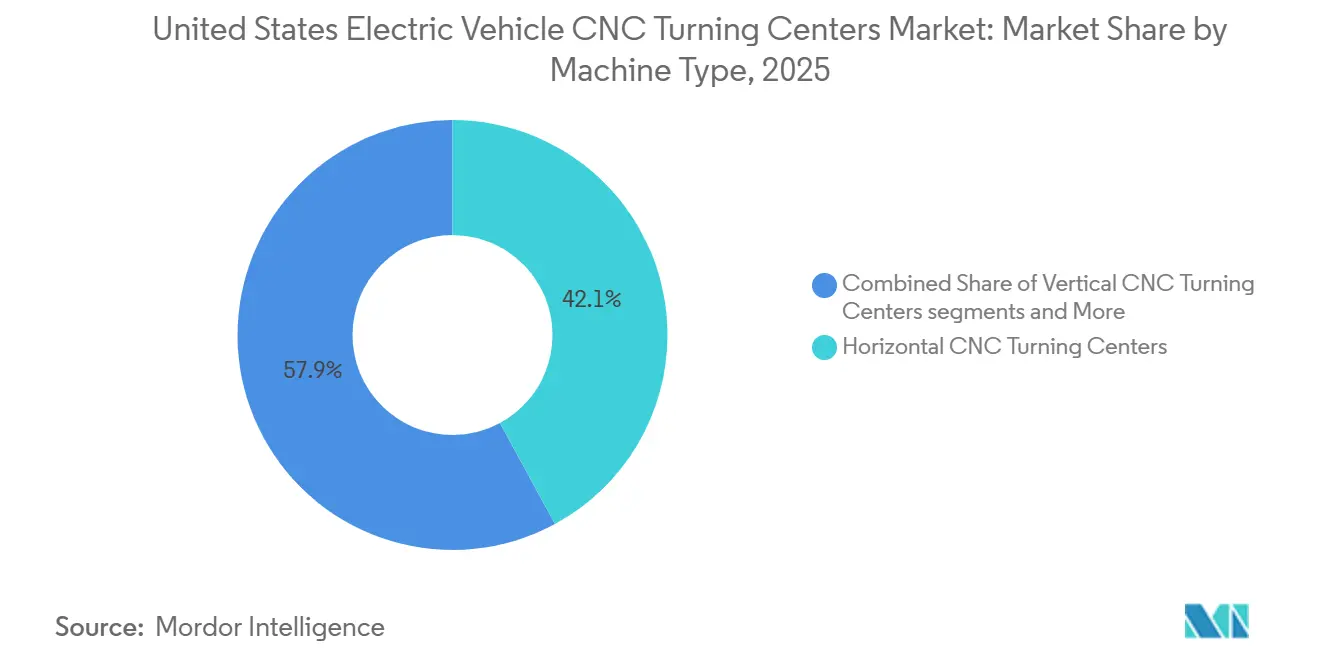
- Par type de machine, les centres de tournage CNC horizontaux détenaient 42,1 % de la part du marché des centres de tournage CNC pour véhicules électriques aux États-Unis en 2025, tandis que les centres de tournage-fraisage multifonction enregistraient le CAGR projeté le plus élevé à 12,3 % jusqu'en 2031.
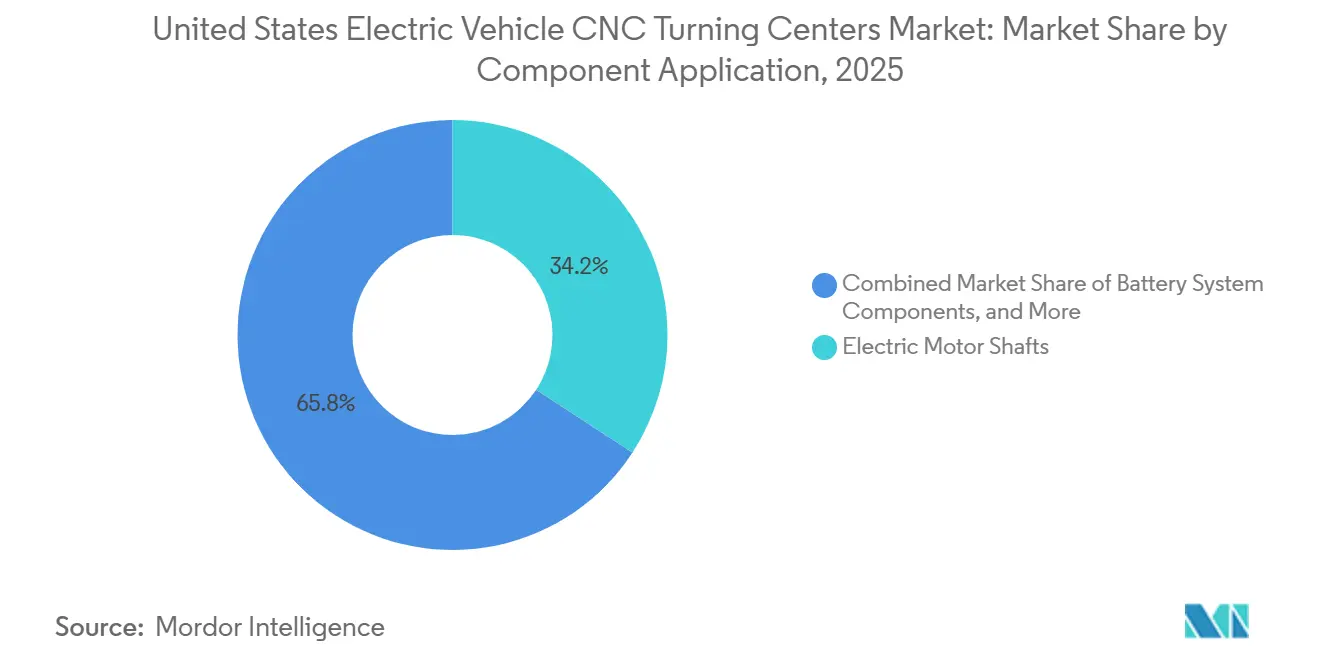
- Par application de composant, les composants de moteur électrique représentaient 34,2 % de la taille du marché des centres de tournage CNC pour véhicules électriques aux États-Unis en 2025, tandis que les composants de système de batterie progressaient à un CAGR de 12,4 % jusqu'en 2031.
- Par utilisateur final, les usines de fabrication OEM de VE détenaient 40,0 % de la part du marché des centres de tournage CNC pour véhicules électriques aux États-Unis en 2025, tandis que les fabricants de composants de rang 2 enregistraient le CAGR projeté le plus élevé à 12,6 % jusqu'en 2031.
Note : La taille du marché et les prévisions figurant dans ce rapport sont générées à l'aide du cadre d'estimation exclusif de Mordor Intelligence, mis à jour avec les dernières données et informations disponibles en janvier 2026.
Tendances et Perspectives du Marché des Centres de Tournage CNC pour Véhicules Électriques aux États-Unis
Analyse de l'Impact des Moteurs*
| Moteur | (~) % d'Impact sur les Prévisions de CAGR | Pertinence Géographique | Horizon Temporel de l'Impact |
|---|---|---|---|
| L'Expansion de la Fabrication Nationale de VE Stimule la Demande de Tournage de Haute Précision | +2.3% | Sud-Est des États-Unis, Midwest | Moyen terme (2-4 ans) |
| La Production de Groupes Motopropulseurs Électriques Accroît les Exigences de Précision | +2.0% | Sud-Est des États-Unis, avec répercussions sur le Midwest et le Sud-Ouest | Moyen terme (2-4 ans) |
| Le Rapatriement de la Chaîne d'Approvisionnement Automobile Accélère les Investissements CNC | +1.7% | National, concentré dans le Midwest et le Sud-Est des États-Unis | Court terme (≤ 2 ans) |
| L'Adoption de l'Industrie 4.0 Soutient l'Usinage CNC Intelligent | +1.5% | National | Long terme (≥ 4 ans) |
| La Demande de CNC Multifonction Améliore l'Efficacité de Production | +1.2% | National, avec adoption précoce dans les clusters VE du Sud-Est et du Midwest | Moyen terme (2-4 ans) |
| Les Incitations Fédérales à la Fabrication Soutiennent la Modernisation des Machines-Outils | +0.9% | National | Court terme (≤ 2 ans) |
| Source: Mordor Intelligence | |||
L'Expansion de la Fabrication Nationale de VE Stimule la Demande de Centres de Tournage de Haute Précision
Les grands projets d'usines de VE ont stimulé la demande de centres de tournage de précision, car les arbres de moteur fonctionnant au-dessus de 18 000 tr/min nécessitaient des tolérances d'équilibrage dynamique ISO 1940 G1.0. Ces tolérances exigeaient des plateformes de précision avec compensation thermique sub-micronique. L'Environmental Defense Fund a signalé 199 milliards USD d'investissements cumulés dans la fabrication de VE aux États-Unis à la mi-2024 et a projeté une capacité nationale de 5,8 millions de véhicules annuellement d'ici 2027. Rivian a annoncé un prêt de 4,5 milliards USD soutenu par le Département de l'Énergie en avril 2026 pour son installation en Géorgie, qui visait 300 000 véhicules annuellement et un démarrage de production en 2028. Cette annonce a créé une exigence d'approvisionnement pluriannuelle avant que l'usine ne commence la production de véhicules. BorgWarner a sélectionné le comté de Henderson pour une installation de 74,9 millions USD en octobre 2025, ajoutant une capacité d'usinage de précision à proximité des nouvelles opérations OEM.[1]« BorgWarner sélectionne le comté de Henderson pour une expansion des opérations industrielles de 75 millions USD », Département du Commerce de la Caroline du Nord, commerce.nc.gov Les nouveaux programmes d'usines ont exigé que les fournisseurs alignent leur capacité d'usinage sur les lancements de modèles plutôt que d'ajouter des équipements après la hausse de la production de véhicules. Ce calendrier a mis l'accent sur le contrôle thermique, la répétabilité et la manutention automatisée lors de la phase de sélection des équipements. Le marché des centres de tournage CNC pour véhicules électriques aux États-Unis a par conséquent attiré la demande des usines OEM et de leurs réseaux de fournisseurs adjacents.
La Production Croissante de Composants de Groupe Motopropulseur Électrique Stimule les Exigences d'Usinage de Précision
La construction d'usines de batteries a créé une demande pour des opérations d'usinage combinant tournage et fraisage en un seul cycle de bridage. Hyundai et SK On ont ouvert une usine de batteries de 5 milliards USD dans le comté de Bartow, en Géorgie, en juillet 2026, avec une capacité annuelle de 35 GWh. L'installation a soutenu la demande d'usinage de précision pour les interfaces de boîtiers de cellules, les composants de bornes et les caractéristiques de boîtiers de modules. Panasonic Energy a conçu son installation de De Soto, au Kansas, pour une production annuelle de 32 GWh, ce qui a nécessité l'usinage de rouleaux calandreurs et de composants de têtes de revêtement à filière plate. Ces composants nécessitaient des tolérances de concentricité de quelques microns, dépassant les capacités des tours standard. Les composants de système de batterie ont enregistré le CAGR d'application le plus élevé à 12,4 % jusqu'en 2031 sur le marché des centres de tournage CNC pour véhicules électriques aux États-Unis. Le travail impliquait des boîtiers, des bornes, des interfaces et des raccords nécessitant un contrôle dimensionnel constant. Ces exigences de production favorisaient les équipements combinant plusieurs processus sans déplacer un composant entre des machines séparées. À mesure que la production de cellules s'est développée, les mêmes spécifications se sont tendues aux fournisseurs fabriquant des pièces et des équipements de production.
Le Rapatriement des Chaînes d'Approvisionnement Automobiles Accélère les Investissements en Équipements CNC
La restructuration de la chaîne d'approvisionnement liée aux droits de douane a encouragé les fabricants automobiles et les fournisseurs à rapatrier les travaux d'usinage de précision aux États-Unis. Le marché des centres de tournage CNC pour véhicules électriques aux États-Unis a bénéficié à la fois de nouvelles installations et de mises à niveau d'usines existantes. American Axle & Manufacturing a annoncé une expansion de 133 millions USD à Three Rivers, Michigan, en 2025, citant l'importance du rapatriement dans le contexte des changements liés aux droits de douane. Stellantis s'est engagé à hauteur de 13 milliards USD dans la capacité de production aux États-Unis jusqu'en 2028 dans 5 États, où l'usinage de composants de transmission et de VE a soutenu le programme d'investissement. Les pratiques de qualification OEM exigent de plus en plus que les fournisseurs de sous-niveaux opèrent à proximité des sites de production. Ce changement a déplacé les décisions d'achat des programmes centralisés vers les installations individuelles et a élargi la base de clients pour les fournisseurs de centres de tournage. Il a également rendu les applications locales plus pertinentes lorsque les fournisseurs évaluaient un nouveau centre de tournage. Les usines existantes ont nécessité des remises à niveau maintenant la production tout en améliorant les capacités pour les composants VE. Les sites greenfield, en revanche, pouvaient concevoir l'automatisation, la métrologie et le flux de matières autour d'une nouvelle cellule dès le départ.
L'Adoption de l'Industrie 4.0 Améliore l'Usinage CNC Intelligent dans les Usines de VE
Les fabricants de VE ont intégré des jumeaux numériques, une surveillance de l'usure des outils basée sur l'IA et une automatisation robotique dans les cellules de tournage CNC. DMG MORI a lancé le NLX 2500 | 1250 2e génération en septembre 2025 avec intégration de jumeau numérique, capacité de fraisage à 12 000 tr/min, précision de positionnement de l'axe C à 0,001° et déplacement thermique radial limité à 7 µm en fonctionnement continu. Mazak a présenté l'INTEGREX i-350S NEO en septembre 2025, combinant tournage, fraisage et rectification en une seule configuration via la commande MAZATROL SmoothAi et le logiciel MAZATROL TWINS. Ces capacités ont modifié les exigences techniques minimales pour les nouveaux équipements sur le marché des centres de tournage CNC pour véhicules électriques aux États-Unis. Les normes de précision ISO 10791 et les cadres de fabrication intelligente du NIST étaient de plus en plus pertinents lors de la qualification des fournisseurs. Les outils numériques ont donné aux utilisateurs un enregistrement plus clair des conditions des machines et des modifications de processus. Le chargement robotique a également répondu à la manutention répétable des pièces, où l'intervention manuelle pouvait limiter le débit. Ces caractéristiques ont renforcé l'argument en faveur des cellules intégrées sur le marché des centres de tournage CNC pour véhicules électriques aux États-Unis.
Analyse de l'Impact des Freins*
| Frein | (~) % d'Impact sur les Prévisions de CAGR | Pertinence Géographique | Horizon Temporel de l'Impact |
|---|---|---|---|
| Les Coûts Élevés d'Acquisition et de Cycle de Vie Limitent l'Adoption par les PME | -1.3% | National, avec une pression plus forte sur les clusters de fabrication de rang 2 et sous contrat | Court terme (≤ 2 ans) |
| La Pénurie Persistante de Machinistes Qualifiés Contraint l'Utilisation des CNC | -0.8% | National, plus aiguë dans les régions industrielles du Midwest | Long terme (≥ 4 ans) |
| La Volatilité des Plans de Production de VE Crée une Incertitude sur les Dépenses en Capital | -0.7% | National | Moyen terme (2-4 ans) |
| Les Longs Délais de Livraison pour les Machines CNC Haut de Gamme et les Composants Critiques | -0.5% | National, avec les corridors d'approvisionnement dépendants des importations les plus touchés | Moyen terme (2-4 ans) |
| Source: Mordor Intelligence | |||
Les Coûts Élevés d'Acquisition et de Cycle de Vie Limitent l'Adoption par les PME
Les centres de tournage-fraisage multifonction haut de gamme et les machines CNC de type suisse nécessitaient un investissement initial substantiel de la part des petits fabricants. Un centre de tournage entièrement configuré avec automatisation robotique, métrologie en cours de processus et une tête de fraisage 5 axes nécessitait des dépenses en capital supérieures à 500 000 USD par unité. Ce niveau de dépenses pesait sur les fabricants de rang 2 et les fabricants sous contrat de précision aux bilans limités. Les données de production industrielle de la Réserve fédérale montraient un taux d'utilisation des capacités de fabrication proche des moyennes à long terme en 2025.[2]« G.17 Production industrielle et utilisation des capacités », Réserve fédérale, federalreserve.gov De nombreux ateliers faisaient donc face à une pression due à la sous-utilisation plutôt qu'à une simple pénurie d'équipements. Le renouvellement des outils de coupe, les licences de logiciels CAM et la maintenance préventive réduisaient également l'économie par pièce à moins que le volume de production ne soutienne une large amortisation des coûts fixes. Le défi financier était le plus prononcé pour les entreprises ayant besoin de fonctionnalités avancées avant d'obtenir des commandes récurrentes de VE. La location et le financement structuré pouvaient réduire la charge initiale, mais ne supprimaient pas les dépenses d'exploitation et de maintenance. Ce frein affectait le rythme auquel les petits fournisseurs pouvaient répondre aux exigences de qualification OEM.
La Pénurie Persistante de Machinistes Qualifiés Contraint l'Utilisation des CNC
La pénurie de main-d'œuvre dans l'usinage de précision limitait l'utilisation effective de la capacité de tournage CNC installée. Le marché des centres de tournage CNC pour véhicules électriques aux États-Unis faisait donc face à un écart entre la capacité des équipements et la production réalisée. Il y avait 449 000 postes de fabrication non pourvus aux États-Unis en mars 2025, y compris des rôles de machiniste CNC et de maintenance. Il était également projeté jusqu'à 2,1 millions de postes de fabrication non pourvus d'ici 2030. Les fabricants sous contrat avaient du mal à trouver des opérateurs familiarisés avec les commandes MAZATROL SmoothAi, Fanuc 31i et Siemens SINUMERIK ONE. Cela limitait l'utilisation dans toutes les catégories de centres de tournage et ralentissait les calendriers de montée en cadence de production dans les installations de VE. Les équipements multifonction augmentaient le défi, car ils nécessitaient des opérateurs capables de gérer plusieurs processus et fonctions de commande. L'automatisation réduisait certains besoins de manutention, mais nécessitait toujours une configuration, une programmation, une maintenance et une supervision qualité qualifiées. La contrainte de main-d'œuvre restait donc pertinente même là où les fabricants adoptaient des cellules CNC plus avancées.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des Segments
Par Type de Machine : Le Tournage à Grand Volume Stimule la Diversification des Plateformes
Les centres de tournage CNC horizontaux représentaient 42,1 % de la part du marché des centres de tournage CNC pour véhicules électriques aux États-Unis en 2025, ce qui en faisait la plus grande catégorie du marché. Ils soutenaient la production à grand volume d'arbres et de boîtiers utilisés dans les moteurs VE et les essieux électriques. Leurs écosystèmes d'outillage établis aidaient les fabricants à déployer des processus standard à grande échelle. La large disponibilité des opérateurs soutenait également leur utilisation sur les nouvelles lignes de tournage. L'intégration du chargement robotique de pièces rendait ces systèmes adaptés aux cellules de production automatisées. Les centres de tournage CNC verticaux répondaient aux besoins d'usinage de pièces en forme de disque et à mandrin court, notamment les plaques d'extrémité de rotor et les boîtiers de freinage électronique. Les centres de tournage CNC de type suisse soutenaient l'usinage de pièces à petit diamètre pour les arbres de capteurs, les broches de connecteurs et les ébauches de fixations. L'intégration de l'électronique VE maintenait la demande pour ces applications de haute précision à petit diamètre.
Les centres de tournage-fraisage multifonction ont enregistré le CAGR projeté le plus élevé à 12,3 % jusqu'en 2031 sur le marché des centres de tournage CNC pour véhicules électriques aux États-Unis. Les fabricants utilisaient ces systèmes pour consolider les opérations, réduire les en-cours de fabrication et limiter l'accumulation cumulative des tolérances. DMG MORI a positionné son NLX 2500 | 1250 2e génération de septembre 2025 pour les travaux VE, aéronautiques et semi-conducteurs. Sa capacité BMT à 12 000 tr/min et son intégration de jumeau numérique reflétaient la demande d'usinage composé. Les exigences de qualification IATF 16949 encourageaient les fournisseurs à documenter la capabilité des processus sur plusieurs caractéristiques usinées. Un cycle de bridage unique soutenait cette documentation tout en réduisant la manutention entre les opérations. La catégorie servait ainsi les fournisseurs recherchant à la fois le débit et un contrôle de processus constant.


Par Application de Composant : Les Composants de Moteur en Tête, les Pièces de Batterie en Accélération
Les composants de moteur électrique détenaient 34,2 % de la taille du marché des centres de tournage CNC pour véhicules électriques aux États-Unis en 2025. Les arbres de moteur constituaient la sous-catégorie principale car les groupes motopropulseurs VE nécessitaient des géométries à haute vitesse de rotation répondant aux spécifications d'équilibrage ISO 1940 G1.0. Le passage des moteurs à combustion interne aux VE a accru les exigences de tolérance. Il a également déplacé le mélange de matériaux vers des alliages d'aluminium légers. Ces alliages nécessitaient des outils spécialisés et un contrôle actif de la température du liquide de refroidissement. Les composants d'essieux électriques et de transmission représentaient une part significative de la demande restante. Les conceptions d'essieux électriques intégrés nécessitaient le tournage simultané des portées de roulements et des surfaces de montage des engrenages. Ce profil de production soutenait la demande de plateformes de tournage performantes dans le secteur des centres de tournage CNC pour véhicules électriques aux États-Unis. Les travaux sur les moteurs, les essieux électriques et les transmissions exigeaient également que les fournisseurs gèrent plusieurs surfaces dans une séquence répétable. La nécessité d'un contrôle étroit des caractéristiques de montage des arbres, des roulements et des engrenages faisait de la stabilité de la machine une considération d'achat pratique. Ces exigences ont renforcé le rôle des plateformes horizontales et multifonction établies dans la production automobile.
Les composants de système de batterie ont progressé à un CAGR de 12,4 % jusqu'en 2031, représentant l'application à la croissance la plus rapide sur le marché des centres de tournage CNC pour véhicules électriques aux États-Unis. Les projets de gigafactories ont créé une demande récurrente pour les interfaces de modules, les boîtiers de bornes, les raccords de collecteurs de refroidissement et les surfaces d'étanchéité. Panasonic Energy a conçu son installation de De Soto pour une capacité annuelle de 32 GWh. L'installation illustrait la demande créée par la production dédiée de cellules, y compris les composants d'équipement nécessitant une concentricité au niveau du micron. Les exigences UL 9540A et IEC 62619 renforçaient la nécessité d'une cohérence dimensionnelle dans les composants d'enceintes de batterie. Les plateformes CNC avec documentation dimensionnelle en cours de processus aidaient les fournisseurs à répondre à ces exigences. La multiplication des sites de fabrication de cellules a accru le besoin d'usinage de précision dans toutes les chaînes d'approvisionnement de batteries. Elle a également étendu la demande d'équipements au-delà de l'usine de batteries aux entreprises fabriquant des outils, des gabarits et des composants de support. Les fournisseurs devaient maintenir le contrôle dimensionnel à mesure que les volumes augmentaient. Cette exigence a accru la valeur des enregistrements de processus et des conditions d'usinage stables.
Par Utilisateur Final : Les Usines OEM Ancrent la Demande, le Segment de Rang 2 Stimule la Croissance
Les usines de fabrication OEM de VE détenaient 40,0 % de la part du marché des centres de tournage CNC pour véhicules électriques aux États-Unis en 2025. Cette concentration reflétait les achats CNC à haute valeur ajoutée au sommet de la chaîne d'approvisionnement VE. Les volumes de production OEM soutenaient l'investissement dans des cellules de tournage automatisées avec métrologie intégrée et manutention robotique. Hyundai Motor Group s'est engagé à hauteur de 21 milliards USD pour la croissance aux États-Unis de 2025 à 2028, dont 9 milliards USD pour l'expansion de la production nationale de véhicules. Cet engagement indiquait un approvisionnement pluriannuel en machines dans ses installations en Géorgie. Les fournisseurs automobiles de rang 1 produisaient des assemblages d'essieux électriques, des boîtiers de moteurs et des composants structurels de blocs de batteries dans le cadre d'accords OEM à long terme. Ces accords exigeaient une capabilité de processus documentée et soutenaient l'investissement continu dans des équipements de précision. Les usines OEM concentraient également la demande de cellules capables de gérer le volume avec une intervention manuelle limitée. Leurs décisions d'achat affectaient les fournisseurs en aval car les spécifications communes circulaient dans la chaîne d'approvisionnement. Cette relation maintenait les plans de production OEM étroitement liés à la demande d'équipements CNC avancés.
Les fabricants de composants de rang 2 ont enregistré le CAGR projeté le plus élevé à 12,6 % jusqu'en 2031. Les expansions des usines OEM nécessitaient un réseau dense de fournisseurs de sous-niveaux à proximité avec des capacités d'usinage de précision. Les fabricants sous contrat de précision investissaient dans des centres de tournage de type suisse et multifonction même sans engagements directs de volume OEM. L'automatisation est devenue plus importante car tous les groupes d'utilisateurs finaux faisaient face à des contraintes de main-d'œuvre. Les constructeurs de machines qui combinaient le chargement robotique avec leurs équipements ont pris un avantage sur les fournisseurs de plateformes autonomes. Ce schéma a élargi la demande au-delà des plus grandes usines OEM sur le marché des centres de tournage CNC pour véhicules électriques aux États-Unis. Il a également accru l'importance du financement et du soutien pour les petits fournisseurs. La croissance du rang 2 dépendait donc à la fois de la construction d'installations et de la capacité des fournisseurs à satisfaire aux exigences de qualification. Ces fabricants avaient besoin d'équipements flexibles car leur travail pouvait couvrir plusieurs composants VE et programmes clients. Les machines qui réduisaient le temps de réglage et soutenaient la qualité documentée offraient une meilleure adéquation à ce modèle opérationnel. La croissance du segment reflétait le besoin pratique d'établir une capacité locale autour des empreintes OEM en expansion.
Analyse Géographique
Le Sud-Est avait la plus forte concentration de nouveaux investissements dans les VE et constituait la source de demande à court terme la plus forte pour les équipements d'usinage de précision. La Géorgie, la Caroline du Sud, le Tennessee et la Caroline du Nord formaient le cœur de ce cluster régional. Hyundai Motor Group exploitait sa Metaplant en Géorgie avec une capacité allant jusqu'à 500 000 véhicules annuellement. Le projet Stanton Springs North de Rivian visait 300 000 véhicules annuellement et était soutenu par un prêt de 4,5 milliards USD du Département de l'Énergie. BMW visait la production en série de batteries à l'usine Woodruff en Caroline du Sud en décembre 2026. Cette concentration a rapproché le marché des centres de tournage CNC pour véhicules électriques aux États-Unis des nouveaux sites de production OEM et de batteries.
Le Midwest conservait la plus grande base installée de capacité de tournage CNC à l'échelle nationale. Le Michigan, l'Indiana, l'Ohio et l'Illinois passaient de l'usinage de moteurs à combustion interne aux spécifications VE. American Axle & Manufacturing a annoncé un investissement de 133 millions USD au Michigan en 2025, signalant des mises à niveau de l'infrastructure existante. Cette approche nécessitait une remise à niveau pour accueillir de nouveaux matériaux et des tolérances plus strictes, plutôt qu'une construction greenfield complète.[3]« Crédit de Production pour la Fabrication Avancée », Service des Impôts Internes, irs.gov Stellantis s'est engagé à hauteur de 13 milliards USD jusqu'en 2028 dans 5 États, dont l'Indiana, l'Ohio, le Michigan et l'Illinois. Le programme a maintenu la demande de centres de tournage issue de la production à combustion interne tout en soutenant 5 nouvelles plateformes de véhicules.
Les régions du Centre-Sud et du Sud-Ouest ont émergé comme centres de demande secondaires. L'installation de Panasonic Energy à De Soto, au Kansas, était conçue pour une production annuelle de batteries de 32 GWh et soutenait la demande de composants d'équipements de fabrication de batteries. La Gigafactory Texas de Tesla soutenait un cluster de fournisseurs de rang 1 et de rang 2 le long du corridor I-35. Ces zones restaient plus petites en volume absolu d'équipements, mais offraient des opportunités aux distributeurs avec une couverture limitée dans ces localités.
Paysage Concurrentiel
Le marché des centres de tournage CNC pour véhicules électriques aux États-Unis avait une structure modérément concentrée. Cinq à 7 groupes mondiaux de machines-outils contrôlaient une part disproportionnée des équipements multifonction avancés et de haute précision. Un groupe plus large de constructeurs de niveau intermédiaire se concurrençait sur le prix et les délais de livraison pour les plateformes horizontales et verticales standard. Les constructeurs japonais conservaient des atouts en matière de précision, de répétabilité, de stabilité thermique et de commandes CNC intégrées, associées à des systèmes de chargement robotique. Les plateformes allemandes se concentraient sur les configurations de tournage-fraisage haut de gamme et multi-axes, y compris les plateformes répondant aux normes de précision ISO 10791-7 et aux exigences IATF 16949.
Les fabricants coréens ont gagné la demande du rang 2 grâce à des prix compétitifs sur les plateformes horizontales, avec des interfaces d'automatisation comparables à celles des systèmes japonais. L'intégration de l'IA est devenue un point de différenciation clair sur le marché des centres de tournage CNC pour véhicules électriques aux États-Unis. Mazak a présenté la programmation automatique Solid MAZATROL à partir de modèles 3D, l'optimisation de la broche par IA et le logiciel MAZATROL TWINS avec sa commande SmoothAi en septembre 2025. Okuma a annoncé une cellule robotique automatisée par IA intégrant Intrinsic AI à l'IMTS 2026. Ces initiatives ont montré que la production sans surveillance devenait une exigence centrale plutôt qu'une option premium.
Les fabricants de rang 2 et sous contrat restaient sous-équipés par rapport aux exigences de précision transmises par les audits de la chaîne d'approvisionnement OEM. Les constructeurs proposant des packages clés en main avec chargement robotique, métrologie en cours de processus et gestion de la durée de vie des outils étaient bien positionnés pour répondre à cette demande. DMG MORI a démontré son cadre Machining Transformation lors de la première en janvier 2026 du DMU 65 H monoBLOCK 2e génération avec des capacités de cellule autonome. Les fournisseurs sans plans d'automatisation et de fabrication numérique faisaient face à une pression tarifaire plus forte sur les équipements horizontaux standard. La structure concurrentielle laissait encore de la place aux fournisseurs de niveau intermédiaire là où les délais de livraison et le coût d'acquisition importaient le plus. Dans les projets haut de gamme, cependant, la répétabilité de précision et la capacité à lier l'automatisation à la documentation des processus devenaient plus importantes. Cette division soutenait une position modérément concentrée dans les équipements avancés tout en laissant une concurrence plus large dans les machines standard.[4]« Les investissements dans la fabrication de véhicules électriques aux États-Unis et les emplois continuent de croître », Environmental Defense Fund, edf.org
Leaders du Secteur des Centres de Tournage CNC pour Véhicules Électriques aux États-Unis
-
Haas Automation
-
Yamazaki Mazak Corporation
-
DMG MORI
-
Okuma Corporation
-
DN Solutions
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier

Développements Récents du Secteur
- Juillet 2026 : Okuma a présenté les machines CNC multifonction MULTUS U1000 et MULTUS U2000 lors de son Open House européen, offrant un usinage simultané 5 axes avec des magasins d'outils pouvant accueillir jusqu'à 80 outils et des empreintes compactes adaptées aux plans d'atelier des fournisseurs VE. Le MULTUS U1000 dispose d'une broche principale à 6 000 tr/min et le MULTUS U2000 d'une broche principale à 5 000 tr/min, répondant aux géométries d'arbres et de boîtiers courantes dans la production de moteurs VE et d'essieux électriques.
- Juin 2026 : Mazak a annoncé le centre d'usinage vertical VC-Ez 20 conçu au Kentucky pour son exposition à l'IMTS 2026, offrant les options de commande MAZATROL SmoothEz, SmoothG et SmoothX pour des travaux à tolérances serrées à des niveaux d'investissement accessibles, ciblant les fournisseurs VE de rang 2 cherchant à passer des plateformes standard.
- Avril 2026 : Rivian a annoncé un plan de capacité optimisé pour son installation Stanton Springs North en Géorgie, portant la production initiale de 200 000 à 300 000 véhicules annuellement, soutenu par un prêt DOE de 4,5 milliards USD. La construction verticale a commencé au printemps 2026, avec une production de véhicules prévue pour fin 2028, créant un cycle actif d'approvisionnement en équipements CNC et en outillage déjà en cours en 2026.
- Janvier 2026 : DMG MORI a présenté en première le DMU 65 H monoBLOCK 2e génération lors de son Open House de Pfronten, offrant un usinage horizontal 5 axes avec des solutions d'automatisation intégrées et une technologie de gestion de l'énergie GREEN, ciblant les applications VE, aéronautiques et semi-conductrices dans le cadre de sa stratégie Machining Transformation (MX).


Périmètre du Rapport sur le Marché des Centres de Tournage CNC pour Véhicules Électriques aux États-Unis
Le marché des centres de tournage CNC pour véhicules électriques aux États-Unis est segmenté par type de machine (centres de tournage CNC horizontaux et plus), par configuration d'axes (3 axes et plus), par type d'automatisation (manuel et plus), par secteur d'utilisateur final (fournisseurs automobiles et plus), par type de composant (composants de moteur électrique, composants de système de batterie et plus). Les prévisions du marché sont fournies en termes de valeur (USD) et de volume (unités).
| Centres de Tournage CNC Horizontaux |
| Centres de Tournage CNC Verticaux |
| Centres de Tournage-Fraisage Multifonction |
| Centres de Tournage CNC de Type Suisse |
| Autres |
| Composants de Moteur Électrique |
| Composants d'Essieux Électriques et de Transmission |
| Composants de Système de Batterie |
| Autres |
| Usines de Fabrication OEM de VE |
| Fournisseurs Automobiles de Rang 1 |
| Fabricants de Composants de Rang 2 |
| Fabricants Sous Contrat de Précision |
| Par Type de Machine | Centres de Tournage CNC Horizontaux |
| Centres de Tournage CNC Verticaux | |
| Centres de Tournage-Fraisage Multifonction | |
| Centres de Tournage CNC de Type Suisse | |
| Autres | |
| Par Application de Composant | Composants de Moteur Électrique |
| Composants d'Essieux Électriques et de Transmission | |
| Composants de Système de Batterie | |
| Autres | |
| Par Utilisateur Final | Usines de Fabrication OEM de VE |
| Fournisseurs Automobiles de Rang 1 | |
| Fabricants de Composants de Rang 2 | |
| Fabricants Sous Contrat de Précision |


Questions Clés Répondues dans le Rapport
Quelle est la valeur projetée des centres de tournage CNC pour véhicules électriques aux États-Unis d'ici 2031 ?
La valeur devrait atteindre 441 millions USD d'ici 2031, contre 268 millions USD en 2026, à un CAGR de 10,5 %.
Quel type de machine domine la demande de centres de tournage CNC pour VE ?
Les centres de tournage CNC horizontaux détenaient 42,1 % de la demande par type de machine en 2025, soutenus par la production d'arbres et de boîtiers.
Quelle application connaît la croissance la plus rapide dans le tournage CNC pour VE ?
Les composants de système de batterie devraient croître à un CAGR de 12,4 % jusqu'en 2031, car les sites de production de batteries nécessitent des interfaces et des boîtiers précis.
Quel utilisateur final connaît la croissance la plus rapide ?
Les fabricants de composants de rang 2 devraient croître à un CAGR de 12,6 % jusqu'en 2031, car les expansions OEM nécessitent des fournisseurs de précision à proximité.
Pourquoi les centres de tournage-fraisage multifonction gagnent-ils en adoption ?
Ils combinent les opérations en une seule configuration, aidant à réduire les en-cours de fabrication et l'accumulation des tolérances, et devraient croître à un CAGR de 12,3 %.
Quelles régions des États-Unis sont les plus pertinentes pour la demande d'équipements CNC pour VE ?
Le Sud-Est a la plus forte concentration de nouveaux investissements dans les VE, tandis que le Midwest dispose de la plus grande base CNC installée et d'une exigence majeure de remise à niveau.
Dernière mise à jour de la page le:



