
Tamanho e Participação do Mercado de Transformadores a Seco dos Estados Unidos
Visão Geral do Mercado
| Período de Estudo | 2021 - 2031 |
|---|---|
| Período de Dados de Previsão | 2026 - 2031 |
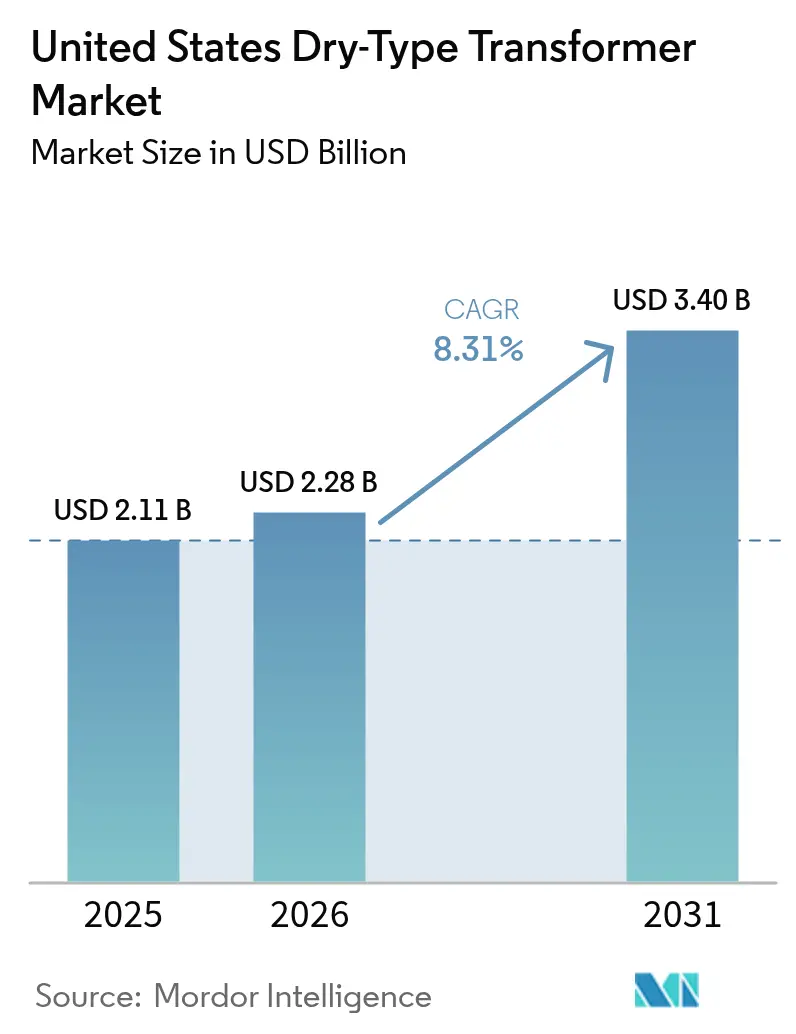
| Tamanho do mercado no ano base (2025) | 2.11 Bilhões de dólares |
| Tamanho do Mercado (2026) | 2.28 Bilhões de dólares |
| Tamanho do Mercado (2031) | 3.4 Bilhões de dólares |
| Growth Rate (2026 - 2031) | 8.31 % |
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Transformadores a Seco dos Estados Unidos por Mordor Intelligence
O tamanho do Mercado de Transformadores a Seco dos Estados Unidos foi avaliado em USD 2,11 bilhões em 2025 e estima-se que cresça de USD 2,28 bilhões em 2026 para atingir USD 3,4 bilhões até 2031, a um CAGR de 8,31% durante o período de previsão (2026-2031).
As regulamentações de eficiência, a eletrificação de edifícios e transportes e o financiamento para modernização da rede elétrica são as principais forças que moldam a demanda. Os padrões da Fase 2 do Departamento de Energia, com vigência prevista para 2029, comprimem os prazos de retrofit e aceleram os ciclos de substituição.[1]Departamento de Energia dos EUA, "Padrões de Eficiência para Transformadores de Distribuição," energy.gov O aumento do armazenamento de energia por trás do medidor está reformulando os requisitos de especificação em direção a projetos bidirecionais e termicamente robustos. Os incentivos para data centers no âmbito da política federal de infraestrutura ampliam os volumes de grandes pedidos nos corredores da Virgínia, Texas e Carolina do Norte. Simultaneamente, o reshoring da fabricação de equipamentos de média tensão está expandindo a capacidade doméstica, embora restrições temporárias de fornecimento persistam enquanto as novas plantas aumentam a produção. A volatilidade dos preços de materiais e os gargalos de certificação pressionam as margens, mas são superados pelos ventos favoráveis regulatórios e de eletrificação que sustentam oportunidades de crescimento nos segmentos de concessionárias e residencial.
Principais Conclusões do Relatório
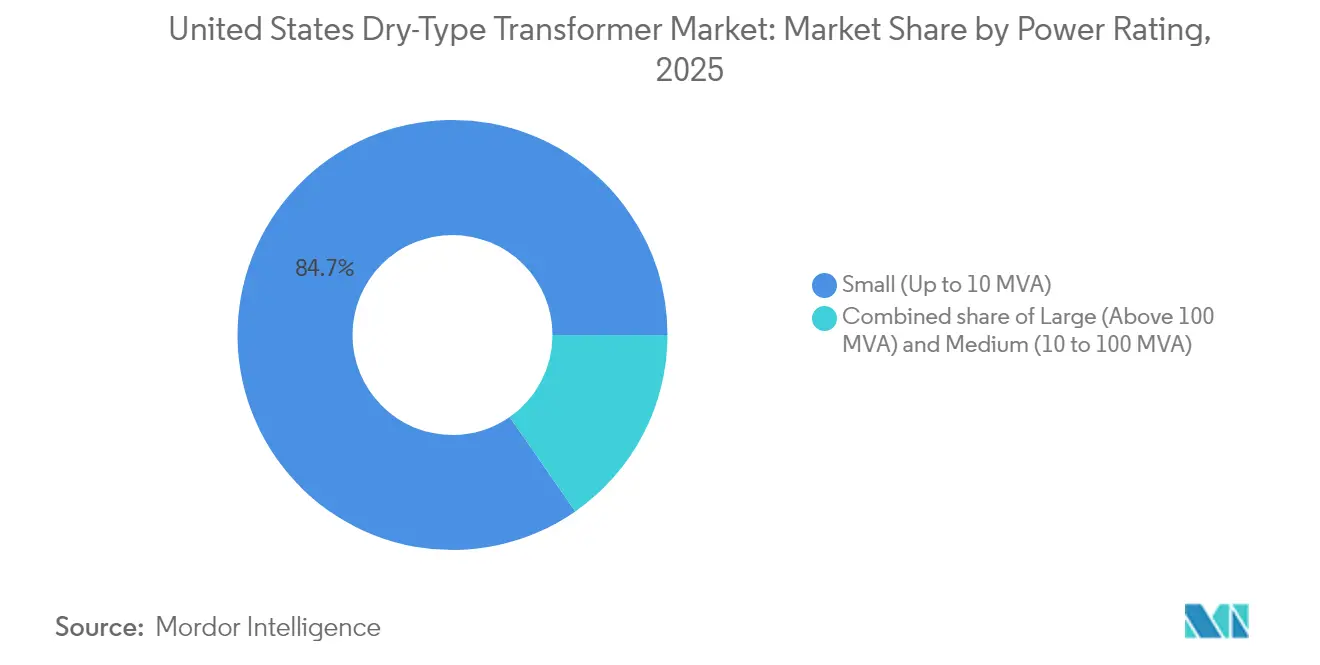
- Por potência nominal, os transformadores pequenos, de até 10 MVA, capturaram 84,68% da participação do mercado de transformadores a seco dos EUA em 2025 e devem se expandir a um CAGR de 8,46% até 2031.
- Por fase, as unidades monofásicas devem crescer a um CAGR de 8,92%, superando o crescimento de 7,65% do segmento trifásico até 2031.
- Por tipo de transformador, os transformadores de distribuição responderam por 79,25% do tamanho do mercado de transformadores a seco dos EUA em 2025 e devem manter sua liderança com um CAGR de 8,52% ao longo do período de previsão.
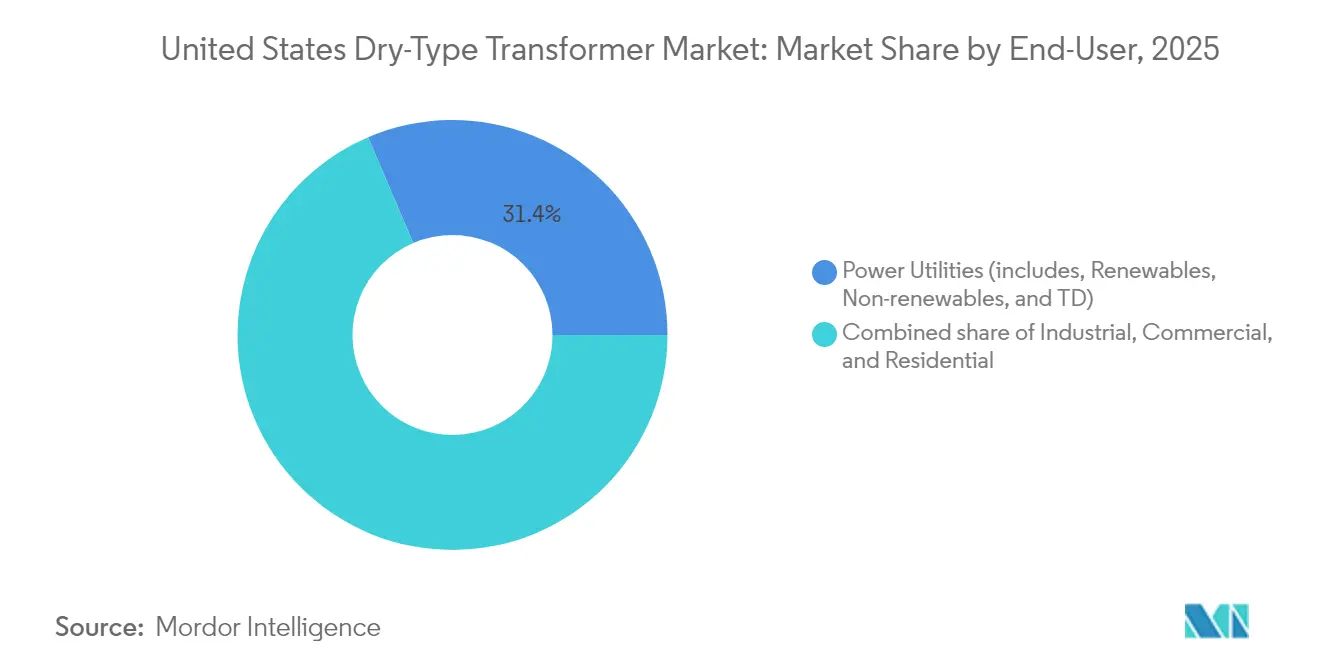
- Por usuário final, o segmento residencial deve liderar o crescimento com um CAGR de 9,18%, enquanto as concessionárias de energia permanecem os maiores compradores, respondendo por uma participação de valor de 31,42% em 2025.
Nota: Os números de tamanho de mercado e previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e insights mais recentes disponíveis até 2026.
Tendências e Perspectivas do Mercado de Transformadores a Seco dos Estados Unidos
Análise de Impacto dos Impulsionadores*
| Impulsionador | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Aplicação da Fase 2 da regulamentação de eficiência do Departamento de Energia | +2.1% | Nacional, mais forte nos estados industriais | Médio prazo (2 a 4 anos) |
| Aumento do armazenamento de energia por trás do medidor | +1.8% | Califórnia, Texas, Nordeste | Curto prazo (≤ 2 anos) |
| Incentivos fiscais para data centers | +1.4% | Virgínia, Texas, Carolina do Norte | Médio prazo (2 a 4 anos) |
| Reshoring das cadeias de suprimentos de média tensão | +0.9% | Cinturão industrial do Meio-Oeste, zonas industriais do Sudeste | Longo prazo (≥ 4 anos) |
| Exigências de transformadores seguros contra incêndio em arranha-céus | +0.7% | Mercados de construção urbana densa | Médio prazo (2 a 4 anos) |
| Desafios da eletrificação de processos de calor industrial | +0.3% | Clusters industriais nos setores químico, siderúrgico e de cimento | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
A Fase 2 da Regulamentação de Eficiência do Departamento de Energia Impulsiona a Aceleração do Retrofit
O Departamento de Energia estabeleceu 2029 como prazo de conformidade para a segunda fase das regras de eficiência de transformadores, substituindo a data anterior de 2027. A regra exige ganhos de eficiência que não podem ser alcançados por meio de pequenos ajustes de projeto, forçando a substituição total de muitas unidades a seco envelhecidas. Uma janela de conformidade de quatro anos leva concessionárias, campi e plantas industriais a agilizar suas estratégias de aquisição. Atualizações auxiliares — como compartimentos de terminação maiores e ventilação aprimorada — aumentam o escopo e os gastos do projeto. Instalações que operam múltiplas unidades devem sincronizar as substituições para evitar tempo de inatividade, elevando os volumes de pedidos em lote. Essas dinâmicas elevam a demanda de base em todas as classificações, criando oportunidades de precificação premium para fornecedores capazes de entregar modelos de alta eficiência dentro de prazos de entrega comprimidos.
O Armazenamento por Trás do Medidor Transforma os Requisitos de Distribuição
A Califórnia ultrapassou 2.000 MW de capacidade de armazenamento por trás do medidor em 2024, com o Texas e os estados do Nordeste seguindo o mesmo caminho.[2]Comissão de Energia da Califórnia, "Geração Elétrica Total do Sistema em 2024," energy.ca.gov O fluxo de energia bidirecional e a ciclagem rápida sobrecarregam os projetos convencionais de transformadores, impulsionando a adoção de bobinas impregnadas a vácuo sob pressão (VPI), que oferecem margens térmicas aprimoradas. Os transformadores acoplados a armazenamento são especificados com classificações de capacidade 15 a 20% acima da carga nominal para suportar eventos frequentes de carga e descarga. As revisões do código de rede que privilegiam projetos a seco em detrimento de unidades preenchidas com óleo, principalmente por segurança contra incêndio, amplificam ainda mais a adoção. Os fabricantes que oferecem unidades bidirecionais pré-certificadas obtêm vantagem de pioneirismo, enquanto as concessionárias refinam os esquemas de proteção para gerenciar harmônicos introduzidos pelo armazenamento baseado em inversores.
Incentivos Fiscais para Data Centers Impulsionam o Investimento em Infraestrutura
A lei federal de infraestrutura permite depreciação acelerada para hardware de energia implantado em sites de data centers.[3]Dominion Energy, "Projetos de Geração Renovável," dominionenergy.com O corredor do Norte da Virgínia processa aproximadamente 70% do tráfego global de internet, resultando em expansão contínua que exige bancos de transformadores redundantes para confiabilidade N-1. As cargas de computação de alta densidade requerem unidades a seco compactas e de baixa perda, projetadas para operação em temperaturas ambiente elevadas. A proliferação da computação de borda estende esses requisitos a mercados secundários no Texas e na Carolina do Norte. Os fornecedores de transformadores posicionados com projetos modulares e conectáveis garantem acordos-quadro em múltiplos sites e se beneficiam de cronogramas de implantação previsíveis vinculados a marcos de créditos fiscais.
O Reshoring da Cadeia de Suprimentos Cria Restrições de Capacidade
O Congresso alocou USD 1,2 bilhão para estimular a fabricação doméstica de equipamentos de média tensão em 2024.[4]Congresso dos Estados Unidos, "H.R.4366 – Dotações para a Cadeia de Suprimentos Doméstica de Transformadores," congress.gov Novas plantas na Geórgia, Carolina do Sul e Tennessee devem aumentar o volume a partir de 2026; no entanto, o fornecimento intermediário permanece restrito, com prazos de entrega padrão de 60 a 70 semanas e bobinas VPI especializadas chegando a 18 a 24 meses. Grandes fabricantes de equipamentos originais, incluindo Hitachi Energy, ABB e Schneider Electric, estão comprometendo despesas de capital superiores a USD 3 bilhões combinados para expandir sua capacidade nos EUA. A lacuna entre demanda e produção força os compradores a fazer pedidos com antecedência, reservar slots e considerar estratégias de fornecimento duplo, sustentando um backlog elevado até 2027.
Análise de Impacto das Restrições*
| Restrição | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Volatilidade dos preços do cobre e do alumínio | -1.2% | Nacional, pronunciada nos polos de fabricação | Curto prazo (≤ 2 anos) |
| Longos prazos de certificação UL-1561 | -0.8% | Nacional | Médio prazo (2 a 4 anos) |
| Restrições imobiliárias em subestações legadas | -0.6% | Centros urbanos densos | Longo prazo (≥ 4 anos) |
| Limites de capacidade dos fabricantes de equipamentos originais para bobinas VPI | -0.5% | Nacional | Médio prazo (2 a 4 anos) |
| Fonte: Mordor Intelligence | |||
A Volatilidade dos Preços de Materiais Pressiona as Margens
O alumínio teve média de USD 2.100 por tonelada métrica na Bolsa de Metais de Londres em 2024, 15% acima do nível de 2023, e as faixas de negociação indicam flutuações contínuas ao longo de 2025. As matérias-primas respondem por até 60% do custo de fabricação de transformadores, mas os contratos de fornecimento frequentemente fixam os preços de venda com meses de antecedência. Os picos de preços comprimem as margens dos fabricantes de equipamentos originais presos em licitações legadas, enquanto os compradores enfrentam sobretaxas ou novas cotações. A volatilidade do cobre agrava o risco, levando a uma mudança em direção a enrolamentos de alumínio onde as especificações térmicas permitem. Algumas concessionárias adotam cláusulas de ajuste de custo para compartilhar o risco, mas os contratantes menores permanecem expostos, o que pode paralisar a adjudicação de projetos durante intervalos de preços elevados.
A Certificação UL-1561 Cria Gargalos de Implantação
O Underwriters Laboratories agora exige de 8 a 12 meses para certificar novos projetos a seco e de 4 a 6 meses para modelos derivados devido a atrasos nos testes.[5]Underwriters Laboratories, "Serviços de Teste e Certificação," ul.com As atualizações de eficiência do Departamento de Energia desencadeiam revisões de projeto, que por sua vez sobrecarregam a fila de certificação. Fabricantes de pequeno e médio porte, incapazes de processar em paralelo múltiplas linhas de produtos, experimentam atrasos nas remessas que corroem a participação de mercado. Clientes de data centers e industriais que buscam unidades personalizadas com fator k enfrentam as esperas mais longas, recorrendo ocasionalmente a aluguéis temporários. O Underwriters Laboratories está expandindo a capacidade laboratorial, mas reduções significativas no tempo de ciclo são improváveis antes de 2026.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Potência Nominal: Unidades Pequenas Ancoram o Crescimento Distribuído
Os transformadores pequenos, de até 10 MVA, responderam por 84,68% das remessas de 2025, totalizando USD 1,79 bilhão do tamanho do mercado de transformadores a seco dos EUA. Sua dominância decorre de uma arquitetura distribuída que favorece numerosas instalações localizadas em detrimento de poucos ativos centralizados. O segmento deve crescer a um CAGR de 8,46%, beneficiando-se da eletrificação residencial e de programas de retrofit. O armazenamento por trás do medidor e os projetos de bombas de calor industriais impulsionam mudanças nas especificações, exigindo maior capacidade de sobrecarga e resfriamento aprimorado. Os tamanhos de estrutura padronizados permitem economias de escala, mas a crescente personalização de cargas de armazenamento e acionadas por inversores de frequência variável introduz complexidade de engenharia. Os fabricantes de equipamentos originais capazes de equilibrar modularidade com personalização capturam margens premium enquanto cumprem compromissos de volume.
Os transformadores médios (10 a 100 MVA) atendem subestações de concessionárias e alimentadores industriais críticos. Embora representem aproximadamente 12,15% da participação do mercado de transformadores a seco dos EUA em valor, o crescimento modera para 7,05% à medida que as concessionárias concentram as despesas de capital na modernização no nível de distribuição, em vez de expansão de capacidade. Os transformadores grandes acima de 100 MVA permanecem um nicho, alinhando-se com interconexões de nível de transmissão ou data centers de hiperescala. Os fornecedores neste segmento enfatizam sistemas avançados de isolamento e monitoramento de descarga parcial para atender às metas de confiabilidade.


Por Fase: O Crescimento Monofásico Complementa a Base Trifásica
Os modelos trifásicos mantiveram uma participação de 66,82% em 2025, sustentados por cargas de motores industriais e grandes edifícios comerciais. No entanto, as unidades monofásicas devem registrar um CAGR de 8,92% até 2031, refletindo o boom no carregamento de veículos elétricos e bombas de calor em bairros residenciais. As concessionárias na Califórnia e em Nova York estão prevendo substituições anuais de dois dígitos de transformadores monofásicos em postes para acomodar cargas mais altas de 240V. Os carregadores de veículos elétricos de Nível 2 e os fogões de indução geram correntes de pico que excedem as classificações dos transformadores legados, exigindo substituições proativas. Os telhados residenciais com solar mais armazenamento compelem ainda mais a capacidade bidirecional, uma especificação mais comumente disponível nas novas ofertas monofásicas.
A demanda trifásica continua nas indústrias de processo, migrando para configurações de alta eficiência que se alinham com os requisitos da Fase 2 do Departamento de Energia. Os fornecedores se diferenciam por meio de inovações em materiais de núcleo e sensores embarcados que permitem modelagem térmica em tempo real. O crescimento desacelera à medida que as indústrias de uso intensivo de energia atingem um platô, mas os ciclos de substituição de serviços sustentam uma base estável de pedidos.
Por Tipo de Transformador: Unidades de Distribuição Dominam a Modernização
Os transformadores de distribuição responderam por 79,25% do tamanho do mercado de transformadores a seco dos EUA em 2025, totalizando USD 1,67 bilhão. As subvenções de modernização da rede elétrica e o financiamento de resiliência priorizam os ativos de última milha que melhoram a confiabilidade para usuários residenciais e comerciais. Sensores inteligentes integrados às unidades de distribuição alimentam as plataformas SCADA das concessionárias, permitindo manutenção preditiva e aprimorando a eficiência operacional. A Iniciativa de Modernização da Rede do Departamento de Energia destina USD 3,5 bilhões para atualizações no nível de distribuição, sustentando ainda mais a demanda.
Os transformadores de potência, embora menores em valor total, capturam oportunidades especializadas em data centers de borda e interconexões de energia renovável, onde as funções de elevação ou rebaixamento de tensão fazem a ponte entre as tensões de distribuição e transmissão. Os fornecedores que se concentram em projetos modulares montados em skid estão ganhando tração devido ao tempo reduzido de montagem no local. Os materiais avançados de isolamento a seco ampliam a janela de tensão, posicionando as alternativas a seco em aplicações historicamente atendidas por equipamentos preenchidos com óleo.
Por Usuário Final: A Eletrificação Residencial Lidera o Crescimento
As concessionárias de energia permaneceram os maiores compradores, respondendo por 31,42% da receita de 2025. No entanto, o segmento residencial deve registrar o maior CAGR de 9,18% até 2031, adicionando mais de USD 350 milhões ao tamanho do mercado de transformadores a seco dos EUA. Os créditos fiscais federais no âmbito da Lei de Redução da Inflação cobrem até USD 14.000 por residência para instalações de bombas de calor, acelerando as atualizações de serviço no nível do transformador. A adoção de veículos elétricos agrava o crescimento da carga; a residência média com dois veículos elétricos pode adicionar de 10 a 15 kVA de demanda de pico noturno. As concessionárias antecipam sobrecargas com substituições proativas de transformadores em postes, frequentemente agrupadas com infraestrutura avançada de medição.
Os usuários industriais, representando cerca de 28,15% da participação de valor, estão migrando para calor de processo eletrificado e acionamentos de alta eficiência. Os transformadores projetados para operação em frequência variável ganham preferência, especialmente em clusters químicos e de cimento que visam reduções de emissões de Escopo 1. Os edifícios comerciais frequentemente adotam unidades a seco durante os retrofits de eletrificação de sistemas de climatização, em resposta às proibições de código de construção de aparelhos a combustível fóssil na cidade de Nova York e em São Francisco.
Análise Geográfica
A política nacional harmoniza as especificações centrais, mas os fatores regionais criam bolsões de demanda diferenciados dentro do mercado de transformadores a seco dos EUA. Califórnia, Nova York e Massachusetts lideram a adoção de medidas de descarbonização, respondendo por um total combinado de 27,65% das remessas em 2025. As concessionárias nesses estados implantam recursos avançados de monitoramento para gerenciar o retorno de energia solar em telhados e protocolos de mitigação de incêndios florestais.
O Sudeste emerge como um polo de fabricação, impulsionado pela expansão de USD 1,75 bilhão da Hitachi Energy no Tennessee e pela nova instalação da HD Hyundai Electric na Geórgia. A proximidade reduz os custos de frete e encurta os prazos de entrega para as concessionárias locais. O Texas representa uma dinâmica única sob a rede isolada da ERCOT; a rápida expansão da energia renovável requer transformadores com amplas tolerâncias de suporte de tensão. Os furacões nos estados da Costa do Golfo impulsionam a demanda por invólucros resistentes à corrosão e projetos de montagem em base elevada.
Os cinturões de fabricação do Meio-Oeste concentram-se na eletrificação industrial. Estados como Ohio e Indiana aproveitam os incentivos de reshoring, solicitando unidades específicas para aplicações em plantas siderúrgicas e químicas. As regiões do cinturão de neve priorizam isolamento de bobina fundida capaz de suportar ciclos de congelamento e descongelamento. A influência relativamente uniforme dos padrões federais garante que, mesmo com personalizações regionais, os fornecedores possam manter a uniformidade de plataforma, equilibrando personalização com escala.
Panorama regulatório
O pilar regulatório federal central para transformadores de distribuição do tipo seco é o Programa de Conservação de Energia do Departamento de Energia dos EUA (DOE), com normas de conservação de energia atualizadas para transformadores de distribuição do tipo seco de baixa e média tensão codificadas sob 10 CFR 431.196. A Regra Final de abril de 2024 (89 FR 29834) estabeleceu os requisitos atuais de eficiência, com conformidade exigida para unidades fabricadas a partir de 23 de abril de 2029. Isso, por sua vez, molda os cronogramas de redesenho, certificação e aquisição dos fabricantes de equipamentos originais (OEMs) nos mercados de concessionárias e construção nos EUA.
Em junho de 2026, o DOE abriu uma nova etapa de levantamento de informações ao publicar um Pedido de Informações (Docket EERE-2026-BT-STD-0133) no Federal Register para coletar dados sobre como as normas de 2024 afetam a segurança nacional, a capacidade de fabricação doméstica e a resiliência da cadeia de suprimentos. Paralelamente, uma Determinação Presidencial de abril de 2026 identificou as cadeias de suprimentos de infraestrutura de rede, incluindo transformadores de distribuição e aço para núcleo elétrico, como essenciais para a defesa nacional, reforçando o foco de política na disponibilidade doméstica juntamente com a conformidade de eficiência.
Cenário Competitivo
O mercado de transformadores a seco dos EUA é dominado por conglomerados globais, incluindo ABB, Schneider Electric e Siemens Energy, bem como por empresas domésticas especializadas, como MGM Transformer Company e Virginia Transformer Corp. Nenhuma entidade detém uma participação superior a 15%, resultando em um nível moderado de fragmentação. Os players de grande escala aproveitam cadeias de suprimentos integradas e orçamentos de P&D para entregar modelos de alta eficiência alinhados com as regras da Fase 2 do Departamento de Energia. As empresas especializadas competem em velocidade de personalização, serviço localizado e suporte de engenharia aprofundado para aplicações de nicho, como redundância em data centers ou bombas de calor industriais.
O investimento estratégico aumentou em 2024 e 2025. A Hitachi Energy alocou USD 1,75 bilhão para expandir a capacidade nos EUA, visando reduzir os prazos de entrega para bobinas VPI avançadas. A Eaton comprometeu USD 340 milhões para sua planta na Carolina do Sul, adicionando linhas dedicadas aos padrões de rede norte-americanos. A HD Hyundai Electric lançou a produção de média tensão na Geórgia, refletindo a confiança dos fabricantes de equipamentos originais nos benefícios dos incentivos de reshoring. Novos entrantes podem encontrar barreiras nos prazos de certificação e na intensidade de capital; no entanto, parcerias tecnológicas com integradores de armazenamento ou fabricantes de bombas de calor oferecem pontos de entrada alternativos.
A digitalização é a próxima fronteira. A ABB incorpora sensores de temperatura de fibra óptica para perfilamento térmico contínuo, enquanto a Schneider Electric integra gateways EcoStruxure para diagnósticos remotos. Os fornecedores que oferecem pacotes completos — transformadores mais software de monitoramento de condição — se diferenciam nas licitações de concessionárias ao enfatizar o custo total de propriedade. A intensidade competitiva aumentará à medida que a capacidade doméstica se expandir e os programas de gastos federais passarem da fase de adjudicação para a de execução.
Líderes do Setor de Transformadores a Seco dos Estados Unidos
ABB Ltd.
Schneider Electric SA
Siemens Energy Inc.
Eaton Corporation Inc
MGM Transformer Company
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica

Oportunidades de mercado e perspectivas futuras
Uma janela prática de implementação está surgindo para os fornecedores a partir da transição plurianual ligada às normas de eficiência de transformadores de distribuição do DOE, finalizadas em abril de 2024 e vigentes para fabricação a partir de 23 de abril de 2029. Isso está sustentando a demanda por designs do tipo seco de maior eficiência e por serviços voltados a reduzir o tempo de implantação, incluindo designs prontos para teste conforme a UL-1561, plataformas padronizadas que reduzem os ciclos de requalificação, e suporte de engenharia para aplicações com maior sensibilidade a perdas, como data centers e cargas alimentadas por inversores.
O alinhamento de conteúdo doméstico e a produção localizada se somam às oportunidades tecnológicas. Compradores que utilizam programas de rede e infraestrutura financiados federalmente priorizam cada vez mais o fornecimento alinhado ao Build America, Buy America, e a certificação NEMA Make it American se tornou um ponto de prova concreto de aquisição para grandes cadeias de suprimento elétrico. No lado da demanda, o CRS destacou uma base instalada envelhecida de transformadores de distribuição (cerca de metade com mais de 33 anos), enquanto o crescimento das expansões de data centers no norte da Virgínia e no Texas e a expansão do carregamento de veículos elétricos aumentam a densidade de carga e os requisitos de qualidade de energia, favorecendo bobinas VPI, maior capacidade de fator k e designs termicamente robustos para operação bidirecional em instalações acopladas a armazenamento. Fabricantes que expandem a capacidade norte-americana desde 2023, incluindo projetos citados para Hitachi Energy (South Boston, Virgínia) e Siemens Energy (Charlotte, Carolina do Norte), criam oportunidades para acordos-quadro plurianuais ligados à redução de prazos de entrega e a componentes fabricados domesticamente.
Desenvolvimentos recentes do setor
- Junho de 2026: A Schneider Electric anunciou que mais de 20 de suas instalações da cadeia de suprimentos nos EUA são certificadas sob o programa de certificação de conteúdo doméstico NEMA Make it American. A certificação apoia a qualificação de clientes para projetos financiados federalmente e fortalece o posicionamento da Schneider Electric para pedidos de eletrificação de concessionárias e data centers, onde a documentação de conteúdo doméstico é um requisito de licitação.
- Março de 2025: A Schneider Electric anunciou um plano de investimento de mais de 700 milhões de USD até 2027 para expandir e modernizar suas operações nos EUA, citando demanda de infraestrutura de energia e crescimento de carga impulsionado por IA. O programa abrange vários estados e visa a capacidade da cadeia de suprimentos e de produção que alimenta categorias de equipamentos usados em construções de distribuição de energia adjacentes a transformadores.
- Abril de 2024: A Schneider Electric anunciou um investimento de 140 milhões de USD para expandir sua presença de fabricação nos EUA, apoiando setores de infraestrutura crítica e a demanda de data centers. A capacidade adicional e a localização ajudam a lidar com os longos prazos de entrega nas cadeias de suprimentos de equipamentos elétricos, estreitando a coordenação entre a aquisição de transformadores e a disponibilidade de equipamentos de distribuição e comutação a jusante.


Estrutura da metodologia de pesquisa e escopo do relatório
Definição e cobertura do mercado
Este mercado abrange o valor dos transformadores do tipo seco vendidos e instalados nos Estados Unidos, onde o isolamento é à base de ar ou resina, em vez de imerso em óleo. Contabilizamos a demanda ligada a novas construções e substituições em classificações comuns, considerando aplicações monofásicas e trifásicas.
Exclusões de escopo: excluímos transformadores imersos em líquido, e excluímos equipamentos de comutação, cabos e software de monitoramento independente quando vendidos separadamente do transformador.
Visão geral da segmentação
- Por Potência Nominal
- Grande (Acima de 100 MVA)
- Médio (10 a 100 MVA)
- Pequeno (Até 10 MVA)
- Por Fase
- Monofásico
- Trifásico
- Por Tipo de Transformador
- Potência
- Distribuição
- Por Usuário Final
- Concessionárias de Energia (inclui Renováveis, Não Renováveis e T&D)
- Industrial
- Comercial
- Residencial
Fontes de dados, dimensionamento de mercado e validação
Pesquisa documental
A pesquisa documental foi usada para estabelecer a narrativa básica de demanda e manter os insumos de dimensionamento realistas para os Estados Unidos. Baseamo-nos em fontes públicas de energia e rede, como a U.S. Energy Information Administration (EIA), programas e publicações do Departamento de Energia dos EUA, as séries de construção do U.S. Census Bureau e registros da Federal Energy Regulatory Commission (FERC) que indicam investimento em rede.
Para vincular a demanda aos ciclos de aquisição, também revisamos fontes como artigos do IEEE sobre desempenho e carregamento de transformadores, códigos da NFPA que afetam escolhas de instalação interna, e estatísticas de importação e exportação relevantes para os fluxos de componentes e equipamentos. Isso foi complementado por relatórios anuais de empresas, apresentações a investidores, imprensa confiável e uma assinatura paga que cobre dados financeiros de empresas e notícias para verificar cruzadamente o mix de negócios e comentários sobre pedidos. As fontes listadas aqui são ilustrativas e não exaustivas, e muitas outras referências foram usadas para coletar, validar e esclarecer o conjunto de dados final.
Entrevistas e pesquisas primárias
O trabalho primário focou em validar o que é comprado e a quais faixas de preço nos grupos de demanda de concessionárias, industrial, comercial e residencial, verificando depois a divisão entre unidades do tipo seco de distribuição versus de potência. Conversamos com uma combinação de fabricantes, parceiros de canal, empresas de engenharia e grandes compradores, e usamos contatos de acompanhamento quando as premissas de preço ou prazo de entrega alteravam de forma visível o resultado do modelo.
Distribuição dos respondentes do trabalho de campo da pesquisa primária
| Tipo de empresa | Posição do respondente |
|---|---|
| Nível superior: 31% | CXOs: 13% |
| Nível médio: 54% | Líderes funcionais/de unidade: 35% |
| Players menores: 15% | Gerentes: 52% |
Dimensionamento e previsão de mercado
O modelo central começa com uma construção top-down que reconstrói a demanda anual a partir da atividade de infraestrutura elétrica dos EUA e dos gastos elétricos do lado da construção, sendo então restringido para onde os designs do tipo seco são tipicamente especificados. Uma vez formado esse grupo de demanda, corroboramos com verificações bottom-up seletivas, incluindo consolidações de receita amostradas de fornecedores-chave, verificações de canal sobre volumes de unidades e uma verificação de sanidade de PMV vezes volume para faixas de kVA comuns.
Algumas assinaturas de mercado foram tratadas como insumos-chave por moverem os totais de forma clara, incluindo novas adições de espaço comercial, atividade de projetos industriais, sinais de gastos em atualização de rede, ciclos de substituição para equipamentos elétricos instalados, e a mudança de mix em direção a instalações internas e orientadas por código, incluindo data centers. O preço foi tratado por meio de escalas de PMV por classificação e aplicação, onde ajustamos para movimentos de cobre e materiais de núcleo e para reajustes de preço impulsionados por prazos de entrega destacados nas entrevistas. Para previsão, foi usada análise de cenários em torno do ritmo de gastos com rede e demanda de construção, e cada cenário foi testado com feedback primário antes de a trajetória final ser selecionada. Quando as evidências bottom-up eram irregulares para uma aplicação de nicho, usamos premissas conservadoras de penetração e as revisitamos durante a validação.
Validação de dados e ciclo de atualização
Os resultados foram verificados em relação a sinais independentes, incluindo indicadores públicos de investimento em rede, direção da atividade de construção e comentários de fornecedores sobre carteiras de pedidos, antes de os valores finais serem aprovados. Quando um segmento apresentava um salto ou queda incomum, os fatores impulsionadores eram reverificados, seguidos por uma segunda revisão de analista sobre insumos, fórmulas e lógica ano a ano.
O relatório é atualizado anualmente, e também acionamos atualizações intermediárias quando ocorrem eventos materiais, como oscilações agudas de preços de commodities, mudanças de política ou restrições de fornecimento que alterem o preço e a disponibilidade entregues. Antes da entrega, um analista realiza uma nova revisão para que os pontos de dados mais recentes e as premissas validadas sejam refletidos nos números de mercado.
Dimensionamento do mercado de transformadores do tipo seco nos Estados Unidos pela Mordor Intelligence em comparação com outras estimativas publicadas
Os tamanhos de mercado publicados para transformadores do tipo seco nos EUA podem variar porque a categoria de mercado nem sempre é definida da mesma forma, e porque o momento de precificação é tratado de maneira diferente entre as estimativas. Na prática, a diferença muitas vezes decorre de o número cobrir apenas o tipo seco ou agrupar unidades imersas em óleo, e de contabilizar apenas aplicações de distribuição ou também incluir transformadores de potência maiores.
Quando os custos de insumos ligados ao cobre e os prazos de entrega se movem rapidamente, o ano selecionado para as taxas de câmbio e a forma como os PMVs são reajustados podem alterar o valor reportado mesmo que a demanda por unidades seja semelhante. Ao revalidar as escalas de PMV e a marcação do ano de precificação próxima à publicação, usando verificações de distribuidores e compradores, a Mordor Intelligence limita a deriva que pode se acumular quando pontos de preço mais antigos são levados adiante.
Comparação de referência
| Fonte | Tamanho do mercado | Lacunas na metodologia de pesquisa |
|---|---|---|
| Mordor Intelligence | 2,11 bilhões de USD (2025) | |
| Boletim de Pesquisa do Setor A | 0,90 bilhão de USD (2023) | Este número é delimitado em torno de transformadores de distribuição do tipo seco, o que pode deixar de fora a demanda por transformadores de potência do tipo seco e parte da aquisição ligada a concessionárias que não é contabilizada como instalações comerciais e industriais internas. |
| Consultoria Global B | 5,21 bilhões de USD (2024) | Esta estimativa é construída para o mercado mais amplo de transformadores de potência dos EUA e inclui múltiplos tipos de refrigeração, portanto o tipo seco não é isolado e os totais aumentam devido à inclusão de unidades imersas em óleo e à cobertura mais amplia de classificações. |
A tabela indica que a maior parte da variação é explicada pelo escopo e pela marcação do ano, em vez de por uma única técnica de previsão. Uma vez que o mercado é restrito a unidades do tipo seco nos Estados Unidos e a precificação é alinhada ao ano declarado, o valor se situa entre uma visão apenas de distribuição e um total amplo de transformadores, com etapas rastreáveis a insumos práticos.


Principais Perguntas Respondidas no Relatório
Qual é o tamanho do Mercado de Transformadores a Seco dos Estados Unidos em 2026?
O tamanho do Mercado de Transformadores a Seco dos Estados Unidos é de USD 2,28 bilhões em 2026, a caminho de USD 3,4 bilhões até 2031.
O que está impulsionando o maior pico de demanda por transformadores a seco?
As regras de eficiência da Fase 2 do Departamento de Energia e as iniciativas de eletrificação residencial estão gerando o maior volume de pedidos de substituição e novas construções.
Por que os transformadores monofásicos estão crescendo mais rápido do que as unidades trifásicas?
As instalações domésticas de bombas de calor, os carregadores de veículos elétricos de Nível 2 e os sistemas de solar mais armazenamento em telhados aumentam a carga monofásica, levando as concessionárias a atualizar as unidades em postes.
Como as oscilações nos preços do alumínio e do cobre afetam as aquisições?
A volatilidade das matérias-primas pode elevar os custos dos transformadores em 10 a 15%, levando as concessionárias a incluir cláusulas de ajuste de preço nos contratos ou a migrar os enrolamentos para metais de menor custo.
O reshoring reduzirá os prazos de entrega rapidamente?
As novas fábricas entram em operação em 2026 a 2027, portanto a maioria dos compradores ainda enfrentará prazos de entrega estendidos ao longo de 2025.
Os transformadores a seco são adequados para data centers?
Sim, as unidades a seco compactas e de baixa perda com resfriamento avançado e recursos de redundância são agora padrão nos projetos de energia de data centers, auxiliadas por incentivos fiscais federais.
Página atualizada pela última vez em:



