
Tamanho e Participação do Mercado de Serviços de Restauração após Desastres nos Estados Unidos
Visão Geral do Mercado
| Período de Estudo | 2020 - 2031 |
|---|---|
| Período de Dados de Previsão | 2026 - 2031 |
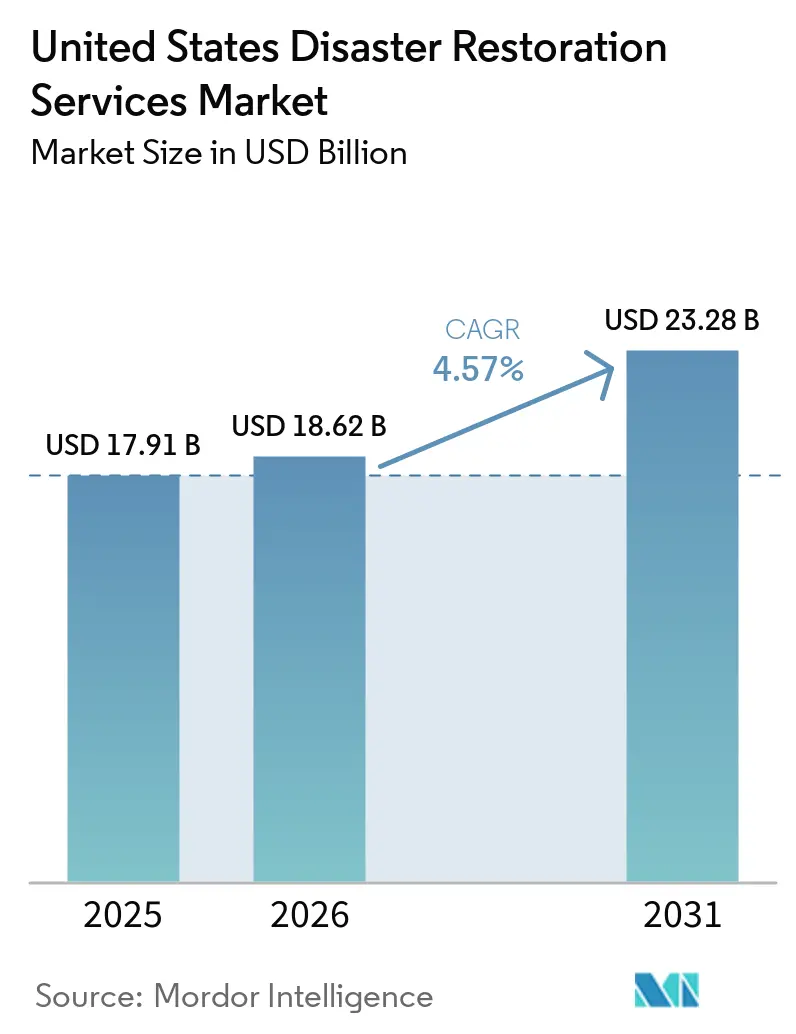
| Tamanho do mercado no ano base (2025) | 17.91 Bilhões de dólares |
| Tamanho do Mercado (2026) | 18.62 Bilhões de dólares |
| Tamanho do Mercado (2031) | 23.28 Bilhões de dólares |
| Growth Rate (2026 - 2031) | 4.57 % |
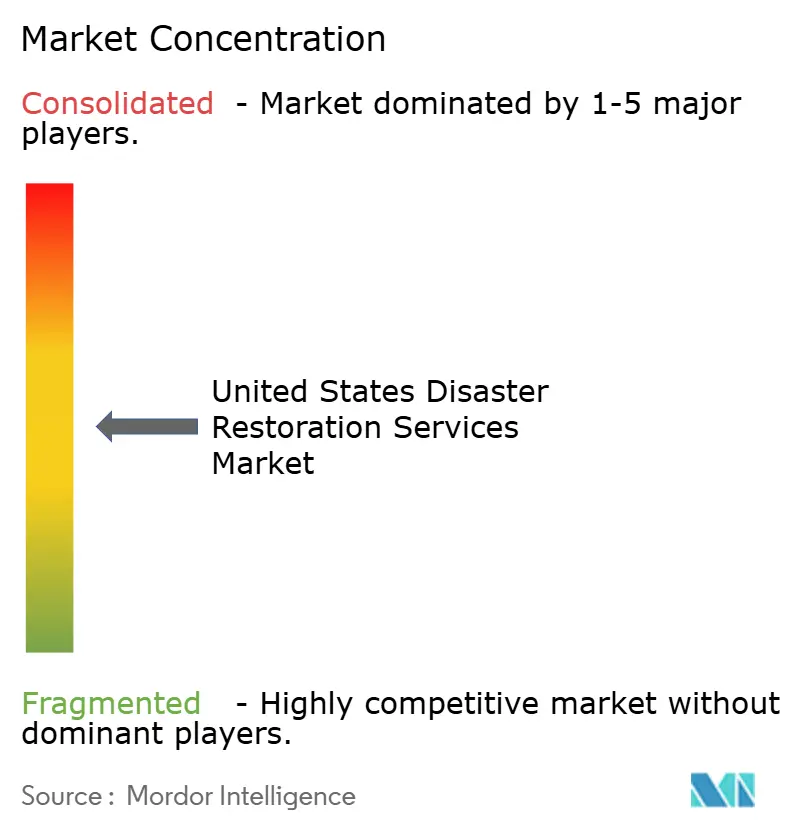
| Concentração do Mercado | Médio |
Principais jogadores
*Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. |
|
Análise do Mercado de Serviços de Restauração após Desastres nos Estados Unidos por Mordor Intelligence
O tamanho do Mercado de Serviços de Restauração após Desastres nos Estados Unidos deve crescer de 17,91 bilhões de USD em 2025 para 18,62 bilhões de USD em 2026 e tem previsão de atingir 23,28 bilhões de USD até 2031, a um CAGR de 4,57% no período de 2026 a 2031.
O mercado de serviços de restauração após desastres nos Estados Unidos é sustentado por perdas patrimoniais associadas a eventos climáticos severos, um parque habitacional maduro e estreitos vínculos operacionais entre seguradoras e prestadores de serviços de restauração. Perdas recorrentes decorrentes de falhas em encanamentos, vazamentos de eletrodomésticos e inundações localizadas fornecem uma base estável de atribuições, mesmo quando a atividade catastrófica é menor. Eventos climáticos de maior porte criam então períodos de demanda intensa que testam as equipes disponíveis, os equipamentos e as redes de seguradoras. As seguradoras favorecem cada vez mais prestadores que possam responder a qualquer hora, documentar o trabalho digitalmente e atender aos requisitos de certificação, o que confere vantagem às plataformas estabelecidas. O mercado de serviços de restauração após desastres nos Estados Unidos também tem espaço para uma cobertura mais ampla em cidades secundárias e áreas rurais, embora a escassez de técnicos e os pagamentos mais lentos de sinistros possam limitar a capacidade no curto prazo.
Principais Conclusões do Relatório
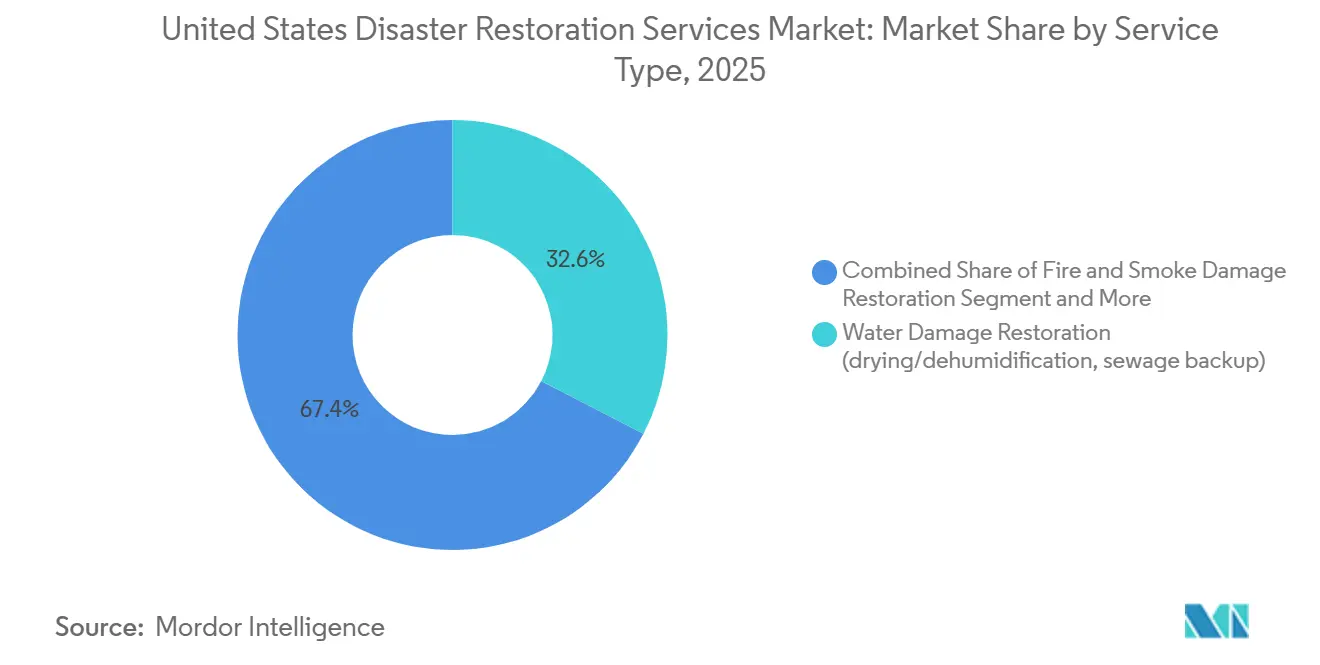
- Por tipo de serviço, a restauração de danos por água deteve 32,60% da participação do mercado de serviços de restauração após desastres nos Estados Unidos em 2025, enquanto outros segmentos têm previsão de crescer a um CAGR de 6,90% até 2031.
- Por aplicação, propriedades comerciais e industriais detiveram 53,30% do tamanho do mercado de serviços de restauração após desastres nos Estados Unidos em 2025, enquanto os serviços residenciais têm projeção de crescer a um CAGR de 5,50% até 2031.
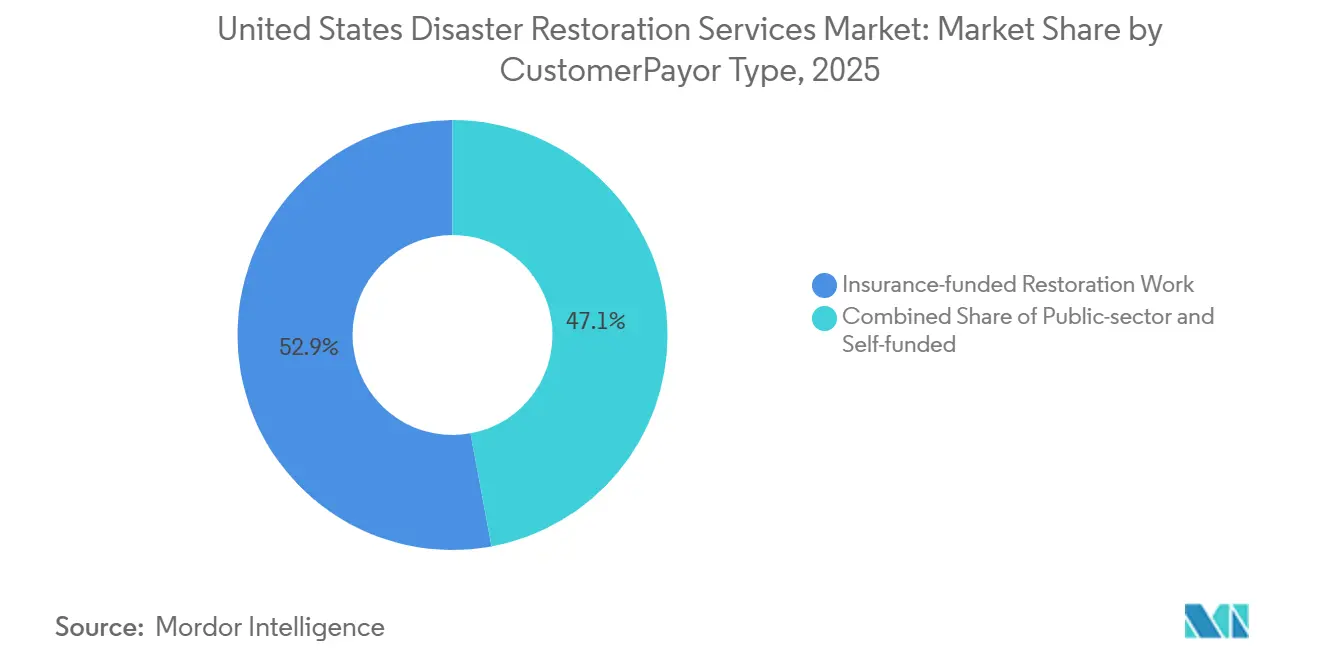
- Por tipo de cliente/pagador, os trabalhos de restauração financiados por seguros detiveram 52,90% da participação do mercado de serviços de restauração após desastres nos Estados Unidos em 2025, enquanto os trabalhos de restauração financiados pelo setor público e pelo governo têm previsão de crescer a um CAGR de 5,60% até 2031.
Nota: O tamanho do mercado e os números de previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e percepções mais recentes disponíveis em janeiro de 2026.
Tendências e Perspectivas do Mercado de Serviços de Restauração após Desastres nos Estados Unidos
Análise de Impacto dos Impulsionadores*
| Impulsionador | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Horizonte de Impacto |
|---|---|---|---|
| Perdas Patrimoniais por Tempestades Severas e Inundações | +1.2% | Nacional, concentrado no Sul, Costa do Golfo e Meio-Oeste | Curto prazo (≤ 2 anos) |
| Envelhecimento do Parque Habitacional e dos Sistemas Prediais | +1.0% | Nacional, mais pronunciado no Nordeste e no Meio-Oeste | Longo prazo (≥ 4 anos) |
| Expansão das Redes de Fornecedores Preferenciais das Seguradoras | +0.8% | Nacional | Médio prazo (2 a 4 anos) |
| Prevenção de Interrupção de Negócios e Recuperação Completa | +0.6% | Nacional, concentrado em áreas metropolitanas comerciais | Médio prazo (2 a 4 anos) |
| Detecção Conectada de Vazamentos e Integração Digital de Sinistros | +0.4% | Nacional, com ganhos iniciais em áreas urbanas multifamiliares | Longo prazo (≥ 4 anos) |
| Expansão de Franquias em Territórios Mal Atendidos | +0.1% | Mercados secundários e rurais no Meio-Oeste, Sul e Oeste | Médio prazo (2 a 4 anos) |
| Fonte: Mordor Intelligence | |||
Perdas Patrimoniais Mais Frequentes por Tempestades Convectivas Severas e Inundações
O mercado de serviços de restauração após desastres nos Estados Unidos recebe um importante estímulo de demanda quando tempestades generalizadas danificam residências, empresas e instalações públicas ao mesmo tempo. A Climate Central registrou 23 bilhões de USD em desastres climáticos e meteorológicos em 2025, com danos totais de 115 bilhões de USD.[1]Climate Central, "2025 em Revisão: Desastres de Bilhões de Dólares nos EUA," Climate Central, climatecentral.org. Tempestades convectivas severas foram responsáveis por 21 desses eventos, o que representou um novo recorde anual e refletiu surtos concentrados de tornados no centro dos Estados Unidos. Os incêndios florestais de janeiro de 2025 em Los Angeles causaram 61,2 bilhões de USD em danos estimados, danificaram ou destruíram mais de 16.000 propriedades e levaram a mais de 200.000 evacuações. O intervalo entre desastres de bilhões de dólares caiu de 82 dias na década de 1980 para 16 dias durante 2016-2025, deixando menos tempo para que contratantes e seguradoras liquidassem perdas anteriores. Um estudo de 2025 estimou uma probabilidade de 54% de que os danos agregados de desastres climáticos e meteorológicos nos Estados Unidos superassem 1 trilhão de USD durante 2026-2030, sustentando a necessidade de maior capacidade de restauração.
Envelhecimento do Parque Habitacional e dos Sistemas Prediais que Exigem Mitigação Recorrente
Residências envelhecidas criam necessidades recorrentes de reparo para o mercado de serviços de restauração após desastres nos Estados Unidos, pois sistemas mais antigos de encanamento, elétrica, cobertura e climatização falham com mais frequência. Quase 48% das residências ocupadas pelos proprietários foram construídas antes de 1980, e a idade mediana das residências ocupadas pelos proprietários atingiu 41 anos em 2023, ante 31 anos em 2005.[2]Associação Nacional de Construtores de Residências, "Mercado de Reformas Preparado para Crescimento com o Aumento da Idade das Residências Ocupadas pelos Proprietários," Associação Nacional de Construtores de Residências, nahb.org. O Centro Conjunto de Estudos Habitacionais da Universidade Harvard constatou que os gastos com manutenção de residências construídas antes de 1980 eram 76% maiores do que os de residências construídas a partir de 2010. Essa diferença de gastos reflete falhas mais frequentes nos sistemas, que podem levar a danos por água, danos por fogo, mofo e trabalhos de remediação relacionados. A nova construção adicionou apenas 3% ao parque habitacional ocupado pelos proprietários de 2020 a 2023, de modo que a nova oferta pouco alterou o perfil etário. Residências mais antigas com manutenção adiada podem exigir trabalho em vários sistemas após um único evento, aumentando tanto o escopo quanto o valor faturável de um serviço. Essa base de trabalho recorrente oferece aos prestadores um fluxo de atribuições mais estável além dos períodos de grandes catástrofes.
Redes de Fornecedores Preferenciais das Seguradoras Expandindo o Volume de Restauração Terceirizada
O mercado de serviços de restauração após desastres nos Estados Unidos é moldado pela transição para programas de reparo gerenciados por seguradoras de propriedade e acidentes. Esses programas direcionam o trabalho a contratantes que atendem aos requisitos das seguradoras em termos de treinamento, documentação, tempo de resposta e atendimento ao cliente. A Associação Nacional de Comissários de Seguros estabeleceu sua Força-Tarefa de Dados e Modelos de Terceiros em 2024, e seu trabalho continuou em 2025, enquanto os reguladores consideravam as práticas de dados de terceiros nas operações de seguros. Uma supervisão mais detalhada dos dados de sinistros de terceiros pode reforçar o valor de uma documentação confiável e de processos de fornecedores responsáveis. Contratantes com status preferencial podem construir uma base de indicações mais previsível e apoiar investimentos em pessoal certificado e sistemas digitais de sinistros. A mesma estrutura pode reduzir a participação das atribuições de seguros disponíveis para empresas que não possuem credenciais ou capacidade de resposta ininterrupta. Isso apoia uma maior consolidação entre plataformas nacionais e regionais que conseguem atender aos padrões das seguradoras em escala.
Prevenção de Interrupção de Negócios e Demanda por Recuperação Completa
Clientes comerciais utilizam o mercado de serviços de restauração após desastres nos Estados Unidos para reduzir o período durante o qual um local danificado não pode operar. A cobertura de interrupção de negócios geralmente abrange a perda de renda durante o período de restauração, de modo que tanto os segurados quanto as seguradoras têm razão para encurtar o tempo de recuperação. O Instituto de Informações de Seguros declarou que as perdas por interrupção de negócios podem variar de 500.000 USD a 3 milhões de USD para operações de médio porte e de 5 milhões de USD a 50 milhões de USD ou mais para grandes instalações com cadeias de suprimentos complexas. Essa exposição financeira favorece contratantes que coordenam a mitigação de emergências, o reparo estrutural e a reconstrução por meio de uma única equipe de projeto. Gestores de risco e subscritores têm prestado mais atenção à duração da restauração à medida que a cobertura de interrupção de negócios se tornou mais difícil de obter. Prestadores que concluem o trabalho com eficiência podem, portanto, competir com base no planejamento e na documentação da recuperação, e não apenas no preço inicial de limpeza. O mercado de serviços de restauração após desastres nos Estados Unidos se beneficia quando um trabalho de recuperação mais amplo é atribuído a um único contratante após uma grande perda comercial.
Análise de Impacto das Restrições*
| Restrição | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Horizonte de Impacto |
|---|---|---|---|
| Escassez de Técnicos Qualificados e Gargalos de Certificação | -0.8% | Nacional, mais agudo no Sul e no Oeste | Curto prazo (≤ 2 anos) |
| Atrasos nos Pagamentos de Seguros e Disputas de Escopo | -0.7% | Nacional, mais severo na Califórnia e nos estados da Costa do Golfo | Médio prazo (2 a 4 anos) |
| Capacidade de Resposta a Catástrofes e Descompasso de Mão de Obra | -0.5% | Nacional, concentrado em zonas de catástrofes de alta frequência | Curto prazo (≤ 2 anos) |
| Monitoramento Preventivo Reduzindo Perdas Reativas Severas | -0.3% | Nacional, concentrado em propriedades multifamiliares e comerciais | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Escassez de Técnicos Qualificados e Gargalos de Certificação
A disponibilidade de mão de obra limita a velocidade com que o mercado de serviços de restauração após desastres nos Estados Unidos pode responder quando as perdas aumentam acentuadamente. Uma pesquisa de 2026 da Associação da Indústria de Restauração constatou que 78% das empresas de restauração tiveram dificuldade em contratar técnicos qualificados. O IICRC informou que sua base ativa de técnicos certificados estava se aproximando de 50.000 a 60.000 profissionais e que seu número de empresas certificadas estava próximo de 8.000. Algumas legislaturas estaduais também estão tornando a certificação do IICRC um requisito de licenciamento para remediação de mofo e trabalhos relacionados, o que pode restringir o pool efetivo de mão de obra. A escassez pode levar a atrasos nas atribuições, maiores atrasos nos projetos e risco de serviço quando uma catástrofe gera mais trabalho do que as equipes locais conseguem atender. Isso também aumenta a importância de programas de treinamento, implantação inter-regional e disponibilidade de equipamentos para grandes plataformas. O problema é mais grave em locais onde tempestades repetidas, incêndios florestais ou inundações criam períodos de recuperação sobrepostos.
Atrasos nos Pagamentos de Seguros, Disputas de Escopo e Atrito na Administração de Sinistros
O processamento de sinistros pode desacelerar o mercado de serviços de restauração após desastres nos Estados Unidos quando o prazo de pagamento e o escopo do reparo permanecem sem resolução. Em maio de 2026, o Departamento de Seguros da Califórnia relatou 398 supostas violações da Lei de Práticas de Seguros Desleais em 220 sinistros de incêndios florestais da State Farm revisados aleatoriamente. O exame citou falhas relacionadas aos requisitos da Califórnia de investigação em 15 dias, aceitação ou negação em 40 dias e pagamento em 30 dias.[3]Departamento de Seguros da Califórnia, "Califórnia Toma Medidas Legais Contra a State Farm Após Investigação Encontrar Tratamento Inadequado Generalizado de Sinistros de Incêndios Florestais em Los Angeles," Departamento de Seguros da Califórnia, insurance.ca.gov. O departamento buscou uma grande penalidade civil e exigiu ações corretivas no processamento de sinistros. O Condado de Los Angeles entrou com uma ação judicial em setembro de 2026 alegando atrasos, estimativas de reparo baixas e pagamentos insuficientes afetando 11.300 segurados que tinham sinistros dos Incêndios de Eaton e Palisades.[4]Assessoria Jurídica do Condado de Los Angeles, "Condado de Los Angeles Processa a State Farm por Práticas Comerciais Desleais no Tratamento de Sinistros de Incêndios Florestais de 2025," Condado de Los Angeles, lacounty.gov. Em todo o país, ciclos de pagamento de 60 a 120 dias e divergências de escopo podem comprometer o fluxo de caixa dos contratantes e dificultar a contratação de equipes ou a entrada em novos territórios. Essas condições podem ser especialmente difíceis para operadores independentes, que têm menor capacidade financeira para manter o trabalho antes do reembolso.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Tipo de Serviço: A Restauração de Danos por Água Ancora a Receita em Meio a Perfis de Perdas Diversificados
A restauração de danos por água deteve 32,60% da participação do mercado de serviços de restauração após desastres nos Estados Unidos em 2025. O segmento tem um grande volume de chamadas porque falhas em encanamentos, vazamentos de eletrodomésticos, refluxos de esgoto e inundações relacionadas a eventos climáticos ocorrem em todas as regiões. O Instituto de Informações de Seguros estimou que 1 em cada 60 residências seguradas registrou um sinistro de danos por água ou congelamento a cada ano. Essa incidência recorrente confere ao trabalho com água um piso de demanda confiável e sustenta redes de resposta local. A restauração de danos por fogo e fumaça registrou maior demanda após os incêndios florestais de janeiro de 2025 em Los Angeles. A ATI Restoration mobilizou mais de 1.000 membros de equipe e gerenciou mais de 500 projetos de recuperação no sul da Califórnia durante essa resposta. O trabalho de tempestades e catástrofes também aumentou com os 21 eventos de tempestades severas de bilhões de dólares registrados em 2025. Esses eventos podem exigir que os prestadores movam equipes e equipamentos entre estados enquanto mantêm as atribuições locais do dia a dia.
Outros é o grupo de serviços de crescimento mais rápido, com um CAGR projetado de 6,90% até 2031 para o tamanho do mercado de serviços de restauração após desastres nos Estados Unidos. Essa categoria inclui restauração de conteúdo, embalagem e remoção, limpeza, armazenamento, gestão de bens pessoais e secagem de documentos. Os clientes frequentemente buscam um único prestador que possa tratar do conteúdo da propriedade e do trabalho estrutural no mesmo plano de recuperação. A remediação de mofo cresce após eventos com água que criam contaminação secundária que necessita de tratamento especializado. A limpeza de risco biológico e trauma também está se expandindo para ambientes de saúde, habitação multifamiliar e comercial sob os protocolos IICRC S540. Os serviços especializados podem ganhar escopo onde a pré-avaliação é necessária para edifícios mais antigos, incluindo propriedades sujeitas às regras de divulgação de tinta com chumbo da Agência de Proteção Ambiental. A combinação de serviços secundários e expectativas de recuperação completa oferece às empresas mais oportunidades de reter trabalho após a chamada de emergência inicial.


Por Aplicação: A Dominância Comercial Persiste Enquanto a Demanda Residencial se Acelera
Propriedades comerciais e industriais responderam por 53,30% do tamanho do mercado de serviços de restauração após desastres nos Estados Unidos em 2025. Grandes edifícios multitenant, parques de escritórios, complexos de varejo e instalações de saúde têm maior exposição por evento do que uma atribuição residencial unifamiliar típica. Os custos de interrupção de negócios podem atingir de 5 milhões de USD a 50 milhões de USD ou mais em grandes instalações com cadeias de suprimentos complexas. Essa exposição torna a velocidade, a coordenação do projeto e a continuidade operacional centrais para as decisões de restauração comercial. Clientes comerciais frequentemente preferem um contratante que gerencie mitigação, reparo e reconstrução sob um único contrato. Administradores terceirizados podem favorecer prestadores que mantenham capacidade 24 horas por dia, 7 dias por semana, pessoal certificado e documentação disciplinada de sinistros. Isso incentiva plataformas nacionais e regionais a fortalecer sua profundidade de técnicos e relacionamentos com seguradoras. Isso também ajuda a explicar por que grandes perdas comerciais frequentemente vão para prestadores estabelecidos, em vez de empresas menores com uma gama limitada de serviços.
A restauração residencial tem projeção de crescer a um CAGR de 5,50% até 2031 no mercado de serviços de restauração após desastres nos Estados Unidos. Uma grande parcela das residências ocupadas pelos proprietários no país foi construída antes de 1980, criando exposição contínua ao envelhecimento de sistemas de encanamento, cobertura e elétrica. A infiltração de água em uma residência mais antiga pode se espalhar por vários cômodos ou sistemas antes de ser descoberta. As indicações de fornecedores preferenciais utilizadas pelas seguradoras de proprietários de imóveis podem simplificar os encaminhamentos para empresas de restauração aprovadas após uma perda coberta. Esse processo pode reduzir o tempo entre o registro de um sinistro e a atribuição de um contratante. Propriedades mais antigas em condição de manutenção adiada podem precisar de tratamento mais amplo após uma perda, incluindo secagem, reparo, trabalho de mofo e reconstrução. O trabalho residencial, portanto, oferece um grande volume de atribuições menores que podem complementar projetos comerciais de grandes perdas. A combinação pode ajudar os prestadores a manter a utilização em diferentes condições climáticas e padrões de demanda regional.
Por Tipo de Cliente/Pagador: A Dominância dos Seguros é Sustentada por um Canal Governamental em Rápida Expansão
Os trabalhos de restauração financiados por seguros detiveram 52,9% do mercado de serviços de restauração após desastres nos Estados Unidos em 2025. A categoria se beneficia do papel estabelecido das seguradoras na autorização de reparos cobertos e no direcionamento dos segurados a prestadores qualificados. Os programas das seguradoras geralmente dão peso a credenciais, padrões de resposta, disciplina de estimativa e comunicação com o cliente. Isso confere aos contratantes aprovados uma fonte mais confiável de atribuições do que empresas que dependem apenas de marketing local direto. Também pode exercer pressão sobre as margens onde as tabelas de honorários de administradores terceirizados não refletem totalmente a complexidade do projeto. O trabalho autofinanciado e de pagamento direto pode aumentar quando as franquias sobem ou as seguradoras se retiram de locais propensos a catástrofes. Esses clientes ainda precisam de trabalhos urgentes de reparo, mas podem fazer escolhas diferentes em relação ao escopo e ao prazo. A combinação de pagadores, portanto, afeta tanto o volume de atribuições quanto o perfil de fluxo de caixa dos prestadores de restauração.
Os trabalhos de restauração financiados pelo setor público e pelo governo têm previsão de crescer a um CAGR de 5,60% até 2031. As declarações federais de desastre em 2025 cobriram tempestades severas, inundações e tornados no Texas, Indiana, Missouri, Kansas, Mississippi, Arkansas, Virgínia Ocidental e Novo México. Essas declarações criam requisitos de restauração em edifícios públicos e infraestrutura nas áreas afetadas. Em julho de 2026, a SERVPRO recebeu um contrato cooperativo CoreTrust para serviços de restauração após desastres de emergência para agências públicas em todo o país. A compra cooperativa pode permitir que agências elegíveis utilizem arranjos de compra pré-aprovados em vez de conduzir um processo de aquisição separado. Isso cria uma rota para o trabalho público para fornecedores que satisfazem os requisitos contratuais relevantes. As atribuições governamentais podem ser grandes e geograficamente dispersas, o que favorece prestadores que conseguem coordenar a cobertura de franquias ou filiais locais.
Análise Geográfica
O Sul e a Costa do Golfo constituem a geografia de maior volume no mercado de serviços de restauração após desastres nos Estados Unidos porque seu perfil climático combina furacões, tempestades convectivas severas, tornados e exposição a inundações. Texas, Mississippi, Arkansas e outros estados do Sul receberam declarações de grandes desastres em 2025 por tempestades severas, inundações e tornados. A região também contém o corredor petroquímico da Costa do Golfo, campi de saúde, locais de hospitalidade e infraestrutura de varejo que podem gerar atribuições comerciais de alto valor. Esses locais frequentemente precisam de recuperação rápida para reduzir a interrupção operacional e o risco de segurança. As redes de franquias têm cobertura densa no Texas, na Flórida e nos estados da Costa do Golfo. Essa presença local as ajuda a responder a perdas diárias de água, bem como a surtos de catástrofes regionais. A ampla combinação de propriedades residenciais e comerciais sustenta uma base de serviços estável entre os principais eventos climáticos.
O Oeste registrou a mudança mais acentuada nas condições de demanda durante 2025. Os incêndios florestais de janeiro de 2025 em Los Angeles causaram 61,2 bilhões de USD em danos estimados e forçaram mais de 200.000 evacuações. O evento demonstrou que as necessidades de resposta a incêndios florestais agora se estendem além da escala historicamente associada aos furacões da Costa do Golfo. Locais secundários e rurais podem ter menos prestadores credenciados e acesso menos imediato a equipamentos especializados. A PuroClean anunciou o lançamento de 15 territórios de franquia na Área da Baía de São Francisco em abril de 2026. Também anunciou uma expansão em El Paso, Texas, em junho de 2026. Esses movimentos mostram como os prestadores de franquias ampliam a cobertura onde incêndios florestais, fumaça, inundações e perdas rotineiras de propriedades criam uma necessidade crescente de capacidade de serviço.
O Nordeste tem uma base densa de residências envelhecidas e sistemas prediais urbanos, o que sustenta a demanda contínua por nor'easters, acúmulo de gelo e falhas em encanamentos. Massachusetts, Nova York e Pensilvânia têm altas concentrações de habitações anteriores a 1980, aumentando a necessidade de trabalhos de reparo e mitigação. O Meio-Oeste permaneceu como um centro de atividade de tempestades convectivas severas em 2025. O Surto de Tornados do Centro de março de 2025 causou 11 bilhões de USD em danos e produziu mais de 180 tornados. Kansas, Indiana, Missouri e Virgínia Ocidental também receberam declarações federais de desastre por danos de tempestades durante 2025. A Liberty Restoration Group adquiriu a ServiceMaster of Columbia em abril de 2026 e a ServiceMaster Restoration Services by KRS em agosto de 2026, adicionando escritórios em Illinois e Wisconsin. A aquisição expandiu sua plataforma ServiceMaster Restore para 8 locais no Meio-Oeste e aumentou a cobertura em mercados que tinham menos presença de redes nacionais.
Cenário Competitivo
O mercado de serviços de restauração após desastres nos Estados Unidos é moderadamente fragmentado entre plataformas nacionais, enquanto contratantes regionais e independentes continuam a competir por meio de relacionamentos locais e velocidade de resposta. Grandes sistemas de franquias e operadores apoiados por capital privado recebem uma parcela desproporcional do trabalho atribuído por seguradoras e de grandes perdas comerciais. A SERVPRO operava mais de 2.390 franquias nos Estados Unidos e no Canadá em janeiro de 2026, representando um crescimento de 12% em relação aos 3 anos anteriores. A BELFOR Property Restoration reportou receita anual acima de 2 bilhões de USD. ATI Restoration, BluSky Restoration Contractors e as marcas First Onsite e Paul Davis da FirstService também são grandes operadores ativos. Sua escala importa porque grandes perdas exigem equipes disponíveis, equipamentos, gerentes de projeto certificados e relacionamentos com seguradoras. A ServiceMaster Restore assinou 36 contratos de franquia no primeiro semestre de 2026. A PuroClean havia superado 500 locais no início de 2026 e continuou a se expandir pelo Meio-Oeste, Sul e Oeste.
A tecnologia agora tem um papel maior na forma como os prestadores competem no mercado de serviços de restauração após desastres nos Estados Unidos. Plataformas digitais de sinistros, software de estimativa, mapeamento de umidade e avaliações de danos por drone podem melhorar a documentação e acelerar as decisões após uma perda. Essas ferramentas podem tornar o tempo de ciclo e a qualidade dos registros mais importantes do que o preço básico de serviços de emergência. Sensores de água conectados e dispositivos de desligamento também podem acionar uma resposta mais cedo após a infiltração de água. Isso pode reduzir a extensão dos danos, embora possa diminuir o número de perdas reativas severas ao longo do tempo. Plataformas nacionais podem distribuir o custo de software, equipamentos e treinamento por muitos locais. Empresas menores podem permanecer competitivas por meio de expertise especializada e confiança local, mas podem enfrentar um ônus de investimento maior. O setor de serviços de restauração após desastres nos Estados Unidos, portanto, provavelmente verá maior ênfase em sistemas operacionais que conectam equipes de campo com seguradoras e clientes.
A expansão estratégica permanece visível entre várias empresas líderes. O contrato CoreTrust de julho de 2026 da SERVPRO criou uma rota nacional de compras cooperativas para agências públicas que buscam suporte de restauração de emergência. O lançamento de territórios na Área da Baía de São Francisco pela PuroClean em abril de 2026 visou mercados onde fumaça de incêndios florestais, inundações e danos rotineiros a propriedades estavam aumentando a demanda. A Liberty Restoration Group expandiu-se por meio de aquisições em Missouri, Illinois e Wisconsin durante 2026. Essas ações aumentam a cobertura em locais com exposição recorrente a tempestades e demanda crescente por redes organizadas de restauração. O apoio de capital privado pode ajudar os operadores a financiar aquisições, recrutar técnicos e adicionar equipamentos durante a expansão. Ao mesmo tempo, os prestadores independentes permanecem importantes porque muitas atribuições exigem uma equipe próxima com conhecimento local. A estrutura competitiva, portanto, está concentrada no trabalho de programas nacionais, mas ainda dispersa pelos mercados de serviços locais.
Líderes do Setor de Serviços de Restauração após Desastres nos Estados Unidos
-
SERVPRO Industries, LLC
-
BELFOR Holdings Inc.
-
ServiceMaster Restore
-
ATI Restoration
-
Paul Davis Restoration, Inc.
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica

Desenvolvimentos Recentes do Setor
- Agosto de 2026: A Liberty Restoration Group concluiu sua segunda aquisição de 2026, adquirindo a ServiceMaster Restoration Services by KRS, ServiceMaster Restore, e adicionando escritórios em Peoria e Bloomington, Illinois, e Milwaukee, Wisconsin, expandindo sua plataforma apoiada por capital privado, financiada pela MBN Brands, Petra Capital Partners e SharpVue Capital, para 8 mercados do Meio-Oeste. O negócio fortalece a cobertura de restauração em Missouri, Illinois, Wisconsin, Ohio e Kentucky.
- Julho de 2026: A SERVPRO Industries recebeu um contrato cooperativo com a CoreTrust para fornecer serviços de restauração após desastres de emergência a agências públicas em todo o país. Solicitado de forma competitiva pela Autoridade de Recuperação de Água de Little Rock, o contrato cria um veículo de aquisição pré-aprovado que permite que compradores governamentais utilizem a rede de franquias da SERVPRO sem um processo de licitação separado.
- Abril de 2026: A PuroClean anunciou expansão para a Área da Baía de São Francisco, lançando 15 territórios de franquia abrangendo San Jose, Santa Clara, Palo Alto e Oakland para atender à crescente demanda por fumaça de incêndios florestais, inundações e restauração de propriedades em mercados ocidentais mal atendidos.
- Abril de 2026: A Liberty Restoration Group concluiu a aquisição da ServiceMaster of Columbia em Columbia, Missouri, marcando sua primeira aquisição de 2026 e lançando sua estratégia deliberada de expansão no Meio-Oeste, apoiada por seu consórcio de capital privado.


Escopo do Relatório do Mercado de Serviços de Restauração após Desastres nos Estados Unidos
| Restauração de Danos por Água (secagem/desumidificação, refluxo de esgoto) |
| Restauração de Danos por Fogo e Fumaça |
| Remediação de Mofo |
| Restauração por Tempestade/Catástrofe (vento, granizo, resposta a inundações, grandes perdas) |
| Limpeza de Risco Biológico e Trauma (cena de crime, morte sem assistência, limpeza de infecções) |
| Serviços Especializados |
| Outros (restauração de conteúdo, embalagem e remoção, limpeza, armazenamento, etc.) |
| Residencial |
| Comercial e Industrial |
| Trabalhos de Restauração Financiados por Seguros |
| Trabalhos de Restauração Autofinanciados/Pagamento Direto |
| Trabalhos de Restauração Financiados pelo Setor Público/Governo |
| Por Tipo de Serviço | Restauração de Danos por Água (secagem/desumidificação, refluxo de esgoto) |
| Restauração de Danos por Fogo e Fumaça | |
| Remediação de Mofo | |
| Restauração por Tempestade/Catástrofe (vento, granizo, resposta a inundações, grandes perdas) | |
| Limpeza de Risco Biológico e Trauma (cena de crime, morte sem assistência, limpeza de infecções) | |
| Serviços Especializados | |
| Outros (restauração de conteúdo, embalagem e remoção, limpeza, armazenamento, etc.) | |
| Por Aplicação | Residencial |
| Comercial e Industrial | |
| Por Tipo de Cliente/Pagador | Trabalhos de Restauração Financiados por Seguros |
| Trabalhos de Restauração Autofinanciados/Pagamento Direto | |
| Trabalhos de Restauração Financiados pelo Setor Público/Governo |


Principais Perguntas Respondidas no Relatório
Qual é a taxa de crescimento prevista para os serviços de restauração após desastres nos Estados Unidos?
O setor tem previsão de crescer a um CAGR de 4,57% de 2026 a 2031, atingindo 23,28 bilhões de USD até 2031.
Qual tipo de serviço gerou a maior receita em 2025?
A restauração de danos por água liderou a demanda de serviços com 32,60% de participação na receita em 2025, sustentada por perdas recorrentes de encanamentos, eletrodomésticos e inundações.
Por que as propriedades comerciais e industriais são importantes para os prestadores de restauração?
As propriedades comerciais e industriais detiveram 53,30% de participação na receita em 2025, e sua alta exposição à interrupção de negócios sustenta a demanda por recuperação rápida e completa.
Qual tipo de pagador está crescendo mais rapidamente até 2031?
Os trabalhos de restauração financiados pelo setor público e pelo governo têm projeção de crescer a um CAGR de 5,60%, sustentados por declarações de desastre e necessidades de recuperação de instalações públicas.
Quais fatores limitam a capacidade de restauração após uma catástrofe?
A escassez de técnicos, os requisitos de certificação, os atrasos nos pagamentos de seguros, as disputas de escopo e a escassez de mão de obra local podem atrasar as atribuições e a conclusão dos projetos.
Quais regiões dos Estados Unidos têm a maior demanda por restauração?
O Sul e a Costa do Golfo têm o maior volume devido ao risco de furacões, inundações e tempestades severas, enquanto o Oeste tem registrado crescente demanda relacionada a incêndios florestais.
Página atualizada pela última vez em:



