
Marktgröße und Marktanteil der Katastrophenschutz- und Wiederherstellungsdienste in den Vereinigten Staaten
Marktübersicht
| Studienzeitraum | 2020 - 2031 |
|---|---|
| Prognosedatenzeitraum | 2026 - 2031 |
| Marktgröße im Basisjahr (2025) | 17.91 Milliarden US-Dollar |
| Marktgröße (2026) | 18.62 Milliarden US-Dollar |
| Marktgröße (2031) | 23.28 Milliarden US-Dollar |
| Growth Rate (2026 - 2031) | 4.57 % |
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Marktanalyse der Katastrophenschutz- und Wiederherstellungsdienste in den Vereinigten Staaten von Mordor Intelligence
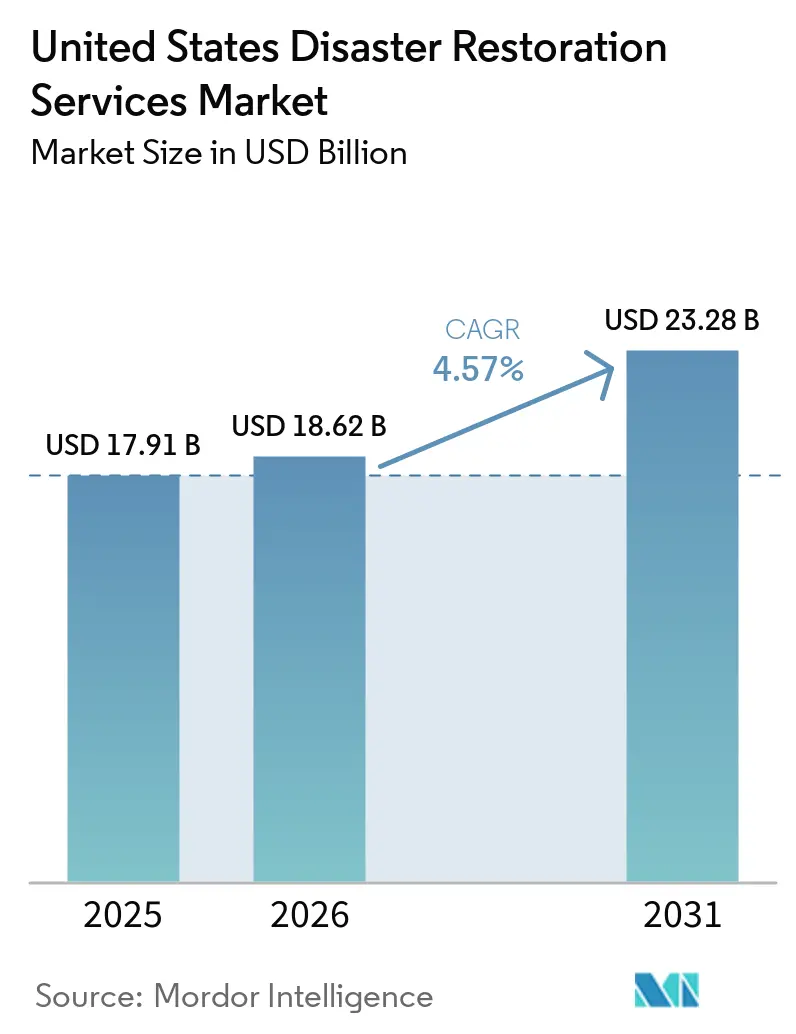
Die Marktgröße der Katastrophenschutz- und Wiederherstellungsdienste in den Vereinigten Staaten wird voraussichtlich von 17,91 Milliarden USD im Jahr 2025 auf 18,62 Milliarden USD im Jahr 2026 wachsen und bis 2031 bei einer CAGR von 4,57 % über 2026–2031 23,28 Milliarden USD erreichen.
Der Markt für Katastrophenschutz- und Wiederherstellungsdienste in den Vereinigten Staaten wird durch Sachschäden infolge schwerer Unwetter, einen gereiften Wohngebäudebestand und enge operative Verbindungen zwischen Versicherern und Wiederherstellungsdienstleistern gestützt. Routinemäßige Schäden durch Rohrbrüche, Gerätelecks und lokale Überschwemmungen bilden eine stetige Grundlage an Aufträgen, auch wenn die Katastrophenaktivität geringer ist. Größere Wetterereignisse erzeugen dann Phasen intensiver Nachfrage, die verfügbare Einsatzkräfte, Ausrüstung und Versicherernetzwerke auf die Probe stellen. Versicherer bevorzugen zunehmend Anbieter, die rund um die Uhr reagieren, Arbeiten digital dokumentieren und Zertifizierungsanforderungen erfüllen können, was etablierten Plattformen einen Vorteil verschafft. Der Markt für Katastrophenschutz- und Wiederherstellungsdienste in den Vereinigten Staaten bietet auch Raum für eine breitere Abdeckung in Sekundärstädten und ländlichen Gebieten, obwohl Technikermangel und langsamere Schadensabwicklungen die kurzfristige Kapazität einschränken können.
Wichtigste Erkenntnisse des Berichts
- Nach Dienstleistungsart hielt die Wasserschadenbeseitigung im Jahr 2025 einen Marktanteil von 32,60 % am Markt für Katastrophenschutz- und Wiederherstellungsdienste in den Vereinigten Staaten, während Sonstiges bis 2031 voraussichtlich mit einer CAGR von 6,90 % wachsen wird.
- Nach Anwendung hielten Gewerbe- und Industrieimmobilien im Jahr 2025 einen Anteil von 53,30 % an der Marktgröße der Katastrophenschutz- und Wiederherstellungsdienste in den Vereinigten Staaten, während Wohngebäudedienste bis 2031 voraussichtlich mit einer CAGR von 5,50 % wachsen werden.
- Nach Kunden-/Zahlertyp hielt versicherungsfinanzierte Wiederherstellungsarbeit im Jahr 2025 einen Marktanteil von 52,90 % am Markt für Katastrophenschutz- und Wiederherstellungsdienste in den Vereinigten Staaten, während öffentliche und staatlich finanzierte Wiederherstellungsarbeiten bis 2031 voraussichtlich mit einer CAGR von 5,60 % wachsen werden.
Hinweis: Die Marktgröße und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzungsrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen vom Januar 2026 aktualisiert.
Markttrends und Erkenntnisse zu Katastrophenschutz- und Wiederherstellungsdiensten in den Vereinigten Staaten
Analyse der Auswirkungen von Treibern*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Schwere Sturm- und Hochwasserschäden an Immobilien | +1.2% | National, konzentriert im Süden, an der Golfküste und im Mittleren Westen | Kurzfristig (≤ 2 Jahre) |
| Alternder Wohngebäudebestand und Gebäudesysteme | +1.0% | National, am ausgeprägtesten im Nordosten und Mittleren Westen | Langfristig (≥ 4 Jahre) |
| Ausweitung der Bevorzugten-Anbieter-Netzwerke von Versicherern | +0.8% | National | Mittelfristig (2–4 Jahre) |
| Vermeidung von Betriebsunterbrechungen und End-to-End-Wiederherstellung | +0.6% | National, konzentriert in gewerblichen Ballungsräumen | Mittelfristig (2–4 Jahre) |
| Vernetzte Leckageerkennung und digitale Schadenintegration | +0.4% | National, mit frühen Gewinnen in städtischen Mehrfamilienhausgebieten | Langfristig (≥ 4 Jahre) |
| Franchise-Expansion in unterversorgten Gebieten | +0.1% | Sekundär- und ländliche Märkte im Mittleren Westen, Süden und Westen | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Häufigere schwere konvektive Sturm- und hochwasserbedingte Sachschäden
Der Markt für Katastrophenschutz- und Wiederherstellungsdienste in den Vereinigten Staaten erhält einen wesentlichen Nachfrageimpuls, wenn weiträumige Stürme gleichzeitig Wohnhäuser, Unternehmen und öffentliche Einrichtungen beschädigen. Climate Central verzeichnete im Jahr 2025 Wetter- und Klimakatastrophen im Wert von 23 Milliarden USD mit einem Gesamtschaden von 115 Milliarden USD.[1]Climate Central, „2025 im Rückblick: Milliarden-Dollar-Katastrophen in den USA”, Climate Central, climatecentral.org. Schwere konvektive Stürme machten 21 dieser Ereignisse aus, was einen neuen Jahresrekord darstellte und konzentrierte Tornadoausbrüche im zentralen Teil der Vereinigten Staaten widerspiegelte. Die Waldbrände in Los Angeles im Januar 2025 verursachten geschätzte Schäden von 61,2 Milliarden USD, beschädigten oder zerstörten mehr als 16.000 Immobilien und führten zu mehr als 200.000 Evakuierungen. Das Intervall zwischen Milliarden-Dollar-Katastrophen sank von 82 Tagen in den 1980er Jahren auf 16 Tage im Zeitraum 2016–2025, was Auftragnehmern und Versicherern weniger Zeit ließ, frühere Schäden zu beheben. Eine Studie aus dem Jahr 2025 schätzte eine Wahrscheinlichkeit von 54 %, dass die aggregierten Wetter- und Klimakatastrophenschäden in den Vereinigten Staaten im Zeitraum 2026–2030 1 Billion USD übersteigen würden, was den Bedarf an größerer Wiederherstellungskapazität unterstützt.
Alternder Wohngebäudebestand und Gebäudesysteme mit wiederholtem Sanierungsbedarf
Ältere Häuser schaffen wiederkehrenden Reparaturbedarf für den Markt für Katastrophenschutz- und Wiederherstellungsdienste in den Vereinigten Staaten, da ältere Sanitär-, Elektro-, Dach- und HLK-Systeme häufiger ausfallen. Fast 48 % der selbstgenutzten Eigenheime wurden vor 1980 gebaut, und das Medianalter selbstgenutzter Wohngebäude erreichte 2023 41 Jahre, gegenüber 31 Jahren im Jahr 2005.[2]Nationaler Verband der Eigenheimbauer, „Renovierungsmarkt steht vor Wachstum, da das Alter selbstgenutzter Eigenheime steigt”, Nationaler Verband der Eigenheimbauer, nahb.org. Das Gemeinsame Zentrum für Wohnungsstudien der Harvard University stellte fest, dass die Instandhaltungsausgaben für vor 1980 gebaute Häuser 76 % höher waren als für ab 2010 gebaute Häuser. Diese Ausgabenlücke spiegelt häufigere Systemausfälle wider, die zu Wasserschäden, Brandschäden, Schimmel und damit verbundenen Sanierungsarbeiten führen können. Neubau trug von 2020 bis 2023 nur 3 % zum selbstgenutzten Wohngebäudebestand bei, sodass das neue Angebot das Altersprofil kaum veränderte. Ältere Häuser mit aufgeschobener Instandhaltung können nach einem Ereignis Arbeiten an mehreren Systemen erfordern, was sowohl den Umfang als auch den abrechenbaren Wert eines Auftrags erhöht. Diese Basis wiederkehrender Arbeiten gibt Anbietern einen gleichmäßigeren Auftragsfluss über größere Katastrophenperioden hinaus.
Ausweitung der Bevorzugten-Anbieter-Netzwerke von Versicherern für ausgelagerte Wiederherstellungsvolumina
Der Markt für Katastrophenschutz- und Wiederherstellungsdienste in den Vereinigten Staaten wird durch den Wandel hin zu verwalteten Reparaturprogrammen geprägt, die von Sach- und Unfallversicherern betrieben werden. Diese Programme leiten Aufträge an Auftragnehmer weiter, die die Anforderungen der Versicherer in Bezug auf Schulung, Dokumentation, Reaktionszeit und Kundenservice erfüllen. Die Nationale Vereinigung der Versicherungskommissare richtete 2024 ihre Arbeitsgruppe für Drittanbieterdaten und Modelle ein, und ihre Arbeit wurde 2025 fortgesetzt, als Regulierungsbehörden Drittanbieter-Datenpraktiken im Versicherungsbetrieb prüften. Eine detailliertere Aufsicht über Drittanbieter-Schadendaten kann den Wert zuverlässiger Dokumentation und rechenschaftspflichtiger Anbieterverfahren stärken. Auftragnehmer mit Bevorzugtenstatus können eine besser planbare Empfehlungsbasis aufbauen und Investitionen in zertifiziertes Personal und digitale Schadensysteme unterstützen. Dieselbe Struktur kann den Anteil der Versicherungsaufträge für Unternehmen verringern, denen Zertifizierungen oder eine Rund-um-die-Uhr-Reaktionsfähigkeit fehlen. Dies unterstützt eine weitere Konsolidierung unter nationalen und regionalen Plattformen, die Versicherungsstandards in großem Maßstab erfüllen können.
Vermeidung von Betriebsunterbrechungen und Nachfrage nach End-to-End-Wiederherstellung
Gewerbliche Kunden nutzen den Markt für Katastrophenschutz- und Wiederherstellungsdienste in den Vereinigten Staaten, um den Zeitraum zu verkürzen, in dem ein beschädigtes Objekt nicht betrieben werden kann. Betriebsunterbrechungsversicherungen decken häufig entgangene Einnahmen während der Wiederherstellungszeit ab, sodass sowohl Versicherungsnehmer als auch Versicherer einen Anreiz haben, die Wiederherstellungszeit zu verkürzen. Das Insurance Information Institute erklärte, dass Betriebsunterbrechungsschäden für mittelgroße Betriebe zwischen 500.000 USD und 3 Millionen USD und für Großanlagen mit komplexen Lieferketten zwischen 5 Millionen USD und 50 Millionen USD oder mehr betragen können. Dieses finanzielle Risiko begünstigt Auftragnehmer, die Notfallsicherung, Strukturreparatur und Wiederaufbau durch ein Projektteam koordinieren. Risikomanager und Underwriter haben der Wiederherstellungsdauer mehr Aufmerksamkeit gewidmet, da Betriebsunterbrechungsversicherungen schwieriger zu erhalten sind. Anbieter, die Arbeiten effizient abschließen, können daher bei der Wiederherstellungsplanung und Dokumentation konkurrieren, nicht nur beim anfänglichen Reinigungspreis. Der Markt für Katastrophenschutz- und Wiederherstellungsdienste in den Vereinigten Staaten profitiert, wenn nach einem großen gewerblichen Schaden umfangreichere Wiederherstellungsarbeiten an einen Auftragnehmer vergeben werden.
Analyse der Auswirkungen von Hemmnissen*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Fachkräftemangel bei Technikern und Engpässe bei der Zertifizierung | -0.8% | National, am akutesten im Süden und Westen | Kurzfristig (≤ 2 Jahre) |
| Verzögerungen bei Versicherungszahlungen und Streitigkeiten über den Leistungsumfang | -0.7% | National, am schwerwiegendsten in Kalifornien und den Golfküstenstaaten | Mittelfristig (2–4 Jahre) |
| Kapazitätsengpässe bei Katastrophen und Arbeitskräftemismatch | -0.5% | National, konzentriert in Hochfrequenz-Katastrophenzonen | Kurzfristig (≤ 2 Jahre) |
| Präventive Überwachung zur Reduzierung schwerer reaktiver Schäden | -0.3% | National, konzentriert in Mehrfamilienhäusern und Gewerbeimmobilien | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Fachkräftemangel bei Technikern und Engpässe bei der Zertifizierung
Die Verfügbarkeit von Arbeitskräften begrenzt, wie schnell der Markt für Katastrophenschutz- und Wiederherstellungsdienste in den Vereinigten Staaten reagieren kann, wenn die Schadenzahlen stark ansteigen. Eine Umfrage der Restoration Industry Association aus dem Jahr 2026 ergab, dass 78 % der Wiederherstellungsunternehmen Schwierigkeiten hatten, qualifizierte Techniker einzustellen. Das IICRC berichtete, dass seine aktive Basis zertifizierter Techniker sich 50.000 bis 60.000 Fachleuten näherte und die Zahl zertifizierter Unternehmen bei etwa 8.000 lag. Einige staatliche Gesetzgeber machen die IICRC-Zertifizierung auch zur Lizenzierungsvoraussetzung für Schimmelbeseitigung und verwandte Arbeiten, was den effektiven Arbeitskräftepool einengen kann. Der Mangel kann zu verzögerten Aufträgen, längeren Projektrückständen und Servicerisiken führen, wenn eine Katastrophe mehr Arbeit erzeugt, als lokale Einsatzkräfte bewältigen können. Er erhöht auch die Bedeutung von Ausbildungspipelines, regionsübergreifendem Einsatz und Geräteverfügbarkeit für große Plattformen. Das Problem ist am schwerwiegendsten an Orten, wo wiederholte Stürme, Waldbrände oder Überschwemmungen überlappende Wiederherstellungsperioden erzeugen.
Verzögerungen bei Versicherungszahlungen, Streitigkeiten über den Leistungsumfang und Reibungsverluste in der Schadenverwaltung
Die Schadenbearbeitung kann den Markt für Katastrophenschutz- und Wiederherstellungsdienste in den Vereinigten Staaten verlangsamen, wenn Zahlungsfristen und Reparaturumfang ungeklärt bleiben. Im Mai 2026 meldete das Versicherungsministerium Kaliforniens 398 mutmaßliche Verstöße gegen das Gesetz über unlautere Versicherungspraktiken bei 220 zufällig geprüften State Farm-Waldbrandschäden. Die Prüfung zitierte Verstöße gegen Kaliforniens 15-tägige Untersuchungs-, 40-tägige Annahme- oder Ablehnungs- und 30-tägige Zahlungsanforderungen.[3]Versicherungsministerium Kaliforniens, „Kalifornien leitet rechtliche Schritte gegen State Farm ein, nachdem eine Untersuchung weit verbreitete Missstände bei der Bearbeitung von LA-Waldbrandschäden aufgedeckt hat”, Versicherungsministerium Kaliforniens, insurance.ca.gov. Das Ministerium forderte eine erhebliche zivilrechtliche Strafe und verlangte korrigierende Maßnahmen bei der Schadenbearbeitung. Der Landkreis Los Angeles reichte im September 2026 eine Klage ein, in der Verzögerungen, niedrige Reparaturschätzungen und Unterzahlungen geltend gemacht wurden, die 11.300 Versicherungsnehmer mit Schäden aus den Eaton- und Palisades-Feuern betrafen.[4]Rechtsamt des Landkreises Los Angeles, „Landkreis Los Angeles verklagt State Farm wegen unlauterer Geschäftspraktiken bei der Bearbeitung von Waldbrandschäden 2025”, Landkreis Los Angeles, lacounty.gov. Im ganzen Land können Zahlungszyklen von 60–120 Tagen und Streitigkeiten über den Leistungsumfang den Cashflow von Auftragnehmern belasten und es schwieriger machen, Einsatzkräfte hinzuzufügen oder neue Gebiete zu erschließen. Diese Bedingungen können besonders schwierig für unabhängige Betreiber sein, die weniger finanzielle Kapazität haben, Arbeiten vor der Erstattung fortzuführen.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Dienstleistungsart: Wasserschadenbeseitigung verankert Umsatz bei diversifizierenden Schadenprofilen
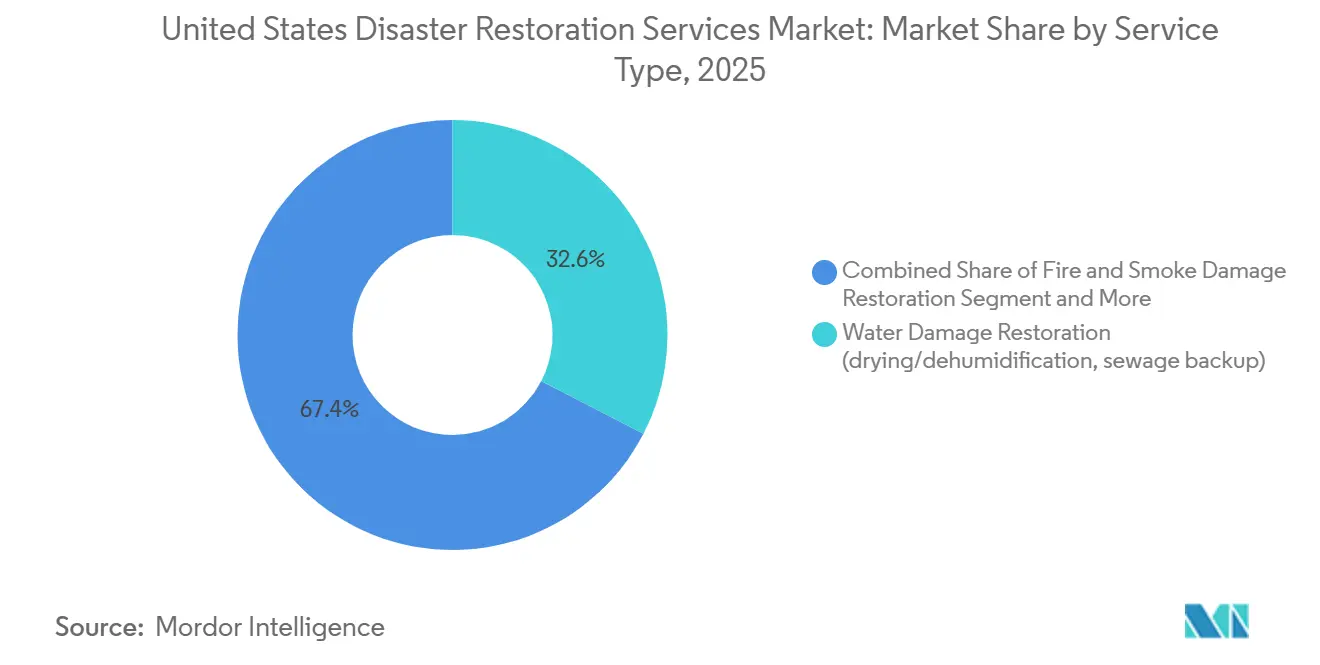
Die Wasserschadenbeseitigung hielt im Jahr 2025 einen Anteil von 32,60 % am Markt für Katastrophenschutz- und Wiederherstellungsdienste in den Vereinigten Staaten. Das Segment verzeichnet ein hohes Anrufvolumen, da Rohrbrüche, Gerätelecks, Abwasserrückstaus und wetterbedingte Überschwemmungen in jeder Region auftreten. Das Insurance Information Institute schätzte, dass 1 von 60 versicherten Häusern jährlich einen Wasser- oder Frostschadensanspruch einreichte. Diese wiederkehrende Häufigkeit gibt der Wasserarbeit einen verlässlichen Nachfrageboden und unterstützt lokale Reaktionsnetzwerke. Die Feuer- und Rauchschadenbeseitigung verzeichnete nach den Waldbränden in Los Angeles im Januar 2025 eine höhere Nachfrage. ATI Restoration setzte mehr als 1.000 Teammitglieder ein und verwaltete mehr als 500 Wiederherstellungsprojekte in Südkalifornien während dieser Reaktion. Sturm- und Katastrophenarbeiten nahmen ebenfalls mit den 21 schweren Sturm-Milliarden-Dollar-Ereignissen zu, die 2025 verzeichnet wurden. Diese Ereignisse können Anbieter dazu zwingen, Einsatzkräfte und Ausrüstung über Staatsgrenzen hinweg zu verlagern, während sie alltägliche lokale Aufträge aufrechterhalten.
Sonstiges ist die am schnellsten wachsende Dienstleistungsgruppe mit einer prognostizierten CAGR von 6,90 % bis 2031 für die Marktgröße der Katastrophenschutz- und Wiederherstellungsdienste in den Vereinigten Staaten. Diese Kategorie umfasst Inhaltswiederherstellung, Auslagerung, Reinigung, Lagerung, Verwaltung persönlicher Gegenstände und Dokumententrocknung. Kunden suchen häufig einen Anbieter, der Immobilieninhalte und Strukturarbeiten im selben Wiederherstellungsplan berücksichtigen kann. Schimmelbeseitigung wächst, nachdem Wasserereignisse sekundäre Kontaminationen erzeugt haben, die eine spezialisierte Behandlung erfordern. Biogefährdungs- und Traumareinigung wird auch im Gesundheitswesen, in Mehrfamilienhäusern und in gewerblichen Umgebungen unter IICRC-S540-Protokollen ausgeweitet. Spezialdienstleistungen können an Umfang gewinnen, wo eine Vorbewertung für ältere Gebäude erforderlich ist, einschließlich Immobilien, die den EPA-Vorschriften zur Offenlegung von Bleifarben unterliegen. Die Kombination aus Sekundärdienstleistungen und vollständigen Wiederherstellungserwartungen gibt Unternehmen mehr Möglichkeiten, Aufträge nach dem ersten Notfallanruf zu behalten.


Nach Anwendung: Gewerbliche Dominanz bleibt bestehen, während die Wohngebäudenachfrage zunimmt
Gewerbe- und Industrieimmobilien machten im Jahr 2025 53,30 % der Marktgröße der Katastrophenschutz- und Wiederherstellungsdienste in den Vereinigten Staaten aus. Große Mehrmietergebäude, Büroparks, Einzelhandelskomplexe und Gesundheitseinrichtungen haben pro Ereignis ein höheres Schadenspotenzial als ein typischer Einfamilienhausauftrag. Betriebsunterbrechungskosten können bei Großanlagen mit komplexen Lieferketten 5 Millionen USD bis 50 Millionen USD oder mehr erreichen. Dieses Risiko macht Schnelligkeit, Projektkoordination und Betriebskontinuität zu zentralen Faktoren bei gewerblichen Wiederherstellungsentscheidungen. Gewerbliche Kunden bevorzugen häufig einen Auftragnehmer, der Sicherung, Reparatur und Wiederaufbau unter einem Vertrag verwaltet. Drittanbieter-Administratoren können Anbieter bevorzugen, die 24/7-Kapazität, zertifiziertes Personal und disziplinierte Schadendokumentation aufrechterhalten. Dies ermutigt nationale und regionale Plattformen, ihre Technikertiefe und Versicherungsbeziehungen zu stärken. Es erklärt auch, warum große gewerbliche Schäden häufig an etablierte Anbieter und nicht an kleinere Unternehmen mit begrenztem Leistungsangebot gehen.
Die Wohngebäudewiederherstellung wird bis 2031 im Markt für Katastrophenschutz- und Wiederherstellungsdienste in den Vereinigten Staaten voraussichtlich mit einer CAGR von 5,50 % wachsen. Ein großer Teil der selbstgenutzten Eigenheime des Landes wurde vor 1980 gebaut, was eine anhaltende Anfälligkeit für alternde Sanitär-, Dach- und Elektrosysteme schafft. Wassereindringen in einem älteren Haus kann sich über mehrere Räume oder Systeme ausbreiten, bevor es entdeckt wird. Bevorzugten-Anbieter-Empfehlungen von Hausratversicherern können Empfehlungen an zugelassene Wiederherstellungsunternehmen nach einem gedeckten Schaden vereinfachen. Dieser Prozess kann die Zeit zwischen der Schadensmeldung und der Beauftragung eines Auftragnehmers verkürzen. Ältere Immobilien in einem Zustand aufgeschobener Instandhaltung können nach einem Schaden eine umfassendere Behandlung benötigen, einschließlich Trocknung, Reparatur, Schimmelarbeiten und Wiederaufbau. Wohngebäudearbeiten bieten daher ein großes Volumen kleinerer Aufträge, die gewerbliche Großschadensprojekte ergänzen können. Die Mischung kann Anbietern helfen, die Auslastung unter verschiedenen Wetterbedingungen und regionalen Nachfragemustern aufrechtzuerhalten.
Nach Kunden-/Zahlertyp: Versicherungsdominanz wird durch einen schnell wachsenden staatlichen Kanal gestützt
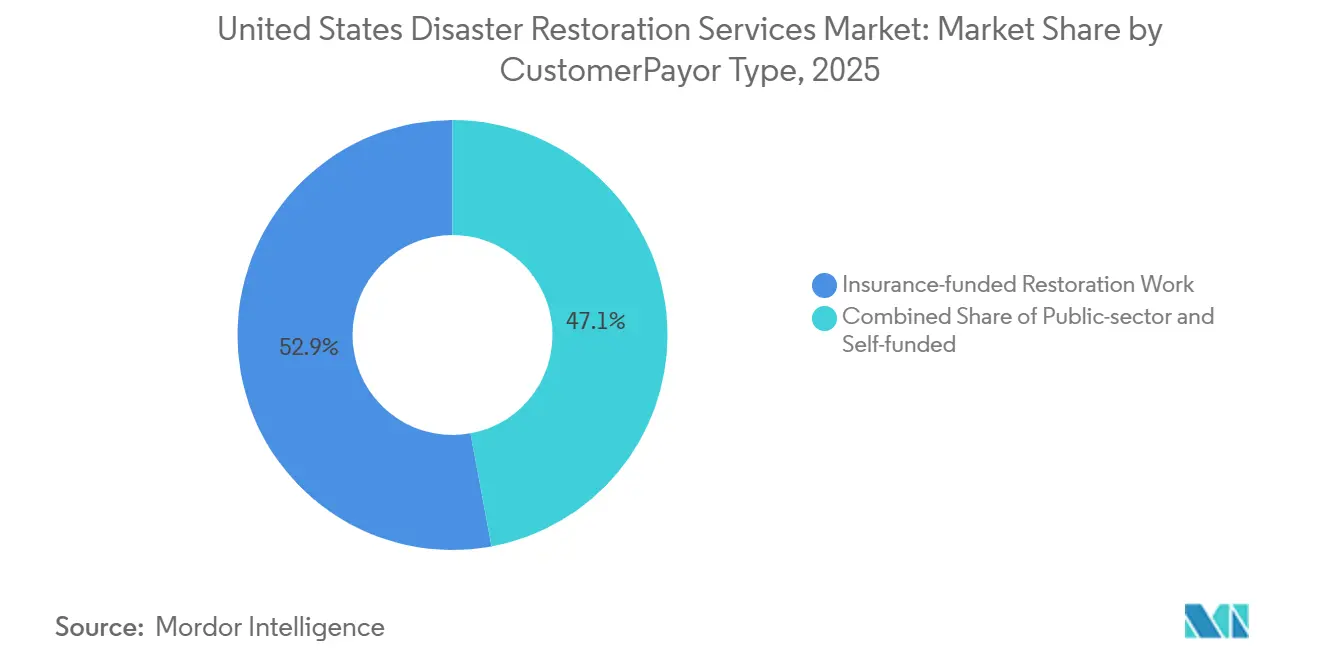
Versicherungsfinanzierte Wiederherstellungsarbeiten hielten im Jahr 2025 einen Anteil von 52,9 % am Markt für Katastrophenschutz- und Wiederherstellungsdienste in den Vereinigten Staaten. Die Kategorie profitiert von der etablierten Rolle der Versicherer bei der Genehmigung gedeckter Reparaturen und der Führung von Versicherungsnehmern zu qualifizierten Anbietern. Versichererprogramme legen im Allgemeinen Wert auf Zertifizierungen, Reaktionsstandards, Schätzungsdisziplin und Kundenkommunikation. Dies gibt zugelassenen Auftragnehmern eine zuverlässigere Auftragsquelle als Unternehmen, die nur auf direktes lokales Marketing setzen. Es kann auch Druck auf die Margen ausüben, wenn die Gebührenstrukturen von Drittanbieter-Administratoren die Projektkomplexität nicht vollständig widerspiegeln. Selbstzahler- und Direktzahlungsarbeiten können steigen, wenn Selbstbehalte erhöht werden oder Versicherer sich aus katastrophengefährdeten Standorten zurückziehen. Diese Kunden benötigen weiterhin dringende Reparaturarbeiten, können aber unterschiedliche Entscheidungen bezüglich Umfang und Zeitplanung treffen. Der Zahlermix beeinflusst daher sowohl das Auftragsvolumen als auch das Cashflow-Profil der Wiederherstellungsanbieter.
Öffentliche und staatlich finanzierte Wiederherstellungsarbeiten werden bis 2031 voraussichtlich mit einer CAGR von 5,60 % wachsen. Bundeskatastrophenerklärungen im Jahr 2025 deckten schwere Stürme, Überschwemmungen und Tornados in Texas, Indiana, Missouri, Kansas, Mississippi, Arkansas, West Virginia und New Mexico ab. Diese Erklärungen schaffen Wiederherstellungsanforderungen an öffentlichen Gebäuden und Infrastrukturen in betroffenen Gebieten. Im Juli 2026 erhielt SERVPRO einen CoreTrust-Kooperationsvertrag für Notfall-Katastrophenschutz- und Wiederherstellungsdienste für öffentliche Behörden im ganzen Land. Kooperativer Einkauf kann berechtigten Behörden ermöglichen, vorab genehmigte Einkaufsvereinbarungen zu nutzen, anstatt ein separates Beschaffungsverfahren durchzuführen. Dies schafft einen Weg zu öffentlichen Aufträgen für Anbieter, die die relevanten Vertragsanforderungen erfüllen. Staatliche Aufträge können groß und geografisch verteilt sein, was Anbieter begünstigt, die lokale Franchise- oder Filialabdeckung koordinieren können.
Geografische Analyse
Der Süden und die Golfküste sind die umsatzstärkste Region im Markt für Katastrophenschutz- und Wiederherstellungsdienste in den Vereinigten Staaten, da ihr Wetterprofil Hurrikane, schwere konvektive Stürme, Tornados und Hochwasserrisiken kombiniert. Texas, Mississippi, Arkansas und andere Südstaaten erhielten 2025 Bundeskatastrophenerklärungen für schwere Stürme, Überschwemmungen und Tornados. Die Region enthält auch den petrochemischen Korridor der Golfküste, Gesundheitscampusse, Gastgewerbestandorte und Einzelhandelsinfrastruktur, die hochwertige gewerbliche Aufträge generieren können. Diese Standorte benötigen häufig eine schnelle Wiederherstellung, um Betriebsunterbrechungen und Sicherheitsrisiken zu reduzieren. Franchise-Netzwerke haben eine dichte Abdeckung in Texas, Florida und den Golfstaaten. Dieser lokale Fußabdruck hilft ihnen, auf tägliche Wasserschäden sowie regionale Katastrophenwellen zu reagieren. Die breite Mischung aus Wohn- und Gewerbeimmobilien unterstützt eine stetige Dienstleistungsbasis zwischen größeren Wetterereignissen.
Der Westen verzeichnete 2025 die schärfste Verschiebung der Nachfragebedingungen. Die Waldbrände in Los Angeles im Januar 2025 verursachten geschätzte Schäden von 61,2 Milliarden USD und zwangen mehr als 200.000 Menschen zur Evakuierung. Das Ereignis zeigte, dass der Bedarf an Waldbrandreaktionen nun über das Ausmaß hinausgeht, das historisch mit Hurrikanen an der Golfküste verbunden war. Sekundäre und ländliche Standorte können weniger akkreditierte Anbieter und weniger einfachen Zugang zu Spezialausrüstung haben. PuroClean gab im April 2026 die Freigabe von 15 Franchise-Gebieten in der San Francisco Bay Area bekannt. Es gab auch eine Expansion in El Paso, Texas, im Juni 2026 bekannt. Diese Schritte zeigen, wie Franchise-Anbieter die Abdeckung dort ausweiten, wo Waldbrände, Rauch, Überschwemmungen und routinemäßige Sachschäden einen wachsenden Bedarf an Servicekapazität schaffen.
Der Nordosten hat eine dichte Basis älterer Häuser und städtischer Gebäudesysteme, was eine anhaltende Nachfrage durch Nordoststürme, Eisstaus und Rohrbrüche unterstützt. Massachusetts, New York und Pennsylvania haben hohe Konzentrationen von Wohngebäuden aus der Zeit vor 1980, was den Bedarf an Reparatur- und Sanierungsarbeiten erhöht. Der Mittlere Westen blieb 2025 ein Zentrum schwerer konvektiver Sturmaktivität. Der zentrale Tornadoausbruch im März 2025 verursachte Schäden von 11 Milliarden USD und erzeugte mehr als 180 Tornados. Kansas, Indiana, Missouri und West Virginia erhielten 2025 ebenfalls Bundeskatastrophenerklärungen für Sturmschäden. Liberty Restoration Group erwarb ServiceMaster of Columbia im April 2026 und ServiceMaster Restoration Services by KRS im August 2026 und fügte Büros in Illinois und Wisconsin hinzu. Die Akquisition erweiterte ihre ServiceMaster Restore-Plattform auf 8 Standorte im Mittleren Westen und erhöhte die Abdeckung in Märkten, die weniger nationale Netzwerkpräsenz hatten.
Wettbewerbslandschaft
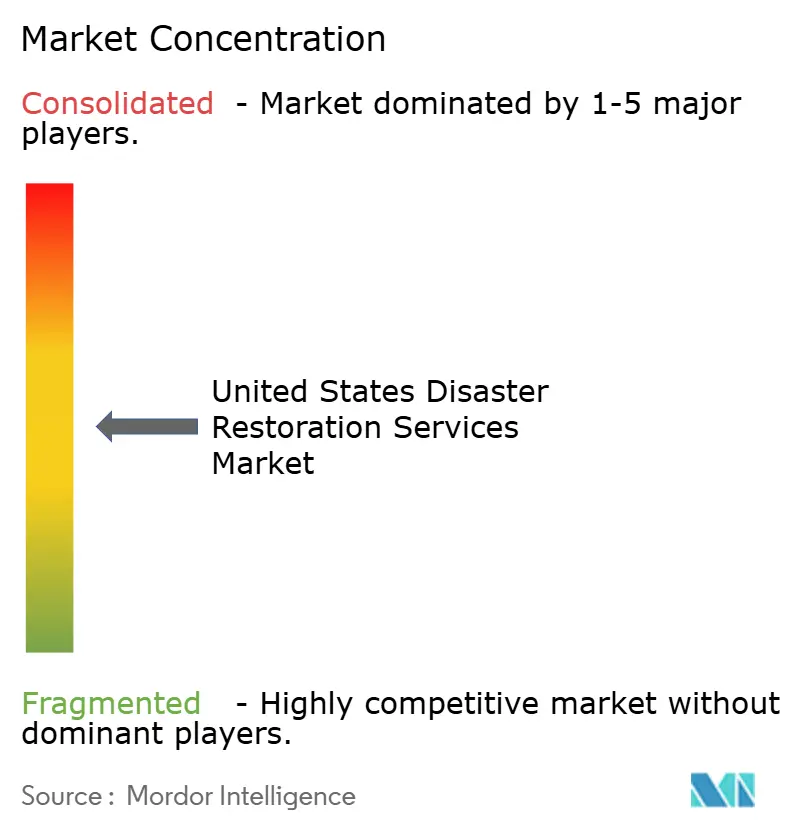
Der Markt für Katastrophenschutz- und Wiederherstellungsdienste in den Vereinigten Staaten ist mäßig fragmentiert unter nationalen Plattformen, während regionale und unabhängige Auftragnehmer weiterhin durch lokale Beziehungen und Reaktionsgeschwindigkeit konkurrieren. Große Franchise-Systeme und von Private Equity unterstützte Betreiber erhalten einen überproportionalen Anteil an versicherungszugewiesenen und großen gewerblichen Schadenaufträgen. SERVPRO betrieb ab Januar 2026 mehr als 2.390 Franchises in den Vereinigten Staaten und Kanada, was einem Wachstum von 12 % gegenüber den vorangegangenen 3 Jahren entspricht. BELFOR Property Restoration meldete einen Jahresumsatz von über 2 Milliarden USD. ATI Restoration, BluSky Restoration Contractors sowie FirstService's First Onsite und Paul Davis-Marken sind ebenfalls aktive Großbetreiber. Ihre Größe ist wichtig, da große Schäden verfügbare Einsatzkräfte, Ausrüstung, zertifizierte Projektmanager und Beziehungen zu Versicherern erfordern. ServiceMaster Restore unterzeichnete im ersten Halbjahr 2026 36 Franchise-Vereinbarungen. PuroClean hatte Anfang 2026 mehr als 500 Standorte überschritten und expandierte weiterhin im Mittleren Westen, Süden und Westen.
Technologie spielt nun eine größere Rolle dabei, wie Anbieter im Markt für Katastrophenschutz- und Wiederherstellungsdienste in den Vereinigten Staaten konkurrieren. Digitale Schadenplattformen, Schätzsoftware, Feuchtigkeitskartierung und drohnenbasierte Schadensbewertungen können die Dokumentation verbessern und Entscheidungen nach einem Schaden beschleunigen. Diese Werkzeuge können Zykluszeit und Aufzeichnungsqualität wichtiger machen als grundlegende Notfalldienstpreise. Vernetzte Wassersensoren und Absperrvorrichtungen können auch früher nach einem Wassereindringen eine Reaktion auslösen. Dies kann das Ausmaß des Schadens reduzieren, obwohl es im Laufe der Zeit die Anzahl schwerer reaktiver Schäden verringern kann. Nationale Plattformen können die Kosten für Software, Ausrüstung und Schulung auf viele Standorte verteilen. Kleinere Unternehmen können durch Fachkenntnisse und lokales Vertrauen wettbewerbsfähig bleiben, können aber einer höheren Investitionsbelastung gegenüberstehen. Die Branche der Katastrophenschutz- und Wiederherstellungsdienste in den Vereinigten Staaten wird daher wahrscheinlich einen weiteren Schwerpunkt auf Betriebssysteme legen, die Außendienstteams mit Versicherern und Kunden verbinden.
Strategische Expansion ist bei mehreren führenden Unternehmen sichtbar. SERVPROs CoreTrust-Vertrag vom Juli 2026 schuf einen nationalen kooperativen Beschaffungsweg für öffentliche Behörden, die Notfall-Wiederherstellungsunterstützung suchen. PuroCleans Freigabe von Bay-Area-Gebieten im April 2026 zielte auf Märkte ab, in denen Waldbrandrauch, Überschwemmungen und alltägliche Sachschäden die Nachfrage steigerten. Liberty Restoration Group expandierte durch Akquisitionen in Missouri, Illinois und Wisconsin im Jahr 2026. Diese Maßnahmen erhöhen die Abdeckung an Standorten mit wiederkehrendem Sturmrisiko und wachsender Nachfrage nach organisierten Wiederherstellungsnetzwerken. Private-Equity-Unterstützung kann Betreibern helfen, Akquisitionen zu finanzieren, Techniker zu rekrutieren und Ausrüstung während der Expansion hinzuzufügen. Gleichzeitig bleiben unabhängige Anbieter wichtig, da viele Aufträge eine nahegelegene Einsatzkraft mit lokalem Wissen erfordern. Die Wettbewerbsstruktur ist daher in nationalen Programmarbeiten konzentriert, aber immer noch über lokale Servicemärkte verteilt.
Marktführer der Branche der Katastrophenschutz- und Wiederherstellungsdienste in den Vereinigten Staaten
SERVPRO Industries, LLC
BELFOR Holdings Inc.
ServiceMaster Restore
ATI Restoration
Paul Davis Restoration, Inc.
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert

Aktuelle Branchenentwicklungen
- August 2026: Liberty Restoration Group schloss seine zweite Akquisition des Jahres 2026 ab und erwarb ServiceMaster Restoration Services by KRS, ServiceMaster Restore, und fügte Büros in Peoria und Bloomington, Illinois, sowie Milwaukee, Wisconsin, hinzu, wodurch seine von Private Equity unterstützte Plattform, finanziert von MBN Brands, Petra Capital Partners und SharpVue Capital, auf 8 Märkte im Mittleren Westen ausgeweitet wurde. Der Deal stärkt die Wiederherstellungsabdeckung in Missouri, Illinois, Wisconsin, Ohio und Kentucky.
- Juli 2026: SERVPRO Industries erhielt einen Kooperationsvertrag mit CoreTrust zur Bereitstellung von Notfall-Katastrophenschutz- und Wiederherstellungsdiensten für öffentliche Behörden im ganzen Land. Der Vertrag, der wettbewerblich von der Little Rock Water Reclamation Authority ausgeschrieben wurde, schafft ein vorab genehmigtes Beschaffungsinstrument, das es staatlichen Käufern ermöglicht, SERVPROs Franchise-Netzwerk ohne ein separates Ausschreibungsverfahren zu beauftragen.
- April 2026: PuroClean gab die Expansion in die San Francisco Bay Area bekannt und gab 15 Franchise-Gebiete in San Jose, Santa Clara, Palo Alto und Oakland frei, um der steigenden Nachfrage nach Waldbrandrauch-, Überschwemmungs- und Immobilienwiederherstellung in unterversorgten westlichen Märkten zu begegnen.
- April 2026: Liberty Restoration Group schloss die Akquisition von ServiceMaster of Columbia in Columbia, Missouri, ab, was seine erste Akquisition des Jahres 2026 markierte und seine bewusste Expansionsstrategie im Mittleren Westen startete, die von seinem Private-Equity-Konsortium unterstützt wird.


Berichtsumfang des Marktes für Katastrophenschutz- und Wiederherstellungsdienste in den Vereinigten Staaten
| Wasserschadenbeseitigung (Trocknung/Entfeuchtung, Abwasserrückstau) |
| Feuer- und Rauchschadenbeseitigung |
| Schimmelbeseitigung |
| Sturm-/Katastrophenwiederherstellung (Wind, Hagel, Hochwasserreaktion, Großschäden) |
| Biogefährdungs- und Traumareinigung (Tatortbereinigung, unbeaufsichtigter Tod, Infektionsreinigung) |
| Spezialdienstleistungen |
| Sonstiges (Inhaltswiederherstellung, Auslagerung, Reinigung, Lagerung usw.) |
| Wohngebäude |
| Gewerbe und Industrie |
| Versicherungsfinanzierte Wiederherstellungsarbeiten |
| Selbstzahler-/Direktzahlungswiederherstellungsarbeiten |
| Öffentliche/staatlich finanzierte Wiederherstellungsarbeiten |
| Nach Dienstleistungsart | Wasserschadenbeseitigung (Trocknung/Entfeuchtung, Abwasserrückstau) |
| Feuer- und Rauchschadenbeseitigung | |
| Schimmelbeseitigung | |
| Sturm-/Katastrophenwiederherstellung (Wind, Hagel, Hochwasserreaktion, Großschäden) | |
| Biogefährdungs- und Traumareinigung (Tatortbereinigung, unbeaufsichtigter Tod, Infektionsreinigung) | |
| Spezialdienstleistungen | |
| Sonstiges (Inhaltswiederherstellung, Auslagerung, Reinigung, Lagerung usw.) | |
| Nach Anwendung | Wohngebäude |
| Gewerbe und Industrie | |
| Nach Kunden-/Zahlertyp | Versicherungsfinanzierte Wiederherstellungsarbeiten |
| Selbstzahler-/Direktzahlungswiederherstellungsarbeiten | |
| Öffentliche/staatlich finanzierte Wiederherstellungsarbeiten |


Im Bericht beantwortete Schlüsselfragen
Wie hoch ist die prognostizierte Wachstumsrate für Katastrophenschutz- und Wiederherstellungsdienste in den Vereinigten Staaten?
Der Sektor wird voraussichtlich von 2026 bis 2031 mit einer CAGR von 4,57 % wachsen und bis 2031 23,28 Milliarden USD erreichen.
Welche Dienstleistungsart erzielte 2025 den größten Umsatz?
Die Wasserschadenbeseitigung führte die Dienstleistungsnachfrage mit einem Umsatzanteil von 32,60 % im Jahr 2025 an, unterstützt durch wiederkehrende Sanitär-, Geräte- und Überschwemmungsschäden.
Warum sind Gewerbe- und Industrieimmobilien für Wiederherstellungsanbieter wichtig?
Gewerbe- und Industrieimmobilien hielten 2025 einen Umsatzanteil von 53,30 %, und ihr hohes Betriebsunterbrechungsrisiko unterstützt die Nachfrage nach schneller End-to-End-Wiederherstellung.
Welcher Zahlertyp wächst bis 2031 am schnellsten?
Öffentliche und staatlich finanzierte Wiederherstellungsarbeiten werden voraussichtlich mit einer CAGR von 5,60 % wachsen, unterstützt durch Katastrophenerklärungen und den Wiederherstellungsbedarf öffentlicher Einrichtungen.
Welche Faktoren begrenzen die Wiederherstellungskapazität nach einer Katastrophe?
Technikermangel, Zertifizierungsanforderungen, Verzögerungen bei Versicherungszahlungen, Streitigkeiten über den Leistungsumfang und lokaler Arbeitskräftemangel können Aufträge und Projektabschlüsse verzögern.
Welche Regionen der Vereinigten Staaten haben die stärkste Wiederherstellungsnachfrage?
Der Süden und die Golfküste haben das höchste Volumen aufgrund von Hurrikan-, Hochwasser- und Unwetterrisiken, während der Westen eine wachsende waldbrandbezogene Nachfrage verzeichnet.
Seite zuletzt aktualisiert am:



