
米国災害復旧サービス市場規模およびシェア
市場概要
| 調査期間 | 2020 - 2031 |
|---|---|
| 予測データ期間 | 2026 - 2031 |
| 基準年の市場規模 (2025) | 17.91 十億米ドル |
| 市場規模 (2026) | 18.62 十億米ドル |
| 市場規模 (2031) | 23.28 十億米ドル |
| Growth Rate (2026 - 2031) | 4.57 % |
| 市場集中度 | 中 |
主要プレーヤー *免責事項:主要選手の並び順不同 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによる米国災害復旧サービス市場分析
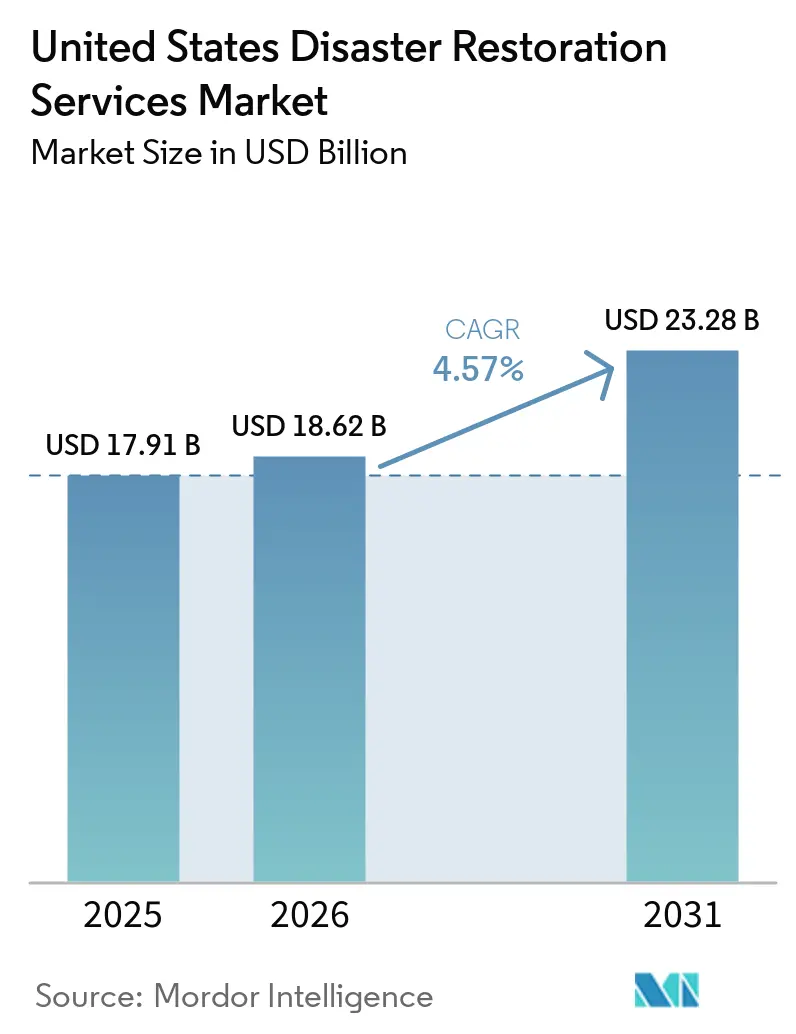
米国災害復旧サービス市場規模は、2025年の17.91 ビリオン 米ドルから2026年には18.62 ビリオン 米ドルに成長し、2026年から2031年にかけてCAGR 4.57%で2031年までに23.28 ビリオン 米ドルに達すると予測されています。
米国災害復旧サービス市場は、激甚気象に起因する財産損失、成熟した住宅基盤、および保険会社と復旧事業者の緊密な業務連携によって支えられています。配管の故障、家電製品の漏水、局所的な浸水による日常的な損失は、大規模災害の発生が少ない時期においても安定した受注基盤を提供しています。大規模な気象イベントが発生すると、利用可能な作業員、機材、および保険会社のネットワークを試す集中的な需要期が生じます。保険会社は、24時間対応が可能で、作業をデジタルで記録し、認定要件を満たす事業者をますます優遇するようになっており、これにより確立されたプラットフォームが優位性を持ちます。米国災害復旧サービス市場は、地方都市や農村部においてもカバレッジを拡大する余地がありますが、技術者不足や保険金支払いの遅延が短期的な供給能力を制限する可能性があります。
レートの主要ポイント
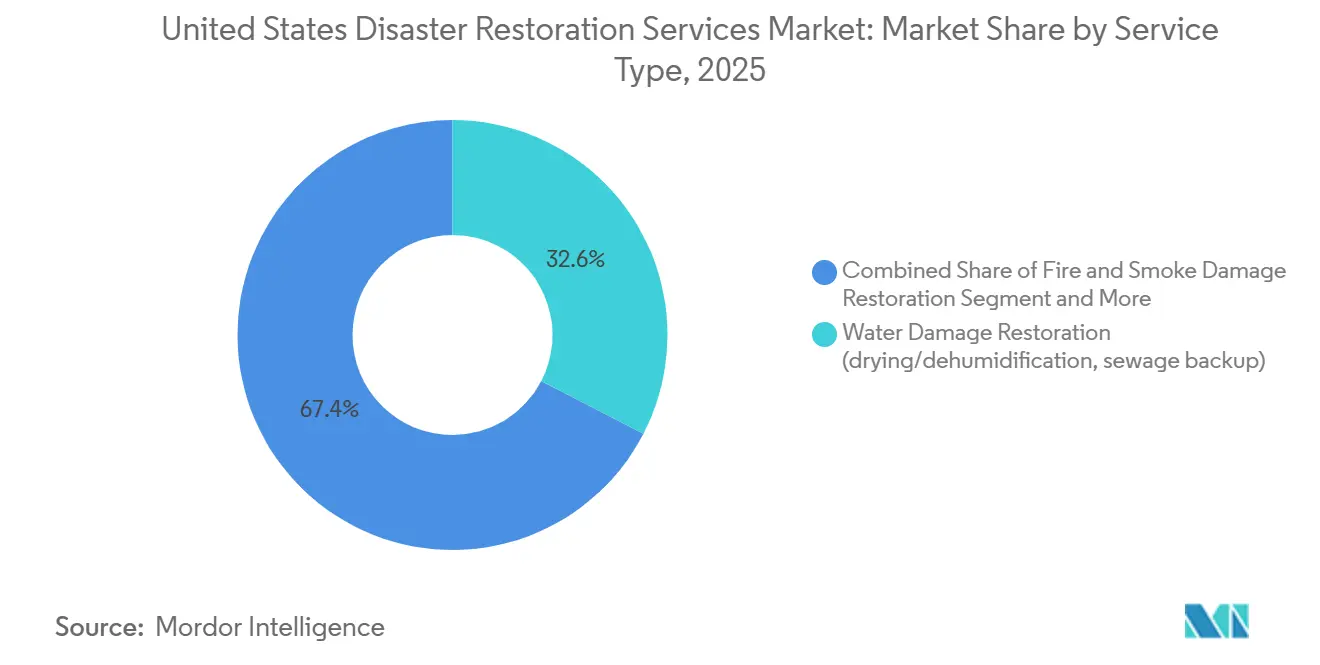
- サービスタイプ別では、水害復旧が2025年の米国災害復旧サービス市場シェアの32.60%を占め、その他のセグメントは2031年にかけてCAGR 6.90%で成長すると予測されています。
- 用途別では、商業・工業用不動産が2025年の米国災害復旧サービス市場規模の53.30%を占め、住宅向けサービスは2031年にかけてCAGR 5.50%で成長すると予測されています。
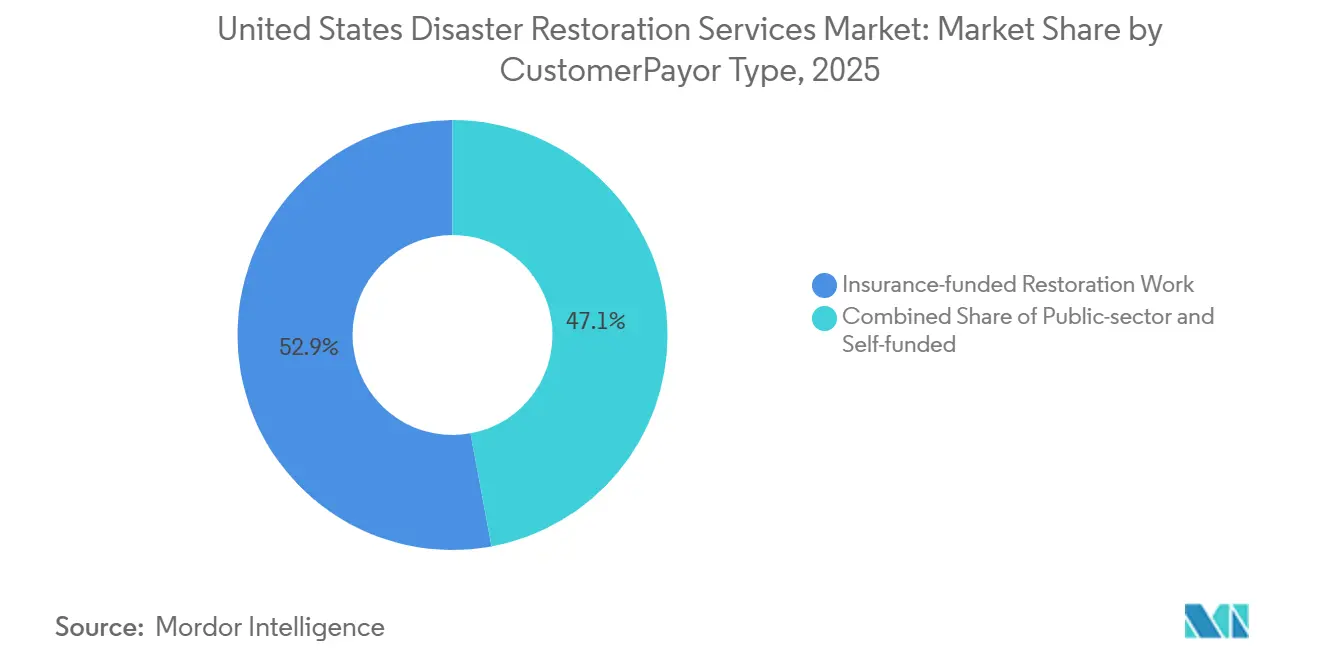
- 顧客・支払者タイプ別では、保険負担による復旧作業が2025年の米国災害復旧サービス市場シェアの52.90%を占め、公共部門・政府負担による復旧作業は2031年にかけてCAGR 5.60%で成長すると予測されています。
注:本レポートの市場規模および予測数値は、Mordor Intelligence 独自の推定フレームワークを使用して作成されており、2026年1月時点の最新の利用可能なデータとインサイトで更新されています。
米国災害復旧サービス市場のトレンドとインサイト
促進要因の影響分析*
| 促進要因 | CAGR予測への影響(概算)% | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 激甚嵐および洪水による 財産損失 | +1.2% | 全国的、特に南部、 メキシコ湾岸、および中西部に集中 | 短期(2年以内) |
| 老朽化した住宅ストックおよび 建物設備 | +1.0% | 全国的、特に 北東部および中西部で顕著 | 長期(4年以上) |
| 保険会社の 優先ベンダーネットワークの拡大 | +0.8% | 全国的 | 中期(2〜4年) |
| 事業中断の回避と エンドツーエンドの復旧 | +0.6% | 全国的、商業的な 大都市圏に集中 | 中期(2〜4年) |
| 接続型漏水検知と デジタル保険請求の統合 | +0.4% | 全国的、集合住宅の 都市部での早期普及 | 長期(4年以上) |
| 未開拓地域における フランチャイズ展開 | +0.1% | 中西部、南部、西部の 地方都市および農村市場 | 中期(2〜4年) |
| 情報源: Mordor Intelligence | |||
激甚対流性嵐および洪水関連財産損失の頻度増加
米国災害復旧サービス市場は、広範囲にわたる嵐が住宅、事業所、公共施設に同時に損害を与えた場合に大きな需要刺激を受けます。Climate Centralは2025年に気象・気候災害による被害額が23 ビリオン 米ドルに達し、総損害額は115 ビリオン 米ドルに上ったと記録しています。[1]Climate Central、「2025年の振り返り:米国の10億ドル規模の災害」、Climate Central、climatecentral.org。激甚対流性嵐はそのうち21件を占め、これは新たな年間記録であり、米国中部全域にわたる集中的な竜巻発生を反映しています。2025年1月のロサンゼルス山火事は推定612億米ドルの損害をもたらし、16,000棟以上の建物が損壊または全壊し、20万人以上が避難を余儀なくされました。10億ドル規模の災害の発生間隔は、1980年代の82日から2016年から2025年の期間には16日に短縮され、請負業者と保険会社が以前の損失を処理する時間が少なくなっています。2025年の研究では、2026年から2030年の間に米国の気象・気候災害による総損害額が1 トリリオン 米ドルを超える確率が54%と推定されており、より大きな復旧能力の必要性を裏付けています。
老朽化した住宅ストックおよび繰り返しの修復を必要とする建物設備
老朽化した住宅は、配管、電気、屋根、空調設備などの古いシステムが故障しやすいため、米国災害復旧サービス市場に繰り返しの修繕需要をもたらします持ち家の約48%が1980年以前に建設されており、持ち家の築年数の中央値は2023年に41年に達し、2005年の31年から増加しています。[2]全米住宅建設業者協会、「持ち家の築年数増加に伴いリモデリング市場が成長へ」、全米住宅建設業者協会、nahb.org。ハーバード大学住宅研究合同センターは、1980年以前に建設された住宅のメンテナンス支出が2010年以降に建設された住宅より76%高いことを明らかにしました。この支出格差は、水害、火災、カビ、および関連する修復作業につながるシステム故障の頻度が高いことを反映しています。2020年から2023年にかけて新築住宅は持ち家ストックの3%しか追加されなかったため、新規供給は築年数プロファイルをほとんど変えませんでした。メンテナンスが遅れている老朽住宅は、1件のイベント後に複数のシステムにわたる作業を必要とする場合があり、作業の範囲と請求可能な価値の両方が増加します。この繰り返し発生する作業の基盤は、大規模災害期間以外においても事業者に安定した受注フローを提供します。
保険会社の優先ベンダーネットワーク拡大による外部委託復旧量の増加
米国災害復旧サービス市場は、損害保険会社が運営するマネージド修繕プログラムへのシフトによって形成されています。これらのプログラムは、研修、文書化、対応時間、および顧客サービスに関する保険会社の要件を満たす請負業者に作業を振り向けます。全米保険監督官協会は2024年にサードパーティデータおよびモデルタスクフォースを設立し、その活動は2025年も継続され、規制当局が保険業務におけるサードパーティデータの慣行を検討しました。サードパーティ保険請求データのより詳細な監督は、信頼性の高い文書化と説明責任のあるベンダープロセスの価値を強化する可能性があります。優先ステータスを保有する請負業者は、より予測可能な紹介基盤を構築し、認定スタッフとデジタル保険請求システムへの投資を支援することができます。同じ構造は、資格や常時対応能力を欠く企業が利用できる保険割り当ての割合を減少させる可能性があります。これにより、保険会社の基準を大規模に満たすことができる全国・地域プラットフォーム間のさらなる統合が促進されます。
事業中断の回避とエンドツーエンドの復旧需要
商業クライアントは、損傷した施設が操業できない期間を短縮するために米国災害復旧サービス市場を活用します。事業中断補償は常、復旧期間中の収益損失をカバーするため、保険契約者と保険会社の双方が復旧時間を短縮する理由を持っています。保険情報研究所は、事業中断損失が中規模事業では500,000 米ドルから3 ミリオン 米ドル、複雑なサプライチェーンを持つ大規模施設では5 ミリオン 米ドルから50 ミリオン 米ドル以上に達する可能性があると述べています。この財務的リスクは、緊急緩和、構造修復、および再建を1つのプロジェクトチームで調整できる請負業者を優遇します。事業中断補償の確保が困難になるにつれ、リスクマネージャーと引受業者は復旧期間にこれまで以上の注意を払うようになっています。したがって、効率的に作業を完了できる事業者は、初期の清掃価格だけでなく、復旧計画と文書化においても競争することができます。大規模な商業損失後に1つの請負業者に広範な復旧作業が割り当てられると、米国災害復旧サービス市場は恩恵を受けます。
抑制要因の影響分析*
| 抑制要因 | CAGR予測への影響(概算)% | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 熟練技術者不足と 認定取得のボトルネック | -0.8% | 全国的、特に南部 および西部で深刻 | 短期(2年以内) |
| 保険金支払いの遅延と 作業範囲の紛争 | -0.7% | 全国的、特に カリフォルニア州およびメキシコ湾岸諸州で深刻 | 中期(2〜4年) |
| 大規模災害時の対応能力と 労働力のミスマッチ | -0.5% | 全国的、高頻度の 大規模災害ゾーンに集中 | 短期(2年以内) |
| 予防的モニタリングによる 深刻な事後対応型損失の減少 | -0.3% | 全国的、集合住宅および 商業用不動産に集中 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
熟練技術者不足と認定取得のボトルネック
損失が急増した際に米国災害復旧サービス市場がどれだけ迅速に対応できるかは、労働力の確保によって制限されます。2026年の復旧産業協会の調査では、復旧会社の78%が資格のある技術者の採用に困難を抱えていることが明らかになりました。IICRCは、認定技術者の現役数が50,000人から60,000人に近づいており、認定企業数は約8,000社に達していると報告しています。一部の州議会は、カビ除去および関連作業の免許要件としてIICRC認定を義務付けており、これにより実質的な労働力プールが縮小する可能性があります。この不足は、割り当ての遅延、プロジェクトのバックログの長期化、および大規模災害が地元の作業員が対応できる以上の作業を生み出した場合のサービスリスクにつながる可能性があります。また、大規模プラットフォームにとっては、研修パイプライン、地域間展開、および機材確保の重要性が高まります。この問題は、繰り返す嵐、山火事、または洪水が重複する復旧期間を生み出す地域で最も深刻です。
保険金支払いの遅延、作業範囲の紛争、および保険請求管理上の摩擦
支払いのタイミングと修繕範囲が未解決のままである場合、保険請求の処理が米国災害復旧サービス市場を減速させる可能性があります。2026年5月、カリフォルニア州保険局は、無作為に審査された220件のState Farm山火事保険請求において、不公正保険慣行法の398件の違反疑いを報告しました。この審査では、カリフォルニア州の15日間調査、40日間の承認または拒否、および30日間の支払い要件に関する違反が指摘されました。[3]カリフォルニア州保険局、「カリフォルニア州、LAの山火事保険請求の広範な不正処理が調査で判明し、State Farmに対して法的措置を講じる」、カリフォルニア州保険局、insurance.ca.gov。同局は重大な民事制裁を求め、保険請求処理の是正措置を要求しました。ロサンゼルス郡は2026年9月、イートン火災およびパリセーズ火災による保険請求を持つ11,300人の保険契約者に影響を与えた遅延、低い修繕見積もり、および過少支払いを主張する訴訟を提起しました。[4]ロサンゼルス郡法律顧問、「ロサンゼルス郡、2025年山火事保険請求の処理における不公正ビジネス慣行でState Farmを提訴」、ロサンゼルス郡、lacounty.gov。 全国的に、60〜120日の支払いサイクルと作業範囲の不一致は、請負業者のキャッシュフローを圧迫し、作業員の追加や新たな地域への参入を困難にする可能性があります。これらの状況は、補償を受ける前に作業を継続するための財務的余力が少ない独立系事業者にとって特に困難です。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
サービスタイプ別:損失プロファイルの多様化の中で水害復旧が収益を牽引
水害復旧は2025年の米国災害復旧サービス市場シェアの32.60%を占めました。このセグメントは、配管の故障、家電製品の漏水、下水の逆流、および気象関連の浸水がすべての地域で発生するため、大量の呼び出しがあります。保険情報研究所は、保険加入住宅の60件に1件が毎年水害または凍結損害の保険請求を行うと推定しています。この繰り返し発生する事例は、水害作業に安定した需要の底を与え、地域の対応ネットワークを支援します。火災・煙害復旧は、2025年1月のロサンゼルス山火事後に需要が増加しました。ATI Restorationはその対応において1,000人以上のチームメンバーを派遣し、南カリフォルニアで500件以上の復旧プロジェクトを管理しました。嵐・大規模災害作業も、2025年に記録された21件の激甚嵐による10億ドル規模のイベントとともに増加しました。これらのイベントは、事業者が日常的な地域の割り当てを維持しながら、州をまたいで作業員と機材を移動させることを必要とする場合があります。
その他は最も成長が速いサービスグループであり、米国災害復旧サービス市場規模において2031年にかけてCAGR 6.90%が予測されています。このカテゴリには、動産復旧、搬出、清掃、保管、個人財産管理、および文書乾燥が含まれます。クライアントは、同一の復旧計画内で財産の動産と構造的な作業の両方に対応できる1つの事業者を求めることが多いです。カビ除去は、水害イベント後に専門的な処置を必要とする二次汚染が発生した後に成長します。生物災害・外傷の清掃も、IICRC S540プロトコルの下で医療、集合住宅、および商業施設に拡大しています。専門サービスは、米国環境保護庁の鉛塗料開示規則の対象となる物件を含む、老朽建物の事前評価が必要な場合に範囲を拡大できます。二次サービスと完全復旧への期待の組み合わせにより、企業は最初の緊急呼び出し後も作業を維持する機会が増えます。
注記: 個別セグメントのシェアはレポート購入後に入手可能


用途別:商業部門の優位性が継続する中、住宅需要が加速
商業・工業用不動産は2025年の米国災害復旧サービス市場規模の53.30%を占めました。大規模な複合テナントビル、オフィスパーク、商業施設、および医療施設は、典型的な一戸建て住宅の割り当てよりもイベントごとのリスクが大きいです。事業中断コストは、複雑なサプライチェーンを持つ大規模施設では5 ミリオン 米ドルから50 ミリオン 米ドル以上に達する可能性があります。このリスクにより、速度、プロジェクト調整、および業務継続性が商業復旧の意思決定の中心となります。商業クライアントは、1つの契約の下で緩和、修繕、および再建を管理する請負業者を好む傾向があります。サードパーティ管理者は、24時間対応能力、認定人員、および規律ある保険請求文書化を維持する事業者を優遇する場合があります。これにより、全国・地域プラットフォームは技術者の深度と保険会社との関係を強化するよう促されます。また、大規模な商業損失が限られたサービス範囲を持つ小規模企業ではなく、確立された事業者に向かう傾向がある理由も説明できます。
住宅向け復旧は、米国災害復旧サービス市場において2031年にかけてCAGR 5.50%で成長すると予測されています。全国の持ち家の大部分は1980年以前に建設されており、老朽化した配管、屋根、および電気システムへのリスクが継続しています。老朽住宅への水の浸入は、発見される前に複数の部屋やシステムに広がる可能性があります。住宅所有者向け保険会社が使用する優先ベンダー推薦は、補償損失後に承認された復旧会社への紹介を簡素化できます。このプロセスにより、保険請求の報告から請負業者の割り当てまでの時間を短縮できます。メンテナンスが遅れている老朽物件は、損失後に乾燥、修繕、カビ対策、および再建を含むより広範な処置を必要とする場合があります。したがって、住宅向け作業は、商業大規模損失プロジェクトを補完できる大量の小規模割り当てを提供します。この組み合わせにより、事業者はさまざまな気象条件や地域の需要パターンにわたって稼働率を維持するのに役立ちます。
顧客・支払者タイプ別:急速に拡大する政府チャネルに支えられた保険の優位性
保険負担による復旧作業は2025年の米国災害復旧サービス市場の52.9%を占めました。このカテゴリは、補償修繕を承認し、保険契約者を資格のある事業者に誘導する保険会社の確立された役割から恩恵を受けています。保険会社のプログラムは一般的に、資格、対応基準、見積もりの規律、および顧客コミュニケーションを重視します。これにより、承認された請負業者は、地域の直接マーケティングのみに依存する企業よりも信頼性の高い割り当て源を持つことができます。また、サードパーティ管理者の料金スケジュールがプロジェクトの複雑さを十分に反映していない場合、マージンに圧力がかかる可能性があります。免責額が増加したり、険会社が大規模災害多発地域から撤退したりすると、自己負担および直接支払いの作業が増加する可能性があります。これらの顧客は依然として緊急修繕作業を必要としていますが、範囲とタイミングについて異なる選択をする場合があります。したがって、支払者の構成は、割り当て量と復旧事業者のキャッシュフロープロファイルの両方に影響します。
公共部門・政府負担による復旧作業は、2031年にかけてCAGR 5.60%で成長すると予測されています。2025年の連邦災害宣言は、テキサス州、インディアナ州、ミズーリ州、カンザス州、ミシシッピ州、アーカンソー州、ウェストバージニア州、およびニューメキシコ州における激甚嵐、洪水、および竜巻をカバーしました。これらの宣言は、被災地域の公共建物およびインフラにおける復旧要件を生み出します。2026年7月、SERVPROは全国の公共機関向けに緊急災害復旧サービスのCoreTrust協同購買契約を受注しました。協同購買により、対象機関は別途調達プロセスを実施することなく、事前承認された購買手続きを利用できます。これにより、関連する契約要件を満たすサプライヤーに公共事業への参入ルートが生まれます。政府の割り当ては大規模で地理的に分散している場合があり、地域のフランチャイズまたは支店のカバレッジを調整できる事業者が有利です。
地域分析
南部およびメキシコ湾岸は、ハリケーン、激甚対流性嵐、竜巻、および洪水リスクを組み合わせた気象プロファイルにより、米国災害復旧サービス市場において最も高い取引量を誇る地域です。テキサス州、ミシシッピ州、アーカンソー州、およびその他の南部諸州は、2025年に激甚嵐、洪水、および竜巻に対する主要災害宣言を受けました。この地域にはまた、高価値の商業割り当てを生み出す可能性のあるメキシコ湾岸石油化学コリドー、医療キャンパス、ホスピタリティ施設、および小売インフラが含まれています。これらの施設は多くの場合、業務中断と安全リスクを軽減するために迅速な復旧を必要とします。フランチャイズネットワークはテキサス州、フロリダ州、およびメキシコ湾岸諸州に密なカバレッジを持っています。この地域的な拠点は、日常的な水害損失と地域的な大規模災害の急増の両方への対応を支援します。住宅および商業用不動産の幅広い組み合わせは、主要な気象イベント間の安定したサービス基盤を支援します。
西部は2025年に需要状況の最も急激な変化を経験しました。2025年1月のロサンゼルス山火事は推定612億米ドルの損害をもたらし、20万人以上の避難を強いました。このイベントは、山火事への対応ニーズが歴史的にメキシコ湾岸のハリケーンと関連していた規模を超えて拡大していることを示しました。地方都市や農村部では、資格のある事業者が少なく、専門機材へのアクセスも限られている場合があります。PuroCleanは2026年4月にサンフランシスコ湾岸エリアで15のフランチャイズ地域の公開を発表しました。また、2026年6月にはテキサス州エルパソへの拡大を発表しました。これらの動きは山火事、煙害、洪水、および日常的な財産損失が増大するサービス需要を生み出している地域でフランチャイズ事業者がカバレッジを拡大する方法を示しています。
北東部は老朽住宅と都市建物システムの密な基盤を持ち、ノーイースター、アイスダム、および配管故障による継続的な需要を支援しています。マサチューセッツ州、ニューヨーク州、およびペンシルベニア州は1980年以前の住宅の高い集中度を持ち、修繕および緩和作業の必要性を高めています。中西部は2025年も激甚対流性嵐活動の中心であり続けました。2025年3月の中部竜巻大発生は110億米ドルの損害をもたらし、180本以上の竜巻を発生させました。カンザス州、インディアナ州、ミズーリ州、およびウェストバージニア州も2025年に嵐被害に対する連邦災害宣言を受けました。Liberty Restoration Groupは2026年4月にServiceMaster of Columbiaを、2026年8月にServiceMaster Restoration Services by KRSを買収し、イリノイ州とウィスコンシン州にオフィスを追加しました。この買収により、ServiceMaster Restoreプラットフォームは中西部の8拠点に拡大し、全国ネットワークの存在感が薄かった市場でのカバレッジが向上しました。
競合環境
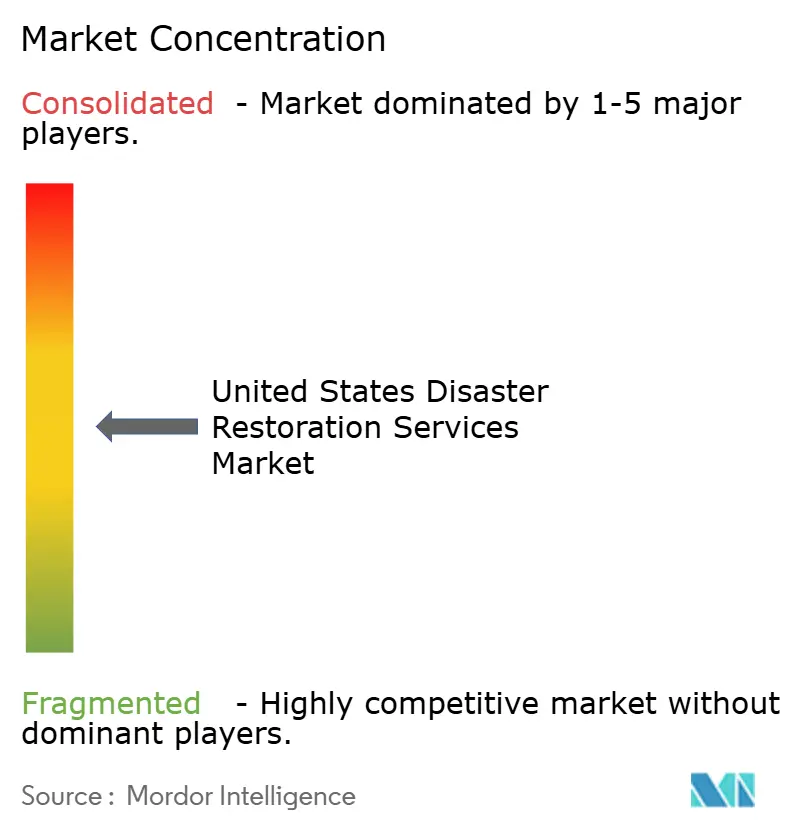
米国災害復旧サービス市場は、全国プラットフォーム間で中程度に分散しており、地域・独立系請負業者は地域の関係と対応速度によって競争を続けています。大規模なフランチャイズシステムとプライベートエクイティ支援の事業者は、保険割り当ておよび大規模商業損失作業の不均衡なシェアを受け取っています。SERVPROは2026年1月時点で米国とカナダに2,390以上のフランチャイズを運営しており、過去3年間で12%の成長を示しています。BELFOR Property Restorationは年間収益が20億米ドルを超えると報告しています。ATI Restoration、BluSky Restoration Contractors、およびFirstServiceのFirst OnlineとPaul Davisブランドも大規模な事業者として活動しています。大規模損失には利用可能な作業員、機材、認定プロジェクトマネージャー、および保険会社との関係が必要なため、その規模は重要です。ServiceMaster Restoreは2026年上半期に36件のフランチャイズ契約を締結しました。PuroCleanは2026年初頭までに500拠点を超え、中西部、南部、および西部全域での拡大を続けました。
テクノロジーは現在、米国災害復旧サービス市場における事業者の競争方法においてより大きな役割を果たしています。デジタル保険請求プラットフォーム、見積もりソフトウェア、水分マッピング、およびドローンによる損害評価は、損失後の文書化を改善し、意思決定を迅速化できます。これらのツールにより、サイクルタイムと記録品質が基本的な緊急サービス価格よりも重要になる可能性があります。接続型水センサーおよびシャットオフデバイスも、水の浸入後により早期に対応を開始できます。これにより損害の程度を軽減できますが、長期的には深刻な事後対応型損失の件数が減少する可能性があります。全国プラットフォームは、ソフトウェア、機材、および研修のコストを多くの拠点に分散させることができます。小規模企業は専門的な専門知識と地域の信頼によって競争力を維持できますが、より重い投資負担に直面する可能性があります。したがって、米国災害復旧サービス産業は、フィールドチームを保険会社と顧客に結びつける運営システムへのさらなる重点化が見込まれます。
戦略的な拡大は複数の主要企業において引き続き顕著です。SERVPROの2026年7月のCoreTrust契約は、緊急復旧支援を求める公共機関向けに全国的な協同購買ルートを創出しました。PuroCleanの2026年4月の湾岸エリア地域公開は、山火事の煙、洪水、および日常的な財産損失が需要を増加させている市場を対象としました。Liberty Restoration Groupは2026年にミズーリ州、イリノイ州、およびウィスコンシン州での買収を通じて拡大しました。これらの行動は、繰り返す嵐リスクと組織化された復旧ネットワークへの需要増加を持つ地域でのカバレッジを拡大します。プライベートエクイティの支援により、事業者は拡大中に買収の資金調達、技術者の採用、および機材の追加を行うことができます。同時に、多くの割り当てが地域の知識を持つ近くの作業員を必要とするため、独立系事業者は依然として重要です。したがって、競争構造は全国プログラム作業において集中していますが、地域サービス市場全体にわたって依然として分散しています。
米国災害復旧サービス産業のリーダー企業
SERVPRO Industries, LLC
BELFOR Holdings Inc.
ServiceMaster Restore
ATI Restoration
Paul Davis Restoration, Inc.
- *免責事項:主要選手の並び順不同

最近の業界動向
- 2026年8月:Liberty Restoration Groupは2026年2件目の買収を完了し、ServiceMaster Restoration Services by KRS(ServiceMaster Restore)を買収し、イリノイ州ピオリアおよびブルーミントン、ウィスコンシン州ミルウォーキーにオフィスを追加しました。MBN Brands、Petra Capital Partners、およびSharpVue Capitalが資金提供するプライベートエクイティ支援プラットフォームを中西部8市場に拡大しました。この取引により、ミズーリ州、イリノイ州、ウィスコンシン州、オハイオ州、およびケンタッキー州全域の復旧カバレッジが強化されます。
- 2026年7月:SERVPRO Industriesは、全国の公共機関に緊急災害復旧サービスを提供するためのCoreTrustとの協同購買契約を受注しました。リトルロック水再生局が競争入札で調達したこの契約は、政府の購買者がSERVPROのフランチャイズネットワークを別途入札プロセスなしに利用できる事前承認された調達手段を創出します。
- 2026年4月:PuroCleanはサンフランシスコ湾岸エリアへの拡大を発表し、サンノゼ、サンタクララ、パロアルト、およびオークランドにわたる15のフランチャイズ地域を公開し、未開拓の西部市場における山火事の煙、洪水、および財産復旧需要の増加に対応します。
- 2026年4月:Liberty Restoration Groupはミズーリ州コロンビアのServiceMaster of Columbiaの買収を完了し、2026年の最初の買収となり、プライベートエクイティコンソーシアムが支援する意図的な中西部拡大戦略を開始しました。


米国災害復旧サービス市場レポートの範囲
| 水害復旧(乾燥・除湿、下水逆流) |
| 火災・煙害復旧 |
| カビ除去 |
| 嵐・大規模災害復旧(風害、雹害、洪水対応、大規模損失) |
| 生物災害・外傷清掃(犯罪現場、無人死亡、感染性清掃) |
| 専門サービス |
| その他(動産復旧、搬出、清掃、保管など) |
| 住宅 |
| 商業・工業 |
| 保険負担による復旧作業 |
| 自己負担・直接支払いによる復旧作業 |
| 公共部門・政府負担による復旧作業 |
| サービスタイプ別 | 水害復旧(乾燥・除湿、下水逆流) |
| 火災・煙害復旧 | |
| カビ除去 | |
| 嵐・大規模災害復旧(風害、雹害、洪水対応、大規模損失) | |
| 生物災害・外傷清掃(犯罪現場、無人死亡、感染性清掃) | |
| 専門サービス | |
| その他(動産復旧、搬出、清掃、保管など) | |
| 用途別 | 住宅 |
| 商業・工業 | |
| 顧客・支払者タイプ別 | 保険負担による復旧作業 |
| 自己負担・直接支払いによる復旧作業 | |
| 公共部門・政府負担による復旧作業 |


レポートで回答される主要な質問
米国災害復旧サービスの予測成長率はどのくらいですか?
このセクターは2026年から2031年にかけてCAGR 4.57%で成長し、2031年までに23.28 ビリオン 米ドルに達すると予測されています。
2025年に最大の収益を生み出したサービスタイプはどれですか?
水害復旧は、繰り返し発生する配管、家電製品、および洪水損失に支えられ、2025年に32.60%の収益シェアでサービス需要をリードしました。
商業・工業用不動産が復旧事業者にとって重要な理由は何ですか?
商業・工業用不動産は2025年に53.30%の収益シェアを占め、高い事業中断リスクが迅速なエンドツーエンドの復旧需要を支援しています。
2031年にかけて最も成長が速い支払者タイプはどれですか?
公共部門・政府負担による復旧作業は、災害宣言と公共施設の復旧ニーズに支えられ、CAGR 5.60%で成長すると予測されています。
大規模災害後に復旧能力を制限する要因は何ですか?
技術者不足、認定要件、保険金支払いの遅延、作業範囲の紛争、および地域の労働力不足が割り当てとプロジェクト完了を遅らせる可能性があります。
米国のどの地域が最も強い復旧需要を持っていますか?
南部およびメキシコ湾岸はハリケーン、洪水、および激甚嵐リスクにより最も高い取引量を持ち、西部では山火事関連需要が増加しています。
最終更新日:



