
Tamaño y Participación del Mercado de Servicios de Restauración ante Desastres en los Estados Unidos
Visión General del Mercado
| Período de Estudio | 2020 - 2031 |
|---|---|
| Período de Datos Pronosticados | 2026 - 2031 |
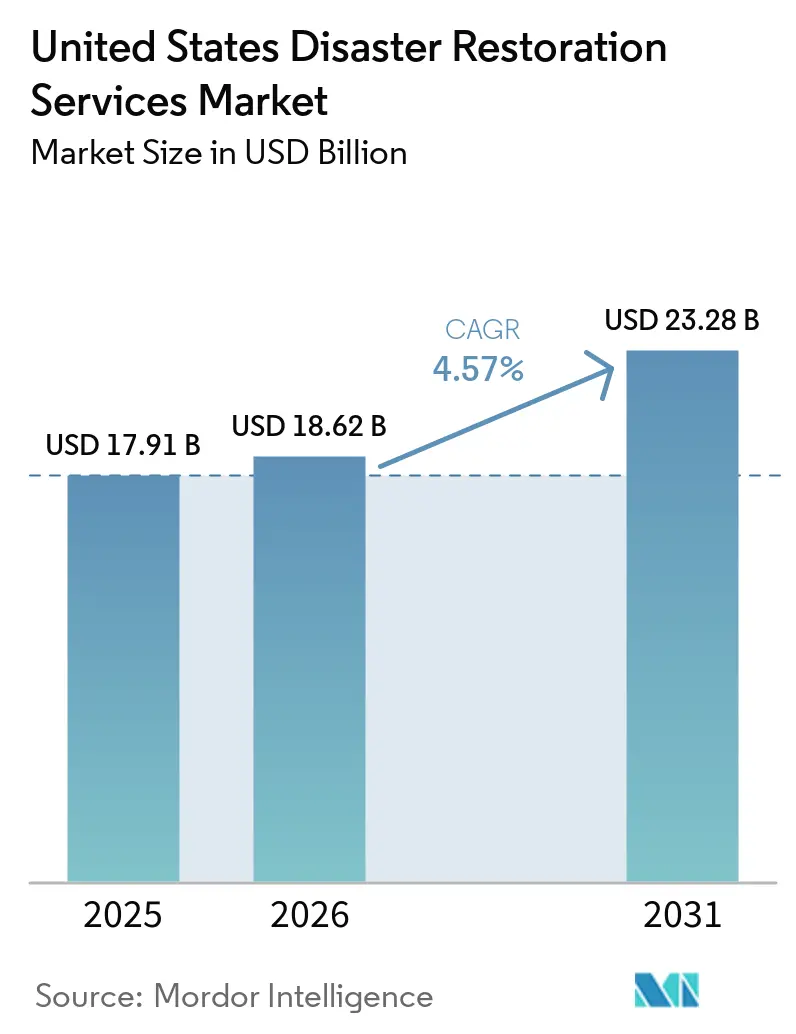
| Tamaño del mercado en el año base (2025) | 17.91 Mil millones de dólares |
| Tamaño del Mercado (2026) | 18.62 Mil millones de dólares |
| Tamaño del Mercado (2031) | 23.28 Mil millones de dólares |
| Growth Rate (2026 - 2031) | 4.57 % |
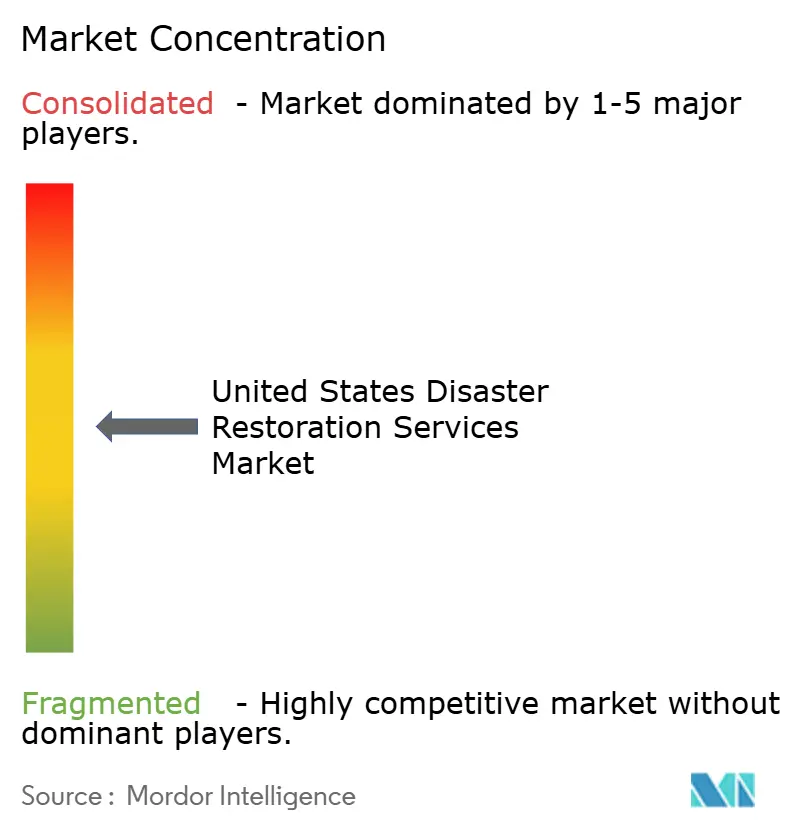
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Servicios de Restauración ante Desastres en los Estados Unidos por Mordor Intelligence
Se espera que el tamaño del mercado de servicios de restauración ante desastres en los Estados Unidos crezca desde 17,91 mil millones de USD en 2025 hasta 18,62 mil millones de USD en 2026, con una previsión de alcanzar los 23,28 mil millones de USD en 2031 a una CAGR del 4,57% durante 2026-2031.
El mercado de servicios de restauración ante desastres en los Estados Unidos está respaldado por las pérdidas de propiedades vinculadas a fenómenos meteorológicos severos, un parque inmobiliario maduro y estrechos vínculos operativos entre aseguradoras y proveedores de restauración. Las pérdidas recurrentes por fallos en tuberías, fugas de electrodomésticos e inundaciones localizadas proporcionan una base estable de asignaciones incluso cuando la actividad catastrófica es menor. Los eventos meteorológicos de mayor envergadura generan entonces períodos de demanda intensa que ponen a prueba los equipos disponibles, el equipamiento y las redes de aseguradoras. Las aseguradoras favorecen cada vez más a los proveedores que pueden responder a cualquier hora, documentar el trabajo digitalmente y cumplir los requisitos de certificación, lo que otorga ventaja a las plataformas establecidas. El mercado de servicios de restauración ante desastres en los Estados Unidos también tiene margen para una cobertura más amplia en ciudades secundarias y zonas rurales, aunque la escasez de técnicos y los pagos más lentos de los siniestros pueden limitar la capacidad a corto plazo.
Conclusiones Clave del Informe
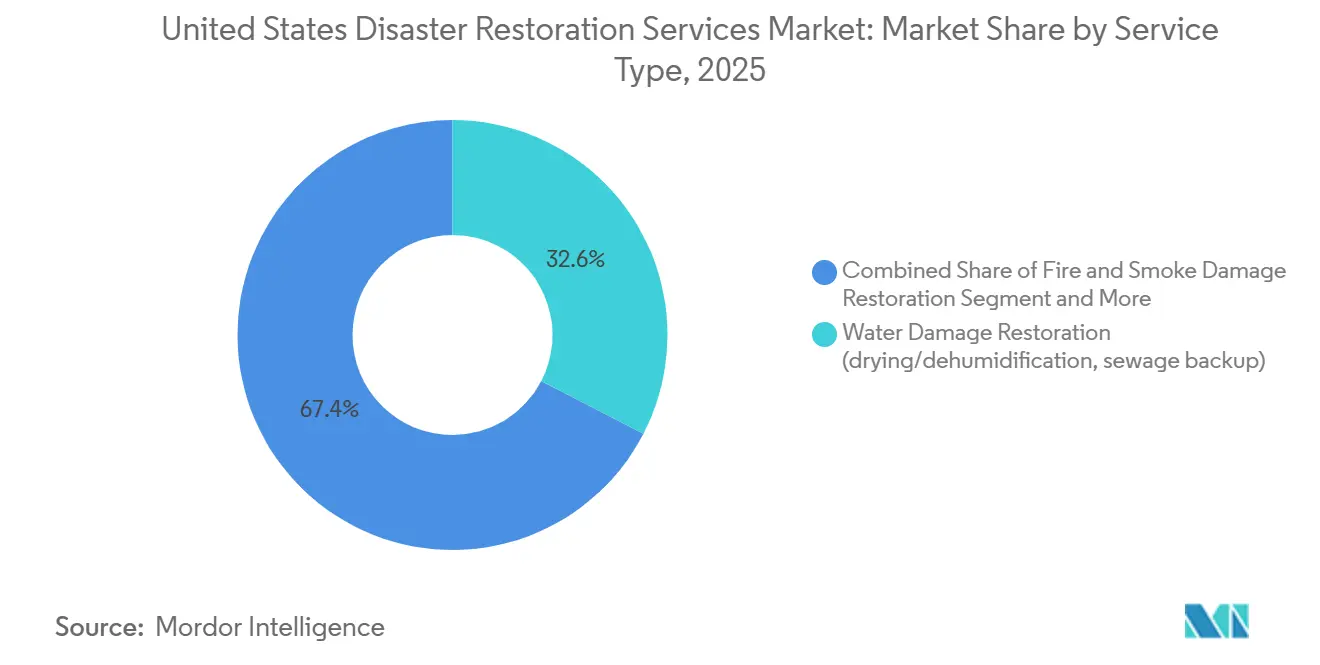
- Por tipo de servicio, la restauración por daños de agua representó el 32,60% de la participación del mercado de servicios de restauración ante desastres en los Estados Unidos en 2025, mientras que otros servicios tienen una previsión de crecimiento a una CAGR del 6,90% hasta 2031.
- Por aplicación, las propiedades comerciales e industriales representaron el 53,30% del tamaño del mercado de servicios de restauración ante desastres en los Estados Unidos en 2025, mientras que se proyecta que los servicios residenciales crezcan a una CAGR del 5,50% hasta 2031.
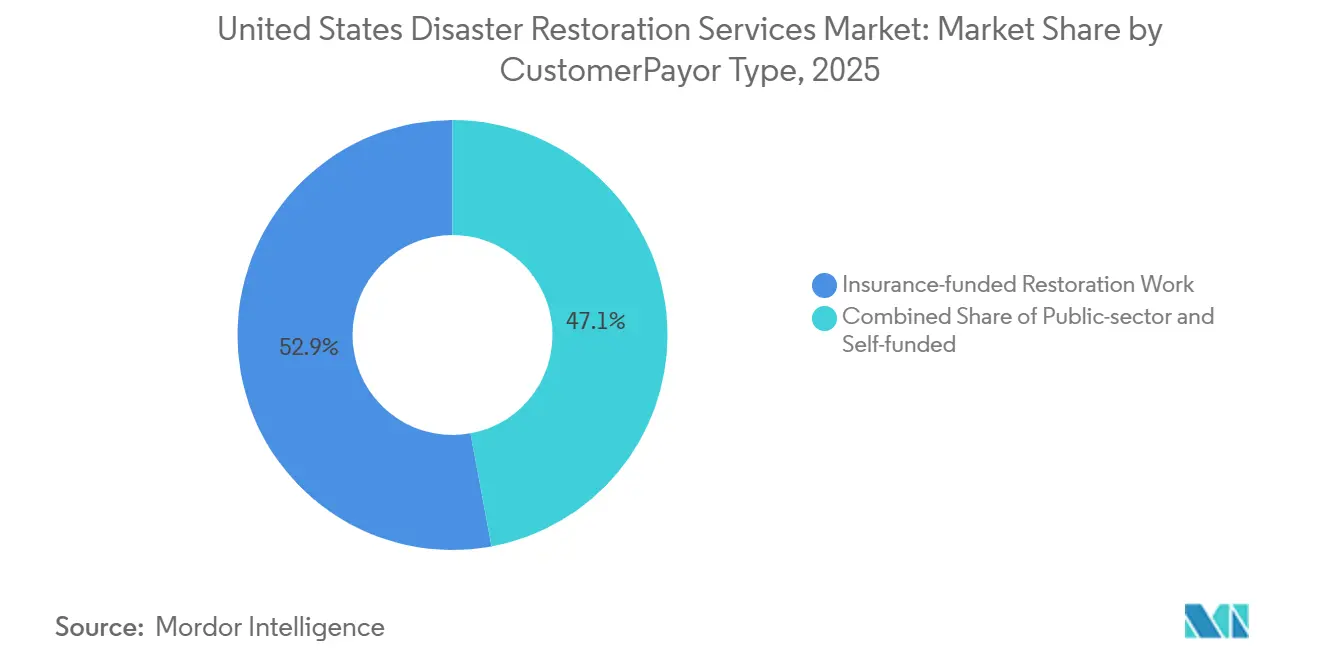
- Por tipo de cliente/pagador, los trabajos de restauración financiados por seguros representaron el 52,90% de la participación del mercado de servicios de restauración ante desastres en los Estados Unidos en 2025, mientras que se prevé que los trabajos de restauración financiados por el sector público y el gobierno crezcan a una CAGR del 5,60% hasta 2031.
Nota: Las cifras del tamaño del mercado y los pronósticos de este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los datos y conocimientos más recientes disponibles a partir de enero de 2026.
Tendencias e Información del Mercado de Servicios de Restauración ante Desastres en los Estados Unidos
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Pérdidas de Propiedades por Tormentas Severas e Inundaciones | +1.2% | Nacional, concentrado en el Sur, la Costa del Golfo y el Medio Oeste | Corto plazo (≤ 2 años) |
| Parque Inmobiliario Envejecido y Sistemas de Construcción | +1.0% | Nacional, más pronunciado en el Noreste y el Medio Oeste | Largo plazo (≥ 4 años) |
| Expansión de las Redes de Proveedores Preferidos de las Aseguradoras | +0.8% | Nacional | Mediano plazo (2-4 años) |
| Prevención de Interrupción del Negocio y Recuperación Integral | +0.6% | Nacional, concentrado en áreas metropolitanas comerciales | Mediano plazo (2-4 años) |
| Detección Conectada de Fugas e Integración Digital de Siniestros | +0.4% | Nacional, con avances tempranos en áreas urbanas multifamiliares | Largo plazo (≥ 4 años) |
| Expansión de Franquicias en Territorios Desatendidos | +0.1% | Mercados secundarios y rurales en el Medio Oeste, el Sur y el Oeste | Mediano plazo (2-4 años) |
| Fuente: Mordor Intelligence | |||
Pérdidas de Propiedades Más Frecuentes por Tormentas Convectivas Severas e Inundaciones
El mercado de servicios de restauración ante desastres en los Estados Unidos recibe un importante estímulo de demanda cuando tormentas generalizadas dañan simultáneamente viviendas, negocios e instalaciones públicas. Climate Central registró 23.000 millones de USD en desastres meteorológicos y climáticos en 2025, con daños totales de 115.000 millones de USD.[1]Climate Central, "2025 en Revisión: Desastres de Miles de Millones de Dólares en EE. UU.," Climate Central, climatecentral.org. Las tormentas convectivas severas representaron 21 de esos eventos, lo que constituyó un nuevo récord anual y reflejó brotes concentrados de tornados en el centro de los Estados Unidos. Los incendios forestales de Los Ángeles de enero de 2025 causaron daños estimados en 61.200 millones de USD, dañaron o destruyeron más de 16.000 propiedades y provocaron más de 200.000 evacuaciones. El intervalo entre desastres de miles de millones de dólares se redujo de 82 días en la década de 1980 a 16 días durante 2016-2025, dejando menos tiempo para que los contratistas y las aseguradoras liquiden las pérdidas anteriores. Un estudio de 2025 estimó una probabilidad del 54% de que los daños agregados por desastres meteorológicos y climáticos en los Estados Unidos superen el billón de USD durante 2026-2030, lo que respalda la necesidad de una mayor capacidad de restauración.
Parque Inmobiliario Envejecido y Sistemas de Construcción que Requieren Mitigación Repetida
Las viviendas antiguas generan necesidades de reparación recurrentes para el mercado de servicios de restauración ante desastres en los Estados Unidos, ya que las tuberías, los sistemas eléctricos, los techos y los sistemas de climatización más antiguos fallan con mayor frecuencia. Casi el 48% de las viviendas ocupadas por sus propietarios fueron construidas antes de 1980, y la edad media de las viviendas ocupadas por sus propietarios alcanzó los 41 años en 2023, frente a los 31 años de 2005.[2]Asociación Nacional de Constructores de Viviendas, "El Mercado de Remodelación Está Preparado para Crecer a Medida que Aumenta la Edad de las Viviendas Ocupadas por sus Propietarios," Asociación Nacional de Constructores de Viviendas, nahb.org. El Centro Conjunto de Estudios de Vivienda de la Universidad de Harvard encontró que el gasto en mantenimiento de viviendas construidas antes de 1980 era un 76% mayor que el de las viviendas construidas a partir de 2010. Esa brecha de gasto refleja fallos más frecuentes en los sistemas que pueden derivar en daños por agua, daños por incendio, moho y trabajos de remediación relacionados. La nueva construcción añadió solo el 3% al parque de viviendas ocupadas por sus propietarios entre 2020 y 2023, por lo que la nueva oferta apenas modificó el perfil de antigüedad. Las viviendas más antiguas con mantenimiento diferido pueden requerir trabajos en varios sistemas tras un siniestro, lo que aumenta tanto el alcance como el valor facturable de un trabajo. Esta base de trabajo recurrente proporciona a los proveedores un flujo de asignaciones más estable más allá de los períodos de grandes catástrofes.
Redes de Proveedores Preferidos de las Aseguradoras que Amplían el Volumen de Restauración Externalizada
El mercado de servicios de restauración ante desastres en los Estados Unidos está moldeado por el cambio hacia programas de reparación gestionados por aseguradoras de bienes y accidentes. Estos programas canalizan el trabajo hacia contratistas que cumplen los requisitos de las aseguradoras en materia de formación, documentación, tiempo de respuesta y servicio al cliente. La Asociación Nacional de Comisionados de Seguros estableció su Grupo de Trabajo sobre Datos de Terceros y Modelos en 2024, y su labor continuó en 2025 mientras los reguladores consideraban las prácticas de datos de terceros en las operaciones de seguros. Una supervisión más detallada de los datos de siniestros de terceros puede reforzar el valor de una documentación fiable y de procesos de proveedores responsables. Los contratistas con estatus de proveedor preferido pueden construir una base de referencias más predecible y respaldar la inversión en personal certificado y sistemas digitales de gestión de siniestros. La misma estructura puede reducir la proporción de asignaciones de seguros disponibles para las empresas que carecen de credenciales o de capacidad de respuesta permanente. Esto favorece una mayor consolidación entre las plataformas nacionales y regionales que pueden cumplir los estándares de las aseguradoras a escala.
Prevención de la Interrupción del Negocio y Demanda de Recuperación Integral
Los clientes comerciales utilizan el mercado de servicios de restauración ante desastres en los Estados Unidos para reducir el período durante el cual un sitio dañado no puede operar. La cobertura de interrupción del negocio generalmente aborda los ingresos perdidos durante el período de restauración, por lo que tanto los asegurados como las aseguradoras tienen razones para acortar el tiempo de recuperación. El Instituto de Información de Seguros señaló que las pérdidas por interrupción del negocio pueden oscilar entre 500.000 USD y 3 millones de USD para operaciones de nivel medio, y entre 5 millones de USD y 50 millones de USD o más para instalaciones importantes con cadenas de suministro complejas. Esta exposición financiera favorece a los contratistas que coordinan la mitigación de emergencias, la reparación estructural y la reconstrucción a través de un único equipo de proyecto. Los gestores de riesgos y los suscriptores han prestado más atención a la duración de la restauración a medida que la cobertura de interrupción del negocio se ha vuelto más difícil de obtener. Los proveedores que completan el trabajo de manera eficiente pueden, por tanto, competir en planificación de recuperación y documentación, en lugar de hacerlo únicamente en el precio de la limpieza inicial. El mercado de servicios de restauración ante desastres en los Estados Unidos se beneficia cuando el trabajo de recuperación más amplio se asigna a un único contratista tras una gran pérdida comercial.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Escasez de Técnicos Cualificados y Cuellos de Botella en la Certificación | -0.8% | Nacional, más agudo en el Sur y el Oeste | Corto plazo (≤ 2 años) |
| Retrasos en los Pagos de Seguros y Disputas sobre el Alcance | -0.7% | Nacional, más severo en California y los estados de la Costa del Golfo | Mediano plazo (2-4 años) |
| Capacidad de Respuesta ante Catástrofes y Desajuste de Mano de Obra | -0.5% | Nacional, concentrado en zonas de alta frecuencia de catástrofes | Corto plazo (≤ 2 años) |
| Monitoreo Preventivo que Reduce las Pérdidas Reactivas Graves | -0.3% | Nacional, concentrado en propiedades multifamiliares y comerciales | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Escasez de Técnicos Cualificados y Cuellos de Botella en la Certificación
La disponibilidad de mano de obra limita la rapidez con que el mercado de servicios de restauración ante desastres en los Estados Unidos puede responder cuando las pérdidas aumentan bruscamente. Una encuesta de 2026 de la Asociación de la Industria de Restauración encontró que el 78% de las empresas de restauración tenían dificultades para contratar técnicos cualificados. El Instituto de Inspección, Limpieza y Restauración (IICRC) informó que su base activa de técnicos certificados se aproximaba a los 50.000-60.000 profesionales y que su número de empresas certificadas rondaba las 8.000. Algunas legislaturas estatales también están convirtiendo la certificación del IICRC en un requisito de licencia para la remediación de moho y trabajos relacionados, lo que puede reducir el grupo de mano de obra efectiva. La escasez puede provocar retrasos en las asignaciones, mayores acumulaciones de proyectos y riesgo de servicio cuando una catástrofe genera más trabajo del que los equipos locales pueden gestionar. También aumenta la importancia de los programas de formación, el despliegue interregional y la disponibilidad de equipos para las grandes plataformas. El problema es más grave en los lugares donde tormentas repetidas, incendios forestales o inundaciones crean períodos de recuperación superpuestos.
Retrasos en los Pagos de Seguros, Disputas sobre el Alcance y Fricciones en la Administración de Siniestros
La gestión de siniestros puede ralentizar el mercado de servicios de restauración ante desastres en los Estados Unidos cuando el calendario de pagos y el alcance de las reparaciones permanecen sin resolver. En mayo de 2026, el Departamento de Seguros de California informó de 398 presuntas infracciones de la Ley de Prácticas de Seguros Desleales en 220 siniestros de incendios forestales de State Farm revisados aleatoriamente. El examen citó incumplimientos relacionados con los requisitos de investigación de 15 días, aceptación o denegación de 40 días y pago de 30 días de California.[3]Departamento de Seguros de California, "California Emprende Acciones Legales Contra State Farm Tras una Investigación que Detecta una Gestión Deficiente Generalizada de los Siniestros por Incendios Forestales en Los Ángeles," Departamento de Seguros de California, insurance.ca.gov. El departamento solicitó una importante sanción civil y exigió acciones correctivas en la gestión de siniestros. El Condado de Los Ángeles presentó en septiembre de 2026 una demanda alegando retrasos, estimaciones de reparación bajas e infrapagos que afectaban a 11.300 asegurados con siniestros derivados de los Incendios de Eaton y Palisades.[4]Asesoría Jurídica del Condado de Los Ángeles, "El Condado de Los Ángeles Demanda a State Farm por Prácticas Comerciales Desleales en la Gestión de los Siniestros por Incendios Forestales de 2025," Condado de Los Ángeles, lacounty.gov. En todo el país, los ciclos de pago de 60 a 120 días y los desacuerdos sobre el alcance pueden bloquear el flujo de caja de los contratistas y dificultar la incorporación de nuevos equipos o la entrada en nuevos territorios. Estas condiciones pueden ser especialmente difíciles para los operadores independientes que tienen menor capacidad financiera para continuar el trabajo antes del reembolso.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Tipo de Servicio: La Restauración por Daños de Agua Ancla los Ingresos en Medio de Perfiles de Pérdidas Diversificados
La restauración por daños de agua representó el 32,60% de la participación del mercado de servicios de restauración ante desastres en los Estados Unidos en 2025. El segmento tiene un gran volumen de llamadas porque los fallos en tuberías, las fugas de electrodomésticos, los retrocesos de aguas residuales y las inundaciones relacionadas con el clima se producen en todas las regiones. El Instituto de Información de Seguros estimó que 1 de cada 60 viviendas aseguradas presentó un siniestro por daños de agua o congelación cada año. Esta incidencia recurrente proporciona al trabajo de agua un nivel de demanda fiable y respalda las redes de respuesta local. La restauración por daños de incendio y humo experimentó una mayor demanda tras los incendios forestales de Los Ángeles de enero de 2025. ATI Restoration desplegó más de 1.000 miembros del equipo y gestionó más de 500 proyectos de recuperación en el sur de California durante esa respuesta. El trabajo de tormentas y catástrofes también aumentó con los 21 eventos de tormentas severas de miles de millones de dólares registrados en 2025. Estos eventos pueden requerir que los proveedores trasladen equipos y equipamiento a través de las fronteras estatales mientras mantienen las asignaciones locales cotidianas.
Otros es el grupo de servicios de más rápido crecimiento, con una CAGR proyectada del 6,90% hasta 2031 para el tamaño del mercado de servicios de restauración ante desastres en los Estados Unidos. Esta categoría incluye la restauración de contenidos, el embalaje y traslado, la limpieza, el almacenamiento, la gestión de bienes personales y el secado de documentos. Los clientes a menudo buscan un único proveedor que pueda abordar el contenido de la propiedad y el trabajo estructural en el mismo plan de recuperación. La remediación de moho crece después de que los eventos de agua creen una contaminación secundaria que necesita tratamiento especializado. La limpieza de materiales peligrosos biológicos y trauma también se está extendiendo a entornos sanitarios, de vivienda multifamiliar y comerciales bajo los protocolos IICRC S540. Los servicios especializados pueden ganar alcance donde se necesita una evaluación previa para edificios más antiguos, incluidas las propiedades sujetas a las normas de divulgación de pintura con plomo de la Agencia de Protección Ambiental (EPA). La combinación de servicios secundarios y expectativas de recuperación integral brinda a las empresas más oportunidades de retener el trabajo después de la llamada de emergencia inicial.
Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe


Por Aplicación: La Dominancia Comercial Persiste Mientras la Demanda Residencial se Acelera
Las propiedades comerciales e industriales representaron el 53,30% del tamaño del mercado de servicios de restauración ante desastres en los Estados Unidos en 2025. Los grandes edificios de múltiples inquilinos, los parques de oficinas, los complejos comerciales y las instalaciones sanitarias tienen una mayor exposición por evento que una asignación típica de vivienda unifamiliar. Los costos de interrupción del negocio pueden alcanzar entre 5 millones de USD y 50 millones de USD o más en instalaciones importantes con cadenas de suministro complejas. Esta exposición hace que la velocidad, la coordinación del proyecto y la continuidad operativa sean fundamentales en las decisiones de restauración comercial. Los clientes comerciales a menudo prefieren un contratista que gestione la mitigación, la reparación y la reconstrucción bajo un único contrato. Los administradores externos pueden favorecer a los proveedores que mantienen capacidad las 24 horas del día los 7 días de la semana, personal certificado y documentación disciplinada de siniestros. Esto anima a las plataformas nacionales y regionales a reforzar su profundidad de técnicos y sus relaciones con las aseguradoras. También ayuda a explicar por qué las grandes pérdidas comerciales suelen ir a parar a proveedores establecidos en lugar de a empresas más pequeñas con una gama de servicios limitada.
Se proyecta que la restauración residencial crezca a una CAGR del 5,50% hasta 2031 en el mercado de servicios de restauración ante desastres en los Estados Unidos. Una gran parte de las viviendas ocupadas por sus propietarios en el país fue construida antes de 1980, lo que crea una exposición continua al envejecimiento de las tuberías, los techos y los sistemas eléctricos. La infiltración de agua en una vivienda antigua puede extenderse por varias habitaciones o sistemas antes de ser detectada. Los avales de proveedores preferidos utilizados por las aseguradoras de propietarios de viviendas pueden simplificar las referencias a empresas de restauración aprobadas tras una pérdida cubierta. Ese proceso puede reducir el tiempo entre la notificación de un siniestro y la asignación de un contratista. Las propiedades más antiguas en condición de mantenimiento diferido pueden necesitar un tratamiento más amplio tras una pérdida, que incluya secado, reparación, trabajo de moho y reconstrucción. El trabajo residencial ofrece, por tanto, un gran volumen de asignaciones más pequeñas que pueden complementar los proyectos comerciales de grandes pérdidas. La combinación puede ayudar a los proveedores a mantener la utilización en diferentes condiciones meteorológicas y patrones de demanda regional.
Por Tipo de Cliente/Pagador: La Dominancia de los Seguros Respaldada por un Canal Gubernamental en Rápida Expansión
Los trabajos de restauración financiados por seguros representaron el 52,9% del mercado de servicios de restauración ante desastres en los Estados Unidos en 2025. La categoría se beneficia del papel establecido de las aseguradoras en la autorización de reparaciones cubiertas y en la orientación de los asegurados hacia proveedores cualificados. Los programas de las aseguradoras generalmente otorgan importancia a las credenciales, los estándares de respuesta, la disciplina en la estimación y la comunicación con el cliente. Esto proporciona a los contratistas aprobados una fuente de asignaciones más fiable que las empresas que dependen únicamente del marketing local directo. También puede ejercer presión sobre los márgenes cuando los calendarios de honorarios de los administradores externos no reflejan plenamente la complejidad del proyecto. El trabajo autofinanciado y de pago directo puede aumentar cuando las franquicias se incrementan o las aseguradoras se retiran de ubicaciones propensas a catástrofes. Esos clientes siguen necesitando trabajos de reparación urgentes, pero pueden tomar decisiones diferentes en cuanto al alcance y el calendario. La combinación de pagadores afecta, por tanto, tanto al volumen de asignaciones como al perfil de flujo de caja de los proveedores de restauración.
Se prevé que los trabajos de restauración financiados por el sector público y el gobierno crezcan a una CAGR del 5,60% hasta 2031. Las declaraciones de desastre federal en 2025 cubrieron tormentas severas, inundaciones y tornados en Texas, Indiana, Missouri, Kansas, Mississippi, Arkansas, Virginia Occidental y Nuevo México. Estas declaraciones crean requisitos de restauración en edificios públicos e infraestructuras de las zonas afectadas. En julio de 2026, SERVPRO recibió un contrato cooperativo de CoreTrust para servicios de restauración ante desastres de emergencia para agencias públicas en todo el país. Las compras cooperativas pueden permitir a las agencias elegibles utilizar acuerdos de compra preaprobados en lugar de llevar a cabo un proceso de adquisición separado. Esto crea una vía hacia el trabajo público para los proveedores que satisfacen los requisitos contractuales pertinentes. Las asignaciones gubernamentales pueden ser grandes y geográficamente dispersas, lo que favorece a los proveedores que pueden coordinar la cobertura de franquicias o sucursales locales.
Análisis Geográfico
El Sur y la Costa del Golfo es la geografía de mayor volumen en el mercado de servicios de restauración ante desastres en los Estados Unidos porque su perfil meteorológico combina huracanes, tormentas convectivas severas, tornados y exposición a inundaciones. Texas, Mississippi, Arkansas y otros estados del Sur recibieron declaraciones de desastre mayor en 2025 por tormentas severas, inundaciones y tornados. La región también contiene el corredor petroquímico de la Costa del Golfo, campus sanitarios, instalaciones de hostelería e infraestructura comercial que pueden generar asignaciones comerciales de alto valor. Estos sitios a menudo necesitan una recuperación rápida para reducir la interrupción operativa y el riesgo de seguridad. Las redes de franquicias tienen una cobertura densa en Texas, Florida y los estados del Golfo. Esa presencia local les ayuda a responder a las pérdidas de agua diarias, así como a los picos de catástrofes regionales. La amplia combinación de propiedades residenciales y comerciales respalda una base de servicio estable entre los principales eventos meteorológicos.
El Oeste experimentó el cambio más brusco en las condiciones de demanda durante 2025. Los incendios forestales de Los Ángeles de enero de 2025 causaron daños estimados en 61.200 millones de USD y forzaron más de 200.000 evacuaciones. El evento demostró que las necesidades de respuesta a incendios forestales se extienden ahora más allá de la escala históricamente asociada con los huracanes de la Costa del Golfo. Las ubicaciones secundarias y rurales pueden tener menos proveedores acreditados y un acceso más limitado a equipos especializados. PuroClean anunció el lanzamiento de 15 territorios de franquicia en el Área de la Bahía de San Francisco en abril de 2026. También anunció una expansión en El Paso, Texas, en junio de 2026. Estos movimientos muestran cómo los proveedores de franquicias amplían la cobertura donde los incendios forestales, el humo, las inundaciones y las pérdidas de propiedades rutinarias crean una necesidad creciente de capacidad de servicio.
El Noreste tiene una densa base de viviendas antiguas y sistemas de construcción urbanos, lo que respalda la demanda continua derivada de las tormentas del noreste, las represas de hielo y los fallos en tuberías. Massachusetts, Nueva York y Pensilvania tienen altas concentraciones de viviendas anteriores a 1980, lo que aumenta la necesidad de trabajos de reparación y mitigación. El Medio Oeste siguió siendo un centro de actividad de tormentas convectivas severas en 2025. El Brote de Tornados del Centro de marzo de 2025 causó 11.000 millones de USD en daños y produjo más de 180 tornados. Kansas, Indiana, Missouri y Virginia Occidental también recibieron declaraciones de desastre federal por daños de tormentas durante 2025. Liberty Restoration Group adquirió ServiceMaster of Columbia en abril de 2026 y ServiceMaster Restoration Services by KRS en agosto de 2026, añadiendo oficinas en Illinois y Wisconsin. La adquisición amplió su plataforma ServiceMaster Restore a 8 ubicaciones en el Medio Oeste y aumentó la cobertura en mercados con menor presencia de redes nacionales.
Panorama Competitivo
El mercado de servicios de restauración ante desastres en los Estados Unidos está moderadamente fragmentado entre plataformas nacionales, mientras que los contratistas regionales e independientes continúan compitiendo a través de relaciones locales y velocidad de respuesta. Los grandes sistemas de franquicias y los operadores respaldados por capital privado reciben una proporción desproporcionada del trabajo asignado por seguros y de las grandes pérdidas comerciales. SERVPRO operaba más de 2.390 franquicias en los Estados Unidos y Canadá a enero de 2026, lo que representa un crecimiento del 12% respecto a los 3 años anteriores. BELFOR Property Restoration reportó ingresos anuales superiores a 2.000 millones de USD. ATI Restoration, BluSky Restoration Contractors y las marcas First Onsite y Paul Davis de FirstService también son grandes operadores activos. Su escala importa porque las grandes pérdidas requieren equipos disponibles, equipamiento, gestores de proyectos certificados y relaciones con las aseguradoras. ServiceMaster Restore firmó 36 acuerdos de franquicia en el primer semestre de 2026. PuroClean había superado las 500 ubicaciones a principios de 2026 y continuó expandiéndose por el Medio Oeste, el Sur y el Oeste.
La tecnología tiene ahora un papel más importante en cómo los proveedores compiten en el mercado de servicios de restauración ante desastres en los Estados Unidos. Las plataformas digitales de siniestros, el software de estimación, el mapeo de humedad y las evaluaciones de daños con drones pueden mejorar la documentación y acelerar las decisiones tras una pérdida. Estas herramientas pueden hacer que el tiempo de ciclo y la calidad de los registros sean más importantes que el precio básico del servicio de emergencia. Los sensores de agua conectados y los dispositivos de cierre también pueden activar una respuesta más temprana tras una infiltración de agua. Esto puede reducir el alcance de los daños, aunque puede disminuir el número de pérdidas reactivas graves con el tiempo. Las plataformas nacionales pueden distribuir el costo del software, el equipamiento y la formación entre muchas ubicaciones. Las empresas más pequeñas pueden seguir siendo competitivas gracias a su experiencia especializada y la confianza local, pero pueden enfrentarse a una mayor carga de inversión. Por tanto, es probable que la industria de servicios de restauración ante desastres en los Estados Unidos siga haciendo hincapié en los sistemas operativos que conectan a los equipos de campo con las aseguradoras y los clientes.
La expansión estratégica sigue siendo visible entre varias empresas líderes. El contrato CoreTrust de SERVPRO de julio de 2026 creó una vía de compra cooperativa nacional para las agencias públicas que buscan apoyo de restauración ante emergencias. El lanzamiento de territorios en el Área de la Bahía de PuroClean en abril de 2026 se dirigió a mercados donde el humo de incendios forestales, las inundaciones y los daños cotidianos a propiedades estaban aumentando la demanda. Liberty Restoration Group se expandió mediante adquisiciones en Missouri, Illinois y Wisconsin durante 2026. Estas acciones aumentan la cobertura en ubicaciones con exposición recurrente a tormentas y una demanda creciente de redes de restauración organizadas. El respaldo del capital privado puede ayudar a los operadores a financiar adquisiciones, reclutar técnicos y añadir equipamiento durante la expansión. Al mismo tiempo, los proveedores independientes siguen siendo importantes porque muchas asignaciones requieren un equipo cercano con conocimiento local. La estructura competitiva está, por tanto, concentrada en el trabajo de programas nacionales, pero sigue dispersa en los mercados de servicios locales.
Líderes de la Industria de Servicios de Restauración ante Desastres en los Estados Unidos
SERVPRO Industries, LLC
BELFOR Holdings Inc.
ServiceMaster Restore
ATI Restoration
Paul Davis Restoration, Inc.
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial

Desarrollos Recientes de la Industria
- Agosto de 2026: Liberty Restoration Group completó su segunda adquisición de 2026, adquiriendo ServiceMaster Restoration Services by KRS, ServiceMaster Restore, y añadiendo oficinas en Peoria y Bloomington, Illinois, y Milwaukee, Wisconsin, expandiendo su plataforma respaldada por capital privado, financiada por MBN Brands, Petra Capital Partners y SharpVue Capital, a 8 mercados del Medio Oeste. El acuerdo refuerza la cobertura de restauración en Missouri, Illinois, Wisconsin, Ohio y Kentucky.
- Julio de 2026: SERVPRO Industries fue adjudicataria de un contrato cooperativo con CoreTrust para proporcionar servicios de restauración ante desastres de emergencia a agencias públicas en todo el país. Solicitado de forma competitiva por la Autoridad de Recuperación de Aguas de Little Rock, el contrato crea un vehículo de adquisición preaprobado que permite a los compradores gubernamentales contratar la red de franquicias de SERVPRO sin un proceso de licitación separado.
- Abril de 2026: PuroClean anunció su expansión en el Área de la Bahía de San Francisco, lanzando 15 territorios de franquicia que abarcan San José, Santa Clara, Palo Alto y Oakland para atender la creciente demanda de humo de incendios forestales, inundaciones y restauración de propiedades en mercados occidentales desatendidos.
- Abril de 2026: Liberty Restoration Group completó la adquisición de ServiceMaster of Columbia en Columbia, Missouri, marcando su primera adquisición de 2026 e iniciando su deliberada estrategia de expansión en el Medio Oeste respaldada por su consorcio de capital privado.


Alcance del Informe del Mercado de Servicios de Restauración ante Desastres en los Estados Unidos
| Restauración por Daños de Agua (secado/deshumidificación, retroceso de aguas residuales) |
| Restauración por Daños de Incendio y Humo |
| Remediación de Moho |
| Restauración por Tormentas/Catástrofes (viento, granizo, respuesta a inundaciones, grandes pérdidas) |
| Limpieza de Materiales Peligrosos Biológicos y Trauma (escena del crimen, muerte desatendida, limpieza infecciosa) |
| Servicios Especializados |
| Otros (restauración de contenidos, embalaje y traslado, limpieza, almacenamiento, etc.) |
| Residencial |
| Comercial e Industrial |
| Trabajos de Restauración Financiados por Seguros |
| Trabajos de Restauración Autofinanciados/de Pago Directo |
| Trabajos de Restauración Financiados por el Sector Público/Gobierno |
| Por Tipo de Servicio | Restauración por Daños de Agua (secado/deshumidificación, retroceso de aguas residuales) |
| Restauración por Daños de Incendio y Humo | |
| Remediación de Moho | |
| Restauración por Tormentas/Catástrofes (viento, granizo, respuesta a inundaciones, grandes pérdidas) | |
| Limpieza de Materiales Peligrosos Biológicos y Trauma (escena del crimen, muerte desatendida, limpieza infecciosa) | |
| Servicios Especializados | |
| Otros (restauración de contenidos, embalaje y traslado, limpieza, almacenamiento, etc.) | |
| Por Aplicación | Residencial |
| Comercial e Industrial | |
| Por Tipo de Cliente/Pagador | Trabajos de Restauración Financiados por Seguros |
| Trabajos de Restauración Autofinanciados/de Pago Directo | |
| Trabajos de Restauración Financiados por el Sector Público/Gobierno |


Preguntas Clave Respondidas en el Informe
¿Cuál es la tasa de crecimiento prevista para los servicios de restauración ante desastres en los Estados Unidos?
Se prevé que el sector crezca a una CAGR del 4,57% de 2026 a 2031, alcanzando los 23,28 mil millones de USD en 2031.
¿Qué tipo de servicio generó los mayores ingresos en 2025?
La restauración por daños de agua lideró la demanda de servicios con una participación de ingresos del 32,60% en 2025, respaldada por pérdidas recurrentes de tuberías, electrodomésticos e inundaciones.
¿Por qué son importantes las propiedades comerciales e industriales para los proveedores de restauración?
Las propiedades comerciales e industriales representaron el 53,30% de la participación de ingresos en 2025, y su alta exposición a la interrupción del negocio respalda la demanda de una recuperación rápida e integral.
¿Qué tipo de pagador está creciendo más rápido hasta 2031?
Se proyecta que los trabajos de restauración financiados por el sector público y el gobierno crezcan a una CAGR del 5,60%, respaldados por declaraciones de desastre y necesidades de recuperación de instalaciones públicas.
¿Qué factores limitan la capacidad de restauración tras una catástrofe?
La escasez de técnicos, los requisitos de certificación, los retrasos en los pagos de seguros, las disputas sobre el alcance y la escasez de mano de obra local pueden retrasar las asignaciones y la finalización de los proyectos.
¿Qué regiones de los Estados Unidos tienen la mayor demanda de restauración?
El Sur y la Costa del Golfo tienen el mayor volumen debido al riesgo de huracanes, inundaciones y tormentas severas, mientras que el Oeste ha experimentado una creciente demanda relacionada con incendios forestales.
Última actualización de la página el:



