
Taille et part du marché des services de restauration après sinistre aux États-Unis
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2020 - 2031 |
|---|---|
| Période de Données Prévisionnelles | 2026 - 2031 |
| Taille du marché de l'année de base (2025) | 17.91 Milliards de dollars |
| Taille du Marché (2026) | 18.62 Milliards de dollars |
| Taille du Marché (2031) | 23.28 Milliards de dollars |
| Growth Rate (2026 - 2031) | 4.57 % |
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché des services de restauration après sinistre aux États-Unis par Mordor Intelligence
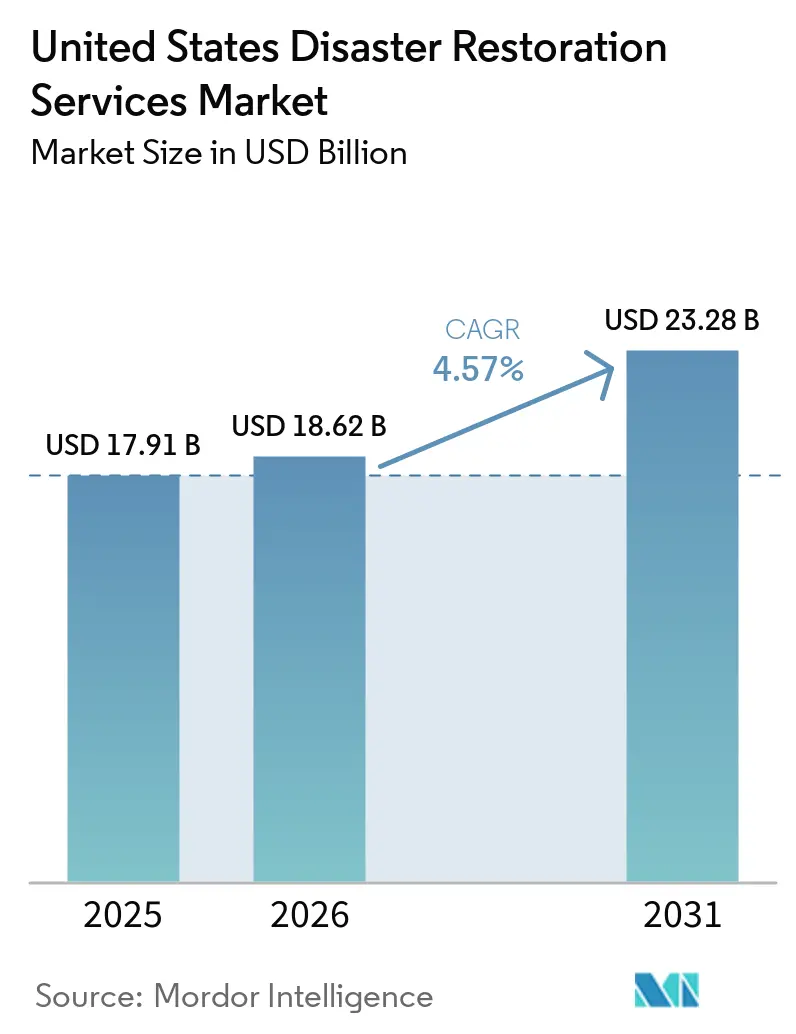
La taille du marché des services de restauration après sinistre aux États-Unis devrait passer de 17,91 milliards USD en 2025 à 18,62 milliards USD en 2026 et atteindre 23,28 milliards USD d'ici 2031, à un CAGR de 4,57 % sur la période 2026-2031.
Le marché des services de restauration après sinistre aux États-Unis est soutenu par les pertes immobilières liées aux intempéries sévères, un parc immobilier ancien et des liens opérationnels étroits entre les assureurs et les prestataires de restauration. Les sinistres courants liés aux défaillances de plomberie, aux fuites d'appareils électroménagers et aux inondations localisées constituent une base régulière d'interventions, même lorsque l'activité catastrophique est plus faible. Les événements météorologiques majeurs créent ensuite des périodes de demande intense qui mettent à l'épreuve les équipes disponibles, les équipements et les réseaux d'assureurs. Les assureurs favorisent de plus en plus les prestataires capables d'intervenir à toute heure, de documenter les travaux numériquement et de satisfaire aux exigences de certification, ce qui confère un avantage aux plateformes établies. Le marché des services de restauration après sinistre aux États-Unis offre également des possibilités d'élargissement de la couverture dans les villes secondaires et les zones rurales, bien que les pénuries de techniciens et les délais de règlement des sinistres puissent limiter les capacités à court terme.
Points clés du rapport
- Par type de service, la restauration après dégâts des eaux détenait 32,60 % de la part du marché des services de restauration après sinistre aux États-Unis en 2025, tandis que les autres services devraient croître à un CAGR de 6,90 % jusqu'en 2031.
- Par application, les propriétés commerciales et industrielles détenaient 53,30 % de la taille du marché des services de restauration après sinistre aux États-Unis en 2025, tandis que les services résidentiels devraient croître à un CAGR de 5,50 % jusqu'en 2031.
- Par type de client/payeur, les travaux de restauration financés par les assurances détenaient 52,90 % de la part du marché des services de restauration après sinistre aux États-Unis en 2025, tandis que les travaux de restauration financés par le secteur public et les pouvoirs publics devraient croître à un CAGR de 5,60 % jusqu'en 2031.
Note : La taille du marché et les prévisions figurant dans ce rapport sont générées à l'aide du cadre d'estimation exclusif de Mordor Intelligence, mis à jour avec les dernières données et informations disponibles en janvier 2026.
Tendances et perspectives du marché des services de restauration après sinistre aux États-Unis
Analyse de l'impact des moteurs*
| Moteur | Impact (~) % sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Pertes immobilières liées aux tempêtes sévères et aux inondations | +1.2% | National, concentré dans le Sud, la côte du Golfe et le Midwest | Court terme (≤ 2 ans) |
| Vieillissement du parc immobilier et des systèmes de bâtiment | +1.0% | National, plus prononcé dans le Nord-Est et le Midwest | Long terme (≥ 4 ans) |
| Expansion des réseaux de prestataires privilégiés des assureurs | +0.8% | National | Moyen terme (2-4 ans) |
| Prévention des interruptions d'activité et reprise de bout en bout | +0.6% | National, concentré dans les zones métropolitaines commerciales | Moyen terme (2-4 ans) |
| Détection connectée des fuites et intégration numérique des sinistres | +0.4% | National, avec des gains précoces dans les zones urbaines multifamiliales | Long terme (≥ 4 ans) |
| Expansion des franchises dans les territoires mal desservis | +0.1% | Marchés secondaires et ruraux dans le Midwest, le Sud et l'Ouest | Moyen terme (2-4 ans) |
| Source: Mordor Intelligence | |||
Pertes immobilières plus fréquentes liées aux tempêtes convectives sévères et aux inondations
Le marché des services de restauration après sinistre aux États-Unis reçoit une impulsion majeure de la demande lorsque des tempêtes généralisées endommagent simultanément des habitations, des entreprises et des équipements publics. Climate Central a enregistré 23 milliards USD de catastrophes météorologiques et climatiques en 2025, avec des dommages totaux de 115 milliards USD.[1]Climate Central, "2025 en revue : catastrophes américaines au coût d'un milliard de dollars," Climate Central, climatecentral.org. Les tempêtes convectives sévères ont représenté 21 de ces événements, ce qui constitue un nouveau record annuel et reflète des épisodes de tornades concentrés dans le centre des États-Unis. Les incendies de forêt de Los Angeles en janvier 2025 ont causé environ 61,2 milliards USD de dommages, endommagé ou détruit plus de 16 000 propriétés et entraîné plus de 200 000 évacuations. L'intervalle entre les catastrophes au coût d'un milliard de dollars est passé de 82 jours dans les années 1980 à 16 jours durant la période 2016-2025, laissant moins de temps aux entrepreneurs et aux assureurs pour liquider les sinistres antérieurs. Une étude de 2025 a estimé à 54 % la probabilité que les dommages agrégés des catastrophes météorologiques et climatiques aux États-Unis dépassent 1 000 milliards USD durant la période 2026-2030, soulignant la nécessité d'une plus grande capacité de restauration.
Vieillissement du parc immobilier et des systèmes de bâtiment nécessitant des interventions répétées
Les habitations anciennes créent des besoins de réparation récurrents pour le marché des services de restauration après sinistre aux États-Unis, car les systèmes de plomberie, d'électricité, de toiture et de climatisation/ventilation/chauffage plus anciens tombent plus souvent en panne. Près de 48 % des logements occupés par leur propriétaire ont été construits avant 1980, et l'âge médian des logements occupés par leur propriétaire a atteint 41 ans en 2023, contre 31 ans en 2005.[2]Association nationale des constructeurs de maisons, "Le marché de la rénovation est prêt à croître à mesure que l'âge des logements occupés par leur propriétaire augmente," Association nationale des constructeurs de maisons, nahb.org. Le Centre commun d'études sur le logement de l'Université Harvard a constaté que les dépenses d'entretien des logements construits avant 1980 étaient supérieures de 76 % à celles des logements construits à partir de 2010. Cet écart de dépenses reflète des défaillances de systèmes plus fréquentes pouvant entraîner des dégâts des eaux, des dommages causés par le feu, des moisissures et des travaux de remédiation connexes. Les nouvelles constructions n'ont ajouté que 3 % au parc de logements occupés par leur propriétaire entre 2020 et 2023, de sorte que la nouvelle offre a peu modifié le profil d'âge. Les logements anciens dont l'entretien a été différé peuvent nécessiter des travaux sur plusieurs systèmes après un sinistre, augmentant à la fois la portée et la valeur facturable d'une intervention. Cette base de travaux récurrents offre aux prestataires un flux d'interventions plus régulier au-delà des périodes de catastrophes majeures.
Expansion des réseaux de prestataires privilégiés des assureurs augmentant le volume de restauration externalisé
Le marché des services de restauration après sinistre aux États-Unis est façonné par le passage aux programmes de réparation gérés par les assureurs de biens et de responsabilité civile. Ces programmes orientent les travaux vers des entrepreneurs qui satisfont aux exigences des assureurs en matière de formation, de documentation, de délai d'intervention et de service client. La National Association of Insurance Commissioners a créé son groupe de travail sur les données et modèles de tiers en 2024, et ses travaux se sont poursuivis en 2025 alors que les régulateurs examinaient les pratiques relatives aux données de tiers dans les opérations d'assurance. Une surveillance plus détaillée des données de sinistres de tiers peut renforcer la valeur d'une documentation fiable et de processus de prestataires responsables. Les entrepreneurs bénéficiant du statut de prestataire privilégié peuvent constituer une base de recommandations plus prévisible et soutenir l'investissement dans du personnel certifié et des systèmes numériques de gestion des sinistres. Cette même structure peut réduire la part des interventions d'assurance disponibles pour les entreprises qui ne disposent pas des accréditations nécessaires ou d'une capacité d'intervention permanente. Cela favorise une consolidation accrue parmi les plateformes nationales et régionales capables de satisfaire aux normes des assureurs à grande échelle.
Prévention des interruptions d'activité et demande de reprise de bout en bout
Les clients commerciaux utilisent le marché des services de restauration après sinistre aux États-Unis pour réduire la période pendant laquelle un site endommagé ne peut pas fonctionner. La couverture des interruptions d'activité traite généralement des pertes de revenus pendant la période de restauration, de sorte que les assurés et les assureurs ont tous deux intérêt à raccourcir le délai de reprise. L'Insurance Information Institute a indiqué que les pertes liées aux interruptions d'activité peuvent aller de 500 000 USD à 3 millions USD pour les opérations de taille intermédiaire, et de 5 millions USD à 50 millions USD ou plus pour les grandes installations dotées de chaînes d'approvisionnement complexes. Cette exposition financière favorise les entrepreneurs qui coordonnent l'intervention d'urgence, la réparation structurelle et la reconstruction au sein d'une même équipe de projet. Les gestionnaires des risques et les souscripteurs ont accordé plus d'attention à la durée de la restauration, car la couverture des interruptions d'activité est devenue plus difficile à obtenir. Les prestataires qui réalisent les travaux efficacement peuvent donc se démarquer par la planification de la reprise et la documentation, plutôt que seulement par le prix du nettoyage initial. Le marché des services de restauration après sinistre aux États-Unis bénéficie lorsque les travaux de reprise plus larges sont confiés à un seul entrepreneur après un sinistre commercial important.
Analyse de l'impact des freins*
| Frein | Impact (~) % sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Pénuries de techniciens qualifiés et goulots d'étranglement liés aux certifications | -0.8% | National, plus aigu dans le Sud et l'Ouest | Court terme (≤ 2 ans) |
| Délais de paiement des assurances et litiges sur la portée des travaux | -0.7% | National, plus sévère en Californie et dans les États de la côte du Golfe | Moyen terme (2-4 ans) |
| Capacité de montée en charge lors des catastrophes et inadéquation de la main-d'œuvre | -0.5% | National, concentré dans les zones à forte fréquence de catastrophes | Court terme (≤ 2 ans) |
| Surveillance préventive réduisant les sinistres réactifs graves | -0.3% | National, concentré dans les propriétés multifamiliales et commerciales | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Pénuries de techniciens qualifiés et goulots d'étranglement liés aux certifications
La disponibilité de la main-d'œuvre limite la rapidité avec laquelle le marché des services de restauration après sinistre aux États-Unis peut répondre lorsque les sinistres augmentent fortement. Une enquête de 2026 de la Restoration Industry Association a révélé que 78 % des entreprises de restauration avaient du mal à recruter des techniciens qualifiés. L'IICRC a indiqué que sa base de techniciens certifiés actifs approchait les 50 000 à 60 000 praticiens et que son nombre d'entreprises certifiées était proche de 8 000. Certaines législatures d'État font également de la certification IICRC une condition de licence pour le traitement des moisissures et les travaux connexes, ce qui peut restreindre le vivier de main-d'œuvre effectif. La pénurie peut entraîner des retards dans les interventions, des arriérés de projets plus longs et des risques de service lorsqu'une catastrophe génère plus de travail que les équipes locales ne peuvent en gérer. Elle souligne également l'importance des filières de formation, du déploiement interrégional et de la disponibilité des équipements pour les grandes plateformes. Le problème est le plus grave dans les endroits où des tempêtes, des incendies de forêt ou des inondations répétés créent des périodes de reprise qui se chevauchent.
Délais de paiement des assurances, litiges sur la portée des travaux et friction dans la gestion des sinistres
La gestion des sinistres peut ralentir le marché des services de restauration après sinistre aux États-Unis lorsque les délais de paiement et la portée des réparations restent non résolus. En mai 2026, le Département des assurances de Californie a signalé 398 violations présumées de la loi sur les pratiques d'assurance déloyales dans 220 dossiers de sinistres d'incendies de forêt de State Farm examinés aléatoirement. L'examen a cité des manquements aux exigences californiennes de délai d'enquête de 15 jours, d'acceptation ou de refus de 40 jours et de paiement de 30 jours.[3]Département des assurances de Californie, "La Californie engage des poursuites judiciaires contre State Farm après qu'une enquête a révélé une mauvaise gestion généralisée des sinistres d'incendies de forêt à Los Angeles," Département des assurances de Californie, insurance.ca.gov. Le département a demandé une pénalité civile majeure et a exigé des mesures correctives dans la gestion des sinistres. Le comté de Los Angeles a déposé en septembre 2026 une plainte alléguant des retards, des estimations de réparation insuffisantes et des sous-paiements affectant 11 300 assurés ayant des sinistres liés aux incendies d'Eaton et de Palisades.[4]Conseil juridique du comté de Los Angeles, "Le comté de Los Angeles poursuit State Farm pour pratiques commerciales déloyales dans la gestion des sinistres d'incendies de forêt de 2025," Comté de Los Angeles, lacounty.gov. À travers le pays, des cycles de paiement de 60 à 120 jours et des désaccords sur la portée des travaux peuvent bloquer la trésorerie des entrepreneurs et rendre plus difficile l'ajout d'équipes ou l'entrée sur de nouveaux territoires. Ces conditions peuvent être particulièrement difficiles pour les opérateurs indépendants qui ont moins de capacité financière pour poursuivre les travaux avant le remboursement.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par type de service : la restauration après dégâts des eaux ancre les revenus dans un contexte de diversification des profils de sinistres
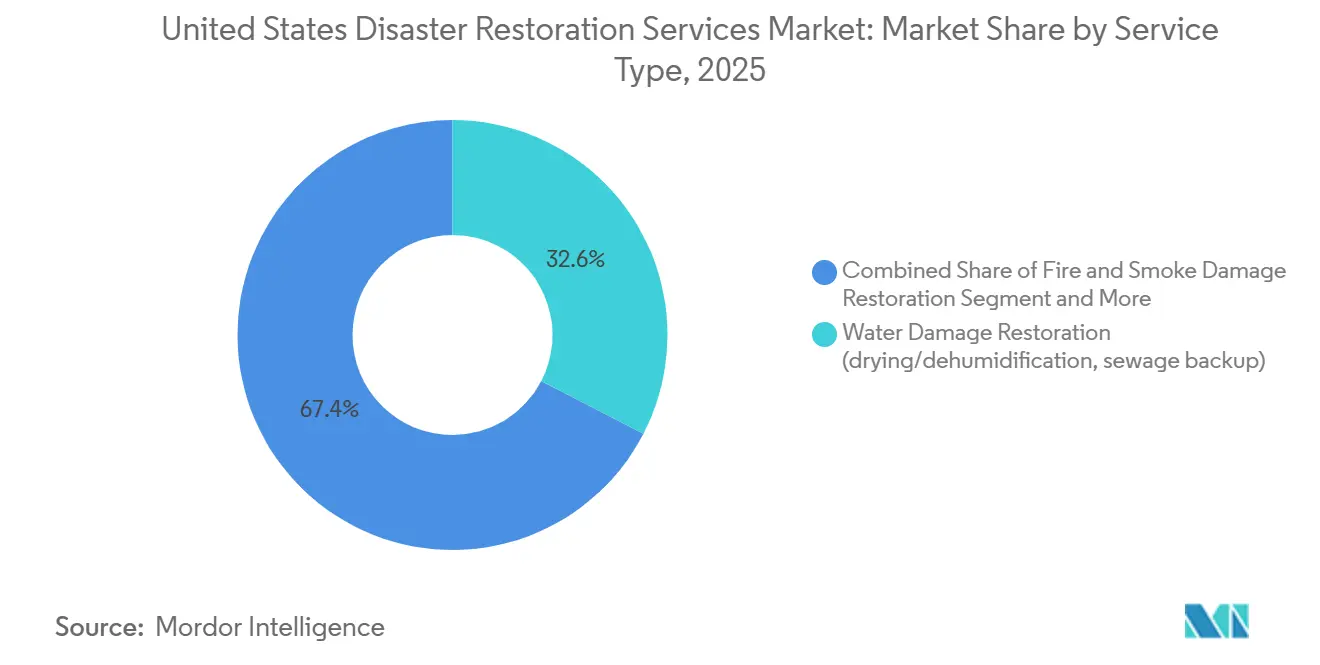
La restauration après dégâts des eaux détenait 32,60 % de la part du marché des services de restauration après sinistre aux États-Unis en 2025. Le segment enregistre un volume élevé d'appels car les défaillances de plomberie, les fuites d'appareils électroménagers, les refoulements d'égouts et les inondations liées aux intempéries surviennent dans toutes les régions. L'Insurance Information Institute a estimé qu'1 logement assuré sur 60 déposait chaque année une déclaration de sinistre pour dégâts des eaux ou dommages liés au gel. Cette incidence récurrente confère aux travaux liés à l'eau un plancher de demande fiable et soutient les réseaux d'intervention locaux. La restauration après dommages causés par le feu et la fumée a connu une demande plus soutenue après les incendies de forêt de Los Angeles en janvier 2025. ATI Restoration a déployé plus de 1 000 membres d'équipe et géré plus de 500 projets de reprise dans le sud de la Californie lors de cette intervention. Les travaux liés aux tempêtes et aux catastrophes ont également augmenté avec les 21 événements de tempêtes convectives sévères au coût d'un milliard de dollars enregistrés en 2025. Ces événements peuvent obliger les prestataires à déplacer des équipes et des équipements au-delà des frontières des États tout en maintenant les interventions locales quotidiennes.
Les autres services constituent le groupe de services à la croissance la plus rapide, avec un CAGR projeté de 6,90 % jusqu'en 2031 pour la taille du marché des services de restauration après sinistre aux États-Unis. Cette catégorie comprend la restauration du contenu, l'emballage et déménagement, le nettoyage, le stockage, la gestion des biens personnels et le séchage de documents. Les clients recherchent souvent un seul prestataire capable de traiter le contenu de la propriété et les travaux structurels dans le même plan de reprise. Le traitement des moisissures se développe après que des événements liés à l'eau créent une contamination secondaire nécessitant un traitement spécialisé. Le nettoyage des risques biologiques et des traumatismes s'étend également aux établissements de santé, aux logements multifamiliaux et aux environnements commerciaux selon les protocoles IICRC S540. Les services spécialisés peuvent gagner en portée là où une pré-évaluation est nécessaire pour les bâtiments anciens, y compris les propriétés soumises aux règles de divulgation de la peinture au plomb de l'EPA. La combinaison de services secondaires et d'attentes de reprise complète offre aux entreprises davantage d'opportunités de conserver des travaux après l'appel d'urgence initial.


Par application : la prédominance commerciale persiste tandis que la demande résidentielle s'accélère
Les propriétés commerciales et industrielles représentaient 53,30 % de la taille du marché des services de restauration après sinistre aux États-Unis en 2025. Les grands immeubles à locataires multiples, les parcs de bureaux, les complexes commerciaux et les établissements de santé présentent une exposition plus importante par sinistre qu'une intervention typique sur une maison individuelle. Les coûts d'interruption d'activité peuvent atteindre 5 millions USD à 50 millions USD ou plus dans les grandes installations dotées de chaînes d'approvisionnement complexes. Cette exposition fait de la rapidité, de la coordination de projet et de la continuité opérationnelle des éléments centraux des décisions de restauration commerciale. Les clients commerciaux préfèrent souvent un entrepreneur qui gère l'intervention d'urgence, la réparation et la reconstruction dans le cadre d'un seul contrat. Les administrateurs tiers peuvent favoriser les prestataires qui maintiennent une capacité 24h/24 et 7j/7, du personnel certifié et une documentation rigoureuse des sinistres. Cela encourage les plateformes nationales et régionales à renforcer leur profondeur en techniciens et leurs relations avec les assureurs. Cela explique également pourquoi les sinistres commerciaux importants sont souvent confiés à des prestataires établis plutôt qu'à des entreprises plus petites avec une gamme de services limitée.
La restauration résidentielle devrait croître à un CAGR de 5,50 % jusqu'en 2031 sur le marché des services de restauration après sinistre aux États-Unis. Une grande partie des logements occupés par leur propriétaire dans le pays a été construite avant 1980, créant une exposition continue aux systèmes de plomberie, de toiture et d'électricité vieillissants. L'infiltration d'eau dans une maison ancienne peut se propager à plusieurs pièces ou systèmes avant d'être découverte. Les recommandations de prestataires privilégiés utilisées par les assureurs de propriétaires peuvent simplifier les orientations vers des entreprises de restauration agréées après un sinistre couvert. Ce processus peut réduire le délai entre la déclaration d'un sinistre et l'attribution d'un entrepreneur. Les propriétés anciennes en mauvais état d'entretien peuvent nécessiter un traitement plus étendu après un sinistre, incluant le séchage, la réparation, le traitement des moisissures et la reconstruction. Les travaux résidentiels offrent donc un grand volume d'interventions plus petites qui peuvent compléter les projets commerciaux à sinistres importants. La combinaison peut aider les prestataires à maintenir leur taux d'utilisation dans différentes conditions météorologiques et selon les tendances de la demande régionale.
Par type de client/payeur : la prédominance des assurances soutenue par un canal gouvernemental en forte croissance
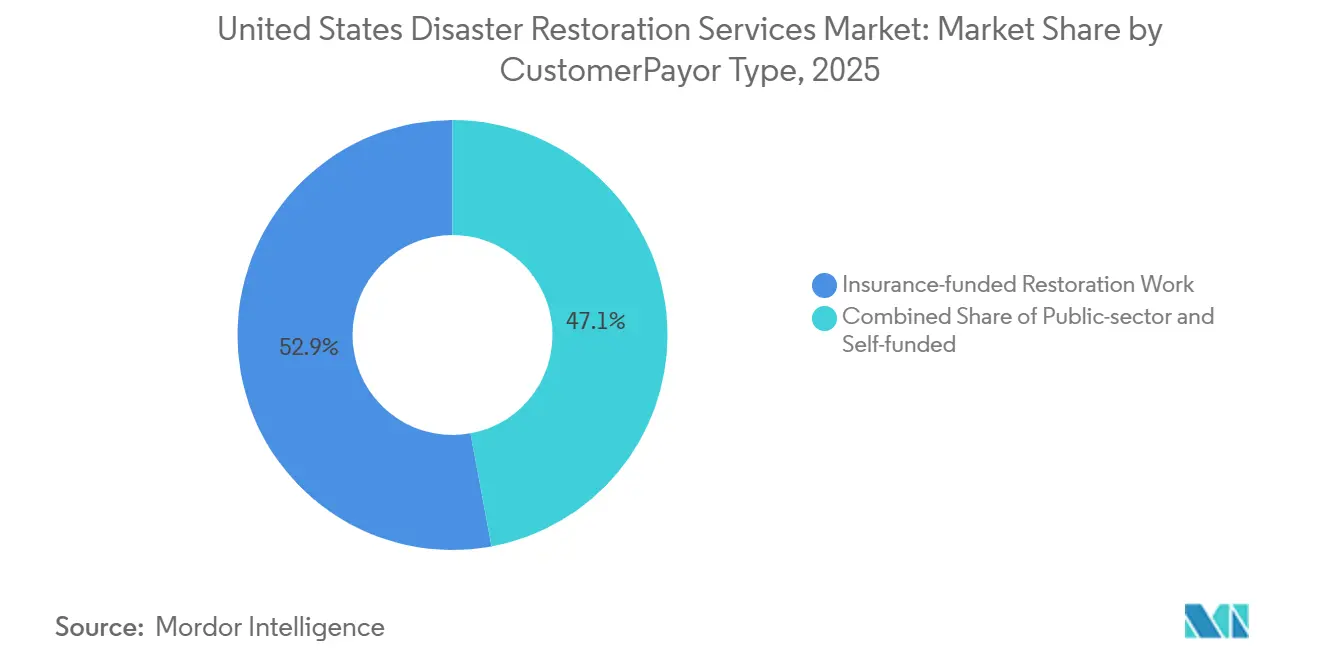
Les travaux de restauration financés par les assurances représentaient 52,9 % du marché des services de restauration après sinistre aux États-Unis en 2025. La catégorie bénéficie du rôle établi des assureurs dans l'autorisation des réparations couvertes et l'orientation des assurés vers des prestataires qualifiés. Les programmes des assureurs accordent généralement de l'importance aux accréditations, aux normes d'intervention, à la rigueur des estimations et à la communication avec les clients. Cela offre aux entrepreneurs agréés une source d'interventions plus fiable que les entreprises qui ne s'appuient que sur le marketing local direct. Cela peut également exercer une pression sur les marges lorsque les barèmes de frais des administrateurs tiers ne reflètent pas pleinement la complexité du projet. Les travaux autofinancés et à paiement direct peuvent augmenter lorsque les franchises augmentent ou que les assureurs se retirent des zones sujettes aux catastrophes. Ces clients ont toujours besoin de travaux de réparation urgents, mais ils peuvent faire des choix différents concernant la portée et le calendrier. La composition des payeurs affecte donc à la fois le volume des interventions et le profil de trésorerie des prestataires de restauration.
Les travaux de restauration financés par le secteur public et les pouvoirs publics devraient croître à un CAGR de 5,60 % jusqu'en 2031. Les déclarations de catastrophe fédérales en 2025 ont couvert des temptes sévères, des inondations et des tornades au Texas, en Indiana, au Missouri, au Kansas, au Mississippi, en Arkansas, en Virginie-Occidentale et au Nouveau-Mexique. Ces déclarations créent des besoins de restauration dans les bâtiments publics et les infrastructures des zones touchées. En juillet 2026, SERVPRO a reçu un contrat coopératif CoreTrust pour des services d'urgence de restauration après sinistre destinés aux agences publiques à l'échelle nationale. Les achats coopératifs peuvent permettre aux agences éligibles d'utiliser des arrangements d'achat pré-approuvés plutôt que de lancer un processus d'appel d'offres séparé. Cela crée une voie d'accès aux marchés publics pour les fournisseurs qui satisfont aux exigences contractuelles pertinentes. Les interventions gouvernementales peuvent être importantes et géographiquement dispersées, ce qui favorise les prestataires capables de coordonner la couverture locale en franchise ou en succursale.
Analyse géographique
Le Sud et la côte du Golfe constituent la zone géographique à plus fort volume sur le marché des services de restauration après sinistre aux États-Unis, car son profil météorologique combine ouragans, tempêtes convectives sévères, tornades et exposition aux inondations. Le Texas, le Mississippi, l'Arkansas et d'autres États du Sud ont reçu des déclarations de catastrophe majeure en 2025 pour des tempêtes sévères, des inondations et des tornades. La région abrite également le couloir pétrochimique de la côte du Golfe, des campus de santé, des sites hôteliers et des infrastructures commerciales pouvant générer des interventions commerciales à haute valeur ajoutée. Ces sites nécessitent souvent une reprise rapide pour réduire les interruptions d'exploitation et les risques de sécurité. Les réseaux de franchises ont une couverture dense au Texas, en Floride et dans les États du Golfe. Cette présence locale les aide à répondre aux sinistres quotidiens liés à l'eau ainsi qu'aux pics de catastrophes régionales. La large combinaison de propriétés résidentielles et commerciales soutient une base de services régulière entre les grands événements météorologiques.
L'Ouest a connu le changement le plus marqué des conditions de demande en 2025. Les incendies de forêt de Los Angeles en janvier 2025 ont causé environ 61,2 milliards USD de dommages et forcé plus de 200 000 évacuations. L'événement a montré que les besoins d'intervention face aux incendies de forêt dépassent désormais l'échelle historiquement associée aux ouragans de la côte du Golfe. Les zones secondaires et rurales peuvent disposer de moins de prestataires accrédités et d'un accès moins immédiat aux équipements spécialisés. PuroClean a annoncé la mise à disposition de 15 territoires de franchise dans la région de la baie de San Francisco en avril 2026. Il a également annoncé une expansion à El Paso, au Texas, en juin 2026. Ces mouvements montrent comment les prestataires en franchise étendent leur couverture là où les incendies de forêt, la fumée, les inondations et les sinistres immobiliers courants créent un besoin croissant de capacité de service.
Le Nord-Est dispose d'une base dense de logements anciens et de systèmes de bâtiments urbains, ce qui soutient une demande continue liée aux tempêtes de nord-est, aux barrages de glace et aux défaillances de plomberie. Le Massachusetts, New York et la Pennsylvanie présentent de fortes concentrations de logements antérieurs à 1980, accentuant le besoin de travaux de réparation et d'intervention. Le Midwest est resté un centre d'activité de tempêtes convectives sévères en 2025. L'épisode de tornades du centre des États-Unis de mars 2025 a causé 11 milliards USD de dommages et produit plus de 180 tornades. Le Kansas, l'Indiana, le Missouri et la Virginie-Occidentale ont également reçu des déclarations de catastrophe fédérales pour des dommages liés aux tempêtes en 2025. Liberty Restoration Group a acquis ServiceMaster of Columbia en avril 2026 et ServiceMaster Restoration Services by KRS en août 2026, ajoutant des bureaux en Illinois et au Wisconsin. L'acquisition a étendu sa plateforme ServiceMaster Restore à 8 sites dans le Midwest et a renforcé la couverture sur des marchés qui avaient moins de présence de réseau national.
Paysage concurrentiel
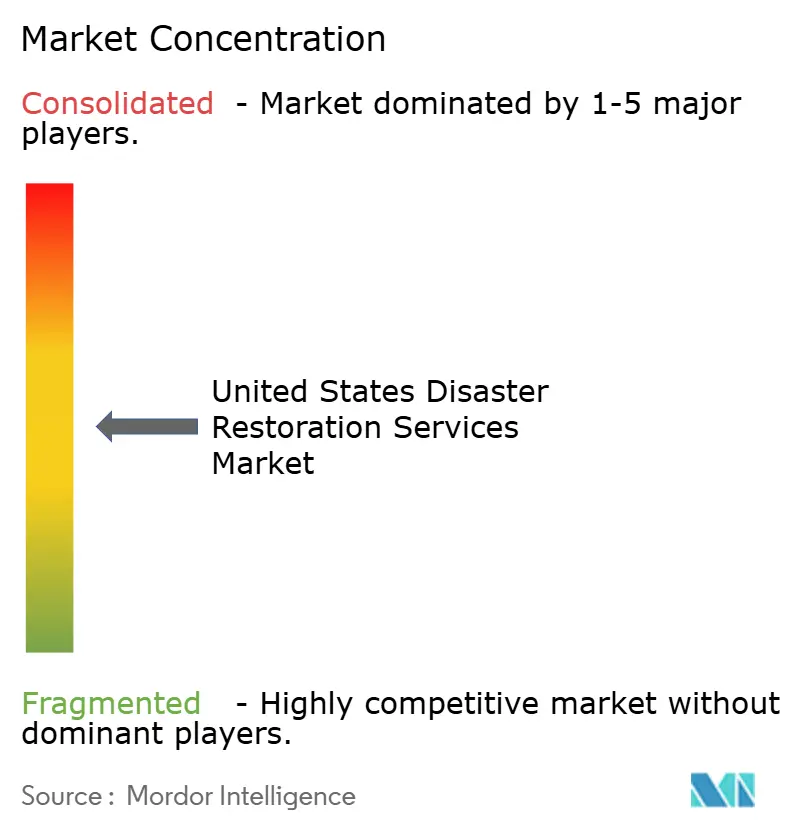
Le marché des services de restauration après sinistre aux États-Unis est modérément fragmenté entre les plateformes nationales, tandis que les entrepreneurs régionaux et indépendants continuent de se démarquer par leurs relations locales et leur rapidité d'intervention. Les grands systèmes de franchise et les opérateurs soutenus par des fonds de capital-investissement reçoivent une part disproportionnée des travaux assignés par les assurances et des sinistres commerciaux importants. SERVPRO exploitait plus de 2 390 franchises aux États-Unis et au Canada en janvier 2026, représentant une croissance de 12 % sur les 3 années précédentes. BELFOR Property Restoration a déclaré un chiffre d'affaires annuel supérieur à 2 milliards USD. ATI Restoration, BluSky Restoration Contractors, ainsi que les marques First Onsite et Paul Davis de FirstService sont également de grands opérateurs actifs. Leur taille est importante car les sinistres majeurs nécessitent des équipes disponibles, des équipements, des chefs de projet certifiés et des relations avec les assureurs. ServiceMaster Restore a signé 36 contrats de franchise au cours du premier semestre 2026. PuroClean avait dépassé 500 sites début 2026 et continuait à se développer dans le Midwest, le Sud et l'Ouest.
La technologie joue désormais un rôle plus important dans la façon dont les prestataires se démarquent sur le marché des services de restauration après sinistre aux États-Unis. Les plateformes numériques de gestion des sinistres, les logiciels d'estimation, la cartographie de l'humidité et les évaluations des dommages par drone peuvent améliorer la documentation et accélérer les décisions après un sinistre. Ces outils peuvent rendre le délai de traitement et la qualité des dossiers plus importants que la simple tarification des services d'urgence de base. Les capteurs d'eau connectés et les dispositifs d'arrêt automatique peuvent également déclencher une intervention plus tôt après une infiltration d'eau. Cela peut réduire l'étendue des dommages, bien que cela puisse diminuer le nombre de sinistres réactifs graves au fil du temps. Les plateformes nationales peuvent répartir le coût des logiciels, des équipements et de la formation sur de nombreux sites. Les petites entreprises peuvent rester compétitives grâce à leur expertise spécialisée et à la confiance locale, mais elles peuvent faire face à une charge d'investissement plus lourde. Le secteur des services de restauration après sinistre aux États-Unis devrait donc continuer à mettre davantage l'accent sur les systèmes opérationnels qui relient les équipes de terrain aux assureurs et aux clients.
L'expansion stratégique reste visible parmi plusieurs entreprises leaders. Le contrat CoreTrust de SERVPRO de juillet 2026 a créé une voie d'achat coopératif national pour les agences publiques cherchant un soutien d'urgence en matière de restauration. La mise à disposition de territoires dans la région de la baie de San Francisco par PuroClean en avril 2026 ciblait des marchés où la fumée des incendies de forêt, les inondations et les dommages immobiliers courants augmentaient la demande. Liberty Restoration Group s'est développé par acquisitions dans le Missouri, l'Illinois et le Wisconsin en 2026. Ces actions augmentent la couverture dans des zones exposées à des tempêtes récurrentes et à une demande croissante de réseaux de restauration organisés. Le soutien du capital-investissement peut aider les opérateurs à financer des acquisitions, à recruter des techniciens et à ajouter des équipements lors de l'expansion. Dans le même temps, les prestataires indépendants restent importants car de nombreuses interventions nécessitent une équipe de proximité avec une connaissance locale. La structure concurrentielle est donc concentrée dans les programmes nationaux mais reste dispersée sur les marchés de services locaux.
Leaders du secteur des services de restauration après sinistre aux États-Unis
SERVPRO Industries, LLC
BELFOR Holdings Inc.
ServiceMaster Restore
ATI Restoration
Paul Davis Restoration, Inc.
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier

Développements récents dans le secteur
- Août 2026 : Liberty Restoration Group a finalisé sa deuxième acquisition de 2026, en acquérant ServiceMaster Restoration Services by KRS, ServiceMaster Restore, et en ajoutant des bureaux à Peoria et Bloomington, Illinois, et Milwaukee, Wisconsin, étendant sa plateforme soutenue par des fonds de capital-investissement, financée par MBN Brands, Petra Capital Partners et SharpVue Capital, à 8 marchés du Midwest. L'opération renforce la couverture de restauration dans le Missouri, l'Illinois, le Wisconsin, l'Ohio et le Kentucky.
- Juillet 2026 : SERVPRO Industries a obtenu un contrat coopératif avec CoreTrust pour fournir des services d'urgence de restauration après sinistre aux agences publiques à l'échelle nationale. Soumis à appel d'offres concurrentiel par la Little Rock Water Reclamation Authority, le contrat crée un mécanisme d'achat pré-approuvé permettant aux acheteurs publics de faire appel au réseau de franchises de SERVPRO sans processus d'appel d'offres séparé.
- Avril 2026 : PuroClean a annoncé son expansion dans la région de la baie de San Francisco, en mettant à disposition 15 territoires de franchise couvrant San Jose, Santa Clara, Palo Alto et Oakland pour répondre à la demande croissante de restauration liée à la fumée des incendies de forêt, aux inondations et aux sinistres immobiliers dans les marchés de l'Ouest mal desservis.
- Avril 2026 : Liberty Restoration Group a finalisé l'acquisition de ServiceMaster of Columbia à Columbia, Missouri, marquant sa première acquisition de 2026 et lançant sa stratégie délibérée d'expansion dans le Midwest soutenue par son consortium de capital-investissement.


Périmètre du rapport sur le marché des services de restauration après sinistre aux États-Unis
| Restauration après dégâts des eaux (séchage/déshumidification, refoulement d'égouts) |
| Restauration après dommages causés par le feu et la fumée |
| Traitement des moisissures |
| Restauration après tempêtes/catastrophes (vent, grêle, inondations, sinistres importants) |
| Nettoyage des risques biologiques et des traumatismes (scène de crime, décès sans assistance, nettoyage infectieux) |
| Services spécialisés |
| Autres (restauration du contenu, emballage et déménagement, nettoyage, stockage, etc.) |
| Résidentiel |
| Commercial et industriel |
| Travaux de restauration financés par les assurances |
| Travaux de restauration autofinancés/à paiement direct |
| Travaux de restauration financés par le secteur public/les pouvoirs publics |
| Par type de service | Restauration après dégâts des eaux (séchage/déshumidification, refoulement d'égouts) |
| Restauration après dommages causés par le feu et la fumée | |
| Traitement des moisissures | |
| Restauration après tempêtes/catastrophes (vent, grêle, inondations, sinistres importants) | |
| Nettoyage des risques biologiques et des traumatismes (scène de crime, décès sans assistance, nettoyage infectieux) | |
| Services spécialisés | |
| Autres (restauration du contenu, emballage et déménagement, nettoyage, stockage, etc.) | |
| Par application | Résidentiel |
| Commercial et industriel | |
| Par type de client/payeur | Travaux de restauration financés par les assurances |
| Travaux de restauration autofinancés/à paiement direct | |
| Travaux de restauration financés par le secteur public/les pouvoirs publics |


Questions clés auxquelles répond le rapport
Quel est le taux de croissance prévu pour les services de restauration après sinistre aux États-Unis ?
Le secteur devrait croître à un CAGR de 4,57 % de 2026 à 2031, pour atteindre 23,28 milliards USD d'ici 2031.
Quel type de service a généré le plus grand chiffre d'affaires en 2025 ?
La restauration après dégâts des eaux a dominé la demande de services avec une part de chiffre d'affaires de 32,60 % en 2025, soutenue par les sinistres récurrents liés à la plomberie, aux appareils électroménagers et aux inondations.
Pourquoi les propriétés commerciales et industrielles sont-elles importantes pour les prestataires de restauration ?
Les propriétés commerciales et industrielles détenaient 53,30 % de la part du chiffre d'affaires en 2025, et leur forte exposition aux interruptions d'activité soutient la demande de reprise rapide et de bout en bout.
Quel type de payeur connaît la croissance la plus rapide jusqu'en 2031 ?
Les travaux de restauration financés par le secteur public et les pouvoirs publics devraient croître à un CAGR de 5,60 %, soutenus par les déclarations de catastrophe et les besoins de reprise des équipements publics.
Quels facteurs limitent la capacité de restauration après une catastrophe ?
Les pénuries de techniciens, les exigences de certification, les délais de paiement des assurances, les litiges sur la portée des travaux et les pénuries de main-d'œuvre locale peuvent retarder les interventions et l'achèvement des projets.
Quelles régions des États-Unis présentent la demande de restauration la plus forte ?
Le Sud et la côte du Golfe affichent le volume le plus élevé en raison des risques liés aux ouragans, aux inondations et aux tempêtes sévères, tandis que l'Ouest a connu une demande croissante liée aux incendies de forêt.
Dernière mise à jour de la page le:



