
Tamanho e Participação do Mercado de SSD para Data Center dos Estados Unidos
Visão Geral do Mercado
| Período de Estudo | 2020 - 2031 |
|---|---|
| Período de Dados de Previsão | 2026 - 2031 |
| Período de Dados Históricos | 2020 - 2024 |
| Tamanho do Mercado (2026) | 19.68 Bilhões de dólares |
| Tamanho do Mercado (2031) | 47.63 Bilhões de dólares |
| Taxa de crescimento (2026 - 2031) | 19.34 % |
| Concentração do Mercado | Alto |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de SSD para Data Center dos Estados Unidos por Mordor Intelligence
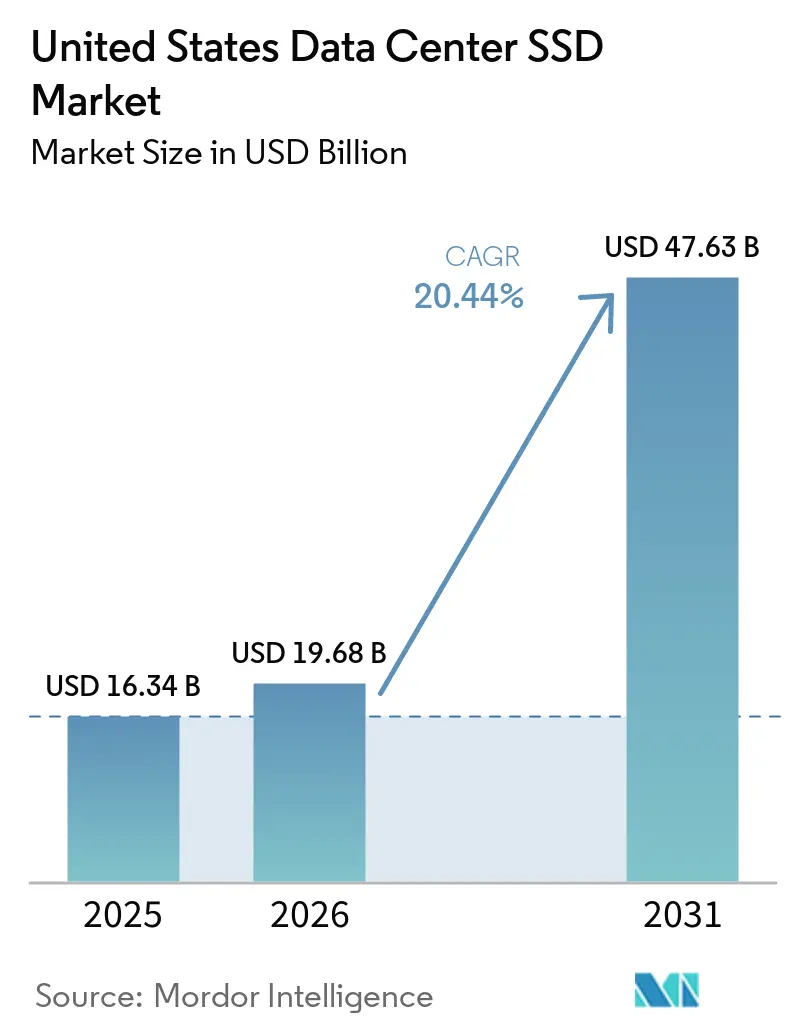
O tamanho do Mercado de SSD para Data Center nos Estados Unidos deve aumentar de 16,34 bilhões de USD em 2025 para 19,68 bilhões de USD em 2026 e atingir 47,63 bilhões de USD até 2031, crescendo a um CAGR de 19,34% no período de 2026-2031.
Este impulso está ancorado no treinamento de modelos de IA, inferência em tempo real e na ampla modernização de infraestruturas hiperscale e empresariais. A adoção de drives NVMe PCIe Gen4/Gen5 está eliminando os gargalos históricos de E/S, enquanto os mandatos de sustentabilidade estão acelerando as estratégias all-flash que reduzem o consumo de energia em até 75% em comparação com arrays híbridos. A inovação no fator de forma em torno do EDSFF E3.S melhora a margem térmica e a capacidade de manutenção, criando um caminho para orçamentos de energia mais elevados que desbloqueiam o throughput de próxima geração. A diferenciação dos fornecedores está se cristalizando em torno da arquitetura de controladores, empilhamento de NAND 3D e segurança embarcada, mas a volatilidade do fornecimento de ICs de controladores avançados e wafers de NAND continua a remodelar as estratégias de aquisição. Pontos de capacidade ≥4 TB estão experimentando o crescimento mais rápido na demanda, à medida que os operadores buscam maiores densidades de rack e menor custo total de propriedade.
Principais Conclusões do Relatório
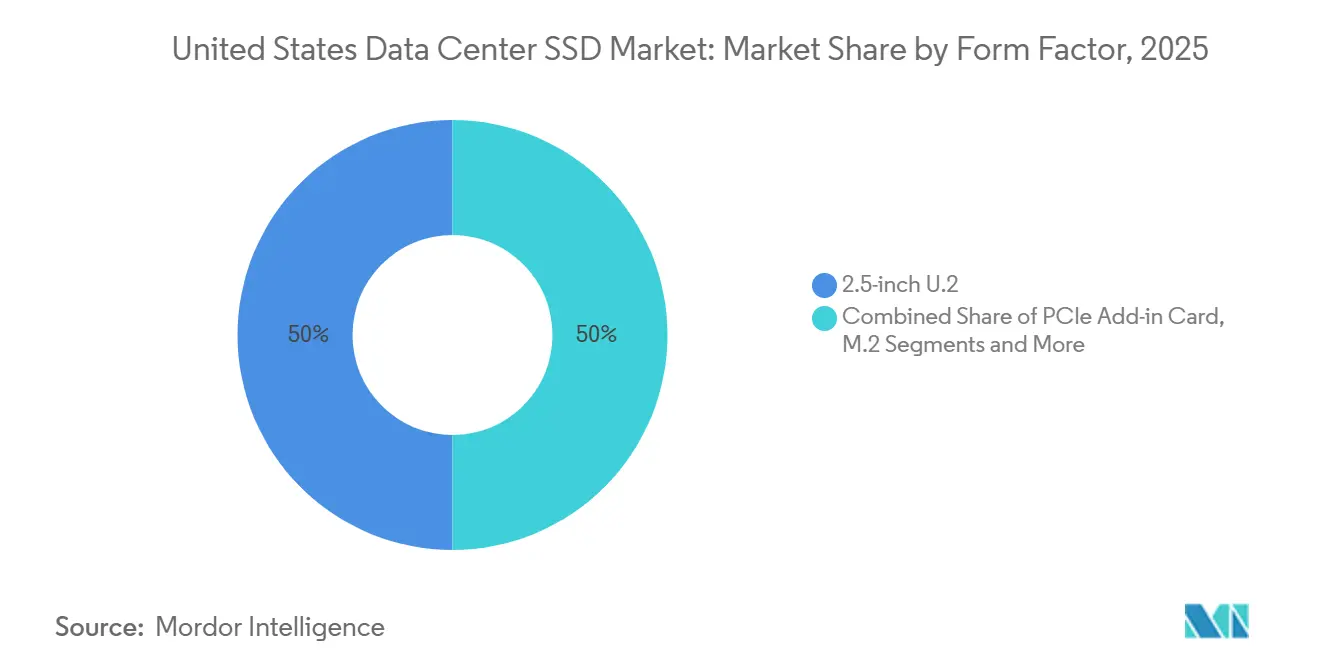
- Por fator de forma, o U.2 de 2,5 polegadas manteve uma participação de 50% na receita do mercado de SSD para data center dos Estados Unidos em 2025, enquanto o EDSFF E3.S deve crescer a um CAGR de 22,01% até 2031.
- Por interface, o PCIe/NVMe Gen4 capturou 55% da participação do mercado de SSD para data center dos Estados Unidos em 2025; o PCIe/NVMe Gen5 tem previsão de registrar um CAGR de 22,40% até 2031.
- Entre as tecnologias NAND, a TLC respondeu por 65% do tamanho do mercado de SSD para data center dos Estados Unidos em 2025, enquanto a QLC deve registrar um CAGR de 22,30% durante 2026-2031.
- Por arquitetura de unidade, as unidades de leitura intensiva lideraram com uma participação de 55% em 2025; as unidades de uso misto estão no caminho para um CAGR de 21,50% ao longo do horizonte de previsão.
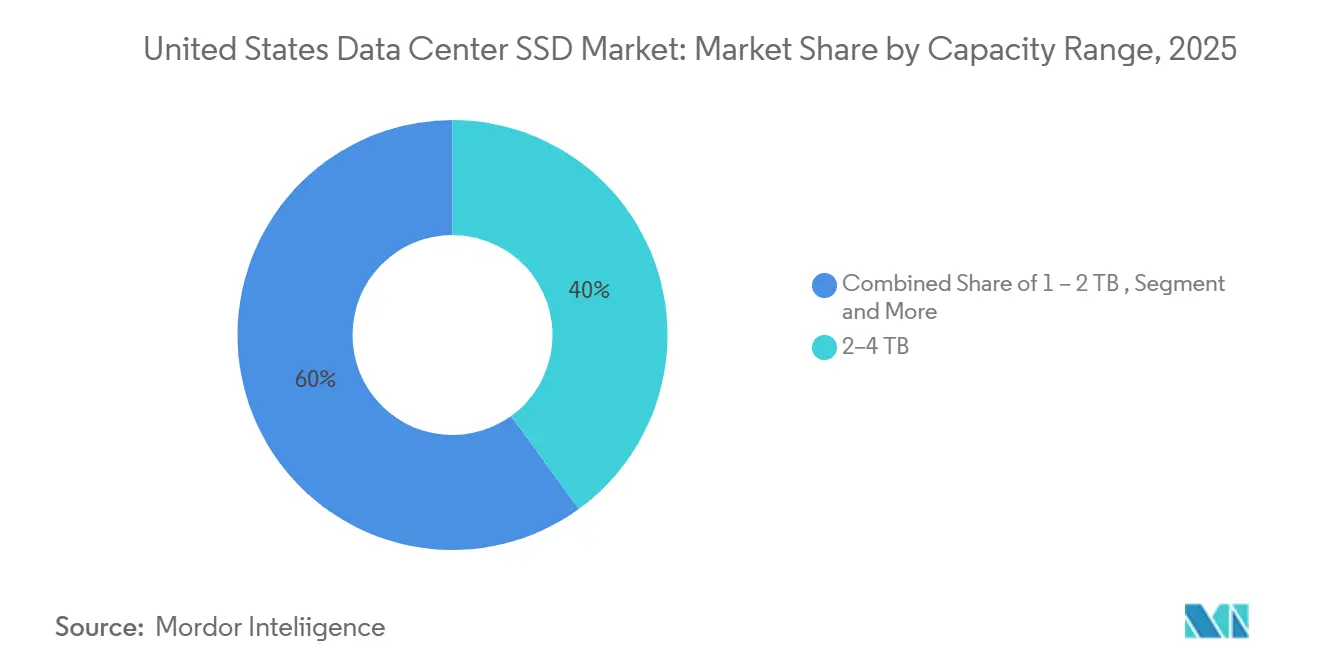
- Por faixa de capacidade, a faixa de 2-4 TB respondeu por 40% do tamanho do mercado de SSD para data center dos Estados Unidos em 2025; unidades com capacidade ≥4 TB crescerão a um CAGR de 22,81% até 2031.
- Entre os usuários finais, os provedores de nuvem em hiperescala detinham uma participação de 58,7% em 2025 e têm projeção de crescimento a um CAGR de 22,61% até 2031.
Tendências e Perspectivas do Mercado de SSD para Data Center dos Estados Unidos
Análise do Impacto dos Impulsionadores*
| IMPULSIONADOR | (~) % DE IMPACTO NA PREVISÃO DE CAGR | RELEVÂNCIA GEOGRÁFICA | PRAZO DE IMPACTO |
|---|---|---|---|
| Cargas de trabalho de IA e HPC acelerando a adoção de NVMe | +6.2% | Nacional, concentrado em regiões hiperescala | Médio prazo (2-4 anos) |
| Mandatos de sustentabilidade de data centers impulsionando a transição para armazenamento totalmente flash | +4.8% | Nacional, ganhos iniciais na Califórnia, Texas e Virgínia | Longo prazo (≥ 4 anos) |
| Avanço do PCIe Gen4/5 desbloqueando desempenho de próxima geração | +4.5% | Nacional, liderado pelos segmentos hiperescala e empresarial | Curto prazo (≤ 2 anos) |
| Migração da nuvem de arquiteturas híbridas para totalmente flash | +3.8% | Nacional, concentrado em hubs de provedores de serviços em nuvem | Médio prazo (2-4 anos) |
| Padronização de firmware OCP 2.0 reduzindo ciclos de qualificação | +1.9% | Nacional, principalmente data centers hiperescala | Curto prazo (≤ 2 anos) |
| Depreciação acelerada (IRS §179) aumentando a acessibilidade de capex em SSD | +1.8% | Nacional, beneficiando empresas de médio porte | Curto prazo (≤ 2 anos) |
| Fonte: Mordor Intelligence | |||
Cargas de Trabalho de IA e HPC Acelerando a Adoção de NVMe
Os clusters de GPU utilizados para treinamento de modelos exigem até 100 MB/s por terabyte, obrigando os operadores a migrar de drives SATA para drives NVMe PCIe Gen5 que sustentam mais de 14 GB/s de throughput sequencial.[1] A demanda anual de unidades de SSD para servidores de IA cresceu 35% em 2025 e tem previsão de triplicar até 2031, à medida que os tamanhos dos modelos se expandem e os bancos de dados vetoriais proliferam. Os hiperscalers estão co-localizando pools de NVMe de alta capacidade com computação para eliminar a latência de rede e encurtar os intervalos de checkpoint para modelos transformer. Os clusters de inferência que sustentam a geração aumentada por recuperação estão impulsionando um crescimento de 105% ano a ano na capacidade de armazenamento, reforçando a necessidade de flash de baixa latência mais próximo dos aceleradores. Essas dinâmicas reforçam coletivamente os gastos sustentados em dispositivos PCIe Gen5 dentro do mercado de SSD para data center dos Estados Unidos.
Mandatos de Sustentabilidade de Data Centers Impulsionando a Transição para Armazenamento Totalmente Flash
As empresas que estão migrando de arrays híbridos para racks totalmente flash estão obtendo uma redução de 62% no consumo de energia e uma diminuição de 70% na área física ocupada, resultando em uma melhoria de 41% no custo total de propriedade em comparação com sistemas baseados em HDD.[2] Os compromissos de neutralidade de carbono estão impulsionando os operadores a modernizar o armazenamento em busca de melhores índices de Eficiência no Uso de Energia e redução das emissões de Escopo 2. Os fornecedores de SSD capazes de documentar práticas de economia circular e menor carbono incorporado desfrutam de status preferencial em processos de aquisição. Os avanços na densidade do flash reforçam ainda mais os objetivos de sustentabilidade ao concentrar mais bytes por unidade de rack e minimizar as cargas de resfriamento, especialmente nas instalações nos corredores de hiperescala consolidados da Califórnia e da Virgínia.
Avanço do PCIe Gen4/5 Desbloqueando Desempenho de Próxima Geração
A migração do PCIe Gen3 para o Gen4/5 eleva as leituras sequenciais de 3,5 GB/s para além de 14 GB/s e impulsiona os IOPS aleatórios para mais de 3 milhões.[3] Esse benefício é parcialmente compensado por desafios térmicos; as unidades Gen5 resfriadas a ar frequentemente exigem ventiladores dedicados de 10.000 RPM ou circuitos de resfriamento líquido para evitar o estrangulamento de desempenho. Os designs de controladores fabricados em nós de 7 nm atenuam os picos de consumo de energia, ajudando os usuários corporativos a cumprir os objetivos de latência para análises em tempo real. Os primeiros adotantes no setor de serviços financeiros relatam que os tempos de resposta de consultas individuais caíram abaixo de 200 µs após a substituição dos arrays Gen3 por unidades Gen5. Esses ganhos de throughput sustentam muitas das premissas de previsão para o mercado de SSD para data center dos Estados Unidos.
Migração da Nuvem de Arquiteturas Híbridas para Totalmente Flash
Provedores hiperescala como AWS, Microsoft Azure e Google Cloud estão eliminando progressivamente as camadas de HDD em favor de pools de SSD QLC de alta capacidade que suportam conjuntos de dados de IA em escala de petabytes sem comprometer os acordos de nível de serviço. Unidades maiores simplificam o gerenciamento de frota, reduzem as intervenções de reparo e aumentam a confiabilidade. As empresas que modernizam aplicações em torno de contêineres e microsserviços esperam latência consistente abaixo de milissegundo, impulsionando os operadores de nuvem a pré-provisionar classes de armazenamento exclusivamente flash. Esse ciclo de retroalimentação acelera os contratos de volume para dispositivos ≥4 TB e reforça as expectativas de demanda de longo prazo.
Análise do Impacto das Restrições*
| RESTRIÇÕES | (~) % DE IMPACTO NA PREVISÃO DE CAGR | RELEVÂNCIA GEOGRÁFICA | PRAZO DE IMPACTO |
|---|---|---|---|
| Volatilidade dos preços de NAND comprimindo as margens dos fornecedores | -3.4% | Global, impacto concentrado na manufatura nos EUA | Médio prazo (2-4 anos) |
| Restrições de fornecimento de IC de controladores avançados | -2.8% | Nacional, afetando todos os segmentos de mercado | Curto prazo (≤ 2 anos) |
| Limites térmicos/de fluxo de ar em racks legados retardando a adoção do EDSFF | -2.1% | Nacional, afetando principalmente data centers empresariais | Médio prazo (2-4 anos) |
| Atrasos na certificação de segurança de confiança zero para unidades PCIe Gen5 | -1.9% | Nacional, concentrado em indústrias regulamentadas | Curto prazo (≤ 2 anos) |
| Fonte: Mordor Intelligence | |||
Volatilidade dos Preços de NAND Comprimindo as Margens dos Fornecedores
Os preços dos wafers de flash subiram mais de 50% em 2025 após os produtores reduzirem a produção para restaurar a lucratividade, causando oscilações orçamentárias inesperadas para compradores de nuvem e empresariais. Escassez de substratos e cadeias de fornecimento restritas de dielétrico de alta constante dielétrica devem manter pressão ascendente até 2026. Os fornecedores responderam renegociando acordos de fornecimento de longo prazo e priorizando volumes hiperscale, mas compradores menores enfrentam preços spot mais elevados. A compressão de margens limita os orçamentos de P&D para fornecedores de segundo nível, potencialmente reduzindo a diversidade de produtos no mercado de SSD para data center dos Estados Unidos.
Restrições de Fornecimento de IC de Controladores Avançados
Os controladores de alto desempenho fabricados em nós de 7 nm permanecem com fornecimento restrito, com prazos de entrega superiores a 45 semanas para projetos PCIe Gen5. O CHIPS Act canaliza USD 6,1 bilhões para fábricas domésticas, mas a nova capacidade não reduzirá significativamente as escassezes antes de 2027. As políticas de alocação forçam os fabricantes de SSD a privilegiar as SKUs empresariais, atrasando a disponibilidade de modelos QLC com custo otimizado para usuários de médio porte.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmento
Por Fator de Forma: O Surgimento do EDSFF Remodela a Infraestrutura
O tamanho do mercado de SSD para data center dos Estados Unidos para fatores de forma U.2 de 2,5 polegadas representou metade das receitas de 2025, destacando as preferências de infraestrutura consolidadas. O EDSFF E3.S, no entanto, está registrando um CAGR de 22,01%, impulsionado pelo seu maior envelope de energia e desempenho térmico superior, tornando-o adequado para controladores PCIe Gen5. Os operadores valorizam o suporte sem ferramentas e o design com manutenção frontal, que reduz o tempo médio de reparo. Embora o M.2 mantenha uma posição nos nós de GPU, seu limite térmico de 8 W restringe o crescimento de capacidade. Os cartões add-in PCIe permanecem uma solução de nicho utilizada para cache de escrita em rajada e cargas de trabalho de ingestão críticas em termos de latência. A economia de migração também favorece o EDSFF à medida que a contagem de baias por RU aumenta, elevando a densidade no nível de rack em até 33% em relação ao U.2.
A adoção do EDSFF se beneficia da padronização coordenada dentro do Open Compute Project, dando aos hiperscalers confiança para se comprometer com roteiros de vários anos. As bandejas Yosemite v3 da Meta e os servidores Olympus da Microsoft são fornecidos com slots E3.S que podem dissipar 20-25 W continuamente, um pré-requisito para o desempenho Gen5. Os pilotos iniciais relatam temperaturas de controlador 15-20 °C mais baixas, resultando em leituras sustentadas de 14 GB/s sem limitação de velocidade. Fornecedores como Kioxia, Samsung e Solidigm lançaram famílias EDSFF que enfatizam a telemetria de vida útil do serviço, reforçando o interesse empresarial em manutenção proativa. À medida que o volume escala, as lacunas de custo de fabricação em relação aos produtos U.2 legados estão se estreitando, sinalizando uma transição mais ampla até 2027.


Por Interface: PCIe Gen5 Impulsiona o Desempenho de Próxima Geração
Os dispositivos PCIe/NVMe Gen4 responderam por 55% da participação na receita de 2025, mas o Gen5 deve registrar um CAGR de 22,40% à medida que os aspectos térmicos se estabilizam e os componentes se tornam commodities. Embora o SATA persista em appliances de arquivamento ou de borda, sua incapacidade de superar 550 MB/s limita sua relevância para pipelines de IA. Os drives SAS de porta dupla ainda populam arrays de missão crítica em serviços financeiros, mas o multipathing NVMe está corroendo esse nicho. As primeiras unidades Gen5 são fornecidas com interfaces de 4 vias a 32 GT/s, quadruplicando o throughput do Gen3 e reduzindo a latência p99 abaixo de 100 µs.
Os avanços na mitigação térmica sustentam a economia do Gen5. Dissipadores de calor de cobre integrados às tampas dos drives, perfis de ventilador PWM dinâmicos e limitação de velocidade definida por firmware ajudam a manter o desempenho em estado estacionário. Os fornecedores também exploram nós de controlador de 7 nm para reduzir a potência ativa por terabyte, um pré-requisito para orçamentos de colocation orientados por SLA. O próximo salto — PCIe Gen6 a 64 GT/s — já está em validação de engenharia, mas a adoção sustentada depende de melhorias adicionais na integridade do sinal e na eficiência energética. Dado que muitos operadores amortizam servidores ao longo de cinco anos, o Gen4 e o Gen5 coexistirão, criando um ciclo de substituição multigeracional que eleva a demanda por unidades.
Por Tecnologia NAND: A Adoção de QLC Se Acelera
A tecnologia TLC entregou 65% da receita de 2025 graças às suas métricas equilibradas de durabilidade e custo, mas a QLC tem previsão de expandir a um CAGR de 22,30% à medida que os hiperscalers priorizam a capacidade em detrimento da tolerância de escrita. Os fornecedores empregam LDPC adaptativo e nivelamento de desgaste aprimorado por aprendizado de máquina para elevar a durabilidade da QLC para 1.000 ciclos P/E, adequados para data lakes com predominância de leitura. Com as contagens de camadas de flash agora superando 400, a capacidade de um único die agora excede 1 TB, permitindo drives de 61 TB em uma altura padrão de 15 mm.
A redução de custos é convincente: os drives QLC reduzem o custo por terabyte em 15-20% em comparação com a TLC, estreitando a margem que os HDDs desfrutavam anteriormente. À medida que os mecanismos de tiering inteligente deslocam blocos frios para armazenamentos de objetos, as preocupações com amplificação de escrita diminuem, abrindo o backup de banco de dados convencional e o arquivamento de logs para a QLC. Os roteiros de pesquisa antecipam pilhas de 1.000 camadas até 2027 que sustentarão drives ≥200 TB, remodelando os designs de rack em torno de menos sleds mais densos. No entanto, o OLTP de missão crítica ainda favorece a TLC, preservando um cenário de dupla tecnologia em todo o mercado de SSD para data center dos Estados Unidos.
Por Arquitetura de Unidade: O Uso Misto Ganha Impulso
Os SKUs de leitura intensiva capturaram uma participação de 55% em 2025, impulsionados por redes de distribuição de conteúdo e análises de streaming. Os drives de uso misto agora estão registrando um CAGR de 21,50% porque as cargas de trabalho de IA exibem rajadas de escrita imprevisíveis durante o checkpointing. Os fornecedores integram caches SLC dinâmicos que se expandem durante escritas sustentadas, mantendo baixa latência sem sacrificar a durabilidade. Os avanços na recuperação de erros permitem que o firmware do drive oscile entre modos operacionais otimizados para leitura e otimizados para escrita com base na telemetria da carga de trabalho.
Os registros do IDC mostram que as empresas estão simplificando a aquisição ao padronizar em modelos de uso misto para evitar o superprovisionamento de SKUs de nicho. Essa mudança reduz a contagem de peças sobressalentes, simplifica a qualificação e se alinha melhor com os ritmos de implantação contínua. Os drives de escrita intensiva mantêm uma posição em negociação de alta frequência e cache de redo-log de banco de dados, mas a redução da participação do segmento demonstra uma convergência mais ampla em direção a arquiteturas multiuso.
Por Faixa de Capacidade: Unidades de Alta Capacidade Dominam o Crescimento
Os drives na faixa de 2-4 TB supriram 40% da demanda de 2025 porque correspondem às expansões anuais de conjuntos de dados de treinamento de IA e se encaixam nos baias de servidores legados. No entanto, as unidades ≥4 TB crescerão a um CAGR de 22,81%, impulsionadas por NAND de maior contagem de camadas e codificação de correção de erros aprimorada. As ofertas E3.S de 61 TB e E3.L de 122,88 TB da Solidigm já entregam ganhos de densidade de rack de até 67%, ao mesmo tempo em que reduzem a potência por terabyte em 40%. Leitores com múltiplos detectores confirmam que os hiperscalers estão renegociando contratos de energia contingentes a footprints de flash ultradensas que permitem construções de data centers dentro de limites restritos de subestações.
As implantações de borda ainda consomem módulos de ≤1 TB devido ao endurecimento ambiental e ao custo, mas o volume agregado permanece modesto. À medida que as pilhas de armazenamento definido por software amadurecem, o tiering pode segregar blocos quentes e mornos dentro de um único dispositivo de alta capacidade, inclinando ainda mais a economia em direção a drives grandes. Os especialistas do setor, portanto, esperam que a capacidade média da frota por servidor triplique até 2031.
Por Usuário Final: Provedores Hiperescala Impulsionam a Inovação
Os provedores de nuvem hiperscale capturaram 58,7% das receitas de 2025 e têm previsão de crescer a um CAGR de 22,61% com base nas construções de AI SuperPOD que integram dezenas de milhares de GPUs com malhas NVMe. O poder de compra em volume permite que essas empresas codifiquem padrões por meio do Open Compute Project, encurtando as janelas de design-win para novas gerações de NAND. As instalações de colocation e neutras em relação a operadoras estão se beneficiando de descarregamentos empresariais que buscam conexões de baixa latência com pontos de acesso à nuvem pública, reforçando a demanda por SSD para nós de armazenamento multilocatário. Os operadores de serviços financeiros adotam drives premium que atendem à latência determinística rigorosa e à certificação FIPS, segmentando ainda mais o mercado.
Os data centers de borda e metro estão emergindo como uma classe distinta de usuários finais. As implantações de 5G lideradas por operadoras de telecomunicações implantam NVMe reforçado para suportar o cache de funções do plano de usuário e a inferência de IA em sites de células. Embora os volumes de unidades fiquem atrás das construções hiperscale, o grande número de nós de borda promete uma demanda sustentada por SKUs de menor capacidade. Essa heterogeneidade ilustra por que o mercado de SSD para data center dos Estados Unidos permanece um dos ecossistemas de flash mais dinâmicos globalmente.
Análise Geográfica
O tamanho do mercado de SSD para data center dos Estados Unidos está estreitamente ligado às quatro principais regiões hiperescala do país - Norte da Virgínia, Norte da Califórnia, a "Vale do Silício das Pradarias" do Texas e o Noroeste do Pacífico - mas a expansão está cada vez mais se irradiando em direção ao Sudeste e ao Meio-Oeste. No fuso horário do Pacífico, os preços dos terrenos e as regulamentações ambientais pressionam os operadores a buscar racks verticais e flash de alta densidade como alavanca para gerenciar orçamentos de energia. A abundante hidroeletricidade de Washington atrai construções de clusters de IA que se comprometem com pegadas de múltiplos gigawatts ao longo de horizontes de vários anos. Os SSDs Gen5 com eficiência energética ajudam a satisfazer os contratos de limite de energia impostos pelas concessionárias, tornando a aquisição de flash um item de caminho crítico para as aprovações de instalações.
O "Corredor de Data Centers" do Norte da Virgínia permanece como a maior agregação única mundial de capacidade arrendada, e sua latência de ida e volta abaixo de milissegundo para os centros populacionais da costa leste explica a demanda persistente por matrizes de SSD de alto desempenho. Os operadores testaram o resfriamento por imersão líquida emparelhado com bandejas E3.S para encaixar mais GPUs por metro quadrado, uma estratégia impossível sem flash porque os HDDs falham sob imersão. O Texas continua atraindo hiperescaladores com baixos custos de eletricidade e incentivos proativos de energia renovável. Os painéis solares próximos a Austin alimentam instalações em escala de campus que dependem de SSDs >4 TB para minimizar as contagens de rack e simplificar os projetos de fluxo de ar sob contenção de corredor quente.
O Meio-Oeste está emergindo como o próximo polo de crescimento. A abundante geração eólica e as temperaturas ambiente mais frescas reduzem os valores de PUE de base, abrindo a porta para campi prontos para IA em Iowa, Ohio e Nebraska. As instalações de borda se agrupam em torno de Chicago e St. Louis para suportar cache de conteúdo e análises de fraude. As metrópoles do Sudeste, como Atlanta e Charlotte, se beneficiam de rotas de fibra robustas e infraestrutura resistente a furacões, atraindo empresas de serviços financeiros que exigem unidades Gen5 com certificação FIPS. Os incentivos federais por meio do CHIPS Act inclinam ainda mais os investimentos para o interior ao subsidiar novos fábricas de NAND e controladores em Idaho e Nova York, fortalecendo a autonomia da cadeia de suprimentos para o mercado de SSD para data center dos Estados Unidos.
Cenário Competitivo
Samsung, Western Digital, Micron e Kioxia detêm uma participação coletiva de 70%, aproveitando a integração vertical em NAND, design de controladores e pilhas de firmware. O V-NAND de 10ª geração da Samsung supera 400 camadas e entrega velocidades de E/S de 5,6 GT/s, enquanto a Western Digital combina NAND com integração vertical com tecidos Ethernet RapidFlex que habilitam a desagregação JBOF. O dado QLC G9 da Micron aumenta os bytes por wafer e fundamenta muitas implantações hiperescala que buscam as menores métricas de custo por terabyte. A Kioxia defende o EDSFF e lançou unidades CM9 Gen5 que fornecem leituras de 14,8 GB/s nos perfis U.2 e E3.S.
Os players de segundo nível se diferenciam por meio de casos de uso de nicho. A Solidigm se concentra em unidades QLC de capacidade ultraelevada otimizadas para streaming de IA, enquanto a linha Nytro da Seagate visa ambientes SAS que requerem redundância de porta dupla. Startups como NGD Systems e ScaleFlux incorporam núcleos ARM e FPGAs dentro de SSDs para processar dados in-situ, descarregando as CPUs e reduzindo o tráfego leste-oeste. As parcerias moldam os roteiros: a Pure Storage colabora com a Micron para co-projetar matrizes com eficiência energética, e o consórcio OCP do Facebook influencia os recursos de firmware, esquemas de telemetria e dimensões do fator de forma.
Os choques na cadeia de suprimentos favorecem os grandes incumbentes com linhas cativas de NAND e controladores. Os OEMs menores dependem de controladores de terceiros e NAND no mercado spot, expondo-os a picos de preços. Os acúmulos de certificação em torno do FIPS 140-3 e dos Critérios Comuns favorecem ainda mais os fornecedores estabelecidos com equipes de conformidade dedicadas. Olhando para o futuro, a concorrência se intensificará em torno do armazenamento computacional, prontidão para Gen6 e pontuação de sustentabilidade, mas o movimento de participação de mercado no curto prazo deve permanecer incremental, dadas as significativas fricções de qualificação dentro das frotas hiperescala.
Líderes da Indústria de SSD para Data Center dos Estados Unidos
-
Samsung Electronics
-
Western Digital
-
Micron Technology
-
Kioxia
-
Seagate Technology Holdings plc
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica

Desenvolvimentos Recentes da Indústria
- Maio de 2025: A Kioxia apresentou os SSDs NVMe PCIe 5.0 da Série CM9, entregando leituras de 14,8 GB/s e capacidades de até 61,44 TB.
- Março de 2025: A Samsung introduziu os SSDs Gen5 da Série 9100 PRO com gerenciamento térmico avançado para clusters de IA empresariais.
- Março de 2025: A Samsung revelou o V-NAND de 10ª geração com >400 camadas e velocidades de interface de 5,6 GT/s.
- Fevereiro de 2025: A Pure Storage e a Micron aprofundaram a colaboração em torno de plataformas com eficiência energética baseadas em QLC G9.


Escopo do Relatório do Mercado de SSD para Data Center dos Estados Unidos
| 2,5 Polegadas (U.2/U.3) |
| M.2 |
| Placa de Expansão PCIe |
| EDSFF (E1.S / E1.L / E3) |
| SATA | |
| SAS | |
| PCIe | PCIe/NVMe Gen3 |
| PCIe/NVMe Gen4 | |
| PCIe/NVMe Gen5 | |
| PCIe/NVMe Gen6 |
| SLC |
| MLC |
| TLC |
| QLC |
| Intensiva em Leitura (1-DWPD) |
| Uso Misto (3-DWPD) |
| Intensiva em Gravação (10-DWPD) |
| ≤ 1 TB |
| 1 - 2 TB |
| 2 - 4 TB |
| ≥ 4 TB |
| Provedores de Nuvem em Hiperescala |
| Instalações de Colocation / Neutras em Operadoras |
| Data Centers Empresariais e de Serviços Financeiros |
| Por Fator de Forma | 2,5 Polegadas (U.2/U.3) | |
| M.2 | ||
| Placa de Expansão PCIe | ||
| EDSFF (E1.S / E1.L / E3) | ||
| Por Interface | SATA | |
| SAS | ||
| PCIe | PCIe/NVMe Gen3 | |
| PCIe/NVMe Gen4 | ||
| PCIe/NVMe Gen5 | ||
| PCIe/NVMe Gen6 | ||
| Por Tecnologia NAND | SLC | |
| MLC | ||
| TLC | ||
| QLC | ||
| Por Arquitetura de Unidade | Intensiva em Leitura (1-DWPD) | |
| Uso Misto (3-DWPD) | ||
| Intensiva em Gravação (10-DWPD) | ||
| Por Faixa de Capacidade | ≤ 1 TB | |
| 1 - 2 TB | ||
| 2 - 4 TB | ||
| ≥ 4 TB | ||
| Por Usuário Final | Provedores de Nuvem em Hiperescala | |
| Instalações de Colocation / Neutras em Operadoras | ||
| Data Centers Empresariais e de Serviços Financeiros | ||


Principais Questões Respondidas no Relatório
Qual é o tamanho atual do mercado de SSD para data center dos Estados Unidos?
O mercado é avaliado em 19,68 bilhões de USD em 2026 e tem previsão de atingir 47,63 bilhões de USD até 2031.
Qual segmento está crescendo mais rapidamente por fator de forma?
As unidades EDSFF E3.S estão se expandindo a uma CAGR de 22,01% à medida que os hiperescaladores adotam suportes de maior potência e eficiência térmica.
Qual é a oportunidade para os SSDs PCIe Gen5?
As unidades PCIe Gen5 têm projeção de registrar uma CAGR de 22,40% graças às cargas de trabalho de IA que exigem taxa de transferência de 14 GB/s+ e múltiplos milhões de IOPS.
Por que as unidades ≥4 TB são importantes?
Os SSDs de alta capacidade ≥4 TB crescerão a uma CAGR de 22,81% porque aumentam a densidade de rack e reduzem o consumo por terabyte em até 40%.
Qual grupo de usuário final compra mais SSDs?
Os provedores de nuvem hiperscale detêm 58,7% da demanda de 2025 e continuam a expandir as frotas rapidamente para suportar serviços de IA.
Como a volatilidade dos preços de NAND afetará as aquisições?
As recentes oscilações de preços de 50% forçam os operadores a garantir contratos de fornecimento de longo prazo ou arriscar estouros de orçamento durante as expansões de capacidade.
- Mercado de Segurança de Data Center Demanda global por segurança, dividida por tipo de segurança, oferta e tipo de instalação.
- Mercado de Data Centers de Inteligência Artificial (IA) Instalações de IA em todas as regiões, divididas por tipo de instalação, componente e nível.
- Mercado de Servidores para Data Centers Demanda global por servidores, dividida por nível (tier), tamanho de instalação e tipo de instalação.
- Mercado de Armazenamento de Data Center de Singapura Demanda por armazenamento em toda Singapura, abrangendo tecnologia de armazenamento, tipo de armazenamento e tipo de instalação.
- Mercado de Armazenamento de Data Centers da Arábia Saudita Armazenamento na Arábia Saudita, dividido por tecnologia de armazenamento, tipo de armazenamento e tipo de instalação.
- Mercado de Data Centers Hyperscale de Israel Demanda por sites hyperscale em Israel, abrangendo tipo de instalação, tipo de serviço e usuário final.
- Mercado de Armazenamento de Data Centers na Austrália Armazenamento na Austrália, dividido por tecnologia de armazenamento, tipo de armazenamento e tipo de instalação.
- Mercado de Energia para Data Centers da Europa Sistemas de energia na Europa, divididos por tipo, tipo de instalação e setor de usuário final.
- Mercado de Armazenamento de Data Centers na Suécia Armazenamento na Suécia, segmentado por tamanho de instalação e tier.
- Mercado de Armazenamento para Data Centers no Vietnã Armazenamento no Vietnã, dividido por tecnologia de armazenamento, tipo de armazenamento e tipo de instalação.


 Seus dados estão seguros e nunca são vendidos ou compartilhados.
