
Tamanho e Participação do Mercado de Logística de Comércio Rápido do Reino Unido
Visão Geral do Mercado
| Período de Estudo | 2020 - 2031 |
|---|---|
| Período de Dados de Previsão | 2026 - 2031 |
| Tamanho do mercado no ano base (2025) | 1.52 Bilhões de dólares |
| Tamanho do Mercado (2026) | 1.66 Bilhões de dólares |
| Tamanho do Mercado (2031) | 2.49 Bilhões de dólares |
| Growth Rate (2026 - 2031) | 8.45 % |
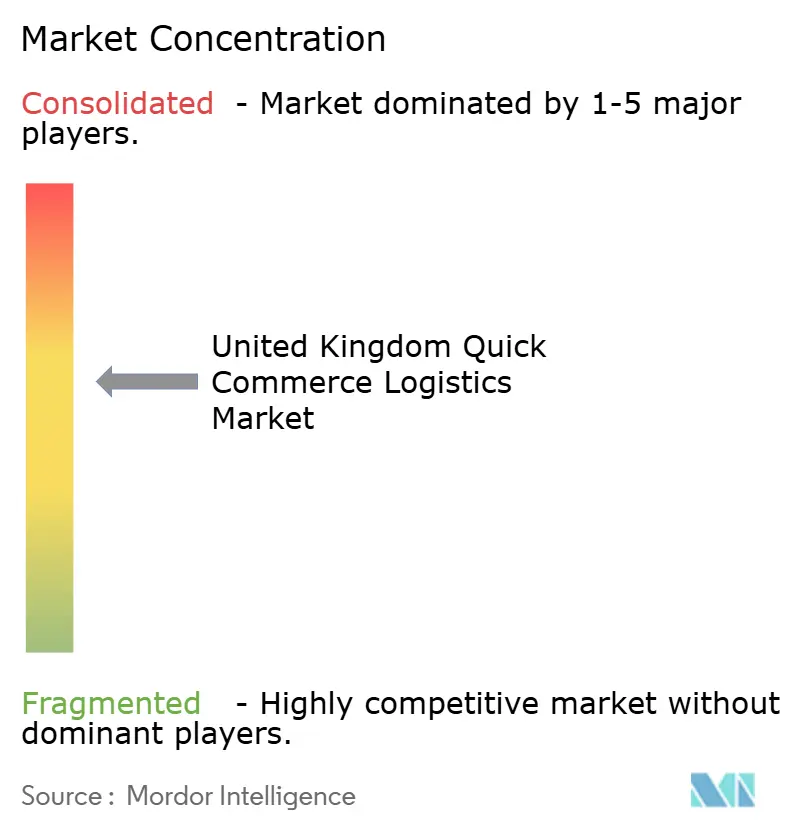
| Concentração do Mercado | Médio |
Principais jogadores
*Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. |
|
Análise do Mercado de Logística de Comércio Rápido do Reino Unido por Mordor Intelligence
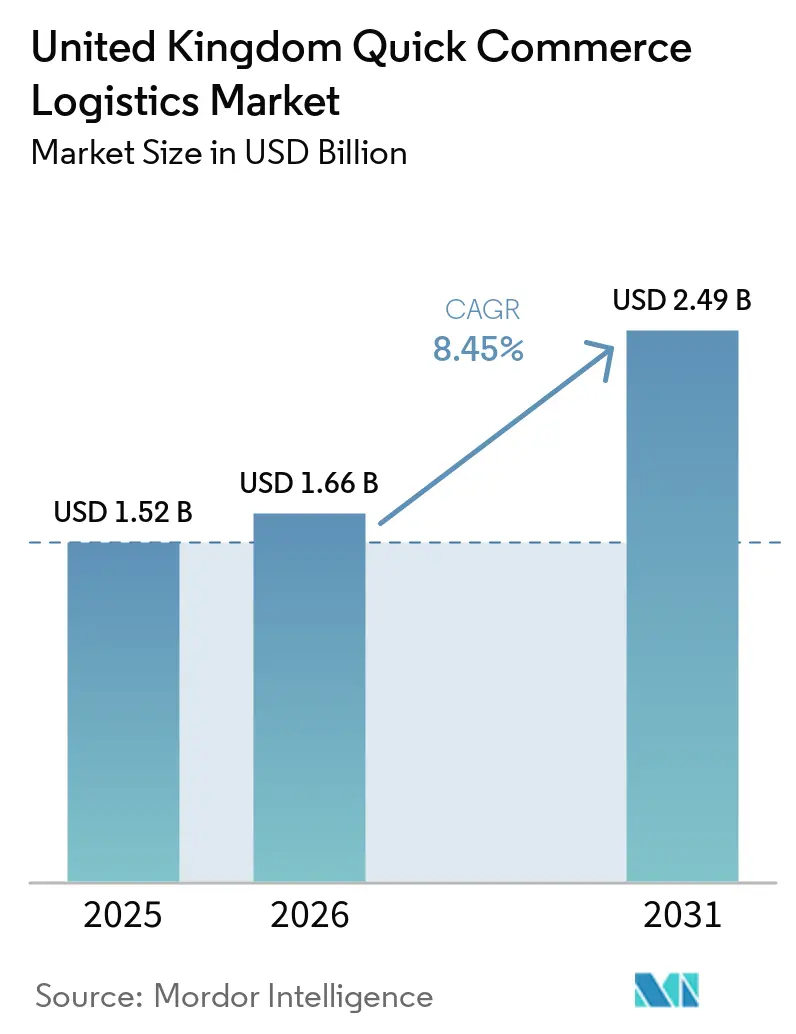
O tamanho do mercado de logística de comércio rápido do Reino Unido foi avaliado em 1,52 bilhões de USD em 2025 e estima-se que cresça de 1,66 bilhões de USD em 2026 para atingir 2,49 bilhões de USD até 2031, a um CAGR de 8,45% durante o período de previsão (2026-2031).
Os varejistas estabelecidos estão tornando a entrega rápida uma capacidade operacional contínua, em vez de tratá-la como um projeto piloto separado. O Reino Unido processou 4,2 bilhões de encomendas em 2024-25, 7% a mais do que no ano anterior, e esse volume superou o pico da pandemia[1]"Melhores e Piores Empresas de Encomendas para Satisfação do Cliente Reveladas em 2025," Ofcom, ofcom.org.uk. As densas áreas urbanas de mercearia apoiam rotas de entrega mais curtas e pedidos mais frequentes, o que melhora a economia do atendimento em menos de uma hora. Os varejistas com lojas existentes podem ampliar a cobertura geográfica sem adicionar um contrato de dark store dedicado a cada operação local. O mercado de logística de comércio rápido do Reino Unido também enfrenta pressão fora dos principais corredores urbanos, onde a menor densidade de pedidos torna as entregas individuais mais difíceis de sustentar sem a receita proveniente de rotas mais densas.
Principais Conclusões do Relatório
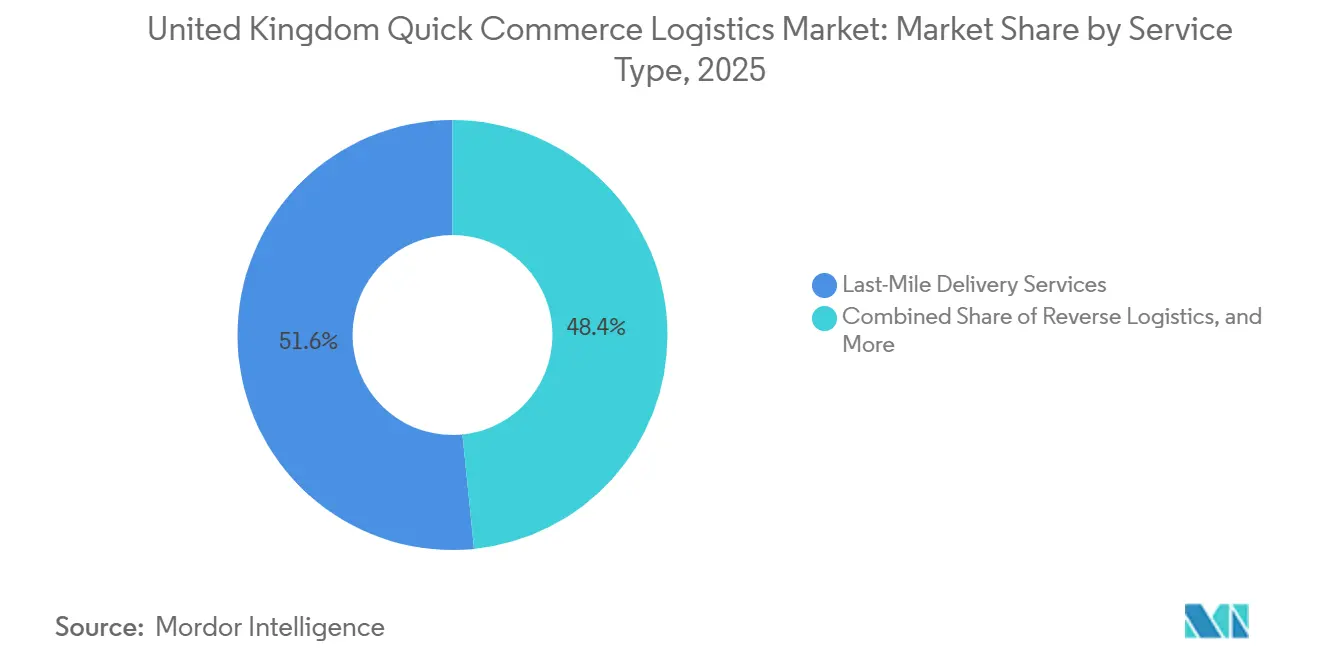
- Por tipo de serviço, os serviços de entrega na última milha detinham 51,6% da participação do mercado de logística de comércio rápido do Reino Unido em 2025, enquanto os serviços de logística reversa têm projeção de crescimento a um CAGR de 12,81% até 2031.
- Por modelo de atendimento, o atendimento baseado em loja de varejo detinha 34,99% do tamanho do mercado de logística de comércio rápido do Reino Unido em 2025, enquanto o atendimento baseado em centro de microatendimento tem projeção de crescimento a um CAGR de 12,39% até 2031.
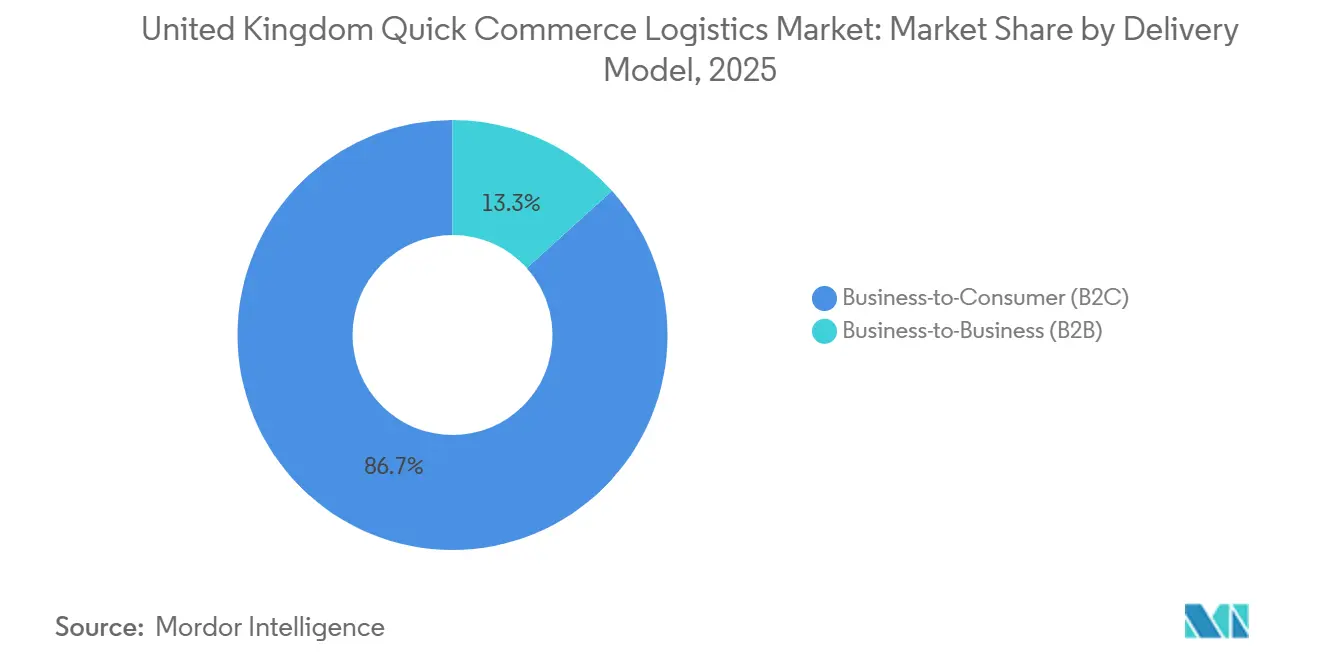
- Por modelo de entrega, o B2C detinha 86,7% da participação do mercado de logística de comércio rápido do Reino Unido em 2025, enquanto o B2B tem projeção de crescimento a um CAGR de 15,55% até 2031.
- Por nível de cidade, as cidades de Nível 1 detinham 62,18% do tamanho do mercado de logística de comércio rápido do Reino Unido em 2025, enquanto o Nível 3 e abaixo tem projeção de crescimento a um CAGR de 18,40% até 2031.
- Por região, a Inglaterra respondeu por 80,04% do tamanho do mercado de logística de comércio rápido do Reino Unido em 2025, enquanto a Irlanda do Norte tem projeção de crescimento a um CAGR de 15,41% até 2031.
Nota: O tamanho do mercado e os números de previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e percepções mais recentes disponíveis em janeiro de 2026.
Tendências e Perspectivas do Mercado de Logística de Comércio Rápido do Reino Unido
Análise de Impacto dos Impulsionadores*
| Impulsionador | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Demanda Crescente por Atendimento de Mercearia em 10 a 30 Minutos | +2.3% | Inglaterra, especialmente Londres, Manchester e Birmingham, com expansão para cidades de Nível 2 | Curto prazo (≤ 2 anos) |
| Conversão de Lojas por Varejistas em Centros de Atendimento Local | +1.6% | Nacional, com maior adoção na Inglaterra e na Escócia | Médio prazo (2-4 anos) |
| Reforço por Amazon e Supermercados de Redes Densas de Dark Stores | +1.2% | Grande Londres, seguida de Manchester e Birmingham | Médio prazo (2-4 anos) |
| Crescimento de Parcerias de Comércio Rápido de Marca Branca Lideradas por Plataformas | +1.0% | Inglaterra e Escócia, com ganhos iniciais no País de Gales e na Irlanda do Norte | Médio prazo (2-4 anos) |
| Expansão de Microáreas de Captação Urbanas Ricas em Encomendas em Cidades de Nível 1 | +0.8% | Londres, Manchester, Birmingham e Edimburgo | Curto prazo (≤ 2 anos) |
| Monetização de Mídia de Varejo e Ecossistema de Fidelidade Apoiando Pedidos Recorrentes | +0.6% | Nacional, especialmente varejistas digitais e operadores de plataformas | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Demanda Crescente por Atendimento de Mercearia em 10 a 30 Minutos
A demanda por entrega de mercearia em menos de uma hora é visível no comportamento de compra, e não apenas em pesquisas de preferência. Isso mostrou que o uso do comércio rápido aumentou de 19% dos compradores do Reino Unido em novembro de 2024 para 22% em março de 2026. Esse padrão apoia um uso mais regular para necessidades de mercearia, em vez de compras de conveniência isoladas. Também aumenta o volume que as redes de atendimento local processam durante os períodos urbanos de maior movimento. O mercado de logística de comércio rápido do Reino Unido se beneficia quando pedidos recorrentes de mercearia tornam as rotas de entrega e o estoque local mais produtivos.
Conversão de Lojas por Varejistas em Centros de Atendimento Local
As grandes redes de supermercados estão usando as lojas como locais locais de separação e embalagem de pedidos, pois o espaço e o estoque existentes reduzem a necessidade de instalações dedicadas. O Tesco Whoosh opera a partir de 1.800 lojas em 2026 e alcança mais de 70% dos domicílios do Reino Unido. As vendas do Whoosh cresceram 51% em relação ao ano anterior e superaram 512 milhões de USD. Os varejistas podem usar os funcionários das lojas para separar pedidos e conectar-se com parceiros de última milha, em vez de financiar um novo local para cada bairro. Essa estrutura reduz o capital necessário para ampliar a entrega rápida além das maiores cidades. Também oferece aos varejistas estabelecidos uma rota prática para o mercado de logística de comércio rápido do Reino Unido, onde já possuem cobertura de lojas locais.
Crescimento de Parcerias de Comércio Rápido de Marca Branca Lideradas por Plataformas
As redes de entrega de marca branca permitem que varejistas e marcas de alimentos ofereçam entrega rápida sem construir sua própria operação de courier. Em julho de 2026, a Tesco anunciou que o Whoosh estaria disponível através do Uber Eats e do Deliveroo ainda no trimestre. A decisão seguiu as vendas sob demanda do Sainsbury's, reportadas em mais de 896 milhões de USD em 2025, apoiadas por listagens no Deliveroo, Uber Eats e Just Eat. Em dezembro de 2025, o Fundo de Inovação em Frete concedeu quase 1,4 milhões de USD a 9 empresas de tecnologia para compartilhamento de capacidade, integração de courier ferroviário de frete e soluções de frete leve[2]"Impulso Governamental para Empresas Impulsionarem a Inovação em Frete," GOV.UK, gov.uk. Essas ferramentas podem apoiar a capacidade de atendimento compartilhado e a coordenação de entregas locais. As parcerias com plataformas podem reduzir a necessidade de ativos de entrega proprietários, ao mesmo tempo em que tornam os dados de clientes, a atividade de fidelidade e a cobertura de nós locais mais importantes para o mercado de logística de comércio rápido do Reino Unido.
Reforço por Amazon e Supermercados de Redes Densas de Dark Stores
A Amazon lançou o Amazon Now a partir de um site de microatendimento em Southwark em janeiro de 2026 e adicionou vários locais em Londres antes de expandir o serviço para Manchester em julho de 2026. A rede incluiu Bethnal Green, Battersea, Lewisham, Hampstead, Notting Hill, Haringey, Walthamstow e Wembley durante 2026. A Amazon declarou que investiria 51,2 bilhões de USD no Reino Unido entre 2025 e 2027. O programa de investimento inclui quatro centros de atendimento e melhorias em mais de 100 edifícios operacionais. A empresa reaproveitou ativos anteriores do Amazon Fresh após fechar 14 lojas Fresh em setembro de 2025. A Tesco adquiriu 5 antigos locais Fresh para seu próprio portfólio, mostrando que locais urbanos adequados podem transitar entre redes de varejo concorrentes. Esses desenvolvimentos aumentam a disponibilidade de capacidade local de uso específico no mercado de logística de comércio rápido do Reino Unido.
Análise de Impacto das Restrições*
| Restrição | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Alto Custo de Atendimento em Corredores de Demanda Esparsa | -1.5% | Nível 2, Nível 3 e áreas rurais no País de Gales, Irlanda do Norte e Escócia | Longo prazo (≥ 4 anos) |
| Restrições de Disponibilidade de Entregadores e Capacidade em Horários de Pico | -0.9% | Nacional, concentrado em áreas urbanas de alta densidade | Curto prazo (≤ 2 anos) |
| Dificuldades de Licenciamento para Nós de Atendimento no Centro das Cidades | -0.8% | Inglaterra, particularmente Grande Londres e áreas urbanas | Médio prazo (2-4 anos) |
| Pressão sobre a Lucratividade por Diluição de Cesta em Pedidos Múltiplos | -0.6% | Nacional, afetando operadores dependentes de agregadores | Médio prazo (2-4 anos) |
| Fonte: Mordor Intelligence | |||
Alto Custo de Atendimento em Corredores de Demanda Esparsa
A entrega rápida fora das principais áreas urbanas continua difícil quando a densidade de pedidos não consegue sustentar paradas agrupadas. A menor densidade de rotas eleva o custo de entrega por pedido e limita o alcance dos modelos dedicados de dark store. A Lei de Direitos Trabalhistas de 2025 foi implementada em fases em fevereiro, abril e agosto de 2026. Ela identifica proteções de status de trabalhador, licença médica remunerada, férias anuais remuneradas e inscrição automática em previdência como fatores que elevam o piso de custo de mão de obra para entrega por plataforma. Operadores com rotas densas e estruturas de força de trabalho estabelecidas podem gerenciar essa mudança com mais facilidade do que serviços de margem estreita dependentes de trabalho por demanda. A disponibilidade de entregadores durante os períodos de pico e a fraca economia de pedidos de cestas menores somam-se ao desafio operacional para o mercado de logística de comércio rápido do Reino Unido em áreas de menor densidade[3]"Plano para Tornar o Trabalho Compensador e Atualização do Cronograma da Lei de Direitos Trabalhistas," GOV.UK, gov.uk.
Dificuldades de Licenciamento para Nós de Atendimento no Centro das Cidades
As dark stores e os centros de microatendimento no centro das cidades ainda precisam atender a requisitos de licenciamento específicos do local. Antes de agosto de 2026, a Inglaterra não dispunha de uma política nacional dedicada que reconhecesse as instalações logísticas e suas necessidades operacionais. A revisão da Estrutura Nacional de Política de Planejamento de agosto de 2026 introduziu a Política E3 para frete e logística. A política orienta os planejadores a considerar o acesso estratégico ao transporte, o carregamento de veículos elétricos, as operações noturnas e o estacionamento seguro de veículos. O Instituto Chartered de Logística e Transporte do Reino Unido saudou a mudança porque ela confere ao frete e à logística uma posição de política nacional mais clara. Os operadores ainda precisam abordar questões de vias públicas, ecológicas, de risco de inundação e de Cinturão Verde, de modo que o mercado de logística de comércio rápido do Reino Unido mantém riscos de aprovação em nível de local.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Tipo de Serviço: A Entrega na Última Milha Mantém Escala, a Logística Reversa Registra Crescimento Mais Rápido
Os serviços de entrega na última milha responderam por 51,60% do tamanho do mercado de logística de comércio rápido do Reino Unido em 2025. O segmento é o elo final e sensível ao tempo em cada cadeia de atendimento em menos de uma hora. A concentração de pedidos em Londres, Manchester e Birmingham pode reduzir o custo por entrega quando múltiplas entregas ocorrem na mesma área local. A CMA aprovou a fusão entre Evri e DHL eCommerce Reino Unido sem condições em 4 de setembro de 2025. O grupo combinado tem mais de 30.000 couriers e motoristas de van, 12.000 funcionários adicionais e 8.000 veículos. Sua escala suporta capacidade para mais de 1 bilhão de encomendas por ano e adiciona 15.000 pontos de entrega fora do domicílio.
Os serviços de logística reversa têm o crescimento projetado mais rápido por tipo de serviço, a um CAGR de 12,81% até 2031. Isso indica taxas de devolução online de 26% em todo o Reino Unido e de 40% para moda. A DHL Supply Chain lançou sua Rede de Devoluções em outubro de 2025 com 11 instalações de uso específico para devoluções de múltiplos produtos[4]"Inquérito de Fusão Evri DHL," Autoridade de Concorrência e Mercados, gov.uk. A infraestrutura compartilhada foi projetada para encurtar a inspeção e o reabastecimento para múltiplos clientes varejistas. As operações de atendimento e dark store, além da logística de valor agregado, respondem pela atividade de serviço restante. O trabalho de valor agregado inclui recondicionamento, recomércio e reabastecimento de mercadorias devolvidas. Isso apoia um papel maior para o processamento de devoluções dentro do mercado de logística de comércio rápido do Reino Unido.


Por Modelo de Atendimento: Lojas de Varejo Lideram, Centros de Microatendimento Crescem Mais Rápido
O atendimento baseado em loja de varejo detinha 34,99% da participação do mercado de logística de comércio rápido do Reino Unido por modelo de atendimento em 2025. O espaço de loja existente evita o requisito de capital de uma instalação de uso específico. Os varejistas de mercearia também possuem estoque local, equipes de loja e relacionamentos com plataformas de entrega. Essas características tornam as lojas uma base prontamente disponível para entrega rápida. A rede Whoosh de 1.800 lojas da Tesco demonstra a escala que pode ser alcançada com essa abordagem. O Sainsbury's reportou 896 milhões de USD em vendas sob demanda em 2025 através do Deliveroo, Uber Eats e Just Eat. O acesso a múltiplas plataformas pode aumentar o retorno sobre as operações de lojas estabelecidas.
O atendimento baseado em centro de microatendimento é o modelo de crescimento mais rápido, com um CAGR projetado de 12,39% até 2031. O atendimento baseado em dark store recuperou relevância através da expansão urbana do Amazon Now. O modelo utiliza capacidade de microatendimento dedicada, incluindo locais sob arcos ferroviários e em unidades industriais leves. As operações híbridas combinam elementos de atendimento em loja e em local dedicado. A Ocado implantou o Swift Router em todos os 6 centros de atendimento ao cliente até abril de 2026. O sistema processou 268 unidades por hora, 12% a mais do que no ano anterior, e suportou janelas de entrega tão curtas quanto 100 minutos para um pedido de cesta completa. A automação pode, portanto, fortalecer a velocidade de despacho onde volumes locais mais elevados suportam o investimento necessário.
Por Modelo de Entrega: O B2C Fornece Volume, o B2B Expande-se por Meio de Reabastecimento Contratado
O B2C respondeu por 86,70% da participação do mercado de logística de comércio rápido do Reino Unido por modelo de entrega em 2025. Mercearia e produtos essenciais para o lar continuam sendo as principais fontes de volume rápido de pedidos de consumidores. O uso do comércio rápido atingiu 22% dos compradores do Reino Unido em março de 2026. Deliveroo, Uber Eats e Just Eat servem como principais interfaces de clientes para essa demanda. Suas parcerias com o varejo de mercearia ampliam a entrega rápida além dos pedidos de restaurantes. A Gophr reportou um aumento de 38% em relação ao ano anterior nos empregos de courier em Londres em novembro de 2025, com entregas farmacêuticas crescendo 101%. Esses resultados mostram que a entrega rápida ao consumidor inclui produtos de saúde e bens essenciais, além de mercearia.
O B2B é o modelo de entrega de crescimento mais rápido, com um CAGR projetado de 15,55% até 2031. Seu crescimento vem do reabastecimento rápido planejado para clientes do varejo de conveniência, hotelaria, farmacêutico e de serviços profissionais. A atividade da Gophr incluiu entregas farmacêuticas, transferências de estoque para hotelaria e entregas urgentes de impressão. A CitySprint planejou ampliar sua parceria de entrega no mesmo dia com a Wickes até 2027 para entregas de mais de 230 lojas. A CitySprint também lançou um serviço especializado de transporte em junho de 2026 para frete B2B urgente de grande porte e alto valor. Os volumes B2B contratados podem oferecer uma demanda operacional mais previsível do que pedidos individuais de consumidores. Esse fluxo de entrega oferece ao mercado de logística de comércio rápido do Reino Unido uma base comercial além das compras domésticas.
Por Nível de Cidade: As Cidades de Nível 1 Lideram a Atividade Atual, o Nível 3 e Abaixo Expande-se Mais Rápido
As cidades de Nível 1 detinham 62,18% da participação do mercado de logística de comércio rápido do Reino Unido por nível de cidade em 2025. A alta densidade populacional, a adoção de compras digitais e a cobertura estabelecida de courier apoiam o atendimento rápido nessas cidades. Londres abriga o portfólio de microatendimento do Amazon Now e tem densa cobertura do Tesco Whoosh, Sainsbury's e armários. A InPost tinha 15.000 máquinas automáticas de encomendas em todo o Reino Unido em agosto de 2026. A empresa tem como meta mais de 30.000 locais até o final de seu programa até 2029. Manchester tornou-se o primeiro local do Amazon Now fora de Londres, com sites no Leste de Manchester, Salford e Stockport. O Uber Eats e a Starship também transferiram a entrega robótica de alimentos de Leeds para Sheffield durante 2026.
O Nível 3 e abaixo é o nível de cidade de crescimento mais rápido, com um CAGR projetado de 18,40% até 2031. As cidades de Nível 2 estão ganhando capacidade de entrega rápida por meio de parcerias com plataformas e lojas existentes. Essas cidades nem sempre requerem infraestrutura dedicada durante a expansão inicial. O crowdshipping, a coleta e devolução em armários e as parcerias com lojas de conveniência apoiam esse crescimento. Em 2026, a Shopopop anunciou seu plano de discutir parcerias com Asda, Co-op, Morrisons e Tesco para atender áreas rurais e locais menores. A HIVED expandiu-se de Londres para Bath, Bournemouth, Brighton, Bristol, Poole, Portsmouth, Southampton e Worthing em setembro de 2025. Os operadores de entrega elétrica podem atender aos requisitos das Zonas de Ar Limpo enquanto atendem áreas geográficas com menor capacidade de entrega rápida estabelecida.
Análise Geográfica
A Inglaterra detinha 80,04% da participação do mercado de logística de comércio rápido do Reino Unido em 2025. A Grande Londres continua sendo o principal campo de testes para novos formatos de atendimento, desde dark stores até armários e operações de courier B2B. A rede londrina do Amazon Now confere à capital uma base concentrada de capacidade de microatendimento. A Política E3 da Inglaterra entrou em vigor em 17 de agosto de 2026 e criou uma política nacional de planejamento autônoma para frete e logística. Essa política apoia a consideração das instalações necessárias para o atendimento rápido. O lançamento do Amazon Now em Manchester e a expansão confirmada de Birmingham em 2026 colocam outras cidades de Nível 1 do Reino Unido no centro do crescimento da rede.
A Escócia representa uma área secundária para o desenvolvimento de infraestrutura liderada por plataformas. A Spar Escócia lançou o Spar Dash em julho de 2026 através da Snappy Shopper e da rede de 300 lojas da CJ Lang & Son. A iniciativa amplia a cobertura sob demanda por meio de lojas de conveniência, em vez de uma rede dedicada de dark stores. A GXO ampliou sua parceria de transporte com a Greene King por 10 anos na Inglaterra, Escócia e País de Gales. O acordo cobre a distribuição em todo o portfólio da Greene King de mais de 2.600 pubs. Ele mostra que a distribuição rápida de alimentos também tem um papel na cadeia de suprimentos de hotelaria da Escócia. O País de Gales e a Irlanda do Norte atualmente respondem por parcelas menores do mercado de logística de comércio rápido do Reino Unido.
A Irlanda do Norte é a geografia de crescimento mais rápido, com um CAGR projetado de 15,41% até 2031. A Iceland Foods ampliou seu acordo com a Amazon para Belfast no início de 2026, dando aos consumidores acesso à entrega de mercearia no mesmo dia ou no dia seguinte através da Amazon. A expansão também abrangeu Cardiff e Edimburgo, conferindo ao serviço um alcance nacional mais amplo. O País de Gales se beneficia do investimento nacional em cadeia de suprimentos do Reino Unido após os operadores desenvolverem redes densas de cidades inglesas. A Política E3 se aplica à Inglaterra, mas as decisões de investimento nacionais ainda podem incluir o País de Gales e a Irlanda do Norte como áreas de expansão. Ambas as áreas precisam de redes adicionais de armários e parcerias com lojas de conveniência antes de poderem suportar a mesma gama de serviços de atendimento rápido encontrados em locais ingleses de Nível 1.
Cenário Competitivo
O mercado de logística de comércio rápido do Reino Unido é moderadamente concentrado em infraestrutura e mais fragmentado em entrega na última milha e serviços de tecnologia. Grandes grupos de logística e agregadores de plataformas controlam capacidade substancial de encomendas e recursos de atendimento. A fusão Evri-DHL eCommerce Reino Unido foi aprovada pela CMA em setembro de 2025. O grupo combinado tem capacidade para mais de 1 bilhão de encomendas por ano e acesso a 15.000 pontos fora do domicílio. Essa cobertura de rede é difícil de replicar por transportadoras menores sem investimento comparável. A DHL e a GXO têm operações logísticas estabelecidas que podem acomodar mudanças nas regras de emprego com mais facilidade do que plataformas dependentes de trabalho por demanda.
A GXO concordou em agosto de 2026 em transferir 6 locais de logística de contratos de mercearia do Reino Unido para a DP World como condição de sua aquisição da Wincanton. A transferência deveria mover mais de 2.000 funcionários e ampliar a cobertura de distribuição de mercearia da DP World. A GXO também ampliou seu acordo de transporte com a Co-op por 5 anos em Avonmouth, Andover e Lea Green. O contrato apoia entregas para mais de 1.000 lojas Co-op. Esses contratos de mercearia de longo prazo oferecem aos principais fornecedores volumes recorrentes. Eles também tornam os relacionamentos com varejistas um ponto central de competição no mercado de logística de comércio rápido do Reino Unido.
A entrega na última milha elétrica, o reabastecimento rápido B2B e o processamento de devoluções continuam sendo áreas para especialistas menores. A expansão da HIVED em 2025 fora de Londres ilustra uma rota para operadores exclusivamente elétricos em cidades secundárias. O Fundo de Inovação em Frete investiu 5 milhões de USD em 29 empresas desde 2023, e essas empresas posteriormente captaram mais de 128 milhões de USD em financiamento subsequente. O programa apoia o compartilhamento de capacidade, a entrega autônoma e soluções de frete de menor emissão de carbono. A InPost anunciou seu plano de uma transação com FedEx e Advent. Espera-se que a transação seja concluída no segundo semestre de 2026. Sua expansão direcionada de armários ofereceria uma alternativa de coleta e devolução à entrega domiciliar. A estrutura competitiva, portanto, combina operadores de rede em grande escala com fornecedores especializados que atendem necessidades locais e de alta intensidade tecnológica.
Líderes do Setor de Logística de Comércio Rápido do Reino Unido
-
DHL Group
-
La Poste Group
-
GXO Logistics
-
Stuart
-
International Distribution Services plc
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica

Desenvolvimentos Recentes do Setor
- Agosto de 2026: A DP World chegou a um acordo com a GXO Logistics para assumir 6 locais de logística de contratos do Reino Unido que atendem clientes de mercearia, com a transferência determinada pela CMA como condição da aquisição da Wincanton pela GXO, com conclusão prevista para setembro de 2026. A medida amplia o portfólio nacional de distribuição de mercearia da DP World em mais de 2.000 funcionários e aprofunda a concorrência na logística de contratos que atende às cadeias de suprimentos do varejo de comércio rápido.
- Julho de 2026: A Amazon expandiu seu serviço de entrega ultrarrápida Amazon Now para Manchester, operando por meio de centros de microatendimento no Leste de Manchester, Salford e Stockport. A expansão marcou a primeira cidade fora de Londres a receber o serviço de entrega em menos de 30 minutos e fez parte do compromisso de investimento de 51,2 bilhões de USD da Amazon no Reino Unido de 2025 a 2027.
- Junho de 2026: A GXO Logistics assinou uma extensão de contrato de transporte de 5 anos com a Co-op cobrindo operações em Avonmouth, Andover e Lea Green. O acordo apoia entregas para mais de 1.000 lojas Co-op e amplia um relacionamento de cadeia de suprimentos de mais de 20 anos.
- Abril de 2026: O Ocado Group implantou o Swift Router em todos os 6 centros de atendimento ao cliente do Reino Unido. A tecnologia suporta a entrega de mercearia em até 100 minutos a partir de um pedido de cesta completa e processa 268 unidades por hora, 12% a mais do que um ano antes.


Escopo do Relatório do Mercado de Logística de Comércio Rápido do Reino Unido
| Operações de Atendimento e Dark Store |
| Serviços de Entrega na Última Milha |
| Serviços de Logística Reversa |
| Serviços de Logística de Valor Agregado |
| Atendimento Baseado em Dark Store |
| Atendimento Baseado em Centro de Microatendimento (MFC) |
| Atendimento Baseado em Loja de Varejo |
| Modelo de Atendimento Híbrido |
| Business-to-Consumer (B2C) |
| Business-to-Business (B2B) |
| Nível 1 |
| Nível 2 |
| Nível 3 e Abaixo |
| Inglaterra |
| Escócia |
| País de Gales |
| Irlanda do Norte |
| Por Tipo de Serviço | Operações de Atendimento e Dark Store |
| Serviços de Entrega na Última Milha | |
| Serviços de Logística Reversa | |
| Serviços de Logística de Valor Agregado | |
| Por Modelo de Atendimento | Atendimento Baseado em Dark Store |
| Atendimento Baseado em Centro de Microatendimento (MFC) | |
| Atendimento Baseado em Loja de Varejo | |
| Modelo de Atendimento Híbrido | |
| Por Modelo de Entrega | Business-to-Consumer (B2C) |
| Business-to-Business (B2B) | |
| Por Nível de Cidade | Nível 1 |
| Nível 2 | |
| Nível 3 e Abaixo | |
| Por Geografia | Inglaterra |
| Escócia | |
| País de Gales | |
| Irlanda do Norte |


Principais Perguntas Respondidas no Relatório
O que está impulsionando a demanda por logística de comércio rápido no Reino Unido?
A demanda é apoiada pela entrega de mercearia em menos de uma hora, pelo crescente uso por parte dos consumidores e pelos varejistas que utilizam lojas locais para atender pedidos.
Qual é o tamanho do setor de logística de comércio rápido do Reino Unido?
O setor foi avaliado em 1,52 bilhões de USD em 2025 e tem projeção de atingir 2,49 bilhões de USD até 2031 a um CAGR de 8,45%.
Qual serviço é o maior na logística de entrega rápida?
Os serviços de entrega na última milha detinham 51,60% do setor em 2025, pois cada pedido rápido requer uma entrega final sensível ao tempo.
Qual abordagem de atendimento está crescendo mais rápido?
O atendimento baseado em centro de microatendimento tem projeção de crescimento a um CAGR de 12,39% até 2031, apoiado por automação e despacho mais rápido.
Por que o reabastecimento rápido B2B está se expandindo?
O B2B tem projeção de crescimento a um CAGR de 15,55%, pois empresas de hotelaria, farmacêuticas e de conveniência utilizam serviços de entrega urgente contratados.
O que limita a expansão além das principais cidades?
A menor densidade de pedidos, a capacidade de entregadores em horários de pico, os requisitos de licenciamento e os crescentes custos de mão de obra de entrega tornam as operações em áreas menores mais difíceis.
Página atualizada pela última vez em:



