
Marktgröße und Marktanteile im Bereich Quick-Commerce-Logistik im Vereinigten Königreich
Marktübersicht
| Studienzeitraum | 2020 - 2031 |
|---|---|
| Prognosedatenzeitraum | 2026 - 2031 |
| Marktgröße im Basisjahr (2025) | 1.52 Milliarden US-Dollar |
| Marktgröße (2026) | 1.66 Milliarden US-Dollar |
| Marktgröße (2031) | 2.49 Milliarden US-Dollar |
| Growth Rate (2026 - 2031) | 8.45 % |
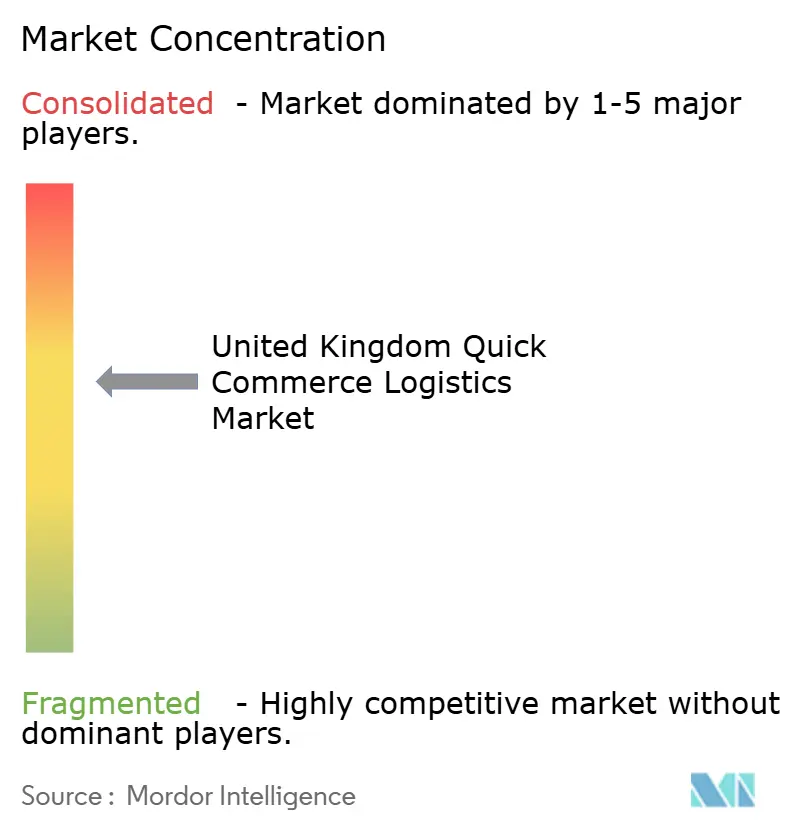
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Marktanalyse für Quick-Commerce-Logistik im Vereinigten Königreich von Mordor Intelligence
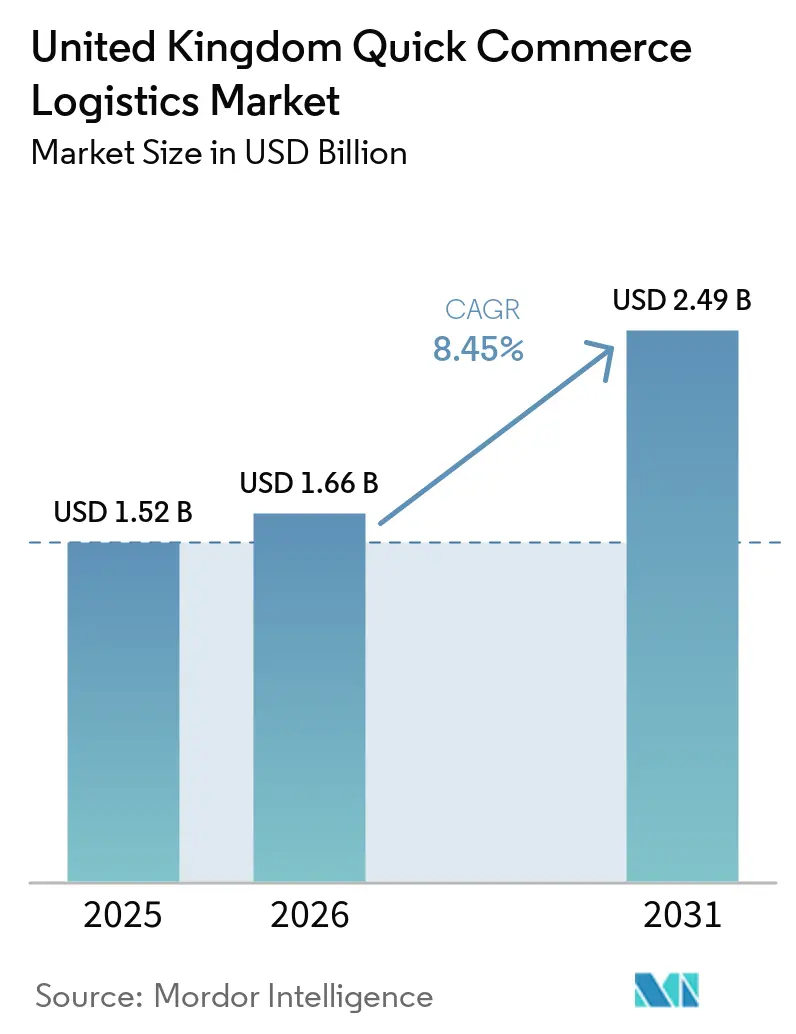
Die Marktgrße für Quick-Commerce-Logistik im Vereinigten Königreich wurde im Jahr 2025 auf 1,52 Milliarden USD geschätzt und soll von 1,66 Milliarden USD im Jahr 2026 auf 2,49 Milliarden USD bis 2031 wachsen, bei einem CAGR von 8,45 % während des Prognosezeitraums (2026–2031).
Etablierte Einzelhändler machen Schnelllieferung zu einer dauerhaften Betriebsfähigkeit, anstatt sie als separaten Versuch zu behandeln. Das Vereinigte Königreich verarbeitete im Jahr 2024–25 4,2 Milliarden Pakete, 7 % mehr als im Vorjahr, und dieses Volumen übertraf den Höchststand während der Pandemie[1]„Beste und schlechteste Paketunternehmen für Kundenzufriedenheit 2025 bekannt gegeben,” Ofcom, ofcom.org.uk. Dicht besiedelte städtische Lebensmittelgebiete unterstützen kürzere Lieferwege und häufigere Bestellungen, was die Wirtschaftlichkeit der Erfüllung in weniger als einer Stunde verbessert. Einzelhändler mit bestehenden Filialen können die geografische Abdeckung erweitern, ohne für jeden lokalen Betrieb einen dedizierten Dark-Store-Mietvertrag hinzuzufügen. Der Markt für Quick-Commerce-Logistik im Vereinigten Königreich steht auch außerhalb der großen Stadtkorridore unter Druck, wo eine geringere Bestelldichte einzelne Lieferungen ohne Einnahmen aus dichteren Routen schwerer tragbar macht.
Wichtigste Erkenntnisse des Berichts
- Nach Servicetyp hielten Letzte-Meile-Lieferdienste im Jahr 2025 einen Marktanteil von 51,6 % am Markt für Quick-Commerce-Logistik im Vereinigten Königreich, während Reverse-Logistics-Dienste bis 2031 voraussichtlich mit einem CAGR von 12,81 % wachsen werden.
- Nach Fulfillment-Modell hielt das auf Einzelhandelsfilialen basierende Fulfillment im Jahr 2025 einen Marktanteil von 34,99 % am Markt für Quick-Commerce-Logistik im Vereinigten Königreich, während das auf Mikro-Fulfillment-Centern basierende Fulfillment bis 2031 voraussichtlich mit einem CAGR von 12,39 % wachsen wird.
- Nach Liefermodell hielt B2C im Jahr 2025 einen Marktanteil von 86,7 % am Markt für Quick-Commerce-Logistik im Vereinigten Königreich, während B2B bis 2031 voraussichtlich mit einem CAGR von 15,55 % wachsen wird.
- Nach Stadttier hielten Tier-1-Städte im Jahr 2025 einen Marktanteil von 62,18 % am Markt für Quick-Commerce-Logistik im Vereinigten Königreich, während Tier 3 und darunter bis 2031 voraussichtlich mit einem CAGR von 18,40 % wachsen werden.
- Nach Region entfiel auf England im Jahr 2025 ein Marktanteil von 80,04 % am Markt für Quick-Commerce-Logistik im Vereinigten Königreich, während Nordirland bis 2031 voraussichtlich mit einem CAGR von 15,41 % wachsen wird.
Hinweis: Die Marktgröße und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzungsrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen vom Januar 2026 aktualisiert.
Markttrends und Erkenntnisse zur Quick-Commerce-Logistik im Vereinigten Königreich
Analyse der Auswirkungen von Treibern*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Steigende Nachfrage nach Lebensmittel-Fulfillment in 10 bis 30 Minuten | +2.3% | England, insbesondere London, Manchester und Birmingham, mit Ausweitung auf Tier-2-Städte | Kurzfristig (≤ 2 Jahre) |
| Umwandlung von Einzelhandelsfilialen in lokale Fulfillment-Hubs durch Händler | +1.6% | National, mit der höchsten Akzeptanz in England und Schottland | Mittelfristig (2–4 Jahre) |
| Verstärkung dichter Dark-Store-Netzwerke durch Amazon und Supermärkte | +1.2% | Großraum London, gefolgt von Manchester und Birmingham | Mittelfristig (2–4 Jahre) |
| Wachstum von plattformgeführten White-Label-Quick-Commerce-Partnerschaften | +1.0% | England und Schottland, mit frühen Gewinnen in Wales und Nordirland | Mittelfristig (2–4 Jahre) |
| Ausweitung paketreicher städtischer Mikro-Einzugsgebiete in Tier-1-Städten | +0.8% | London, Manchester, Birmingham und Edinburgh | Kurzfristig (≤ 2 Jahre) |
| Monetarisierung von Retail-Media- und Loyalitäts-Ökosystemen zur Unterstützung von Wiederholungsbestellungen | +0.6% | National, insbesondere digitale Einzelhändler und Plattformbetreiber | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Steigende Nachfrage nach Lebensmittel-Fulfillment in 10 bis 30 Minuten
Die Nachfrage nach Lebensmittellieferungen in weniger als einer Stunde zeigt sich im Einkaufsverhalten und nicht nur in Präferenzumfragen. Dies zeigte, dass die Nutzung von Quick Commerce von 19 % der Käufer im Vereinigten Königreich im November 2024 auf 22 % im März 2026 gestiegen ist. Dieses Muster unterstützt eine regelmäßigere Nutzung für Lebensmittelbedürfnisse anstelle von isolierten Gelegenheitskäufen. Es erhöht auch das Volumen, das lokale Fulfillment-Netzwerke in belebten städtischen Zeiträumen verarbeiten. Der Markt für Quick-Commerce-Logistik im Vereinigten Königreich profitiert, wenn wiederkehrende Lebensmittelbestellungen Lieferwege und nahegelegene Lagerbestände produktiver machen.
Umwandlung von Einzelhandelsfilialen in lokale Fulfillment-Hubs
Große Lebensmittelketten nutzen Filialen als lokale Kommissionier- und Verpackungsstandorte, da vorhandene Flächen und Lagerbestände den Bedarf an dedizierten Einrichtungen reduzieren. Tesco Whoosh betreibt im Jahr 2026 1.800 Filialen und erreicht mehr als 70 % der Haushalte im Vereinigten Königreich. Der Whoosh-Umsatz stieg um 51 % im Jahresvergleich und überstieg 512 Millionen USD. Einzelhändler können Filialmitarbeiter für die Kommissionierung von Bestellungen einsetzen und sich mit Letzte-Meile-Partnern verbinden, anstatt für jedes Viertel einen neuen Standort zu finanzieren. Diese Struktur senkt das Kapital, das benötigt wird, um Schnelllieferungen über die größten Städte hinaus auszuweiten. Sie gibt etablierten Einzelhändlern auch einen praktischen Einstieg in den Markt für Quick-Commerce-Logistik im Vereinigten Königreich, wo sie bereits über lokale Filialabdeckung verfügen.
Wachstum von plattformgeführten White-Label-Quick-Commerce-Partnerschaften
White-Label-Liefernetzwerke ermöglichen es Einzelhändlern und Lebensmittelmarken, Schnelllieferungen anzubieten, ohne einen eigenen Kurierbetrieb aufzubauen. Im Juli 2026 kündigte Tesco an, dass Whoosh noch im selben Quartal über Uber Eats und Deliveroo verfügbar sein würde. Die Entscheidung folgte auf den gemeldeten On-Demand-Umsatz von Sainsbury's von mehr als 896 Millionen USD im Jahr 2025, unterstützt durch Einträge bei Deliveroo, Uber Eats und Just Eat. Im Dezember 2025 vergab der Freight Innovation Fund fast 1,4 Millionen USD an 9 Technologieunternehmen für Kapazitätsaustausch, Integration von Schienenfracht-Kurieren und leichte Frachtlösungen[2]„Staatliche Förderung für Unternehmen zur Förderung von Frachtinnovationen,” GOV.UK, gov.uk. Diese Instrumente können gemeinsame Fulfillment-Kapazitäten und lokale Lieferkoordination unterstützen. Plattformpartnerschaften können den Bedarf an proprietären Liefermitteln reduzieren und gleichzeitig Kundendaten, Loyalitätsaktivitäten und lokale Knotenabdeckung für den Markt für Quick-Commerce-Logistik im Vereinigten Königreich wichtiger machen.
Verstärkung dichter Dark-Store-Netzwerke durch Amazon und Supermärkte
Amazon startete Amazon Now von einem Mikro-Fulfillment-Standort in Southwark im Januar 2026 und fügte mehrere Londoner Standorte hinzu, bevor der Dienst im Juli 2026 auf Manchester ausgeweitet wurde. Das Netzwerk umfasste während 2026 Bethnal Green, Battersea, Lewisham, Hampstead, Notting Hill, Haringey, Walthamstow und Wembley. Amazon erklärte, dass es zwischen 2025 und 2027 51,2 Milliarden USD im Vereinigten Königreich investieren würde. Das Investitionsprogramm umfasst vier Fulfillment-Center und Upgrades für mehr als 100 Betriebsgebäude. Das Unternehmen nutzte ehemalige Amazon Fresh-Anlagen nach der Schließung von 14 Fresh-Filialen im September 2025 um. Tesco erwarb 5 ehemalige Fresh-Standorte für sein eigenes Portfolio, was zeigt, dass geeignete städtische Standorte zwischen konkurrierenden Einzelhandelsnetzwerken wechseln können. Diese Entwicklungen erhöhen die Verfügbarkeit von zweckgebundenen lokalen Kapazitäten im Markt für Quick-Commerce-Logistik im Vereinigten Königreich.
Analyse der Auswirkungen von Hemmnissen*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Hohe Servicekosten in Gebieten mit geringer Nachfrage | -1.5% | Tier-2-, Tier-3- und ländliche Gebiete in Wales, Nordirland und Schottland | Langfristig (≥ 4 Jahre) |
| Verfügbarkeit von Fahrern und Kapazitätsengpässe in Stoßzeiten | -0.9% | National, konzentriert in dicht besiedelten städtischen Gebieten | Kurzfristig (≤ 2 Jahre) |
| Planungsreibung für innerstädtische Fulfillment-Knoten | -0.8% | England, insbesondere Großraum London und städtische Gebiete | Mittelfristig (2–4 Jahre) |
| Rentabilitätsdruck durch Verwässerung bei Mehrfachbestellungen | -0.6% | National, betrifft aggregatorabhängige Betreiber | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Hohe Servicekosten in Gebieten mit geringer Nachfrage
Schnelllieferungen außerhalb der großen städtischen Gebiete bleiben schwierig, wenn die Bestelldichte keine eng gruppierten Stopps unterstützen kann. Eine geringere Routendichte erhöht die Lieferkosten für jede Bestellung und begrenzt die Reichweite dedizierter Dark-Store-Modelle. Das Beschäftigungsrechtsgesetz 2025 wurde in Phasen im Februar, April und August 2026 umgesetzt. Es identifiziert Arbeitnehmerschutz, gesetzliche Lohnfortzahlung im Krankheitsfall, bezahlten Jahresurlaub und automatische Renteneinschreibung als Faktoren, die den Mindestlohnboden für Plattformlieferungen anheben. Betreiber mit dichten Routen und etablierten Belegschaftsstrukturen können diese Änderung leichter bewältigen als Dienste mit geringen Margen und Abhängigkeit von Gig-Arbeitern. Die Verfügbarkeit von Fahrern in Stoßzeiten und schwache Bestellökonomie aus kleineren Warenkörben kommen zu den betrieblichen Herausforderungen für den Markt für Quick-Commerce-Logistik im Vereinigten Königreich in Gebieten mit geringerer Dichte hinzu[3]„Plan zur Verbesserung der Arbeitsbedingungen und Zeitplan-Update zum Beschäftigungsrechtsgesetz,” GOV.UK, gov.uk.
Planungsreibung für innerstädtische Fulfillment-Knoten
Dark Stores und Mikro-Fulfillment-Center in Innenstädten unterliegen weiterhin standortspezifischen Planungsanforderungen. Vor August 2026 fehlte England eine dedizierte nationale Politik, die Logistikeinrichtungen und ihre Betriebsbedürfnisse anerkannte. Die Überarbeitung des Nationalen Planungspolitikrahmens im August 2026 führte die Politik E3 für Fracht und Logistik ein. Die Politik weist Planer an, strategischen Transportzugang, Ladeinfrastruktur für Elektrofahrzeuge, Nachtbetrieb und sicheres Fahrzeugparken zu berücksichtigen. Das Chartered Institute of Logistics and Transport im Vereinigten Königreich begrüßte die Änderung, da sie Fracht und Logistik eine klarere nationale Politikposition gibt. Betreiber müssen weiterhin Fragen zu Straßen, Ökologie, Überschwemmungsrisiken und Grüngürtel ansprechen, sodass der Markt für Quick-Commerce-Logistik im Vereinigten Königreich standortspezifische Genehmigungsrisiken behält.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Servicetyp: Letzte-Meile-Lieferung hält das Volumen, Reverse Logistics wächst schneller
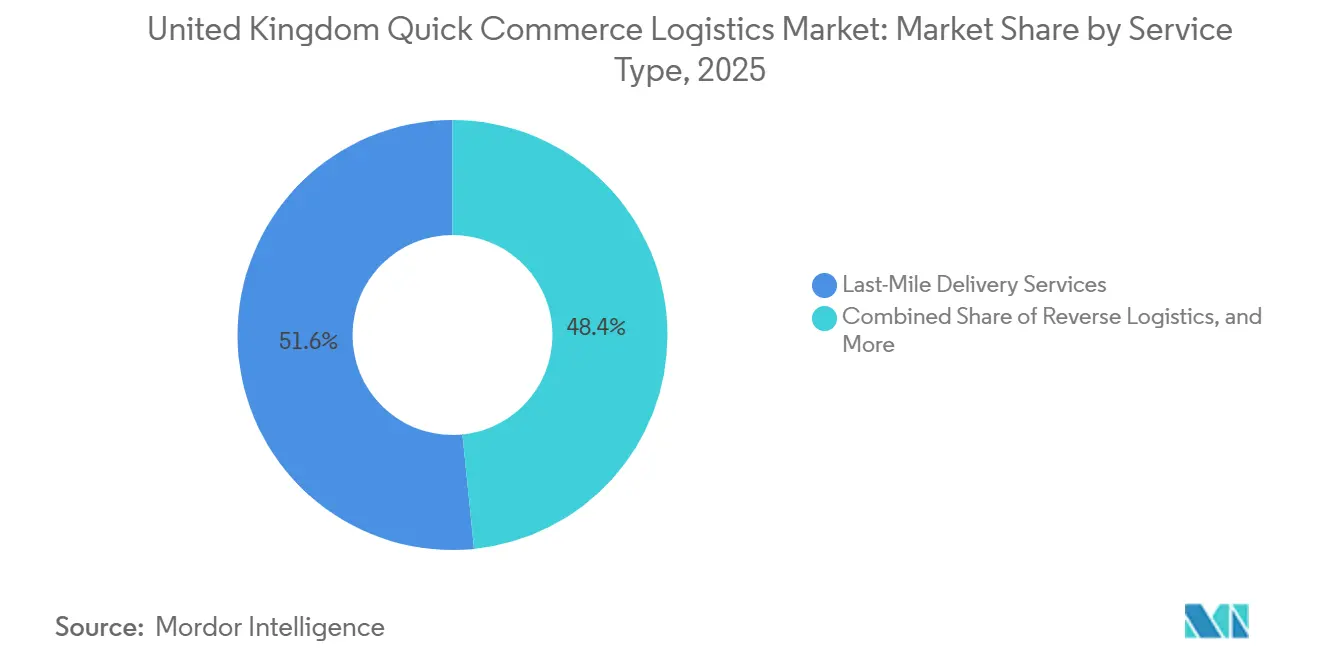
Letzte-Meile-Lieferdienste machten im Jahr 2025 51,60 % der Marktgröße für Quick-Commerce-Logistik im Vereinigten Königreich aus. Das Segment ist das letzte und zeitkritische Glied in jeder Fulfillment-Kette unter einer Stunde. Die Bestellkonzentration in London, Manchester und Birmingham kann die Kosten pro Lieferung senken, wenn mehrere Lieferungen im selben lokalen Gebiet erfolgen. Die Wettbewerbsbehörde (CMA) genehmigte die Fusion von Evri und DHL eCommerce im Vereinigten Königreich am 4. September 2025 ohne Auflagen. Die kombinierte Gruppe verfügt über mehr als 30.000 Kuriere und Fahrer, 12.000 zusätzliche Mitarbeiter und 8.000 Fahrzeuge. Ihre Größe unterstützt eine Kapazität von mehr als 1 Milliarde Paketen pro Jahr und fügt 15.000 Abgabepunkte außerhalb des Hauses hinzu.
Reverse-Logistics-Dienste verzeichnen das schnellste prognostizierte Wachstum nach Servicetyp mit einem CAGR von 12,81 % bis 2031. Dies spiegelt Online-Rücksendequoten von 26 % im gesamten Vereinigten Königreich und 40 % im Modebereich wider. DHL Supply Chain startete sein Rückgabenetzwerk im Oktober 2025 mit 11 zweckgebauten Einrichtungen für Mehrprodukt-Rücksendungen[4]„Evri DHL Fusionsuntersuchung,” Wettbewerbs- und Marktbehörde, gov.uk. Die gemeinsame Infrastruktur ist darauf ausgelegt, Inspektion und Wiederauffüllung für mehrere Einzelhandelskunden zu verkürzen. Fulfillment- und Dark-Store-Betrieb sowie wertschöpfende Logistik machen den verbleibenden Serviceanteil aus. Wertschöpfende Arbeiten umfassen Aufarbeitung, Recommerce und Wiederauffüllung zurückgegebener Waren. Dies unterstützt eine größere Rolle der Retourenverarbeitung im Markt für Quick-Commerce-Logistik im Vereinigten Königreich.


Nach Fulfillment-Modell: Einzelhandelsfilialen führen, Mikro-Fulfillment-Center wachsen schneller
Das auf Einzelhandelsfilialen basierende Fulfillment hielt im Jahr 2025 einen Marktanteil von 34,99 % am Markt für Quick-Commerce-Logistik im Vereinigten Königreich nach Fulfillment-Modell. Vorhandene Filialbereiche vermeiden den Kapitalbedarf einer zweckgebauten Einrichtung. Lebensmittelhändler verfügen auch über lokale Lagerbestände, Filialteams und Beziehungen zu Lieferplattformen. Diese Merkmale machen Filialen zu einer leicht verfügbaren Basis für Schnelllieferungen. Tescos 1.800-Filialen-Whoosh-Netzwerk demonstriert die Größenordnung, die mit diesem Ansatz erreicht werden kann. Sainsbury's meldete 896 Millionen USD On-Demand-Umsatz im Jahr 2025 über Deliveroo, Uber Eats und Just Eat. Mehrplattformzugang kann die Rendite auf etablierte Filialoperationen steigern.
Das auf Mikro-Fulfillment-Centern basierende Fulfillment ist das am schnellsten wachsende Modell mit einem prognostizierten CAGR von 12,39 % bis 2031. Das auf Dark Stores basierende Fulfillment hat durch den städtischen Rollout von Amazon Now wieder an Relevanz gewonnen. Das Modell nutzt dedizierte Mikro-Fulfillment-Kapazitäten, einschließlich Standorte unter Eisenbahnbögen und in leichtindustriellen Einheiten. Hybridbetriebe kombinieren Elemente von Filial- und dediziertem Standort-Fulfillment. Ocado setzte Swift Router bis April 2026 in allen 6 Kunden-Fulfillment-Centern ein. Das System verarbeitete 268 Einheiten pro Stunde, 12 % mehr als im Vorjahr, und unterstützte Lieferfenster von nur 100 Minuten für eine Vollkorb-Bestellung. Automatisierung kann daher die Versandgeschwindigkeit stärken, wo höhere lokale Volumina die erforderliche Investition unterstützen.
Nach Liefermodell: B2C liefert das Volumen, B2B expandiert durch vertraglich vereinbarte Wiederversorgung
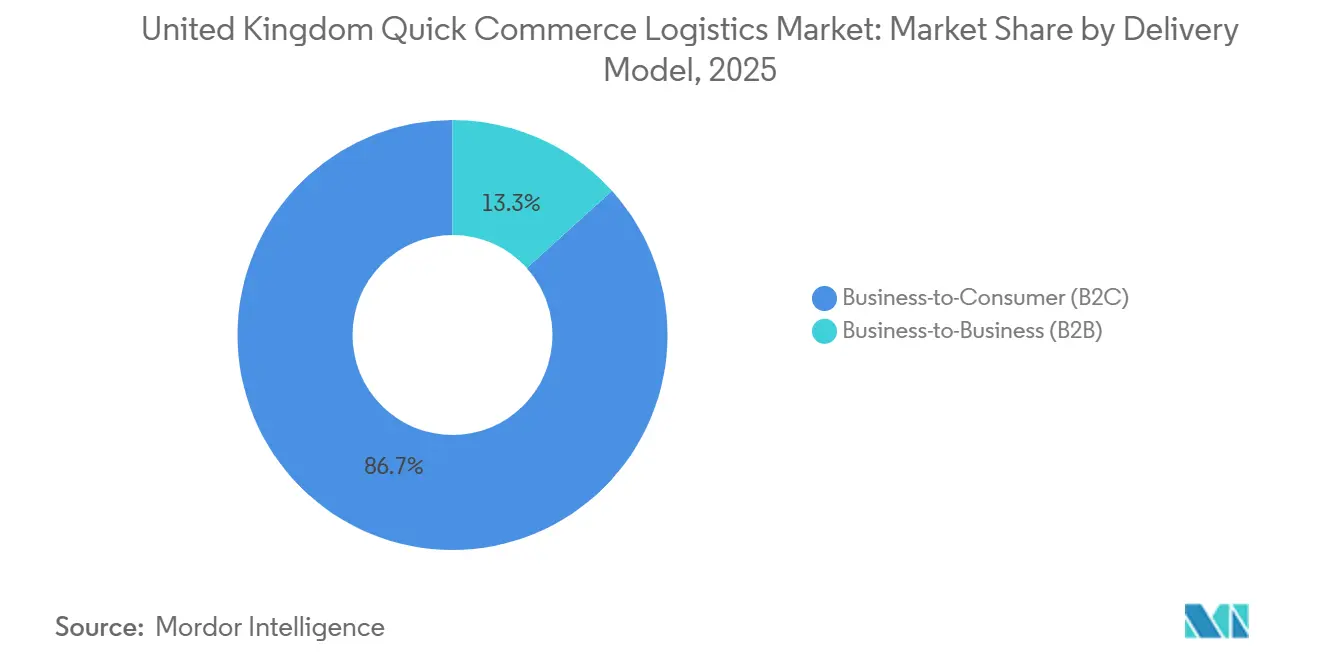
B2C machte im Jahr 2025 86,70 % des Marktanteils für Quick-Commerce-Logistik im Vereinigten Königreich nach Liefermodell aus. Lebensmittel und Haushaltsbedarf bleiben die wichtigsten Quellen für schnelle Verbraucherbestellvolumina. Die Quick-Commerce-Nutzung erreichte im März 2026 22 % der Käufer im Vereinigten Königreich. Deliveroo, Uber Eats und Just Eat dienen als wichtige Kundenschnittstellen für diese Nachfrage. Ihre Lebensmittelhandelspartnerschaften erweitern Schnelllieferungen über Restaurantbestellungen hinaus. Gophr meldete im November 2025 einen Anstieg der Londoner Kurieraufträge um 38 % im Jahresvergleich, wobei pharmazeutische Lieferungen um 101 % stiegen. Diese Ergebnisse zeigen, dass schnelle Verbraucherlieferungen neben Lebensmitteln auch Gesundheitsprodukte und Güter des täglichen Bedarfs umfassen.
B2B ist das am schnellsten wachsende Liefermodell mit einem prognostizierten CAGR von 15,55 % bis 2031. Sein Wachstum resultiert aus geplanter schneller Wiederversorgung für Convenience-Einzelhandel, Gastronomie, Pharmazie und professionelle Dienstleistungskunden. Gophrs Aktivitäten umfassten pharmazeutische Lieferungen, Lagerübertragungen für die Gastronomie und dringende Drucklieferungen. CitySprint plante, seine Partnerschaft für Lieferungen am selben Tag mit Wickes bis 2027 für Lieferungen aus mehr als 230 Filialen zu verlängern. CitySprint startete im Juni 2026 auch einen spezialisierten Schwertransportdienst für dringende übergroße und hochwertige B2B-Fracht. Vertraglich vereinbarte B2B-Volumina können eine vorhersehbarere Betriebsnachfrage bieten als einzelne Verbraucherbestellungen. Dieser Lieferstrom gibt dem Markt für Quick-Commerce-Logistik im Vereinigten Königreich eine kommerzielle Basis jenseits des Haushaltseinkaufs.
Nach Stadttier: Tier-1-Städte führen die aktuelle Aktivität an, Tier 3 und darunter wächst schneller
Tier-1-Städte hielten im Jahr 2025 einen Marktanteil von 62,18 % am Markt für Quick-Commerce-Logistik im Vereinigten Königreich nach Stadttier. Hohe Bevölkerungsdichte, Akzeptanz des digitalen Einkaufs und etablierte Kurierabdeckung unterstützen schnelles Fulfillment in diesen Städten. London beherbergt Amazons Mikro-Fulfillment-Netzwerk von Amazon Now und verfügt über eine dichte Abdeckung durch Tesco Whoosh, Sainsbury's und Schließfächer. InPost hatte bis August 2026 15.000 automatisierte Paketmaschinen im gesamten Vereinigten Königreich. Das Unternehmen strebt bis Ende seines Programms bis 2029 mehr als 30.000 Standorte an. Manchester wurde Amazons erster Standort für Amazon Now außerhalb Londons, mit Standorten in East Manchester, Salford und Stockport. Uber Eats und Starship verlegten auch die robotergestützte Lebensmittellieferung von Leeds nach Sheffield im Jahr 2026.
Tier 3 und darunter ist das am schnellsten wachsende Stadttier mit einem prognostizierten CAGR von 18,40 % bis 2031. Tier-2-Städte gewinnen durch Plattformpartnerschaften und bestehende Filialen an Schnelllieferkapazität. Diese Städte benötigen in der frühen Expansionsphase nicht immer dedizierte Infrastruktur. Crowdshipping, Schließfachsammlung und -rücksendungen sowie Convenience-Store-Partnerschaften unterstützen dieses Wachstum. Im Jahr 2026 kündigte Shopopop seinen Plan an, Partnerschaften mit Asda, Co-op, Morrisons und Tesco zu besprechen, um ländliche und kleinere lokale Gebiete zu bedienen. HIVED expandierte im September 2025 von London nach Bath, Bournemouth, Brighton, Bristol, Poole, Portsmouth, Southampton und Worthing. Elektrische Lieferbetreiber können die Anforderungen der Saubere-Luft-Zonen erfüllen und gleichzeitig geografische Gebiete bedienen, die über weniger etablierte Schnelllieferkapazitäten verfügen.
Geografische Analyse
England hielt im Jahr 2025 einen Marktanteil von 80,04 % am Markt für Quick-Commerce-Logistik im Vereinigten Königreich. Großraum London bleibt das wichtigste Testgelände für neue Fulfillment-Formate, von Dark Stores über Schließfächer bis hin zu B2B-Kurierbetrieben. Amazons Londoner Netzwerk von Amazon Now gibt der Hauptstadt eine konzentrierte Basis an Mikro-Fulfillment-Kapazitäten. Englands Politik E3 trat am 17. August 2026 in Kraft und schuf eine eigenständige nationale Planungspolitik für Fracht und Logistik. Diese Politik unterstützt die Berücksichtigung der für schnelles Fulfillment benötigten Einrichtungen. Manchesters Amazon-Now-Start und Birminghams bestätigte Expansion im Jahr 2026 stellen andere Tier-1-Städte im Vereinigten Königreich in den Mittelpunkt des Netzwerkwachstums.
Schottland stellt ein sekundäres Gebiet für plattformgeführte Infrastrukturentwicklung dar. Spar Scotland startete Spar Dash im Juli 2026 über Snappy Shopper und das Netzwerk von CJ Lang & Son mit 300 Filialen. Die Initiative erweitert die On-Demand-Abdeckung über Convenience-Stores anstelle eines dedizierten Dark-Store-Netzwerks. GXO verlängerte seine Transportpartnerschaft mit Greene King für 10 Jahre in England, Schottland und Wales. Die Vereinbarung umfasst die Distribution über das Anwesen von Greene King mit mehr als 2.600 Pubs. Sie zeigt, dass schnell bewegende Lebensmitteldistribution auch eine Rolle in Schottlands Gastronomie-Lieferkette spielt. Wales und Nordirland machen derzeit kleinere Anteile am Markt für Quick-Commerce-Logistik im Vereinigten Königreich aus.
Nordirland ist die am schnellsten wachsende Region mit einem prognostizierten CAGR von 15,41 % bis 2031. Iceland Foods weitete seine Amazon-Vereinbarung Anfang 2026 auf Belfast aus und ermöglichte Verbrauchern den Zugang zu Lebensmittellieferungen am selben oder nächsten Tag über Amazon. Die Expansion umfasste auch Cardiff und Edinburgh und gab dem Dienst eine breitere nationale Reichweite. Wales profitiert von gesamtbritischen Lieferketteninvestitionen, nachdem Betreiber dichte englische Stadtnetzwerke entwickelt haben. Politik E3 gilt für England, doch nationale Investitionsentscheidungen können Wales und Nordirland weiterhin als Expansionsgebiete einschließen. Beide Gebiete benötigen zusätzliche Schließfachnetzwerke und Convenience-Store-Partnerschaften, bevor sie dieselbe Bandbreite an Schnelllieferdiensten unterstützen können, die in Tier-1-Standorten in England zu finden sind.
Wettbewerbslandschaft
Der Markt für Quick-Commerce-Logistik im Vereinigten Königreich ist in der Infrastruktur mäßig konzentriert und bei Letzte-Meile-Lieferungen und Technologiediensten stärker fragmentiert. Große Logistikgruppen und Plattformaggregat oren kontrollieren erhebliche Paketkapazitäten und Fulfillment-Ressourcen. Die Fusion von Evri und DHL eCommerce im Vereinigten Königreich wurde von der CMA im September 2025 genehmigt. Die kombinierte Gruppe verfügt über eine Kapazität von mehr als 1 Milliarde Paketen pro Jahr und Zugang zu 15.000 Abgabepunkten außerhalb des Hauses. Diese Netzwerkabdeckung ist für kleinere Spediteure ohne vergleichbare Investitionen schwer zu duplizieren. DHL und GXO verfügen über etablierte Logistikoperationen, die Änderungen der Beschäftigungsregeln leichter bewältigen können als gig-abhängige Plattformen.
GXO vereinbarte im August 2026, 6 britische Lebensmittellogistikstandorte als Bedingung für die Wincanton-Übernahme an DP World zu übertragen. Die Übertragung sollte mehr als 2.000 Mitarbeiter umfassen und die Lebensmitteldistributionsabdeckung von DP World erweitern. GXO verlängerte auch seine Transportvereinbarung mit Co-op für 5 Jahre in Avonmouth, Andover und Lea Green. Der Vertrag unterstützt Lieferungen an mehr als 1.000 Co-op-Filialen. Diese längerfristigen Lebensmittelverträge geben großen Anbietern wiederkehrende Volumina. Sie machen Einzelhändlerbeziehungen auch zu einem zentralen Wettbewerbspunkt im Markt für Quick-Commerce-Logistik im Vereinigten Königreich.
Elektrische Letzte-Meile-Lieferung, schnelle B2B-Wiederversorgung und Retourenverarbeitung bleiben Bereiche für kleinere Spezialisten. HIVEDs Expansion außerhalb Londons im Jahr 2025 veranschaulicht einen Weg für rein elektrische Betreiber in Sekundärstädten. Der Freight Innovation Fund hat seit 2023 5 Millionen USD in 29 Unternehmen investiert, und diese Unternehmen haben später mehr als 128 Millionen USD an Folgefinanzierungen eingeworben. Das Programm unterstützt Kapazitätsaustausch, autonome Lieferung und kohlenstoffärmere Frachtlösungen. InPost kündigte seinen Plan einer Transaktion mit FedEx und Advent an. Die Transaktion soll in der zweiten Hälfte des Jahres 2026 abgeschlossen werden. Die angestrebte Schließfachexpansion würde eine Sammel- und Rücksendealternative zur Hauslieferung bieten. Die Wettbewerbsstruktur kombiniert daher großmaßstäbliche Netzwerkbetreiber mit spezialisierten Anbietern, die lokale und technologieintensive Bedürfnisse bedienen.
Branchenführer im Bereich Quick-Commerce-Logistik im Vereinigten Königreich
DHL Group
La Poste Group
GXO Logistics
Stuart
International Distribution Services plc
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert

Jüngste Branchenentwicklungen
- August 2026: DP World erzielte eine Vereinbarung mit GXO Logistics zur Übernahme von 6 britischen Vertragslogistikstandorten, die Lebensmittelkunden bedienen, wobei die Übertragung von der CMA als Bedingung für GXOs Wincanton-Übernahme vorgeschrieben wurde und bis September 2026 abgeschlossen sein soll. Der Schritt erweitert den nationalen Lebensmitteldistributionsfußabdruck von DP World um mehr als 2.000 Mitarbeiter und vertieft den Wettbewerb in der Vertragslogistik für Quick-Commerce-Einzelhandels-Lieferketten.
- Juli 2026: Amazon weitete seinen ultraschnellen Lieferdienst Amazon Now auf Manchester aus und betreibt Mikro-Fulfillment-Center in East Manchester, Salford und Stockport. Die Expansion markierte die erste Stadt außerhalb Londons, die den Unter-30-Minuten-Service erhielt, und war Teil von Amazons Investitionsverpflichtung von 51,2 Milliarden USD im Vereinigten Königreich von 2025 bis 2027.
- Juni 2026: GXO Logistics unterzeichnete eine 5-jährige Transportvertragsverlängerung mit Co-op für Betriebe in Avonmouth, Andover und Lea Green. Die Vereinbarung unterstützt Lieferungen an mehr als 1.000 Co-op-Filialen und verlängert eine Lieferkettenbeziehung von mehr als 20 Jahren.
- April 2026: Ocado Group setzte Swift Router in allen 6 britischen Kunden-Fulfillment-Centern ein. Die Technologie unterstützt Lebensmittellieferungen in nur 100 Minuten ab einer Vollkorb-Bestellung und verarbeitet 268 Einheiten pro Stunde, 12 % mehr als ein Jahr zuvor.


Berichtsumfang für den Markt für Quick-Commerce-Logistik im Vereinigten Königreich
| Fulfillment und Dark-Store-Betrieb |
| Letzte-Meile-Lieferdienste |
| Reverse-Logistics-Dienste |
| Wertschöpfende Logistikdienste |
| Dark-Store-basiertes Fulfillment |
| Auf Mikro-Fulfillment-Centern (MFC) basierendes Fulfillment |
| Auf Einzelhandelsfilialen basierendes Fulfillment |
| Hybrides Fulfillment-Modell |
| Business-to-Consumer (B2C) |
| Business-to-Business (B2B) |
| Tier 1 |
| Tier 2 |
| Tier 3 und darunter |
| England |
| Schottland |
| Wales |
| Nordirland |
| Nach Servicetyp | Fulfillment und Dark-Store-Betrieb |
| Letzte-Meile-Lieferdienste | |
| Reverse-Logistics-Dienste | |
| Wertschöpfende Logistikdienste | |
| Nach Fulfillment-Modell | Dark-Store-basiertes Fulfillment |
| Auf Mikro-Fulfillment-Centern (MFC) basierendes Fulfillment | |
| Auf Einzelhandelsfilialen basierendes Fulfillment | |
| Hybrides Fulfillment-Modell | |
| Nach Liefermodell | Business-to-Consumer (B2C) |
| Business-to-Business (B2B) | |
| Nach Stadttier | Tier 1 |
| Tier 2 | |
| Tier 3 und darunter | |
| Nach Geografie | England |
| Schottland | |
| Wales | |
| Nordirland |


Im Bericht beantwortete Schlüsselfragen
Was treibt die Nachfrage nach Quick-Commerce-Logistik im Vereinigten Königreich an?
Die Nachfrage wird durch Lebensmittellieferungen in weniger als einer Stunde, wachsende Verbrauchernutzung und Einzelhändler unterstützt, die lokale Filialen zur Auftragserfüllung nutzen.
Wie groß ist der Sektor für Quick-Commerce-Logistik im Vereinigten Königreich?
Der Sektor wurde im Jahr 2025 auf 1,52 Milliarden USD geschätzt und soll bis 2031 bei einem CAGR von 8,45 % einen Wert von 2,49 Milliarden USD erreichen.
Welcher Dienst ist in der Schnelllieferlogistik am größten?
Letzte-Meile-Lieferdienste hielten im Jahr 2025 51,60 % des Sektors, da jede schnelle Bestellung eine zeitkritische Endlieferung erfordert.
Welcher Fulfillment-Ansatz wächst am schnellsten?
Das auf Mikro-Fulfillment-Centern basierende Fulfillment soll bis 2031 mit einem CAGR von 12,39 % wachsen, unterstützt durch Automatisierung und schnelleren Versand.
Warum expandiert die schnelle B2B-Wiederversorgung?
B2B soll mit einem CAGR von 15,55 % wachsen, da Gastronomie-, Pharmazie- und Convenience-Unternehmen vertraglich vereinbarte dringende Lieferdienste nutzen.
Was begrenzt die Expansion über die großen Städte hinaus?
Geringere Bestelldichte, Fahrerkapazität in Stoßzeiten, Planungsanforderungen und steigende Lieferarbeitskosten machen den Betrieb in kleineren Gebieten schwieriger.
Seite zuletzt aktualisiert am:



