
英国クイックコマース物流市場規模およびシェア
市場概要
| 調査期間 | 2020 - 2031 |
|---|---|
| 予測データ期間 | 2026 - 2031 |
| 基準年の市場規模 (2025) | 1.52 十億米ドル |
| 市場規模 (2026) | 1.66 十億米ドル |
| 市場規模 (2031) | 2.49 十億米ドル |
| Growth Rate (2026 - 2031) | 8.45 % |
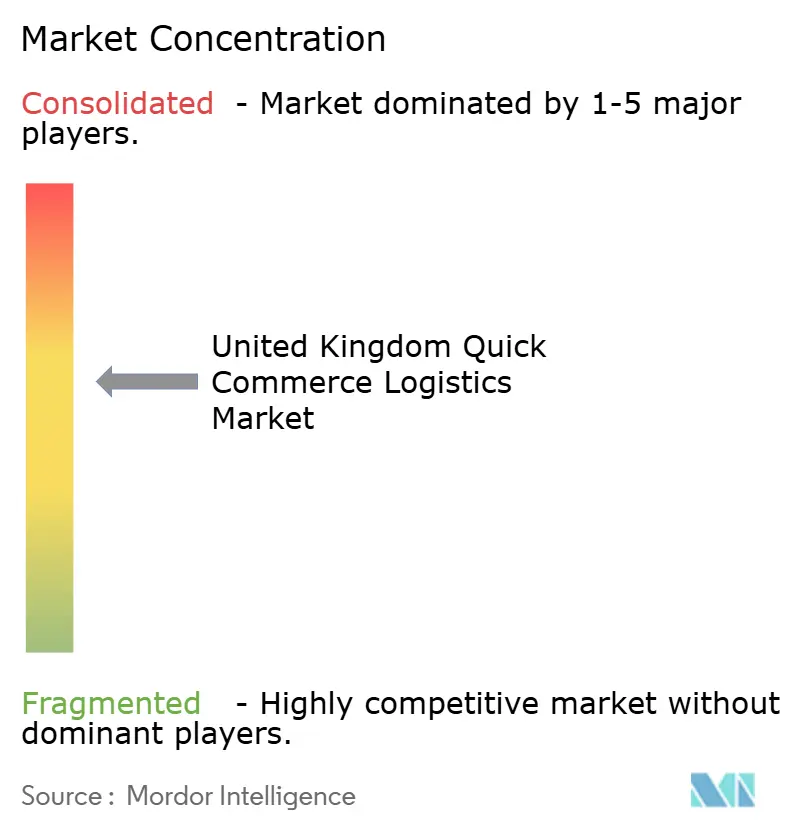
| 市場集中度 | 中 |
主要プレーヤー *免責事項:主要選手の並び順不同 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによる英国クイックコマース物流市場分析
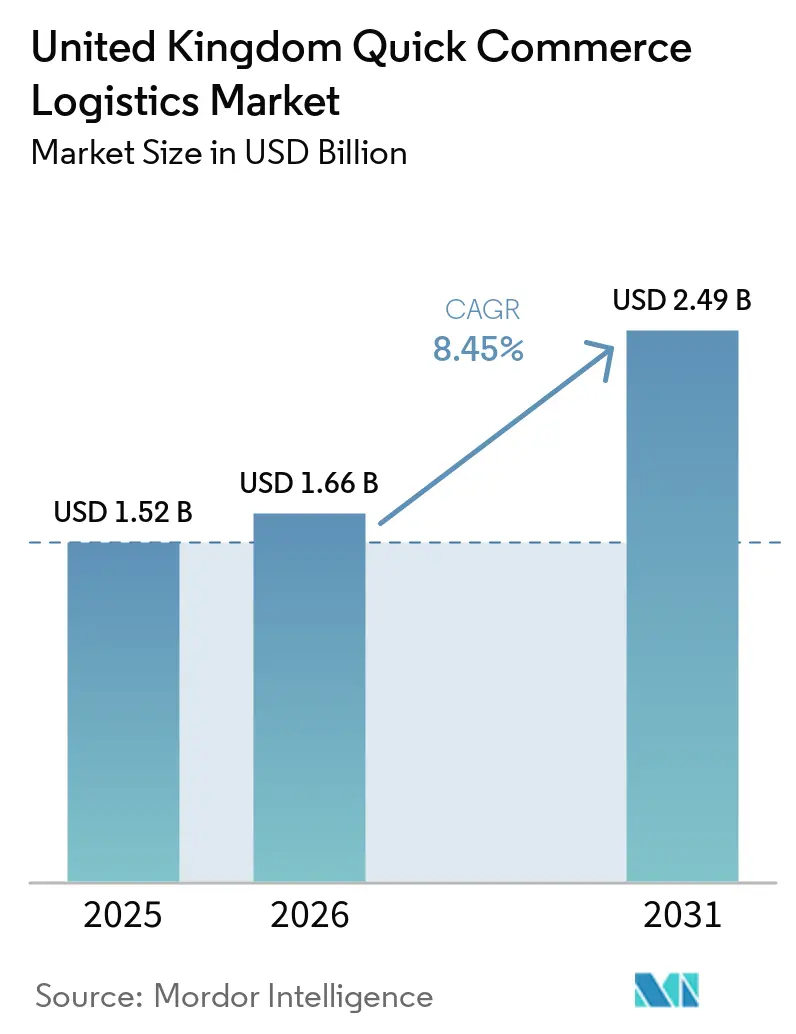
英国クイックコマース物流市場規模は2025年に15.2億米ドルと評価され、2026年の16.6億米ドルから2031年には24.9億米ドルに達すると推定されており、予測期間(2026年~2031年)のCAGRは8.45%です。
既存の小売業者は、迅速配送を独立した試験的取り組みとして扱うのではなく、継続的な業務能力として位置づけています。英国は2024年から2025年にかけて42億個の小包を処理し、前年比7%増となり、このボリュームはパンデミックのピークを超えました[1]「顧客満足度に関する最良・最悪の小包業者2025年版」、Ofcom、ofcom.org.uk。密集した都市部の食料品エリアは、より短い配送ルートと頻繁な注文を支え、1時間以内のフルフィルメントの経済性を向上させます。既存店舗を持つ小売業者は、各地域の運営にダークストアの専用リースを追加することなく、地理的カバレッジを拡大できます。英国クイックコマース物流市場は、主要都市圏外においても課題に直面しており、注文密度が低いエリアでは、より密度の高いルートからの収益なしに個別配送を維持することが困難です。
主要レポートのポイント
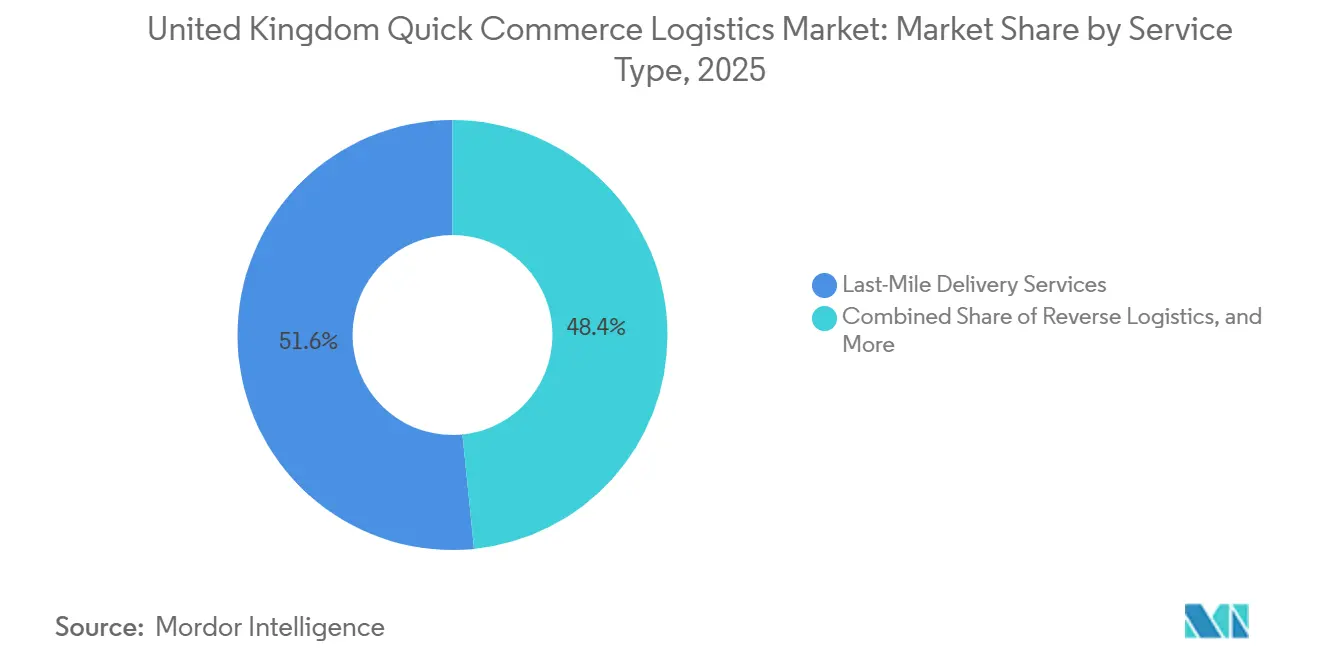
- サービスタイプ別では、ラストマイル配送サービスが2025年の英国クイックコマース物流市場シェアの51.6%を占め、逆物流サービスは2031年にかけてCAGR 12.81%で成長すると予測されています。
- フルフィルメントモデル別では、小売店舗型フルフィルメントが2025年の英国クイックコマース物流市場規模の34.99%を占め、マイクロフルフィルメントセンター型フルフィルメントは2031年にかけてCAGR 12.39%で成長すると予測されています。
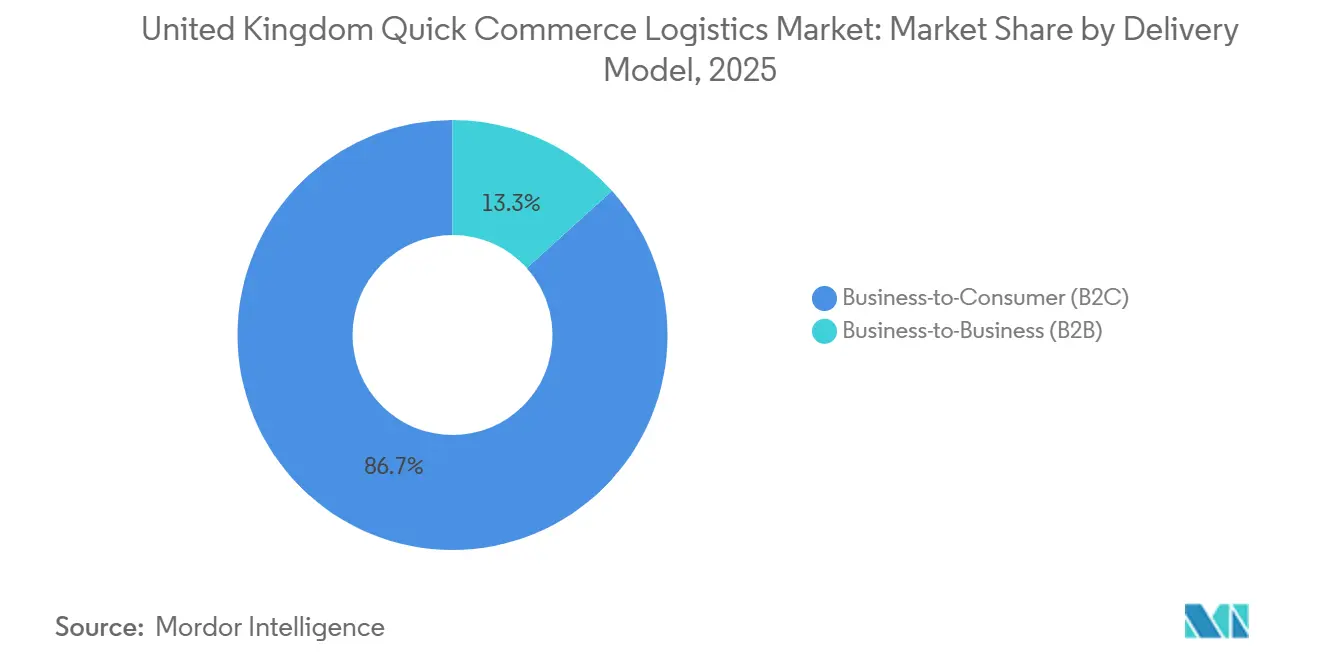
- 配送モデル別では、B2Cが2025年の英国クイックコマース物流市場シェアの86.7%を占め、B2Bは2031年にかけてCAGR 15.55%で成長すると予測されています。
- 都市ティア別では、ティア1都が2025年の英国クイックコマース物流市場規模の62.18%を占め、ティア3以下は2031年にかけてCAGR 18.40%で成長すると予測されています。
- 地域別では、イングランドが2025年の英国クイックコマース物流市場規模の80.04%を占め、北アイルランドは2031年にかけてCAGR 15.41%で成長すると予測されています。
注:本レポートの市場規模および予測数値は、Mordor Intelligence 独自の推定フレームワークを使用して作成されており、2026年1月時点の最新の利用可能なデータとインサイトで更新されています。
英国クイックコマース物流市場のトレンドとインサイト
促進要因の影響分析*
| 促進要因 | (~)CAGR予測への影響(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 10分から30分以内の食料品フルフィルメントへの需要増加 | +2.3% | イングランド(特にロンドン、マンチェスター、バーミンガム)、ティア2都市への拡大 | 短期(2年以内) |
| 小売業者による店舗のローカルフルフィルメントハブへの転換 | +1.6% | 全国規模、イングランドおよびスコットランドで最も高い採用率 | 中期(2年~4年) |
| Amazonおよびスーパーマーケットによるダークストアネットワークのさらなる強化 | +1.2% | グレーターロンドン、次いでマンチェスターおよびバーミンガム | 中期(2年~4年) |
| プラットフォーム主導のホワイトラベクイックコマースパートナーシップの成長 | +1.0% | イングランドおよびスコットランド、ウェールズおよび北アイルランドでの初期成果 | 中期(2年~4年) |
| ティア1都市における小包密度の高い都市型マイクロ集積地の拡大 | +0.8% | ロンドン、マンチェスター、バーミンガム、エジンバラ | 短期(2年以内) |
| リピート注文を支えるリテールメディアおよびロイヤルティエコシステムの収益化 | +0.6% | 全国規模、特にデジタル小売業者およびプラットフォーム事業者 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
10分から30分以内の食料品フルフィルメントへの需要増加
1時間以内の食料品配送への需要は、選好調査だけでなく購買行動にも表れています。クイックコマースの利用率は、2024年11月の英国購買者の19%から2026年3月には22%に上昇しました。このパターンは、孤立した利便性購買ではなく、食料品ニーズに対するより定期的な利用を支えています。また、繁忙な都市部の時間帯においてローカルフルフィルメントネットワークが処理するボリュームも増加しています。定期的な食料品注文が配送ルートと近隣在庫をより効率的にする場、英国クイックコマース物流市場はその恩恵を受けます。
小売業者による店舗のローカルフルフィルメントハブへの転換
大手食料品チェーンは、既存のスペースと在庫が専用施設の必要性を低減するため、店舗をローカルのピック&パック拠点として活用しています。Tesco Whooshは2026年に1,800店舗から運営し、英国の世帯の70%以上にリーチしています。Whooshの売上は前年比51%増加し、5億1,200万米ドルを超えました。小売業者は、各地域に新たな拠点を設けることなく、店舗スタッフを活用して注文をピックし、ラストマイルパートナーと連携することができます。この構造により、最大都市以外への迅速配送の拡大に必要な資本が削減されます。また、既存の地域店舗カバレッジを持つ既存小売業者にとって、英国クイックコマース物流市場への実践的な参入ルートを提供します。
プラットフォーム主導のホワイトラベルクイックコマースパートナーシップの成長
ホワイトラベル配送ネットワークにより、小売業者や食品ブランドは独自の宅配業者を構築することなく迅速配送を提供できま。2026年7月、TescoはWhooshを同四半期中にUber EatsおよびDeliverooを通じて提供すると発表しました。この決定は、Sainsbury'sが2025年にDeliveroo、Uber Eats、Just Eatへの掲載を通じて8億9,600万米ドルを超えるオンデマンド売上を報告したことを受けたものです。2025年12月、フレートイノベーションファンドは、容量共有、鉄道フレート宅配統合、軽量フレートソリューションのために9社のテクノロジー企業に約140万米ドルを授与しました[2]「フレートイノベーションを推進する企業への政府支援」、GOV.UK、gov.uk。これらのツールは、共有フルフィルメント容量とローカル配送調整を支援できます。プラットフォームパートナーシップは、独自の配送資産の必要性を低減しながら、顧客データ、ロイヤルティ活動、ローカルノードカバレッジを英国クイックコマース物流市場においてより重要なものにします。
Amazonおよびスーパーマーケットによるダークストアネットワークのさらなる強化
Amazonは2026年1月にサウスワークのマイクロフルフィルメントサイトからAmazon Nowを開始し、2026年7月にマンチェスターへサービスを拡大する前に複数のロンドン拠点を追加しました。ネットワークには2026年中にベスナルグリーン、バタシー、ルイシャム、ハムステッド、ノッティングヒル、ハリンゲー、ウォルサムストウ、ウェンブリーが含まれました。Amazonは2025年から2027年にかけて英国に512億米ドルを投資すると表明しました。この投資プログラムには4つのフルフィルメントセンターと100棟以上の運営施設のアップグレードが含まれます。同社は2025年9月に14店舗のAmazon Freshを閉鎖した後、旧Amazon Fresh資産を転用しました。Tescoは旧Fresh拠点のうち5か所を自社の不動産として取得し、適切な都市型サイトが競合する小売ネットワーク間で移転できることを示しました。これらの動向により、英国クイックコマース物流市場における目的特化型ローカル容量の利用可能性が高まっています。
抑制要因の影響分析*
| 抑制要因 | (~)CAGR予測への影響(%) | 地理的関連性 | 響の時間軸 |
|---|---|---|---|
| 需要の少ない地域における高いサービスコスト | -1.5% | ウェールズ、北アイルランド、スコットランドのティア2、ティア3、農村部 | 長期(4年以上) |
| ライダーの確保とピーク時の輸送能力の制約 | -0.9% | 全国規模、高密度都市部に集中 | 短期(2年以内) |
| 都市中心部のフルフィルメントノードに対する計画上の摩擦 | -0.8% | イングランド、特にグレーターロンドンおよび都市部 | 中期(2年~4年) |
| 複数注文バスケットの希薄化による収益性への圧力 | -0.6% | 全国規模、アグリゲーター依存の事業者に影響 | 中期(2年~4年) |
| 情報源: Mordor Intelligence | |||
需要の少ない地域における高いサービスコスト
主要都市圏外での迅速配送は、注文密度が密集した停車地を支えられない場合に依然として困難です。ルート密度が低いと各注文の配送コストが上昇し、専用ダークストアモデルのリーチが制限されます。2025年雇用権法は2026年2月、4月、8月に段階的に施行されました。これにより、労働者の地位保護、法定傷病手当、有給年次休暇、年金自動加入がプラットフォーム配送の労働コストの下限を引き上げる要因として特定されています。密度の高いルートと確立された労働力構造を持つ事業者は、薄利でギグ依存のサービスよりもこの変化に対応しやすい状況にあります。ピーク時のライダー確保の困難と小規模バスケットによる注文経済性の低下が、低密度エリアにおける英国クイックコマース物流市場の運営上の課題に加わっています[3]「労働に対する公正な報酬計画と雇用権法のタイムライン更新」、GOV.UK、gov.uk。
都市中心部のフルフィルメントノードに対する計画上の摩擦
都市中心部のダークストアおよびマイクロフルフィルメントセンターは、依然としてサイト固有の計画要件を満たす必要があります。2026年8月以前、イングランドには物流施設とその運営ニーズを認める専用の国家政策が存在しませんでした。2026年8月の国家計画政策フレームワーク改訂により、フレートおよび物流に関する政策E3が導入されました。この政策は、計画担当者が戦略的な交通アクセス、電気自動車充電設備、夜間操業、安全な車両駐車場を考慮するよう指示しています。英国物流・輸送公認協会はこの変更を歓迎しており、フレートおよび物流に対してより明確な国家政策上の位置づけが与えられたとしています。事業者は依然として道路、生態系、洪水リスク、グリーンベルトの問題に対処する必要があるため、英国クイックコマース物流市場はサイトレベルの承認リスクを抱え続けています。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
サービスタイプ別:ラストマイル配送が規模を維持、逆物流がより速い成長を記録
ラストマイル配送サービスは2025年の英国クイックコマース物流市場規模の51.60%を占めました。このセグメントは、あらゆる1時間以内フルフィルメントチェーンにおける最終かつ時間的制約のある連結部分です。ロンドン、マンチェスター、バーミンガムへの注文集中は、同一地域内で複数の配送が行われる場合に1件あたりのコストを低減できます。競争・市場庁(CMA)は2025年9月4日、EvriとDHL eCommerce英国の合併を条件なしで承認しました。統合グループは30,000人以上の宅配業者とバン運転手、12,000人の追加スタッフ、8,000台の車両を有しています。その規模は年間10億個以上の小包に対応する容量を支え、15,000か所の宅外配送拠点を追加します。
逆物流サービスは、2031年にかけてCAGR 12.81%と最も速いサービスタイプ成長が予測されています。これは英国全体でオンライン返品率が26%、ファッションでは40%に達することを示しています。DHL Supply Chainは2025年10月に、複数製品の返品に対応する11か所の専用施設を備えたリターンネットワークを開始しました[4]「Evri DHL合併審査」、競争・市場庁、gov.uk。共有インフラは、複数の小売クライアントの検品と再入荷を短縮するよう設計されています。フルフィルメントおよびダークストア運営と付加価値物流が残りのサービス活動を占めています。付加価値業務には、返品商品の修繕、リコマース、再入荷が含まれます。これにより、英国クイックコマース物流市場における返品処理の役割が拡大しています。


フルフィルメントモデル別:小売店舗が主導、マイクロフルフィルメントセンターがより速く成長
小売店舗型フルフィルメントは2025年のフルフィルメントモデル別英国クイックコマース物流市場シェアの34.99%を占めました。既存の店舗スペースは、目的特化型施設の資本要件を回避できます。食料品小売業者はまた、ローカルの在庫、店舗スタッフ、配送プラットフォームとの関係を有しています。これらの特性により、店舗は迅速送の即応可能な拠点となっています。Tescoの1,800店舗を擁するWhooshネットワークは、このアプローチで達成できる規模を示しています。Sainsbury'sは2025年にDeliveroo、Uber Eats、Just Eatを通じて8億9,600万米ドルのオンデマンド売上を報告しました。マルチプラットフォームアクセスは、既存店舗運営の収益性を高めることができます。
マイクロフルフィルメントセンター型フルフィルメントは最も成長が速いモデルであり、2031年にかけてCAGR 12.39%が予測されています。ダークストア型フルフィルメントは、Amazon Nowの都市部展開を通じて再び注目を集めています。このモデルは、鉄道アーチ下や軽工業用ユニット内のサイトを含む専用マイクロフルフィルメント容量を活用しています。ハイブリッド運営は、店舗型と専用サイト型フルフィルメントの要素を組み合わせています。Ocadoは2026年4月までに全6か所の顧客フルフィルメントセンターにSwift Routerを導入しました。このシステムは1時間あたり268ユニットを処理し、前年比12%増となり、フルバスケット注文に対して最短100分の配送ウィンドウを実現しました。したって、自動化は高いローカルボリュームが必要な投資を支える場合に、出荷速度を強化できます。
配送モデル別:B2Cがボリュームを提供、B2Bが契約型再供給を通じて拡大
B2Cは2025年の配送モデル別英国クイックコマース物流市場シェアの86.70%を占めました。食料品と家庭用必需品は、消費者の迅速注文ボリュームの主要な源泉であり続けています。クイックコマースの利用率は2026年3月に英国購買者の22%に達しました。Deliveroo、Uber Eats、Just Eatはこの需要に対する主要な顧客インターフェースとして機能しています。これらの食料品小売パートナーシップは、レストラン注文を超えて迅速配送を拡大しています。Gophrは2025年11月にロンドンの宅配業者の仕事が前年比38%増加し、医薬品配送が101%増加したと報告しました。これらの結果は、消費者向け迅速配送が食料品だけでなく医療・必需品も含むことを示しています。
B2Bは最も成長が速い配送モデルであり、2031年にかけてCAGR 15.55%が予測されています。その成長は、コンビニエンス小売、ホスピタリティ、医薬品、専門サービス顧客向けの計画的な迅速再供給から生まれています。Gophrの活動には、医薬品の配送、ホスピタリティ向けの在庫移転、緊急印刷物の配送が含まれていました。CitySprintは2027年まで230店舗以上からの配送を対象としたWickesとの当日配送パートナーシップを延長する計画を立てていました。CitySprintはまた、2026年6月に緊急の大型・高価値B2Bフレート向けの専門輸送サービスを開始しました。契約型B2Bボリュームは、単一の消費者注文よりも予測可能な運営需要を提供できます。この配送ストリームは、英国クイックコマース物流市場に家庭購買を超えた商業的基盤を与えます。
都市ティア別:ティア1都市が現在の活動を主導、ティア3以下がより速く拡大
ティア1都市は2025年の都市ティア別英国クイックコマース物流市場シェアの62.18%を占めました。高い人口密度、デジタルショッピングの普及、確立された宅配業者カバレッジが、これらの都市における迅速フルフィルメントを支えています。ロンドンはAmazon Nowのマイクロフルフィルメント拠点を有し、Tesco Whoosh、Sainsbury's、ロッカーカバレッジが密集しています。InPostは2026年8月時点で英国全土に15,000台の自動小包機を設置していました。同社は2029年までのプログラムを通じて30,000か所以上の設置を目標としています。マンチェスターはAmazon Nowのロンドン以外での最初の拠点となり、イーストマンチェスター、ソルフォード、ストックポートにサイトが設けられました。Uber EatsとStarshipも2026年中にロボットによる食品配送をリーズからシェフィールドに拡大しました。
ティア3以下は最も成長が速い都市ティアであり、2031年にかけてCAGR 18.40%が予測されています。ティア2都市はプラットフォームパートナーシップと既存店舗を通じて迅速配送能力を獲得しています。これらの都市は初期拡大段階では必ずしも専用インフラ必要としません。クラウドシッピング、ロッカーの集荷・返品、コンビニエンスストアパートナーシップがこの成長を支えています。2026年、ShopopupはAsda、Co-op、Morrisons、Tescoとのパートナーシップについて協議する計画を発表し、農村部や小規模地域にサービスを提供することを目指しました。HIVEDは2025年9月にロンドンからバース、ボーンマス、ブライトン、ブリストル、プール、ポーツマス、サウサンプトン、ワージングへ拡大しました。電動配送事業者は、迅速配送能力が確立されていない地理的エリアにサービスを提供しながら、クリーンエア・ゾーンの要件を満たすことができます。
地域分析
イングランドは2025年の英国クイックコマース物流市場シェアの80.04%を占めました。グレーターロンドンは、ダークストアからロッカー、B2B宅配業者運営に至る新しいフルフィルメント形態の主要な試験場であり続けています。Amazon Nowのロンドンネットワークはこのエリアにマイクロフルフィルメント容量の集中した基盤を提供しています。イングランドの政策E3は2026年8月17日に施行され、フレートおび物流に関する独立した国家計画政策が創設されました。この政策は、迅速フルフィルメントに必要な施設の検討を支援します。マンチェスターへのAmazon Now進出とバーミンガムの2026年拡大確認により、英国の他のティア1都市がネットワーク成長の中心に位置づけられています。
スコットランドはプラットフォーム主導のインフラ開発における第二のエリアを代表しています。Spar Scotlandは2026年7月にSnappy ShopperとCJ Lang & Sonの300店舗ネットワークを通じてSpar Dashを開始しました。この取り組みは、専用ダークストアネットワークではなくコンビニエンスストアを通じてオンデマンドカバレッジを拡大するものです。GXOはGreene Kingとの輸送パートナーシップをイングランド、スコットランド、ウェールズにわたって10年間延長しました。この契約はGreene Kingの2,600か所以上のパブにわたる配送をカバーしています。これは、急速に動く食品流通がスコットランドのホスピタリティサプライチェーンにおいても役割を担っていることを示しています。ウェールズと北アイルランドは現在、英国クイックコマース物市場においてより小さな割合を占めています。
北アイルランドは最も成長が速い地域であり、2031年にかけてCAGR 15.41%が予測されています。Iceland Foodsは2026年初頭にAmazonとの契約をベルファストに拡大し、消費者がAmazonを通じて当日または翌日の食料品配送を利用できるようにしました。この拡大はカーディフとエジンバラにも及び、サービスにより広い全国的なリーチをもたらしました。ウェールズは、事業者が密度の高い英国の都市ネットワークを開発した後、英国全体のサプライチェーン投資の恩恵を受けています。政策E3はイングランドに適用されますが、全国的な投資決定にはウェールズと北アイルランドが拡大エリアとして含まれる場合があります。両エリアは、ティア1のイングランド拠点で見られるのと同じ範囲の迅速フルフィルメントサービスを支えるために、追加のロッカーネットワークとコンビニエンスストアパートナーシップが必要です。
競争環境
英国クイックコマース物流市場は、インフラにおいては適度に集中しており、ラストマイル配送とテクノロジーサービスにおてはより分散しています。大手物流グループとプラットフォームアグリゲーターが相当な小包容量とフルフィルメントリソースを管理しています。Evri-DHL eCommerce英国の合併は2025年9月にCMAによって承認されました。統合グループは年間10億個以上の小包に対応する容量と15,000か所の宅外拠点へのアクセスを有しています。このネットワークカバレッジは、同等の投資なしに小規模な運送業者が複製することは困難です。DHL と GXO は確立された物流運営を有しており、ギグ依存のプラットフォームよりも雇用規則の変更に対応しやすい状況にあります。
GXOは2026年8月にWincanton買収の条件としてCMAが課した条件に従い、英国の食料品物流サイト6か所をDP Worldに移転することに合意しました。この移転により2,000人以上の従業員が移動し、DP Worldの食料品流通カバレッジが拡大することが見込まれていました。GXOはまた、アボンマス、アンドーバー、リーグリーンにおけるCo-opとの輸送契約を5年間延長しました。この契約は1,000か所以上のCo-op店舗への配送を支援します。これらの長期食料品契約は主要プロバイダー定期的なボリュームを提供します。また、小売業者との関係が英国クイックコマース物流市場における競争の中心的なポイントとなっています。
電動ラストマイル配送、B2B迅速再供給、返品処理は小規模専門業者にとっての領域であり続けています。HIVEDの2025年のロンドン以外への拡大は、第二都市における電動専用事業者のルートを示しています。フレートイノベーションファンドは2023年以降29社に500万米ドルを投資しており、それらの企業はその後1億2,800万米ドル以上のフォローオン資金を調達しました。このプログラムは容量共有、自律配送、低炭素フレートソリューションを支援しています。InPostはFedExおよびAdventとの取引計画を発表しました。この取引は2026年後半に完了する見込みです。目標とするロッカー拡大は、宅配に代わる集荷・返品の選択肢を提供するでしょう。したがって、競争構造は大規模ネットワーク事業者と、ローカルおよびテクノロジー集約型のニーズに対応する専門プロバイダーを組み合わせたものとなっています。
英国クイックコマース物流産業のリーダー企業
DHL Group
La Poste Group
GXO Logistics
Stuart
International Distribution Services plc
- *免責事項:主要選手の並び順不同

最近の業界動向
- 2026年8月:DP WorldはGXO Logisticsと、食料品顧客にサービスを提供する英国の契約物流サイト6か所の引き継ぎに関する合意に達しました。この移転はCMAがGXOのWincanton買収の条件として義務付けたものであり、2026年9月までに完了する見込みです。この動きにより、DP Worldの全国食料品流通拠点が2,000人以上の従業員分拡大し、クイックコマース小売サプライチェーンにサービスを提供する契約物流における競争が深まります。
- 2026年7月:AmazonはAmazon Nowの超高速配送サービスをマンチェスターに拡大し、イーストマンチェスター、ソルフォード、ストックポートのマイクロフルフィルメントセンターを通じて運営しています。この拡大はロンドン以外で初めて30分以内サービスを受ける都市となり、Amazonの2025から2027年にかけての512億米ドルの英国投資コミットメントの一部を形成しています。
- 2026年6月:GXO Logisticsはアボンマス、アンドーバー、リーグリーンでの業務をカバーするCo-opとの5年間の輸送契約延長に署名しました。この契約は1,000か所以上のCo-op店舗への配送を支援し、20年以上にわたるサプライチェーン関係を延長するものです。
- 2026年4月:Ocado Groupは全6か所の英国顧客フルフィルメントセンターにSwift Routerを導入しました。このテクノロジーはフルバスケット注文から最短100分での食料品配送を支援し、1時間あたり268ユニットを処理します。これは1年前と比べて12%増加しています。


英国クイックコマース物流市場レポートの調査範囲
| フルフィルメントおよびダークストア運営 |
| ラストマイル配送サービス |
| 逆物流サービス |
| 付加価値物流サービス |
| ダークストア型フルフィルメント |
| マイクロフルフィルメントセンター(MFC)型フルフィルメント |
| 小売店舗型フルフィルメント |
| ハイブリッドフルフィルメントモデル |
| 企業対消費者(B2C) |
| 企業対企業(B2B) |
| ティア1 |
| ティア2 |
| ティア3以下 |
| イングランド |
| スコットランド |
| ウェールズ |
| 北アイルランド |
| サービスタイプ別 | フルフィルメントおよびダークストア運営 |
| ラストマイル配送サービス | |
| 逆物流サービス | |
| 付加価値物流サービス | |
| フルフィルメントモデル別 | ダークストア型フルフィルメント |
| マイクロフルフィルメントセンター(MFC)型フルフィルメント | |
| 小売店舗型フルフィルメント | |
| ハイブリッドフルフィルメントモデル | |
| 配送モデル別 | 企業対消費者(B2C) |
| 企業対企業(B2B) | |
| 都市ティア別 | ティア1 |
| ティア2 | |
| ティア3以下 | |
| 地域別 | イングランド |
| スコットランド | |
| ウェールズ | |
| 北アイルランド |


レポートで回答される主要な質問
英国でクイックコマース物流の需要を牽引しているものは何ですか?
需要は、1時間以内の食料品配送、消費者利用の増加、および小売業者がローカル店舗を活用して注文を履行していることによって支えられています。
英国クイックコマース物流セクターの規模はどのくらいですか?
このセクターは2025年に15.2億米ドルと評価され、CAGR 8.45%で2031年までに24.9億米ドルに達すると予測されています。
迅速配送物流において最大のサービスはどれですか?
ラストマイル配送サービスは2025年にセクターの51.60%を占めました。これはすべての迅速注文が時間的制約のある最終配送を必要とするためです。
最も速く成長しているフルフィルメントアプローチどれですか?
マイクロフルフィルメントセンター型フルフィルメントは、自動化と迅速な出荷に支えられ、2031年にかけてCAGR 12.39%で成長すると予測されています。
B2B迅速再供給が拡大している理由は何ですか?
B2Bは、ホスピタリティ、医薬品、コンビニエンス事業者が契約型緊急配送サービスを利用するため、CAGR 15.55%で成長すると予測されています。
主要都市以外への拡大を制限しているものは何ですか?
注文密度の低さ、ピーク時のライダー確保、計画要件、配送労働コストの上昇が、小規模エリアでの運営をより困難にしています。
最終更新日:



