
Tamaño y Participación del Mercado de Logística de Comercio Rápido del Reino Unido
Visión General del Mercado
| Período de Estudio | 2020 - 2031 |
|---|---|
| Período de Datos Pronosticados | 2026 - 2031 |
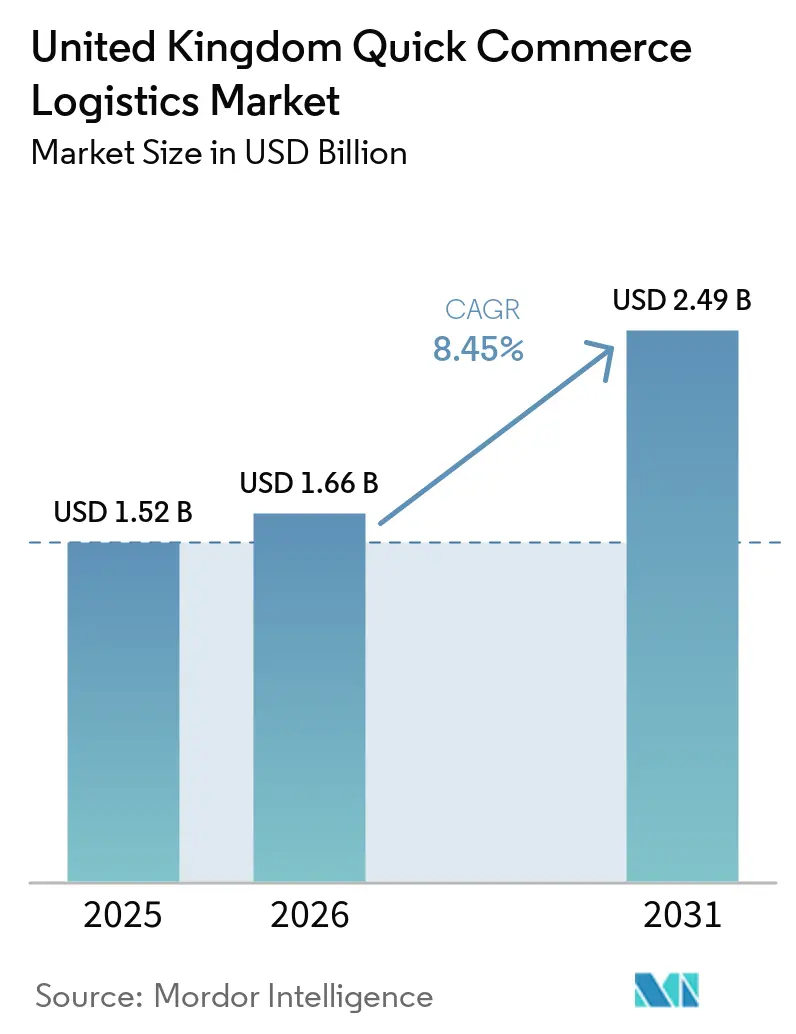
| Tamaño del mercado en el año base (2025) | 1.52 Mil millones de dólares |
| Tamaño del Mercado (2026) | 1.66 Mil millones de dólares |
| Tamaño del Mercado (2031) | 2.49 Mil millones de dólares |
| Growth Rate (2026 - 2031) | 8.45 % |
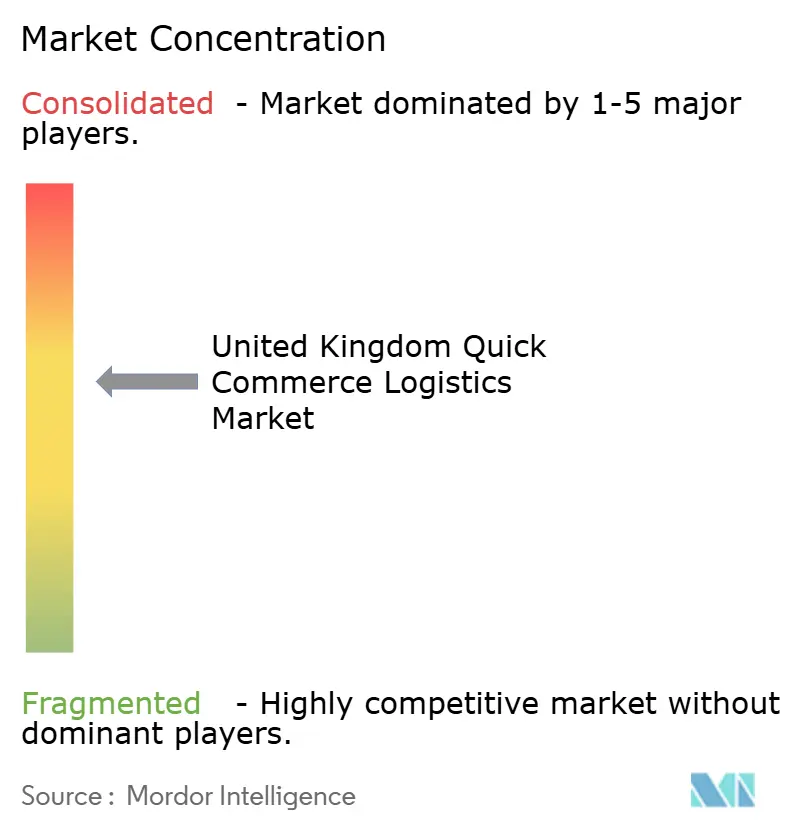
| Concentración del Mercado | Medio |
Jugadores principales
*Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. |
|
Análisis del Mercado de Logística de Comercio Rápido del Reino Unido por Mordor Intelligence
El tamaño del mercado de logística de comercio rápido del Reino Unido fue valorado en 1,52 mil millones de USD en 2025 y se estima que crecerá desde 1,66 mil millones de USD en 2026 hasta alcanzar los 2,49 mil millones de USD en 2031, a una CAGR del 8,45% durante el período de pronóstico (2026-2031).
Los minoristas establecidos están convirtiendo la entrega rápida en una capacidad operativa continua en lugar de tratarla como un ensayo independiente. El Reino Unido procesó 4.200 millones de paquetes en 2024-25, un 7% más que el año anterior, y este volumen superó el pico de la pandemia[1]"Mejores y Peores Empresas de Paquetería en Satisfacción del Cliente Reveladas 2025," Ofcom, ofcom.org.uk. Las zonas urbanas densas de comestibles apoyan rutas de entrega más cortas y pedidos más frecuentes, lo que mejora la economía del cumplimiento en menos de una hora. Los minoristas con tiendas existentes pueden ampliar la cobertura geográfica sin añadir un arrendamiento de tienda oscura dedicada a cada operación local. El mercado de logística de comercio rápido del Reino Unido también enfrenta presión fuera de los principales corredores urbanos, donde la menor densidad de pedidos hace que las entregas individuales sean más difíciles de sostener sin los ingresos de rutas más densas.
Conclusiones Clave del Informe
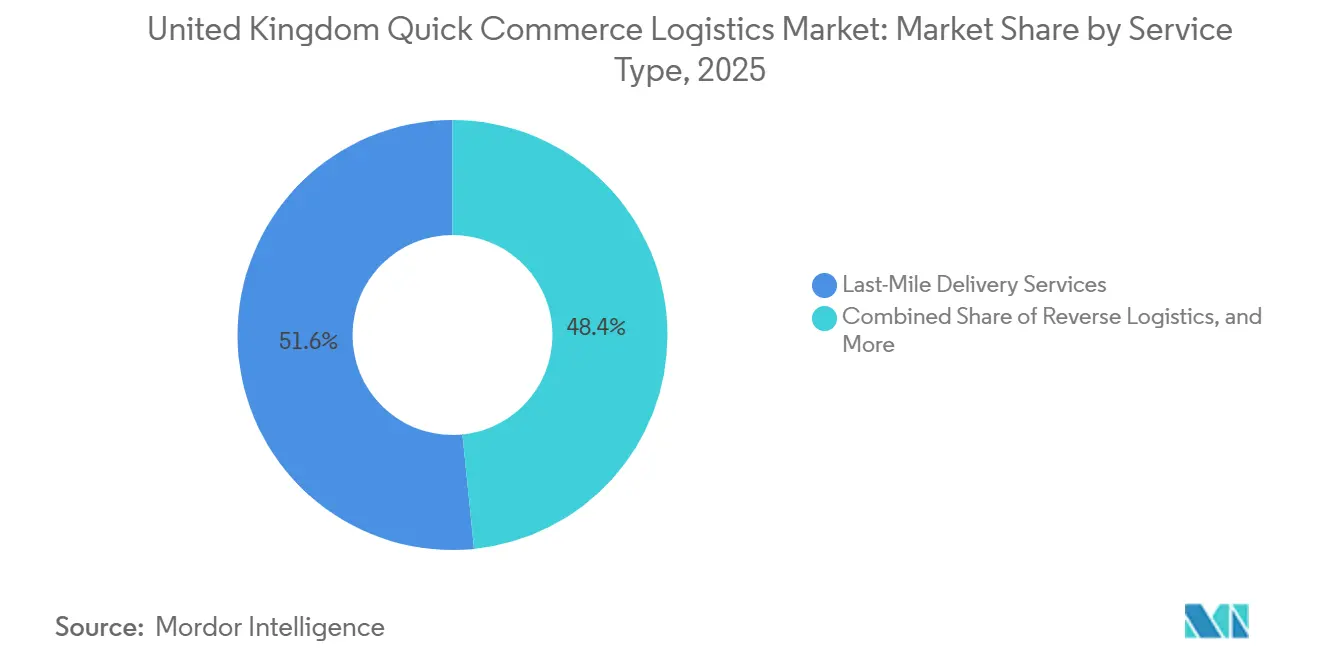
- Por tipo de servicio, los servicios de entrega de última milla representaron el 51,6% de la participación del mercado de logística de comercio rápido del Reino Unido en 2025, mientras que se proyecta que los servicios de logística inversa crezcan a una CAGR del 12,81% hasta 2031.
- Por modelo de cumplimiento, el cumplimiento basado en tiendas minoristas representó el 34,99% del tamaño del mercado de logística de comercio rápido del Reino Unido en 2025, mientras que se proyecta que el cumplimiento basado en centros de microcumplimiento crezca a una CAGR del 12,39% hasta 2031.
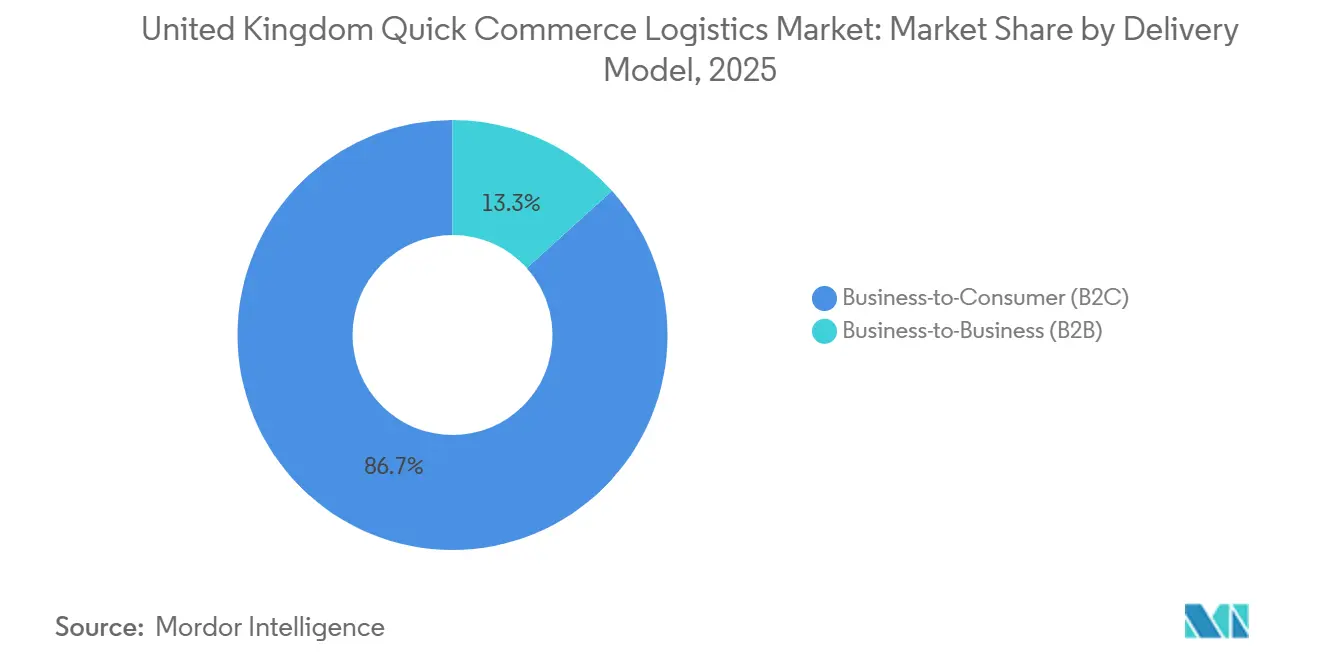
- Por modelo de entrega, B2C representó el 86,7% de la participación del mercado de logística de comercio rápido del Reino Unido en 2025, mientras que se proyecta que B2B crezca a una CAGR del 15,55% hasta 2031.
- Por nivel de ciudad, las ciudades de Nivel 1 representaron el 62,18% del tamaño del mercado de logística de comercio rápido del Reino Unido en 2025, mientras que se proyecta que el Nivel 3 y por debajo crezca a una CAGR del 18,40% hasta 2031.
- Por región, Inglaterra representó el 80,04% del tamaño del mercado de logística de comercio rápido del Reino Unido en 2025, mientras que se proyecta que Irlanda del Norte crezca a una CAGR del 15,41% hasta 2031.
Nota: Las cifras del tamaño del mercado y los pronósticos de este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los datos y conocimientos más recientes disponibles a partir de enero de 2026.
Tendencias e Información del Mercado de Logística de Comercio Rápido del Reino Unido
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Demanda Creciente de Cumplimiento de Comestibles en 10 a 30 Minutos | +2.3% | Inglaterra, especialmente Londres, Mánchester y Birmingham, con expansión hacia ciudades de Nivel 2 | Corto plazo (≤ 2 años) |
| Conversión de Tiendas Minoristas en Centros de Cumplimiento Local | +1.6% | Nacional, con la mayor adopción en Inglaterra y Escocia | Mediano plazo (2-4 años) |
| Refuerzo de Redes Densas de Tiendas Oscuras por parte de Amazon y los Supermercados | +1.2% | Gran Londres, seguido de Mánchester y Birmingham | Mediano plazo (2-4 años) |
| Crecimiento de Asociaciones de Comercio Rápido de Marca Blanca Lideradas por Plataformas | +1.0% | Inglaterra y Escocia, con ganancias tempranas en Gales e Irlanda del Norte | Mediano plazo (2-4 años) |
| Expansión de Microcatchments Urbanos Ricos en Paquetes en Ciudades de Nivel 1 | +0.8% | Londres, Mánchester, Birmingham y Edimburgo | Corto plazo (≤ 2 años) |
| Monetización del Ecosistema de Medios Minoristas y Fidelización que Apoya los Pedidos Recurrentes | +0.6% | Nacional, especialmente minoristas digitales y operadores de plataformas | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Demanda Creciente de Cumplimiento de Comestibles en 10 a 30 Minutos
La demanda de entrega de comestibles en menos de una hora es visible en el comportamiento de compra y no solo en encuestas de preferencias. Esto mostró que el uso del comercio rápido aumentó del 19% de los compradores del Reino Unido en noviembre de 2024 al 22% en marzo de 2026. Este patrón apoya un uso más regular para las necesidades de comestibles en lugar de compras de conveniencia aisladas. También aumenta el volumen que procesan las redes de cumplimiento local durante los períodos urbanos de mayor actividad. El mercado de logística de comercio rápido del Reino Unido se beneficia cuando los pedidos recurrentes de comestibles hacen que las rutas de entrega y el inventario cercano sean más productivos.
Conversión de Tiendas Minoristas en Centros de Cumplimiento Local
Las grandes cadenas de supermercados utilizan las tiendas como ubicaciones locales de selección y empaque porque el espacio y el inventario existentes reducen la necesidad de instalaciones dedicadas. Tesco Whoosh opera desde 1.800 tiendas en 2026 y llega a más del 70% de los hogares del Reino Unido. Las ventas de Whoosh aumentaron un 51% interanual y superaron los 512 millones de USD. Los minoristas pueden utilizar a los empleados de las tiendas para preparar pedidos y conectarse con socios de última milla en lugar de financiar un nuevo sitio para cada vecindario. Esta estructura reduce el capital necesario para extender la entrega rápida más allá de las ciudades más grandes. También ofrece a los minoristas establecidos una ruta práctica hacia el mercado de logística de comercio rápido del Reino Unido, donde ya cuentan con cobertura de tiendas locales.
Crecimiento de Asociaciones de Comercio Rápido de Marca Blanca Lideradas por Plataformas
Las redes de entrega de marca blanca permiten a los minoristas y marcas de alimentos ofrecer entrega rápida sin construir su propia operación de mensajería. En julio de 2026, Tesco anunció que Whoosh estaría disponible a través de Uber Eats y Deliveroo más adelante en el trimestre. La decisión siguió a las ventas bajo demanda reportadas por Sainsbury's de más de 896 millones de USD en 2025, respaldadas por listados en Deliveroo, Uber Eats y Just Eat. En diciembre de 2025, el Fondo de Innovación en Flete otorgó casi 1,4 millones de USD a 9 empresas tecnológicas para la compartición de capacidad, la integración de mensajería ferroviaria de carga y soluciones de flete ligero[2]"Impulso Gubernamental para que las Empresas Impulsen la Innovación en Flete," GOV.UK, gov.uk. Estas herramientas pueden apoyar la capacidad de cumplimiento compartida y la coordinación de entregas locales. Las asociaciones con plataformas pueden reducir la necesidad de activos de entrega propios, al tiempo que hacen que los datos de clientes, la actividad de fidelización y la cobertura de nodos locales sean más importantes para el mercado de logística de comercio rápido del Reino Unido.
Refuerzo de Redes Densas de Tiendas Oscuras por parte de Amazon y los Supermercados
Amazon lanzó Amazon Now desde un sitio de microcumplimiento en Southwark en enero de 2026 y añadió varias ubicaciones en Londres antes de extender el servicio a Mánchester en julio de 2026. La red incluyó Bethnal Green, Battersea, Lewisham, Hampstead, Notting Hill, Haringey, Walthamstow y Wembley durante 2026. Amazon declaró que invertiría 51,2 mil millones de USD en el Reino Unido entre 2025 y 2027. El programa de inversión incluye cuatro centros de cumplimiento y mejoras en más de 100 edificios operativos. La empresa reconvirtió los activos anteriores de Amazon Fresh tras cerrar 14 tiendas Fresh en septiembre de 2025. Tesco adquirió 5 antiguas ubicaciones de Fresh para su propio patrimonio, lo que demuestra que los sitios urbanos adecuados pueden moverse entre redes minoristas competidoras. Estos desarrollos aumentan la disponibilidad de capacidad local de uso específico en el mercado de logística de comercio rápido del Reino Unido.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Alto Costo de Servicio en Corredores de Demanda Escasa | -1.5% | Nivel 2, Nivel 3 y zonas rurales de Gales, Irlanda del Norte y Escocia | Largo plazo (≥ 4 años) |
| Restricciones de Disponibilidad de Repartidores y Capacidad en Horas Pico | -0.9% | Nacional, concentrado en zonas urbanas de alta densidad | Corto plazo (≤ 2 años) |
| Fricción en la Planificación para Nodos de Cumplimiento en el Centro de la Ciudad | -0.8% | Inglaterra, particularmente el Gran Londres y zonas urbanas | Mediano plazo (2-4 años) |
| Presión sobre la Rentabilidad por la Dilución de Cestas de Pedidos Múltiples | -0.6% | Nacional, que afecta a los operadores dependientes de agregadores | Mediano plazo (2-4 años) |
| Fuente: Mordor Intelligence | |||
Alto Costo de Servicio en Corredores de Demanda Escasa
La entrega rápida fuera de las principales zonas urbanas sigue siendo difícil cuando la densidad de pedidos no puede sostener paradas agrupadas. Una menor densidad de rutas eleva el costo de entrega por pedido y limita el alcance de los modelos de tiendas oscuras dedicadas. La Ley de Derechos Laborales de 2025 se implementó en fases en febrero, abril y agosto de 2026. Esta identifica las protecciones del estatus de trabajador, la baja por enfermedad estatutaria, las vacaciones anuales pagadas y la inscripción automática en pensiones como factores que elevan el umbral del costo laboral para la entrega en plataformas. Los operadores con rutas densas y estructuras de personal establecidas pueden gestionar este cambio con mayor facilidad que los servicios de margen reducido dependientes del trabajo por encargo. La disponibilidad de repartidores durante los períodos pico y la débil economía de los pedidos de cestas pequeñas se suman al desafío operativo para el mercado de logística de comercio rápido del Reino Unido en zonas de menor densidad[3]"Plan para Hacer que el Trabajo Sea Justo y Actualización del Cronograma de la Ley de Derechos Laborales," GOV.UK, gov.uk.
Fricción en la Planificación para Nodos de Cumplimiento en el Centro de la Ciudad
Las tiendas oscuras y los centros de microcumplimiento en el centro de las ciudades aún deben cumplir con los requisitos de planificación específicos del sitio. Antes de agosto de 2026, Inglaterra carecía de una política nacional dedicada que reconociera las instalaciones logísticas y sus necesidades operativas. La revisión del Marco de Política de Planificación Nacional de agosto de 2026 introdujo la Política E3 para el flete y la logística. La política orienta a los planificadores a considerar el acceso estratégico al transporte, la carga de vehículos eléctricos, las operaciones nocturnas y el estacionamiento seguro de vehículos. El Instituto Colegiado de Logística y Transporte del Reino Unido acogió favorablemente el cambio porque otorga al flete y la logística una posición de política nacional más clara. Los operadores aún deben abordar cuestiones de vialidad, ecología, riesgo de inundaciones y Cinturón Verde, por lo que el mercado de logística de comercio rápido del Reino Unido mantiene riesgos de aprobación a nivel de sitio.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Tipo de Servicio: La Entrega de Última Milla Mantiene la Escala, la Logística Inversa Registra un Crecimiento más Rápido
Los servicios de entrega de última milla representaron el 51,60% del tamaño del mercado de logística de comercio rápido del Reino Unido en 2025. El segmento es el eslabón final y sensible al tiempo en cada cadena de cumplimiento en menos de una hora. La concentración de pedidos en Londres, Mánchester y Birmingham puede reducir el costo por entrega cuando se realizan múltiples entregas dentro de la misma zona local. La CMA autorizó la fusión de Evri y DHL eCommerce Reino Unido sin condiciones el 4 de septiembre de 2025. El grupo combinado cuenta con más de 30.000 mensajeros y conductores de furgonetas, 12.000 empleados adicionales y 8.000 vehículos. Su escala respalda una capacidad de más de 1.000 millones de paquetes al año y añade 15.000 puntos de entrega fuera del hogar.
Los servicios de logística inversa tienen el crecimiento proyectado más rpido por tipo de servicio, con una CAGR del 12,81% hasta 2031. Esto indica tasas de devolución en línea del 26% en todo el Reino Unido y del 40% para la moda. DHL Supply Chain lanzó su Red de Devoluciones en octubre de 2025 con 11 instalaciones de uso específico para devoluciones de múltiples productos[4]"Investigación de la Fusión Evri DHL," Autoridad de Competencia y Mercados, gov.uk. La infraestructura compartida está diseñada para acortar la inspección y el reabastecimiento para múltiples clientes minoristas. Las operaciones de cumplimiento y tiendas oscuras, más la logística de valor añadido, representan la actividad de servicio restante. El trabajo de valor añadido incluye la reacondicionamiento, el recomercio y el reabastecimiento de bienes devueltos. Esto apoya un papel más amplio para el procesamiento de devoluciones dentro del mercado de logística de comercio rápido del Reino Unido.
Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe


Por Modelo de Cumplimiento: Las Tiendas Minoristas Lideran, los Centros de Microcumplimiento Crecen más Rápido
El cumplimiento basado en tiendas minoristas representó el 34,99% de la participación del mercado de logística de comercio rápido del Reino Unido por modelo de cumplimiento en 2025. El espacio de tienda existente evita el requisito de capital de una instalación de uso específico. Los minoristas de comestibles también cuentan con inventario local, equipos de tienda y relaciones con plataformas de entrega. Estas características hacen de las tiendas una base fácilmente disponible para la entrega rápida. La red de 1.800 tiendas Whoosh de Tesco demuestra la escala que se puede lograr con este enfoque. Sainsbury's reportó 896 millones de USD en ventas bajo demanda en 2025 a través de Deliveroo, Uber Eats y Just Eat. El acceso a múltiples plataformas puede aumentar el retorno de las operaciones de tiendas establecidas.
El cumplimiento basado en centros de microcumplimiento es el modelo de más rápido crecimiento, con una CAGR proyectada del 12,39% hasta 2031. El cumplimiento basado en tiendas oscuras ha recuperado relevancia a través del despliegue urbano de Amazon Now. El modelo utiliza capacidad de microcumplimiento dedicada, incluidos sitios bajo arcos ferroviarios y en unidades industriales ligeras. Las operaciones híbridas combinan elementos del cumplimiento en tienda y en sitio dedicado. Ocado desplegó Swift Router en los 6 centros de cumplimiento para clientes en abril de 2026. El sistema procesó 268 unidades por hora, un 12% más que el año anterior, y admitió ventanas de entrega de tan solo 100 minutos para un pedido de cesta completa. La automatización puede, por tanto, fortalecer la velocidad de despacho donde los volúmenes locales más altos respaldan la inversión requerida.
Por Modelo de Entrega: B2C Proporciona Volumen, B2B se Expande a través del Reabastecimiento Contratado
B2C representó el 86,70% de la participación del mercado de logística de comercio rápido del Reino Unido por modelo de entrega en 2025. Los comestibles y los artículos esenciales del hogar siguen siendo las principales fuentes de volumen de pedidos rápidos de consumidores. El uso del comercio rápido alcanzó el 22% de los compradores del Reino Unido en marzo de 2026. Deliveroo, Uber Eats y Just Eat sirven como principales interfaces de clientes para esta demanda. Sus asociaciones con el comercio minorista de comestibles extienden la entrega rápida más allá de los pedidos de restaurantes. Gophr reportó un aumento interanual del 38% en los trabajos de mensajería en Londres en noviembre de 2025, con entregas farmacéuticas aumentando un 101%. Estos resultados muestran que la entrega rápida al consumidor incluye productos sanitarios y bienes esenciales, además de comestibles.
B2B es el modelo de entrega de más rápido crecimiento, con una CAGR proyectada del 15,55% hasta 2031. Su crecimiento proviene del reabastecimiento rápido planificado para clientes del comercio minorista de conveniencia, hostelería, farmacéutico y servicios profesionales. La actividad de Gophr incluyó entregas farmacéuticas, transferencias de stock para hostelería y entregas urgentes de impresión. CitySprint planeó extender su asociación de entrega en el mismo día con Wickes hasta 2027 para entregas desde más de 230 tiendas. CitySprint también lanzó un servicio especializado de transporte pesado en junio de 2026 para flete B2B urgente de gran tamaño y alto valor. Los volúmenes B2B contratados pueden ofrecer una demanda operativa más predecible que los pedidos individuales de consumidores. Esta corriente de entrega otorga al mercado de logística de comercio rápido del Reino Unido una base comercial más allá de las compras domésticas.
Por Nivel de Ciudad: Las Ciudades de Nivel 1 Lideran la Actividad Actual, el Nivel 3 y por Debajo se Expande más Rápido
Las ciudades de Nivel 1 representaron el 62,18% de la participación del mercado de logística de comercio rápido del Reino Unido por nivel de ciudad en 2025. La alta densidad de población, la adopción de las compras digitales y la cobertura de mensajería establecida apoyan el cumplimiento rápido en estas ciudades. Londres alberga la huella de microcumplimiento de Amazon Now y cuenta con una densa cobertura de Tesco Whoosh, Sainsbury's y taquillas. InPost contaba con 15.000 máquinas automáticas de paquetes en todo el Reino Unido a agosto de 2026. La empresa tiene como objetivo más de 30.000 ubicaciones para finales de su programa hasta 2029. Mánchester se convirtió en la primera ubicación de Amazon Now fuera de Londres, con sitios en el este de Mánchester, Salford y Stockport. Uber Eats y Starship también trasladaron la entrega de alimentos robótica de Leeds a Sheffield durante 2026.
El Nivel 3 y por debajo es el nivel de ciudad de más rápido crecimiento, con una CAGR proyectada del 18,40% hasta 2031. Las ciudades de Nivel 2 están ganando capacidad de entrega rápida a través de asociaciones con plataformas y tiendas existentes. Estas ciudades no siempre requieren infraestructura dedicada durante la expansión inicial. El envío colaborativo, la recogida y devolución en taquillas y las asociaciones con tiendas de conveniencia apoyan este crecimiento. En 2026, Shopopop anunció su plan de discutir asociaciones con Asda, Co-op, Morrisons y Tesco para atender zonas rurales y locales más pequeñas. HIVED se expandió desde Londres a Bath, Bournemouth, Brighton, Bristol, Poole, Portsmouth, Southampton y Worthing en septiembre de 2025. Los operadores de entrega eléctrica pueden cumplir con los requisitos de las Zonas de Aire Limpio mientras atienden áreas geográficas con menor capacidad de entrega rápida establecida.
Análisis Geográfico
Inglaterra representó el 80,04% de la participación del mercado de logística de comercio rápido del Reino Unido en 2025. El Gran Londres sigue siendo el principal campo de pruebas para nuevos formatos de cumplimiento, desde tiendas oscuras hasta taquillas y operaciones de mensajería B2B. La red de Amazon Now en Londres otorga a la capital una base concentrada de capacidad de microcumplimiento. La Política E3 de Inglaterra entró en vigor el 17 de agosto de 2026 y creó una política de planificación nacional independiente para el flete y la logística. Esta política apoya la consideración de las instalaciones necesarias para el cumplimiento rápido. El lanzamiento de Amazon Now en Mánchester y la confirmación de la expansión de Birmingham en 2026 sitúan a otras ciudades de Nivel 1 del Reino Unido en el centro del crecimiento de la red.
Escocia representa un área secundaria para el desarrollo de infraestructura liderada por plataformas. Spar Scotland lanzó Spar Dash en julio de 2026 a través de Snappy Shopper y la red de 300 tiendas de CJ Lang & Son. La iniciativa extiende la cobertura bajo demanda a través de tiendas de conveniencia en lugar de una red de tiendas oscuras dedicada. GXO extendió su asociación de transporte con Greene King por 10 años en Inglaterra, Escocia y Gales. El acuerdo cubre la distribución en el patrimonio de más de 2.600 pubs de Greene King. Demuestra que la distribución rápida de alimentos también tiene un papel en la cadena de suministro de hostelería de Escocia. Gales e Irlanda del Norte representan actualmente porciones más pequeñas del mercado de logística de comercio rápido del Reino Unido.
Irlanda del Norte es la geografía de más rápido crecimiento, con una CAGR proyectada del 15,41% hasta 2031. Iceland Foods extendió su acuerdo con Amazon a Belfast a principios de 2026, dando a los consumidores acceso a la entrega de comestibles en el mismo día o al día siguiente a través de Amazon. La expansión también cubrió Cardiff y Edimburgo, dando al servicio un alcance nacional más amplio. Gales se beneficia de la inversión en cadenas de suministro a nivel del Reino Unido después de que los operadores desarrollen redes densas en ciudades inglesas. La Política E3 se aplica a Inglaterra, aunque las decisiones de inversión nacionales aún pueden incluir a Gales e Irlanda del Norte como áreas de expansión. Ambas áreas necesitan redes adicionales de taquillas y asociaciones con tiendas de conveniencia antes de poder ofrecer la misma gama de servicios de cumplimiento rápido que se encuentran en las ubicaciones inglesas de Nivel 1.
Panorama Competitivo
El mercado de logística de comercio rápido del Reino Unido está moderadamente concentrado en infraestructura y más fragmentado en entrega de última milla y servicios tecnológicos. Los grandes grupos logísticos y los agregadores de plataformas controlan una capacidad sustancial de paquetes y recursos de cumplimiento. La fusión de Evri y DHL eCommerce Reino Unido fue autorizada por la CMA en septiembre de 2025. El grupo combinado tiene capacidad para más de 1.000 millones de paquetes al año y acceso a 15.000 puntos fuera del hogar. Esta cobertura de red es difícil de duplicar para los transportistas más pequeños sin una inversión comparable. DHL y GXO tienen operaciones logísticas establecidas que pueden adaptarse a los cambios en las normas laborales con mayor facilidad que las plataformas dependientes del trabajo por encargo.
GXO acordó en agosto de 2026 transferir 6 sitios de logística de contratos de comestibles del Reino Unido a DP World como condición de su adquisición de Wincanton. Se esperaba que la transferencia moviera a más de 2.000 empleados y ampliara la cobertura de distribución de comestibles de DP World. GXO también extendió su acuerdo de transporte con Co-op por 5 años en Avonmouth, Andover y Lea Green. El contrato apoya las entregas a más de 1.000 tiendas Co-op. Estos contratos de comestibles a largo plazo otorgan a los principales proveedores volúmenes recurrentes. También hacen de las relaciones con los minoristas un punto central de competencia en el mercado de logística de comercio rápido del Reino Unido.
La entrega de última milla eléctrica, el reabastecimiento rápido B2B y el procesamiento de devoluciones siguen siendo áreas para especialistas más pequeños. La expansión de HIVED en 2025 fuera de Londres ilustra una ruta para los operadores exclusivamente eléctricos en ciudades secundarias. El Fondo de Innovación en Flete ha invertido 5 millones de USD en 29 empresas desde 2023, y esas empresas posteriormente recaudaron más de 128 millones de USD en financiación de seguimiento. El programa apoya la compartición de capacidad, la entrega autónoma y las soluciones de flete de menor emisión de carbono. InPost anunció su plan de una transacción con FedEx y Advent. Se espera que la transacción se complete en la segunda mitad de 2026. Su expansión de taquillas prevista ofrecería una alternativa de recogida y devolución a la entrega a domicilio. La estructura competitiva combina, por tanto, operadores de redes a gran escala con proveedores especializados que atienden necesidades locales e intensivas en tecnología.
Líderes de la Industria de Logística de Comercio Rápido del Reino Unido
-
DHL Group
-
La Poste Group
-
GXO Logistics
-
Stuart
-
International Distribution Services plc
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial

Desarrollos Recientes de la Industria
- Agosto de 2026: DP World llegó a un acuerdo con GXO Logistics para hacerse cargo de 6 sitios de logística de contratos del Reino Unido que atienden a clientes de comestibles, con la transferencia ordenada por la CMA como condición de la adquisición de Wincanton por parte de GXO, y se espera que se complete en septiembre de 2026. El movimiento amplía la huella de distribución nacional de comestibles de DP World en más de 2.000 empleados y profundiza la competencia en la logística de contratos que sirve a las cadenas de suministro minoristas de comercio rápido.
- Julio de 2026: Amazon expandió su servicio de entrega ultrarrápida Amazon Now a Mánchester, operando a través de centros de microcumplimiento en el este de Mánchester, Salford y Stockport. La expansión marcó la primera ciudad fuera de Londres en recibir el servicio de menos de 30 minutos y formó parte del compromiso de inversión de 51,2 mil millones de USD de Amazon en el Reino Unido de 2025 a 2027.
- Junio de 2026: GXO Logistics firmó una extensión de contrato de transporte de 5 años con Co-op que cubre las operaciones en Avonmouth, Andover y Lea Green. El acuerdo apoya las entregas a más de 1.000 tiendas Co-op y extiende una relación en la cadena de suministro de más de 20 años.
- Abril de 2026: Ocado Group desplegó Swift Router en los 6 centros de cumplimiento para clientes del Reino Unido. La tecnología admite la entrega de comestibles en tan solo 100 minutos desde un pedido de cesta completa y procesa 268 unidades por hora, un 12% más que un año antes.


Alcance del Informe del Mercado de Logística de Comercio Rápido del Reino Unido
| Operaciones de Cumplimiento y Tiendas Oscuras |
| Servicios de Entrega de Última Milla |
| Servicios de Logística Inversa |
| Servicios de Logística de Valor Añadido |
| Cumplimiento Basado en Tiendas Oscuras |
| Cumplimiento Basado en Centros de Microcumplimiento (MFC) |
| Cumplimiento Basado en Tiendas Minoristas |
| Modelo de Cumplimiento Híbrido |
| Empresa a Consumidor (B2C) |
| Empresa a Empresa (B2B) |
| Nivel 1 |
| Nivel 2 |
| Nivel 3 y por Debajo |
| Inglaterra |
| Escocia |
| Gales |
| Irlanda del Norte |
| Por Tipo de Servicio | Operaciones de Cumplimiento y Tiendas Oscuras |
| Servicios de Entrega de Última Milla | |
| Servicios de Logística Inversa | |
| Servicios de Logística de Valor Añadido | |
| Por Modelo de Cumplimiento | Cumplimiento Basado en Tiendas Oscuras |
| Cumplimiento Basado en Centros de Microcumplimiento (MFC) | |
| Cumplimiento Basado en Tiendas Minoristas | |
| Modelo de Cumplimiento Híbrido | |
| Por Modelo de Entrega | Empresa a Consumidor (B2C) |
| Empresa a Empresa (B2B) | |
| Por Nivel de Ciudad | Nivel 1 |
| Nivel 2 | |
| Nivel 3 y por Debajo | |
| Por Geografía | Inglaterra |
| Escocia | |
| Gales | |
| Irlanda del Norte |


Preguntas Clave Respondidas en el Informe
¿Qué impulsa la demanda de logística de comercio rápido en el Reino Unido?
La demanda está respaldada por la entrega de comestibles en menos de una hora, el creciente uso por parte de los consumidores y los minoristas que utilizan tiendas locales para cumplir pedidos.
¿Qué tamaño tiene el sector de logística de comercio rápido del Reino Unido?
El sector fue valorado en 1,52 mil millones de USD en 2025 y se proyecta que alcance los 2,49 mil millones de USD en 2031 a una CAGR del 8,45%.
¿Qué servicio es el más grande en la logística de entrega rápida?
Los servicios de entrega de última milla representaron el 51,60% del sector en 2025 porque cada pedido rápido requiere una entrega final sensible al tiempo.
¿Qué enfoque de cumplimiento está creciendo más rápido?
Se proyecta que el cumplimiento basado en centros de microcumplimiento crezca a una CAGR del 12,39% hasta 2031, respaldado por la automatización y un despacho más rápido.
¿Por qué se está expandiendo el reabastecimiento rápido B2B?
Se proyecta que B2B crezca a una CAGR del 15,55% a medida que los negocios de hostelería, farmacéuticos y de conveniencia utilizan servicios de entrega urgente contratados.
¿Qué limita la expansión más allá de las principales ciudades?
La menor densidad de pedidos, la capacidad de repartidores en horas pico, los requisitos de planificación y el aumento de los costos laborales de entrega hacen que las operaciones en áreas más pequeñas sean más difíciles.
Última actualización de la página el:



