
Taille et part du marché de la logistique du commerce rapide au Royaume-Uni
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2020 - 2031 |
|---|---|
| Période de Données Prévisionnelles | 2026 - 2031 |
| Taille du marché de l'année de base (2025) | 1.52 Milliards de dollars |
| Taille du Marché (2026) | 1.66 Milliards de dollars |
| Taille du Marché (2031) | 2.49 Milliards de dollars |
| Growth Rate (2026 - 2031) | 8.45 % |
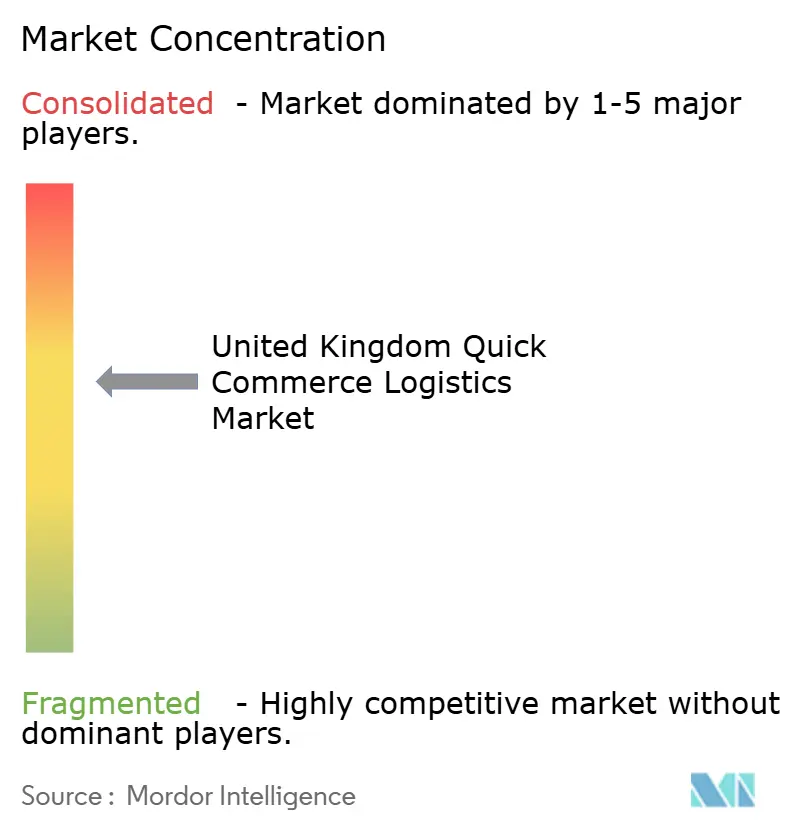
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché de la logistique du commerce rapide au Royaume-Uni par Mordor Intelligence
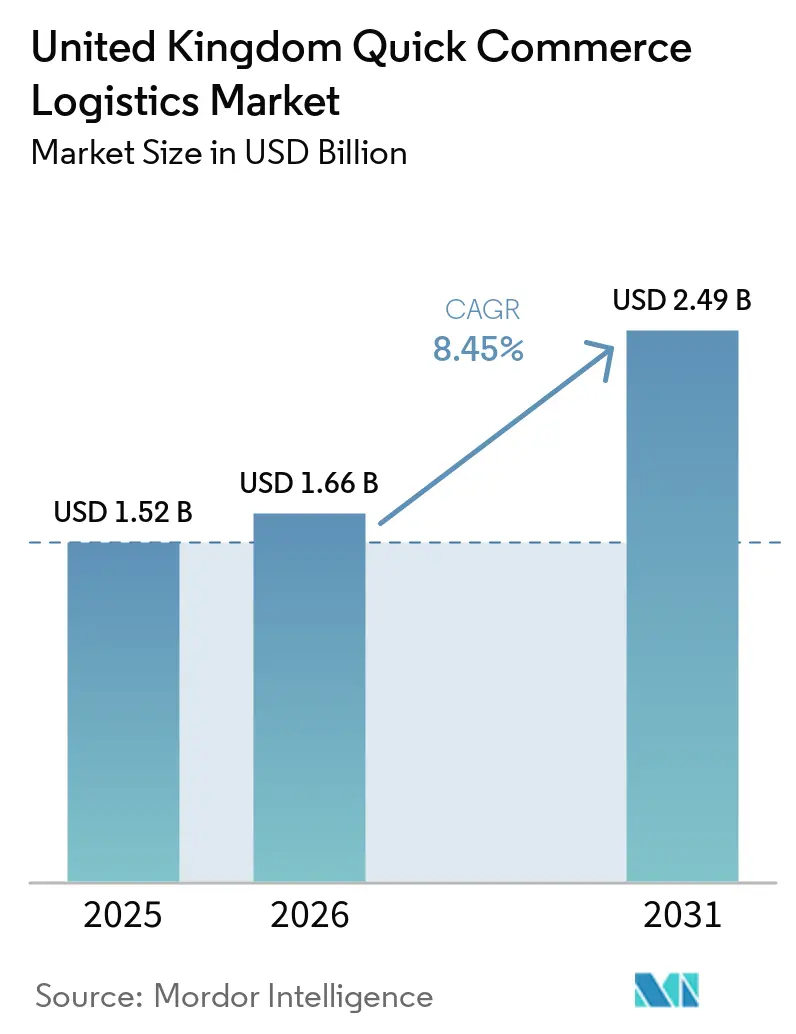
La taille du marché de la logistique du commerce rapide au Royaume-Uni était évaluée à 1,52 milliard USD en 2025 et devrait croître de 1,66 milliard USD en 2026 pour atteindre 2,49 milliards USD d'ici 2031, à un CAGR de 8,45 % durant la période de prévision (2026-2031).
Les enseignes établies font de la livraison rapide une capacité opérationnelle permanente plutôt que de la traiter comme une expérimentation isolée. Le Royaume-Uni a traité 4,2 milliards de colis en 2024-25, soit 7 % de plus que l'année précédente, et ce volume a dépassé le pic de la pandémie[1]"Meilleures et pires entreprises de livraison de colis en matière de satisfaction client révélées en 2025," Ofcom, ofcom.org.uk. Les zones urbaines denses dédiées à l'épicerie permettent des itinéraires de livraison plus courts et des commandes plus fréquentes, ce qui améliore la rentabilité du traitement des commandes en moins d'une heure. Les enseignes disposant de magasins existants peuvent étendre leur couverture géographique sans ajouter un bail de dark store dédié à chaque opération locale. Le marché de la logistique du commerce rapide au Royaume-Uni subit également des pressions en dehors des grands axes urbains, où la faible densité de commandes rend les livraisons individuelles plus difficiles à rentabiliser sans les revenus générés par des itinéraires plus denses.
Points clés du rapport
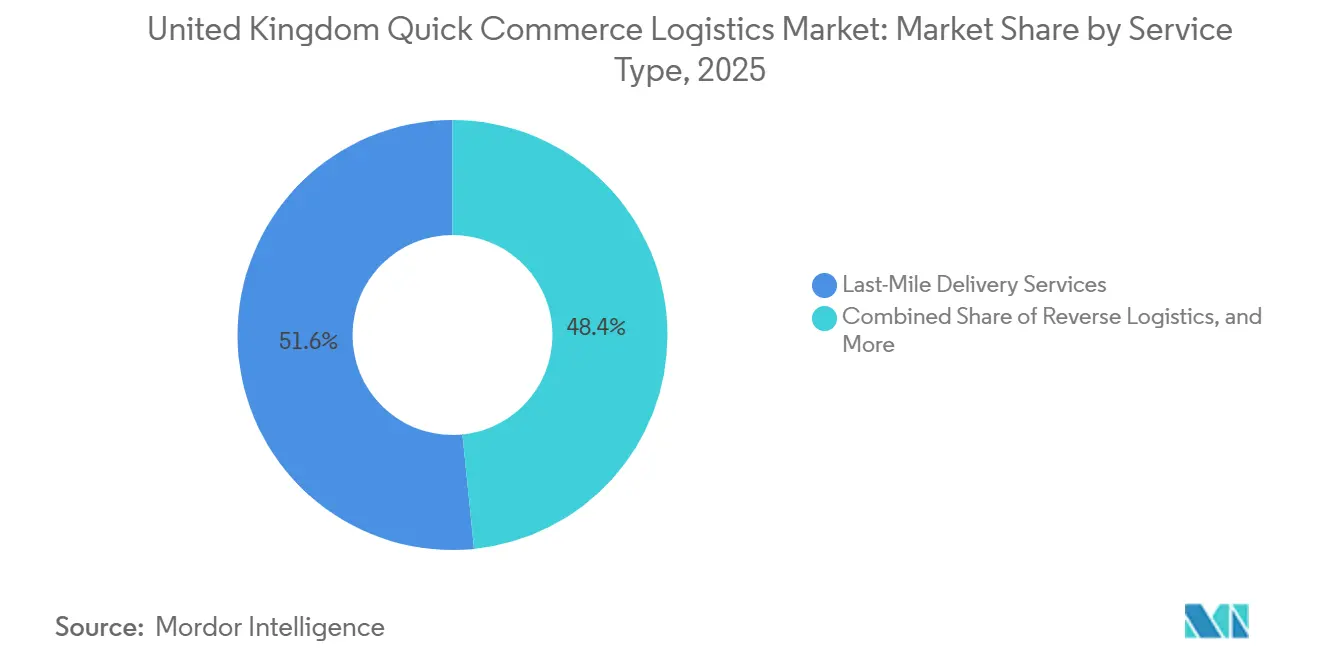
- Par type de service, les services de livraison du dernier kilomètre détenaient 51,6 % de la part du marché de la logistique du commerce rapide au Royaume-Uni en 2025, tandis que les services de logistique inverse devraient croître à un CAGR de 12,81 % jusqu'en 2031.
- Par modèle de traitement des commandes, le traitement des commandes basé sur les magasins de détail détenait 34,99 % de la taille du marché de la logistique du commerce rapide au Royaume-Uni en 2025, tandis que le traitement des commandes basé sur les centres de micro-traitement devrait croître à un CAGR de 12,39 % jusqu'en 2031.
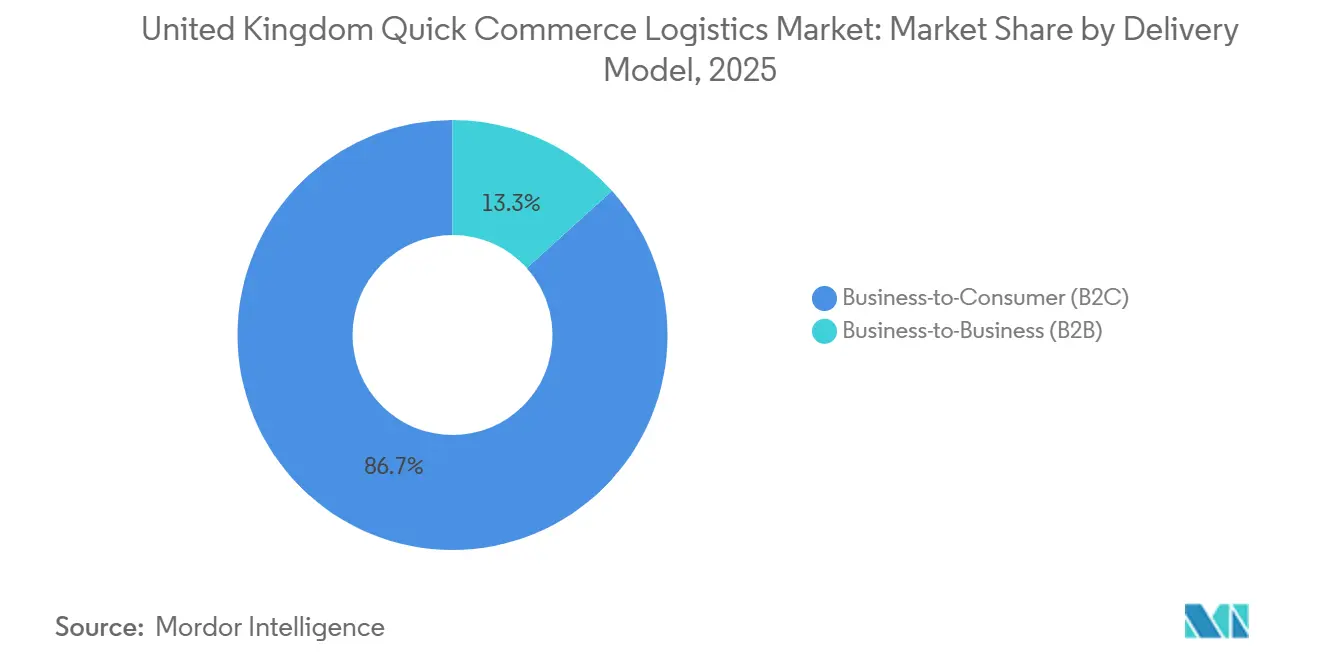
- Par modèle de livraison, le B2C détenait 86,7 % de la part du marché de la logistique du commerce rapide au Royaume-Uni en 2025, tandis que le B2B devrait croître à un CAGR de 15,55 % jusqu'en 2031.
- Par niveau de ville, les villes de Niveau 1 détenaient 62,18 % de la taille du marché de la logistique du commerce rapide au Royaume-Uni en 2025, tandis que le Niveau 3 et inférieur devrait croître à un CAGR de 18,40 % jusqu'en 2031.
- Par région, l'Angleterre représentait 80,04 % de la taille du marché de la logistique du commerce rapide au Royaume-Uni en 2025, tandis que l'Irlande du Nord devrait croître à un CAGR de 15,41 % jusqu'en 2031.
Note : La taille du marché et les prévisions figurant dans ce rapport sont générées à l'aide du cadre d'estimation exclusif de Mordor Intelligence, mis à jour avec les dernières données et informations disponibles en janvier 2026.
Tendances et perspectives du marché de la logistique du commerce rapide au Royaume-Uni
Analyse de l'impact des moteurs*
| Moteur | Impact (~) % sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Demande croissante pour le traitement des commandes d'épicerie en 10 à 30 minutes | +2.3% | Angleterre, notamment Londres, Manchester et Birmingham, avec une expansion vers les villes de Niveau 2 | Court terme (≤ 2 ans) |
| Conversion des magasins par les enseignes en centres de traitement des commandes locaux | +1.6% | National, avec la plus forte adoption en Angleterre et en Écosse | Moyen terme (2-4 ans) |
| Renforcement par Amazon et les supermarchés des réseaux denses de dark stores | +1.2% | Grand Londres, suivi de Manchester et Birmingham | Moyen terme (2-4 ans) |
| Croissance des partenariats de commerce rapide en marque blanche pilotés par les plateformes | +1.0% | Angleterre et Écosse, avec des gains précoces au Pays de Galles et en Irlande du Nord | Moyen terme (2-4 ans) |
| Expansion des micro-zones de chalandise urbaines riches en colis dans les villes de Niveau 1 | +0.8% | Londres, Manchester, Birmingham et Édimbourg | Court terme (≤ 2 ans) |
| Monétisation des médias de vente au détail et des écosystèmes de fidélité soutenant les commandes récurrentes | +0.6% | National, notamment les enseignes numériques et les opérateurs de plateformes | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Demande croissante pour le traitement des commandes d'épicerie en 10 à 30 minutes
La demande de livraison d'épicerie en moins d'une heure est visible dans les comportements d'achat plutôt que dans les seules enquêtes de préférence. Cela a montré que l'utilisation du commerce rapide est passée de 19 % des acheteurs au Royaume-Uni en novembre 2024 à 22 % en mars 2026. Ce schéma soutient une utilisation plus régulière pour les besoins en épicerie plutôt que des achats de commodité isolés. Il augmente également le volume que les réseaux de traitement des commandes locaux traitent durant les périodes urbaines chargées. Le marché de la logistique du commerce rapide au Royaume-Uni bénéficie lorsque les commandes d'épicerie récurrentes rendent les itinéraires de livraison et les stocks de proximité plus productifs.
Conversion des magasins par les enseignes en centres de traitement des commandes locaux
Les grandes chaînes d'épicerie utilisent leurs magasins comme sites locaux de préparation et d'emballage des commandes, car l'espace et les stocks existants réduisent le besoin d'installations dédiées. Tesco Whoosh opère depuis 1 800 magasins en 2026 et atteint plus de 70 % des foyers au Royaume-Uni. Les ventes de Whoosh ont augmenté de 51 % d'une année sur l'autre et ont dépassé 512 millions USD. Les enseignes peuvent utiliser leurs employés en magasin pour préparer les commandes et se connecter avec des partenaires du dernier kilomètre plutôt que de financer un nouveau site pour chaque quartier. Cette structure réduit le capital nécessaire pour étendre la livraison rapide au-delà des plus grandes villes. Elle offre également aux enseignes établies une voie pratique vers le marché de la logistique du commerce rapide au Royaume-Uni, où elles disposent déjà d'une couverture de magasins locaux.
Croissance des partenariats de commerce rapide en marque blanche pilotés par les plateformes
Les réseaux de livraison en marque blanche permettent aux enseignes et aux marques alimentaires de proposer une livraison rapide sans construire leur propre réseau de coursiers. En juillet 2026, Tesco a annoncé que Whoosh serait disponible via Uber Eats et Deliveroo plus tard dans le trimestre. Cette décision a suivi les ventes à la demande de Sainsbury's, rapportées à plus de 896 millions USD en 2025, soutenues par des référencements sur Deliveroo, Uber Eats et Just Eat. En décembre 2025, le Fonds d'innovation fret a attribué près de 1,4 million USD à 9 entreprises technologiques pour le partage de capacités, l'intégration des coursiers fret ferroviaire et des solutions de fret léger[2]"Soutien gouvernemental aux entreprises pour stimuler l'innovation dans le fret," GOV.UK, gov.uk. Ces outils peuvent soutenir le partage de capacités de traitement des commandes et la coordination de la livraison locale. Les partenariats de plateformes peuvent réduire le besoin d'actifs de livraison propriétaires tout en rendant les données clients, l'activité de fidélisation et la couverture des nœuds locaux plus importants pour le marché de la logistique du commerce rapide au Royaume-Uni.
Renforcement par Amazon et les supermarchés des réseaux denses de dark stores
Amazon a lancé Amazon Now depuis un site de micro-traitement des commandes à Southwark en janvier 2026 et a ajouté plusieurs sites londoniens avant d'étendre le service à Manchester en juillet 2026. Le réseau comprenait Bethnal Green, Battersea, Lewisham, Hampstead, Notting Hill, Haringey, Walthamstow et Wembley durant 2026. Amazon a déclaré qu'il investirait 51,2 milliards USD au Royaume-Uni entre 2025 et 2027. Le programme d'investissement comprend quatre centres de traitement des commandes et des améliorations dans plus de 100 bâtiments opérationnels. L'entreprise a réaffecté d'anciens actifs Amazon Fresh après la fermeture de 14 magasins Fresh en septembre 2025. Tesco a acquis 5 anciens sites Fresh pour son propre parc immobilier, montrant que des sites urbains adaptés peuvent passer d'un réseau de distribution concurrent à un autre. Ces développements augmentent la disponibilité de capacités locales dédiées sur le marché de la logistique du commerce rapide au Royaume-Uni.
Analyse de l'impact des freins*
| Frein | Impact (~) % sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Coût élevé du service dans les corridors à faible demande | -1.5% | Zones de Niveau 2, Niveau 3 et rurales au Pays de Galles, en Irlande du Nord et en Écosse | Long terme (≥ 4 ans) |
| Contraintes de disponibilité des livreurs et de capacité aux heures de pointe | -0.9% | National, concentré dans les zones urbaines à forte densité | Court terme (≤ 2 ans) |
| Difficultés d'obtention de permis pour les nœuds de traitement des commandes en centre-ville | -0.8% | Angleterre, notamment le Grand Londres et les zones urbaines | Moyen terme (2-4 ans) |
| Pression sur la rentabilité due à la dilution des paniers multi-commandes | -0.6% | National, affectant les opérateurs dépendants des agrégateurs | Moyen terme (2-4 ans) |
| Source: Mordor Intelligence | |||
Coût élevé du service dans les corridors à faible demande
La livraison rapide en dehors des grandes zones urbaines reste difficile lorsque la densité des commandes ne permet pas de regrouper les arrêts. Une densité d'itinéraires plus faible augmente le coût de livraison pour chaque commande et limite la portée des modèles de dark stores dédiés. La loi sur les droits à l'emploi de 2025 a été mise en œuvre par phases en février, avril et août 2026. Celle-ci identifie les protections du statut de travailleur, les indemnités de maladie légales, les congés payés annuels et l'adhésion automatique aux retraites comme des facteurs qui élèvent le plancher des coûts de main-d'œuvre pour la livraison par plateforme. Les opérateurs disposant d'itinéraires denses et de structures de main-d'œuvre établies peuvent gérer ce changement plus facilement que les services à faible marge dépendants des travailleurs indépendants. La disponibilité des livreurs durant les périodes de pointe et la faiblesse de l'économie des commandes provenant de petits paniers s'ajoutent au défi opérationnel pour le marché de la logistique du commerce rapide au Royaume-Uni dans les zones à faible densité[3]"Plan pour rémunérer le travail et mise à jour du calendrier de la loi sur les droits à l'emploi," GOV.UK, gov.uk.
Difficultés d'obtention de permis pour les nœuds de traitement des commandes en centre-ville
Les dark stores et les centres de micro-traitement des commandes en centre-ville doivent toujours satisfaire aux exigences d'urbanisme propres à chaque site. Avant août 2026, l'Angleterre ne disposait pas d'une politique nationale dédiée reconnaissant les installations logistiques et leurs besoins opérationnels. La révision du Cadre national de politique de planification d'août 2026 a introduit la Politique E3 pour le fret et la logistique. Cette politique invite les urbanistes à prendre en compte l'accès aux transports stratégiques, la recharge des véhicules électriques, les opérations nocturnes et le stationnement sécurisé des véhicules. L'Institut agréé de logistique et de transport du Royaume-Uni a salué ce changement car il confère au fret et à la logistique une position de politique nationale plus claire. Les opérateurs doivent encore traiter les questions relatives aux voiries, à l'écologie, aux risques d'inondation et à la Ceinture verte, de sorte que le marché de la logistique du commerce rapide au Royaume-Uni conserve des risques d'approbation au niveau des sites.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par type de service : la livraison du dernier kilomètre maintient son échelle, la logistique inverse affiche une croissance plus rapide
Les services de livraison du dernier kilomètre représentaient 51,60 % de la taille du marché de la logistique du commerce rapide au Royaume-Uni en 2025. Ce segment constitue le maillon final et sensible au facteur temps de chaque chaîne de traitement des commandes en moins d'une heure. La concentration des commandes à Londres, Manchester et Birmingham peut réduire le coût par livraison lorsque plusieurs livraisons s'effectuent dans la même zone locale. L'Autorité de la concurrence et des marchés a autorisé la fusion Evri et DHL eCommerce Royaume-Uni sans conditions le 4 septembre 2025. Le groupe combiné compte plus de 30 000 coursiers et chauffeurs de camionnette, 12 000 employés supplémentaires et 8 000 véhicules. Son envergure soutient une capacité de plus de 1 milliard de colis par an et ajoute 15 000 points de livraison hors domicile.
Les services de logistique inverse affichent la croissance projetée la plus rapide par type de service, à un CAGR de 12,81 % jusqu'en 2031. Cela indique des taux de retour en ligne de 26 % dans l'ensemble du Royaume-Uni et de 40 % pour la mode. DHL Supply Chain a lancé son réseau de retours en octobre 2025 avec 11 installations dédiées pour les retours multi-produits[4]"Enquête sur la fusion Evri DHL," Autorité de la concurrence et des marchés, gov.uk. L'infrastructure partagée est conçue pour raccourcir l'inspection et le réapprovisionnement pour plusieurs clients de la distribution. Les opérations de traitement des commandes et de dark stores, ainsi que la logistique à valeur ajoutée, représentent le reste de l'activité de service. Le travail à valeur ajoutée comprend la remise en état, le recommerce et le réapprovisionnement des marchandises retournées. Cela soutient un rôle plus important pour le traitement des retours au sein du marché de la logistique du commerce rapide au Royaume-Uni.


Par modèle de traitement des commandes : les magasins de détail sont en tête, les centres de micro-traitement des commandes croissent plus vite
Le traitement des commandes basé sur les magasins de détail détenait 34,99 % de la part du marché de la logistique du commerce rapide au Royaume-Uni par modèle de traitement des commandes en 2025. L'espace de magasin existant évite l'exigence en capital d'une installation dédiée. Les enseignes d'épicerie disposent également de stocks locaux, d'équipes en magasin et de relations avec les plateformes de livraison. Ces caractéristiques font des magasins une base facilement disponible pour la livraison rapide. Le réseau Whoosh de 1 800 magasins de Tesco démontre l'échelle qui peut être atteinte avec cette approche. Sainsbury's a déclaré 896 millions USD de ventes à la demande en 2025 via Deliveroo, Uber Eats et Just Eat. L'accès multi-plateformes peut augmenter le retour sur les opérations de magasins établis.
Le traitement des commandes basé sur les centres de micro-traitement est le modèle à la croissance la plus rapide, avec un CAGR projeté de 12,39 % jusqu'en 2031. Le traitement des commandes basé sur les dark stores a retrouvé sa pertinence grâce au déploiement urbain d'Amazon Now. Le modèle utilise une capacité de micro-traitement des commandes dédiée, notamment des sites sous des arches ferroviaires et dans des unités légères industrielles. Les opérations hybrides combinent des éléments du traitement en magasin et du traitement sur site dédié. Ocado a déployé Swift Router dans l'ensemble de ses 6 centres de traitement des commandes clients d'ici avril 2026. Le système a traité 268 unités par heure, soit 12 % de plus que l'année précédente, et a soutenu des fenêtres de livraison aussi courtes que 100 minutes pour une commande à panier complet. L'automatisation peut donc renforcer la vitesse d'expédition là où des volumes locaux plus élevés justifient l'investissement requis.
Par modèle de livraison : le B2C fournit le volume, le B2B se développe grâce au réapprovisionnement contractuel
Le B2C représentait 86,70 % de la part du marché de la logistique du commerce rapide au Royaume-Uni par modèle de livraison en 2025. L'épicerie et les produits ménagers essentiels restent les principales sources de volume de commandes rapides des consommateurs. L'utilisation du commerce rapide a atteint 22 % des acheteurs au Royaume-Uni en mars 2026. Deliveroo, Uber Eats et Just Eat servent d'interfaces clients majeures pour cette demande. Leurs partenariats avec la distribution alimentaire étendent la livraison rapide au-delà des commandes de restauration. Gophr a signalé une hausse de 38 % d'une année sur l'autre des emplois de coursiers à Londres en novembre 2025, avec des livraisons pharmaceutiques en hausse de 101 %. Ces résultats montrent que la livraison rapide aux consommateurs inclut les soins de santé et les biens essentiels ainsi que l'épicerie.
Le B2B est le modèle de livraison à la croissance la plus rapide, avec un CAGR projeté de 15,55 % jusqu'en 2031. Sa croissance provient du réapprovisionnement rapide planifié pour les clients du commerce de détail de proximité, de l'hôtellerie, du secteur pharmaceutique et des services professionnels. L'activité de Gophr comprenait des livraisons pharmaceutiques, des transferts de stocks pour l'hôtellerie et des livraisons d'impression urgentes. CitySprint prévoyait d'étendre son partenariat de livraison le jour même avec Wickes jusqu'en 2027 pour des livraisons depuis plus de 230 magasins. CitySprint a également lancé un service de transport spécialisé en juin 2026 pour le fret B2B urgent de grande taille et de grande valeur. Les volumes B2B contractuels peuvent offrir une demande opérationnelle plus prévisible que les commandes individuelles des consommateurs. Ce flux de livraison donne au marché de la logistique du commerce rapide au Royaume-Uni une base commerciale au-delà des achats des ménages.
Par niveau de ville : les villes de Niveau 1 dominent l'activité actuelle, le Niveau 3 et inférieur se développe plus vite
Les villes de Niveau 1 détenaient 62,18 % de la part du marché de la logistique du commerce rapide au Royaume-Uni par niveau de ville en 2025. La forte densité de population, l'adoption des achats numériques et la couverture établie des coursiers soutiennent le traitement rapide des commandes dans ces villes. Londres accueille le parc de micro-traitement des commandes d'Amazon Now et bénéficie d'une couverture dense de Tesco Whoosh, Sainsbury's et de casiers. InPost disposait de 15 000 machines automatisées de traitement des colis dans l'ensemble du Royaume-Uni en août 2026. L'entreprise vise plus de 30 000 emplacements d'ici la fin de son programme en 2029. Manchester est devenu le premier site d'Amazon Now en dehors de Londres, avec des sites à East Manchester, Salford et Stockport. Uber Eats et Starship ont également déplacé la livraison de nourriture par robot de Leeds à Sheffield durant 2026.
Le Niveau 3 et inférieur est le niveau de ville à la croissance la plus rapide, avec un CAGR projeté de 18,40 % jusqu'en 2031. Les villes de Niveau 2 gagnent en capacité de livraison rapide grâce aux partenariats de plateformes et aux magasins existants. Ces villes ne nécessitent pas toujours d'infrastructure dédiée lors de l'expansion initiale. Le crowdshipping, la collecte et les retours par casiers, ainsi que les partenariats avec les commerces de proximité soutiennent cette croissance. En 2026, Shopopop a annoncé son intention de discuter de partenariats avec Asda, Co-op, Morrisons et Tesco pour desservir les zones rurales et les zones locales plus petites. HIVED s'est étendu de Londres à Bath, Bournemouth, Brighton, Bristol, Poole, Portsmouth, Southampton et Worthing en septembre 2025. Les opérateurs de livraison électrique peuvent satisfaire aux exigences des zones à air pur tout en desservant des zones géographiques disposant d'une capacité de livraison rapide moins établie.
Analyse géographique
L'Angleterre détenait 80,04 % de la part du marché de la logistique du commerce rapide au Royaume-Uni en 2025. Le Grand Londres reste le principal terrain d'essai pour les nouveaux formats de traitement des commandes, des dark stores aux casiers et aux opérations de coursiers B2B. Le réseau londonien d'Amazon Now donne à la capitale une base concentrée de capacités de micro-traitement des commandes. La Politique E3 d'Angleterre est entrée en vigueur le 17 août 2026 et a créé une politique nationale de planification autonome pour le fret et la logistique. Cette politique soutient la prise en compte des installations nécessaires au traitement rapide des commandes. Le lancement d'Amazon Now à Manchester et l'expansion confirmée de Birmingham en 2026 placent d'autres villes de Niveau 1 du Royaume-Uni au cœur de la croissance du réseau.
L'Écosse représente une zone secondaire pour le développement d'infrastructures pilotées par les plateformes. Spar Scotland a lancé Spar Dash en juillet 2026 via Snappy Shopper et le réseau de 300 magasins de CJ Lang & Son. L'initiative étend la couverture à la demande via les commerces de proximité plutôt qu'un réseau de dark stores dédié. GXO a prolongé son partenariat de transport avec Greene King pour 10 ans en Angleterre, en Écosse et au Pays de Galles. L'accord couvre la distribution dans le parc de Greene King de plus de 2 600 pubs. Il montre que la distribution alimentaire à rotation rapide joue également un rôle dans la chaîne d'approvisionnement de l'hôtellerie en Écosse. Le Pays de Galles et l'Irlande du Nord représentent actuellement des parts plus faibles du marché de la logistique du commerce rapide au Royaume-Uni.
L'Irlande du Nord est la géographie à la croissance la plus rapide, avec un CAGR projeté de 15,41 % jusqu'en 2031. Iceland Foods a étendu son accord Amazon à Belfast début 2026, donnant aux consommateurs accès à la livraison d'épicerie le jour même ou le lendemain via Amazon. L'expansion a également couvert Cardiff et Édimbourg, donnant au service une portée nationale plus large. Le Pays de Galles bénéficie des investissements dans la chaîne d'approvisionnement à l'échelle du Royaume-Uni après que les opérateurs ont développé des réseaux denses dans les villes anglaises. La Politique E3 s'applique à l'Angleterre, mais les décisions d'investissement nationales peuvent toujours inclure le Pays de Galles et l'Irlande du Nord comme zones d'expansion. Ces deux zones ont besoin de réseaux de casiers supplémentaires et de partenariats avec des commerces de proximité avant de pouvoir offrir la même gamme de services de traitement rapide des commandes que dans les sites anglais de Niveau 1.
Paysage concurrentiel
Le marché de la logistique du commerce rapide au Royaume-Uni est modérément concentré en matière d'infrastructure et plus fragmenté dans la livraison du dernier kilomètre et les services technologiques. Les grands groupes logistiques et les agrégateurs de plateformes contrôlent une capacité substantielle de traitement des colis et des commandes. La fusion Evri-DHL eCommerce Royaume-Uni a été autorisée par l'Autorité de la concurrence et des marchés en septembre 2025. Le groupe combiné dispose d'une capacité de plus de 1 milliard de colis par an et d'un accès à 15 000 points hors domicile. Cette couverture réseau est difficile à reproduire pour les transporteurs plus petits sans un investissement comparable. DHL et GXO disposent d'opérations logistiques établies qui peuvent s'adapter aux changements des règles d'emploi plus facilement que les plateformes dépendantes des travailleurs indépendants.
GXO a accepté en août 2026 de transférer 6 sites de logistique contractuelle d'épicerie au Royaume-Uni à DP World comme condition de son acquisition de Wincanton. Le transfert devait déplacer plus de 2 000 employés et étendre la couverture de distribution d'épicerie de DP World. GXO a également prolongé son accord de transport avec Co-op pour 5 ans à Avonmouth, Andover et Lea Green. Le contrat soutient les livraisons à plus de 1 000 magasins Co-op. Ces contrats d'épicerie à plus long terme offrent aux grands prestataires des volumes récurrents. Ils font également des relations avec les enseignes un point central de concurrence sur le marché de la logistique du commerce rapide au Royaume-Uni.
La livraison du dernier kilomètre électrique, le réapprovisionnement rapide B2B et le traitement des retours restent des domaines pour les spécialistes de plus petite taille. L'expansion de HIVED en 2025 en dehors de Londres illustre une voie pour les opérateurs exclusivement électriques dans les villes secondaires. Le Fonds d'innovation fret a investi 5 millions USD dans 29 entreprises depuis 2023, et ces entreprises ont ensuite levé plus de 128 millions USD en financement complémentaire. Le programme soutient le partage de capacités, la livraison autonome et les solutions de fret à faible émission de carbone. InPost a annoncé son projet de transaction avec FedEx et Advent. La transaction devrait être finalisée au second semestre 2026. Son expansion ciblée de casiers offrirait une alternative de collecte et de retours à la livraison à domicile. La structure concurrentielle combine donc des opérateurs de réseaux à grande échelle avec des prestataires spécialisés répondant aux besoins locaux et à forte intensité technologique.
Leaders du secteur de la logistique du commerce rapide au Royaume-Uni
DHL Group
La Poste Group
GXO Logistics
Stuart
International Distribution Services plc
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier

Développements récents du secteur
- Août 2026 : DP World a conclu un accord avec GXO Logistics pour reprendre 6 sites de logistique contractuelle au Royaume-Uni au service des clients de l'épicerie, le transfert ayant été imposé par l'Autorité de la concurrence et des marchés comme condition de l'acquisition de Wincanton par GXO, et devant être finalisé d'ici septembre 2026. Cette opération étend l'empreinte nationale de distribution d'épicerie de DP World de plus de 2 000 employés et approfondit la concurrence dans la logistique contractuelle au service des chaînes d'approvisionnement du commerce de détail rapide.
- Juillet 2026 : Amazon a étendu son service de livraison ultra-rapide Amazon Now à Manchester, opérant via des centres de micro-traitement des commandes à East Manchester, Salford et Stockport. L'expansion a marqué la première ville en dehors de Londres à recevoir le service en moins de 30 minutes et s'inscrit dans le cadre de l'engagement d'investissement de 51,2 milliards USD d'Amazon au Royaume-Uni de 2025 à 2027.
- Juin 2026 : GXO Logistics a signé une extension de contrat de transport de 5 ans avec Co-op couvrant les opérations à Avonmouth, Andover et Lea Green. L'accord soutient les livraisons à plus de 1 000 magasins Co-op et prolonge une relation dans la chaîne d'approvisionnement de plus de 20 ans.
- Avril 2026 : Ocado Group a déployé Swift Router dans l'ensemble de ses 6 centres de traitement des commandes clients au Royaume-Uni. La technologie prend en charge la livraison d'épicerie en aussi peu que 100 minutes à partir d'une commande à panier complet et traite 268 unités par heure, soit 12 % de plus qu'un an auparavant.


Périmètre du rapport sur le marché de la logistique du commerce rapide au Royaume-Uni
| Exploitation des centres de traitement des commandes et dark stores |
| Services de livraison du dernier kilomètre |
| Services de logistique inverse |
| Services de logistique à valeur ajoutée |
| Traitement des commandes basé sur les dark stores |
| Traitement des commandes basé sur les centres de micro-traitement (MFC) |
| Traitement des commandes basé sur les magasins de détail |
| Modèle de traitement des commandes hybride |
| Entreprise à consommateur (B2C) |
| Entreprise à entreprise (B2B) |
| Niveau 1 |
| Niveau 2 |
| Niveau 3 et inférieur |
| Angleterre |
| Écosse |
| Pays de Galles |
| Irlande du Nord |
| Par type de service | Exploitation des centres de traitement des commandes et dark stores |
| Services de livraison du dernier kilomètre | |
| Services de logistique inverse | |
| Services de logistique à valeur ajoutée | |
| Par modèle de traitement des commandes | Traitement des commandes basé sur les dark stores |
| Traitement des commandes basé sur les centres de micro-traitement (MFC) | |
| Traitement des commandes basé sur les magasins de détail | |
| Modèle de traitement des commandes hybride | |
| Par modèle de livraison | Entreprise à consommateur (B2C) |
| Entreprise à entreprise (B2B) | |
| Par niveau de ville | Niveau 1 |
| Niveau 2 | |
| Niveau 3 et inférieur | |
| Par géographie | Angleterre |
| Écosse | |
| Pays de Galles | |
| Irlande du Nord |


Questions clés auxquelles répond le rapport
Qu'est-ce qui stimule la demande de logistique du commerce rapide au Royaume-Uni ?
La demande est soutenue par la livraison d'épicerie en moins d'une heure, la croissance de l'utilisation par les consommateurs et les enseignes qui utilisent leurs magasins locaux pour traiter les commandes.
Quelle est la taille du secteur de la logistique du commerce rapide au Royaume-Uni ?
Le secteur était évalué à 1,52 milliard USD en 2025 et devrait atteindre 2,49 milliards USD d'ici 2031 à un CAGR de 8,45 %.
Quel est le service le plus important dans la logistique de livraison rapide ?
Les services de livraison du dernier kilomètre détenaient 51,60 % du secteur en 2025, car chaque commande rapide nécessite une livraison finale sensible au facteur temps.
Quelle approche de traitement des commandes connaît la croissance la plus rapide ?
Le traitement des commandes basé sur les centres de micro-traitement devrait croître à un CAGR de 12,39 % jusqu'en 2031, soutenu par l'automatisation et une expédition plus rapide.
Pourquoi le réapprovisionnement rapide B2B se développe-t-il ?
Le B2B devrait croître à un CAGR de 15,55 % alors que les entreprises de l'hôtellerie, du secteur pharmaceutique et du commerce de proximité utilisent des services de livraison urgente contractuels.
Qu'est-ce qui limite l'expansion au-delà des grandes villes ?
La faible densité des commandes, la capacité des livreurs aux heures de pointe, les exigences d'urbanisme et la hausse des coûts de main-d'œuvre pour la livraison rendent les opérations dans les zones plus petites plus difficiles.
Dernière mise à jour de la page le:



