
Tamanho e Participação do Mercado de OOH e DOOH do Reino Unido
Visão Geral do Mercado
| Período de Estudo | 2020 - 2031 |
|---|---|
| Período de Dados de Previsão | 2026 - 2031 |
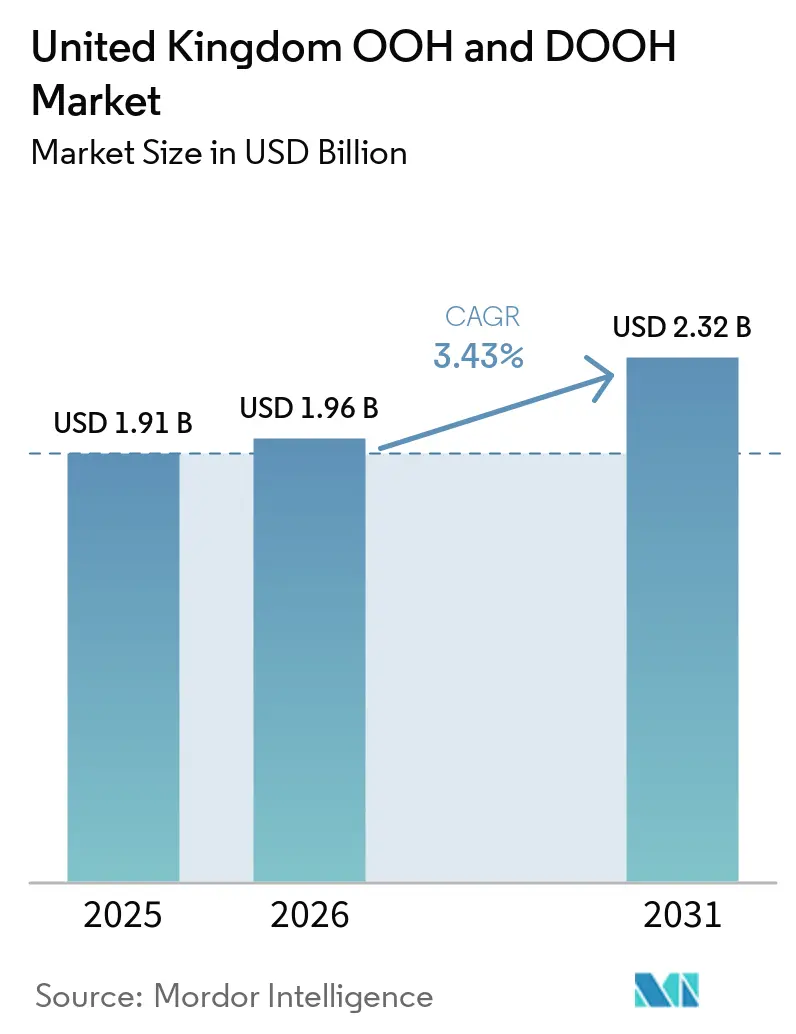
| Tamanho do mercado no ano base (2025) | 1.91 Bilhões de dólares |
| Tamanho do Mercado (2026) | 1.96 Bilhões de dólares |
| Tamanho do Mercado (2031) | 2.32 Bilhões de dólares |
| Taxa de crescimento (2026 - 2031) | 3.43 % |
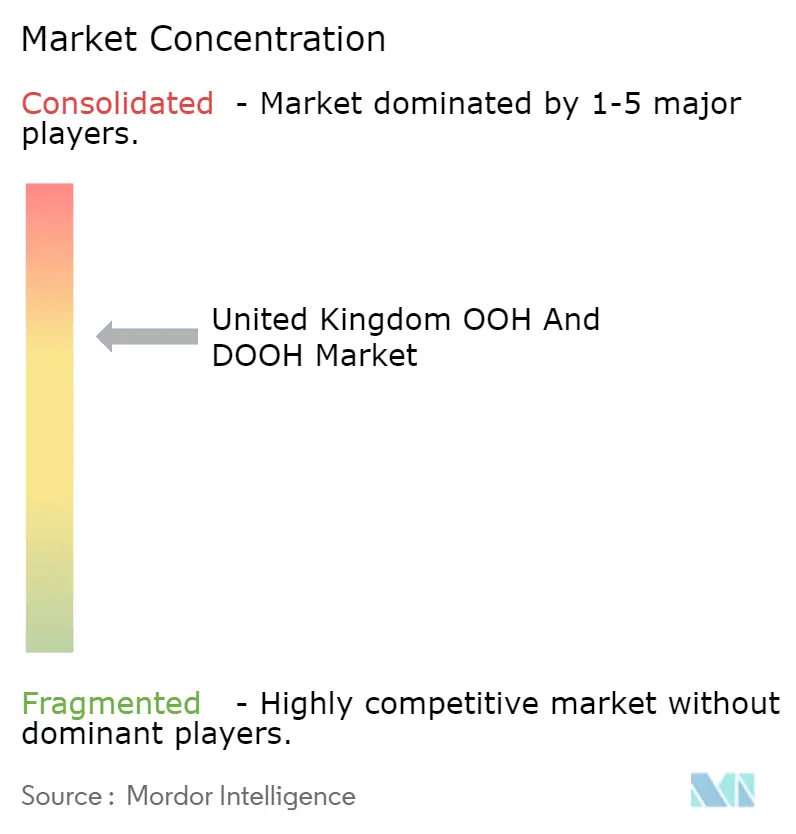
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de OOH e DOOH do Reino Unido por Mordor Intelligence
O tamanho do mercado de OOH e DOOH do Reino Unido deverá crescer de 1,91 bilhões de USD em 2025 para 1,96 bilhões de USD em 2026, com previsão de atingir 2,32 bilhões de USD até 2031, a um CAGR de 3,43% no período de 2026 a 2031. A demanda está se inclinando para telas digitalizadas, com a negociação programática cobrindo quase metade de todas as campanhas, enquanto os formatos digitais já respondem por quase dois terços do inventário total. Grandes redes de supermercados, farmácias e postos de combustível estão integrando suas próprias telas com redes de vias públicas e transporte para criar um alcance omnicanal nacional que rivaliza com a televisão. Os aeroportos estão ampliando formatos premium à medida que Heathrow e Gatwick injetam reformas bilionárias em seus terminais, e os contratos de oito anos da Transport for London expandem ativos imersivos que atraem CPMs mais elevados. Reformas de eficiência energética, infraestrutura de cidades inteligentes e vínculos de dados primários são agora centrais para a rentabilidade dos operadores e para a segmentação dos anunciantes, mesmo que o trabalho híbrido e as lacunas de mensuração moderem os volumes de impressões nos dias úteis.
Principais Conclusões do Relatório
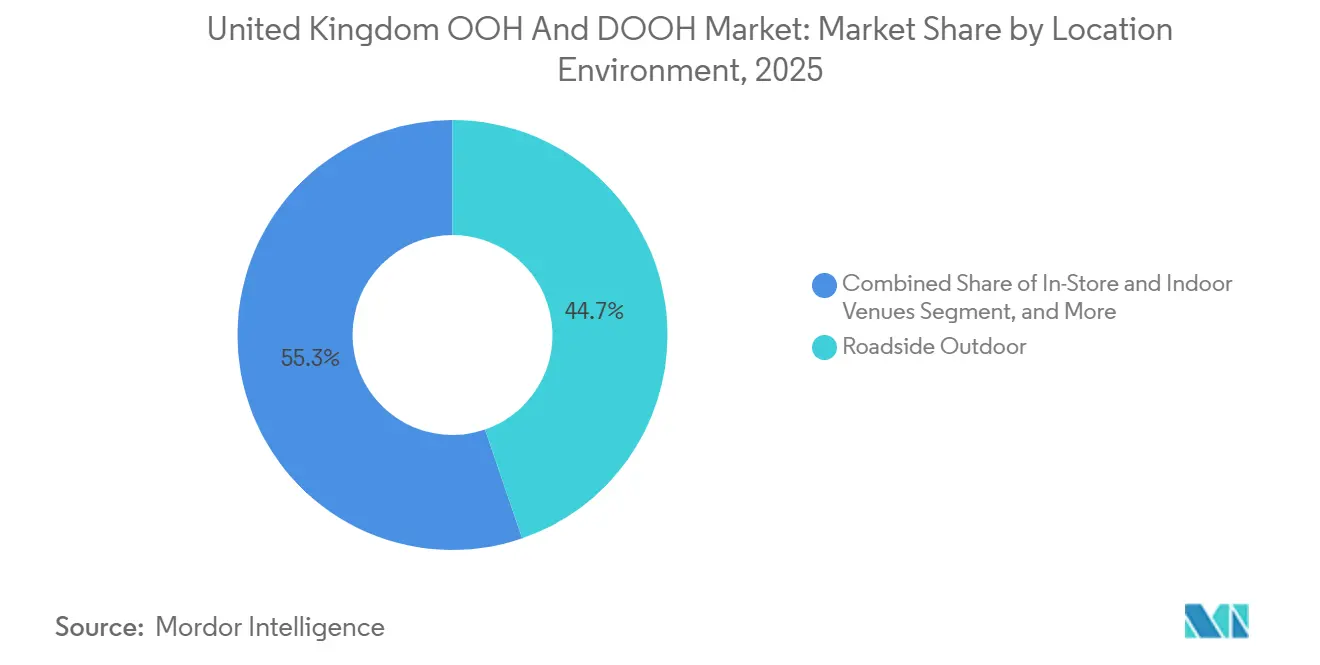
- Por ambiente de localização, o exterior em vias públicas liderou com 44,74% de participação no mercado de OOH e DOOH do Reino Unido em 2025, enquanto os aeroportos têm projeção de expansão a um CAGR de 4,23% até 2031.
- Por aplicação, os outdoors controlaram 39,96% do tamanho do mercado de OOH e DOOH do Reino Unido em 2025 e as aplicações de trânsito estão a avançar a um CAGR de 4,38% até 2031.
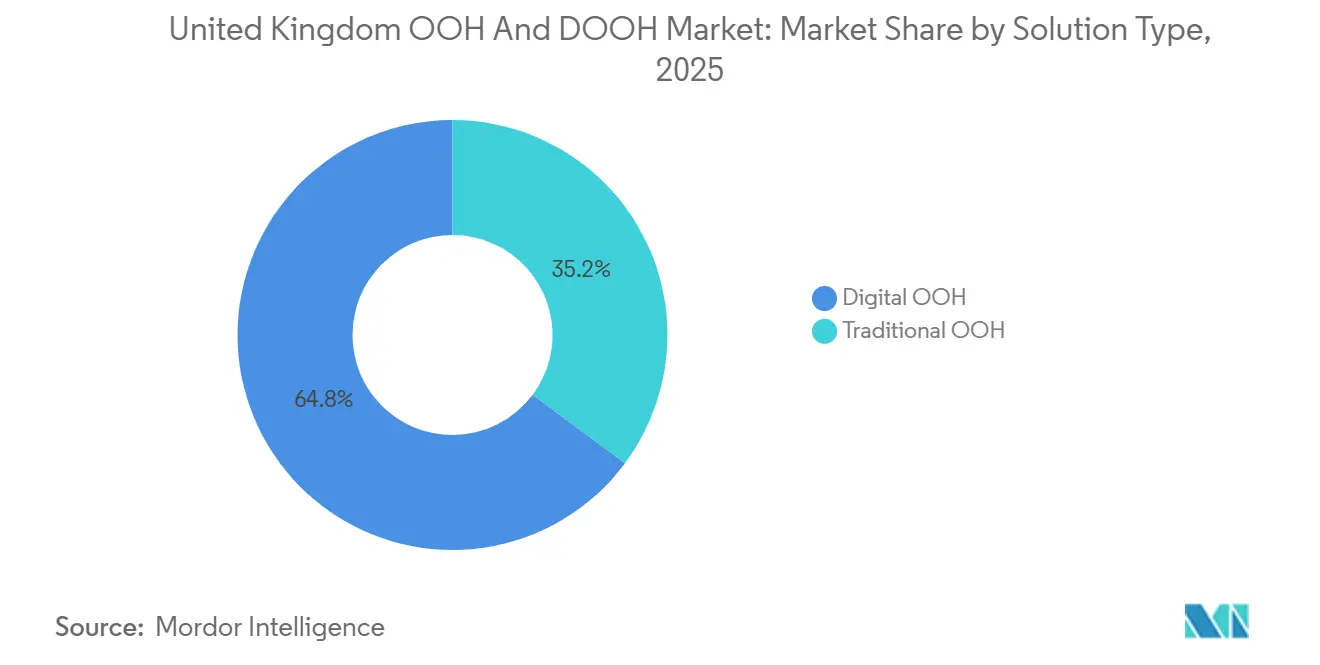
- Por tipo de solução, o OOH digital capturou 64,83% da participação do mercado de OOH e DOOH do Reino Unido em 2025 e está posicionado para crescer a um CAGR de 3,81% até 2031.
- Por setor do utilizador final, o retalho deteve 24,87% de participação em 2025, enquanto a saúde é o segmento de crescimento mais rápido a um CAGR de 4,46% no mesmo horizonte.
Nota: O tamanho do mercado e os números de previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e percepções mais recentes disponíveis em janeiro de 2026.
Tendências e Insights de Mercado
Análise do Impacto dos Impulsionadores*
| Impulsionador | (~) % de Impacto na Previsão do CAGR | Relevância Geográfica | Horizonte Temporal do Impacto |
|---|---|---|---|
| Expansão Rápida das Plataformas de Negociação Programática entre os Compradores de Média do Reino Unido | +1.2% | Nacional, liderado por Londres, Manchester, Birmingham | Médio prazo (2-4 anos) |
| Crescimento da Infraestrutura Digital de Cidades Inteligentes nas Principais Áreas Metropolitanas do Reino Unido | +0.9% | Londres, Manchester, Birmingham, Edimburgo | Longo prazo (≥ 4 anos) |
| Integração de Segmentação de Audiências Orientada por Dados via Análise de Localização Móvel | +0.8% | Nacional, mais forte em centros de trânsito e aeroportos | Curto prazo (≤ 2 anos) |
| Redes de Média de Retalho a Expandir Parcerias OOH para Campanhas Omnicanal | +0.7% | Redes nacionais de supermercados | Médio prazo (2-4 anos) |
| Aumento das Renovações de Terminais Aeroportuários antes das Metas de Aviação com Emissões Líquidas Zero de 2030 | +0.5% | Heathrow, Gatwick, Manchester, Edimburgo | Longo prazo (≥ 4 anos) |
| Expansão Digital do Metro de Londres a Impulsionar CPMs Premium e Adoção por Anunciantes | +0.6% | Rede da Grande Londres | Médio prazo (2-4 anos) |
| Fonte: Mordor Intelligence | |||
Expansão Rápida das Plataformas de Negociação Programática entre os Compradores de Média do Reino Unido
A penetração programática subiu para 47% das campanhas no Reino Unido, um aumento de 18 pontos percentuais em termos homólogos, à medida que VIOOH, Hivestack, Broadsign e Place Exchange padronizam o acesso licitável a ecrãs em vias públicas, trânsito e retalho.[1] Os acordos programáticos garantidos ainda dominam, mas os volumes não garantidos estão a crescer rapidamente, refletindo o comportamento da publicidade gráfica online. As agências especializadas em OOH gerem agora quase quatro quintos dos orçamentos programáticos, refletindo uma viragem para o planeamento orientado por dados. Com 91% dos anunciantes a priorizar a audiência em detrimento da localização, o investimento está a ser redirecionado de outros canais digitais em vez de expandir o gasto total. Esta mudança está a redefinir a diferenciação dos operadores em torno de dados primários, otimização dinâmica de criativos e parcerias com plataformas do lado da oferta.
Crescimento da Infraestrutura Digital de Cidades Inteligentes nas Principais Áreas Metropolitanas do Reino Unido
As câmaras municipais estão a incorporar ecrãs em ativos públicos para financiar a expansão da conectividade. A concessão de 10 anos de GBP 70 milhões (USD 89 milhões) de Manchester prioriza painéis digitais de grande formato, e o programa Connected London de Londres adiciona milhares de pequenas células e backhaul de fibra para suportar DOOH em tempo real. Os BT Street Hubs combinam ecrãs de 75 polegadas com Wi-Fi público, enquanto o contrato de 7 anos de Havering com JCDecaux instala painéis equipados com sensores de qualidade do ar. A Transport for London estipula conversões para LED que reduzem o consumo de energia em 60% e se alinham com o seu objetivo de emissões líquidas zero em 2030. A implementação com prioridade para a infraestrutura acelera as aprovações de licenças, encurta os períodos de retorno do investimento e associa o crescimento do DOOH às agendas de sustentabilidade municipal.
Integração de Segmentação de Audiências Orientada por Dados via Análise de Localização Móvel
O "Access All Audiences" da Global aproveita dados anonimizados de viagens da Transport for London juntamente com atributos TGI e YouGov, permitindo que as marcas alcancem segmentos como viajantes de negócios ou famílias suburbanas com precisão em 1.000 novos ecrãs.[2] Os retalhistas seguem o exemplo: os dados do Clubcard da Tesco, abrangendo 20 milhões de lares, alimentam mensagens em loja e em postos de combustível que rivalizam com o alcance da radiodifusão. Os dados primários conformes com a privacidade contornam os obstáculos do RGPD do Reino Unido associados a identificadores de publicidade móvel e produzem prémios de CPM em relação a impressões em vias públicas não verificadas. No entanto, 51% dos compradores reportam lacunas de competências em torno de criativos dinâmicos, expondo um atraso na execução mesmo à medida que o acesso a dados acelera.
Redes de Média de Retalho a Expandir Parcerias OOH para Campanhas Omnicanal
Os gastos com média de retalho no Reino Unido têm previsão de ultrapassar GBP 1 mil milhão (USD 1,27 mil milhões) em 2025, com supermercados a instalar milhares de ecrãs para capturar orçamentos de marca antes reservados para a televisão.[3] A Tesco, Sainsbury's, Boots e Asda oferecem agora alcance OOH nacional dentro de lojas e postos de combustível. Operadores como Clear Channel e Ocean Outdoor co-vendem posicionamentos em vias públicas e no retalho, permitindo mensagens sequenciais desde o percurso até ao ponto de compra. As métricas de retorno sobre o gasto em publicidade têm uma média de GBP 6,60 (USD 8,40) por cada libra investida, incentivando as marcas a alterar os seus mixes de média. A medição fragmentada entre redes separadas, no entanto, obriga os anunciantes a gerir múltiplos painéis de controlo, limitando a escala das campanhas entre redes.
Análise do Impacto das Restrições*
| Restrição | (~) % de Impacto na Previsão do CAGR | Relevância Geográfica | Horizonte Temporal do Impacto |
|---|---|---|---|
| Lacunas na Padronização da Medição entre Múltiplos Proprietários de OOH a Dificultar o Reporte de ROI entre Redes | -0.8% | Compras nacionais em múltiplas redes | Curto prazo (≤ 2 anos) |
| Elevados Custos de Energia a Pressionar as Margens Operacionais do DOOH após os Choques de Preços de 2022 | -0.7% | Nacional, mais agudo para ecrãs de grande formato | Médio prazo (2-4 anos) |
| Restrições de Comunidades e Câmaras Municipais a Novos Ecrãs Digitais para Proteger Locais Patrimoniais | -0.4% | Westminster, Camden, Bath, York | Longo prazo (≥ 4 anos) |
| Declínio do Tráfego em Vias Públicas durante Semanas de Trabalho Híbrido a Reduzir os Volumes de Impressões nos Centros das Cidades | -0.6% | CBDs de Londres, Manchester, Birmingham | Médio prazo (2-4 anos) |
| Fonte: Mordor Intelligence | |||
Lacunas na Padronização da Medição entre Múltiplos Proprietários de OOH a Dificultar o Reporte de ROI entre Redes
A moeda de audiência da Route fornece alcance e frequência, mas a negociação programática baseia-se em CPMs por impressão, deixando os planeadores a reconciliar dois quadros incompatíveis.[4] Os anunciantes optam, portanto, por acordos com um único operador, arrefecendo a liquidez da bolsa aberta e limitando a otimização. Os organismos do setor estão a testar o OpenDirect e o OpenRTB para DOOH, mas a ausência de um sistema de atribuição unificado e conforme com o RGPD do Reino Unido atrasa os relatórios de qualidade para tomada de decisão. O resultado é uma alocação mais lenta de orçamentos para campanhas entre redes, apesar de evidências de que o OOH impulsiona aumentos de dois dígitos nas ações em smartphones.
Elevados Custos de Energia a Pressionar as Margens Operacionais do DOOH após os Choques de Preços de 2022
A eletricidade não doméstica teve uma média de 24,66 pence por kWh no 4.º trimestre de 2024, 33% mais elevada do que em 2021, inflacionando os custos operacionais dos ecrãs em até 40%.[5] Os formatos premium consomem muita energia, e o operador de médio porte 75Media entrou em liquidação em novembro de 2025 após não conseguir compensar as elevadas faturas de serviços públicos apesar de um crescimento de receitas de 454%. Os líderes de mercado estão a instalar LEDs de menor consumo e painéis solares, mas estas exigências de despesas de capital prolongam os períodos de retorno do investimento e conferem aos operadores de maior escala uma vantagem negocial nos contratos de energia, acelerando a consolidação.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Tipo de Solução:
Os Formatos Digitais Consolidam a LiderançaO OOH digital representou 64,83% da participação do mercado de OOH e DOOH do Reino Unido em 2025 e projeta-se que amplie sua liderança a uma trajetória de 3,81%. Os canais programáticos já gerenciam 47% das campanhas, desviando investimentos de painéis estáticos para inventário licitável, onde o criativo e a segmentação podem ser atualizados em tempo real. A JCDecaux dobrou sua presença digital em Londres para 2.000 telas, enquanto o portfólio ferroviário da Global adiciona LEDs curvos imersivos — ações que ampliam o tamanho do mercado de OOH e DOOH do Reino Unido alocado a formatos premium. O OOH tradicional persiste onde proprietários de imóveis ou regulamentações de planejamento urbano restringem a expansão digital, e seu menor consumo de energia mantém valor para campanhas de marca com longa permanência. Compromissos de sustentabilidade, como a impressão em papel reciclado com tintas vegetais, ajudam os outdoors clássicos a defender sua participação frente aos LEDs de alto consumo energético.
A aceleração das reformas de eficiência está em curso, com a Transport for London exigindo cortes de 60% no consumo de energia por meio de conversões para LED. A consolidação de plataformas do lado da oferta, exemplificada pela aquisição da Place Exchange pela Broadsign, promete canais programáticos unificados que poderiam desbloquear telas de médio porte inexploradas para compras nacionais. A capacidade dos anunciantes permanece o gargalo: metade da comunidade compradora ainda carece de competências em criativo dinâmico, sugerindo que a educação será tão decisiva quanto a infraestrutura para determinar os ganhos futuros de participação dos formatos digitalizados.
Por Aplicação:
O Trânsito Acelera com Tempos de Permanência em Audiências CativasOs outdoors representaram 39,96% do mercado de OOH e DOOH do Reino Unido em 2025, mas o inventário de transporte está se expandindo mais rapidamente, a 4,38% ao ano, à medida que contratos com a Transport for London e a Network Rail inserem mais de 1.000 novas telas nas estações. A linha Elizabeth, por si só, adiciona 329 pontos, enquanto as tomadas de esteiras rolantes multissensoriais de 160 metros na estação Waterloo ilustram os CPMs premium que ambientes imersivos garantem. A permanência média de 25 minutos dos passageiros proporciona exposições atentas que superam as breves visualizações à beira da estrada, elevando o ROI dos anunciantes e impulsionando o tamanho do mercado de OOH e DOOH do Reino Unido atribuído aos nós de transporte.
As reformas do mobiliário urbano complementam esse crescimento, com 4.700 abrigos de ônibus em processo de conversão para LED, e telas interativas com touchscreen na London Bridge fornecendo dados de viagem em tempo real em 11 idiomas para aumentar o engajamento. Mudanças regulatórias, incluindo a restrição de publicidade de alimentos com alto teor de gordura, sal e açúcar prevista para 2026, exigem filtros geográficos e agendamentos que as telas digitais podem implementar instantaneamente, incentivando a maior digitalização dos ativos de transporte. Os proprietários de outdoors de grande formato respondem bloqueando contratos de arrendamento de 99 anos que incorporam direitos digitais, demonstrando que, embora o transporte supere em crescimento, os proprietários de espaços à beira de estrada estão se preparando para o futuro por meio de concessões de prazo muito longo.
Por Ambiente de Localização:
Os Ecrãs em Aeroportos Capturam Audiências PremiumO outdoor à beira de estrada continuou a dominar com 44,74% de participação em 2025, mas a mídia aeroportuária deve crescer a uma taxa composta de 4,23% até 2031, impulsionada pelos programas de reforma de GBP 1,3 bilhão (USD 1,65 bilhão) de Heathrow e de GBP 1,874 bilhão (USD 2,38 bilhões) de Gatwick, alinhados às metas de carbono para 2030. Heathrow recebeu 83,9 milhões de passageiros em 2024, gerando públicos abastados e internacionais que justificam aumentos de CPM de dois dígitos e ampliam o tamanho do mercado de OOH e DOOH do Reino Unido atribuído à aviação. A expansão da pista norte de Gatwick poderá elevar a capacidade para 75 milhões de passageiros, dobrando o alcance dos anunciantes em uma década.
Os shopping centers e espaços de varejo desfrutam de crescimento por transbordamento à medida que as redes de mídia de varejo implantam milhares de telas em todo o país, levando campanhas omnicanal para além dos centros urbanos até as comunidades locais. Os corredores suburbanos à beira de estrada e os polos de varejo ganham maior importância à medida que os padrões de trabalho híbrido reduzem o fluxo de pessoas nos distritos comerciais centrais nos dias úteis. As restrições patrimoniais em Westminster e Bath limitam novas unidades digitais à beira de estrada, redirecionando o investimento dos operadores para terminais aeroportuários e mobiliário urbano inteligente em bairros menos sensíveis.

Por Setor do Utilizador Final:
Os Orçamentos de Saúde Deslocam-se para o Alcance ContextualO varejo permaneceu o maior comprador com 24,87% de participação em 2025, aproveitando suas próprias redes de telas para fechar o ciclo desde a conscientização até a compra. Os anunciantes farmacêuticos e de saúde pública são, no entanto, os que mais crescem, avançando 4,46% ao ano, à medida que o Serviço Nacional de Saúde veicula campanhas como "Think Pharmacy First" em telas próximas a farmácias. Estudos de caso dos EUA mostrando 78% de ações pós-exposição reforçam a adequação do OOH para estímulos de saúde próximos a hospitais e centros de transporte, e esse impulso está elevando a participação do mercado de OOH e DOOH do Reino Unido atribuída à área da saúde.
As marcas automotivas adotam posicionamentos voltados para veículos elétricos em pontos de recarga, enquanto bancos desafiadores como o Monzo utilizam tomadas de estações ferroviárias para alcance em massa. O fio condutor é a segmentação habilitada por dados que alinha as mensagens ao contexto da jornada: seja um consumidor carregando um veículo elétrico, aguardando uma receita médica ou indo trabalhar de transporte público, o agendamento em tempo real e os gatilhos criativos combinam o estado de espírito com a mídia, alimentando ciclos de atribuição multicanal que aumentam a confiança dos anunciantes.
Análise Geográfica
Londres concentrou aproximadamente 40-45% dos gastos de 2025, graças à densa rede de espaços premium em transporte público e aos corredores viários em áreas de alto poder aquisitivo. A adição de 1.000 telas pela JCDecaux e o contrato de arrendamento de 99 anos no valor de 101 milhões de USD firmado pela Wildstone consolidam a liderança da capital. No entanto, o fluxo de pedestres nos dias úteis permanece 15-20% abaixo dos níveis de 2019, e as rígidas normas de planejamento urbano nos bairros históricos restringem o crescimento incremental da oferta. Os operadores, portanto, redirecionam seu foco para postos de combustível em áreas suburbanas, terminais aeroportuários e centros de lazer de fim de semana, onde os volumes se recuperam com maior rapidez.
As cidades regionais registram crescimento percentual mais acelerado. O contrato de 10 anos de Manchester com a Ocean Outdoor ancora uma renovação de telas no valor de 89 milhões de USD, vinculada à meta de neutralidade de carbono do município para 2038. Leeds, Bristol e Nottingham ganharam 31 painéis LED à beira de estrada por meio da série de aquisições da 75Media, ampliando o alcance nacional para os cinturões de commuters do norte e das Midlands. Edimburgo e Glasgow, na Escócia, aproveitam as reformas aeroportuárias e as implantações de cidades inteligentes para atrair anunciantes nacionais em busca de impressões com boa relação custo-benefício fora de Londres.
As áreas rurais e suburbanas se beneficiam da expansão de telas em supermercados e farmácias, garantindo que o mercado de OOH e DOOH do Reino Unido possa agora oferecer continuidade omnicanal desde o posto de combustível em vilas até o centro das cidades. A expansão nacional de fibra óptica e 5G no âmbito do programa Building Digital UK elimina os gargalos de latência, permitindo que os compradores programáticos ativem gatilhos em tempo real de forma igualmente eficiente em Cumbria ou Camden, reduzindo o histórico viés em favor de Londres ao longo do horizonte de previsão.
Panorama Competitivo
Quatro operadores incumbentes — JCDecaux, Global, Clear Channel e Ocean Outdoor — controlam cerca de 80% do inventário premium, mas mais de 20 empresas menores detêm ativos de nicho, criando uma estrutura de duas velocidades. Os grandes players aproveitam a segurança de dados certificada pela ISO, os compromissos com energia renovável e as comodidades de serviço público, como desfibriladores, para garantir concessões municipais de uma década. Os especialistas de médio porte perseguem nichos de varejo, cinema ou rodovias, mas enfrentam pressão nas margens devido às elevadas contas de energia e às dependências de proprietários de imóveis — uma fragilidade sublinhada pela liquidação da 75Media em 2025.
A tecnologia é o eixo estratégico. Plataformas do lado da oferta como VIOOH, Hivestack e a entidade ampliada Broadsign-Place Exchange agregam telas em pools licitáveis, comoditizando o alcance bruto. A diferenciação está migrando para a profundidade dos dados, com o banco de dados da TfL da Global e os insights do Clubcard da Tesco comandando prêmios. A consolidação tende a se acelerar à medida que as reformas de energia intensivas em capital e a integração programática favorecem players com solidez financeira.
As redes de mídia de varejo emergem como disruptores competitivos ao internalizar tanto a venda de mídia quanto os dados primários dos compradores. Os operadores tradicionais de OOH contra-atacam formando alianças de compartilhamento de receita ou incorporando formatos experienciais — como a esteira rolante multissensorial da Global em Waterloo — para preservar as vantagens de CPM. O próximo campo de batalha competitivo se concentrará em uma mensuração unificada e em conformidade com o GDPR que vincule as exposições do Route a resultados em dispositivos móveis e em loja, desbloqueando a verdadeira otimização entre redes.
Líderes do Setor de OOH e DOOH do Reino Unido
-
JCDecaux UK
-
Clear Channel UK
-
Global (Outdoor + Ex-Primesight)
-
Ocean Outdoor UK
-
Alight Media
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado de OOH e DOOH do Reino Unido Empresas cobertas neste relatório
- JCDecaux UK Limited
- Global Media & Entertainment Limited
- Clear Channel UK Limited
- Ocean Outdoor UK Limited
- 75Media Limited
- Smart Outdoor Limited
- Admedia Limited
- Redbus Media Group Limited
- Alight Media Limited
- Elonex Outdoor Media Limited
- Limited Space Media Group Limited
- blowUP media UK Limited
- Signature Outdoor Limited
- Wildstone Group Limited
- Eye Airports Limited
- Maximus Networks Limited
- VIOOH Limited
- Talon Outdoor Limited
- KBH On-Train Media Limited
- London Lites Limited
Desenvolvimentos industriais recentes em Mercado de OOH e DOOH do Reino Unido
- Janeiro de 2026: JCDecaux começou a ativar os primeiros 500 dos 670 novos ecrãs de 86 polegadas em abrigos de autocarro em Londres, com um consumo de energia 20% inferior.
- Dezembro de 2025: A Broadsign concluiu a sua aquisição da Place Exchange, criando uma plataforma do lado da oferta abrangendo 1,8 milhões de ecrãs em todo o mundo.
- Novembro de 2025: O Multiply Media Group adquiriu a London Lites, adicionando 65 sinalizações premium como The Cube na Oxford Street para lançar a marca Backlite UK.
- Novembro de 2025: A 75Media entrou em liquidação voluntária após não conseguir renovar o seu principal contrato de arrendamento apesar de um crescimento de receitas de 454%.
Âmbito do Relatório do Mercado de OOH e DOOH do Reino Unido
O estudo acompanha os gastos com publicidade em vários formatos de publicidade fora de casa (OOH), incluindo outdoors (incluindo painéis luminosos urbanos), mobiliário urbano (como cartazes luminosos urbanos), trânsito e transportes (anúncios em ou nos transportes públicos) e média baseada em locais (situada no ponto de venda). Centra-se tanto em anúncios digitais como estáticos, em espaços interiores e exteriores, abrangendo locais como centros comerciais, aeroportos, ruas e centros de trânsito. De notar que o estudo exclui do seu âmbito os custos de comissão de agência e as despesas de produção.
O Relatório do Mercado de OOH e DOOH do Reino Unido é Segmentado por Tipo de Solução (OOH Tradicional e OOH Digital [DOOH Programático e DOOH Não Programático]), Aplicação (Outdoor, Trânsito, Mobiliário Urbano e Outras Aplicações), Ambiente de Localização (Exterior em Vias Públicas, Aeroportos, Centros Comerciais e Centros de Trânsito, Espaços em Loja e Espaços Internos e Outros Ambientes de Localização), Setor do Utilizador Final (Automóvel, Retalho, Saúde, Serviços Bancários e Financeiros, Média e Entretenimento e Outros Setores do Utilizador Final) e Geografia. As Previsões de Mercado são Fornecidas em Termos de Valor (USD).
Visão geral da segmentação
| OOH Tradicional | |
| OOH Digital | DOOH Programático |
| DOOH Não Programático |
| Outdoor |
| Trânsito |
| Mobiliário Urbano |
| Outras Aplicações |
| Exterior em Vias Públicas |
| Aeroportos |
| Centros Comerciais e Centros de Trânsito |
| Espaços em Loja e Espaços Internos |
| Outros Ambientes de Localização |
| Automóvel |
| Retalho |
| Saúde |
| Serviços Bancários e Financeiros (BFSI) |
| Média e Entretenimento |
| Outros Setores do Utilizador Final |
| Por Tipo de Solução | OOH Tradicional | |
| OOH Digital | DOOH Programático | |
| DOOH Não Programático | ||
| Por Aplicação | Outdoor | |
| Trânsito | ||
| Mobiliário Urbano | ||
| Outras Aplicações | ||
| Por Ambiente de Localização | Exterior em Vias Públicas | |
| Aeroportos | ||
| Centros Comerciais e Centros de Trânsito | ||
| Espaços em Loja e Espaços Internos | ||
| Outros Ambientes de Localização | ||
| Por Setor do Utilizador Final | Automóvel | |
| Retalho | ||
| Saúde | ||
| Serviços Bancários e Financeiros (BFSI) | ||
| Média e Entretenimento | ||
| Outros Setores do Utilizador Final | ||
Principais Questões Respondidas no Relatório
Qual é o tamanho do mercado de OOH e DOOH do Reino Unido?
O tamanho do mercado de OOH e DOOH do Reino Unido deverá crescer de 1,91 bilhões de USD em 2025 para 1,96 bilhões de USD em 2026, com previsão de atingir 2,32 bilhões de USD até 2031, a um CAGR de 3,43% no período de 2026 a 2031.
Qual o tipo de aplicação com maior expansão esperada nos próximos cinco anos?
Os formatos de trânsito têm projeção de crescimento a um CAGR de 4,38% até 2031, à medida que os operadores ferroviários, de metro e aeroportuários instalam milhares de novos ecrãs digitais.
Por que razão os aeroportos estão a ganhar participação nos orçamentos nacionais de publicidade fora de casa?
As renovações de terminais de vários mil milhões de dólares em Heathrow e Gatwick incorporam LEDs de grande formato que alcançam viajantes afluentes e internacionais e comandam CPMs premium.
Como estão os preços da energia a influenciar a estratégia dos operadores?
As tarifas elevadas de eletricidade comercial impulsionam investimentos em LEDs de baixo consumo, painéis solares e contratos de compra de energia de longa duração para proteger as margens.
Qual o desafio de medição que mais limita as campanhas entre redes atualmente?
Os anunciantes devem reconciliar as métricas de alcance da Route com as contagens de impressões programáticas, uma incompatibilidade que dificulta o reporte unificado de ROI e atrasa o fluxo de orçamentos.
Qual o setor da indústria que está a crescer mais rapidamente como anunciante em publicidade fora de casa?
As campanhas de saúde, impulsionadas pelas iniciativas do Serviço Nacional de Saúde e pelas marcas farmacêuticas, estão a avançar a um CAGR de 4,46% até 2031.