
Tamanho e Participação do Mercado de Entrega de Encomendas de Saúde na Última Milha no Reino Unido
Visão Geral do Mercado
| Período de Estudo | 2020 - 2031 |
|---|---|
| Período de Dados de Previsão | 2026 - 2031 |
| Tamanho do mercado no ano base (2025) | 648.30 Milhões de dólares |
| Tamanho do Mercado (2026) | 692.45 Milhões de dólares |
| Tamanho do Mercado (2031) | 928.58 Milhões de dólares |
| Growth Rate (2026 - 2031) | 6.04 % |
| Concentração do Mercado | Médio |
Principais jogadores
*Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. |
|
Análise do Mercado de Entrega de Encomendas de Saúde na Última Milha no Reino Unido por Mordor Intelligence
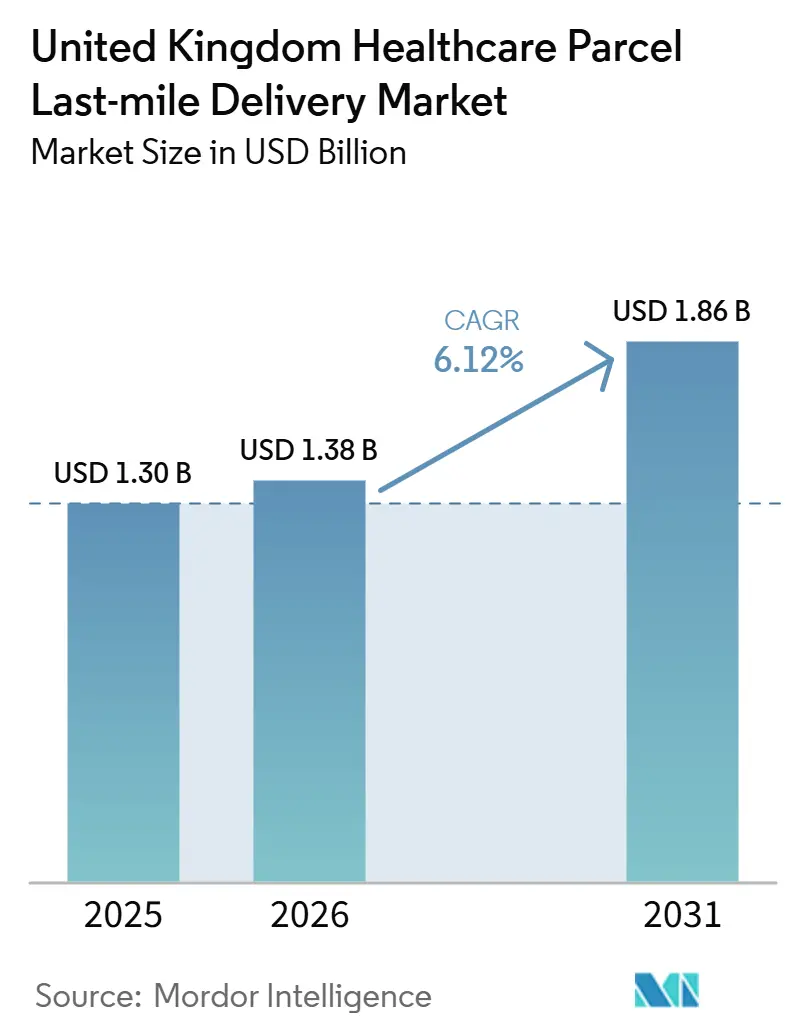
Espera-se que a dimensão do mercado de entrega de última milha de parcelas de saúde do Reino Unido cresça de 648,30 milhões de USD em 2025 para 692,45 milhões de USD em 2026, com previsão de atingir 928,58 milhões de USD até 2031, a um CAGR de 6,04% no período 2026-2031.
O crescimento do mercado de entrega de encomendas de saúde na última milha no Reino Unido reflete uma mudança gradual do modelo de dispensação centralizada para a distribuição baseada em encomendas, que alcança os pacientes em casa, em farmácias e em ambientes de cuidados com requisitos de serviço mais rigorosos. Os volumes de prescrições do NHS permanecem muito elevados, com as farmácias comunitárias em Inglaterra a dispensar cerca de 1,2 mil milhões de itens no ano fiscal de 2025, o que mantém a procura de entrega em larga escala, mesmo antes de os serviços de cuidados domiciliários de maior complexidade clínica serem adicionados ao conjunto. As expectativas de serviço também estão a aumentar à medida que as ferramentas digitais tornam a visibilidade das encomendas mais comum para os pacientes e parceiros de farmácia, aumentando a pressão sobre os operadores para fornecerem rastreamento fiável e transferências mais rápidas. A vantagem competitiva no mercado de entrega de encomendas de saúde na última milha no Reino Unido está cada vez mais associada à disciplina da cadeia de frio, à conformidade regulatória e à capacidade de contratação com o NHS, em vez de simplesmente à escala de encomendas, o que favorece as empresas que já operam redes de saúde validadas. O mercado também mantém espaço para expansão, uma vez que a externalização, o crescimento dos cuidados domiciliários e a dispensação direta ao paciente continuam a criar procura recorrente de entrega, mesmo enquanto a inflação de rotas e o risco da cadeia de custódia permanecem como restrições operacionais difíceis.
Principais Conclusões do Relatório
- Por tipo de entrega, a entrega padrão representou 54,46% da quota do mercado de entrega de última milha de parcelas de saúde do Reino Unido em 2025, enquanto a entrega no mesmo dia deverá crescer a um CAGR de 7,85% até 2031.
- Por tipo de temperatura, as parcelas não controladas por temperatura representaram 60,42% da dimensão do mercado de entrega de última milha de parcelas de saúde do Reino Unido em 2025, enquanto as parcelas controladas por temperatura deverão expandir-se a um CAGR de 6,62% até 2031.
- Por tipo de produto, os medicamentos representaram 42,44% da quota do mercado de entrega de última milha de parcelas de saúde do Reino Unido em 2025, enquanto a terapia celular e génica deverá registar o CAGR mais elevado, de 9,39%, até 2031.
- Por modelo de entrega, o B2C representou 54,68% da dimensão do mercado de entrega de última milha de parcelas de saúde do Reino Unido em 2025 e também deverá registar o CAGR mais rápido, de 6,38%, até 2031.
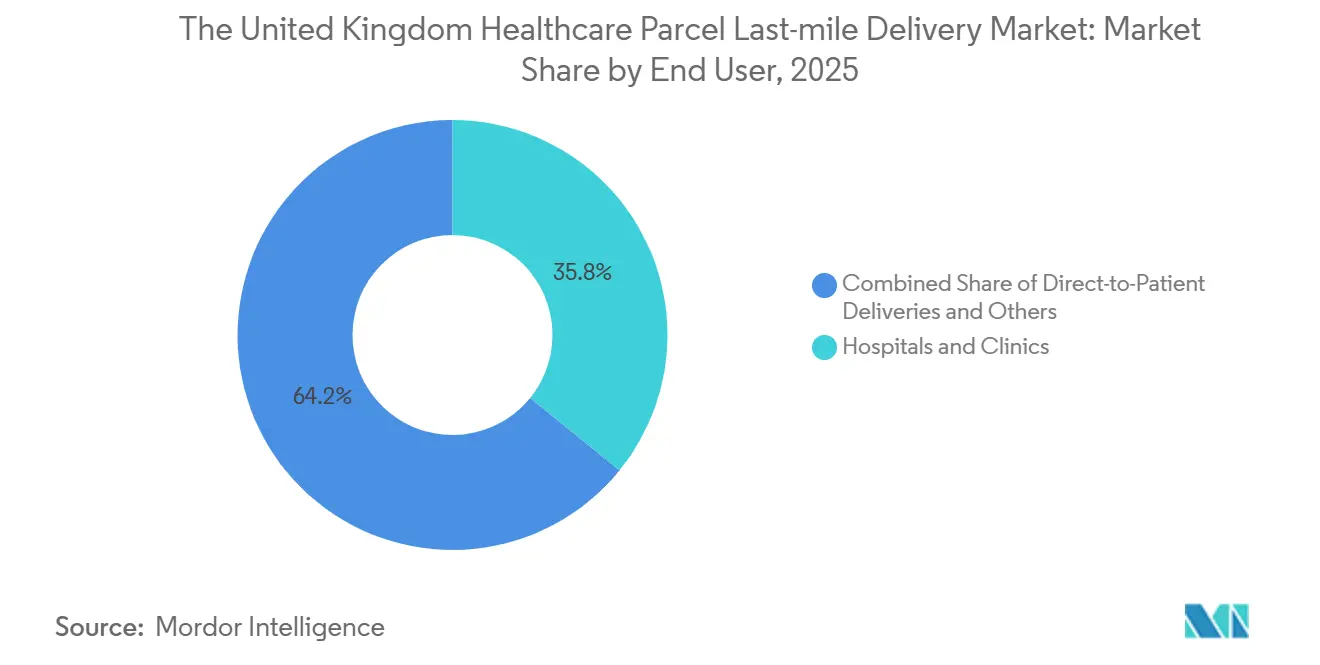
- Por utilizador final, os hospitais e clínicas representaram 33,04% da quota do mercado de entrega de última milha de parcelas de saúde do Reino Unido em 2025, enquanto as entregas diretas ao paciente registaram o CAGR projetado mais rápido, de 7,09%, até 2031.
- Por região, a Inglaterra liderou com uma quota de 81,88% em 2025, enquanto a Irlanda do Norte deverá expandir-se a um CAGR de 7,31% até 2031.
Nota: O tamanho do mercado e os números de previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e percepções mais recentes disponíveis em janeiro de 2026.
Tendências e Perspetivas do Mercado de Entrega de Encomendas de Saúde na Última Milha no Reino Unido
Análise do Impacto dos Impulsionadores*
| Impulsionador | (~) % de Impacto na Previsão do CAGR | Relevância Geográfica | Horizonte Temporal do Impacto |
|---|---|---|---|
| Crescimento da Procura de Entrega no Mesmo Dia e no Dia Seguinte para Encomendas de Saúde Urgentes | +1.5% | Inglaterra, com extensão à Escócia | Curto prazo (≤ 2 anos) |
| Expansão dos Cuidados Domiciliários e da Entrega Direta ao Doente | +1.2% | Nacional, liderado pelas áreas de captação dos centros de confiança do NHS Inglaterra | Médio prazo (2-4 anos) |
| Pressão de Conformidade da Cadeia de Frio em Encomendas Clínicas e Farmacêuticas | +0.9% | Nacional, com complexidade acrescida na Irlanda do Norte e na Escócia | Médio prazo (2-4 anos) |
| Externalização de Logística Não Essencial pelo NHS e por Prestadores Privados | +0.8% | Em toda a Inglaterra, estendendo-se pelas redes ligadas ao NHS | Longo prazo (≥ 4 anos) |
| Maiores Expectativas de Rastreabilidade de Encomendas para Envios de Saúde Regulamentados | +0.7% | Prioridade nacional no âmbito do manuseamento regulamentado de medicamentos | Curto prazo (≤ 2 anos) a Médio prazo (2-4 anos) |
| Crescimento do Cumprimento Multicanal por E-Farmácias e Farmácias Omnicanal | +0.5% | Inglaterra em primeiro lugar, expandindo-se para a Escócia e o País de Gales | Curto prazo (≤ 2 anos) |
| Fonte: Mordor Intelligence | |||
Crescimento da Procura de Entrega no Mesmo Dia e no Dia Seguinte para Encomendas de Saúde Urgentes
A urgência na distribuição regulamentada significa que a entrega no mesmo dia e no dia seguinte são cada vez mais tratadas como níveis de serviço essenciais no mercado de entrega de encomendas de saúde na última milha no Reino Unido, em vez de complementos premium. Esta mudança é reforçada pela visibilidade digital das prescrições, uma vez que o rastreador de prescrições da aplicação NHS foi lançado em 2025 e abrangeu cerca de 1.650 farmácias, incluindo todas as lojas Boots em Inglaterra, o que eleva as expectativas de um estado de encomenda mais claro e janelas de entrega mais rigorosas. Os elevados volumes de prescrições também sustentam esta necessidade de serviço, uma vez que as farmácias comunitárias de Inglaterra dispensaram quase 1,2 mil milhões de itens no ano fiscal de 2025, deixando uma ampla base de envios de rotina e urgentes a circular pelos canais de farmácia e de doentes. Como resultado, os operadores no mercado de entrega de encomendas de saúde na última milha no Reino Unido que conseguem manter prazos de corte mais rigorosos, fornecer visibilidade em tempo real e gerir exceções de forma mais eficaz estão melhor posicionados para conquistar fluxos recorrentes de saúde. O efeito é mais visível primeiro nas áreas urbanas, mas o padrão de serviço aí estabelecido tende a moldar as expectativas de aquisição em todo o mercado mais amplo.
Expansão dos Cuidados Domiciliários e da Entrega Direta ao Doente
Os cuidados domiciliários estão a tornar-se um modelo operacional mais relevante para o mercado de entrega de encomendas de saúde na última milha no Reino Unido, à medida que as vias de cuidados ligadas ao NHS dependem cada vez mais de tratamentos fora dos contextos hospitalares. Os cuidados clínicos domiciliários podem reduzir visitas hospitalares desnecessárias, libertar capacidade de cuidados agudos e manter resultados comparáveis, apoiando uma mudança mais ampla para a entrega domiciliária e serviços coordenados ao doente[1]Sciensus, "Bringing the Connected Care Report to the UK Parliament," Sciensus, sciensus.com. Cada mudança da distribuição em contexto institucional para os cuidados domiciliários cria uma relação de entrega de encomendas mais recorrente que frequentemente necessita de disciplina de agendamento, comunicação com o doente e, em alguns casos, janelas de entrega coordenadas por enfermeiros. Isso altera o papel dos operadores de encomendas de simples fornecedores de transporte para parceiros de serviço que ajudam a manter a continuidade do tratamento no mercado de entrega de encomendas de saúde na última milha no Reino Unido. Também apoia uma procura mais sólida a longo prazo porque, uma vez que um doente está inscrito numa via de cuidados domiciliários, a entrega torna-se parte de uma rotina de cuidados contínua em vez de um envio único.
Pressão de Conformidade da Cadeia de Frio em Encomendas Clínicas e Farmacêuticas
O controlo da cadeia de frio tornou-se uma fonte mais forte de diferenciação no mercado de entrega de encomendas de saúde na última milha no Reino Unido, uma vez que uma maior proporção de produtos de saúde requer agora manuseamento validado e documentação mais clara. A FedEx obteve o certificado corporativo IATA CEIV Pharma em 2025, abrangendo mais de 90% do seu volume global de saúde através de instalações certificadas, demonstrando que a certificação se tornou um sinal de base de capacidade em saúde em vez de uma característica de nicho. A Kuehne+Nagel também expandiu a sua rede de transporte aéreo Inspire de controlo próprio em junho de 2026, adicionando Frankfurt à sua rotação mais ampla, melhorando a conectividade para carga farmacêutica urgente que alimenta os fluxos de saúde europeus e do Reino Unido. Na prática, isso favorece os operadores no mercado de entrega de encomendas de saúde na última milha no Reino Unido que já gerem gamas de temperatura validadas, documentação regulamentada e monitorização mais rigorosa em diferentes pontos de transferência. Também eleva a barreira para os transportadores de encomendas generalistas porque os expedidores de saúde estão menos dispostos a trocar profundidade de conformidade por menor custo de transporte em envios sensíveis.
Externalização de Logística Não Essencial pelo NHS e por Prestadores Privados
A externalização continua a ser um importante fator estrutural do mercado de entrega de última milha de parcelas de saúde do Reino Unido, uma vez que os sistemas de saúde estão a transferir cada vez mais a atividade logística para operadores especializados. A NHS Supply Chain adjudicou à GXO Logistics um contrato de 2,5 mil milhões de GBP (3,38 mil milhões de USD) em 2025 para serviços logísticos em oito centros de distribuição e uma frota de mais de 300 veículos, tendo a Polar Speed sido selecionada no âmbito desse acordo para os serviços de entrega domiciliária do NHS. A GXO expandiu posteriormente a sua relação com o NHS England em março de 2026, quando foi nomeada prestadora de serviços geridos para o programa de rastreio do cancro colorretal FIT em casa, em parceria com a Polar Speed[2]Fonte: GXO Logistics, "GXO Expands Partnership with NHS England," Nasdaq, nasdaq.com. A Sciensus também descreveu o seu modelo de cuidados domiciliários como um modelo desenvolvido em conjunto com as equipas do NHS nas áreas de dispensa, entrega e apoio a medicamentos complexos, o que demonstra como os serviços de entrega estão a ser integrados de forma mais direta nas vias de atendimento ao paciente. Este padrão confere ao mercado de entrega de última milha de parcelas de saúde do Reino Unido uma base de procura duradoura, uma vez que os contratos ganhos na área da saúde tendem a prolongar-se em relações operacionais plurianuais, em vez de volumes pontuais de curto ciclo.
Análise do Impacto das Restrições*
| Restrição | (~) % de Impacto na Previsão do CAGR | Relevância Geográfica | Horizonte Temporal do Impacto |
|---|---|---|---|
| Inflação de Custos na Última Milha em Rotas de Saúde com Baixa Densidade de Entregas | -1.0% | Inglaterra rural, Norte da Escócia, Irlanda do Norte e País de Gales | Médio prazo (2-4 anos) |
| Risco da Cadeia de Custódia em Entregas de Saúde com Múltiplas Transferências | -0.8% | Nacional, especialmente para fluxos do Reino Unido e ligados à UE | Curto prazo (≤ 2 anos) a Médio prazo (2-4 anos) |
| Perdas por Embalagem e Desvio de Temperatura em Encomendas Sensíveis | -0.7% | Nacional, mais elevado nos fluxos de biológicos e terapia celular | Curto prazo (≤ 2 anos) a Médio prazo (2-4 anos) |
| Requisitos de Serviço Fragmentados entre Entregas do NHS, Privadas e Dirigidas ao Consumidor | -0.6% | Nacional, mais agudo em Inglaterra | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Inflação de Custos na Última Milha em Rotas de Saúde com Baixa Densidade de Entregas
As rotas de entrega de baixa densidade continuam a ser um travão significativo no mercado de entrega de encomendas de saúde na última milha no Reino Unido porque as encomendas de saúde regulamentadas são mais difíceis de consolidar do que os volumes padrão de comércio eletrónico. As entregas frequentemente requerem verificações de identidade mais rigorosas, prazos mais apertados e, em alguns casos, condições de temperatura controlada, o que limita a utilização de modelos de entrega mais económicos e pontos de consolidação flexíveis. Esse encargo é mais visível na Inglaterra rural, no País de Gales, na Irlanda do Norte e em partes da Escócia, onde o tempo de deslocação por entrega de saúde bem-sucedida tende a ser estruturalmente mais elevado. O resultado é uma diferença de margem no mercado de entrega de encomendas de saúde na última milha no Reino Unido entre as rotas urbanas densas, que podem suportar um serviço mais rápido, e as rotas remotas, que requerem maior esforço operacional por encomenda. A menos que essas rotas obtenham melhor apoio de contratação ou maior procura de saúde, a inflação de custos deverá permanecer uma pressão comercial persistente.
Risco da Cadeia de Custódia em Entregas de Saúde com Múltiplas Transferências
O risco da cadeia de custódia limita o mercado de entrega de encomendas de saúde na última milha no Reino Unido porque uma encomenda de saúde pode perder valor se qualquer transferência enfraquecer a documentação, o prazo ou o controlo de temperatura. Isso é mais relevante quando expedidores farmacêuticos, armazéns, redes nacionais e estafetas locais tocam no mesmo envio antes de este chegar a um doente ou clínica. A Community Pharmacy Scotland documentou perturbações nos serviços de estafeta em janeiro de 2026 durante o processo de integração do Royal Mail Group e do Parcelforce, o que demonstrou como as alterações nas redes de encomendas gerais podem afetar diretamente a continuidade da entrega de prescrições[3]Fonte: Community Pharmacy Scotland, "Important Update on Courier Collections, January 2026," Community Pharmacy Scotland, cps. scot. Esse episódio reforçou o argumento a favor de um manuseamento de saúde mais dedicado no mercado de entrega de encomendas de saúde na última milha no Reino Unido, especialmente para artigos regulamentados e urgentes. Quanto mais longa ou fragmentada se tornar a cadeia de transferências, mais os compradores de saúde tendem a valorizar operadores especializados com maior responsabilização clara desde o despacho até à receção final.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Tipo de Entrega: Os Serviços no Mesmo Dia Redefinem o Padrão de Urgência
A entrega padrão deteve 54,46% da quota do mercado de entrega de última milha de parcelas de saúde do Reino Unido em 2025, tornando-se o maior tipo de entrega, uma vez que o reabastecimento noturno ainda se alinha com os ritmos operacionais dos grossistas, farmácias e ciclos de encomenda associados ao NHS. No mercado de entrega de última milha de parcelas de saúde do Reino Unido, os serviços de entrega no dia seguinte continuam a ser o ponto de equilíbrio prático entre o fornecimento programado de rotina e o despacho urgente ponto a ponto. Este segmento beneficia de rotas previsíveis, padrões de entrega repetida e uma ampla base de produtos de saúde ambiente e regulamentados que exigem entregas fiáveis sem incorrer nos custos totais de emergência. Mantém-se igualmente importante porque muitos compradores de saúde ainda equilibram a qualidade do serviço com a disciplina de aquisição, e as redes de entrega no dia seguinte estão bem posicionadas para o fazer à escala.
A entrega no mesmo dia é o segmento de crescimento mais rápido, com uma expansão projetada a um CAGR de 7,85% até 2031. O sinal mais forte por detrás dessa mudança surgiu em abril de 2026, quando a Matternet lançou operações de drones do NHS no centro de Londres para transportar amostras de diagnóstico, espécimes laboratoriais e medicamentos entre dois grandes campi hospitalares em minutos. Isto não elimina o papel dos estafetas rodoviários, mas demonstra que a procura de cuidados de saúde de alta acuidade está a evoluir para janelas de entrega mais curtas e um design de rota mais especializado.


Por Tipo de Temperatura: A Pressão da Cadeia de Frio Eleva a Economia da Entrega Controlada por Temperatura
As parcelas não controladas por temperatura representaram 60,44% da dimensão do mercado de entrega de última milha de parcelas de saúde do Reino Unido em 2025, tornando-se o maior segmento de temperatura, uma vez que os medicamentos ambiente de grande volume, dispositivos e materiais de saúde domiciliária ainda representam a base de parcelas mais ampla. Grande parte deste fluxo depende da fiabilidade, da pontualidade e da visibilidade das parcelas, em vez de infraestruturas térmicas avançadas. O segmento beneficia igualmente de um planeamento de rotas mais simples e de menor complexidade de manuseamento em comparação com o transporte refrigerado ou criogénico.
A entrega controlada por temperatura é menor em volume, mas o mercado de entrega de última milha de parcelas de saúde do Reino Unido para este segmento deverá crescer a um CAGR de 6,62% até 2031, à medida que os biológicos, biossimilares e terapias avançadas conquistam uma maior quota da procura logística de saúde. A FedEx reforçou esta parte do mercado em 2025 através do seu certificado corporativo IATA CEIV Pharma, que alargou o manuseamento certificado a mais de 90% do seu volume global de saúde. A Kuehne+Nagel expandiu a sua rede própria controlada em junho de 2026, melhorando a fiabilidade para o transporte farmacêutico sensível ao tempo que circula pelos corredores europeus, em apoio às cadeias de abastecimento do Reino Unido.
Por Tipo de Produto: As Terapias Celulares e Génicas Impulsionam a Procura de Logística Premium
Os medicamentos captaram 42,44% do mercado de entrega de última milha de parcelas de saúde do Reino Unido em 2025, tornando-se o maior segmento de produto. Os medicamentos sujeitos a receita médica, de especialidade e de venda livre ainda circulam em volumes diários muito superiores a qualquer outra classe de produto. As farmácias comunitárias de Inglaterra dispensaram quase 1,2 mil milhões de itens de prescrição no exercício fiscal de 2025, sublinhando a escala do fluxo subjacente de medicamentos, mesmo antes de serem adicionados os canais hospitalares e de cuidados domiciliários. Outras categorias, como vacinas, materiais para ensaios clínicos, dispositivos médicos e produtos de diagnóstico, acrescentam complexidade, mas não o mesmo volume alargado de parcelas. Isto mantém os medicamentos no centro do planeamento de rotas, do reabastecimento de farmácias e da entrega repetida a pacientes.
A terapia celular e génica é o tipo de produto de crescimento mais rápido, registando um CAGR de 9,39% até 2031. A Marken declarou que a Polar Speed entrega diretamente a pacientes do NHS em mais de 80 Trusts do NHS, gere mais de 800 prescrições por dia através de dois locais de farmácia registados no GPhC e apoia oito áreas terapêuticas, o que demonstra a profundidade operacional necessária para a logística de cuidados domiciliários de terapias avançadas[4]Fonte: NHS Business Services Authority, "Prescription Cost Analysis England," NHS Business Services Authority, nhsbsa.nhs.uk. Neste segmento, a parcela faz frequentemente parte de uma via clínica muito mais rigorosa, o que significa que a pontualidade, a coordenação com o paciente e o manuseamento controlado são mais importantes do que o alcance alargado da rede. Os sistemas de parcelas gerais são menos adequados para essa tarefa porque as terapias avançadas deixam menos margem para erros de transferência ou variabilidade de rota. Esta é uma das razões pelas quais o mercado de entrega de última milha de parcelas de saúde do Reino Unido recompensa cada vez mais os operadores especializados que conseguem combinar conformidade farmacêutica, apoio ao paciente e entrega final segura.
Por Modelo de Entrega: O B2C Consolida-se como o Motor de Crescimento Estrutural
O B2C representou 54,68% do mercado de entrega de última milha de parcelas de saúde do Reino Unido em 2025, tornando-se o modelo de entrega líder, à medida que a atividade de dispensa se desloca para os domicílios dos pacientes em vez dos pontos de recolha em hospitais e clínicas. Isto reflete uma reformulação mais ampla da prestação de cuidados, em que a conveniência, a continuidade e o acesso remoto estão a tornar-se cada vez mais importantes. O modelo B2C também se alinha bem com as prescrições repetidas, o apoio a terapias crónicas e os serviços de cuidados domiciliários que geram uma procura recorrente de parcelas. Em contrapartida, o B2B continua a ser relevante para o reabastecimento grossista e institucional, mas comporta-se mais como uma espinha dorsal estável do que como o principal motor de crescimento.
O B2C é também o modelo de entrega de crescimento mais rápido, com um CAGR esperado de 6,38% até 2031 no mercado de entrega de última milha de parcelas de saúde do Reino Unido. A Healthera estabeleceu uma parceria com a Uber Eats em dezembro de 2025 para lançar a entrega rápida de medicamentos a partir de farmácias locais, inicialmente nas principais cidades, com uma implementação mais alargada prevista para 2026, demonstrando como as expectativas de entrega ao consumidor estão a entrar nos canais de saúde. Ao mesmo tempo, a Sciensus continuou a enquadrar os cuidados domiciliários como um modelo de cuidados capaz de reduzir as visitas hospitalares e apoiar a continuidade do tratamento, o que reforça o lado de maior acuidade da entrega B2C. Estas duas vertentes não são idênticas: uma centra-se na conveniência e no acesso rápido, enquanto a outra se centra no apoio terapêutico gerido e nas transferências regulamentadas. Em conjunto, alargam o papel do B2C em todo o mercado de entrega de última milha de parcelas de saúde do Reino Unido e atraem mais atividade de parcelas para canais centrados no paciente.
Por Utilizador Final: O Crescimento das Entregas Diretas ao Doente Desafia os Incumbentes Centrados no Hospital
Os hospitais e clínicas detiveram 33,04% da quota do mercado de entrega de última milha de parcelas de saúde do Reino Unido em 2025, tornando-se o maior grupo de utilizadores finais, uma vez que os contextos de cuidados agudos ainda exigem entregas regulares de medicamentos, produtos de diagnóstico e materiais prioritários. Estes locais dependem de ciclos de reabastecimento fiáveis e continuam a ser uma importante fonte de despacho sensível ao tempo. Também ancoram muitas das relações que os grandes prestadores de logística estabeleceram com as redes de saúde associadas ao NHS. Ainda assim, a sua liderança está a ser desafiada à medida que os canais de parcelas se expandem para modelos de cuidados mais orientados para o paciente.
As entregas diretas ao paciente deverão aumentar a um CAGR de 7,09% até 2031, tornando-se o segmento de utilizadores finais de crescimento mais rápido no mercado de entrega de última milha de parcelas de saúde do Reino Unido. A Sciensus declarou em 2026 que os cuidados clínicos domiciliários podem alcançar resultados comparáveis enquanto reduzem as visitas hospitalares desnecessárias, reforçando ainda mais o argumento a favor da entrega de terapias nos domicílios dos pacientes. A Marken também demonstrou como isto funciona à escala através da Polar Speed, que serve diretamente os pacientes do NHS numa ampla rede de trusts e em múltiplas áreas terapêuticas. As e-farmácias e os canais de farmácia comunitária proporcionam apoio adicional, uma vez que o rastreador de prescrições da aplicação NHS alargou a visibilidade das parcelas para o paciente no final do processo de dispensa. O efeito combinado é que o mercado de entrega de última milha de parcelas de saúde do Reino Unido está a evoluir de uma estrutura de entrega liderada por hospitais para um modelo mais misto, em que o serviço direto ao paciente representa uma quota maior do valor operacional.
Análise Geográfica
A Inglaterra representou 81,88% da dimensão do mercado de entrega de última milha de parcelas de saúde do Reino Unido em 2025, tornando-se o claro centro nacional da procura de parcelas de saúde. Esta liderança reflete a maior base de prescrições de Inglaterra, a maior concentração de instituições do NHS e a maior densidade de atividade de distribuição farmacêutica e de saúde. As farmácias comunitárias de Inglaterra dispensaram quase 1,2 mil milhões de itens de prescrição no exercício fiscal de 2025, o que por si só suporta uma base de parcelas muito mais ampla do que as outras nações. A Inglaterra continua também a ser o principal mercado de contratos, uma vez que o grande contrato logístico da NHS Supply Chain de 2025 adjudicado à GXO abrangeu oito centros de distribuição e mais de 300 veículos, tendo a Polar Speed sido incluída para os serviços de entrega domiciliária do NHS. Em março de 2026, a GXO expandiu ainda mais o seu trabalho com o NHS England através do programa de rastreio do cancro colorretal FIT em casa, o que aprofundou o papel da Inglaterra como mercado de volume central para a logística de saúde gerida.
A Irlanda do Norte deverá crescer a um CAGR de 7,31% até 2031, tornando-se a sub-região de crescimento mais rápido no mercado de entrega de última milha de parcelas de saúde do Reino Unido. Esse crescimento aponta para uma procura de recuperação mais forte fora dos maiores clusters logísticos do sul e para uma maior disseminação da infraestrutura de parcelas de saúde ao longo do tempo. A Inglaterra é também a primeira área onde as novas expectativas de serviço se tornam visíveis, uma vez que o rastreador de prescrições da aplicação NHS abrangia cerca de 1.650 farmácias em 2025 e ajudou a normalizar o rastreamento do estado das parcelas ao nível do paciente. À medida que essas expectativas se disseminam, os operadores que já gerem redes de saúde conformes em toda a Inglaterra têm probabilidade de beneficiar tanto da escala como da familiaridade com os serviços.
A Community Pharmacy Scotland reportou perturbações nos serviços de estafetas em janeiro de 2026 durante o processo de integração da Royal Mail e da Parcelforce, o que demonstrou como os quadros de entrega descentralizados podem enfrentar riscos diretos de continuidade quando os sistemas de parcelas genéricos mudam. O País de Gales oferece potencial de crescimento através da procura dispersa de pacientes e da necessidade prática de entregas diretas fiáveis em distâncias locais mais longas. A Irlanda do Norte mantém-se mais complexa porque as operações de parcelas de saúde aí funcionam num contexto de conformidade mais sensível, ligado ao movimento transfronteiriço e ao manuseamento regulamentado de medicamentos. Isto significa que os operadores especializados com uma governação e rastreabilidade mais sólidas podem estar melhor posicionados fora de Inglaterra, mesmo quando os volumes de parcelas são menores.
Panorama Competitivo
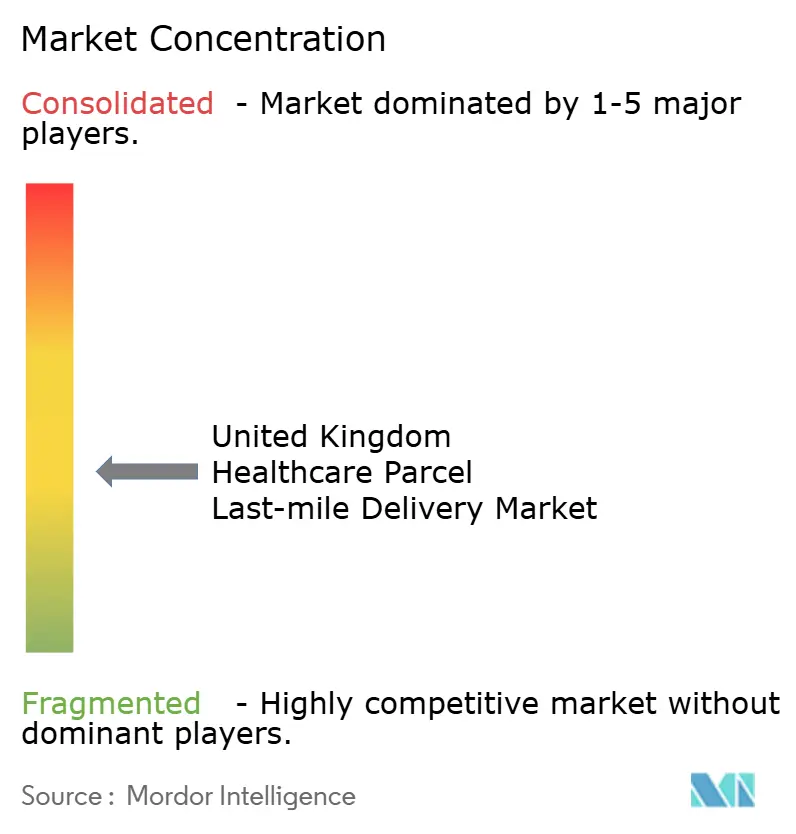
O mercado de entrega de última milha de parcelas de saúde do Reino Unido mantém-se moderadamente fragmentado, com grandes integradores globais e especialistas integrados no NHS a competir com base em diferentes pontos fortes. Empresas globais como a DHL Supply Chain, a UPS Healthcare, a FedEx e a Kuehne+Nagel trazem redes internacionais de saúde, disciplina na cadeia de frio e relações mais amplas com fabricantes. Nomes nacionais e especializados como a Sciensus, a Polar Speed, a CitySprint, a Alliance Healthcare, a Phoenix Healthcare Distribution e a AAH Pharmaceuticals competem de forma mais direta na execução de rotas locais, na familiaridade com o NHS e nos modelos de serviço orientados para o paciente. Esta combinação significa que o mercado de entrega de última milha de parcelas de saúde do Reino Unido não se comporta como um setor de parcelas genérico, porque a profundidade regulatória e o conhecimento dos processos clínicos têm um peso real na seleção de fornecedores. Significa também que a concorrência é moldada tanto pela complexidade terapêutica e pela capacidade de conformidade como pelo volume absoluto de parcelas.
Vários movimentos estratégicos em 2025 e 2026 mostram para onde se dirige a concorrência no mercado de entrega de última milha de parcelas de saúde do Reino Unido. O grande contrato logístico da NHS Supply Chain adjudicado à GXO, juntamente com o papel da Polar Speed na entrega domiciliária do NHS, demonstrou que os contratos de grande escala ainda podem fluir para operadores que combinam infraestrutura nacional com execução especializada em saúde. A Yusen Logistics concluiu a aquisição das subsidiárias do Walden Group, incluindo a Movianto, em dezembro de 2025, criando uma plataforma de logística de saúde pan-europeia mais ampla com serviços de armazenagem, entrega de última milha, torre de controlo e serviços digitais. A Kuehne+Nagel adicionou Frankfurt à sua rede de frete aéreo Inspire de controlo próprio em junho de 2026, um movimento que reforça os fluxos farmacêuticos sensíveis ao tempo para os corredores de saúde europeus relevantes para o Reino Unido. Estes movimentos demonstram que as empresas líderes estão a investir tanto no cumprimento de encomendas de saúde a nível nacional como na conectividade internacional a montante.
A tecnologia e o design de serviços estão também a tornar-se cada vez mais centrais para a concorrência no mercado de entrega de última milha de parcelas de saúde do Reino Unido. O certificado corporativo IATA CEIV Pharma da FedEx em 2025 demonstrou como a garantia de qualidade e o manuseamento validado fazem agora parte da sinalização competitiva para os expedidores de saúde. A Phoenix Healthcare Distribution trabalhou com a RELEX Solutions em 2025 para implementar a gestão de inventário baseada em inteligência artificial em doze centros de distribuição que servem 7.100 farmácias, consultórios de dispensa e clientes de ambulatório, melhorando assim a sincronização entre o inventário a montante e a atividade de entrega a jusante. A parceria de entrega de farmácias da Healthera com a Uber Eats também demonstrou que as plataformas rápidas de consumo estão a reduzir as expectativas de velocidade na entrega de medicamentos orientada para o paciente. Como resultado, o mercado de entrega de última milha de parcelas de saúde do Reino Unido deverá recompensar as empresas que consigam combinar um desempenho de saúde regulamentado com uma maior visibilidade digital e modelos de cumprimento de encomendas mais flexíveis.
Líderes do Setor de Entrega de Encomendas de Saúde na Última Milha no Reino Unido
-
Sciensus
-
DHL Group
-
United Parcel Service, Inc. (UPS Healthcare)
-
Cencora, Inc.
-
NYK Line (Including Yusen Logistics and Movianto)
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica

Desenvolvimentos Recentes do Setor
- Junho de 2026: A Kuehne+Nagel expandiu a sua rede de frete aéreo Inspire de controlo próprio, adicionando Frankfurt à sua rotação transatlântica Chicago-Frankfurt-Atlanta, ligando diretamente dois grandes centros de produção farmacêutica e melhorando a velocidade e a fiabilidade das importações de carga de saúde do Reino Unido sensíveis ao tempo.
- Março de 2026: A GXO Logistics, em parceria com a Polar Speed, foi nomeada pelo NHS England como prestadora de serviços geridos para o programa de rastreio do cancro colorretal FIT em casa, gerindo o fornecimento e a distribuição de kits de Teste Imunoquímico Fecal aos participantes elegíveis em toda a Inglaterra.
- Fevereiro de 2026: A Uniphar Logistics Reino Unido anunciou a fusão estratégica entre a Uniphar Clinical e a BMclinical, reforçando os serviços globais de fornecimento de ensaios clínicos, incluindo armazenamento, distribuição, embalagem e rotulagem para empresas farmacêuticas e de biotecnologia.
- Dezembro de 2025: A Yusen Logistics (Europe) B.V. concluiu a aquisição das subsidiárias do Walden Group, incluindo a Movianto, a Eurotranspharma, a Transpharma International e a Walden Digital, com efeitos a partir de 10 de dezembro de 2025. O acordo cria uma plataforma dedicada de logística de saúde pan-europeia que combina serviços de ponta a ponta, armazenagem, entrega de última milha, uma torre de controlo e soluções digitais, no âmbito do plano de investimento de médio prazo FY2026-2028 da Yusen Logistics, direcionado para a logística de saúde de elevado crescimento.


Âmbito do Relatório do Mercado de Entrega de Encomendas de Saúde na Última Milha no Reino Unido
O Relatório de Entrega de Última Milha de Parcelas de Saúde do Reino Unido é Segmentado por Tipo de Entrega (Padrão, No Mesmo Dia, No Dia Seguinte), por Tipo de Temperatura (Controlada por Temperatura e Não Controlada por Temperatura), por Tipo de Produto (Medicamentos, Vacinas e Outros), por Modelo de Entrega (B2C e B2B), por Utilizador Final (Hospitais e Clínicas e Outros) e por Geografia (Inglaterra e Outros). As Previsões de Mercado são Fornecidas em Termos de Valor (USD).
| Entrega Padrão |
| Entrega no Mesmo Dia |
| Entrega no Dia Seguinte |
| Controlada por Temperatura |
| Não Controlada por Temperatura |
| Produtos Farmacêuticos | Medicamentos de Prescrição e de Especialidade |
| Medicamentos de Venda Livre | |
| Biofarmacêuticos (Biológicos e Biossimilares) | |
| Vacinas | |
| Materiais de Ensaios Clínicos | |
| Terapias Celulares e Génicas | |
| Dispositivos Médicos | |
| Medicina Veterinária | |
| Sangue, Plasma e Componentes Sanguíneos | |
| Produtos de Diagnóstico e Laboratoriais | |
| Materiais de Saúde Domiciliária | |
| Outros |
| B2C |
| B2B |
| Hospitais e Clínicas |
| E-Farmácias e Farmácias |
| Laboratórios de Diagnóstico |
| Prestadores de Cuidados Domiciliários |
| Entregas Diretas ao Doente |
| Outros |
| Inglaterra |
| Escócia |
| País de Gales |
| Irlanda do Norte |
| Por Tipo de Entrega | Entrega Padrão | |
| Entrega no Mesmo Dia | ||
| Entrega no Dia Seguinte | ||
| Por Tipo de Temperatura | Controlada por Temperatura | |
| Não Controlada por Temperatura | ||
| Por Tipo de Produto | Produtos Farmacêuticos | Medicamentos de Prescrição e de Especialidade |
| Medicamentos de Venda Livre | ||
| Biofarmacêuticos (Biológicos e Biossimilares) | ||
| Vacinas | ||
| Materiais de Ensaios Clínicos | ||
| Terapias Celulares e Génicas | ||
| Dispositivos Médicos | ||
| Medicina Veterinária | ||
| Sangue, Plasma e Componentes Sanguíneos | ||
| Produtos de Diagnóstico e Laboratoriais | ||
| Materiais de Saúde Domiciliária | ||
| Outros | ||
| Por Modelo de Entrega | B2C | |
| B2B | ||
| Por Utilizador Final | Hospitais e Clínicas | |
| E-Farmácias e Farmácias | ||
| Laboratórios de Diagnóstico | ||
| Prestadores de Cuidados Domiciliários | ||
| Entregas Diretas ao Doente | ||
| Outros | ||
| Por Geografia | Inglaterra | |
| Escócia | ||
| País de Gales | ||
| Irlanda do Norte | ||


Principais Questões Respondidas no Relatório
Qual é a perspetiva de valor para 2031 para a entrega de encomendas de saúde na última milha no Reino Unido?
O mercado de entrega de encomendas de saúde na última milha no Reino Unido deverá atingir 928,58 milhões de USD até 2031, subindo de 692,45 milhões de USD em 2026 a um CAGR de 6,04%.
Qual é o tipo de entrega que está a expandir mais rapidamente nas encomendas de saúde em todo o Reino Unido?
A entrega no mesmo dia é o tipo de entrega de crescimento mais rápido, com um CAGR projetado de 7,85% até 2031.
Por que razão o B2C está a tornar-se mais importante para os operadores de encomendas de saúde no Reino Unido?
O B2C deteve uma quota de 54,68% em 2025 e é também o modelo de entrega de crescimento mais rápido, com um CAGR de 6,38%, suportado pelos cuidados domiciliários, prescrições repetidas e cumprimento de encomendas centrado no paciente.
Qual categoria de produto cria os requisitos de última milha mais exigentes?
A terapia celular e génica é o segmento de produto de crescimento mais rápido, com um CAGR de 9,39%, porque estas remessas exigem uma pontualidade, rastreabilidade e manuseamento controlado mais rigorosos do que as parcelas de medicamentos padrão.
Qual parte do Reino Unido lidera a procura de encomendas de saúde?
A Inglaterra liderou com 81,88% da receita total em 2025, porque possui a maior base de prescrições, a infraestrutura do NHS mais profunda e a atividade logística de saúde mais ampla.
Quais são os principais riscos que afetam o desempenho da entrega de encomendas de saúde no Reino Unido?
Os principais riscos são a inflação de custos em rotas de baixa densidade e os problemas da cadeia de custódia em redes de entrega com múltiplas transferências, ambos os quais podem reduzir a fiabilidade do serviço e a qualidade das margens.
Página atualizada pela última vez em:



