
Taille et Part du Marché de la Livraison au Dernier Kilomètre de Colis de Santé au Royaume-Uni
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2020 - 2031 |
|---|---|
| Période de Données Prévisionnelles | 2026 - 2031 |
| Taille du marché de l'année de base (2025) | 648.30 Millions de dollars américains |
| Taille du Marché (2026) | 692.45 Millions de dollars américains |
| Taille du Marché (2031) | 928.58 Millions de dollars américains |
| Growth Rate (2026 - 2031) | 6.04 % |
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du Marché de la Livraison au Dernier Kilomètre de Colis de Santé au Royaume-Uni par Mordor Intelligence
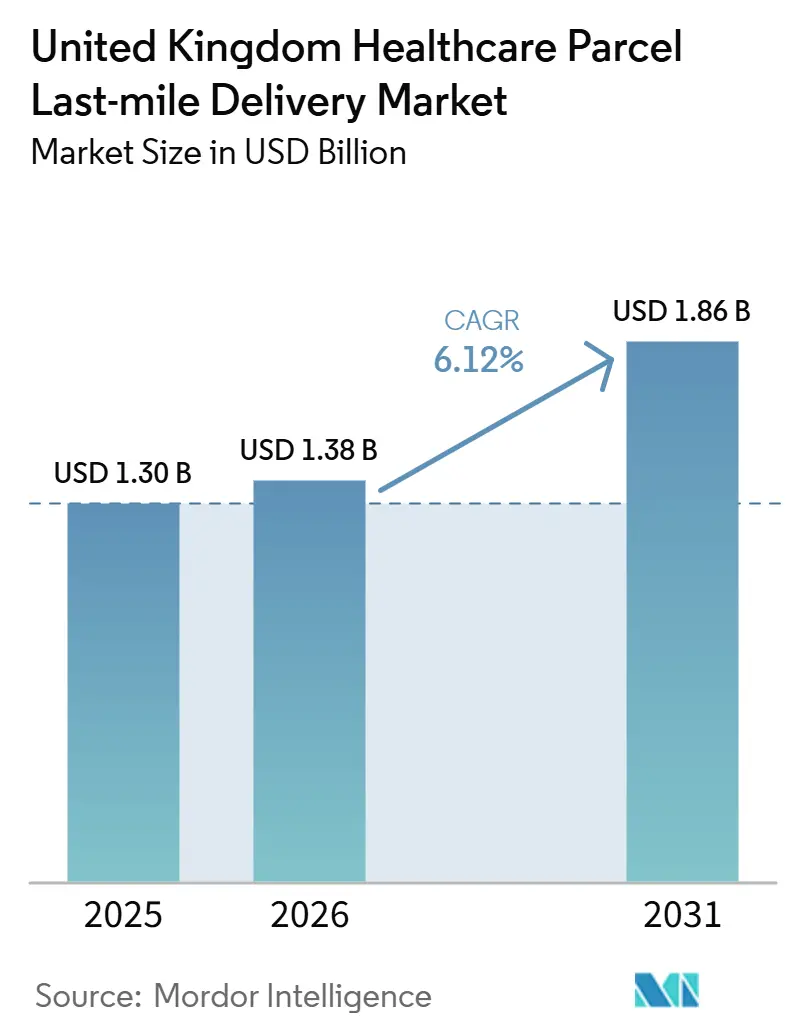
La taille du marché de la livraison du dernier kilomètre de colis de santé au Royaume-Uni devrait passer de 648,30 millions USD en 2025 à 692,45 millions USD en 2026 et devrait atteindre 928,58 millions USD d'ici 2031, à un CAGR de 6,04 % sur la période 2026-2031.
La croissance du marché de la livraison au dernier kilomètre de colis de santé au Royaume-Uni reflète un glissement progressif de la dispensation centralisée vers une distribution par colis atteignant les patients à domicile, en pharmacie et dans les établissements de soins, avec des exigences de service plus strictes. Les volumes d'ordonnances du NHS demeurent très importants, les pharmacies communautaires en Angleterre ayant dispensé près de 1,2 milliard d'articles au cours de l'exercice 2025, ce qui maintient une demande de livraison étendue, avant même que les services de soins à domicile à plus haute acuité ne viennent s'y ajouter. Les attentes en matière de service augmentent également, les outils numériques rendant la visibilité des colis plus courante pour les patients et les partenaires pharmaceutiques, ce qui accroît la pression sur les opérateurs pour qu'ils fournissent un suivi fiable et des transferts plus rapides. L'avantage concurrentiel sur le marché de la livraison au dernier kilomètre de colis de santé au Royaume-Uni est de plus en plus lié à la rigueur de la chaîne du froid, à la conformité réglementaire et à la capacité à répondre aux contrats du NHS, plutôt qu'à la simple échelle de traitement des colis, ce qui favorise les entreprises qui exploitent déjà des réseaux de santé validés. Le marché conserve également des perspectives d'expansion, car l'externalisation, la croissance des soins à domicile et la dispensation directe au patient continuent de générer une demande de livraison récurrente, même si l'inflation des cots de tournée et le risque lié à la chaîne de traçabilité demeurent des contraintes opérationnelles difficiles.
Points Clés du Rapport
- Par type de livraison, la livraison standard représentait 54,46 % de la part de marché de la livraison du dernier kilomètre de colis de santé au Royaume-Uni en 2025, tandis que la livraison le jour même devrait croître à un CAGR de 7,85 % jusqu'en 2031.
- Par type de température, les colis non contrôlés en température représentaient 60,42 % de la taille du marché de la livraison du dernier kilomètre de colis de santé au Royaume-Uni en 2025, tandis que les colis contrôlés en température devraient se développer à un CAGR de 6,62 % jusqu'en 2031.
- Par type de produit, les produits pharmaceutiques représentaient 42,44 % de la part de marché de la livraison du dernier kilomètre de colis de santé au Royaume-Uni en 2025, tandis que la thérapie cellulaire et génique devrait enregistrer le CAGR le plus élevé de 9,39 % jusqu'en 2031.
- Par modèle de livraison, le B2C représentait 54,68 % de la taille du marché de la livraison du dernier kilomètre de colis de santé au Royaume-Uni en 2025 et devrait également afficher le CAGR le plus rapide de 6,38 % jusqu'en 2031.
- Par utilisateur final, les hôpitaux et cliniques représentaient 33,04 % de la part de marché de la livraison du dernier kilomètre de colis de santé au Royaume-Uni en 2025, tandis que les livraisons directes aux patients ont enregistré le CAGR projeté le plus rapide à 7,09 % jusqu'en 2031.
- Par région, l'Angleterre était en tête avec une part de 81,88 % en 2025, tandis que l'Irlande du Nord devrait se développer à un CAGR de 7,31 % jusqu'en 2031.
Note : La taille du marché et les prévisions figurant dans ce rapport sont générées à l'aide du cadre d'estimation exclusif de Mordor Intelligence, mis à jour avec les dernières données et informations disponibles en janvier 2026.
Tendances et Perspectives du Marché de la Livraison au Dernier Kilomètre de Colis de Santé au Royaume-Uni
Analyse de l'Impact des Moteurs*
| Moteur | Impact (~) % sur les Prévisions de CAGR | Pertinence Géographique | Horizon Temporel de l'Impact |
|---|---|---|---|
| Demande Croissante de Livraison le Jour Même et le Lendemain pour les Colis de Santé à Délai Critique | +1.5% | Angleterre, avec des répercussions en Écosse | Court terme (≤ 2 ans) |
| Expansion des Soins à Domicile et de la Livraison Directe au Patient | +1.2% | National, piloté par les zones de chalandise des établissements NHS England | Moyen terme (2-4 ans) |
| Pression de Conformité de la Chaîne du Froid sur les Colis Cliniques et Pharmaceutiques | +0.9% | National, avec une complexité accrue en Irlande du Nord et en Écosse | Moyen terme (2-4 ans) |
| Externalisation par le NHS et les Prestataires Privés de la Logistique Non Essentielle | +0.8% | À l'échelle de l'Angleterre, s'étendant aux réseaux liés au NHS | Long terme (≥ 4 ans) |
| Attentes Plus Élevées en Matière de Traçabilité des Colis pour les Expéditions de Santé Réglementées | +0.7% | Priorité nationale dans le cadre de la gestion réglementée des médicaments | Court terme (≤ 2 ans) à Moyen terme (2-4 ans) |
| Développement Croissant de l'Exécution Multicanal par les E-Pharmacies et les Pharmacies Omnicanales | +0.5% | Angleterre en premier, s'étendant à l'Écosse et au Pays de Galles | Court terme (≤ 2 ans) |
| Source: Mordor Intelligence | |||
Demande Croissante de Livraison le Jour Même et le Lendemain pour les Colis de Santé à Délai Critique
L'urgence dans la dispensation réglementée signifie que la livraison le jour même et le lendemain sont de plus en plus traitées comme des niveaux de service essentiels sur le marché de la livraison au dernier kilomètre de colis de santé au Royaume-Uni plutôt que comme des suppléments premium. Ce changement est renforcé par la visibilité numérique des ordonnances, car le suivi des ordonnances de l'application NHS lancé en 2025 couvrait environ 1 650 pharmacies, dont chaque magasin Boots en Angleterre, ce qui soulève des attentes pour un statut de colis plus clair et des fenêtres de livraison plus strictes. Les volumes importants d'ordonnances soutiennent également ce besoin de service, car les pharmacies communautaires d'Angleterre ont dispensé près de 1,2 milliard d'articles au cours de l'exercice 2025, laissant une large base d'expéditions routinières et urgentes circulant par les canaux pharmaceutiques et patients. En conséquence, les opérateurs sur le marché de la livraison au dernier kilomètre de colis de santé au Royaume-Uni qui peuvent maintenir des délais de clôture plus stricts, fournir une visibilité en temps réel et gérer les exceptions plus efficacement sont mieux placés pour remporter des flux de santé récurrents. L'effet est d'abord le plus visible dans les zones urbaines, mais la norme de service qui y est établie tend à façonner les attentes en matière d'approvisionnement sur l'ensemble du marché.
Expansion des Soins à Domicile et de la Livraison Directe au Patient
Les soins à domicile deviennent un modèle opérationnel plus important pour le marché de la livraison au dernier kilomètre de colis de santé au Royaume-Uni, car les parcours de soins liés au NHS s'appuient de plus en plus sur des traitements en dehors des établissements hospitaliers. Les soins cliniques à domicile peuvent réduire les visites hospitalières inutiles, libérer des capacités de soins aigus et maintenir des résultats comparables, soutenant un glissement plus large vers la livraison à domicile et les services aux patients coordonnés[1]Sciensus, "Bringing the Connected Care Report to the UK Parliament," Sciensus, sciensus.com. Chaque passage de la dispensation sur site aux soins à domicile crée une relation de colis plus récurrente qui nécessite souvent une discipline de planification, une communication avec le patient et, dans certains cas, des fenêtres de livraison coordonnées par une infirmière. Cela change le rôle des opérateurs de colis, qui passent de simples prestataires de transport à des partenaires de service qui contribuent à maintenir la continuité du traitement sur le marché de la livraison au dernier kilomètre de colis de santé au Royaume-Uni. Cela soutient également une demande à long terme plus solide, car une fois qu'un patient est inscrit dans un parcours de soins à domicile, la livraison fait partie d'une routine de soins continue plutôt que d'une expédition ponctuelle.
Pression de Conformité de la Chaîne du Froid sur les Colis Cliniques et Pharmaceutiques
Le contrôle de la chaîne du froid est devenu une source de différenciation plus forte sur le marché de la livraison au dernier kilomètre de colis de santé au Royaume-Uni, car une plus grande part des produits de santé nécessite désormais une manipulation validée et une documentation plus claire. FedEx a obtenu un certificat d'entreprise IATA CEIV Pharma en 2025, couvrant plus de 90 % de son volume mondial de soins de santé via des installations certifiées, démontrant que la certification est devenue un signal de référence de la capacité en matière de soins de santé plutôt qu'une caractéristique de niche. Kuehne+Nagel a également étendu son réseau de fret aérien Inspire à contrôle propre en juin 2026 en ajoutant Francfort à sa rotation plus large, améliorant la connectivité pour le fret pharmaceutique sensible au temps alimentant les flux de santé européens et britanniques. En pratique, cela favorise les opérateurs sur le marché de la livraison au dernier kilomètre de colis de santé au Royaume-Uni qui gèrent déjà des plages de température validées, une documentation réglementée et une surveillance plus stricte à différents points de transfert. Cela élève également la barrière pour les transporteurs de colis généralistes, car les expéditeurs de produits de santé sont moins disposés à sacrifier la profondeur de conformité pour un coût de transport inférieur sur les expéditions sensibles.
Externalisation par le NHS et les Prestataires Privés de la Logistique Non Essentielle
L'externalisation reste un facteur structurel majeur du marché de la livraison du dernier kilomètre de colis de santé au Royaume-Uni, les systèmes de santé orientant davantage d'activités logistiques vers des opérateurs spécialisés. NHS Supply Chain a attribué à GXO Logistics un contrat de 2,5 milliards GBP (3,38 milliards USD) en 2025 pour des services logistiques couvrant huit centres de distribution et une flotte de plus de 300 véhicules, et Polar Speed a été sélectionné dans le cadre de cet accord pour les services de livraison à domicile du NHS. GXO a ensuite élargi sa relation avec NHS England en mars 2026, lorsqu'il a été désigné prestataire de services gérés pour le programme de dépistage du cancer colorectal par test immunochimique fécal à domicile, en partenariat avec Polar Speed[2]Source : GXO Logistics, "GXO Expands Partnership with NHS England," Nasdaq, nasdaq.com. Sciensus a également décrit son modèle de soins à domicile comme étant construit aux côtés des équipes du NHS dans les domaines de la dispensation, de la livraison et du soutien aux médicaments complexes, ce qui montre comment les services de livraison sont intégrés plus directement dans les parcours de soins des patients. Ce schéma confère au marché de la livraison du dernier kilomètre de colis de santé au Royaume-Uni une base de demande durable, car les contrats remportés dans le secteur de la santé s'étendent souvent à des relations opérationnelles pluriannuelles plutôt qu'à des volumes ponctuels à court terme.
Analyse de l'Impact des Freins*
| Frein | Impact (~) % sur les Prévisions de CAGR | Pertinence Géographique | Horizon Temporel de l'Impact |
|---|---|---|---|
| Inflation des Coûts du Dernier Kilomètre sur les Itinéraires de Santé à Faible Densité de Dépôts | -1.0% | Angleterre rurale, Nord de l'Écosse, Irlande du Nord et Pays de Galles | Moyen terme (2-4 ans) |
| Risque de Chaîne de Traçabilité dans les Livraisons de Santé à Transferts Multiples | -0.8% | National, notamment pour les flux Royaume-Uni et liés à l'UE | Court terme (≤ 2 ans) à Moyen terme (2-4 ans) |
| Pertes d'Emballage et d'Excursion de Température pour les Colis Sensibles | -0.7% | National, les plus élevées dans les flux de biologiques et de thérapie cellulaire | Court terme (≤ 2 ans) à Moyen terme (2-4 ans) |
| Exigences de Service Fragmentées entre les Livraisons NHS, Privées et Orientées Consommateur | -0.6% | National, le plus aigu en Angleterre | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Inflation des Coûts du Dernier Kilomètre sur les Itinéraires de Santé à Faible Densité de Dépôts
Les itinéraires de livraison à faible densité restent un frein significatif sur le marché de la livraison au dernier kilomètre de colis de santé au Royaume-Uni, car les colis de santé réglementés sont plus difficiles à consolider que les volumes standard du commerce électronique. Les livraisons nécessitent souvent des contrôles d'identité plus stricts, des délais plus serrés et, dans certains cas, des conditions de température contrôlée, ce qui limite l'utilisation de modèles de dépôt moins coûteux et de points de consolidation flexibles. Cette contrainte est plus visible dans l'Angleterre rurale, au Pays de Galles, en Irlande du Nord et dans certaines parties de l'Écosse, où le temps de trajet par dépôt de santé réussi tend à être structurellement plus élevé. Il en résulte un écart de marge sur le marché de la livraison au dernier kilomètre de colis de santé au Royaume-Uni entre les itinéraires urbains denses, qui peuvent soutenir un service plus rapide, et les itinéraires éloignés, qui nécessitent un effort opérationnel plus important par colis. À moins que ces itinéraires ne bénéficient d'un meilleur soutien à la mise en service ou d'une demande de santé plus dense, l'inflation des coûts est susceptible de rester une pression commerciale persistante.
Risque de Chaîne de Traçabilité dans les Livraisons de Santé à Transferts Multiples
Le risque de chaîne de traçabilité limite le marché de la livraison au dernier kilomètre de colis de santé au Royaume-Uni, car un colis de santé peut perdre de la valeur si un transfert affaiblit la documentation, le délai ou le contrôle de la température. Cela importe le plus lorsque des expéditeurs pharmaceutiques, des entrepôts, des réseaux nationaux et des coursiers locaux touchent chacun la même expédition avant qu'elle n'atteigne un patient ou une clinique. Community Pharmacy Scotland a documenté une perturbation des coursiers en janvier 2026 lors du processus d'intégration de Royal Mail Group et Parcelforce, ce qui a montré comment les changements de réseau dans les systèmes de colis généraux peuvent directement affecter la continuité de la livraison des ordonnances[3]Source : Community Pharmacy Scotland, "Important Update on Courier Collections, January 2026," Community Pharmacy Scotland, cps. scot. Cet épisode a renforcé l'argument en faveur d'une gestion de santé plus dédiée sur le marché de la livraison au dernier kilomètre de colis de santé au Royaume-Uni, en particulier pour les articles réglementés et sensibles au temps. Plus la chaîne de transfert devient longue ou fragmentée, plus les acheteurs de produits de santé ont tendance à valoriser les opérateurs spécialisés avec une responsabilité plus claire de l'expédition à la réception finale.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des Segments
Par Type de Livraison : Les Services le Jour Même Redéfinissent le Niveau d'Urgence de Référence
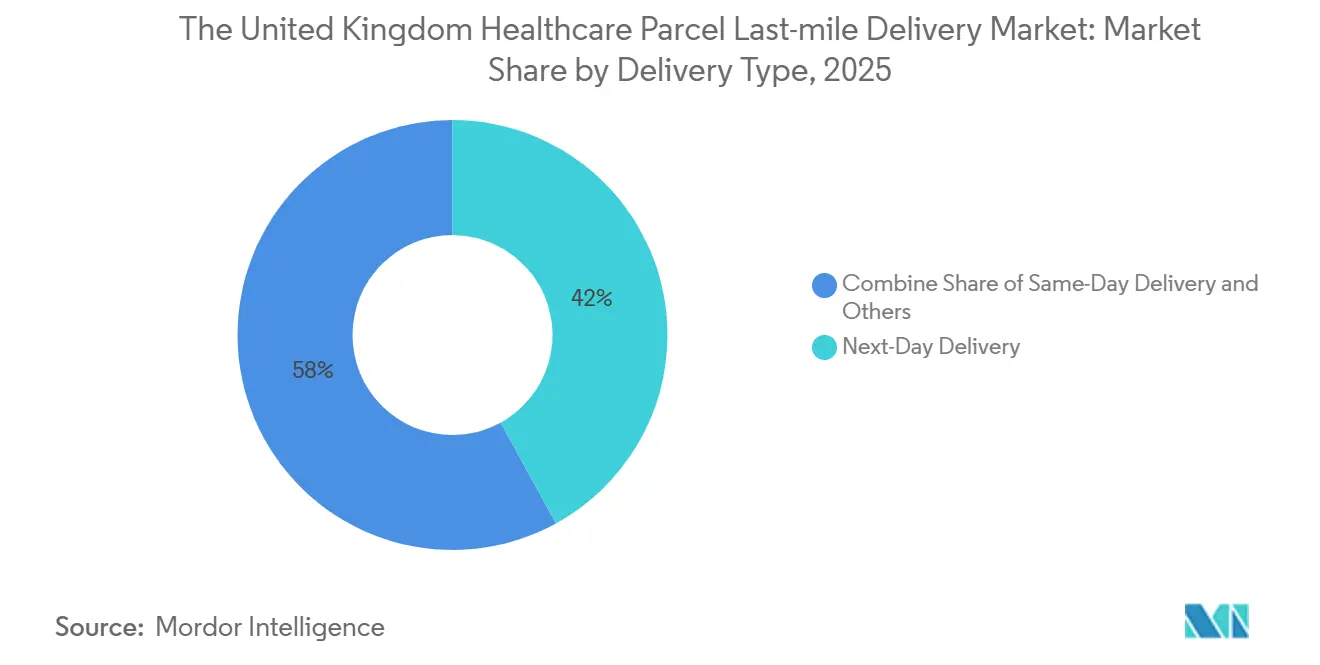
La livraison standard détenait 54,46 % de la part de marché de la livraison du dernier kilomètre de colis de santé au Royaume-Uni en 2025, ce qui en fait le type de livraison le plus important, car le réapprovisionnement de nuit s'aligne toujours sur les rythmes opérationnels des grossistes, des pharmacies et des cycles de commande liés au NHS. Sur le marché de la livraison du dernier kilomètre de colis de santé au Royaume-Uni, les services le lendemain restent le juste milieu pratique entre l'approvisionnement programmé de routine et l'expédition urgente de point à point. Ce segment bénéficie d'un acheminement prévisible, de schémas de livraison répétés et d'une large base de produits de santé ambiants et réglementés qui nécessitent une livraison fiable sans engager la totalité des coûts d'urgence. Il reste également important car de nombreux acheteurs du secteur de la santé équilibrent encore la qualité de service avec la discipline d'approvisionnement, et les réseaux de livraison le lendemain sont bien placés pour y parvenir à grande échelle.
La livraison le jour même est le segment à la croissance la plus rapide et devrait se développer à un CAGR de 7,85 % jusqu'en 2031. Le signal le plus fort derrière ce changement est venu en avril 2026, lorsque Matternet a lancé des opérations de drones pour le NHS dans le centre de Londres afin de transporter des échantillons de diagnostic, des spécimens de laboratoire et des produits pharmaceutiques entre deux grands campus hospitaliers en quelques minutes. Cela ne supprime pas le rôle des coursiers routiers, mais cela montre que la demande de soins de santé à haute acuité évolue vers des délais de livraison plus courts et une conception d'itinéraires plus spécialisée.


Par Type de Température : La Pression de la Chaîne du Froid Valorise l'Économie du Contrôle en Température
Les colis non contrôlés en température représentaient 60,44 % de la taille du marché de la livraison du dernier kilomètre de colis de santé au Royaume-Uni en 2025, ce qui en fait le segment de température le plus important, car les médicaments ambiants à volume élevé, les dispositifs médicaux et les fournitures de soins à domicile représentent toujours la base de colis la plus large. Une grande partie de ce flux dépend de la fiabilité, du calendrier et de la visibilité des colis plutôt que d'une infrastructure thermique avancée. Le segment bénéficie également d'une planification d'itinéraires plus facile et d'une complexité de manutention moindre par rapport au transport réfrigéré ou cryogénique.
La livraison contrôlée en température est plus faible en volume, mais le marché de la livraison du dernier kilomètre de colis de santé au Royaume-Uni pour ce segment devrait croître à un CAGR de 6,62 % jusqu'en 2031, les produits biologiques, les biosimilaires et les thérapies avancées représentant une part plus importante de la demande logistique de santé. FedEx a renforcé cette partie du marché en 2025 grâce à son certificat d'entreprise IATA CEIV Pharma, qui a étendu la manutention certifiée à plus de 90 % de son volume mondial de soins de santé. Kuehne+Nagel a élargi son réseau en propre en juin 2026, améliorant la fiabilité pour le fret pharmaceutique sensible au temps transitant par les plateformes européennes, soutenant ainsi les chaînes d'approvisionnement du Royaume-Uni.
Par Type de Produit : Les Thérapies Cellulaires et Géniques Stimulent la Demande Logistique Premium
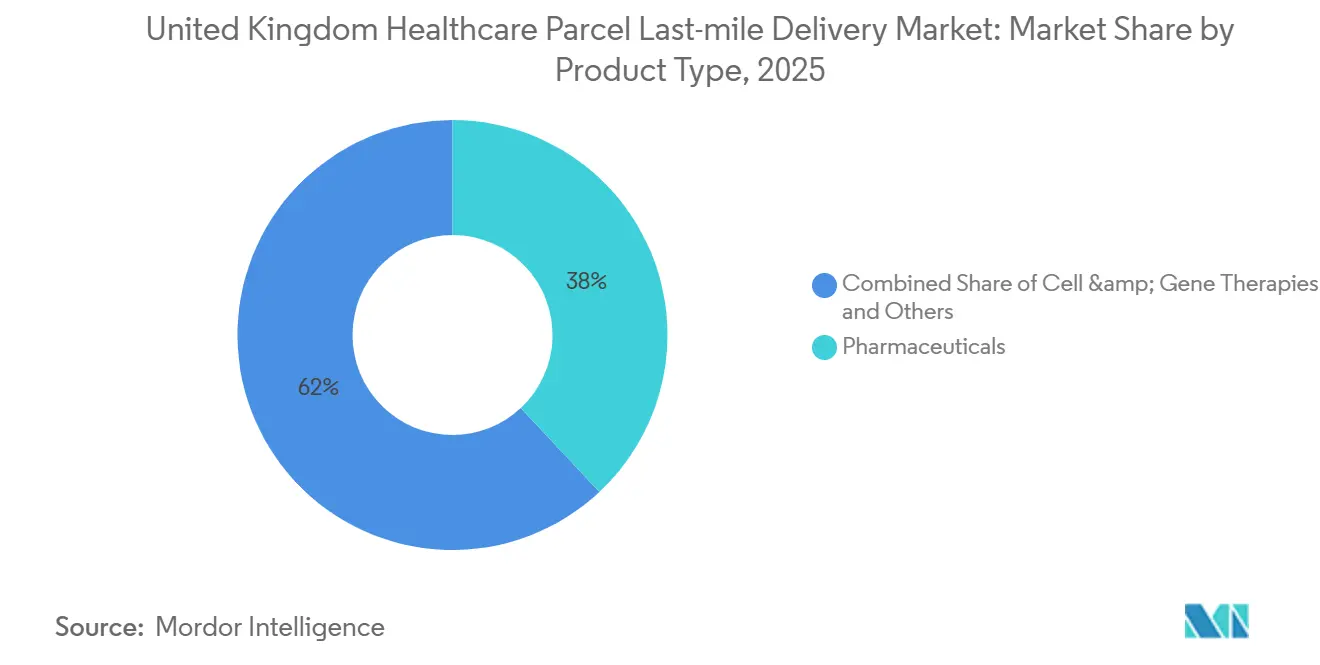
Les produits pharmaceutiques ont capté 42,44 % du marché de la livraison du dernier kilomètre de colis de santé au Royaume-Uni en 2025, ce qui en fait le segment de produits le plus important. Les médicaments sur ordonnance, spécialisés et en vente libre circulent toujours en volumes quotidiens bien plus élevés que toute autre catégorie de produits. Les pharmacies communautaires d'Angleterre ont délivré près de 1,2 milliard d'ordonnances au cours de l'exercice 2025, soulignant l'ampleur du flux sous-jacent de médicaments, même avant l'ajout des circuits hospitaliers et de soins à domicile. D'autres catégories, telles que les vaccins, les matériaux d'essais cliniques, les dispositifs médicaux et les produits de diagnostic, ajoutent de la complexité, mais pas le même volume de colis. Cela maintient les produits pharmaceutiques au cœur de la planification des itinéraires, du réapprovisionnement des pharmacies et de la livraison répétée aux patients.
La thérapie cellulaire et génique est le type de produit à la croissance la plus rapide, enregistrant un CAGR de 9,39 % jusqu'en 2031. Marken a indiqué que Polar Speed livre directement aux patients du NHS dans plus de 80 NHS Trusts, gère plus de 800 ordonnances par jour via deux sites de pharmacie enregistrés auprès du GPhC et soutient huit domaines thérapeutiques, ce qui montre la profondeur opérationnelle requise pour la logistique de soins à domicile de thérapies avancées[4]Source : NHS Business Services Authority, "Prescription Cost Analysis England," NHS Business Services Authority, nhsbsa.nhs.uk. Dans ce segment, le colis fait souvent partie d'un parcours clinique beaucoup plus étroit, ce qui signifie que le calendrier, la coordination avec le patient et la manutention contrôlée comptent davantage que la portée du réseau. Les systèmes de colis généraux sont moins adaptés à cette tâche car les thérapies avancées laissent moins de place aux erreurs de transfert ou à la variabilité des itinéraires. C'est l'une des raisons pour lesquelles le marché de la livraison du dernier kilomètre de colis de santé au Royaume-Uni récompense de plus en plus les opérateurs spécialisés capables de combiner conformité pharmaceutique, soutien aux patients et livraison finale sécurisée.
Par Modèle de Livraison : Le B2C se Consolide comme Moteur de Croissance Structurel
Le B2C représentait 54,68 % du marché de la livraison du dernier kilomètre de colis de santé au Royaume-Uni en 2025, ce qui en fait le modèle de livraison dominant, car l'activité de dispensation se déplace vers les domiciles des patients plutôt que vers les points de collecte en hôpital et en clinique. Cela reflète une refonte plus large de la prestation de soins, où la commodité, la continuité et l'accès à distance deviennent de plus en plus importants. Le modèle B2C s'aligne également bien avec les ordonnances répétées, le soutien aux thérapies chroniques et les services de soins à domicile qui génèrent une demande de colis récurrente. En revanche, le B2B reste important pour le réapprovisionnement en gros et institutionnel, mais il se comporte davantage comme une colonne vertébrale stable que comme le principal moteur de croissance.
Le B2C est également le modèle de livraison à la croissance la plus rapide, avec un CAGR attendu de 6,38 % jusqu'en 2031 sur le marché de la livraison du dernier kilomètre de colis de santé au Royaume-Uni. Healthera s'est associé à Uber Eats en décembre 2025 pour lancer la livraison rapide de médicaments depuis les pharmacies locales, d'abord dans les grandes villes, avec un déploiement plus large prévu pour 2026, démontrant comment les attentes des consommateurs en matière de livraison entrent dans les circuits de santé. Dans le même temps, Sciensus a continué à présenter les soins à domicile comme un modèle de soins pouvant réduire les visites à l'hôpital et soutenir la continuité du traitement, ce qui renforce le côté haute acuité de la livraison B2C. Ces deux axes ne sont pas identiques : l'un se concentre sur la commodité et l'accès rapide, tandis que l'autre se concentre sur le soutien thérapeutique géré et les transferts réglementés. Ensemble, ils élargissent le rôle du B2C sur le marché de la livraison du dernier kilomètre de colis de santé au Royaume-Uni et attirent davantage d'activité de colis vers des circuits centrés sur le patient.
Par Utilisateur Final : La Montée en Puissance des Livraisons Directes au Patient Défie les Acteurs Établis Centrés sur l'Hôpital
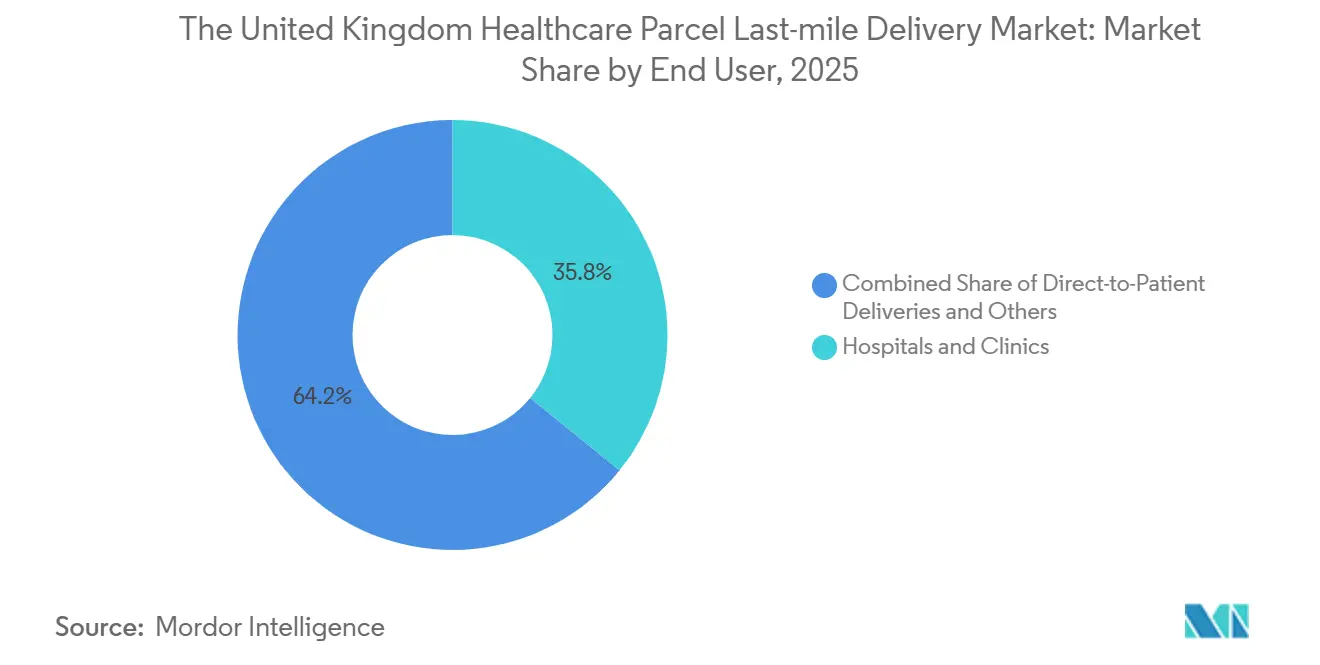
Les hôpitaux et cliniques détenaient 33,04 % de la part de marché de la livraison du dernier kilomètre de colis de santé au Royaume-Uni en 2025, ce qui en fait le groupe d'utilisateurs finaux le plus important, car les établissements de soins aigus nécessitent toujours une livraison régulière de médicaments, de produits de diagnostic et de fournitures prioritaires. Ces sites dépendent de cycles de réapprovisionnement fiables et restent une source majeure d'expéditions urgentes. Ils ancrent également bon nombre des relations que les grands prestataires logistiques ont nouées avec les réseaux de santé liés au NHS. Néanmoins, leur avance est remise en question à mesure que les circuits de colis se répandent dans des modèles de soins davantage orientés vers les patients.
Les livraisons directes aux patients devraient augmenter à un CAGR de 7,09 % jusqu'en 2031, ce qui en fait le segment d'utilisateurs finaux à la croissance la plus rapide sur le marché de la livraison du dernier kilomètre de colis de santé au Royaume-Uni. Sciensus a déclaré en 2026 que les soins cliniques à domicile peuvent obtenir des résultats comparables tout en réduisant les visites hospitalières inutiles, renforçant ainsi l'argument en faveur de la livraison de thérapies au domicile des patients. Marken a également montré comment cela fonctionne à grande échelle via Polar Speed, qui sert directement les patients du NHS dans un large réseau de NHS Trusts et dans plusieurs domaines thérapeutiques. Les e-pharmacies et les circuits de pharmacies communautaires apportent un soutien supplémentaire, car le suivi des ordonnances via l'application NHS a élargi la visibilité des colis du côté patient de la dispensation. L'effet combiné est que le marché de la livraison du dernier kilomètre de colis de santé au Royaume-Uni évolue d'une structure de livraison centrée sur les hôpitaux vers un modèle plus mixte, dans lequel le service direct aux patients représente une part plus importante de la valeur opérationnelle.
Analyse Géographique
L'Angleterre représentait 81,88 % de la taille du marché de la livraison du dernier kilomètre de colis de santé au Royaume-Uni en 2025, ce qui en fait le centre national incontesté de la demande de colis de santé. Cette avance reflète la base d'ordonnances plus large de l'Angleterre, la concentration plus profonde des institutions du NHS et la densité plus forte de l'activité de distribution pharmaceutique et de santé. Les pharmacies communautaires d'Angleterre ont délivré près de 1,2 milliard d'ordonnances au cours de l'exercice 2025, ce qui à lui seul soutient une base de colis bien plus large que celle des autres nations. L'Angleterre reste également le principal marché contractuel car l'attribution logistique 2025 de NHS Supply Chain à GXO couvrait huit centres de distribution et plus de 300 véhicules, et Polar Speed était inclus pour les services de livraison à domicile du NHS. En mars 2026, GXO a encore élargi son travail avec NHS England dans le cadre du programme de dépistage du cancer colorectal par test immunochimique fécal à domicile, approfondissant ainsi le rôle de l'Angleterre en tant que marché de volume central pour la logistique de santé gérée.
L'Irlande du Nord devrait croître à un CAGR de 7,31 % jusqu'en 2031, ce qui en fait la sous-région à la croissance la plus rapide sur le marché de la livraison du dernier kilomètre de colis de santé au Royaume-Uni. Cette croissance indique une demande de rattrapage plus forte en dehors des plus grands pôles logistiques du sud et une diffusion plus large de l'infrastructure de colis de santé au fil du temps. L'Angleterre est également la première zone où de nouvelles attentes en matière de services deviennent visibles, car le suivi des ordonnances via l'application NHS couvrait environ 1 650 pharmacies en 2025 et a contribué à normaliser le suivi du statut des colis au niveau du patient. À mesure que ces attentes se répandent, les opérateurs qui gèrent déjà des réseaux de santé conformes à travers l'Angleterre sont susceptibles de bénéficier à la fois de l'échelle et de la familiarité avec les services.
Community Pharmacy Scotland a signalé des perturbations de coursiers en janvier 2026 lors du processus d'intégration de Royal Mail et Parcelforce, ce qui a montré comment les cadres de livraison décentralisés peuvent faire face à des risques directs de continuité lorsque les systèmes de colis génériques changent. Le Pays de Galles offre un potentiel de croissance grâce à une demande de patients dispersée et au besoin pratique d'une livraison directe fiable sur de plus longues distances locales. L'Irlande du Nord reste plus complexe car les opérations de colis de santé y s'inscrivent dans un contexte de conformité plus sensible, lié aux mouvements transfrontaliers et à la manutention de médicaments réglementés. Cela signifie que les opérateurs spécialisés dotés d'une gouvernance et d'une traçabilité plus solides peuvent être mieux positionnés en dehors de l'Angleterre, même lorsque les volumes de colis sont plus faibles.
Paysage Concurrentiel
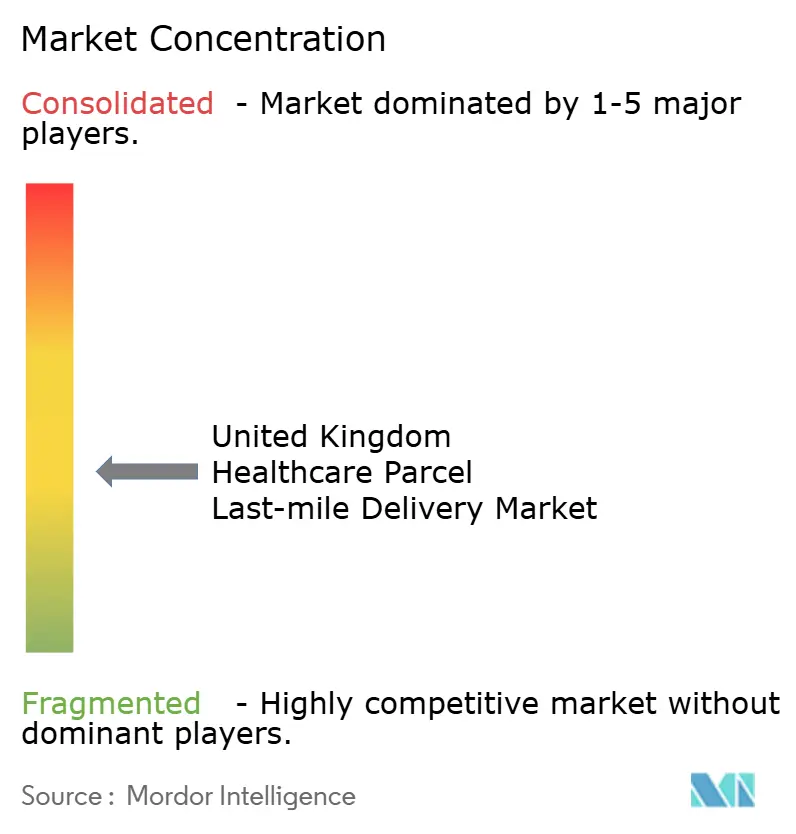
Le marché de la livraison du dernier kilomètre de colis de santé au Royaume-Uni reste modérément fragmenté, avec de grands intégrateurs mondiaux et des spécialistes intégrés au NHS en concurrence sur des atouts différents. Les entreprises mondiales telles que DHL Supply Chain, UPS Healthcare, FedEx et Kuehne+Nagel apportent des réseaux de santé internationaux, une discipline de chaîne du froid et des relations plus larges avec les fabricants. Les acteurs nationaux et spécialisés tels que Sciensus, Polar Speed, CitySprint, Alliance Healthcare, Phoenix Healthcare Distribution et AAH Pharmaceuticals se font concurrence plus directement sur l'exécution des itinéraires locaux, la familiarité avec le NHS et les modèles de service orientés vers les patients. Ce mélange signifie que le marché de la livraison du dernier kilomètre de colis de santé au Royaume-Uni ne se comporte pas comme un secteur de colis générique, car la profondeur réglementaire et la connaissance des processus cliniques ont un poids réel dans la sélection des prestataires. Cela signifie également que la concurrence est autant façonnée par la complexité thérapeutique et la capacité de conformité que par le volume absolu de colis.
Plusieurs mouvements stratégiques en 2025 et 2026 montrent où la concurrence se dirige sur le marché de la livraison du dernier kilomètre de colis de santé au Royaume-Uni. Le grand contrat logistique de NHS Supply Chain attribué à GXO, ainsi que le rôle de Polar Speed dans la livraison à domicile du NHS, ont montré que les contrats à grande échelle peuvent encore aller vers des opérateurs qui combinent une infrastructure nationale avec une exécution spécialisée dans le domaine de la santé. Yusen Logistics a finalisé l'acquisition des filiales du groupe Walden, dont Movianto, en décembre 2025, créant une plateforme logistique de santé paneuropéenne plus large avec des services d'entreposage, de livraison du dernier kilomètre, de tour de contrôle et de solutions numériques. Kuehne+Nagel a ajouté Francfort à son réseau de fret aérien Inspire en propre en juin 2026, une initiative qui renforce les flux pharmaceutiques sensibles au temps vers les corridors de santé européens importants pour le Royaume-Uni. Ces mouvements montrent que les entreprises leaders investissent à la fois dans l'exécution nationale des commandes de santé et dans la connectivité internationale en amont.
La technologie et la conception des services deviennent également plus centrales dans la concurrence sur le marché de la livraison du dernier kilomètre de colis de santé au Royaume-Uni. Le certificat d'entreprise IATA CEIV Pharma de FedEx en 2025 a montré comment l'assurance qualité et la manutention validée font désormais partie des signaux concurrentiels pour les expéditeurs de produits de santé. Phoenix Healthcare Distribution a travaillé avec RELEX Solutions en 2025 pour déployer une gestion des stocks pilotée par l'intelligence artificielle dans douze centres de distribution au service de 7 100 pharmacies, cabinets de dispensation et clients ambulatoires, améliorant ainsi la synchronisation entre les stocks en amont et l'activité de livraison en aval. Le partenariat de livraison en pharmacie de Healthera avec Uber Eats a également montré que les plateformes de consommation rapide font baisser les attentes en matière de rapidité dans la livraison de médicaments orientée vers les patients. En conséquence, le marché de la livraison du dernier kilomètre de colis de santé au Royaume-Uni est susceptible de récompenser les entreprises capables de combiner des performances de santé réglementées avec une meilleure visibilité numérique et des modèles d'exécution plus flexibles.
Leaders du Secteur de la Livraison au Dernier Kilomètre de Colis de Santé au Royaume-Uni
Sciensus
DHL Group
United Parcel Service, Inc. (UPS Healthcare)
Cencora, Inc.
NYK Line (Including Yusen Logistics and Movianto)
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier

Développements Récents du Secteur
- Juin 2026 : Kuehne+Nagel a élargi son réseau de fret aérien Inspire en propre en ajoutant Francfort à sa rotation transatlantique, Chicago-Francfort-Atlanta, reliant directement deux grands pôles de production pharmaceutique et améliorant la rapidité et la fiabilité des importations de colis de santé sensibles au temps à destination du Royaume-Uni.
- Mars 2026 : GXO Logistics, en partenariat avec Polar Speed, a été désigné par NHS England comme prestataire de services gérés pour le programme de dépistage du cancer colorectal par test immunochimique fécal à domicile, gérant l'approvisionnement et la distribution des kits de test immunochimique fécal aux participants éligibles à travers l'Angleterre.
- Février 2026 : Uniphar Logistics Royaume-Uni a annoncé la fusion stratégique entre Uniphar Clinical et BMclinical, renforçant les services mondiaux d'approvisionnement en essais cliniques, notamment le stockage, la distribution, le conditionnement et l'étiquetage pour les entreprises pharmaceutiques et biotechnologiques.
- Décembre 2025 : Yusen Logistics (Europe) B.V. a finalisé l'acquisition des filiales du groupe Walden, dont Movianto, Eurotranspharma, Transpharma International et Walden Digital, avec effet au 10 décembre 2025. L'opération crée une plateforme logistique de santé paneuropéenne dédiée combinant des services de bout en bout, l'entreposage, la livraison du dernier kilomètre, une tour de contrôle et des solutions numériques, dans le cadre du plan d'investissement à moyen terme FY2026-2028 de Yusen Logistics ciblant la logistique de santé à forte croissance.


Périmètre du Rapport sur le Marché de la Livraison au Dernier Kilomètre de Colis de Santé au Royaume-Uni
Le rapport sur la livraison du dernier kilomètre de colis de santé au Royaume-Uni est segmenté par type de livraison (standard, le jour même, le lendemain), par type de température (contrôlé en température et non contrôlé en température), par type de produit (produits pharmaceutiques, vaccins et autres), par modèle de livraison (B2C et B2B), par utilisateur final (hôpitaux et cliniques, et autres) et par géographie (Angleterre et autres). Les prévisions de marché sont fournies en termes de valeur (USD).
| Livraison Standard |
| Livraison le Jour Même |
| Livraison le Lendemain |
| Contrôlé en Température |
| Non Contrôlé en Température |
| Médicaments | Médicaments sur Ordonnance et Spécialisés |
| Médicaments en Vente Libre | |
| Biopharmaceutiques (Biologiques et Biosimilaires) | |
| Vaccins | |
| Matériaux d'Essais Cliniques | |
| Thérapies Cellulaires et Géniques | |
| Dispositifs Médicaux | |
| Médicaments Vétérinaires | |
| Sang, Plasma et Composants Sanguins | |
| Produits de Diagnostic et de Laboratoire | |
| Fournitures de Soins de Santé à Domicile | |
| Autres |
| B2C |
| B2B |
| Hôpitaux et Cliniques |
| E-Pharmacies et Pharmacies |
| Laboratoires de Diagnostic |
| Prestataires de Soins de Santé à Domicile |
| Livraisons Directes au Patient |
| Autres |
| Angleterre |
| Écosse |
| Pays de Galles |
| Irlande du Nord |
| Par Type de Livraison | Livraison Standard | |
| Livraison le Jour Même | ||
| Livraison le Lendemain | ||
| Par Type de Température | Contrôlé en Température | |
| Non Contrôlé en Température | ||
| Par Type de Produit | Médicaments | Médicaments sur Ordonnance et Spécialisés |
| Médicaments en Vente Libre | ||
| Biopharmaceutiques (Biologiques et Biosimilaires) | ||
| Vaccins | ||
| Matériaux d'Essais Cliniques | ||
| Thérapies Cellulaires et Géniques | ||
| Dispositifs Médicaux | ||
| Médicaments Vétérinaires | ||
| Sang, Plasma et Composants Sanguins | ||
| Produits de Diagnostic et de Laboratoire | ||
| Fournitures de Soins de Santé à Domicile | ||
| Autres | ||
| Par Modèle de Livraison | B2C | |
| B2B | ||
| Par Utilisateur Final | Hôpitaux et Cliniques | |
| E-Pharmacies et Pharmacies | ||
| Laboratoires de Diagnostic | ||
| Prestataires de Soins de Santé à Domicile | ||
| Livraisons Directes au Patient | ||
| Autres | ||
| Par Géographie | Angleterre | |
| Écosse | ||
| Pays de Galles | ||
| Irlande du Nord | ||


Questions Clés Répondues dans le Rapport
Quelle est la perspective de valeur pour 2031 de la livraison au dernier kilomètre de colis de santé au Royaume-Uni ?
Le marché de la livraison au dernier kilomètre de colis de santé au Royaume-Uni devrait atteindre 928,58 millions USD d'ici 2031, en hausse par rapport à 692,45 millions USD en 2026, à un TCAC de 6,04 %.
Quel type de livraison se développe le plus rapidement pour les colis de santé au Royaume-Uni ?
La livraison le jour même est le type de livraison à la croissance la plus rapide, avec un CAGR projeté de 7,85 % jusqu'en 2031.
Pourquoi le B2C devient-il plus important pour les opérateurs de colis de santé au Royaume-Uni ?
Le B2C détenait une part de 54,68 % en 2025 et est également le modèle de livraison à la croissance la plus rapide, avec un CAGR de 6,38 %, soutenu par les soins à domicile, les ordonnances répétées et l'exécution centrée sur le patient.
Quelle catégorie de produits crée les exigences de dernier kilomètre les plus contraignantes ?
La thérapie cellulaire et génique est le segment de produits à la croissance la plus rapide, avec un CAGR de 9,39 %, car ces expéditions nécessitent un calendrier plus strict, une traçabilité et une manutention contrôlée par rapport aux colis de médicaments standard.
Quelle partie du Royaume-Uni est en tête de la demande de colis de santé ?
L'Angleterre était en tête avec 81,88 % du chiffre d'affaires total en 2025 car elle dispose de la plus grande base d'ordonnances, de l'infrastructure NHS la plus développée et de l'activité logistique de santé la plus large.
Quels sont les principaux risques affectant les performances de livraison de colis de santé au Royaume-Uni ?
Les principaux risques sont l'inflation des coûts sur les itinéraires à faible densité et les problèmes de chaîne de traçabilité dans les réseaux de livraison à transferts multiples, qui peuvent tous deux réduire la fiabilité du service et la qualité des marges.
Dernière mise à jour de la page le:



