
英国ヘルスケア小包ラストマイル配送市場規模およびシェア
市場概要
| 調査期間 | 2020 - 2031 |
|---|---|
| 予測データ期間 | 2026 - 2031 |
| 基準年の市場規模 (2025) | 648.30 百万米ドル |
| 市場規模 (2026) | 692.45 百万米ドル |
| 市場規模 (2031) | 928.58 百万米ドル |
| Growth Rate (2026 - 2031) | 6.12 % |
| 市場集中度 | 中 |
主要プレーヤー *免責事項:主要選手の並び順不同 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによる英国ヘルスケア小包ラストマイル配送市場分析
英国ヘルスケア小包ラストマイル配送市場の規模は、2025年の648.30 ミリオン 米ドルから2026年には692.45 ミリオン 米ドルに成長し、2026年から2031年にかけて6.04%のCAGRで2031年までに928.58 ミリオン 米ドルに達すると予測されています。
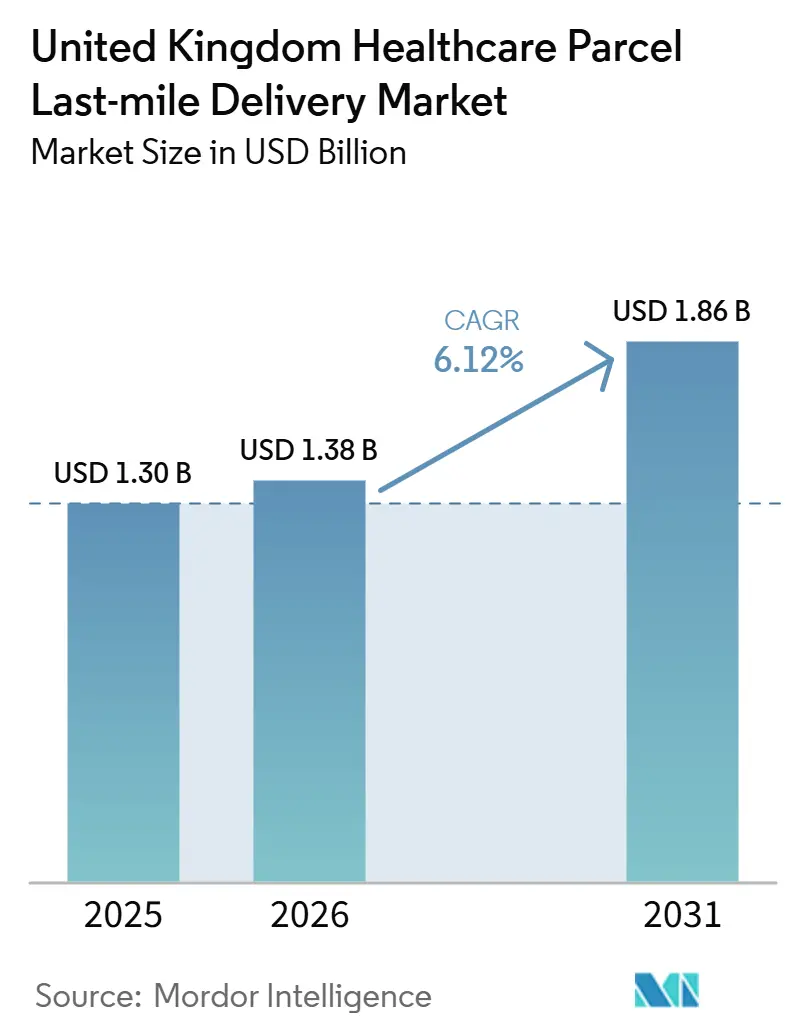
英国ヘルスケア小包ラストマイル配送市場規模は2025年に13億米ドル(1.30 ビリオン 米ドル)と評価され、2026年の13.8億米ドル(1.38 ビリオン 米ドル)から2031年には18.6億米ドル(1.86 ビリオン 米ドル)に達すると推定されており、予測期間(2026年~2031年)のCAGRは6.12%です。
英国ヘルスケア小包ラストマイル配送市場の成長は、集中型調剤から小包主導の流通への着実なシフトを反映しており、より厳格なサービス要件のもとで患者の自宅、薬局、ケア施設に届けられています。NHSの処方箋数量は依然として非常に大きく、イングランドのコミュニティ薬局は2025年度に約12億件の処方箋を調剤しており、高度急性期ホームケアサービスが加わる前から配送需要は広範に維持されています。デジタルツールにより患者や薬局パートナーにとって小包の可視性がより一般的になるにつれ、サービスへの期待も高まっており、オペレーターに対して信頼性の高い追跡とより迅速な引き渡しを提供するよう圧力が増しています。英国ヘルスケア小包ラストマイル配送市場における競争優位性は、単純な小包規模よりも、コールドチェーンの規律、規制遵守、NHSの契約能力にますます結びついており、これは既に認証済みのヘルスケアネットワークを運営している企業に有利に働きます。また、アウトソーシング、ホームケアの成長、患者への直接調剤が継続的な配送需要を生み出し続けているため、市場には拡大の余地も残されています。一方で、ルートのコスト上昇と保管連鎖リスクは依然として困難な運営上の制約となっています。
レポートの主要ポイント
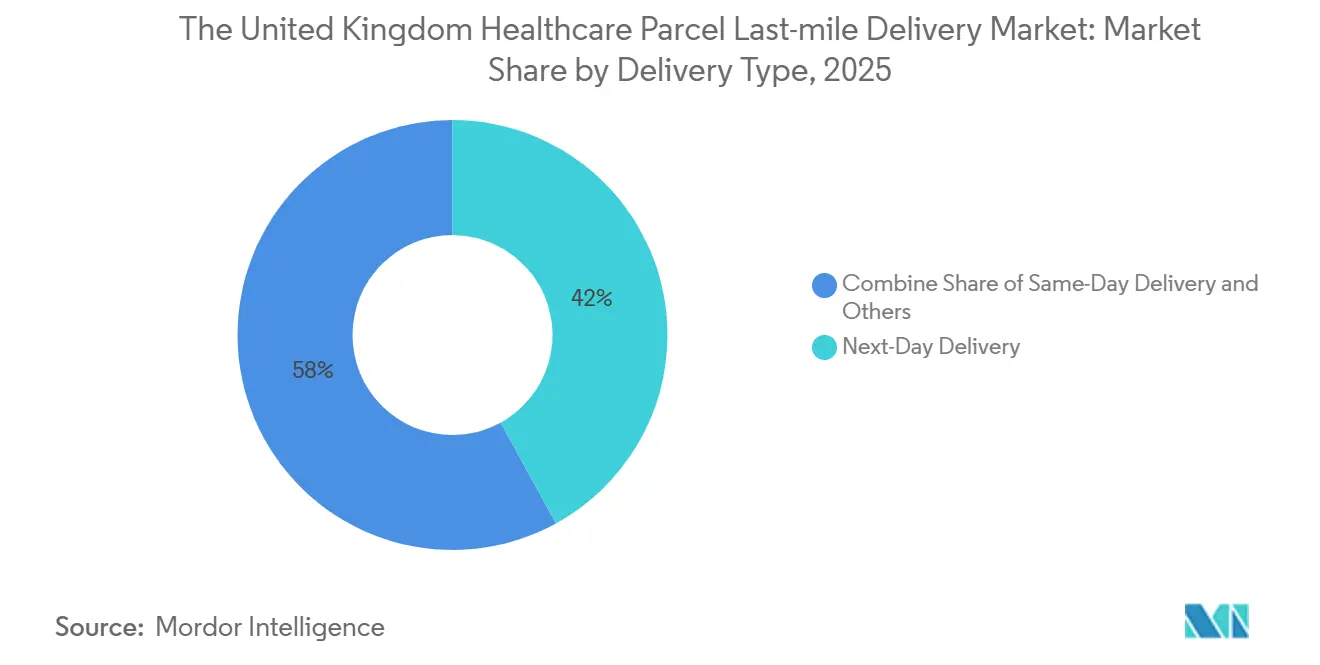
- 配送タイプ別では、標準配送が2025年の英国ヘルスケア小包ラストマイル配送市場シェアの54.46%を占め、当日配送は2031年までに7.85%のCAGRで成長すると予測されています。
- 温度タイプ別では、非温度管理小包が2025年の英国ヘルスケア小包ラストマイル配送市場規模の60.42%を占め、温度管理小包は2031年までに6.62%のCAGRで拡大すると予測されています。
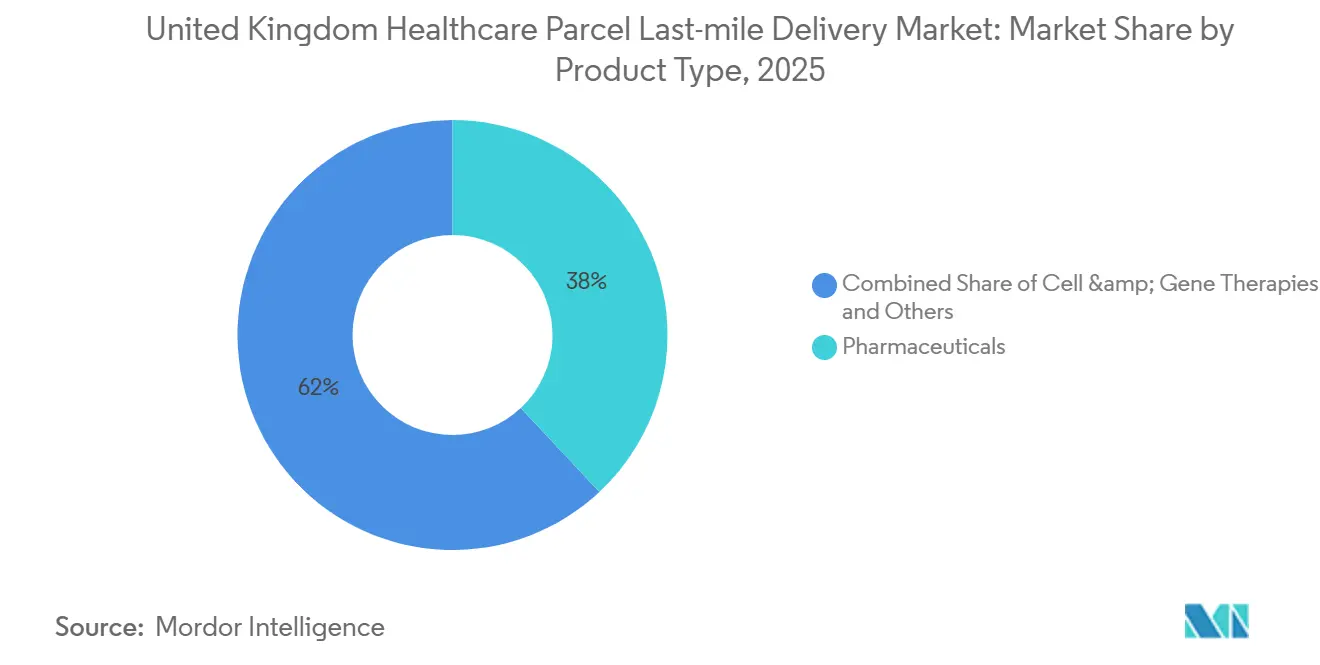
- 製品タイプ別では、医薬品が2025年の英国ヘルスケア小包ラストマイル配送市場シェアの42.44%を占め、細胞・遺伝子治療は2031年までに9.39%という最高のCAGRを記録すると見込まれています。
- 配送モデル別では、B2Cが2025年の英国ヘルスケア小包ラストマイル配送市場規模の54.68%を占め、2031年までに6.38%という最速のCAGRを記録すると予測されています。
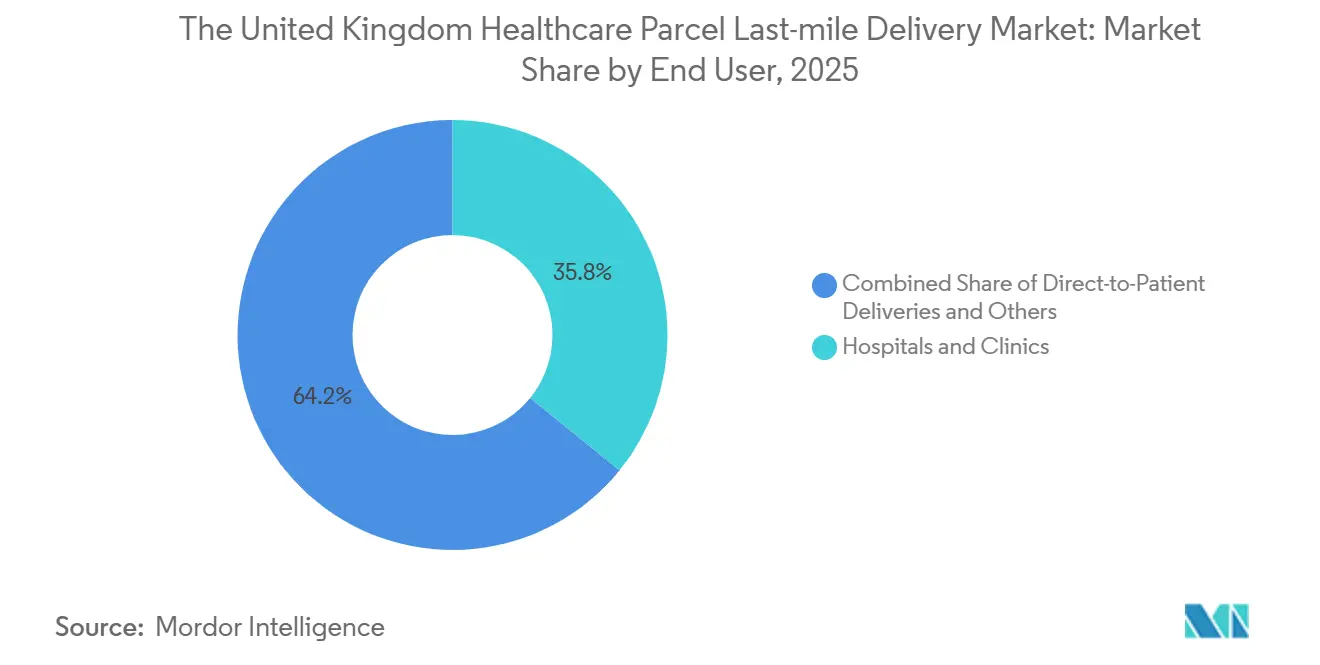
- エンドユーザー別では、病院・クリニックが2025年の英国ヘルスケア小包ラストマイル配送市場シェアの33.04%を占め、患者直送配送は2031年までに7.09%という最速のCAGRを記録すると予測されています。
- 地域別では、イングランドが2025年に81.88%のシェアでトップとなり、北アイルランドは2031年までに7.31%のCAGRで拡大すると予測されています。
注:本レポートの市場規模および予測数値は、Mordor Intelligence 独自の推定フレームワークを使用して作成されており、2026年1月時点の最新の利用可能なデータとインサイトで更新されています。
英国ヘルスケア小包ラストマイル配送市場のトレンドとインサイト
促進要因の影響分析*
| 促進要因 | CAGRへの影響(概算)% | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 時間的制約のあるヘルスケア小包に対する 当日・翌日配送需要の増加 | +1.5% | イングランド(スコットランドへの波及あり) | 短期(2年以内) |
| ホームベースケアの拡大と 患者への直接配送 | +1.2% | NHS イングランドの診療圏を中心とした全国規模 | 中期(2〜4年) |
| 臨床・医薬品小包全体における コールドチェーン遵守への圧力 | +0.9% | 全国規模(北アイルランドおよびスコットランドでは複雑性が増加) | 中期(2〜4年) |
| NHSおよび民間プロバイダーによる 非中核物流のアウトソーシング | +0.8% | イングランド全域(NHSネットワーク全体に拡大) | 長期(4年以上) |
| 規制対象ヘルスケア輸送品に対する 小包追跡可能性への期待の高まり | +0.7% | 規制医薬品取り扱いのもとでの全国的優先事項 | 短期(2年以内)〜中期 (2〜4年) |
| eファーマシーおよびオムニチャネル薬局による クロスチャネルフルフィルメントの拡大 | +0.5% | イングランドを先行し、スコットランドおよびウェールズへ拡大 | 短期(2年以内) |
| 情報源: Mordor Intelligence | |||
時間的制約のあるヘルスケア小包に対する当日・翌日配送需要の増加
規制された調剤における緊急性は、当日・翌日配送が英国ヘルスケア小包ラストマイル配送市場においてプレミアムな付加サービスではなく、中核的なサービス階層として扱われるようになっていることを意味します。このシフトはデジタル処方箋の可視性によって強化されており、2025年に開始されたNHSアプリの処方箋トラッカーはイングランドのすべてのBootsを含む約1,650の薬局をカバーし、より明確な小包ステータスとより厳格な配送時間枠への期待を高めています。大量の処方箋数量もこのサービスニーズを支えており、イングランドのコミュニティ薬局は2025年度に約12億件の処方箋を調剤し、薬局および患者チャネルを通じて移動する定期的・緊急の出荷の広範な基盤を残しています。その結果、英国ヘルスケア小包ラストマイル配送市場において、より厳格な締め切り時間を維持し、リアルタイムの可視性を提供し、例外をより効果的に処理できるオペレーターが、繰り返しのヘルスケアフローを獲得するのに有利な立場にあります。この効果は都市部で最初に顕著に現れますが、そこで設定されたサービス基準は市場全体の調達期待を形成する傾向があります。
ホームベースケアの拡大と患者への直接配送
ホームベースケアは英国ヘルスケア小包ラストマイル配送市場においてより大きな運営モデルになりつつあり、NHS連携のケアパスウェイが病院外での治療にますます依存するようになっています。臨床ホームケアは不必要な入院を減らし、急性期ケアの能力を解放し、同等の成果を維持することができ、ホーム配送と調整された患者サービスへのより広範なシフトを支援します[1]Sciensus、「英国議会へのコネクテッドケアレポートの提出」、Sciensus、sciensus.com。施設ベースの調剤からホームケアへの各シフトは、スケジュール管理の規律、患者とのコミュニケーション、場合によっては看護師が整する配送時間枠を必要とすることが多い、より継続的な小包関係を生み出します。これにより、英国ヘルスケア小包ラストマイル配送市場における小包オペレーターの役割が、単純な輸送業者から治療の継続性を維持するサービスパートナーへと変化します。また、患者がホームベースのパスウェイに登録されると、配送が一度限りの出荷ではなく継続的なケアルーティンの一部となるため、長期的な需要の強化も支援します。
臨床・医薬品小包全体におけるコールドチェーン遵守への圧力
コールドチェーン管理は英国ヘルスケア小包ラストマイル配送市場においてより強力な差別化の源泉となっており、ヘルスケア製品のより大きなシェアが現在、認証済みの取り扱いとより明確な文書化を必要としています。FedExは2025年にIATA CEIV ファーマ企業認証を取得し、認証施設を通じてグローバルヘルスケア量の90%以上をカバーし、認証がニッチな機能ではなくヘルスケア能力のベースラインシグナルとなっていることを示しました。Kuehne+Nagelも2026年6月に自社管理のInspireエアフレートネットワークをフランクフルトに拡張し、欧州および英国のヘルスケアフローに供給する時間的制約のある医薬品カーゴの接続性を向上させました。実際には、これは既に認証済みの温度範囲、規制文書、および異なる引き渡しポイント全体でのより厳格な監視を管理している英国ヘルスケア小包ラストマイル配送市場のオペレーターに有利に働きます。また、ヘルスケア荷主が敏感な輸送品のコンプライアンスの深さを低い輸送コストと交換することに消極的であるため、汎用小包キャリアへの参入障壁も高まります。
NHSおよび民間プロバイダーによる非中核物流のアウトソーシング
アウトソーシングは英国ヘルスケア小包ラストマイル配送市場の主要な構造的ドライバーであり続けており、医療システムはより多くの物流活動を専門事業者に委託する方向へ進んでいます。NHSサプライチェーンは2025年に、8つの物流センターと300台以上の車両を対象とした物流サービス契約として25 ビリオン 英ポンド(33.8 ビリオン 米ドル)をGXO Logistics, Inc.に発注し、Polar Speedはその枠組みの中でNHSの在宅配送サービスに選定されました。GXO Logistics, Inc.は2026年3月にNHSイングランドとの関係をさらに拡大し、Polar Speedとの連携のもと大腸がんスクリーニングFIT在宅検査プログラムのマネージドサービスプロバイダーに任命されました[2]出典:GXO Logistics, Inc.、「GXO Expands Partnership with NHS England」、Nasdaq、nasdaq.com。Sciensusもまた、在宅ケアモデルをNHSチームと連携して調剤、配送、複雑な医薬品サポートを組み合わせて構築したものとして説明しており、配送サービスが患者の治療経路により直接的に組み込まれていることを示しています。このパターンにより、英国ヘルスケア小包ラストマイル配送市場は持続的な需要基盤をつことになります。医療分野における契約獲得は、短期的なスポット取引ではなく、複数年にわたる運営関係へと発展することが多いためです。
抑制要因の影響分析*
| 抑制要因 | CAGRへの影響(概算)% | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 低配送密度ヘルスケアルートにおける ラストマイルコストの上昇 | -1.0% | 地方のイングランド、北スコットランド、 北アイルランド、ウェールズ | 中期(2〜4年) |
| 複数引き渡しヘルスケア配送における 保管連鎖リスク | -0.8% | 全国規模(特に英国およびEU連携フロー) | 短期(2年以内)〜中期 (2〜4年) |
| 敏感な小包に対する包装および 温度逸脱による損失 | -0.7% | 全国規模(バイオロジクスおよび細胞治療フローで最高) | 短期(2年以内)〜中期 (2〜4年) |
| NHS、民間、消費者向け配送にわたる 断片化したサービス要件 | -0.6% | 全国規模(イングランドで最も深刻) | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
低配送密度ヘルスケアルートにおけるラストマイルコストの上昇
低密度配送ルートは英国ヘルスケア小包ラストマイル配送市場において依然として重大な制約となっており、規制対象のヘルスケア小包は標準的なeコマース量よりも統合が困難です。配送には多くの場合、より厳格な本人確認、より厳密なタイミング、場合によっては温度管理条件が必要であり、より安価なドロップモデルや柔軟な統合ポイントの使用が制限されます。この負担は、地方のイングランド、ウェールズ、北アイルランド、スコットランドの一部でより顕著であり、ヘルスケア配送1件あたりの移動時間が構造的に高くなる傾向があります。その結果、英国ヘルスケア小包ラストマイル配送市場において、より速いサービスを支援できる高密度都市ルートと、小包あたりより大きな運営努力を必要とする遠隔ルートとの間に利益格差が生じます。これらのルートがより良い委託支援またはより高密度のヘルスケア需要を得ない限り、コスト上昇は持続的な商業的圧力であり続ける可能性があります。
複数引き渡しヘルスケア配送における保管連鎖リスク
保管連鎖リスクは英国ヘルスケア小包ラストマイル配送市場を制限しており、ヘルスケア小包はいずれかの引き渡しで文書化、タイミング、または温度管理が弱まると価値を失う可能性があります。これは、医薬品荷主、倉庫、全国ネットワーク、地域クーリエがそれぞれ患者またはクリニックに届く前に同じ輸送品に触れる場合に最も重要です。Community Pharmacy Scotlandは2026年1月のRoyal Mail GroupとParcelforceの統合プロセス中にクーリエの混乱を記録し、汎用小包システムのネットワーク変更が処方箋配送の継続性に直接影響を与える可能性を示しました[3]出典:Community Pharmacy Scotland、「Important Update on Courier Collections, January 2026」、Community Pharmacy Scotland、cps. scot。このエピソードは、英国ヘルスケア小包ラストマイル配送市場において、特に規制対象および時間的制約のある品目に対して、より専用のヘルスケア取り扱いの必要性を強化しました。引き渡しチェーンが長くなるか断片化するほど、ヘルスケア購入者は発送から最終受領まで明確な説明責任を持つ専門オペレーターをより重視する傾向があります。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
配送タイプ別:当日サービスが緊急性の基準を再定義
標準配送は2025年の英国ヘルスケア小包ラストマイル配送市場シェアの54.46%を占め、最大の配送タイプとなっています。翌日補充は依然として卸売業者、薬局、NHSに連動した発注サイクルの運営リズムと合致しているためです。英国ヘルスケア小包ラストマイル配送市場において、翌日配送サービスは定期的な計画的供給と緊急の拠点間配送の実質的な中間点として機能し続けています。このセグメントは、予測可能なルーティング、繰り返しの配送パターン、および緊急コストを負担することなく確実な配送を必要とする常温・規制対象ヘルスケア製品の幅広い基盤から恩恵を受けています。また、多くの医療購買者が依然としてサービス品質と調達規律のバランスを取っており、翌日ネットワークはそれを大規模に実現するのに適した位置にあるため、引き続き重要な役割を果たしています。
当日配送は最も成長が速いセグメントであり、2031年まで7.85%のCAGRで拡大すると予測されています。この変化の背後にある最も強いシグナルは2026年4月に現れました。Matternet, Inc.がロンドン中心部でNHSドローン運用を開始し、診断サンプル、検体、医薬品を2つの主要病院キャンパス間で数分以内に輸送するようになったのです。これは道路ベースの宅配便の役割を排除するものではありませんが、高度な医療需要がより短い配送時間枠とより専門化されたルート設計へと移行していることを示しています。
注記: 個別セグメントのセグメントシェアはレポート購入時に入手可能


温度タイプ別:コールドチェーンへの圧力が温度管理の経済性を向上
非温度管理小包は2025年の英国ヘルスケア小包ラストマイル配送市場規模の60.44%を占め、最大の温度セグメントとなっています。大量の常温医薬品、医療機器、在宅医療用品が依然として最も広範な小包基盤を形成しているためです。このフローの多くは、高度な温度管理インフラよりも信頼性、タイミング、小包の可視性に依存しています。このセグメントはまた、冷蔵または極低温輸送と比較して、ルート計画が容易で取り扱い複雑さが低いという利点もあります。
温度管理配送は量的には小さいものの、英国ヘルスケア小包ラストマイル配送市場におけるこのセグメントは、バイオ医薬品、バイオシミラー、先進治療薬が医療物流需要のより大きなシェアを占めるようになるにつれ、2031年までに6.62%のCAGRで成長すると予測されています。FedExは2025年にIATA CEIV医薬品企業認証を取得することでこの市場部分を強化し、グローバルヘルスケア量の90%以上に認定取り扱いを拡大しました。Kuehne+Nagelは2026年6月に自社管理ネットワークを拡大し、英国のサプライチェーンを支援するヨーロッパの主要ゲートウェイを経由する時間的制約のある医薬品カーゴの信頼性を向上させました。
製品タイプ別:細胞・遺伝子治療がプレミアム物流需要を牽引
医薬品は2025年の英国ヘルスケア小包ラストマイル配送市場の42.44%を占め、最大の製品セグメントとなっています。処方薬、専門薬、市販薬は依然として他のどの製品カテゴリーよりもはるかに高い日次量で流通しています。イングランドのコミュニティ薬局は2025年度に約12 ビリオン 件の処方箋を調剤しており、病院や在宅ケアチャネルをえる前でも、基礎となる医薬品フローの規模を裏付けています。ワクチン、臨床試験材料、医療機器、診断製品などの他のカテゴリーは複雑さを加えますが、同じ広範な小包数には達しません。これにより、医薬品はルート計画、薬局補充、繰り返しの患者配送の中心に位置し続けています。
細胞・遺伝子治療は最も成長が速い製品タイプであり、2031年までに9.39%のCAGRを記録しています。Markenは、Polar Speedが80以上のNHSトラスト全体でNHS患者に直接配送し、2つのGPhC登録薬局拠点を通じて1日800件以上の処方箋を管理し、8つの治療領域をサポートしていると述べており、先進治療在宅ケア物流に必要な運営の深さを示しています[4]出典:NHS Business Services Authority、「Prescription Cost Analysis England」、NHS Business Services Authority、nhsbsa.nhs.uk。このセグメントでは、小包はより厳密な臨床経路の一部であることが多く、タイミング患者コーディネーション、管理された取り扱いが広範なネットワークリーチよりも重要になります。先進治療はハンドオフエラーやルートの変動に対する許容度が低いため、一般的な小包システムはこの役割に適していません。これが、英国ヘルスケア小包ラストマイル配送市場が薬局コンプライアンス、患者サポート、安全な最終配送を組み合わせることができる専門事業者をますます評価する理由の一つです。
注記: 個別セグメントのセグメントシェアはレポート購入時に入手可能
配送モデル別:B2Cが構造的成長エンジンとして定着
B2Cは2025年の英国ヘルスケア小包ラストマイル配送市場の54.68%を占め、調剤活動が病院・クリニックの受け取り拠点から患者の自宅へとシフトするにつれ、主要な配送モデルとなっています。これは、利便性、継続性、遠隔アクセスがますます重要になっているケア提供のより広範な再設計を反映しています。B2Cモデルはまた、繰り返し処方、慢性疾患治療サポート、定期的な小包需要を生み出す在宅ケアサービスとも適合しています。対照的に、B2Bは卸売・機関補充において依然として重要ですが、主要な成長エンジンというよりも安定した基盤として機能しています。
B2Cはまた最も成長が速い配送モデルでもあり、英国ヘルスケア小包ラストマイル配送市場において2031年までに6.38%のCAGRが見込まれています。Healtheraは2025年12月にUber Eatsと提携し、まず主要都市から地元薬局からの迅速な医薬品配送を開始し、2026年にはより広範な展開を計画しており、消費者の配送への期待が医療チャネルに参入していることを示しています。同時に、Sciensusは在宅ケアを病院訪問を減らし治療の継続性をサポートできるケアモデルとして位置付け続けており、B2C配送の高度なケア側面を強化しています。これら2つの方向性は同一ではありません。一方は利便性と迅速なアクセスに焦点を当て、もう一方は管理された治療サポートと規制されたハンドオフに焦点を当てています。合わせて、これらは英国ヘルスケア小包ラストマイル配送市場全体でB2Cの役割を広げ、より多くの小包活動を患者中心のチャネルへと引き込んでいます。
エンドユーザー別:患者への直接配送の急増が病院中心の既存事業者に挑戦
病院・クリニックは2025年の英国ヘルスケア小包ラストマイル配送市場シェアの33.04%を占め、最大のエンドユーザーグループとなっています。急性期ケア施設は依然として医薬品、診断製品、優先度の高い物資の安定した配送を必要としているためです。これらの施設は信頼性の高い補充サイクルに依存しており、時間的制約のある配送の主要な発生源であり続けています。また、大手物流プロバイダーがNHSに連動した医療ネットワークと構築してきた多くの関係の基盤ともなっています。それでも、小包チャネルがより患者向けのケアモデルへと広がるにつれ、そのリードは挑戦を受けています。
患者直送配送は2031年までに7.09%のCAGRで増加すると予測されており、英国ヘルスケア小包ラストマイル配送市場において最も成長が速いエンドユーザーセグメントとなっています。Sciensusは2026年に、臨床在宅ケアが不必要な病院訪問を減らしながら同等の成果を達成できると述べており、患者の自宅への治療配送の根拠をさらに強化しています。Markenもまた、Polar Speedを通じてこれが大規模にどのように機能するかを示しており、広範なトラストネットワークと複数の治療領域にわたってNHS患者に直接サービスを提供しています。電子薬局とコミュニティ薬局チャネルはさらなるサポートを提供しており、NHSアプリの処方箋トラッカーは調剤の患者側での小包の可視性を拡大しています。総合的な効果として、英国ヘルスケア小包ラストマイル配送市場は病院主導の配送構造から、患者への直接サービスが運営価値のより大きなシェアを占めるより混合したモデルへと移行しています。
地理的分析
イングランドは2025年の英国ヘルスケア小包ラストマイル配送市場規模の81.88%を占め、ヘルスケア小包需要の明確な全国的中心地となっています。このリードは、イングランドのより大きな処方箋基盤、NHS機関のより深い集中、および薬局・ヘルスケア流通活動のより高い密度を反映しています。イングランドのコミュニティ薬局は2025年度に約12 ビリオン 件の処方箋を調剤しており、それだけで他の地域よりもはるかに広範な小包基盤を支えています。イングランドはまた、NHSサプライチェーンの2025年物流契約がGXO Logistics, Inc.に対して8つの物流センターと300台以上の車両をカバーし、Polar SpeedがNHS在宅配送サービスに含まれたため、主要な契約市場であり続けています。2026年3月、GXO Logistics, Inc.は大腸がんスクリーニングFIT在宅検査プログラムを通じてNHSイングランドとの業務をさらに拡大し、管理された医療物流の中核量市場としてのイングランドの役割を深めました。
北アイルランドは2031年までに7.31%のCAGRで成長すると予測されており、英国ヘルスケア小包ラストマイル配送市場において最も成長が速いサブ地域となっています。この成長は、最大の南部物流クラスター以外でのより強いキャッチアップ需要と、時間をかけてヘルスケア小包インフラがより広く普及することを示しています。イングランドはまた、新しいサービスへの期待が最初に可視化される地域でもあります。NHSアプリの処方箋トラッカーは2025年に約1,650の薬局をカバーし、患者向けの小包レベルの状況追跡を標準化するのに役立ちました。これらの期待が広まるにつれ、イングランド全体でコンプライアンスに準拠した医療ネットワークをすでに運営している事業者は、規模と業務への精通の両面から恩恵を受ける可能性が高いです。
コミュニティ薬局スコットランドは2026年1月、ロイヤルメールとParcelforceの統合プロセス中に宅配便の混乱を報告しており、一般的な小包システムが変更された際に分権化された配送フレームワークが直接的な継続性リスクに直面する可能性があることを示しました。ウェールズは、分散した患者需要と長い地域距離にわたる信頼性の高い直接配送の実際的な必要性を通じて成長の可能性を提供しています。北アイルランドは、ヘルスケア小包業務が国境を越えた移動と規制された医薬品取り扱いに関連するより敏感なコンプライアンス環境で運営されているため、より複雑な状況が続いています。これは、より強力なガバナンスとトレーサビリティを持つ専門事業者が、小包量が少い場合でもイングランド以外でより有利な立場に立てることを意味します。
競争環境
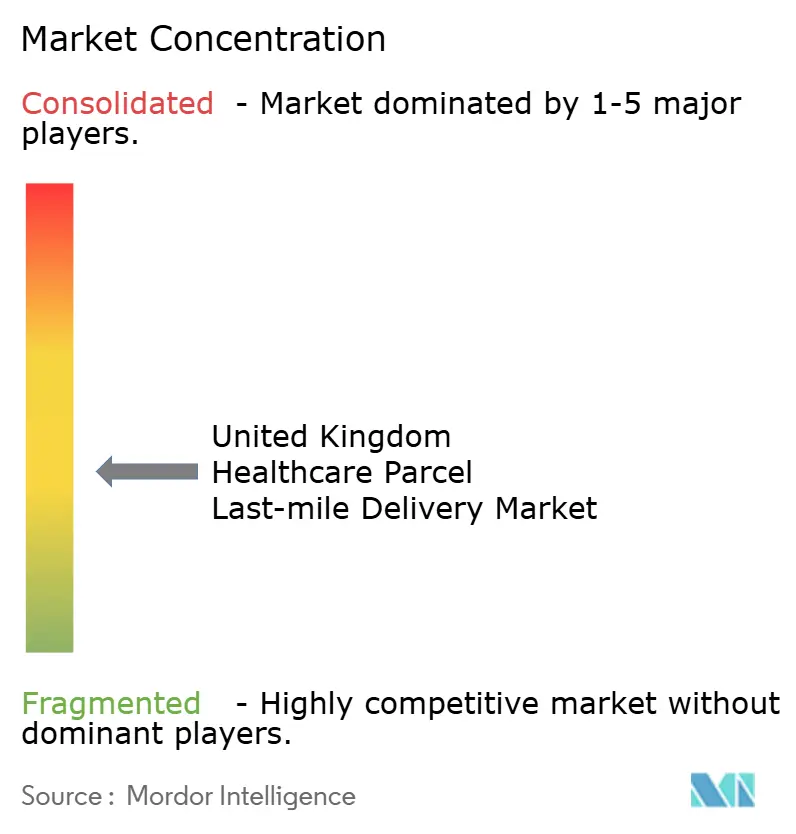
英国ヘルスケア小包ラストマイル配送市場は中程度に分散した状態が続いており、大手グローバル統合事業者とNHSに組み込まれた専門事業者が異な強みで競争しています。DHL Group、UPS Healthcare、FedEx、Kuehne+Nagelなどのグローバル企業は、国際的な医療ネットワーク、コールドチェーンの規律、より広範なメーカーとの関係をもたらします。Sciensus、Polar Speed、CitySprint、Alliance Healthcare、Phoenix Healthcare Distribution、AAH Pharmaceuticalsなどの国内・専門事業者は、地域のルート実行、NHSへの精通、患者向けサービスモデルでより直接的に競争しています。この組み合わせは、英国ヘルスケア小包ラストマイル配送市場が一般的な小包セクターとは異なる動きをすることを意味します。規制の深さと臨床プロセスの知識がベンダー選定において実質的な重みを持つためです。また、競争は絶対的な小包量と同様に、治療の複雑さとコンプライアンス能力によっても形成されることを意味します。
2025年と2026年のいくつかの戦略的動向は、英国ヘルスケア小包ラストマイル配送市場における競争の方向性を示しています。NHSサプライチェーンのGXO Logistics, Inc.への大規模物流契約と、NHS在宅配送におけるPolar Speedの役割は、大規模契約が国家インフラと専門的な医療実行を組み合わせた事業者に流れ続けることを示しました。NYK Line(Yusen LogisticsおよびMoviantoを含む)は2025年12月にWalden Groupの子会社(Movianto、Eurotranspharma、Transpharma International、Walden Digitalを含む)の買収を完了し、倉庫保管、ラストマイル配送、コントロールタワー、デジタルサービスを組み合わせた、より広範な汎欧州ヘルスケア物流プラットフォームを構築しました。Kuehne+Nagelは2026年6月に自社管理のInspire航空フレートネットワークにフランクフルトを追加しました。これは英国にとって重要な欧州医療回廊を経由する時間的制約のある医薬品フローを強化する動きです。これらの動向は、主要企業が国内医療フルフィルメントと上流の国際接続性の両方に投資していることを示しています。
テクノロジーとサービス設計も、英国ヘルスケア小包ラストマイル配送市場における競争においてより中心的な役割を担うようになっています。FedExの2025年IATA CEIV医薬品企業認証は、品質保証と検証済み取り扱いが医療荷主向けの競争シグナルの一部となっていることを示しました。Phoenix Healthcare DistributionはRELEX Solutions協力して2025年に7,100の薬局、調剤施設、外来患者向け顧客にサービスを提供する12の物流センター全体にAI駆動の在庫管理を導入し、上流の在庫と下流の配送活動の同期を改善しました。HealtheraのUber Eatsとの薬局配送パートナーシップも、高速消費者プラットフォームが患者向け医薬品配送における速度への期待を引き下げていることを示しました。その結果、英国ヘルスケア小包ラストマイル配送市場は、規制された医療パフォーマンスとより強力なデジタル可視性およびより柔軟なフルフィルメントモデルを組み合わせることができる企業を評価する可能性が高いです。
英国ヘルスケア小包ラストマイル配送業界リーダー
Sciensus
DHL Group
United Parcel Service, Inc. (UPS Healthcare)
Cencora, Inc.
NYK Line (Including Yusen Logistics and Movianto)
- *免責事項:主要選手の並び順不同

最近の業界動向
- 2026年6月:Kuehne+Nagelは自社管理のInspire航空フレートネットワークにフランクフルトを追加し、シカゴ・フランクフルト・アトランタの大西洋横断ルートを拡大しました。これにより2つの主要医薬品生産拠点を直接結び、時間的制約のある英国医療カーゴ輸入の速度と信頼性を向上させました。
- 2026年3月:GXO Logistics, Inc.はPolar Speedとの連携のもと、NHSイングランドから大腸がんスクリーニングFIT在宅検査プログラムのマネージドサービスプロバイダーに任命され、イングランド全体の対象参加者への便潜血免疫学的検査キットの供給と流通を管理しています。
- 2026年2月:Uniphar Logistics United Kingdomは、Uniphar ClinicalとBMclinicalの戦略的合併を発表し、製薬・バイオテクノロジー企業向けの保管、流通、包装、ラベリングを含むグローバル臨床試験供給サービスを強化しました。
- 2025年12月:NYK Line(Yusen LogisticsおよびMoviantoを含む)は、Walden Groupの子会社(Movianto、Eurotranspharma、Transpharma International、Walden Digitalを含む)の買収を2025年12月10日付で完了しました。この取引により、エンドツーエンドサービス、倉庫保管、ラストマイル配送、コントロールタワー、デタルソリューションを組み合わせた専用の汎欧州ヘルスケア物流プラットフォームが、高成長ヘルスケア物流を対象としたNYK Line(Yusen LogisticsおよびMoviantoを含む)の中期FY2026-2028投資計画のもとで創設されました。


英国ヘルスケア小包ラストマイル配送市場レポートの範囲
英国ヘルスケア小包ラストマイル配送レポートは、配送タイプ別(標準、当日、翌日)、温度タイプ別(温度管理、非温度管理)、製品タイプ別(医薬品、ワクチン、その他)、配送モデル別(B2C、B2B)、エンドユーザー別(病院・クリニック、その他)、地域別(イングランド、その他)にセグメント化されています。市場予測は金額(米ドル)で提供されます。
| 標準配送 |
| 当日配送 |
| 翌日配送 |
| 温度管理あり |
| 温度管理なし |
| 医薬品 | 処方薬・専門薬 |
| 一般用医薬品 | |
| バイオ医薬品(バイオロジクスおよびバイオシミラー) | |
| ワクチン | |
| 臨床試験材料 | |
| 細胞・遺伝子治療 | |
| 医療機器 | |
| 動物用医薬品 | |
| 血液、血漿および血液成分 | |
| 診断・検査室製品 | |
| ホームヘルスケア用品 | |
| その他 |
| B2C |
| B2B |
| 病院・クリニック |
| eファーマシーおよび薬局 |
| 診断検査室 |
| ホームヘルスケアプロバイダー |
| 患者への直接配送 |
| その他 |
| イングランド |
| スコットランド |
| ウェールズ |
| 北アイルランド |
| 配送タイプ別 | 標準配送 | |
| 当日配送 | ||
| 翌日配送 | ||
| 温度タイプ別 | 温度管理あり | |
| 温度管理なし | ||
| 製品タイプ別 | 医薬品 | 処方薬・専門薬 |
| 一般用医薬品 | ||
| バイオ医薬品(バイオロジクスおよびバイオシミラー) | ||
| ワクチン | ||
| 臨床試験材料 | ||
| 細胞・遺伝子治療 | ||
| 医療機器 | ||
| 動物用医薬品 | ||
| 血液、血漿および血液成分 | ||
| 診断・検査室製品 | ||
| ホームヘルスケア用品 | ||
| その他 | ||
| 配送モデル別 | B2C | |
| B2B | ||
| エンドユーザー別 | 病院・クリニック | |
| eファーマシーおよび薬局 | ||
| 診断検査室 | ||
| ホームヘルスケアプロバイダー | ||
| 患者への直接配送 | ||
| その他 | ||
| 地域別 | イングランド | |
| スコットランド | ||
| ウェールズ | ||
| 北アイルランド | ||


レポートで回答される主要な質問
英国におけるヘルスケア小包ラストマイル配送の2031年の価値見通しはどうなっていますか?
英国ヘルスケア小包ラストマイル配送市場は、2026年の6億9,245万米ドルから年平均成長率6.04%で成長し、2031年までに9億2,858万米ドルに達すると予測されています。
英国のヘルスケア小包において最も急速に拡大している配送タイプはどれですか?
当日配送は最も成長が速い配送タイプであり、2031年までに7.85%のCAGRが予測されています。
英国のヘルスケア小包オペレーターにとってB2Cがより重要になっている理由は何ですか?
B2Cは2025年に54.68%のシェアを保持し、在宅ケア、繰り返し処方、患者中心のフルフィルメントに支えられ、6.38%のCAGRで最も成長が速い配送モデルでもあります。
最も要求の高いラストマイル要件を生み出す製品カテゴリーはどれですか?
細胞・遺伝子治療は最も成長が速い製品セグメントであり、9.39%のCAGRを記録しています。これらの輸送は標準的な医薬品小包よりも厳密なタイミング、トレーサビリティ、管理された取り扱いを必要とするためです。
英国のどの地域がヘルスケア小包需要をリードしていますか?
イングランドは2025年の総収益の81.88%でトップとなりました。最大の処方箋基盤、最も深いNHSインフラ、最も広範な医療物流活動を有しているためです。
英国のヘルスケア小包配送パフォーマンスに影響を与える主なリスクは何ですか?
主なリスクは低密度ルートにおけるコスト上昇と複数引き渡し配送ネットワークにおける保管連鎖の問題であり、いずれもサービスの信頼性と利益の質を低下させる可能性があります。
最終更新日:



