
Tamaño y Participación del Mercado de Entrega de Última Milla de Paquetes de Salud en el Reino Unido
Visión General del Mercado
| Período de Estudio | 2020 - 2031 |
|---|---|
| Período de Datos Pronosticados | 2026 - 2031 |
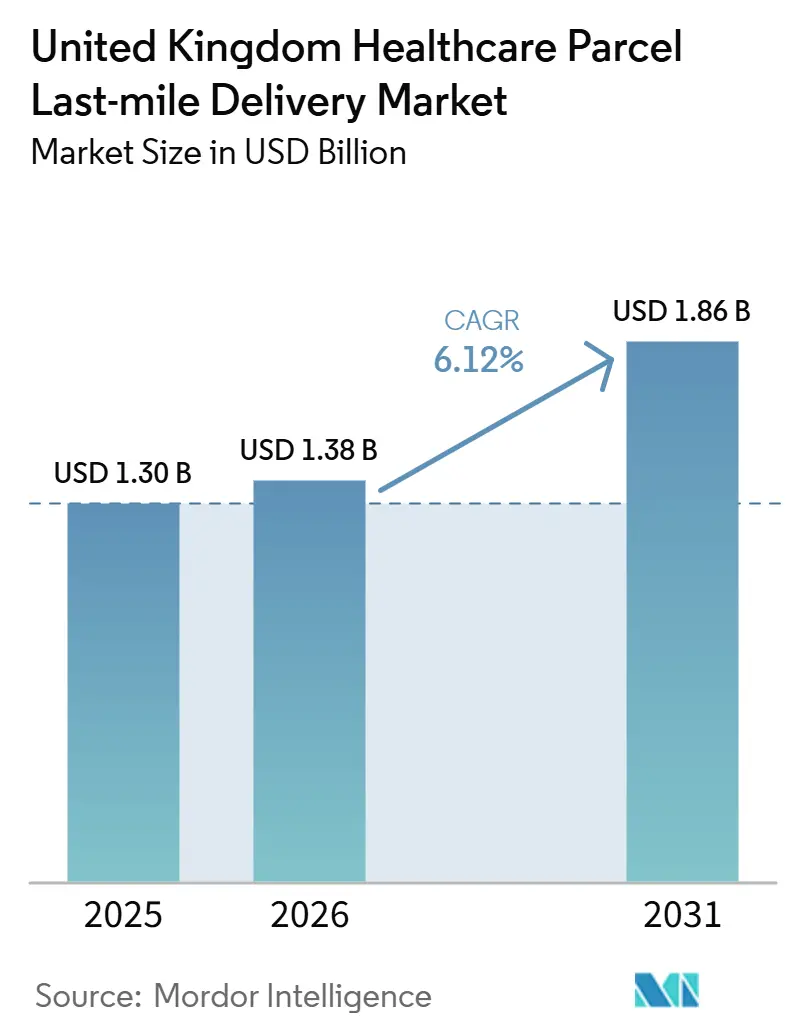
| Tamaño del mercado en el año base (2025) | 648.30 Millones de dólares |
| Tamaño del Mercado (2026) | 692.45 Millones de dólares |
| Tamaño del Mercado (2031) | 928.58 Millones de dólares |
| Growth Rate (2026 - 2031) | 6.04 % |
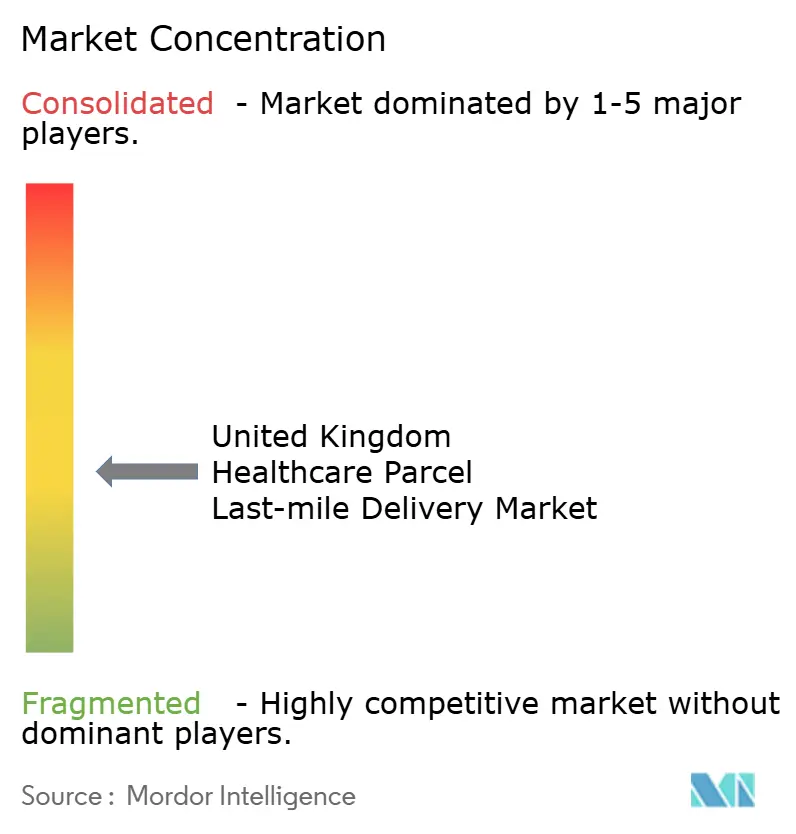
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Entrega de Última Milla de Paquetes de Salud en el Reino Unido por Mordor Intelligence
Se espera que el tamaño del mercado de entrega de última milla de paquetes de salud en el Reino Unido crezca de 648,30 millones de USD en 2025 a 692,45 millones de USD en 2026 y se prevé que alcance los 928,58 millones de USD para 2031 a un CAGR del 6,04% durante el período 2026-2031.
El crecimiento del mercado de entrega de última milla de paquetes de atención médica en el Reino Unido refleja un desplazamiento sostenido desde la dispensación centralizada hacia una distribución basada en paquetes que llega a los pacientes en sus hogares, en farmacias y en entornos asistenciales con requisitos de servicio más estrictos. Los volúmenes de prescripciones del NHS siguen siendo muy elevados, con farmacias comunitarias en Inglaterra que dispensaron casi 1.200 millones de artículos en el ejercicio fiscal 2025, lo que mantiene una demanda de entrega amplia incluso antes de que se incorporen a la ecuación los servicios de atención domiciliaria de mayor complejidad clínica. Las expectativas de servicio también están aumentando a medida que las herramientas digitales hacen que la visibilidad de los paquetes sea más habitual para los pacientes y los socios farmacéuticos, incrementando la presión sobre los operadores para ofrecer un seguimiento fiable y entregas más ágiles. La ventaja competitiva en el mercado de entrega de última milla de paquetes de atención médica en el Reino Unido está cada vez más vinculada a la disciplina en la cadena de frío, el cumplimiento normativo y la capacidad de contratación con el NHS, más que a la simple escala de paquetería, lo que favorece a las empresas que ya operan redes sanitarias validadas. El mercado también conserva margen de expansión porque la externalización, el crecimiento de la atención domiciliaria y la dispensación directa al paciente continúan generando una demanda de entrega recurrente, incluso mientras la inflación de rutas y el riesgo en la cadena de custodia siguen siendo restricciones operativas de difícil gestión.
Conclusiones Clave del Informe
- Por tipo de entrega, la entrega estándar representó el 54,46% de la cuota del mercado de entrega de última milla de paquetes de salud en el Reino Unido en 2025, mientras que se proyecta que la entrega en el mismo día crecerá a un CAGR del 7,85% hasta 2031.
- Por tipo de temperatura, los paquetes no controlados por temperatura representaron el 60,42% del tamaño del mercado de entrega de última milla de paquetes de salud en el Reino Unido en 2025, mientras que se prevé que los paquetes controlados por temperatura se expandan a un CAGR del 6,62% hasta 2031.
- Por tipo de producto, los productos farmacéuticos representaron el 42,44% de la cuota del mercado de entrega de última milla de paquetes de salud en el Reino Unido en 2025, mientras que se espera que la terapia celular y génica registre el CAGR más alto del 9,39% hasta 2031.
- Por modelo de entrega, B2C representó el 54,68% del tamaño del mercado de entrega de última milla de paquetes de salud en el Reino Unido en 2025 y también se proyecta que registre el CAGR más rápido del 6,38% hasta 2031.
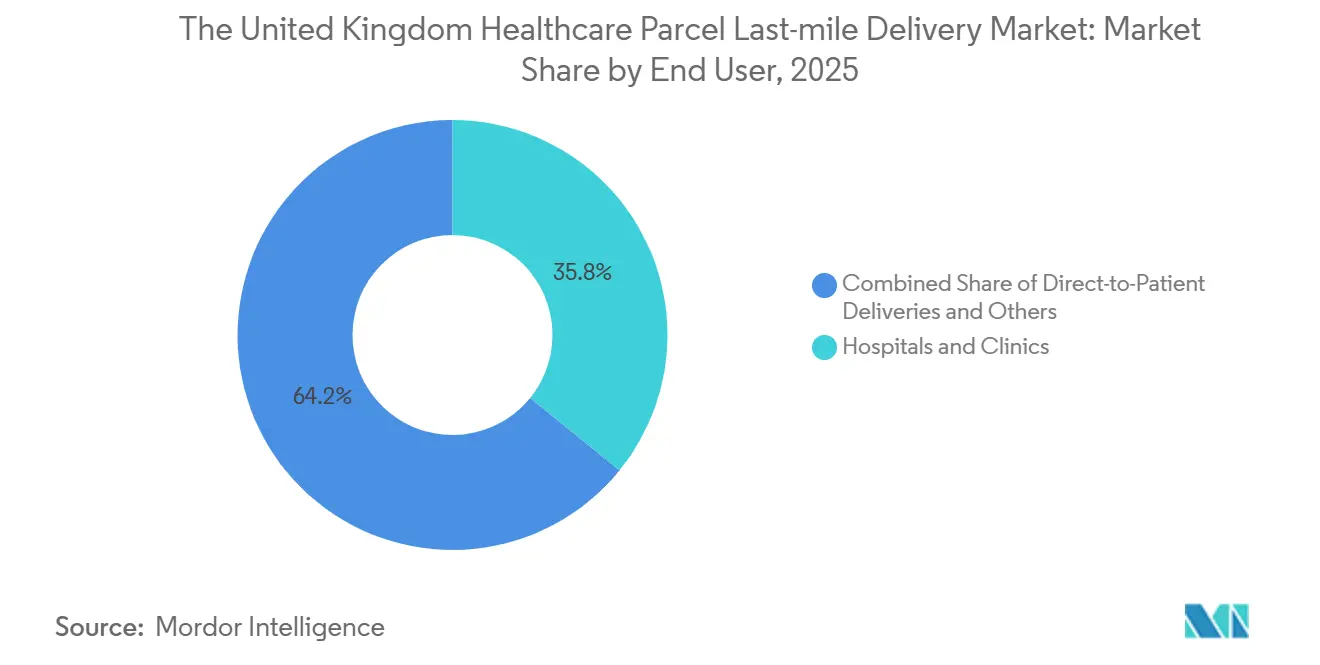
- Por usuario final, los hospitales y clínicas representaron el 33,04% de la cuota del mercado de entrega de última milla de paquetes de salud en el Reino Unido en 2025, mientras que las entregas directas al paciente registraron el CAGR proyectado más rápido del 7,09% hasta 2031.
- Por región, Inglaterra lideró con una cuota del 81,88% en 2025, mientras que se prevé que Irlanda del Norte se expanda a un CAGR del 7,31% hasta 2031.
Nota: Las cifras del tamaño del mercado y los pronósticos de este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los datos y conocimientos más recientes disponibles a partir de enero de 2026.
Tendencias e Información del Mercado de Entrega de Última Milla de Paquetes de Salud en el Reino Unido
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Aumento de la Demanda de Entrega el Mismo Día y al Día Siguiente para Paquetes de Salud de Carácter Urgente | +1.5% | Inglaterra, con extensión a Escocia | Corto plazo (≤ 2 años) |
| Expansión de la Atención Domiciliaria y la Entrega Directa al Paciente | +1.2% | Nacional, liderado por las áreas de captación de los centros del NHS Inglaterra | Mediano plazo (2-4 años) |
| Presión de Cumplimiento de la Cadena de Frío en Paquetes Clínicos y Farmacéuticos | +0.9% | Nacional, con mayor complejidad en Irlanda del Norte y Escocia | Mediano plazo (2-4 años) |
| Externalización de Logística No Esencial por parte del NHS y Proveedores Privados | +0.8% | En toda Inglaterra, extendiéndose a través de las redes vinculadas al NHS | Largo plazo (≥ 4 años) |
| Mayores Expectativas de Trazabilidad de Paquetes para Envíos de Salud Regulados | +0.7% | Prioridad nacional bajo la gestión regulada de medicamentos | Corto plazo (≤ 2 años) a Mediano plazo (2-4 años) |
| Creciente Cumplimiento Multicanal por parte de E-Farmacias y Farmacias Omnicanal | +0.5% | Inglaterra primero, expandiéndose a Escocia y Gales | Corto plazo (≤ 2 años) |
| Fuente: Mordor Intelligence | |||
Aumento de la Demanda de Entrega el Mismo Día y al Día Siguiente para Paquetes de Salud de Carácter Urgente
La urgencia en la dispensación regulada significa que la entrega el mismo día y al día siguiente se tratan cada vez más como niveles de servicio fundamentales en el mercado de entrega de última milla de paquetes de salud en el Reino Unido, en lugar de complementos premium. Este cambio se ve reforzado por la visibilidad digital de las prescripciones, ya que el rastreador de prescripciones de la aplicación del NHS, lanzado en 2025, cubría alrededor de 1.650 farmacias, incluidas todas las tiendas Boots en Inglaterra, lo que eleva las expectativas de un estado de paquete más claro y ventanas de entrega más ajustadas. Los grandes volúmenes de prescripciones también respaldan esta necesidad de servicio, ya que las farmacias comunitarias de Inglaterra dispensaron casi 1.200 millones de artículos en el ejercicio fiscal 2025, dejando una amplia base de envíos rutinarios y urgentes que circulan por los canales de farmacia y pacientes. Como resultado, los operadores en el mercado de entrega de última milla de paquetes de salud en el Reino Unido que pueden mantener tiempos de corte más ajustados, proporcionar visibilidad en tiempo real y gestionar excepciones de manera más eficaz están mejor posicionados para captar flujos de salud recurrentes. El efecto es más visible primero en las zonas urbanas, pero el estándar de servicio establecido allí tiende a moldear las expectativas de contratación en el mercado más amplio.
Expansión de la Atención Domiciliaria y la Entrega Directa al Paciente
La atención domiciliaria se está convirtiendo en un modelo operativo más amplio para el mercado de entrega de última milla de paquetes de salud en el Reino Unido, ya que las vías de atención vinculadas al NHS dependen cada vez más del tratamiento fuera de los entornos hospitalarios. La atención clínica domiciliaria puede reducir las visitas hospitalarias innecesarias, liberar capacidad de atención aguda y mantener resultados comparables, lo que respalda un desplazamiento más amplio hacia la entrega a domicilio y los servicios coordinados de atención al paciente[1]Sciensus, "Presentación del Informe de Atención Conectada al Parlamento del Reino Unido," Sciensus, sciensus.com. Cada desplazamiento desde la dispensación en sitio hacia la atención domiciliaria crea una relación de paquetes más recurrente que a menudo requiere disciplina en la programación, comunicación con el paciente y, en algunos casos, ventanas de entrega coordinadas por enfermería. Esto cambia el papel de los operadores de paquetes de simples proveedores de transporte a socios de servicio que ayudan a mantener la continuidad del tratamiento en el mercado de entrega de última milla de paquetes de salud en el Reino Unido. También respalda una demanda más sólida a largo plazo porque, una vez que un paciente está inscrito en una vía de atención domiciliaria, la entrega se convierte en parte de una rutina de atención continua en lugar de un envío puntual.
Presión de Cumplimiento de la Cadena de Frío en Paquetes Clínicos y Farmacéuticos
El control de la cadena de frío se ha convertido en una fuente más sólida de diferenciación en el mercado de entrega de última milla de paquetes de salud en el Reino Unido, ya que una mayor proporción de productos sanitarios requiere ahora una manipulación validada y una documentación más clara. FedEx obtuvo el certificado corporativo IATA CEIV Pharma en 2025, cubriendo más del 90% de su volumen global de salud a través de instalaciones certificadas, lo que demuestra que la certificación se ha convertido en una señal de referencia de capacidad sanitaria en lugar de una característica de nicho. Kuehne+Nagel también amplió su red de flete aéreo Inspire de control propio en junio de 2026 añadiendo Fráncfort a su rotación más amplia, mejorando la conectividad para la carga farmacéutica urgente que alimenta los flujos de salud europeos y del Reino Unido. En la práctica, esto favorece a los operadores en el mercado de entrega de última milla de paquetes de salud en el Reino Unido que ya gestionan rangos de temperatura validados, documentación regulada y un seguimiento más estricto en los distintos puntos de transferencia. También eleva la barrera para los transportistas de paquetes generalistas, ya que los expedidores de salud son menos propensos a sacrificar la profundidad de cumplimiento por un menor coste de transporte en envíos sensibles.
Externalización de Logística No Esencial por parte del NHS y Proveedores Privados
La externalización sigue siendo un importante impulsor estructural del mercado de entrega de última milla de paquetes de salud en el Reino Unido, ya que los sistemas de salud están trasladando más actividad logística hacia operadores especializados. NHS Supply Chain adjudicó a GXO Logistics un contrato de 2.500 millones de GBP (3.380 millones de USD) en 2025 para servicios logísticos en ocho centros de distribución y una flota de más de 300 vehículos, y Polar Speed fue seleccionada en ese acuerdo para los servicios de entrega a domicilio del NHS. GXO amplió posteriormente su relación con NHS England en marzo de 2026, cuando fue designada como proveedor de servicios gestionados para el programa de pruebas domiciliarias FIT de detección de cáncer de colon en asociación con Polar Speed[2]Fuente: GXO Logistics, "GXO Expands Partnership with NHS England," Nasdaq, nasdaq.com. Sciensus también describió su modelo de atención domiciliaria como uno construido junto a los equipos del NHS en materia de dispensación, entrega y apoyo en medicamentos complejos, lo que muestra cómo los servicios de entrega se están integrando más directamente en las vías de atención al paciente. Este patrón otorga al mercado de entrega de última milla de paquetes de salud en el Reino Unido una base de demanda duradera, ya que los contratos ganados en el sector sanitario suelen extenderse en relaciones operativas plurianuales en lugar de volúmenes puntuales de ciclo corto.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Inflación de Costes de Última Milla en Rutas de Salud con Baja Densidad de Entregas | -1.0% | Inglaterra rural, norte de Escocia, Irlanda del Norte y Gales | Mediano plazo (2-4 años) |
| Riesgo en la Cadena de Custodia en Entregas de Salud con Múltiples Transferencias | -0.8% | Nacional, especialmente para los flujos del Reino Unido y vinculados a la UE | Corto plazo (≤ 2 años) a Mediano plazo (2-4 años) |
| Pérdidas por Embalaje y Excursiones de Temperatura en Paquetes Sensibles | -0.7% | Nacional, las más elevadas en flujos de biológicos y terapia celular | Corto plazo (≤ 2 años) a Mediano plazo (2-4 años) |
| Requisitos de Servicio Fragmentados entre Entregas del NHS, Privadas y Dirigidas al Consumidor | -0.6% | Nacional, más agudo en Inglaterra | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Inflación de Costes de Última Milla en Rutas de Salud con Baja Densidad de Entregas
Las rutas de entrega de baja densidad siguen siendo un freno significativo para el mercado de entrega de última milla de paquetes de salud en el Reino Unido, ya que los paquetes de salud regulados son más difíciles de consolidar que los volúmenes estándar de comercio electrónico. Las entregas a menudo requieren controles de identidad más estrictos, plazos más ajustados y, en algunos casos, condiciones de temperatura controlada, lo que limita el uso de modelos de entrega más económicos y puntos de consolidación flexibles. Esta carga es más visible en la Inglaterra rural, Gales, Irlanda del Norte y partes de Escocia, donde el tiempo de desplazamiento por entrega de salud exitosa tiende a ser estructuralmente más elevado. El resultado es una brecha de margen en el mercado de entrega de última milla de paquetes de salud en el Reino Unido entre las rutas urbanas densas, que pueden soportar un servicio más rápido, y las rutas remotas, que requieren un mayor esfuerzo operativo por paquete. A menos que esas rutas obtengan un mejor apoyo de contratación o una demanda de salud más densa, es probable que la inflación de costes siga siendo una presión comercial persistente.
Riesgo en la Cadena de Custodia en Entregas de Salud con Múltiples Transferencias
El riesgo en la cadena de custodia limita el mercado de entrega de última milla de paquetes de salud en el Reino Unido porque un paquete de salud puede perder valor si cualquier transferencia debilita la documentación, el tiempo o el control de temperatura. Esto importa más cuando expedidores farmacéuticos, almacenes, redes nacionales y mensajeros locales tocan el mismo envío antes de que llegue a un paciente o clínica. Community Pharmacy Scotland documentó interrupciones de mensajería en enero de 2026 durante el proceso de integración de Royal Mail Group y Parcelforce, lo que mostró cómo los cambios en los sistemas de paquetería general pueden afectar directamente a la continuidad de la entrega de prescripciones[3]Fuente: Community Pharmacy Scotland, "Actualización importante sobre las recogidas de mensajería, enero de 2026," Community Pharmacy Scotland, cps.scot. Ese episodio reforzó el argumento a favor de una gestión de salud más especializada en el mercado de entrega de última milla de paquetes de salud en el Reino Unido, especialmente para artículos regulados y urgentes. Cuanto más larga o fragmentada se vuelve la cadena de transferencias, más tienden los compradores de salud a valorar a los operadores especializados con una responsabilidad más clara desde el despacho hasta la recepción final.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Tipo de Entrega: Los Servicios el Mismo Día Redefinen el Umbral de Urgencia
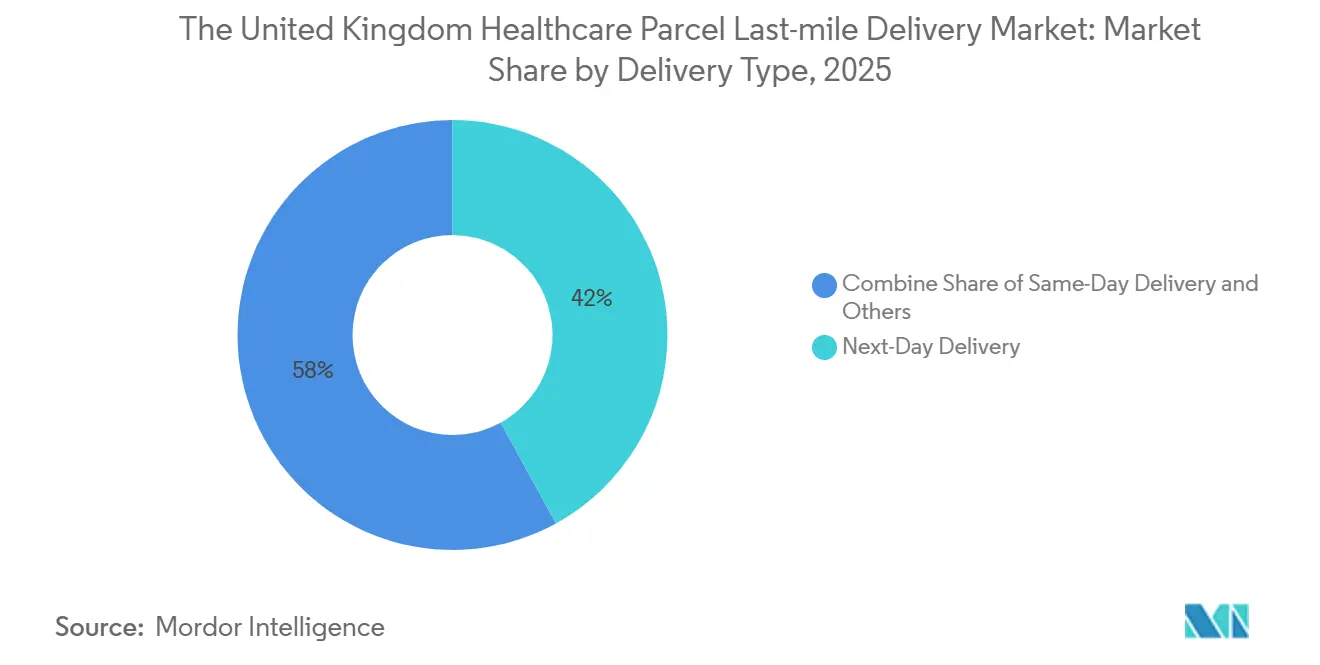
La entrega estándar representó el 54,46% de la cuota del mercado de entrega de última milla de paquetes de salud en el Reino Unido en 2025, convirtiéndose en el tipo de entrega más grande, ya que el reabastecimiento nocturno sigue alineándose con los ritmos operativos de mayoristas, farmacias y ciclos de pedidos vinculados al NHS. En el mercado de entrega de última milla de paquetes de salud en el Reino Unido, los servicios al día siguiente siguen siendo el punto intermedio práctico entre el suministro programado rutinario y el despacho urgente punto a punto. Este segmento se beneficia de rutas predecibles, patrones de entrega repetitivos y una amplia base de productos sanitarios ambientales y regulados que requieren una entrega fiable sin incurrir en costes de emergencia completos. También sigue siendo importante porque muchos compradores del sector sanitario aún equilibran la calidad del servicio con la disciplina de adquisición, y las redes al día siguiente están bien posicionadas para hacerlo a escala.
La entrega en el mismo día es el segmento de mayor crecimiento y se proyecta que se expanda a un CAGR del 7,85% hasta 2031. La señal más sólida detrás de ese cambio llegó en abril de 2026, cuando Matternet lanzó operaciones de drones del NHS en el centro de Londres para trasladar muestras de diagnóstico, especímenes de laboratorio y productos farmacéuticos entre dos grandes campus hospitalarios en cuestión de minutos. Esto no elimina el papel de los mensajeros por carretera, pero muestra que la demanda sanitaria de alta agudeza se está orientando hacia ventanas de entrega más cortas y un diseño de rutas más especializado.
Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe


Por Tipo de Temperatura: La Presión de la Cadena de Frío Eleva la Economía de la Entrega Controlada por Temperatura
Los paquetes no controlados por temperatura representaron el 60,44% del tamaño del mercado de entrega de última milla de paquetes de salud en el Reino Unido en 2025, convirtiéndolos en el segmento de temperatura más grande, ya que los medicamentos ambientales de alto volumen, los dispositivos y los suministros de atención sanitaria domiciliaria siguen representando la base de paquetes más amplia. Gran parte de este flujo depende de la fiabilidad, el tiempo y la visibilidad de los paquetes más que de una infraestructura térmica avanzada. El segmento también se beneficia de una planificación de rutas más sencilla y una menor complejidad de manipulación en comparación con el transporte refrigerado o criogénico.
La entrega controlada por temperatura es menor en volumen, pero se prevé que el mercado de entrega de última milla de paquetes de salud en el Reino Unido para este segmento crezca a un CAGR del 6,62% hasta 2031, a medida que los biológicos, los biosimilares y las terapias avanzadas reclaman una mayor cuota de la demanda logística sanitaria. FedEx reforzó esta parte del mercado en 2025 a través de su certificado corporativo IATA CEIV Pharma, que extendió la manipulación certificada a más del 90% de su volumen sanitario global. Kuehne+Nagel amplió su red de control propio en junio de 2026, mejorando la fiabilidad para el flete farmacéutico sensible al tiempo que transita por las puertas de enlace europeas, apoyando las cadenas de suministro del Reino Unido.
Por Tipo de Producto: Las Terapias Celulares y Génicas Impulsan la Demanda de Logística Premium
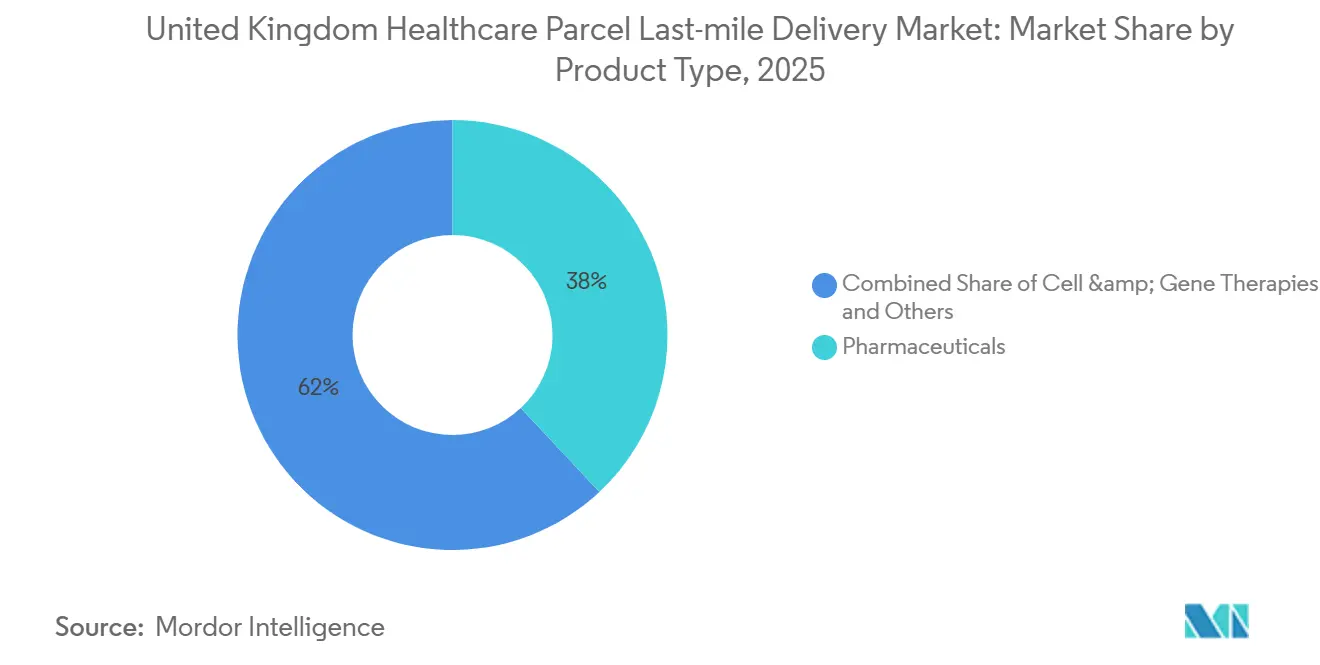
Los productos farmacéuticos capturaron el 42,44% del mercado de entrega de última milla de paquetes de salud en el Reino Unido en 2025, convirtiéndolos en el segmento de producto más grande. Los medicamentos con receta, especializados y de venta libre siguen moviéndose en volúmenes diarios mucho más altos que cualquier otra clase de producto. Las farmacias comunitarias de Inglaterra dispensaron casi 1.200 millones de artículos con receta en el ejercicio fiscal 2025, lo que subraya la escala del flujo subyacente de medicamentos, incluso antes de añadir los canales hospitalarios y de atención domiciliaria. Otras categorías, como vacunas, materiales para ensayos clínicos, dispositivos médicos y productos de diagnóstico, añaden complejidad, pero no el mismo volumen amplio de paquetes. Esto mantiene a los productos farmacéuticos en el centro de la planificación de rutas, el reabastecimiento de farmacias y la entrega repetida a pacientes.
La terapia celular y génica es el tipo de producto de mayor crecimiento, registrando un CAGR del 9,39% hasta 2031. Marken declaró que Polar Speed entrega directamente a pacientes del NHS en más de 80 Fundaciones del NHS, gestiona más de 800 recetas por día a través de dos ubicaciones de farmacia registradas en la GPhC y apoya ocho áreas terapéuticas, lo que muestra la profundidad operativa requerida para la logística de atención domiciliaria de terapias avanzadas[4]Fuente: NHS Business Services Authority, "Prescription Cost Analysis England," NHS Business Services Authority, nhsbsa.nhs.uk. En este segmento, el paquete suele ser parte de una vía clínica mucho más estricta, lo que significa que el tiempo, la coordinación con el paciente y la manipulación controlada importan más que el alcance amplio de la red. Los sistemas de paquetería general son menos adecuados para esa tarea porque las terapias avanzadas dejan menos margen para errores de traspaso o variabilidad de rutas. Esta es una de las razones por las que el mercado de entrega de última milla de paquetes de salud en el Reino Unido recompensa cada vez más a los operadores especializados que pueden combinar el cumplimiento normativo farmacéutico, el apoyo al paciente y la entrega final segura.
Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe
Por Modelo de Entrega: El B2C se Consolida como el Motor de Crecimiento Estructural
B2C representó el 54,68% del mercado de entrega de última milla de paquetes de salud en el Reino Unido en 2025, convirtiéndolo en el modelo de entrega líder, ya que la actividad de dispensación se desplaza hacia los hogares de los pacientes en lugar de los puntos de recogida en hospitales y clínicas. Esto refleja un rediseño más amplio de la prestación de atención, donde la comodidad, la continuidad y el acceso remoto son cada vez más importantes. El modelo B2C también se alinea bien con las recetas repetidas, el apoyo a terapias crónicas y los servicios de atención domiciliaria que generan una demanda recurrente de paquetes. En contraste, B2B sigue siendo importante para el reabastecimiento mayorista e institucional, pero se comporta más como una columna vertebral estable que como el principal motor de crecimiento.
B2C es también el modelo de entrega de mayor crecimiento, con un CAGR esperado del 6,38% hasta 2031 en el mercado de entrega de última milla de paquetes de salud en el Reino Unido. Healthera se asoció con Uber Eats en diciembre de 2025 para lanzar la entrega rápida de medicamentos desde farmacias locales, primero en las principales ciudades, con una implantación más amplia prevista para 2026, demostrando cómo las expectativas de entrega de los consumidores están entrando en los canales sanitarios. Al mismo tiempo, Sciensus continuó enmarcando la atención domiciliaria como un modelo de atención que puede reducir las visitas hospitalarias y apoyar la continuidad del tratamiento, lo que refuerza el lado de mayor agudeza de la entrega B2C. Estas dos vías no son idénticas: una se centra en la comodidad y el acceso rápido, mientras que la otra se centra en el apoyo a la terapia gestionada y los traspasos regulados. Juntas, amplían el papel de B2C en todo el mercado de entrega de última milla de paquetes de salud en el Reino Unido y atraen más actividad de paquetería hacia canales centrados en el paciente.
Por Usuario Final: El Auge de las Entregas Directas al Paciente Desafía a los Operadores Establecidos Centrados en Hospitales
Los hospitales y clínicas representaron el 33,04% de la cuota del mercado de entrega de última milla de paquetes de salud en el Reino Unido en 2025, convirtiéndolos en el grupo de usuarios finales más grande, ya que los entornos de atención aguda aún requieren una entrega constante de medicamentos, productos de diagnóstico y suministros de alta prioridad. Estos centros dependen de ciclos de reabastecimiento fiables y siguen siendo una fuente importante de despacho urgente. También anclan muchas de las relaciones que los grandes proveedores logísticos han construido con las redes sanitarias vinculadas al NHS. Aun así, su liderazgo está siendo desafiado a medida que los canales de paquetería se extienden hacia modelos de atención más orientados al paciente.
Se proyecta que las entregas directas al paciente aumenten a un CAGR del 7,09% hasta 2031, convirtiéndolas en el segmento de usuarios finales de mayor crecimiento en el mercado de entrega de última milla de paquetes de salud en el Reino Unido. Sciensus declaró en 2026 que la atención clínica domiciliaria puede lograr resultados comparables al tiempo que reduce las visitas hospitalarias innecesarias, reforzando aún más el argumento a favor de la entrega de terapias en los hogares de los pacientes. Marken también mostró cómo esto opera a escala a través de Polar Speed, que atiende directamente a pacientes del NHS en una amplia red de fundaciones y múltiples áreas terapéuticas. Las e-farmacias y los canales de farmacia comunitaria brindan apoyo adicional, ya que el rastreador de recetas de la aplicación del NHS ha ampliado la visibilidad de los paquetes en el extremo del paciente de la dispensación. El efecto combinado es que el mercado de entrega de última milla de paquetes de salud en el Reino Unido está pasando de una estructura de entrega liderada por hospitales hacia un modelo más mixto, en el que el servicio directo al paciente se convierte en una mayor proporción del valor operativo.
Análisis Geográfico
Inglaterra representó el 81,88% del tamaño del mercado de entrega de última milla de paquetes de salud en el Reino Unido en 2025, convirtiéndola en el centro nacional indiscutible de la demanda de paquetes sanitarios. Este liderazgo refleja la mayor base de recetas de Inglaterra, la mayor concentración de instituciones del NHS y la mayor densidad de actividad de distribución farmacéutica y sanitaria. Las farmacias comunitarias de Inglaterra dispensaron casi 1.200 millones de artículos con receta en el ejercicio fiscal 2025, lo que por sí solo sustenta una base de paquetes mucho más amplia que la de las demás naciones. Inglaterra también sigue siendo el principal mercado de contratos porque el contrato logístico de NHS Supply Chain de 2025 adjudicado a GXO cubrió ocho centros de distribución y más de 300 vehículos, y Polar Speed fue incluida para los servicios de entrega a domicilio del NHS. En marzo de 2026, GXO amplió aún más su trabajo con NHS England a través del programa de pruebas domiciliarias FIT de detección de cáncer de colon, lo que profundizó el papel de Inglaterra como mercado de volumen central para la logística sanitaria gestionada.
Se proyecta que Irlanda del Norte crezca a un CAGR del 7,31% hasta 2031, convirtiéndola en la subregión de mayor crecimiento en el mercado de entrega de última milla de paquetes de salud en el Reino Unido. Ese crecimiento apunta a una mayor demanda de recuperación fuera de los grandes clústeres logísticos del sur y a una distribución más amplia de la infraestructura de paquetes sanitarios a lo largo del tiempo. Inglaterra es también la primera área donde se hacen visibles las nuevas expectativas de servicio, ya que el rastreador de recetas de la aplicación del NHS cubrió alrededor de 1.650 farmacias en 2025 y ayudó a normalizar el seguimiento del estado de los paquetes a nivel de paciente. A medida que esas expectativas se extiendan, es probable que los operadores que ya gestionan redes sanitarias conformes en toda Inglaterra se beneficien tanto de la escala como de la familiaridad con los servicios.
Community Pharmacy Scotland informó de interrupciones en el servicio de mensajería en enero de 2026 durante el proceso de integración de Royal Mail y Parcelforce, lo que mostró cómo los marcos de entrega descentralizados pueden enfrentarse a riesgos directos de continuidad cuando los sistemas de paquetería genérica cambian. Gales ofrece potencial de crecimiento a través de la demanda dispersa de pacientes y la necesidad práctica de una entrega directa fiable en distancias locales más largas. Irlanda del Norte sigue siendo más compleja porque las operaciones de paquetes sanitarios allí operan en un contexto de cumplimiento normativo más sensible, vinculado al movimiento transfronterizo y a la manipulación de medicamentos regulados. Esto significa que los operadores especializados con una gobernanza y trazabilidad más sólidas pueden estar mejor posicionados fuera de Inglaterra incluso cuando los volúmenes de paquetes son menores.
Panorama Competitivo
El mercado de entrega de última milla de paquetes de salud en el Reino Unido sigue siendo moderadamente fragmentado, con grandes integradores globales y especialistas integrados en el NHS que compiten en diferentes fortalezas. Las empresas globales como DHL Supply Chain, UPS Healthcare, FedEx y Kuehne+Nagel aportan redes sanitarias internacionales, disciplina en la cadena de frío y relaciones más amplias con los fabricantes. Los nombres nacionales y especializados como Sciensus, Polar Speed, CitySprint, Alliance Healthcare, Phoenix Healthcare Distribution y AAH Pharmaceuticals compiten más directamente en la ejecución de rutas locales, la familiaridad con el NHS y los modelos de servicio orientados al paciente. Esta combinación significa que el mercado de entrega de última milla de paquetes de salud en el Reino Unido no se comporta como un sector de paquetería genérica, porque la profundidad regulatoria y el conocimiento de los procesos clínicos tienen un peso real en la selección de proveedores. También significa que la competencia está determinada tanto por la complejidad terapéutica y la capacidad de cumplimiento normativo como por el volumen absoluto de paquetes.
Varios movimientos estratégicos en 2025 y 2026 muestran hacia dónde se dirige la competencia en el mercado de entrega de última milla de paquetes de salud en el Reino Unido. El gran contrato logístico de NHS Supply Chain adjudicado a GXO, junto con el papel de Polar Speed en la entrega a domicilio del NHS, mostró que los contratos de gran escala aún pueden fluir hacia operadores que combinan infraestructura nacional con ejecución sanitaria especializada. Yusen Logistics completó la adquisición de las filiales del Grupo Walden, incluida Movianto, en diciembre de 2025, creando una plataforma logística sanitaria paneuropea más amplia con servicios de almacenamiento, entrega de última milla, torre de control y servicios digitales. Kuehne+Nagel añadió Fráncfort a su red de flete aéreo Inspire de control propio en junio de 2026, un movimiento que refuerza los flujos farmacéuticos sensibles al tiempo hacia los corredores sanitarios europeos que importan para el Reino Unido. Estos movimientos muestran que las empresas líderes están invirtiendo tanto en el cumplimiento de pedidos sanitarios nacionales como en la conectividad internacional ascendente.
La tecnología y el diseño de servicios también se están convirtiendo en elementos más centrales de la competencia en el mercado de entrega de última milla de paquetes de salud en el Reino Unido. El certificado corporativo IATA CEIV Pharma de FedEx en 2025 mostró cómo el aseguramiento de la calidad y la manipulación validada son ahora parte de la señalización competitiva para los expedidores sanitarios. Phoenix Healthcare Distribution trabajó con RELEX Solutions en 2025 para implementar la gestión de inventario impulsada por inteligencia artificial en doce centros de distribución que atienden a 7.100 farmacias, consultorios de dispensación y clientes ambulatorios, mejorando así la sincronización entre el inventario ascendente y la actividad de entrega descendente. La asociación de entrega farmacéutica de Healthera con Uber Eats también mostró que las plataformas de consumo rápido están reduciendo las expectativas de velocidad en la entrega de medicamentos orientada al paciente. Como resultado, es probable que el mercado de entrega de última milla de paquetes de salud en el Reino Unido recompense a las empresas que puedan combinar un rendimiento sanitario regulado con una mayor visibilidad digital y modelos de cumplimiento de pedidos más flexibles.
Líderes de la Industria de Entrega de Última Milla de Paquetes de Salud en el Reino Unido
Sciensus
DHL Group
United Parcel Service, Inc. (UPS Healthcare)
Cencora, Inc.
NYK Line (Including Yusen Logistics and Movianto)
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial

Desarrollos Recientes de la Industria
- Junio de 2026: Kuehne+Nagel amplió su red de flete aéreo Inspire de control propio añadiendo Fráncfort a su rotación transatlántica, Chicago-Fráncfort-Atlanta, vinculando directamente dos importantes centros de producción farmacéutica y mejorando la velocidad y fiabilidad de las importaciones de carga sanitaria del Reino Unido sensibles al tiempo.
- Marzo de 2026: GXO Logistics, en asociación con Polar Speed, fue designada por NHS England como proveedor de servicios gestionados para el programa de pruebas domiciliarias FIT de detección de cáncer de colon, gestionando el suministro y la distribución de kits de Prueba Inmunoquímica Fecal a los participantes elegibles en toda Inglaterra.
- Febrero de 2026: Uniphar Logistics Reino Unido anunció la fusión estratégica entre Uniphar Clinical y BMclinical, reforzando los servicios globales de suministro para ensayos clínicos, incluidos el almacenamiento, la distribución, el envasado y el etiquetado para empresas farmacéuticas y de biotecnología.
- Diciembre de 2025: Yusen Logistics (Europe) B.V. completó la adquisición de las filiales del Grupo Walden, incluidas Movianto, Eurotranspharma, Transpharma International y Walden Digital, con efecto a partir del 10 de diciembre de 2025. El acuerdo crea una plataforma logística sanitaria paneuropea dedicada que combina servicios integrales, almacenamiento, entrega de última milla, una torre de control y soluciones digitales, bajo el plan de inversión a medio plazo FY2026-2028 de Yusen Logistics orientado a la logística sanitaria de alto crecimiento.


Alcance del Informe del Mercado de Entrega de Última Milla de Paquetes de Salud en el Reino Unido
El Informe sobre la Entrega de Última Milla de Paquetes de Salud en el Reino Unido está segmentado por Tipo de Entrega (Estándar, en el Mismo Día, al Día Siguiente), por Tipo de Temperatura (Controlada por Temperatura y No Controlada por Temperatura), por Tipo de Producto (Productos Farmacéuticos, Vacunas y Más), por Modelo de Entrega (B2C y B2B), por Usuario Final (Hospitales y Clínicas, y Más), y por Geografía (Inglaterra y Más). Las Previsiones del Mercado se Proporcionan en Términos de Valor (USD).
| Entrega Estándar |
| Entrega el Mismo Día |
| Entrega al Día Siguiente |
| Controlada por Temperatura |
| No Controlada por Temperatura |
| Productos Farmacéuticos | Medicamentos con Prescripción y Especializados |
| Medicamentos de Venta Libre | |
| Biofarmacéuticos (Biológicos y Biosimilares) | |
| Vacunas | |
| Materiales para Ensayos Clínicos | |
| Terapias Celulares y Génicas | |
| Dispositivos Médicos | |
| Medicina Veterinaria | |
| Sangre, Plasma y Componentes Sanguíneos | |
| Productos de Diagnóstico y Laboratorio | |
| Suministros de Atención Domiciliaria | |
| Otros |
| B2C |
| B2B |
| Hospitales y Clínicas |
| E-Farmacias y Farmacias |
| Laboratorios de Diagnóstico |
| Proveedores de Atención Domiciliaria |
| Entregas Directas al Paciente |
| Otros |
| Inglaterra |
| Escocia |
| Gales |
| Irlanda del Norte |
| Por Tipo de Entrega | Entrega Estándar | |
| Entrega el Mismo Día | ||
| Entrega al Día Siguiente | ||
| Por Tipo de Temperatura | Controlada por Temperatura | |
| No Controlada por Temperatura | ||
| Por Tipo de Producto | Productos Farmacéuticos | Medicamentos con Prescripción y Especializados |
| Medicamentos de Venta Libre | ||
| Biofarmacéuticos (Biológicos y Biosimilares) | ||
| Vacunas | ||
| Materiales para Ensayos Clínicos | ||
| Terapias Celulares y Génicas | ||
| Dispositivos Médicos | ||
| Medicina Veterinaria | ||
| Sangre, Plasma y Componentes Sanguíneos | ||
| Productos de Diagnóstico y Laboratorio | ||
| Suministros de Atención Domiciliaria | ||
| Otros | ||
| Por Modelo de Entrega | B2C | |
| B2B | ||
| Por Usuario Final | Hospitales y Clínicas | |
| E-Farmacias y Farmacias | ||
| Laboratorios de Diagnóstico | ||
| Proveedores de Atención Domiciliaria | ||
| Entregas Directas al Paciente | ||
| Otros | ||
| Por Geografía | Inglaterra | |
| Escocia | ||
| Gales | ||
| Irlanda del Norte | ||


Preguntas Clave Respondidas en el Informe
¿Cuál es la perspectiva de valor para 2031 de la entrega de última milla de paquetes de salud en el Reino Unido?
Se prevé que el mercado de entrega de última milla de paquetes de atención médica en el Reino Unido alcance los 928,58 millones de USD en 2031, partiendo de 692,45 millones de USD en 2026, con una CAGR del 6,04%.
¿Qué tipo de entrega se está expandiendo más rápidamente en los paquetes de salud en el Reino Unido?
La entrega en el mismo día es el tipo de entrega de mayor crecimiento, con un CAGR proyectado del 7,85% hasta 2031.
¿Por qué el B2C se está volviendo más importante para los operadores de paquetes de salud en el Reino Unido?
B2C representó una cuota del 54,68% en 2025 y es también el modelo de entrega de mayor crecimiento, con un CAGR del 6,38%, respaldado por la atención domiciliaria, las recetas repetidas y el cumplimiento de pedidos centrado en el paciente.
¿Qué categoría de producto crea los requisitos de última milla más exigentes?
La terapia celular y génica es el segmento de producto de mayor crecimiento, con un CAGR del 9,39%, porque estos envíos requieren una mayor precisión en los tiempos, trazabilidad y manipulación controlada que los paquetes de medicamentos estándar.
¿Qué parte del Reino Unido lidera la demanda de paquetes de salud?
Inglaterra lideró con el 81,88% de los ingresos totales en 2025 porque tiene la mayor base de recetas, la infraestructura del NHS más profunda y la actividad logística sanitaria más amplia.
¿Cuáles son los principales riesgos que afectan al rendimiento de la entrega de paquetes de salud en el Reino Unido?
Los principales riesgos son la inflación de costes en rutas de baja densidad y los problemas en la cadena de custodia en redes de entrega con múltiples transferencias, ambos de los cuales pueden reducir la fiabilidad del servicio y la calidad del margen.
Última actualización de la página el:



