
Marktgröße und Marktanteil der Lieferung auf der letzten Meile für Gesundheitspakete im Vereinigten Königreich
Marktübersicht
| Studienzeitraum | 2020 - 2031 |
|---|---|
| Prognosedatenzeitraum | 2026 - 2031 |
| Marktgröße im Basisjahr (2025) | 648.30 Millionen US-Dollar |
| Marktgröße (2026) | 692.45 Millionen US-Dollar |
| Marktgröße (2031) | 928.58 Millionen US-Dollar |
| Growth Rate (2026 - 2031) | 6.04 % |
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Marktanalyse der Lieferung auf der letzten Meile für Gesundheitspakete im Vereinigten Königreich von Mordor Intelligence
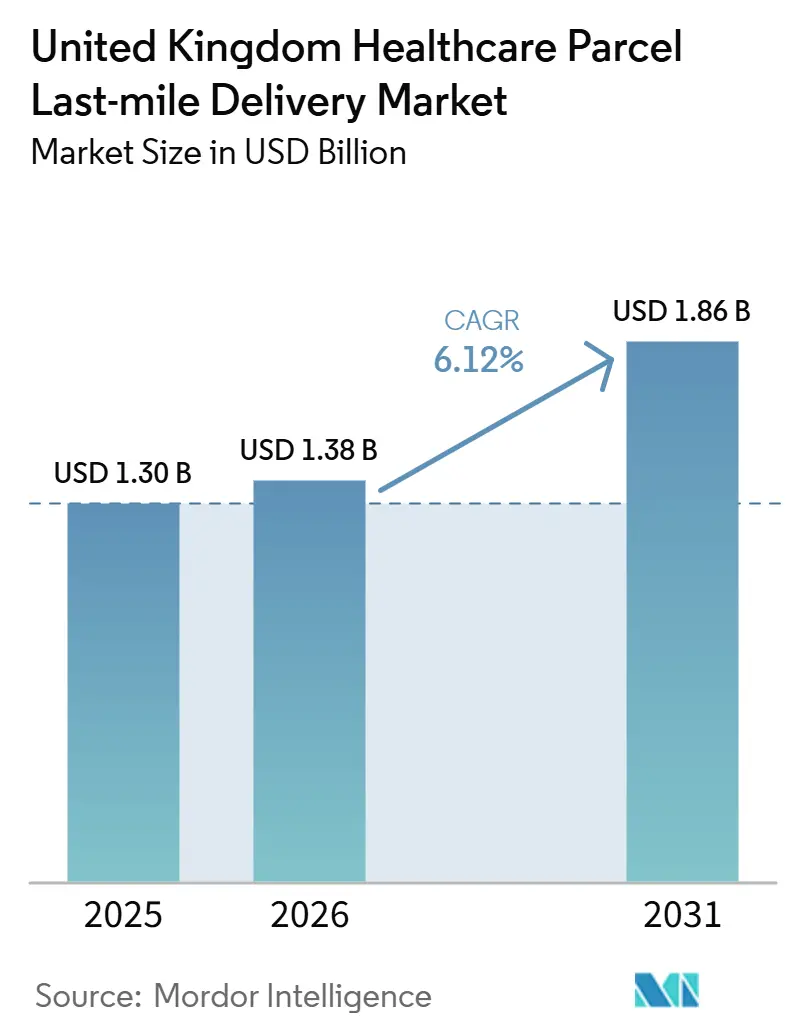
Die Marktgröße für die letzte Meile der Gesundheitspaketlieferung im Vereinigten Königreich wird voraussichtlich von 648,30 Millionen USD im Jahr 2025 auf 692,45 Millionen USD im Jahr 2026 wachsen und bis 2031 einen Wert von 928,58 Millionen USD bei einem CAGR von 6,04 % über den Zeitraum 2026–2031 erreichen.
Das Wachstum des Marktes für die letzte Meile der Gesundheitspaketlieferung im Vereinigten Königreich spiegelt eine stetige Verlagerung weg von der zentralisierten Abgabe hin zu einer paketgestützten Distribution wider, die Patienten zu Hause, in Apotheken und in Pflegeeinrichtungen mit strengeren Serviceanforderungen erreicht. Das NHS-Rezeptvolumen bleibt sehr hoch, wobei Gemeinschaftsapotheken in England im Geschäftsjahr 2025 fast 1,2 Milliarden Artikel abgegeben haben, was die Liefernachfrage auch ohne die Hinzunahme von Homecare-Diensten mit höherem Versorgungsbedarf breit hält. Die Serviceerwartungen steigen ebenfalls, da digitale Tools die Pakettransparenz für Patienten und Apothekenpartner immer selbstverständlicher machen und den Druck auf die Betreiber erhöhen, zuverlässiges Tracking und schnellere Übergaben bereitzustellen. Der Wettbewerbsvorteil im Markt für die letzte Meile der Gesundheitspaketlieferung im Vereinigten Königreich ist zunehmend an Kühlkettendisziplin, regulatorische Compliance und NHS-Vertragskompetenz geknüpft und nicht mehr an bloße Paketskalierung, was Unternehmen begünstigt, die bereits validierte Gesundheitsnetzwerke betreiben. Der Markt bietet zudem weiteres Wachstumspotenzial, da Outsourcing, das Wachstum der häuslichen Pflege und die direkte Abgabe an Patienten weiterhin wiederkehrende Liefernachfrage erzeugen, auch wenn Routeninflation und das Risiko der Lieferkettenkontrolle schwierige betriebliche Einschränkungen bleiben.
Wichtigste Erkenntnisse des Berichts
- Nach Lieferart entfiel im Jahr 2025 ein Anteil von 54,46 % des Marktes für die letzte Meile der Gesundheitspaketlieferung im Vereinigten Königreich auf die Standardlieferung, während die Same-Day-Lieferung bis 2031 voraussichtlich mit einem CAGR von 7,85 % wachsen wird.
- Nach Temperaturtyp entfielen im Jahr 2025 60,42 % der Marktgröße für die letzte Meile der Gesundheitspaketlieferung im Vereinigten Königreich auf nicht temperaturkontrollierte Pakete, während temperaturkontrollierte Pakete bis 2031 voraussichtlich mit einem CAGR von 6,62 % wachsen werden.
- Nach Produkttyp entfielen im Jahr 2025 42,44 % des Marktanteils für die letzte Meile der Gesundheitspaketlieferung im Vereinigten Königreich auf Arzneimittel, während Zell- und Gentherapie bis 2031 den höchsten CAGR von 9,39 % verzeichnen dürfte.
- Nach Liefermodell entfielen im Jahr 2025 54,68 % der Marktgröße für die letzte Meile der Gesundheitspaketlieferung im Vereinigten Königreich auf B2C, das zudem den schnellsten CAGR von 6,38 % bis 2031 erzielen dürfte.
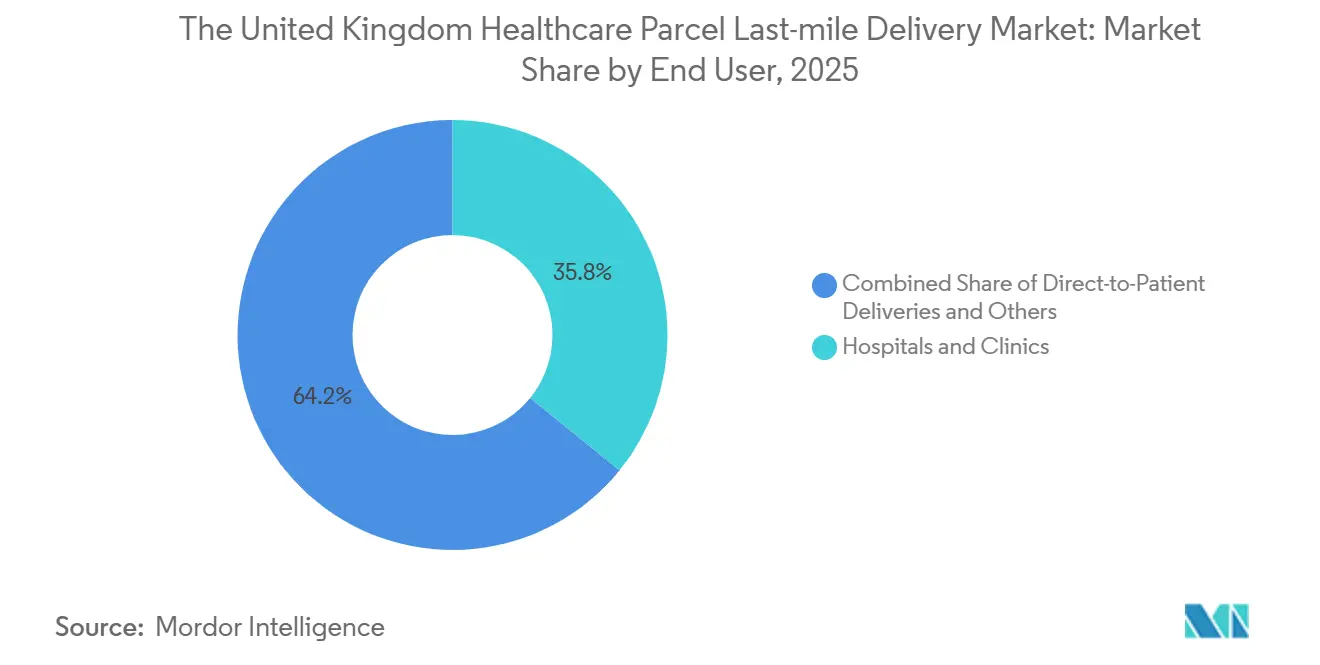
- Nach Endnutzer entfielen im Jahr 2025 33,04 % des Marktanteils für die letzte Meile der Gesundheitspaketlieferung im Vereinigten Königreich auf Krankenhäuser und Kliniken, während Direktlieferungen an Patienten den schnellsten prognostizierten CAGR von 7,09 % bis 2031 verzeichneten.
- Nach Region führte England im Jahr 2025 mit einem Anteil von 81,88 %, während Nordirland bis 2031 voraussichtlich mit einem CAGR von 7,31 % wachsen wird.
Hinweis: Die Marktgröße und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzungsrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen vom Januar 2026 aktualisiert.
Trends und Erkenntnisse im Markt für die Lieferung auf der letzten Meile für Gesundheitspakete im Vereinigten Königreich
Analyse der Auswirkungen von Treibern*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Steigende Same-Day- und Next-Day-Nachfrage nach zeitkritischen Gesundheitspaketen | +1.5% | England, mit Ausstrahlungseffekten auf Schottland | Kurzfristig (≤ 2 Jahre) |
| Ausweitung der häuslichen Pflege und Direktlieferung an Patienten | +1.2% | National, angeführt von den Einzugsgebieten der NHS England Trusts | Mittelfristig (2–4 Jahre) |
| Druck zur Einhaltung der Kühlkette bei klinischen und pharmazeutischen Paketen | +0.9% | National, mit zusätzlicher Komplexität in Nordirland und Schottland | Mittelfristig (2–4 Jahre) |
| Outsourcing nicht-kernlogistischer Tätigkeiten durch NHS und private Anbieter | +0.8% | Englandweit, ausgedehnt auf NHS-verknüpfte Netzwerke | Langfristig (≥ 4 Jahre) |
| Höhere Erwartungen an die Paketnachverfolgbarkeit für regulierte Gesundheitssendungen | +0.7% | Nationale Priorität im Rahmen der regulierten Arzneimittelhandhabung | Kurzfristig (≤ 2 Jahre) bis mittelfristig (2–4 Jahre) |
| Wachsende kanalübergreifende Auftragsabwicklung durch E-Apotheken und Omnichannel-Apotheken | +0.5% | Zunächst England, Ausweitung auf Schottland und Wales | Kurzfristig (≤ 2 Jahre) |
| Quelle: Mordor Intelligence | |||
Steigende Same-Day- und Next-Day-Nachfrage nach zeitkritischen Gesundheitspaketen
Die Dringlichkeit bei der regulierten Abgabe bedeutet, dass Same-Day- und Next-Day-Lieferungen im Markt für die Lieferung auf der letzten Meile für Gesundheitspakete im Vereinigten Königreich zunehmend als grundlegende Servicestufen und nicht als Premium-Zusatzleistungen behandelt werden. Diese Verlagerung wird durch die digitale Rezepttransparenz verstärkt, da der NHS-App-Rezept-Tracker im Jahr 2025 eingeführt wurde und rund 1.650 Apotheken abdeckte, darunter jede Boots-Filiale in England, was die Erwartungen an einen klareren Paketstatus und engere Lieferfenster erhöht. Hohe Rezeptvolumina unterstützen diesen Servicebedarf ebenfalls, da Gemeinschaftsapotheken in England im Geschäftsjahr 2025 fast 1,2 Milliarden Artikel abgegeben haben, was eine breite Basis an Routine- und Dringlichkeitssendungen hinterlässt, die durch Apotheken- und Patientenkanäle fließen. Infolgedessen sind Betreiber im Markt für die Lieferung auf der letzten Meile für Gesundheitspakete im Vereinigten Königreich, die engere Abgabezeiten einhalten, Live-Transparenz bieten und Ausnahmen effektiver handhaben können, besser positioniert, um wiederkehrende Gesundheitsströme zu gewinnen. Der Effekt ist zunächst in städtischen Gebieten am deutlichsten sichtbar, aber der dort gesetzte Servicestandard prägt tendenziell die Beschaffungserwartungen im gesamten Markt.
Ausweitung der häuslichen Pflege und Direktlieferung an Patienten
Die häusliche Pflege entwickelt sich zu einem größeren Betriebsmodell für den Markt für die Lieferung auf der letzten Meile für Gesundheitspakete im Vereinigten Königreich, da NHS-verknüpfte Versorgungspfade zunehmend auf Behandlungen außerhalb von Krankenhäusern angewiesen sind. Klinische Homecare kann unnötige Krankenhausbesuche reduzieren, Kapazitäten in der Akutversorgung freisetzen und vergleichbare Ergebnisse aufrechterhalten, was eine breitere Verlagerung hin zu Heimlieferungen und koordinierten Patientendienstleistungen unterstützt[1]Sciensus, „Bringing the Connected Care Report to the UK Parliament,” Sciensus, sciensus.com. Jede Verlagerung von der standortbasierten Abgabe zur Homecare schafft eine wiederkehrendere Paketbeziehung, die oft Planungsdisziplin, Patientenkommunikation und in einigen Fällen pflegekoordinierte Lieferfenster erfordert. Dies verändert die Rolle der Paketbetreiber von einfachen Transportdienstleistern zu Servicepartnern, die zur Aufrechterhaltung der Behandlungskontinuität im Markt für die Lieferung auf der letzten Meile für Gesundheitspakete im Vereinigten Königreich beitragen. Es unterstützt auch eine stärkere langfristige Nachfrage, da die Lieferung, sobald ein Patient in einen häuslichen Versorgungspfad eingeschrieben ist, Teil einer laufenden Pfegeroutine wird und nicht eine einmalige Sendung.
Druck zur Einhaltung der Kühlkette bei klinischen und pharmazeutischen Paketen
Die Kühlkettenkontrolle ist zu einer stärkeren Differenzierungsquelle im Markt für die Lieferung auf der letzten Meile für Gesundheitspakete im Vereinigten Königreich geworden, da ein größerer Anteil der Gesundheitsprodukte nun eine validierte Handhabung und eine klarere Dokumentation erfordert. FedEx erhielt 2025 das IATA CEIV Pharma-Unternehmenszertifikat, das mehr als 90 % seines globalen Gesundheitsvolumens durch zertifizierte Einrichtungen abdeckt, was zeigt, dass die Zertifizierung zu einem grundlegenden Signal für Gesundheitskompetenz geworden ist und nicht mehr ein Nischenmerkmal darstellt. Kuehne+Nagel erweiterte im Juni 2026 sein eigenkontrolliertes Inspire-Luftfrachttnetzwerk durch die Hinzunahme von Frankfurt in seine breitere Rotation, was die Konnektivität für zeitkritische pharmazeutische Ladung verbessert, die europäische und britische Gesundheitsströme speist. In der Praxis begünstigt dies Betreiber im Markt für die Lieferung auf der letzten Meile für Gesundheitspakete im Vereinigten Königreich, die bereits validierte Temperaturbereiche, regulierte Dokumentation und eine engere Überwachung an verschiedenen Übergabepunkten verwalten. Es erhöht auch die Eintrittsbarriere für allgemeine Paketdienstleister, da Gesundheitsversender weniger bereit sind, bei sensiblen Sendungen Compliance-Tiefe gegen niedrigere Transportkosten einzutauschen.
Outsourcing nicht-kernlogistischer Tätigkeiten durch NHS und private Anbieter
Outsourcing bleibt ein wesentlicher struktureller Treiber des Marktes für die letzte Meile der Gesundheitspaketlieferung im Vereinigten Königreich, da Gesundheitssysteme immer mehr Logistikaktivitäten an spezialisierte Betreiber auslagern. NHS Supply Chain vergab 2025 einen Vertrag im Wert von 2,5 Milliarden GBP (3,38 Milliarden USD) an GXO Logistics, Inc. für Logistikdienstleistungen über acht Verteilzentren und eine Flotte von mehr als 300 Fahrzeugen; Polar Speed wurde im Rahmen dieser Vereinbarung für NHS-Heimlieferdienste ausgewählt. GXO weitete seine Beziehung zu NHS England im März 2026 aus, als das Unternehmen in Partnerschaft mit Polar Speed zum Managed-Service-Anbieter für das FIT-Heimtestprogramm zur Darmkrebsvorsorge ernannt wurde[2]Quelle: GXO Logistics, Inc., "GXO Expands Partnership with NHS England," Nasdaq, nasdaq.com. Sciensus beschrieb sein Heimversorgungsmodell als eines, das gemeinsam mit NHS-Teams in den Bereichen Dispensierung, Lieferung und Unterstützung bei komplexen Arzneimitteln entwickelt wurde, was zeigt, wie Lieferdienste zunehmend direkt in Patientenpfade integriert werden. Dieses Muster verleiht dem Markt für die letzte Meile der Gesundheitspaketlieferung im Vereinigten Königreich eine dauerhaft stabile Nachfragebasis, da Vertragsgewinne im Gesundheitswesen häufig in mehrjährige Betriebsbeziehungen münden und nicht in kurzfristige Spotvolumina.
Analyse der Auswirkungen von Hemmnissen*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Kosteninflation auf der letzten Meile bei Gesundheitsrouten mit geringer Abgabedichte | -1.0% | Ländliches England, Nordschottland, Nordirland und Wales | Mittelfristig (2–4 Jahre) |
| Risiko in der Lieferkette bei Gesundheitslieferungen mit mehreren Übergaben | -0.8% | National, insbesondere für Ströme zwischen dem Vereinigten Königreich und der EU | Kurzfristig (≤ 2 Jahre) bis mittelfristig (2–4 Jahre) |
| Verluste durch Verpackung und Temperaturabweichungen bei sensiblen Paketen | -0.7% | National, am höchsten bei Biologika- und Zelltherapieströmen | Kurzfristig (≤ 2 Jahre) bis mittelfristig (2–4 Jahre) |
| Fragmentierte Serviceanforderungen bei NHS-, privaten und verbraucherorientierten Lieferungen | -0.6% | National, am ausgeprägtesten in England | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Kosteninflation auf der letzten Meile bei Gesundheitsrouten mit geringer Abgabedichte
Routen mit geringer Dichte bleiben eine bedeutende Bremse für den Markt für die Lieferung auf der letzten Meile für Gesundheitspakete im Vereinigten Königreich, da regulierte Gesundheitspakete schwieriger zu konsolidieren sind als Standard-E-Commerce-Volumina. Lieferungen erfordern oft stärkere Identitätsprüfungen, engere Zeitvorgaben und in einigen Fällen temperaturgeführte Bedingungen, was die Nutzung günstigerer Abgabemodelle und flexibler Konsolidierungspunkte einschränkt. Diese Belastung ist in ländlichen Gebieten Englands, Wales, Nordirlands und Teilen Schottlands deutlicher sichtbar, wo die Fahrzeit pro erfolgreicher Gesundheitsabgabe strukturell höher ist. Das Ergebnis ist eine Margenspanne im Markt für die Lieferung auf der letzten Meile für Gesundheitspakete im Vereinigten Königreich zwischen dichten städtischen Routen, die schnellere Dienste unterstützen können, und abgelegenen Routen, die einen größeren betrieblichen Aufwand pro Paket erfordern. Sofern diese Routen keine bessere Auftragsunterstützung oder eine dichtere Gesundheitsnachfrage erhalten, wird die Kosteninflation wahrscheinlich ein anhaltender kommerzieller Druck bleiben.
Risiko in der Lieferkette bei Gesundheitslieferungen mit mehreren Übergaben
Das Risiko in der Lieferkette begrenzt den Markt für die Lieferung auf der letzten Meile für Gesundheitspakete im Vereinigten Königreich, da ein Gesundheitspaket an Wert verlieren kann, wenn eine Übergabe die Dokumentation, das Timing oder die Temperaturkontrolle schwächt. Dies ist am wichtigsten, wenn pharmazeutische Versender, Lagerhäuser, nationale Netzwerke und lokale Kuriere dieselbe Sendung berühren, bevor sie einen Patienten oder eine Klinik erreicht. Community Pharmacy Scotland dokumentierte im Januar 2026 Kurierunterbrechungen während des Integrationsprozesses von Royal Mail Group und Parcelforce, was zeigte, wie Netzwerkänderungen in allgemeinen Paketsystemen die Kontinuität der Rezeptlieferung direkt beeinflussen können[3]Quelle: Community Pharmacy Scotland, „Important Update on Courier Collections, January 2026,” Community Pharmacy Scotland, cps. scot. Dieser Vorfall stärkte den Fall für eine stärker dedizierte Gesundheitshandhabung im Markt für die Lieferung auf der letzten Meile für Gesundheitspakete im Vereinigten Königreich, insbesondere für regulierte und zeitkritische Artikel. Je länger oder fragmentierter die Übergabekette wird, desto mehr tendieren Gesundheitskäufer dazu, Spezialisten mit klarer Verantwortlichkeit vom Versand bis zum endgültigen Empfang zu bevorzugen.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Lieferart: Same-Day-Dienste definieren den Dringlichkeitsstandard neu
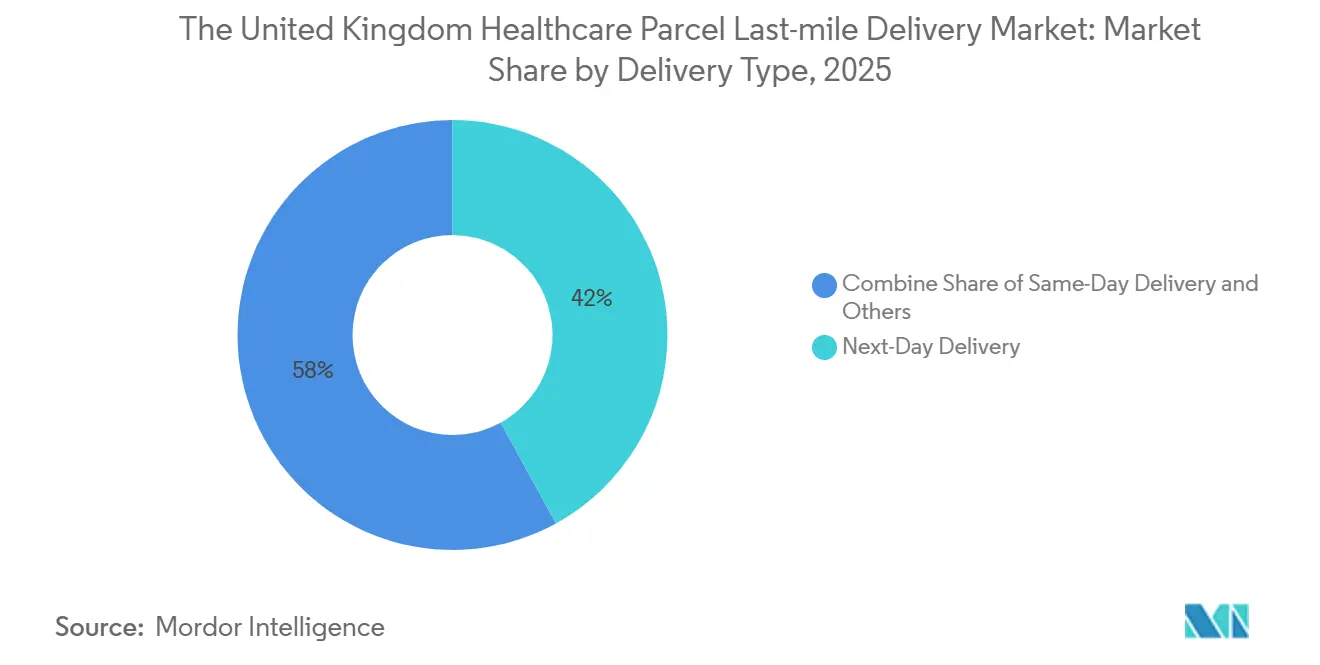
Die Standardlieferung hielt im Jahr 2025 einen Anteil von 54,46 % am Markt für die letzte Meile der Gesundheitspaketlieferung im Vereinigten Königreich und war damit die größte Lieferart, da die Übernacht-Nachversorgung nach wie vor mit den Betriebsrhythmen von Großhändlern, Apotheken und NHS-verknüpften Bestellzyklen übereinstimmt. Im Markt für die letzte Meile der Gesundheitspaketlieferung im Vereinigten Königreich bleibt der Next-Day-Service die praktische Mitte zwischen routinemäßiger geplanter Versorgung und dringender Punkt-zu-Punkt-Lieferung. Dieses Segment profitiert von vorhersehbaren Routen, wiederkehrenden Liefermustern und einer breiten Basis an Umgebungs- und regulierten Gesundheitsprodukten, die eine zuverlässige Lieferung ohne volle Notfallkosten erfordern. Es bleibt auch deshalb bedeutsam, weil viele Gesundheitseinkäufer Servicequalität und Beschaffungsdisziplin in Einklang bringen müssen, und Next-Day-Netzwerke sind gut positioniert, um dies in großem Maßstab zu leisten.
Die Same-Day-Lieferung ist das am schnellsten wachsende Segment und wird bis 2031 voraussichtlich mit einem CAGR von 7,85 % wachsen. Das stärkste Signal hinter diesem Wandel kam im April 2026, als Matternet, Inc. NHS-Drohnenbetrieb in Zentrallondon startete, um Diagnosemuster, Laborproben und Arzneimittel in Minuten zwischen zwei großen Krankenhausstandorten zu transportieren. Dies beseitigt nicht die Rolle straßengebundener Kuriere, zeigt jedoch, dass die hochakute Gesundheitsnachfrage sich in Richtung kürzerer Lieferfenster und speziellerer Routengestaltung bewegt.


Nach Temperaturtyp: Kühlkettendruck steigert die Wirtschaftlichkeit temperaturgeführter Lieferungen
Nicht temperaturkontrollierte Pakete machten im Jahr 2025 60,44 % der Marktgröße für die letzte Meile der Gesundheitspaketlieferung im Vereinigten Königreich aus und waren damit das größte Temperatursegment, da hochvolumige Umgebungsarzneimittel, Medizinprodukte und Heimversorgungsbedarf nach wie vor die breiteste Paketbasis darstellen. Ein Großteil dieses Flusses hängt von Zuverlässigkeit, Timing und Pakettransparenz ab und nicht von fortschrittlicher Thermoinfrastruktur. Das Segment profitiert zudem von einfacherer Routenplanung und geringerer Handhabungskomplexität im Vergleich zum gekühlten oder kryogenen Transport.
Die temperaturkontrollierte Lieferung ist volumenmäßig kleiner, aber der Markt für die letzte Meile der Gesundheitspaketlieferung im Vereinigten Königreich für dieses Segment wird bis 2031 voraussichtlich mit einem CAGR von 6,62 % wachsen, da Biologika, Biosimilars und fortschrittliche Therapien einen größeren Anteil an der Nachfrage nach Gesundheitslogistik beanspruchen. FedEx stärkte diesen Marktbereich im Jahr 2025 durch sein IATA CEIV Pharma-Unternehmenszertifikat, das die zertifizierte Handhabung auf mehr als 90 % seines globalen Gesundheitsvolumens ausdehnte. Kuehne+Nagel erweiterte im Juni 2026 sein eigenkontrolliertes Netzwerk und verbesserte damit die Zuverlässigkeit für zeitkritische pharmazeutische Fracht, die durch europäische Drehkreuze transportiert wird und die Lieferketten des Vereinigten Königreichs unterstützt.
Nach Produkttyp: Zell- und Gentherapien treiben die Nachfrage nach Premium-Logistik
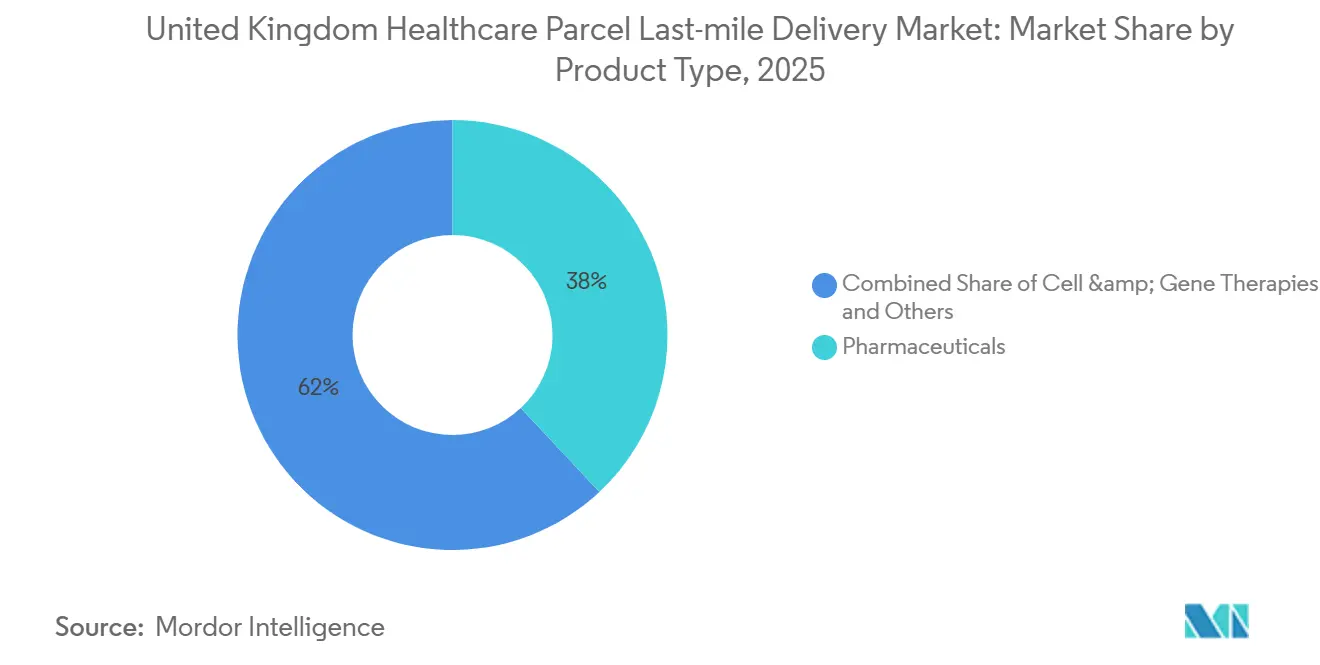
Arzneimittel machten im Jahr 2025 42,44 % des Marktes für die letzte Meile der Gesundheitspaketlieferung im Vereinigten Königreich aus und waren damit das größte Produktsegment. Verschreibungspflichtige, Spezial- und rezeptfreie Arzneimittel werden nach wie vor in deutlich höheren Tagesvolumina bewegt als jede andere Produktklasse. Gemeinschaftsapotheken in England dispensierten im Geschäftsjahr 2025 fast 1,2 Milliarden Rezeptartikel, was den Umfang des zugrunde liegenden Arzneimittelflusses unterstreicht, noch bevor Krankenhaus- und Heimversorgungskanäle hinzugerechnet werden. Andere Kategorien wie Impfstoffe, klinische Studienmaterialien, Medizinprodukte und Diagnostikprodukte erhöhen die Komplexität, aber nicht die gleiche breite Paketanzahl. Dies hält Arzneimittel im Mittelpunkt der Routenplanung, der Apothekenversorgung und der wiederkehrenden Patientenlieferung.
Zell- und Gentherapie ist der am schnellsten wachsende Produkttyp mit einem CAGR von 9,39 % bis 2031. Marken erklärte, dass Polar Speed NHS-Patienten direkt in mehr als 80 NHS Trusts beliefert, täglich über 800 Rezepte über zwei GPhC-registrierte Apothekenstandorte verwaltet und acht Therapiebereiche unterstützt, was die operative Tiefe zeigt, die für die Heimversorgungslogistik fortschrittlicher Therapien erforderlich ist[4]Quelle: NHS Business Services Authority, "Prescription Cost Analysis England," NHS Business Services Authority, nhsbsa.nhs.uk. In diesem Segment ist das Paket häufig Teil eines viel engeren klinischen Pfades, was bedeutet, dass Timing, Patientenkoordination und kontrollierte Handhabung wichtiger sind als eine breite Netzwerkreichweite. Allgemeine Paketsysteme sind für diese Aufgabe weniger geeignet, da fortschrittliche Therapien weniger Spielraum für Übergabefehler oder Routenvariabilität lassen. Dies ist ein Grund, warum der Markt für die letzte Meile der Gesundheitspaketlieferung im Vereinigten Königreich zunehmend spezialisierte Betreiber belohnt, die Apothekenkonformität, Patientenunterstützung und sichere Endlieferung kombinieren können.
Nach Liefermodell: B2C festigt sich als strukturelle Wachstumsmaschine
B2C machte im Jahr 2025 54,68 % des Marktes für die letzte Meile der Gesundheitspaketlieferung im Vereinigten Königreich aus und war damit das führende Liefermodell, da sich die Dispensierungsaktivität zunehmend in Richtung Patientenwohnungen verlagert und nicht mehr auf Krankenhaus- und Klinikabholpunkte ausgerichtet ist. Dies spiegelt eine umfassendere Neugestaltung der Versorgungserbringung wider, bei der Komfort, Kontinuität und Fernzugang immer wichtiger werden. Das B2C-Modell passt auch gut zu Wiederholungsrezepten, chronischer Therapieunterstützung und häuslichen Pflegediensten, die eine wiederkehrende Paketnachfrage erzeugen. Im Gegensatz dazu ist B2B nach wie vor wichtig für die Groß- und institutionelle Versorgung, verhält sich jedoch eher wie ein stabiles Rückgrat als wie der wichtigste Wachstumsmotor.
B2C ist auch das am schnellsten wachsende Liefermodell mit einem erwarteten CAGR von 6,38 % bis 2031 im Markt für die letzte Meile der Gesundheitspaketlieferung im Vereinigten Königreich. Healthera kooperierte im Dezember 2025 mit Uber Eats, um die schnelle Arzneimittellieferung aus lokalen Apotheken zu starten, zunächst in großen Städten, mit einer breiteren Einführung für 2026 geplant, was zeigt, wie Verbraucherliefererwartungen in Gesundheitskanäle eindringen. Gleichzeitig beschrieb Sciensus die Heimversorgung weiterhin als ein Versorgungsmodell, das Krankenhausbesuche reduzieren und die Behandlungskontinuität unterstützen kann, was die höherakute Seite der B2C-Lieferung stärkt. Diese beiden Entwicklungsstränge sind nicht identisch: Einer konzentriert sich auf Komfort und schnellen Zugang, während der andere auf verwaltete Therapieunterstützung und regulierte Übergaben ausgerichtet ist. Zusammen erweitern sie die Rolle von B2C im gesamten Markt für die letzte Meile der Gesundheitspaketlieferung im Vereinigten Königreich und lenken mehr Paketaktivität in patientenzentrierte Kanäle.
Nach Endnutzer: Direktlieferungen an Patienten fordern krankenhausorientierte Marktführer heraus
Krankenhäuser und Kliniken hielten im Jahr 2025 einen Anteil von 33,04 % am Markt für die letzte Meile der Gesundheitspaketlieferung im Vereinigten Königreich und waren damit die größte Endnutzergruppe, da akute Versorgungseinrichtungen nach wie vor eine stetige Lieferung von Arzneimitteln, Diagnostikprodukten und vorrangigen Versorgungsgütern benötigen. Diese Standorte sind auf zuverlässige Nachversorgungszyklen angewiesen und bleiben eine wichtige Quelle zeitkritischer Sendungen. Sie bilden auch den Kern vieler Beziehungen, die große Logistikanbieter mit NHS-verknüpften Gesundheitsnetzwerken aufgebaut haben. Dennoch wird ihre Führungsposition herausgefordert, da sich Paketkanäle auf patientennähere Versorgungsmodelle ausweiten.
Direktlieferungen an Patienten werden bis 2031 voraussichtlich mit einem CAGR von 7,09 % wachsen und sind damit das am schnellsten wachsende Endnutzersegment im Markt für die letzte Meile der Gesundheitspaketlieferung im Vereinigten Königreich. Sciensus erklärte 2026, dass klinische Heimversorgung vergleichbare Ergebnisse erzielen und gleichzeitig unnötige Krankenhausbesuche reduzieren kann, was das Argument für die Therapielieferung in die Wohnungen der Patienten weiter stärkt. Marken zeigte auch, wie dies im großen Maßstab über Polar Speed funktioniert, das NHS-Patienten direkt über ein breites Trust-Netzwerk und mehrere Therapiebereiche versorgt. E-Apotheken und Gemeinschaftsapothekenkanäle bieten weitere Unterstützung, da der Rezept-Tracker der NHS-App die Pakettransparenz auf der Patientenseite der Dispensierung erweitert hat. Der kombinierte Effekt ist, dass sich der Markt für die letzte Meile der Gesundheitspaketlieferung im Vereinigten Königreich von einer krankenhausgeführten Lieferstruktur hin zu einem gemischteren Modell entwickelt, in dem der direkte Patientenservice einen größeren Anteil am operativen Wert einnimmt.
Geografische Analyse
England machte im Jahr 2025 81,88 % der Marktgröße für die letzte Meile der Gesundheitspaketlieferung im Vereinigten Königreich aus und war damit das klare nationale Zentrum für die Nachfrage nach Gesundheitspaketen. Diese Führungsposition spiegelt Englands größere Rezeptbasis, die höhere Konzentration von NHS-Institutionen und die stärkere Dichte an Apotheken- und Gesundheitsverteilungsaktivitäten wider. Gemeinschaftsapotheken in England dispensierten im Geschäftsjahr 2025 fast 1,2 Milliarden Rezeptartikel, was allein eine viel breitere Paketbasis unterstützt als die anderen Nationen. England bleibt auch der wichtigste Vertragsmarkt, da die Logistikvergabe von NHS Supply Chain im Jahr 2025 an GXO Logistics, Inc. acht Verteilzentren und mehr als 300 Fahrzeuge umfasste und Polar Speed für NHS-Heimlieferdienste einbezogen wurde. Im März 2026 weitete GXO seine NHS-England-Arbeit durch das FIT-Heimtestprogramm zur Darmkrebsvorsorge weiter aus, was Englands Rolle als Kernvolumenmarkt für verwaltete Gesundheitslogistik vertiefte.
Nordirland wird bis 2031 voraussichtlich mit einem CAGR von 7,31 % wachsen und ist damit die am schnellsten wachsende Teilregion im Markt für die letzte Meile der Gesundheitspaketlieferung im Vereinigten Königreich. Dieses Wachstum deutet auf eine stärkere Aufholnachfrage außerhalb der größten südlichen Logistikcluster und eine breitere Ausbreitung der Gesundheitspaketinfrastruktur im Laufe der Zeit hin. England ist auch das erste Gebiet, in dem neue Serviceerwartungen sichtbar werden, da der Rezept-Tracker der NHS-App im Jahr 2025 rund 1.650 Apotheken abdeckte und die Paketstatus-Verfolgung für Patienten normalisierte. Da sich diese Erwartungen ausbreiten, werden Betreiber, die bereits konforme Gesundheitsnetzwerke in England betreiben, wahrscheinlich sowohl von Skaleneffekten als auch von der Vertrautheit mit den Diensten profitieren.
Community Pharmacy Scotland meldete im Januar 2026 Kurierunterbrechungen während des Integrationsprozesses von International Distribution Services (Including Royal Mail Group) und Parcelforce, was zeigte, wie dezentralisierte Lieferrahmen direkte Kontinuitätsrisiken eingehen können, wenn sich allgemeine Paketsysteme ändern. Wales bietet Wachstumspotenzial durch eine verteilte Patientennachfrage und den praktischen Bedarf an zuverlässiger Direktlieferung über längere lokale Distanzen. Nordirland bleibt komplexer, da Gesundheitspaketoperationen dort in einem sensibleren Compliance-Kontext operieren, der mit grenzüberschreitenden Bewegungen und dem Umgang mit regulierten Arzneimitteln verbunden ist. Das bedeutet, dass spezialisierte Betreiber mit stärkerer Governance und Rückverfolgbarkeit außerhalb Englands besser positioniert sein können, auch wenn die Paketvolumina geringer sind.
Wettbewerbslandschaft
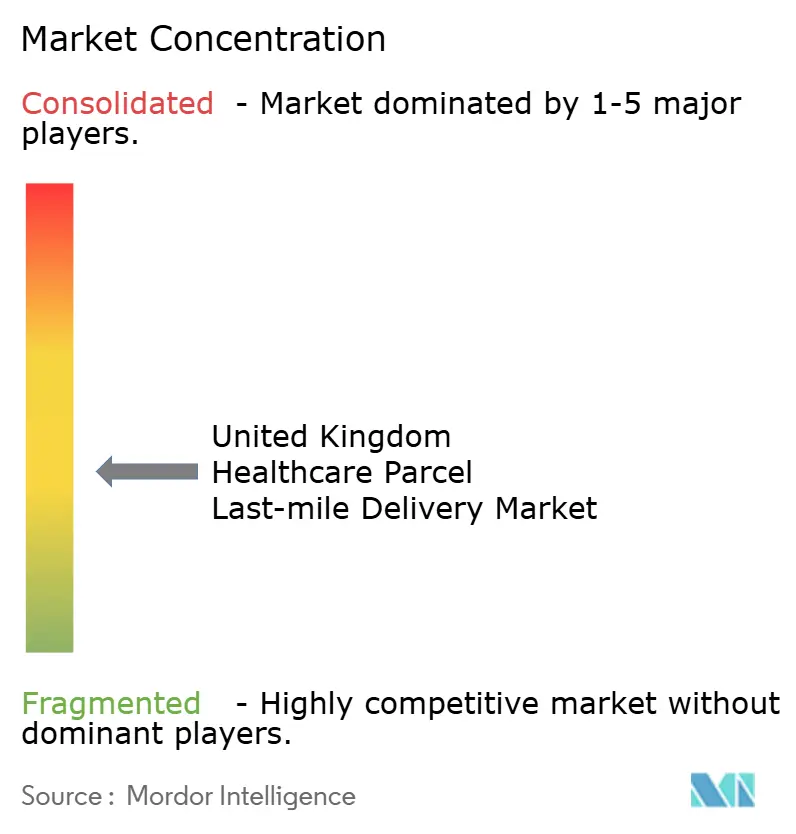
Der Markt für die letzte Meile der Gesundheitspaketlieferung im Vereinigten Königreich ist mäßig fragmentiert, wobei große globale Integratoren und NHS-eingebettete Spezialisten auf der Grundlage unterschiedlicher Stärken konkurrieren. Globale Unternehmen wie DHL Group, UPS Healthcare, FedEx und Kuehne+Nagel bringen internationale Gesundheitsnetzwerke, Kühlkettendisziplin und breitere Herstellerbeziehungen mit. Inländische und spezialisierte Namen wie Sciensus, Polar Speed, CitySprint, Alliance Healthcare, Phoenix Healthcare Distribution und AAH Pharmaceuticals konkurrieren stärker auf der Grundlage lokaler Routenausführung, NHS-Vertrautheit und patientenorientierter Servicemodelle. Diese Mischung bedeutet, dass sich der Markt für die letzte Meile der Gesundheitspaketlieferung im Vereinigten Königreich nicht wie ein generischer Paketsektor verhält, da regulatorische Tiefe und klinisches Prozesswissen bei der Anbieterauswahl echtes Gewicht haben. Es bedeutet auch, dass der Wettbewerb ebenso sehr durch Therapiekomplexität und Compliance-Fähigkeit geprägt wird wie durch das absolute Paketvolumen.
Mehrere strategische Schritte in den Jahren 2025 und 2026 zeigen, wohin sich der Wettbewerb im Markt für die letzte Meile der Gesundheitspaketlieferung im Vereinigten Königreich entwickelt. Die große Logistikvergabe von NHS Supply Chain an GXO Logistics, Inc. zusammen mit der Rolle von Polar Speed bei NHS-Heimlieferdiensten zeigte, dass Großverträge nach wie vor an Betreiber fließen können, die nationale Infrastruktur mit spezialisierter Gesundheitsausführung kombinieren. NYK Line (Including Yusen Logistics and Movianto) schloss im Dezember 2025 die Übernahme der Walden-Gruppe-Tochtergesellschaften, einschließlich Movianto, ab und schuf damit eine breitere paneuropäische Gesundheitslogistikplattform mit Lagerhaltung, Lieferung auf der letzten Meile, Control Tower und digitalen Diensten. Kuehne+Nagel fügte im Juni 2026 Frankfurt zu seinem eigenkontrollierten Inspire-Luftfrachtsnetzwerk hinzu, ein Schritt, der zeitkritische pharmazeutische Frachtflüsse in europäische Gesundheitskorridore stärkt, die für das Vereinigte Königreich wichtig sind. Diese Schritte zeigen, dass führende Unternehmen sowohl in die inländische Gesundheitserfüllung als auch in die vorgelagerte internationale Konnektivität investieren.
Technologie und Servicegestaltung werden auch im Markt für die letzte Meile der Gesundheitspaketlieferung im Vereinigten Königreich zunehmend zentraler für den Wettbewerb. Das IATA CEIV Pharma-Unternehmenszertifikat von FedEx im Jahr 2025 zeigte, wie Qualitätssicherung und validierte Handhabung nun Teil der Wettbewerbssignalisierung für Gesundheitsversender sind. Phoenix Healthcare Distribution arbeitete 2025 mit RELEX Solutions zusammen, um KI-gestütztes Bestandsmanagement in zwölf Verteilzentren einzuführen, die 7.100 Apotheken, Dispensierpraxen und ambulante Kunden bedienen, und verbesserte damit die Synchronisierung zwischen vorgelagertem Bestand und nachgelagerter Lieferaktivität. Die Apothekenlieferpartnerschaft von Healthera mit Uber Eats zeigte auch, dass schnelle Verbraucherplattformen die Geschwindigkeitserwartungen bei der patientenorientierten Arzneimittellieferung senken. Infolgedessen wird der Markt für die letzte Meile der Gesundheitspaketlieferung im Vereinigten Königreich wahrscheinlich Unternehmen belohnen, die regulierte Gesundheitsleistung mit stärkerer digitaler Transparenz und flexibleren Erfüllungsmodellen kombinieren können.
Branchenführer im Markt für die Lieferung auf der letzten Meile für Gesundheitspakete im Vereinigten Königreich
Sciensus
DHL Group
United Parcel Service, Inc. (UPS Healthcare)
Cencora, Inc.
NYK Line (Including Yusen Logistics and Movianto)
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert

Jüngste Branchenentwicklungen
- Juni 2026: Kuehne+Nagel erweiterte sein eigenkontrolliertes Inspire-Luftfrachtnetzwerk durch die Hinzufügung von Frankfurt zu seiner transatlantischen Rotation Chicago–Frankfurt–Atlanta und verband damit direkt zwei wichtige pharmazeutische Produktionszentren, was die Geschwindigkeit und Zuverlässigkeit für zeitkritische Importe von Gesundheitsfracht ins Vereinigte Königreich verbessert.
- März 2026: GXO Logistics, Inc. wurde in Partnerschaft mit Polar Speed von NHS England als Managed-Service-Anbieter für das FIT-Heimtestprogramm zur Darmkrebsvorsorge ernannt und verwaltet die Versorgung und Verteilung von Fäkalen Immunchemischen Test-Kits an berechtigte Teilnehmer in ganz England.
- Februar 2026: Uniphar Logistics United Kingdom gab die strategische Fusion zwischen Uniphar Clinical und BMclinical bekannt, um globale Dienstleistungen für die Versorgung klinischer Studien zu stärken, einschließlich Lagerung, Verteilung, Verpackung und Etikettierung für pharmazeutische und Biotechnologieunternehmen.
- Dezember 2025: NYK Line (Including Yusen Logistics and Movianto) schloss die Übernahme der Walden-Gruppe-Tochtergesellschaften, einschließlich Movianto, Eurotranspharma, Transpharma International und Walden Digital, mit Wirkung zum 10. Dezember 2025 ab. Die Transaktion schafft eine dedizierte paneuropäische Gesundheitslogistikplattform, die End-to-End-Dienste, Lagerhaltung, Lieferung auf der letzten Meile, einen Control Tower und digitale Lösungen unter dem mittelfristigen Investitionsplan GJ2026–2028 von NYK Line (Including Yusen Logistics and Movianto) kombiniert, der auf wachstumsstarke Gesundheitslogistik abzielt.


Berichtsumfang des Marktes für die Lieferung auf der letzten Meile für Gesundheitspakete im Vereinigten Königreich
Der Bericht über die letzte Meile der Gesundheitspaketlieferung im Vereinigten Königreich ist segmentiert nach Lieferart (Standard, Same-Day, Next-Day), nach Temperaturtyp (temperaturkontrolliert und nicht temperaturkontrolliert), nach Produkttyp (Arzneimittel, Impfstoffe und weitere), nach Liefermodell (B2C und B2B), nach Endnutzer (Krankenhäuser und Kliniken sowie weitere) und nach Geografie (England und weitere). Die Marktprognosen werden in Wertangaben (USD) bereitgestellt.
| Standardlieferung |
| Same-Day-Lieferung |
| Next-Day-Lieferung |
| Temperaturgeführt |
| Nicht temperaturgeführt |
| Arzneimittel | Verschreibungspflichtige und Spezialarzneimittel |
| Rezeptfreie Arzneimittel | |
| Biopharmazeutika (Biologika und Biosimilars) | |
| Impfstoffe | |
| Klinische Studienmaterialien | |
| Zell- und Gentherapien | |
| Medizinprodukte | |
| Tierarzneimittel | |
| Blut, Plasma und Blutbestandteile | |
| Diagnostik- und Laborprodukte | |
| Heimgesundheitsversorgungsgüter | |
| Sonstige |
| B2C |
| B2B |
| Krankenhäuser und Kliniken |
| E-Apotheken und Apotheken |
| Diagnostiklabore |
| Heimgesundheitsdienstleister |
| Direktlieferungen an Patienten |
| Sonstige |
| England |
| Schottland |
| Wales |
| Nordirland |
| Nach Lieferart | Standardlieferung | |
| Same-Day-Lieferung | ||
| Next-Day-Lieferung | ||
| Nach Temperaturtyp | Temperaturgeführt | |
| Nicht temperaturgeführt | ||
| Nach Produkttyp | Arzneimittel | Verschreibungspflichtige und Spezialarzneimittel |
| Rezeptfreie Arzneimittel | ||
| Biopharmazeutika (Biologika und Biosimilars) | ||
| Impfstoffe | ||
| Klinische Studienmaterialien | ||
| Zell- und Gentherapien | ||
| Medizinprodukte | ||
| Tierarzneimittel | ||
| Blut, Plasma und Blutbestandteile | ||
| Diagnostik- und Laborprodukte | ||
| Heimgesundheitsversorgungsgüter | ||
| Sonstige | ||
| Nach Liefermodell | B2C | |
| B2B | ||
| Nach Endnutzer | Krankenhäuser und Kliniken | |
| E-Apotheken und Apotheken | ||
| Diagnostiklabore | ||
| Heimgesundheitsdienstleister | ||
| Direktlieferungen an Patienten | ||
| Sonstige | ||
| Nach Geografie | England | |
| Schottland | ||
| Wales | ||
| Nordirland | ||


Im Bericht beantwortete Schlüsselfragen
Wie lautet der Wertausblick für 2031 für die Lieferung auf der letzten Meile für Gesundheitspakete im Vereinigten Königreich?
Der Markt für die letzte Meile der Gesundheitspaketlieferung im Vereinigten Königreich wird voraussichtlich bis 2031 928,58 Millionen USD erreichen, ausgehend von 692,45 Millionen USD im Jahr 2026 bei einer CAGR von 6,04 %.
Welche Lieferart wächst bei Gesundheitspaketen im Vereinigten Königreich am schnellsten?
Die Same-Day-Lieferung ist die am schnellsten wachsende Lieferart mit einem prognostizierten CAGR von 7,85 % bis 2031.
Warum wird B2C für Gesundheitspaketbetreiber im Vereinigten Königreich immer wichtiger?
B2C hielt im Jahr 2025 einen Anteil von 54,68 % und ist auch das am schnellsten wachsende Liefermodell mit einem CAGR von 6,38 %, unterstützt durch Heimversorgung, Wiederholungsrezepte und patientenzentrierte Erfüllung.
Welche Produktkategorie stellt die anspruchsvollsten Anforderungen an die letzte Meile?
Zell- und Gentherapie ist das am schnellsten wachsende Produktsegment mit einem CAGR von 9,39 %, da diese Sendungen engeres Timing, Rückverfolgbarkeit und kontrollierte Handhabung erfordern als Standard-Arzneimittelpakete.
Welcher Teil des Vereinigten Königreichs führt die Nachfrage nach Gesundheitspaketen an?
England führte im Jahr 2025 mit 81,88 % des Gesamtumsatzes, da es die größte Rezeptbasis, die tiefste NHS-Infrastruktur und die breiteste Gesundheitslogistikaktivität aufweist.
Was sind die Hauptrisiken, die die Leistung der Gesundheitspaketlieferung im Vereinigten Königreich beeinflussen?
Die Hauptrisiken sind Kosteninflation auf Routen mit geringer Dichte und Probleme in der Lieferkette bei Liefernetzwerken mit mehreren Übergaben, die beide die Servicezuverlässigkeit und Margenqualität verringern können.
Seite zuletzt aktualisiert am:



