
Tamanho e Participação do Mercado de Fundos do Mercado Monetário Tokenizados
Visão Geral do Mercado
| Período de Estudo | 2020 - 2031 |
|---|---|
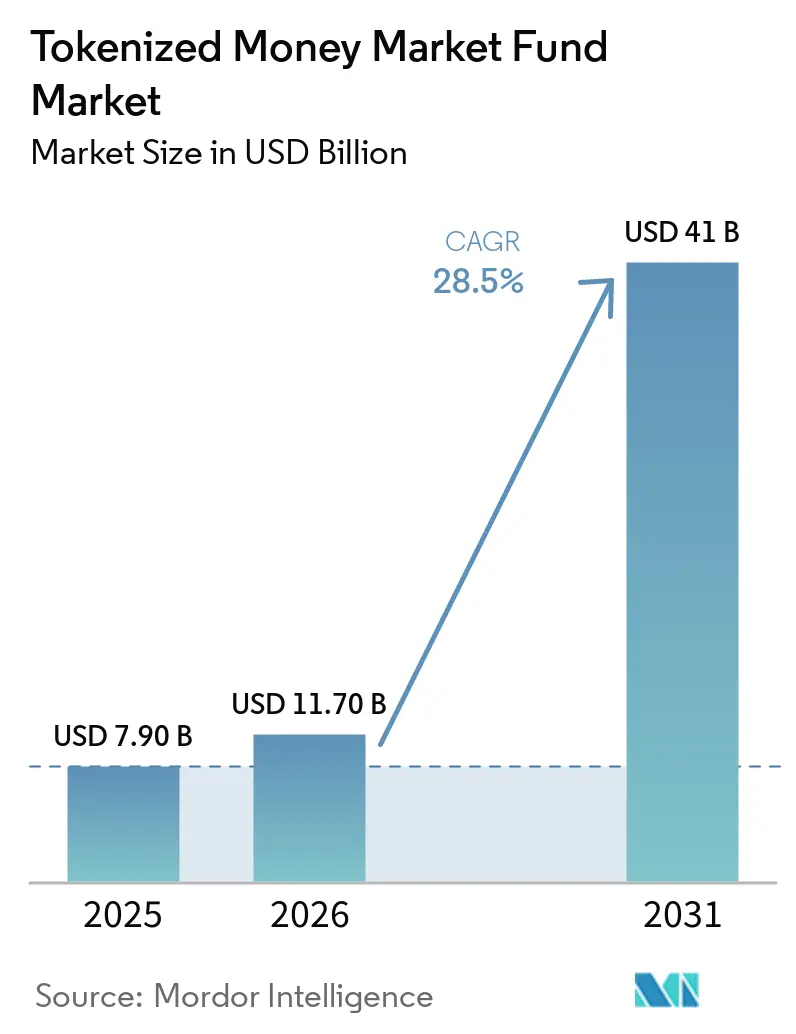
| Tamanho do Mercado (2026) | 11.70 Bilhões de dólares |
| Tamanho do Mercado (2031) | 41 Bilhões de dólares |
| Growth Rate (2026 - 2031) | 28.50 % |
| Mercado de Crescimento Mais Rápido | Ásia-Pacífico |
| Maior Mercado | América do Norte |
| Concentração do Mercado | Alto |
Principais jogadores
*Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. |
|
Análise do Mercado de Fundos do Mercado Monetário Tokenizados por Mordor Intelligence
O tamanho do Mercado de Fundos do Mercado Monetário Tokenizados deve crescer de 7,90 bilhões de USD em 2025 para 11,70 bilhões de USD em 2026 e tem previsão de atingir 41 bilhões de USD até 2031 a um CAGR de 28,5% no período de 2026 a 2031.
O mercado de fundos do mercado monetário tokenizados está sendo moldado pela demanda institucional por instrumentos de caixa on-chain que podem gerar renda enquanto mantêm exposição a títulos públicos de curta duração. O GENIUS Act, assinado em 18 de julho de 2025, reconhece as cotas de fundos do mercado monetário governamental como ativos de reserva elegíveis para stablecoins, o que tornou esses produtos mais relevantes para os emissores de stablecoins. O Banco Central Europeu informou que a capitalização global de fundos do mercado monetário tokenizados aumentou 110% em 2025 e atingiu 7 bilhões de EUR (7,6 bilhões de USD) até fevereiro de 2026. Os provedores de produtos estão competindo por meio de canais de distribuição, arranjos de custódia, funcionalidades de liquidação e compatibilidade com infraestrutura de ativos digitais regulamentada. O mercado de fundos do mercado monetário tokenizados também enfrenta regulamentações pendentes, diferenças no prazo de resgate e restrições de acesso a investidores que podem desacelerar uma adoção mais ampla.
Principais Conclusões do Relatório
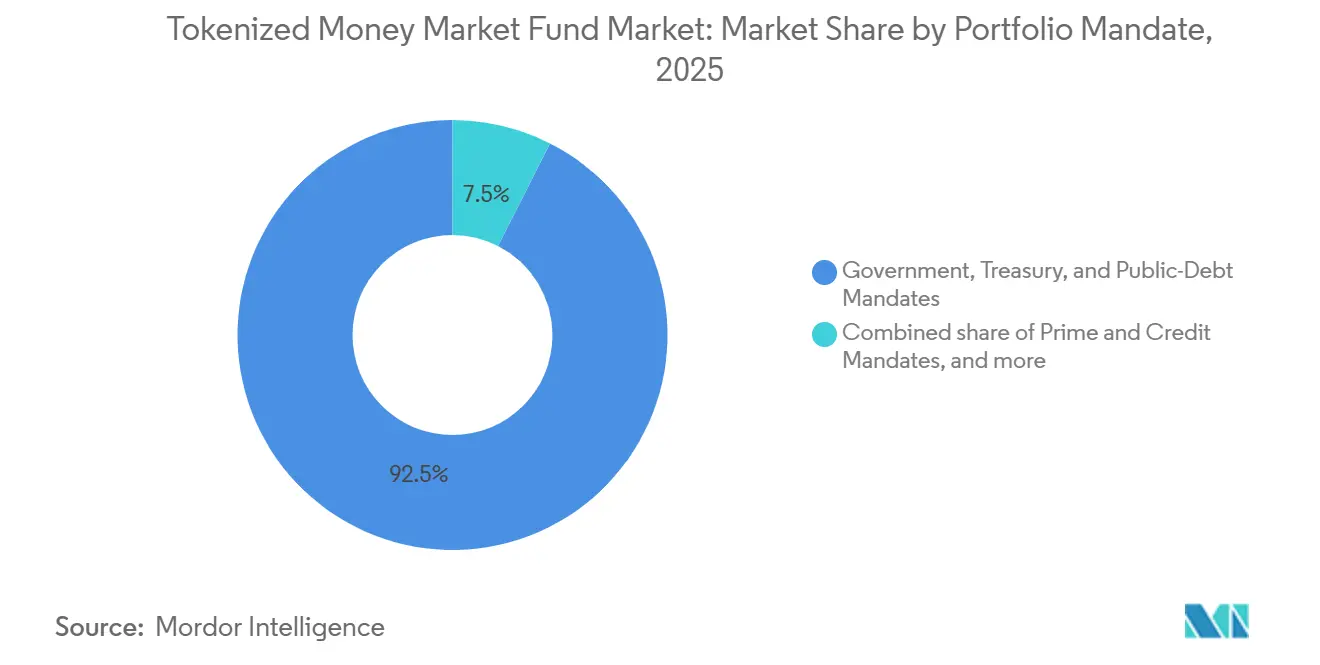
- Por mandato de portfólio, os mandatos de governo, tesouro e dívida pública capturaram 92,5% da participação do mercado de fundos do mercado monetário tokenizados em 2025, enquanto os mandatos prime e de crédito têm projeção de crescimento a um CAGR de 35,8% até 2031.
- Por arquitetura de livro-razão distribuído, a emissão em rede pública capturou 88,4% da participação do mercado de fundos do mercado monetário tokenizados em 2025, enquanto a emissão por tecnologia de livro-razão distribuído permissionada ou privada tem projeção de crescimento a um CAGR de 38,7% até 2031.
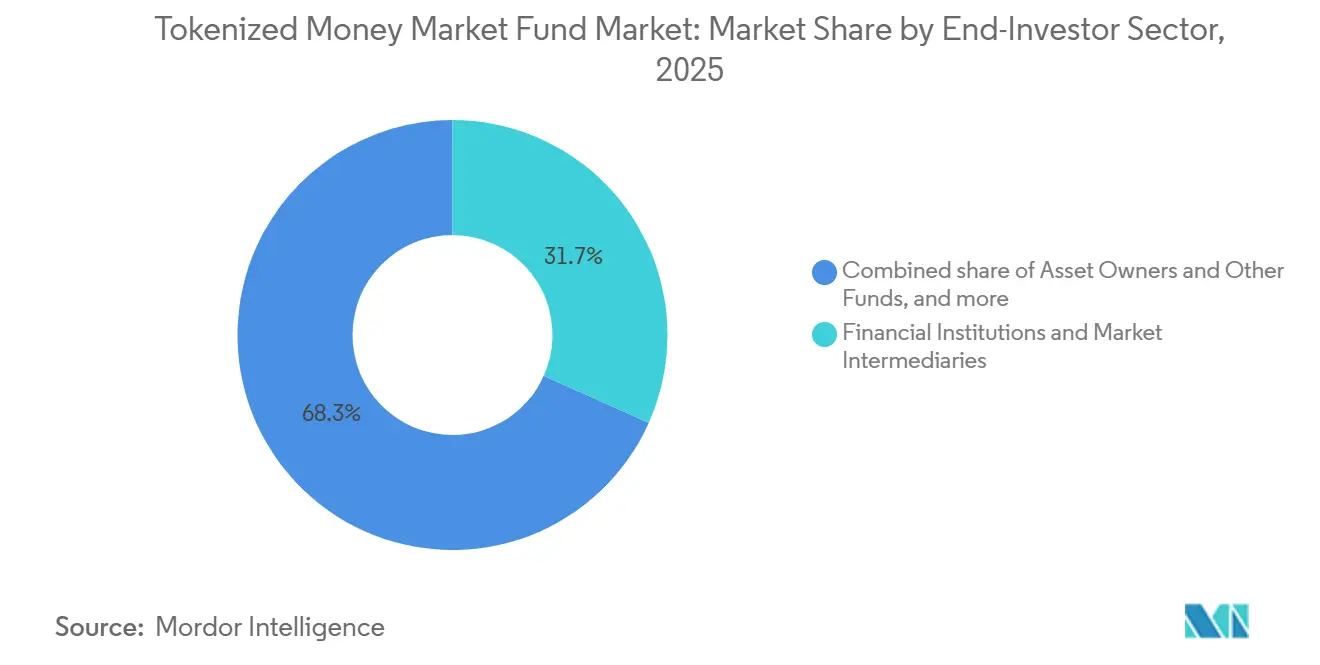
- Por setor do investidor final, as instituições financeiras e intermediários de mercado capturaram 31,7% do mercado de fundos do mercado monetário tokenizados em 2025, enquanto os emissores de stablecoins e moeda digital têm projeção de crescimento a um CAGR de 40,1% até 2031.
- Por uso primário da participação, a gestão de caixa e liquidez capturou 42,2% do mercado de fundos do mercado monetário tokenizados em 2025, enquanto garantias, margens e financiamento de valores mobiliários têm projeção de crescimento a um CAGR de 36,3% até 2031.
- Por geografia, a América do Norte capturou 68,3% do mercado de fundos do mercado monetário tokenizados em 2025, enquanto a Ásia-Pacífico é o mercado regional de crescimento mais rápido até 2031.
Nota: O tamanho do mercado e os números de previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e percepções mais recentes disponíveis em janeiro de 2026.
Tendências e Perspectivas do Mercado Global de Fundos do Mercado Monetário Tokenizados
Análise de Impacto dos Impulsionadores*
| Impulsionador | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Demanda por Gestão de Caixa On-Chain com Rendimento | +7.5% | Global, concentrada na América do Norte e Europa | Curto prazo (≤ 2 anos) |
| Adoção Institucional de Caixa Tokenizado e Gestão de Tesouraria | +6% | América do Norte, Europa, Ásia-Pacífico | Médio prazo (2-4 anos) |
| Expansão da Atividade de Investimento On-Chain Financiada por Stablecoins | +5.5% | Global, com ganhos iniciais na América do Norte | Curto prazo (≤ 2 anos) |
| Uso de Cotas de Fundos Tokenizados como Garantia On-Chain | +4% | América do Norte, Ásia-Pacífico e Europa | Médio prazo (2-4 anos) |
| Demanda por Liquidação Mais Rápida e Transferências de Fundos Programáveis | +2.5% | Global | Longo prazo (≥ 4 anos) |
| Expansão da Infraestrutura e Distribuição Institucional de Ativos Digitais | +2% | Ásia-Pacífico e América do Norte | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Demanda por Gestão de Caixa On-Chain com Rendimento
As tesourarias institucionais que detêm stablecoins não recebem renda sobre esses saldos, enquanto os fundos do mercado monetário tokenizados podem proporcionar retornos anuais de 4% a 5% a partir de exposição comparável a títulos públicos. Essa diferença sustenta a demanda por gestão de caixa on-chain geradora de renda. A J.P. Morgan Asset Management lançou o JLTXX na Ethereum em maio de 2026 com 100 milhões de USD no lançamento. O fundo atingiu 694,95 milhões de USD em 1 mês, com demanda vinculada a emissores de stablecoins que buscam ativos de reserva elegíveis. Goldman Sachs e BNY lançaram uma solução de fundo do mercado monetário tokenizado em julho de 2025 que permitiu transferências diretas de cotas de fundos entre partes sem uma etapa de liquidação em dinheiro[1]Goldman Sachs, "BNY e Goldman Sachs Lançam Solução de Fundos do Mercado Monetário Tokenizados," Sala de Imprensa Goldman Sachs, goldmansachs.com. Esse arranjo pode reduzir o atrito de reinvestimento nos fluxos de trabalho de caixa institucional e apoia o mercado de fundos do mercado monetário tokenizados.
Adoção Institucional de Soluções de Caixa Tokenizado e Gestão de Tesouraria
A participação institucional avançou além dos anúncios de produtos para implantações de maior escala e produtos de reserva dedicados. A State Street Investment Management entrou no segmento em junho de 2026 com seu Fundo do Mercado Monetário de Reservas de Stablecoin. A Anchorage Digital foi a investidora inicial, e a State Street reportou mais de 5 trilhões de USD em ativos sob gestão em 31 de março de 2026[2]State Street Investment Management, "State Street Investment Management Acelera Inovação Digital e de Tokenização com o Lançamento do Fundo do Mercado Monetário de Reservas de Stablecoin da State Street," Comunicado de Imprensa da State Street, statestreet.com. A Legal & General Asset Management tokenizou 68 bilhões de USD em toda a sua gama de fundos de liquidez na Ethereum por meio da Rede de Distribuição Tokenizada Calastone em abril de 2026. A J.P. Morgan Asset Management lançou o MONY em dezembro de 2025 na Ethereum pública, com acesso pela plataforma Morgan Money. As conexões com a infraestrutura existente de agente de transferência podem reduzir as mudanças operacionais para as instituições que ingressam no mercado de fundos do mercado monetário tokenizados.
Expansão da Atividade de Investimento On-Chain Financiada por Stablecoins
A estrutura de reservas do GENIUS Act vincula a emissão de stablecoins à demanda por cotas de fundos do mercado monetário governamental. A State Street citou uma projeção do Citi Institute de que a emissão global de stablecoins poderia atingir entre 1,9 trilhão de USD e 4 trilhões de USD até 2030. Essa demanda potencial de reservas é muito maior do que os ativos de fundos tokenizados atuais. A BlackRock lançou o BRSRV em 3 de agosto de 2026 como um fundo do mercado monetário governamental projetado para emissores de stablecoins e disponível na Ethereum e na Solana. O fundo recebeu a classificação de estabilidade de principal AAAm da S&P Global[3]RedStone Finance, "RedStone Alimenta o NAV On-Chain para o Fundo BRSRV da BlackRock," RedStone Finance, redstone.finance. A dependência do USDC para subscrições e resgates continua sendo uma questão de concentração, pois o Banco Central Europeu identificou isso como um canal potencial para transmissão de choques.
Uso de Cotas de Fundos Tokenizados como Garantia On-Chain
O uso de cotas de fundos tokenizados como garantia está ampliando o papel do mercado de fundos do mercado monetário tokenizados além da alocação de caixa. A Calais Digital Assets implantou o uMINT da UBS Asset Management como garantia de liquidação fora de bolsa na Bybit em junho de 2026[4]Calais Torna-se o 1º Fundo de Hedge Quantitativo a Implantar o UBS uMINT como Garantia de Liquidação Fora de Bolsa via Bybit, ByCustody e DigiFT - Unchained, unchainedcrypto.com. O arranjo permitiu que os ativos depositados como margem continuassem gerando renda. A Ethena alocou 250 milhões de USD para o STAC da Securitize como base de garantia do USDe em junho de 2026. Esse caso de uso demonstra que as cotas de fundos do mercado monetário tokenizados podem suportar estruturas de capital de ativos digitais enquanto proporcionam rendimento. A IOSCO declarou em novembro de 2025 que a liquidez no mercado secundário permanecia limitada porque muitos produtos permissionados utilizavam processos tradicionais de resgate por agente de transferência em vez de pools secundários on-chain.
Análise de Impacto das Restrições*
| Restrição | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Complexidade Regulatória e de Conformidade Transjurisdicional | -3.5% | Global | Curto prazo (≤ 2 anos) |
| Liquidez Limitada no Mercado Secundário e Acesso Restrito a Investidores | -2.5% | América do Norte e Europa | Médio prazo (2-4 anos) |
| Operações de Fundos On-Chain Incompletas e Integração de Ativos Subjacentes | -1.5% | Global | Longo prazo (≥ 4 anos) |
| Riscos de Blockchain, Contratos Inteligentes e Infraestrutura Operacional | -1% | Global | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Complexidade Regulatória e de Conformidade Transjurisdicional
O fundo do mercado monetário tokenizado opera em estruturas regulatórias que ainda estão em desenvolvimento. A data de vigência é a mais anterior entre 18 de janeiro de 2027 ou 120 dias após a emissão dos regulamentos de implementação finais pelos reguladores bancários federais competentes. A União Europeia aplica o Regulamento de Fundos do Mercado Monetário aos instrumentos subjacentes e possui requisitos separados para prestadores de serviços de ativos digitais. O Regime Piloto de Tecnologia de Livro-Razão Distribuído da União Europeia fornece uma estrutura para a liquidação de valores mobiliários tokenizados, e a Autoridade Europeia dos Valores Mobiliários e dos Mercados está revisando seu status futuro. A consulta MiCA 2.0 da Comissão Europeia foi encerrada em 31 de agosto de 2026. Regras diferentes para fundos, custódia, distribuição e liquidação podem tornar a implantação transfronteiriça mais difícil.
Liquidez Limitada no Mercado Secundário e Acesso Restrito a Investidores
A liquidez no mercado secundário continua sendo uma restrição material para o mercado de fundos do mercado monetário tokenizados. O Banco Central Europeu identificou uma incompatibilidade entre cotas tokenizadas que podem parecer resgatáveis a qualquer momento e fundos subjacentes que mantêm prazos de resgate em horário comercial. Essa incompatibilidade poderia criar pressão de resgate se os mercados de ativos digitais se moverem quando os mercados subjacentes estiverem fechados. O Federal Reserve Bank de Nova York também observou que a negociação secundária pode criar novos canais para choques provenientes de mercados de ativos digitais não relacionados. A IOSCO relatou que os benefícios esperados de liquidez no mercado secundário ainda não haviam sido totalmente concretizados. Os requisitos mínimos de investimento também restringem o acesso, incluindo 5 milhões de USD para o BUIDL e limitações de comprador qualificado para o MONY e o JLTXX.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Mandato de Portfólio: Mandatos Governamentais Lideram por Meio das Regras de Reserva
Os mandatos de governo, tesouro e dívida pública responderam por 92,5% do mercado de fundos do mercado monetário tokenizados em 2025. O GENIUS Act reconhece as cotas de fundos do mercado monetário governamental investidas em Títulos do Tesouro dos Estados Unidos de curta duração e operações compromissadas de Títulos do Tesouro overnight como ativos de reserva elegíveis para stablecoins. A lei estabelece um teto de vencimento de 93 dias para a exposição qualificada ao Tesouro. Crédito corporativo e papel comercial não atendem à mesma elegibilidade de reserva. O BUIDL e o BRSRV da BlackRock, o MONY e o JLTXX da J.P. Morgan e o SSCXX da State Street detêm Títulos do Tesouro dos Estados Unidos, caixa e acordos de recompra com garantia governamental. Essas estruturas de produtos mostram como as regras de reserva influenciaram a composição do portfólio.
Os mandatos prime e de crédito têm projeção de crescimento a um CAGR de 35,8% até 2031. O tamanho do mercado de fundos do mercado monetário tokenizados para esse mandato parte de uma base menor. Os alocadores institucionais podem buscar alternativas de maior rendimento à medida que os parâmetros regulatórios se tornem mais claros. A Amundi e a Spiko lançaram o Fundo de Swap Overnight Spiko Amundi em março de 2026. O fundo tinha 100 milhões de EUR (108 milhões de USD) em ativos comprometidos e utilizava swaps de retorno total totalmente colateralizados com contrapartes bancárias de Nível 1. O fundo opera sob as regras UCITS e a regulamentação da AMF francesa.


Por Arquitetura de Livro-Razão Distribuído: Redes Públicas Lideram Enquanto Trilhos Privados Crescem
A emissão em rede pública detinha 88,4% do mercado de fundos do mercado monetário tokenizados em 2025. A Ethereum suporta a maior participação devido ao seu ambiente estabelecido de contratos inteligentes e integrações de custódia. O BUIDL da BlackRock opera em 7 redes, enquanto o BENJI da Franklin Templeton cobria 8 redes em meados de 2026. A J.P. Morgan lançou o JLTXX e o MONY na Ethereum pública. A implantação pública não elimina os controles sobre os investidores porque os principais produtos utilizam endereços de carteira aprovados e restrições de transferência. Os registros tradicionais de agente de transferência frequentemente permanecem como o registro de propriedade autoritativo.
A emissão por tecnologia de livro-razão distribuído permissionada ou privada tem projeção de crescimento a um CAGR de 38,7% até 2031. Essas redes podem incorporar verificações de elegibilidade e conformidade no nível da rede. A plataforma GS DAP da Goldman Sachs suporta a solução BNY e Goldman Sachs lançada em julho de 2025. A plataforma utiliza um livro-razão privado e representações de tokens espelhados. A plataforma Kinexys Digital Assets da J.P. Morgan também fornece uma camada de conformidade permissionada na Ethereum. Essa abordagem responde aos requisitos institucionais de transferências controladas e processos de atendimento estabelecidos.
Por Setor do Investidor Final: Instituições Financeiras Lideram Enquanto Emissores de Stablecoins se Expandem
As instituições financeiras e intermediários de mercado detinham 31,7% do mercado de fundos do mercado monetário tokenizados em 2025. Sua demanda reflete o uso de acumulação de renda on-chain, transferências peer-to-peer aprovadas e capacidades de transferência de fundos fora dos ciclos de liquidação convencionais. O MONY e o JLTXX estão disponíveis pela plataforma Morgan Money para investidores institucionais qualificados. A plataforma combina ferramentas de liquidez convencionais com ativos on-chain. Essa estrutura tem como alvo instituições que já gerenciam saldos de liquidez significativos. Os requisitos mínimos continuam a limitar a participação de investidores menores.
Os emissores de stablecoins e moeda digital têm projeção de crescimento a um CAGR de 40,1% até 2031. Suas participações em reservas estão diretamente vinculadas à estrutura do GENIUS Act para ativos elegíveis. A J.P. Morgan declarou em julho de 2026 que a demanda pelo JLTXX era impulsionada principalmente por emissores de stablecoins. A State Street citou uma faixa potencial de emissão global de stablecoins de 1,9 trilhão de USD a 4 trilhões de USD para 2030. Famílias e pessoas físicas permanecem um grupo pequeno de investidores devido aos limites de investimento. A Franklin Templeton e a ADDX introduziram uma oferta de varejo aprovada pela MAS em Singapura em novembro de 2025.
Por Uso Primário da Participação: Gestão de Liquidez Lidera Enquanto o Uso como Garantia Avança
A gestão de caixa e liquidez representou 42,2% do mercado de fundos do mercado monetário tokenizados em 2025. O objetivo principal é transferir reservas on-chain ociosas de saldos de stablecoins sem renda para instrumentos do mercado monetário. As reformas de fundos do mercado monetário de outubro de 2024 introduziram uma estrutura de taxa de liquidez obrigatória para fundos do mercado monetário prime institucionais e fundos do mercado monetário isentos de impostos institucionais sob condições específicas, mas seria equivocado afirmar que simplesmente "foram obrigados a cobrar taxas de liquidez obrigatórias desde outubro de 2024". Essa estrutura regulatória pode aumentar a atratividade relativa dos fundos do mercado monetário governamentais para alguns casos de uso de gestão de liquidez. O uso como reserva de moeda digital e ativo de lastro é a segunda maior categoria. Os emissores de stablecoins utilizam cotas de fundos qualificadas como ativos de reserva sob o GENIUS Act.
Garantias, margens e financiamento de valores mobiliários têm projeção de crescimento a um CAGR de 36,3% até 2031. O tamanho do mercado de fundos do mercado monetário tokenizados para esse caso de uso é sustentado pela capacidade de gerar renda enquanto a garantia está depositada. A Calais Digital Assets utilizou o uMINT da UBS Asset Management como garantia de liquidação fora de bolsa ativa na Bybit em junho de 2026. A Symbiotic introduziu resgates em USDC em T+0 para os fundos JAAA e JTRSY da Janus Henderson e o fundo HYB da New York Life Investment Management em agosto de 2026. Os fundos cobriam 1,6 bilhão de USD em ativos sob gestão tokenizados. Essas funções conectam as participações em fundos com atividades de margem e liquidação na negociação de ativos digitais.
Análise Geográfica
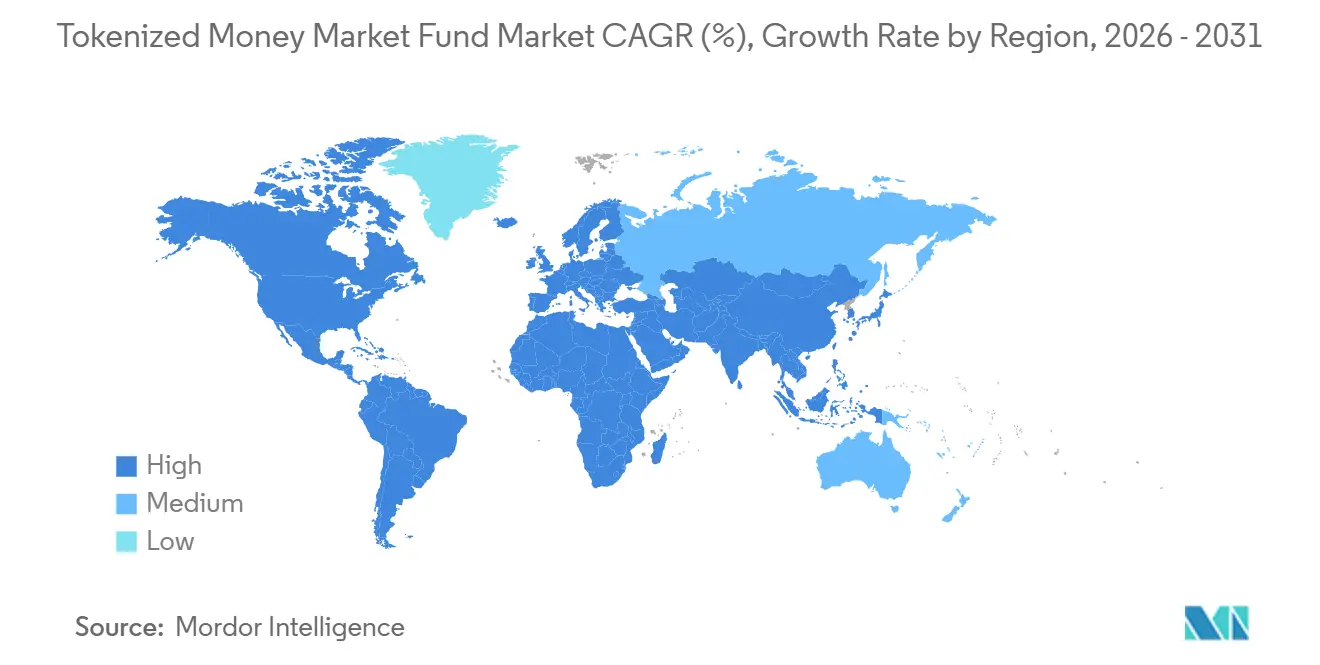
A América do Norte detinha 68,3% do mercado de fundos do mercado monetário tokenizados em 2025. Os Estados Unidos lideram a região devido ao seu grande setor de fundos do mercado monetário e à concentração de atividade de produtos registrados na Comissão de Valores Mobiliários e Câmbio. O GENIUS Act foi assinado em 18 de julho de 2025 e estabeleceu padrões de composição de reservas para stablecoins de pagamento. BlackRock, J.P. Morgan, State Street, Morgan Stanley, Franklin Templeton e Invesco haviam ingressado ou protocolado pedidos para produtos relacionados até agosto de 2026. A Regra 2a-7 da Comissão de Valores Mobiliários e Câmbio fornece regras para composição, vencimento e requisitos de liquidez de fundos do mercado monetário. Essas regras fornecem uma estrutura estabelecida para o design de produtos nos Estados Unidos.
A Europa ocupava uma posição diferente no mercado de fundos do mercado monetário tokenizados. Os fundos do mercado monetário tokenizados domiciliados na União Europeia tinham 725 milhões de EUR (753 milhões de USD) em valor patrimonial líquido em 31 de dezembro de 2025. O EUTBL tinha 440 milhões de EUR (457 milhões de USD) e o USTBL tinha 121 milhões de EUR (126 milhões de USD) nessa data. A Legal & General Asset Management tokenizou 68 bilhões de USD em toda a sua gama de fundos de liquidez na Ethereum em abril de 2026. A Amundi e a Spiko lançaram o SAFO em março de 2026 com 100 milhões de EUR (104 milhões de USD) em ativos comprometidos. O Regime Piloto de Tecnologia de Livro-Razão Distribuído da União Europeia e a Diretiva UCITS moldam a estrutura de conformidade regional.
A Ásia-Pacífico é a região de crescimento mais rápido no mercado de fundos do mercado monetário tokenizados. A Autoridade Monetária de Singapura aprovou o fundo do mercado monetário tokenizado de curto prazo em dólares americanos da Franklin Templeton e da ADDX para investidores de varejo em novembro de 2025. O DBS Bank distribuiu o fundo por meio de sua plataforma de gestão de patrimônio. A Comissão de Valores Mobiliários e Futuros de Hong Kong aprovou estruturas de fundos tokenizados sob sua estrutura de Sociedade de Fundos de Capital Aberto. A CPIC Investment Management Hong Kong lançou um fundo do mercado monetário tokenizado em USD sob essa estrutura em março de 2025. A América do Sul permanece em estágio inicial, enquanto os centros financeiros dos Emirados Árabes Unidos estão explorando a tokenização de ativos do mundo real sob as estruturas dos centros financeiros locais.

Cenário Competitivo
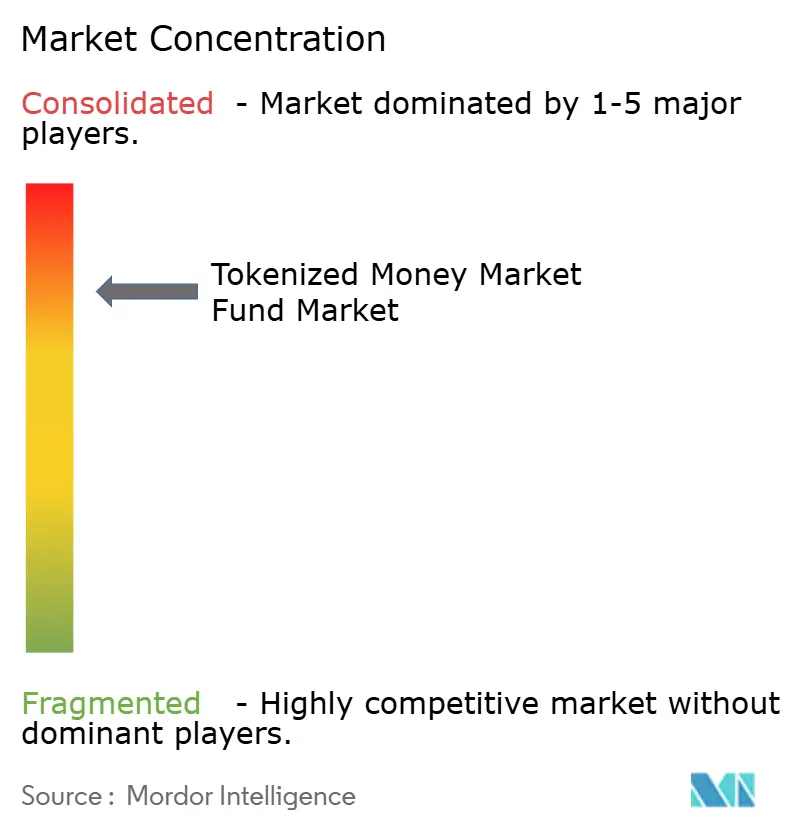
O mercado de fundos do mercado monetário tokenizados é consolidado no nível de produto. Os 10 maiores produtos responderam por mais de 90% da capitalização de mercado global em 2026. O BUIDL da BlackRock detinha 40% do segmento de Títulos do Tesouro e mercado monetário tokenizados em seu pico em meados de 2026. O fundo registrou então 400 milhões de USD em saídas ao longo de 2 semanas em julho de 2026, à medida que os ativos migraram para novos produtos de reserva de stablecoins. Essa mudança mostra que a liderança inicial de produto pode ser afetada por novos lançamentos. A concorrência também é moldada por distribuição, custódia e vínculos de liquidação.
Goldman Sachs e BNY lançaram sua solução de fundo tokenizado em julho de 2025 por meio do BNY LiquidityDirect. BlackRock, Fidelity Investments, Federated Hermes e Goldman Sachs Asset Management participaram no lançamento. A BlackRock lançou o BRSRV em agosto de 2026 como um veículo de reserva de stablecoins disponível na Ethereum e na Solana. A State Street lançou o SSCXX em junho de 2026 como um fundo do mercado monetário governamental sob a Regra 2a-7 projetado para uso como reserva de stablecoins. Esses movimentos refletem um foco em elegibilidade de reserva e distribuição institucional. O mercado de fundos do mercado monetário tokenizados também está atraindo provedores que oferecem funções de tecnologia e atendimento a múltiplos gestores.
Superstate, Securitize, Calastone e DigiFT fornecem infraestrutura de tokenização ou distribuição para gestores de ativos. Seus modelos diferem das abordagens de plataforma proprietária utilizadas pela J.P. Morgan Kinexys e pela Goldman Sachs GS DAP. A Invesco protocolou pedido para um fundo de reserva de stablecoins registrado nos Estados Unidos em 2026 utilizando a Superstate como sub-agente de transferência. A Spiko reportou mais de 1 bilhão de USD em ativos sob gestão em 18 meses e estabeleceu um mínimo de subscrição de 1 EUR (1,08 USD). Essa abordagem difere dos produtos com altos mínimos institucionais. O design do produto, a elegibilidade do investidor e as parcerias de distribuição permanecem fatores competitivos centrais.
Líderes do Setor de Fundos do Mercado Monetário Tokenizados
-
BlackRock, Inc.
-
Circle Internet Group, Inc. / Hashnote
-
Franklin Resources, Inc.
-
WisdomTree, Inc.
-
Superstate
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica

Desenvolvimentos Recentes do Setor
- Setembro de 2026: A RedStone Finance integrou mecanismos de saída em T+0 via leilão holandês para o fundo HYB tokenizado da New York Life Investment Management, com 838 bilhões de USD em ativos sob gestão no Centrifuge, permitindo liquidez imediata em USDC contra um ciclo de resgate subjacente em T+3 e desbloqueando a composabilidade de finanças descentralizadas para crédito institucional.
- Agosto de 2026: A Symbiotic lançou o Liquid Lane, fornecendo resgates em USDC em T+0 para os fundos JAAA e JTRSY da Janus Henderson e o fundo HYB da New York Life Investment Management no Centrifuge, cobrindo coletivamente 1,6 bilhão de USD em ativos sob gestão tokenizados por meio de liquidação atômica on-chain.
- Agosto de 2026: A BlackRock lançou o Veículo de Reserva de Stablecoin de Reinvestimento Diário BlackRock. O fundo do mercado monetário governamental foi projetado para emissores de stablecoins sob o GENIUS Act e estava disponível na Ethereum e na Solana.
- Junho de 2026: A State Street Investment Management lançou o Fundo do Mercado Monetário de Reservas de Stablecoin da State Street. O fundo do mercado monetário governamental sob a Regra 2a-7 tinha 121 milhões de USD em ativos iniciais sob gestão e um rendimento de 3,51%.


Escopo do Relatório Global do Mercado de Fundos do Mercado Monetário Tokenizados
| Mandatos de Governo, Tesouro e Dívida Pública |
| Mandatos Prime e de Crédito |
| Mandatos Isentos de Impostos e Residuais |
| Emissão em Rede Pública |
| Emissão por Tecnologia de Livro-Razão Distribuído Permissionada ou Privada |
| Instituições Financeiras e Intermediários de Mercado |
| Proprietários de Ativos e Outros Fundos |
| Tesourarias Corporativas Não Financeiras |
| Emissores de Stablecoins e Moeda Digital |
| Outras Tesourarias Nativas de Criptoativos e Entidades de Protocolo |
| Famílias e Pessoas Físicas |
| Gestão de Caixa e Liquidez |
| Reserva de Moeda Digital e Ativos de Lastro |
| Garantias, Margens e Financiamento de Valores Mobiliários |
| Liquidação, Entrega contra Pagamento e Liquidez de Transações |
| América do Norte | Estados Unidos |
| Canadá | |
| México | |
| América do Sul | Brasil |
| Argentina | |
| Restante da América do Sul | |
| Europa | Reino Unido |
| Alemanha | |
| França | |
| Itália | |
| Espanha | |
| Restante da Europa | |
| Ásia-Pacífico | China |
| Japão | |
| Índia | |
| Coreia do Sul | |
| Austrália | |
| Indonésia | |
| Tailândia | |
| Malásia | |
| Singapura | |
| Vietnã | |
| Restante da Ásia-Pacífico | |
| Oriente Médio e África | Arábia Saudita |
| Emirados Árabes Unidos | |
| Turquia | |
| África do Sul | |
| Egito | |
| Restante do Oriente Médio e África |
| Por Mandato de Portfólio | Mandatos de Governo, Tesouro e Dívida Pública | |
| Mandatos Prime e de Crédito | ||
| Mandatos Isentos de Impostos e Residuais | ||
| Por Arquitetura de Livro-Razão Distribuído | Emissão em Rede Pública | |
| Emissão por Tecnologia de Livro-Razão Distribuído Permissionada ou Privada | ||
| Por Setor do Investidor Final | Instituições Financeiras e Intermediários de Mercado | |
| Proprietários de Ativos e Outros Fundos | ||
| Tesourarias Corporativas Não Financeiras | ||
| Emissores de Stablecoins e Moeda Digital | ||
| Outras Tesourarias Nativas de Criptoativos e Entidades de Protocolo | ||
| Famílias e Pessoas Físicas | ||
| Por Uso Primário da Participação | Gestão de Caixa e Liquidez | |
| Reserva de Moeda Digital e Ativos de Lastro | ||
| Garantias, Margens e Financiamento de Valores Mobiliários | ||
| Liquidação, Entrega contra Pagamento e Liquidez de Transações | ||
| Por Geografia | América do Norte | Estados Unidos |
| Canadá | ||
| México | ||
| América do Sul | Brasil | |
| Argentina | ||
| Restante da América do Sul | ||
| Europa | Reino Unido | |
| Alemanha | ||
| França | ||
| Itália | ||
| Espanha | ||
| Restante da Europa | ||
| Ásia-Pacífico | China | |
| Japão | ||
| Índia | ||
| Coreia do Sul | ||
| Austrália | ||
| Indonésia | ||
| Tailândia | ||
| Malásia | ||
| Singapura | ||
| Vietnã | ||
| Restante da Ásia-Pacífico | ||
| Oriente Médio e África | Arábia Saudita | |
| Emirados Árabes Unidos | ||
| Turquia | ||
| África do Sul | ||
| Egito | ||
| Restante do Oriente Médio e África | ||


Principais Questões Respondidas no Relatório
Qual é o valor projetado dos fundos do mercado monetário tokenizados até 2031?
O setor tem projeção de atingir 41 bilhões de USD até 2031, crescendo a um CAGR de 28,5% de 2026 a 2031.
Por que os emissores de stablecoins estão utilizando fundos do mercado monetário tokenizados?
As cotas de fundos governamentais elegíveis podem suportar a gestão de reservas sob o GENIUS Act enquanto permitem que os ativos de reserva gerem renda.
Qual mandato de portfólio lidera os ativos de fundos do mercado monetário tokenizados?
Os mandatos de governo, tesouro e dívida pública lideraram com 92,5% dos ativos em 2025.
Qual grupo de investidores finais está crescendo mais rapidamente?
Os emissores de stablecoins e moeda digital têm projeção de expansão a um CAGR de 40,1% até 2031.
Qual região tem a maior presença de fundos do mercado monetário tokenizados?
A América do Norte detinha 68,3% da participação global em 2025, apoiada pela infraestrutura de fundos dos Estados Unidos e pela atividade regulatória.
O que está limitando uma adoção mais ampla dos fundos do mercado monetário tokenizados?
As principais limitações incluem regulamentação incompleta, liquidez limitada no mercado secundário, limites de elegibilidade de investidores e riscos de infraestrutura operacional.
Página atualizada pela última vez em:



