
Marktgröße und Marktanteil tokenisierter Geldmarktfonds
Marktübersicht
| Studienzeitraum | 2020 - 2031 |
|---|---|
| Marktgröße (2026) | 11.70 Milliarden US-Dollar |
| Marktgröße (2031) | 41 Milliarden US-Dollar |
| Growth Rate (2026 - 2031) | 28.50 % |
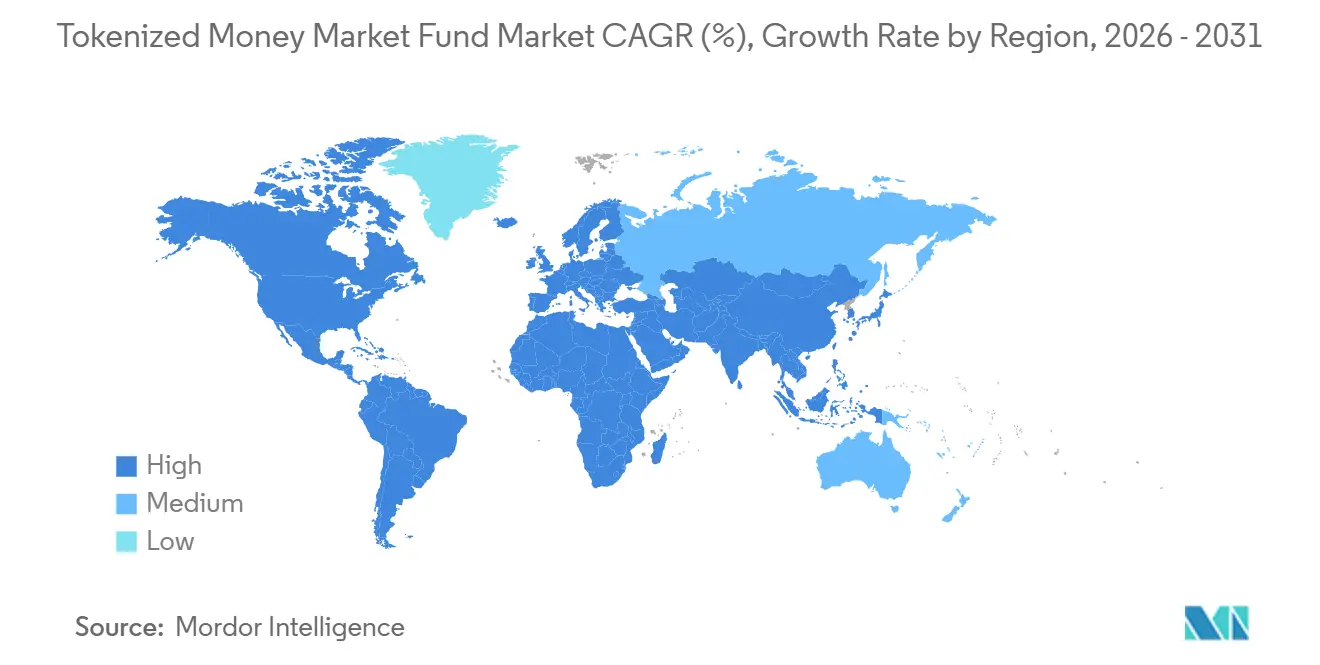
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Nordamerika |
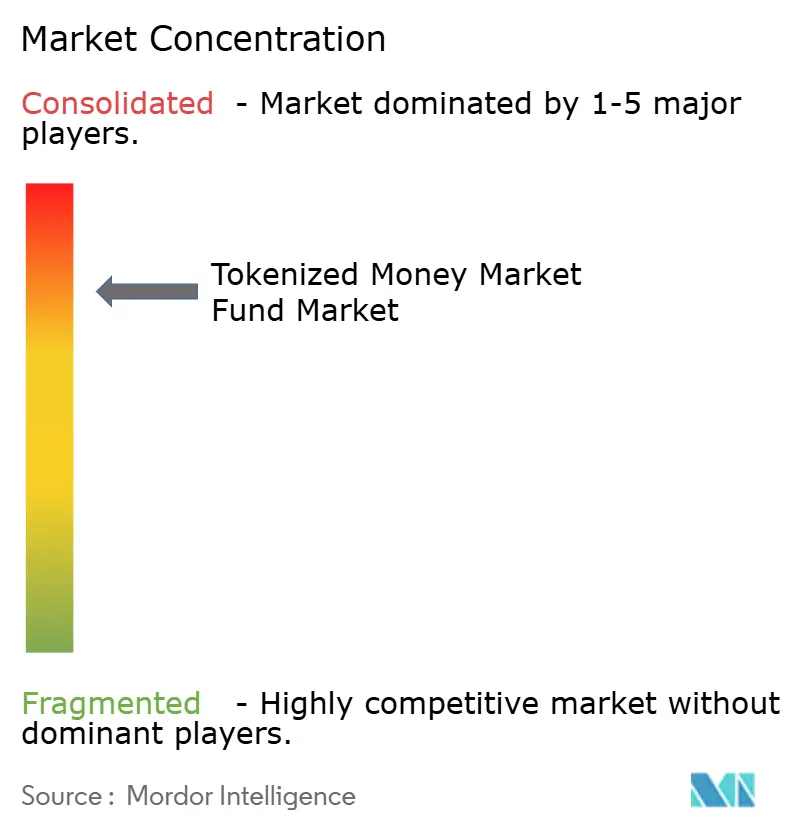
| Marktkonzentration | Hoch |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Marktanalyse tokenisierter Geldmarktfonds von Mordor Intelligence
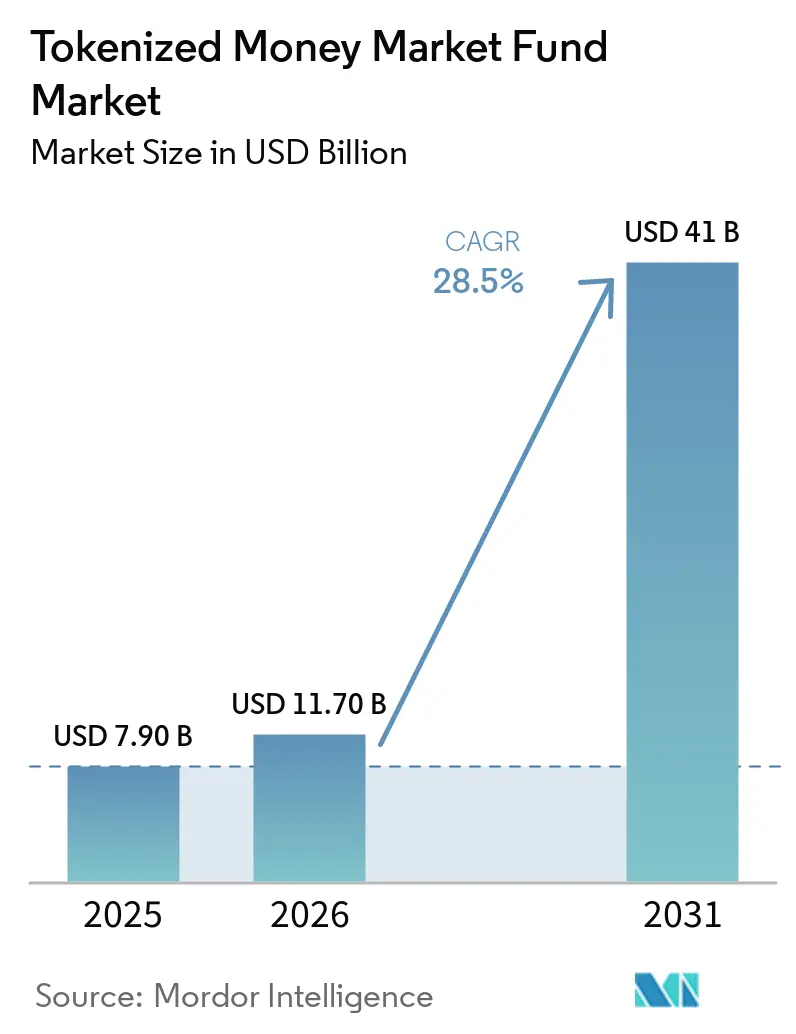
Die Marktgröße für tokenisierte Geldmarktfonds soll von 7,90 Milliarden USD im Jahr 2025 auf 11,70 Milliarden USD im Jahr 2026 wachsen und bis 2031 bei einem CAGR von 28,5 % über den Zeitraum 2026–2031 voraussichtlich 41 Milliarden USD erreichen.
Der Markt für tokenisierte Geldmarktfonds wird durch die institutionelle Nachfrage nach On-Chain-Kasseninstrumenten geprägt, die Erträge erwirtschaften können und gleichzeitig ein Engagement in kurzlaufenden Staatsanleihen aufrechterhalten. Der GENIUS Act, der am 18. Juli 2025 unterzeichnet wurde, erkennt Anteile an staatlichen Geldmarktfonds als zulässige Stablecoin-Reserveanlagen an, was diese Produkte für Stablecoin-Emittenten relevanter gemacht hat. Die Europäische Zentralbank berichtete, dass die globale Marktkapitalisierung tokenisierter Geldmarktfonds im Jahr 2025 um 110 % gestiegen ist und bis Februar 2026 7 Milliarden EUR (7,6 Milliarden USD) erreicht hat. Produktanbieter konkurrieren über Vertriebskanäle, Verwahrungsvereinbarungen, Abwicklungsfunktionen und die Kompatibilität mit regulierter Digital-Asset-Infrastruktur. Der Markt für tokenisierte Geldmarktfonds sieht sich zudem mit ungelösten Regulierungsfragen, Unterschieden bei den Rücknahmefristen und Beschränkungen beim Anlegerzugang konfrontiert, die eine breitere Akzeptanz verlangsamen könnten.
Wesentliche Erkenntnisse des Berichts
- Nach Portfoliomandat entfielen 92,5 % des Marktanteils tokenisierter Geldmarktfonds im Jahr 2025 auf staatliche, Treasury- und öffentliche Schuldenmandate, während Prime- und Kreditmandate bis 2031 voraussichtlich mit einem CAGR von 35,8 % wachsen werden.
- Nach Distributed-Ledger-Architektur entfielen 88,4 % des Marktanteils tokenisierter Geldmarktfonds im Jahr 2025 auf die Ausgabe über öffentliche Netzwerke, während die Ausgabe über genehmigte oder private Distributed-Ledger-Technologie bis 2031 voraussichtlich mit einem CAGR von 38,7 % wachsen wird.
- Nach Endanlegersektor hielten Finanzinstitute und Marktintermediäre im Jahr 2025 einen Anteil von 31,7 % am Markt für tokenisierte Geldmarktfonds, während Stablecoin- und Digital-Geld-Emittenten bis 2031 voraussichtlich mit einem CAGR von 40,1 % wachsen werden.
- Nach primärer Verwendung der Anlage entfielen 42,2 % des Marktes für tokenisierte Geldmarktfonds im Jahr 2025 auf Kassen- und Liquiditätsmanagement, während Sicherheiten-, Margin- und Wertpapierfinanzierungsverwendungen bis 2031 voraussichtlich mit einem CAGR von 36,3 % wachsen werden.
- Nach Geografie entfielen 68,3 % des Marktes für tokenisierte Geldmarktfonds im Jahr 2025 auf Nordamerika, während der asiatisch-pazifische Raum bis 2031 der am schnellsten wachsende regionale Markt ist.
Hinweis: Die Marktgröße und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzungsrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen vom Januar 2026 aktualisiert.
Globale Trends und Erkenntnisse im Markt für tokenisierte Geldmarktfonds
Analyse der Treiberwirkungen*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Nachfrage nach ertragsorientierten On-Chain-Kassenmanagementsystemen | +7.5% | Global, konzentriert in Nordamerika und Europa | Kurzfristig (≤ 2 Jahre) |
| Institutionelle Akzeptanz von tokenisiertem Kassen- und Treasury-Management | +6% | Nordamerika, Europa, asiatisch-pazifischer Raum | Mittelfristig (2–4 Jahre) |
| Ausweitung stablecoin-finanzierter On-Chain-Investitionsaktivitäten | +5.5% | Global, mit frühen Gewinnen in Nordamerika | Kurzfristig (≤ 2 Jahre) |
| Verwendung tokenisierter Fondsanteile als On-Chain-Sicherheiten | +4% | Nordamerika, asiatisch-pazifischer Raum und Europa | Mittelfristig (2–4 Jahre) |
| Nachfrage nach schnellerer Abwicklung und programmierbaren Fondstransfers | +2.5% | Global | Langfristig (≥ 4 Jahre) |
| Ausbau institutioneller Digital-Asset-Infrastruktur und des Vertriebs | +2% | Asiatisch-pazifischer Raum und Nordamerika | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Nachfrage nach ertragsorientierten On-Chain-Kassenmanagementsystemen
Institutionelle Treasuries, die Stablecoins halten, erzielen auf diese Bestände keine Erträge, während tokenisierte Geldmarktfonds durch ein vergleichbares Engagement in Staatsanleihen jährliche Renditen von 4 % bis 5 % bieten können. Dieser Unterschied stützt die Nachfrage nach ertragsorientierten On-Chain-Kassenmanagementsystemen. J.P. Morgan Asset Management lancierte JLTXX im Mai 2026 auf Ethereum mit einem Startvolumen von 100 Millionen USD. Der Fonds erreichte innerhalb eines Monats 694,95 Millionen USD, wobei die Nachfrage auf Stablecoin-Emittenten zurückzuführen war, die nach zulässigen Reserveanlagen suchten. Goldman Sachs und BNY lancierten im Juli 2025 eine Lösung für tokenisierte Geldmarktfonds, die direkte Übertragungen von Fondsanteilen zwischen Parteien ohne einen Barliquidationsschritt ermöglichte[1]Goldman Sachs, „BNY und Goldman Sachs lancieren Lösung für tokenisierte Geldmarktfonds”, Goldman Sachs Pressroom, goldmansachs.com. Diese Vereinbarung kann die Reinvestitionsreibung in institutionellen Kassen-Workflows reduzieren und stützt den Markt für tokenisierte Geldmarktfonds.
Institutionelle Akzeptanz von tokenisierten Kassen- und Treasury-Management-Lösungen
Die institutionelle Beteiligung hat sich über Produktankündigungen hinaus zu größeren Einsätzen und dedizierten Reserveprodukten entwickelt. State Street Investment Management trat im Juni 2026 mit seinem Stablecoin Reserves Money Market Fund in das Segment ein. Anchorage Digital war der erste Investor, und State Street meldete zum 31. März 2026 ein verwaltetes Vermögen von mehr als 5 Billionen USD[2]State Street Investment Management, „State Street Investment Management beschleunigt digitale Innovation und Tokenisierungsinnovation mit der Einführung des State Street Stablecoin Reserves Money Market Fund”, State Street Pressemitteilung, statestreet.com. Legal & General Asset Management tokenisierte im April 2026 68 Milliarden USD über seine gesamte Liquiditätsfondpalette auf Ethereum über das Calastone Tokenized Distribution Network. J.P. Morgan Asset Management lancierte MONY im Dezember 2025 auf dem öffentlichen Ethereum, mit Zugang über die Morgan Money-Plattform. Verbindungen zur bestehenden Transfer-Agent-Infrastruktur können den operativen Aufwand für Institutionen, die in den Markt für tokenisierte Geldmarktfonds eintreten, verringern.
Ausweitung stablecoin-finanzierter On-Chain-Investitionsaktivitäten
Die Reservestruktur des GENIUS Act verknüpft die Stablecoin-Ausgabe mit der Nachfrage nach Anteilen an staatlichen Geldmarktfonds. State Street zitierte eine Prognose des Citi Institute, wonach die globale Stablecoin-Ausgabe bis 2030 1,9 Billionen USD bis 4 Billionen USD erreichen könnte. Diese potenzielle Reservenachfrage ist deutlich größer als das aktuelle tokenisierte Fondsvermögen. BlackRock lancierte BRSRV am 3. August 2026 als staatlichen Geldmarktfonds, der für Stablecoin-Emittenten konzipiert und auf Ethereum und Solana verfügbar ist. Der Fonds trug ein AAAm-Rating für Kapitalstabilität von S&P Global[3]RedStone Finance, „RedStone unterstützt den On-Chain-NAV für BlackRocks BRSRV-Fonds”, RedStone Finance, redstone.finance. Die Abhängigkeit von USDC für Zeichnungen und Rücknahmen bleibt ein Konzentrationsrisiko, da die Europäische Zentralbank dies als potenziellen Kanal für die Übertragung von Schocks identifiziert hat.
Verwendung tokenisierter Fondsanteile als On-Chain-Sicherheiten
Die Verwendung tokenisierter Fondsanteile als Sicherheiten erweitert die Rolle des Marktes für tokenisierte Geldmarktfonds über die reine Kassenhaltung hinaus. Calais Digital Assets setzte uMINT von UBS Asset Management im Juni 2026 als außerbörsliche Abwicklungssicherheit auf Bybit ein[4]Calais wird zum ersten quantitativen Hedgefonds, der UBS uMINT als außerbörsliche Abwicklungssicherheit über Bybit, ByCustody & DigiFT einsetzt – Unchained, unchainedcrypto.com. Die Vereinbarung ermöglichte es, dass als Margin hinterlegte Vermögenswerte weiterhin Erträge erwirtschaften. Ethena allokierte im Juni 2026 250 Millionen USD in Securitizes STAC als Sicherheitenbasis für USDe. Dieser Anwendungsfall zeigt, dass tokenisierte Geldmarktfondsanteile digitale Kapitalstrukturen unterstützen können, während sie gleichzeitig Rendite bieten. IOSCO stellte im November 2025 fest, dass die Sekundärmarktliquidität begrenzt blieb, da viele genehmigte Produkte traditionelle Transfer-Agent-Rücknahmeprozesse anstelle von On-Chain-Sekundärpools verwendeten.
Analyse der Hemmnisse*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Regulatorische und grenzüberschreitende Compliance-Komplexität | -3.5% | Global | Kurzfristig (≤ 2 Jahre) |
| Begrenzte Sekundärmarktliquidität und eingeschränkter Anlegerzugang | -2.5% | Nordamerika und Europa | Mittelfristig (2–4 Jahre) |
| Unvollständige On-Chain-Fondsoperationen und Integration der zugrunde liegenden Vermögenswerte | -1.5% | Global | Langfristig (≥ 4 Jahre) |
| Blockchain-, Smart-Contract- und operationelle Infrastrukturrisiken | -1% | Global | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Regulatorische und grenzüberschreitende Compliance-Komplexität
Der tokenisierte Geldmarktfonds operiert in regulatorischen Rahmenbedingungen, die sich noch in der Entwicklung befinden. Das Inkrafttreten erfolgt zum früheren der folgenden Zeitpunkte: dem 18. Januar 2027 oder 120 Tage nach Erlass der endgültigen Durchführungsverordnungen durch die zuständigen föderalen Bankaufsichtsbehörden. Die Europäische Union wendet die Geldmarktfondsverordnung auf die zugrunde liegenden Instrumente an und hat separate Anforderungen für Anbieter von Digital-Asset-Dienstleistungen. Das Pilotregime der Europäischen Union für Distributed-Ledger-Technologie bietet einen Rahmen für die Abwicklung tokenisierter Wertpapiere, und die Europäische Wertpapier- und Marktaufsichtsbehörde prüft dessen künftigen Status. Die MiCA-2.0-Konsultation der Europäischen Kommission endete am 31. August 2026. Unterschiedliche Regeln für Fonds, Verwahrung, Vertrieb und Abwicklung können die grenzüberschreitende Bereitstellung erschweren.
Begrenzte Sekundärmarktliquidität und eingeschränkter Anlegerzugang
Die Sekundärmarktliquidität bleibt eine wesentliche Einschränkung für den Markt für tokenisierte Geldmarktfonds. Die Europäische Zentralbank identifizierte eine Diskrepanz zwischen tokenisierten Anteilen, die jederzeit rücknehmbar erscheinen mögen, und den zugrunde liegenden Fonds, die Rücknahmefristen während der Geschäftszeiten beibehalten. Diese Diskrepanz könnte Rücknahmedruck erzeugen, wenn sich die Digital-Asset-Märkte bewegen, während die zugrunde liegenden Märkte geschlossen sind. Die Federal Reserve Bank of New York stellte ebenfalls fest, dass der Sekundärhandel neue Kanäle für Schocks aus nicht verwandten Digital-Asset-Märkten schaffen kann. IOSCO berichtete, dass die erwarteten Vorteile der Sekundärmarktliquidität noch nicht vollständig realisiert worden waren. Mindestanlagebeträge schränken den Zugang ebenfalls ein, darunter 5 Millionen USD für BUIDL sowie Anforderungen an qualifizierte Käufer für MONY und JLTXX.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Portfoliomandat: Staatliche Mandate führen durch Reserveregeln
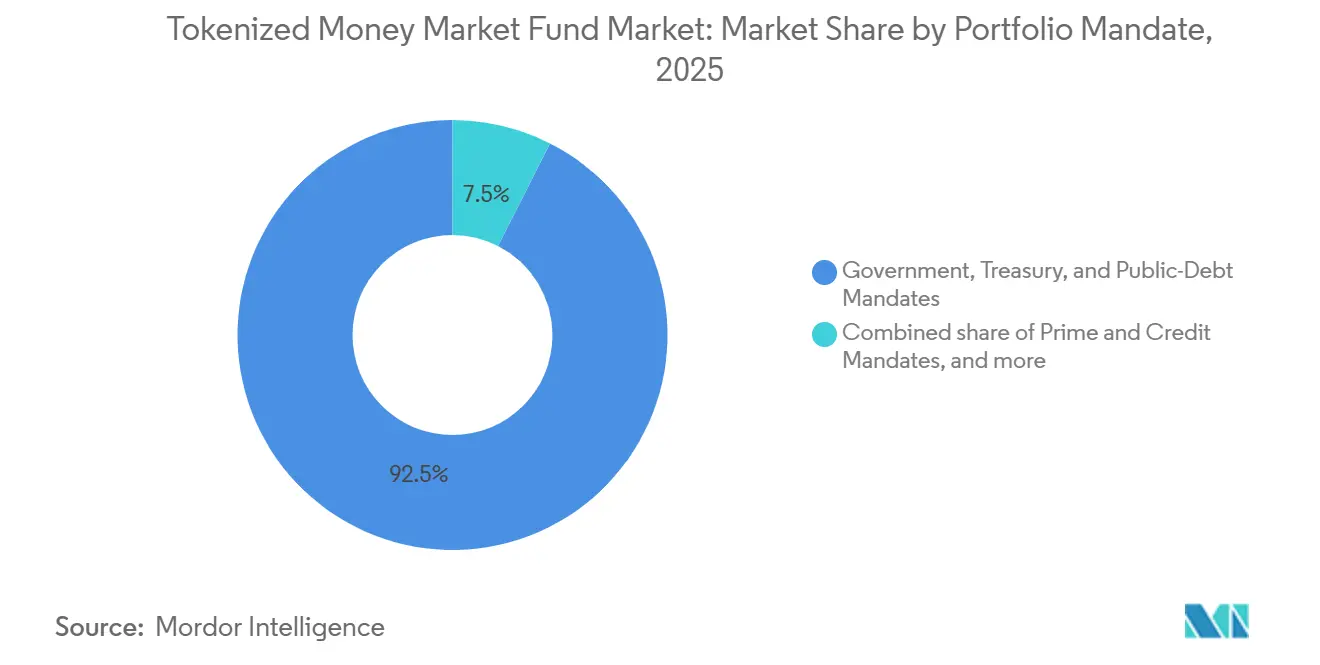
Staatliche, Treasury- und öffentliche Schuldenmandate machten 2025 92,5 % des Marktes für tokenisierte Geldmarktfonds aus. Der GENIUS Act erkennt Anteile an staatlichen Geldmarktfonds, die in kurzlaufende US-Staatsanleihen und über Nacht laufende Treasury-Repos investiert sind, als zulässige Stablecoin-Reserveanlagen an. Das Gesetz setzt eine Laufzeitobergrenze von 93 Tagen für qualifizierendes Treasury-Engagement. Unternehmensanleihen und Commercial Paper erfüllen nicht dieselben Reservevoraussetzungen. BlackRocks BUIDL und BRSRV, J.P. Morgans MONY und JLTXX sowie State Streets SSCXX halten US-Staatsanleihen, Barmittel und staatlich besicherte Rückkaufvereinbarungen. Diese Produktstrukturen zeigen, wie Reserveregeln den Portfoliomix beeinflusst haben.
Prime- und Kreditmandate werden bis 2031 voraussichtlich mit einem CAGR von 35,8 % wachsen. Die Marktgröße für tokenisierte Geldmarktfonds in diesem Mandat beginnt von einer kleineren Basis. Institutionelle Anleger könnten höher rentierliche Alternativen suchen, sobald die regulatorischen Parameter klarer werden. Amundi und Spiko lancierten im März 2026 den Spiko Amundi Overnight Swap Fund. Der Fonds verfügte über zugesagte Vermögenswerte von 100 Millionen EUR (108 Millionen USD) und verwendete vollständig besicherte Total-Return-Swaps mit Tier-1-Bankgegenparteien. Der Fonds operiert unter UCITS-Regeln und der Regulierung der französischen Finanzmarktaufsichtsbehörde AMF.


Nach Distributed-Ledger-Architektur: Öffentliche Netzwerke führen, während private Infrastrukturen wachsen
Die Ausgabe über öffentliche Netzwerke hielt 2025 einen Anteil von 88,4 % am Markt für tokenisierte Geldmarktfonds. Ethereum unterstützt den größten Anteil aufgrund seiner etablierten Smart-Contract-Umgebung und Verwahrungsintegrationen. BlackRocks BUIDL operiert über 7 Chains, während Franklin Templetons BENJI bis Mitte 2026 8 Netzwerke abdeckte. J.P. Morgan lancierte JLTXX und MONY auf dem öffentlichen Ethereum. Die öffentliche Bereitstellung hebt Anlegerkontrollen nicht auf, da wichtige Produkte genehmigte Wallet-Adressen und Übertragungsbeschränkungen verwenden. Traditionelle Transfer-Agent-Aufzeichnungen bleiben häufig das maßgebliche Eigentumsregister.
Die Ausgabe über genehmigte oder private Distributed-Ledger-Technologie wird bis 2031 voraussichtlich mit einem CAGR von 38,7 % wachsen. Diese Netzwerke können Berechtigungs- und Compliance-Prüfungen auf Netzwerkebene einbetten. Goldman Sachs' GS-DAP-Plattform unterstützt die im Juli 2025 lancierte Lösung von BNY und Goldman Sachs. Die Plattform verwendet ein privates Ledger und gespiegelte Token-Darstellungen. J.P. Morgans Kinexys Digital Assets-Plattform bietet ebenfalls eine genehmigte Compliance-Schicht auf Ethereum. Dieser Ansatz entspricht den institutionellen Anforderungen an kontrollierte Übertragungen und etablierte Serviceprozesse.
Nach Endanlegersektor: Finanzinstitute führen, während Stablecoin-Emittenten expandieren
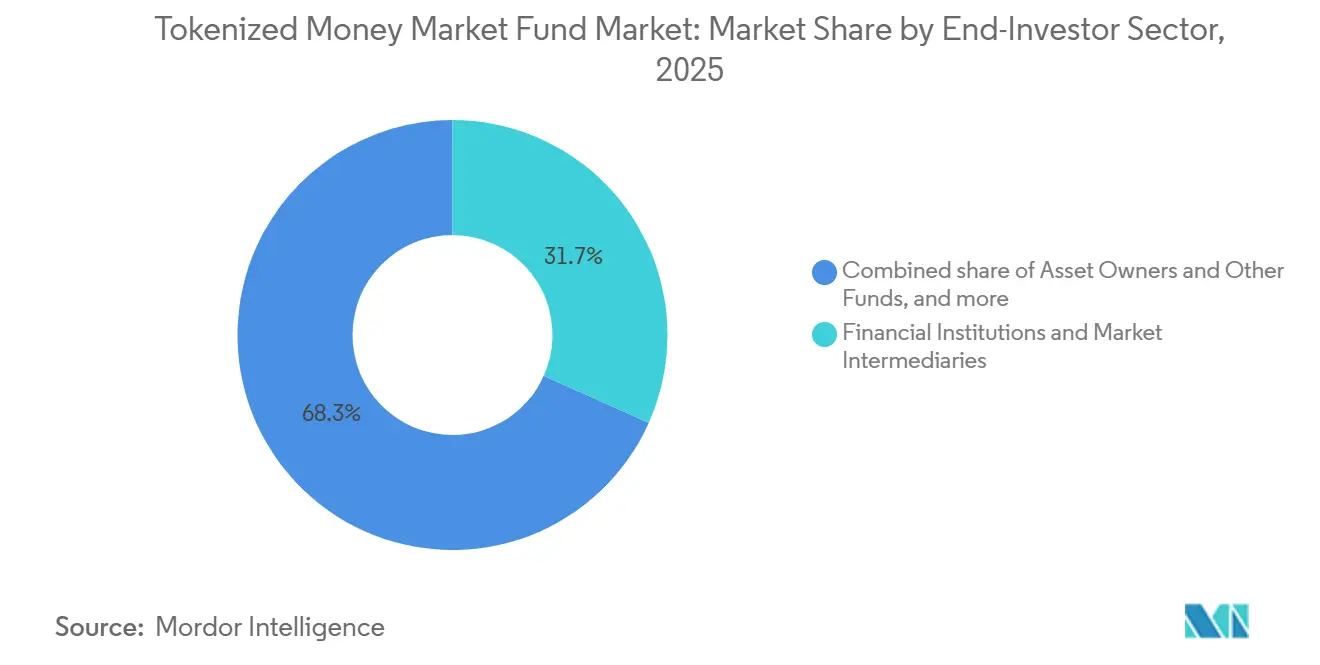
Finanzinstitute und Marktintermediäre hielten 2025 einen Anteil von 31,7 % am Markt für tokenisierte Geldmarktfonds. Ihre Nachfrage spiegelt die Nutzung von On-Chain-Ertragszuwachs, genehmigten Peer-to-Peer-Übertragungen und Fondstransferkapazitäten außerhalb konventioneller Abwicklungszyklen wider. MONY und JLTXX sind über die Morgan Money-Plattform für qualifizierte institutionelle Anleger verfügbar. Die Plattform kombiniert konventionelle Liquiditätsinstrumente mit On-Chain-Vermögenswerten. Diese Struktur richtet sich an Institutionen, die bereits erhebliche Liquiditätsbestände verwalten. Mindestanforderungen schränken die Beteiligung kleinerer Anleger weiterhin ein.
Stablecoin- und Digital-Geld-Emittenten werden bis 2031 voraussichtlich mit einem CAGR von 40,1 % wachsen. Ihre Reservebestände sind direkt mit dem GENIUS-Act-Rahmen für zulässige Vermögenswerte verknüpft. J.P. Morgan erklärte im Juli 2026, dass die Nachfrage nach JLTXX hauptsächlich von Stablecoin-Emittenten getrieben wurde. State Street zitierte eine potenzielle globale Stablecoin-Ausgabespanne von 1,9 Billionen USD bis 4 Billionen USD für 2030. Privathaushalte und Privatpersonen bleiben aufgrund von Anlageschwellen eine kleine Anlegergruppe. Franklin Templeton und ADDX führten im November 2025 in Singapur ein von der Monetary Authority of Singapore genehmigtes Privatanlegerangebot ein.
Nach primärer Verwendung der Anlage: Liquiditätsmanagement führt, während Sicherheitenverwendung zunimmt
Kassen- und Liquiditätsmanagement repräsentierte 2025 42,2 % des Marktes für tokenisierte Geldmarktfonds. Der primäre Zweck besteht darin, brachliegende On-Chain-Reserven von nicht ertragsbringenden Stablecoin-Beständen in Geldmarktinstrumente zu verlagern. Die MMF-Reformen vom Oktober 2024 führten einen obligatorischen Liquiditätsgebührenrahmen für institutionelle Prime- und institutionelle steuerbefreite Geldmarktfonds unter bestimmten Bedingungen ein, es wäre jedoch irreführend zu sagen, dass diese seit Oktober 2024 einfach „verpflichtet wurden, obligatorische Liquiditätsgebühren zu erheben”. Diese regulatorische Struktur kann die relative Attraktivität staatlicher Geldmarktfonds für einige Liquiditätsmanagement-Anwendungsfälle erhöhen. Die Verwendung als Digital-Geld-Reserve und Deckungsanlage ist die zweitgrößte Kategorie. Stablecoin-Emittenten verwenden qualifizierende Fondsanteile als Reserveanlagen gemäß dem GENIUS Act.
Sicherheiten-, Margin- und Wertpapierfinanzierungsverwendungen werden bis 2031 voraussichtlich mit einem CAGR von 36,3 % wachsen. Die Marktgröße für tokenisierte Geldmarktfonds in diesem Anwendungsfall wird durch die Möglichkeit gestützt, Erträge zu erwirtschaften, während Sicherheiten hinterlegt sind. Calais Digital Assets verwendete uMINT von UBS Asset Management im Juni 2026 als aktive außerbörsliche Abwicklungssicherheit auf Bybit. Symbiotic führte im August 2026 T+0-USDC-Rücknahmen für Fonds von Janus Henderson und New York Life Investment Management auf Centrifuge ein. Die Fonds deckten 1,6 Milliarden USD an tokenisierten verwalteten Vermögenswerten ab. Diese Funktionen verbinden Fondsbestände mit Margin- und Abwicklungsaktivitäten im Digital-Asset-Handel.
Geografische Analyse
Nordamerika hielt 2025 einen Anteil von 68,3 % am Markt für tokenisierte Geldmarktfonds. Die Vereinigten Staaten führen die Region an, da sie über einen großen Geldmarktfondssektor und eine Konzentration von bei der Securities and Exchange Commission registrierten Produktaktivitäten verfügen. Der GENIUS Act wurde am 18. Juli 2025 unterzeichnet und legte Reservezusammensetzungsstandards für Zahlungs-Stablecoins fest. BlackRock, J.P. Morgan, State Street, Morgan Stanley, Franklin Templeton und Invesco hatten bis August 2026 entsprechende Produkte eingeführt oder Anträge gestellt. Rule 2a-7 der Securities and Exchange Commission enthält Regeln für die Zusammensetzung, Laufzeit und Liquiditätsanforderungen von Geldmarktfonds. Diese Regeln bieten eine etablierte Struktur für das US-Produktdesign.
Europa nahm eine andere Position im Markt für tokenisierte Geldmarktfonds ein. In der Europäischen Union domizilierte tokenisierte Geldmarktfonds hatten zum 31. Dezember 2025 einen Nettoinventarwert von 725 Millionen EUR (753 Millionen USD). EUTBL hatte zu diesem Zeitpunkt 440 Millionen EUR (457 Millionen USD) und USTBL 121 Millionen EUR (126 Millionen USD). Legal & General Asset Management tokenisierte im April 2026 68 Milliarden USD über seine gesamte Liquiditätsfondpalette auf Ethereum. Amundi und Spiko lancierten SAFO im März 2026 mit zugesagten Vermögenswerten von 100 Millionen EUR (104 Millionen USD). Das Pilotregime der Europäischen Union für Distributed-Ledger-Technologie und die UCITS-Richtlinie prägen den regionalen Compliance-Rahmen.
Der asiatisch-pazifische Raum ist die am schnellsten wachsende Region im Markt für tokenisierte Geldmarktfonds. Die Monetary Authority of Singapore genehmigte im November 2025 den tokenisierten kurzfristigen US-Dollar-Geldmarktfonds von Franklin Templeton und ADDX für Privatanleger. DBS Bank vertrieb den Fonds über ihre Vermögensverwaltungsplattform. Die Securities and Futures Commission von Hongkong genehmigte tokenisierte Fondsstrukturen im Rahmen ihres Open-Ended Fund Company-Rahmens. CPIC Investment Management Hong Kong lancierte im März 2025 einen tokenisierten USD-Geldmarktfonds unter diesem Rahmen. Südamerika befindet sich noch in einem frühen Stadium, während die Finanzzentren der Vereinigten Arabischen Emirate die Tokenisierung realer Vermögenswerte unter lokalen Finanzzentrumsrahmen erkunden.

Wettbewerbslandschaft
Der Markt für tokenisierte Geldmarktfonds ist auf Produktebene konsolidiert. Die 10 größten Produkte machten 2026 mehr als 90 % der globalen Marktkapitalisierung aus. BlackRocks BUIDL hielt auf seinem Höchststand Mitte 2026 40 % des tokenisierten Treasury- und Geldmarktsegments. Der Fonds verzeichnete anschließend innerhalb von 2 Wochen im Juli 2026 Abflüsse von 400 Millionen USD, da Vermögenswerte in neue Stablecoin-Reserveprodukte umgeschichtet wurden. Diese Entwicklung zeigt, dass eine frühe Produktführerschaft durch neue Lancierungen beeinflusst werden kann. Der Wettbewerb wird auch durch Vertrieb, Verwahrung und Abwicklungsverbindungen geprägt.
Goldman Sachs und BNY lancierten ihre tokenisierte Fondslösung im Juli 2025 über BNY LiquidityDirect. BlackRock, Fidelity Investments, Federated Hermes und Goldman Sachs Asset Management beteiligten sich bei der Lancierung. BlackRock lancierte BRSRV im August 2026 als Stablecoin-Reservevehikel, das auf Ethereum und Solana verfügbar ist. State Street lancierte SSCXX im Juni 2026 als staatlichen Geldmarktfonds gemäß Rule 2a-7, der für die Verwendung als Stablecoin-Reserve konzipiert ist. Diese Schritte spiegeln einen Fokus auf Reserveberechtigung und institutionellen Vertrieb wider. Der Markt für tokenisierte Geldmarktfonds zieht auch Anbieter an, die Technologie- und Servicefunktionen für mehrere Vermögensverwalter anbieten.
Superstate, Securitize, Calastone und DigiFT bieten Tokenisierungs- oder Vertriebsinfrastruktur für Vermögensverwalter. Ihre Modelle unterscheiden sich von den proprietären Plattformansätzen von J.P. Morgan Kinexys und Goldman Sachs GS DAP. Invesco beantragte 2026 einen in den USA registrierten Stablecoin-Reservefonds unter Verwendung von Superstate als Sub-Transfer-Agent. Spiko meldete innerhalb von 18 Monaten ein verwaltetes Vermögen von mehr als 1 Milliarde USD und setzte ein Mindestzeichnungsvolumen von 1 EUR (1,08 USD). Dieser Ansatz unterscheidet sich von Produkten mit hohen institutionellen Mindestbeträgen. Produktgestaltung, Anlegerberechtigung und Vertriebspartnerschaften bleiben zentrale Wettbewerbsfaktoren.
Marktführer der Branche tokenisierter Geldmarktfonds
BlackRock, Inc.
Circle Internet Group, Inc. / Hashnote
Franklin Resources, Inc.
WisdomTree, Inc.
Superstate
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert

Jüngste Branchenentwicklungen
- September 2026: RedStone Finance integrierte T+0-Ausstiegsmechanismen über eine holländische Auktion für den tokenisierten HYB-Fonds von New York Life Investment Management mit einem verwalteten Vermögen von 838 Milliarden USD auf Centrifuge, wodurch sofortige USDC-Liquidität gegenüber einem T+3-Basisrücknahmezyklus ermöglicht und die Kompositionsfähigkeit im dezentralen Finanzwesen für institutionellen Kredit erschlossen wurde.
- August 2026: Symbiotic lancierte Liquid Lane und stellte T+0-USDC-Rücknahmen für JAAA und JTRSY von Janus Henderson sowie den HYB-Fonds von New York Life Investment Management auf Centrifuge bereit, die gemeinsam 1,6 Milliarden USD an tokenisierten verwalteten Vermögenswerten durch atomare On-Chain-Abwicklung abdeckten.
- August 2026: BlackRock lancierte das BlackRock Daily Reinvestment Stablecoin Reserve Vehicle. Der staatliche Geldmarktfonds wurde für Stablecoin-Emittenten gemäß dem GENIUS Act konzipiert und war auf Ethereum und Solana verfügbar.
- Juni 2026: State Street Investment Management lancierte den State Street Stablecoin Reserves Money Market Fund. Der staatliche Geldmarktfonds gemäß Rule 2a-7 verfügte über ein frühes verwaltetes Vermögen von 121 Millionen USD und eine Rendite von 3,51 %.


Globaler Berichtsumfang des Marktes für tokenisierte Geldmarktfonds
| Staatliche, Treasury- und öffentliche Schuldenmandate |
| Prime- und Kreditmandate |
| Steuerbefreite und sonstige Restmandate |
| Ausgabe über öffentliche Netzwerke |
| Ausgabe über genehmigte oder private Distributed-Ledger-Technologie |
| Finanzinstitute und Marktintermediäre |
| Vermögenseigentümer und andere Fonds |
| Nicht-finanzielle Unternehmens-Treasuries |
| Stablecoin- und Digital-Geld-Emittenten |
| Sonstige kryptonative Treasuries und Protokolleinheiten |
| Privathaushalte und Privatpersonen |
| Kassen- und Liquiditätsmanagement |
| Digital-Geld-Reserve und Deckungsanlagen |
| Sicherheiten-, Margin- und Wertpapierfinanzierung |
| Abwicklung, Lieferung-gegen-Zahlung und Transaktionsliquidität |
| Nordamerika | Vereinigte Staaten |
| Kanada | |
| Mexiko | |
| Südamerika | Brasilien |
| Argentinien | |
| Übriges Südamerika | |
| Europa | Vereinigtes Königreich |
| Deutschland | |
| Frankreich | |
| Italien | |
| Spanien | |
| Übriges Europa | |
| Asiatisch-pazifischer Raum | China |
| Japan | |
| Indien | |
| Südkorea | |
| Australien | |
| Indonesien | |
| Thailand | |
| Malaysia | |
| Singapur | |
| Vietnam | |
| Übriger asiatisch-pazifischer Raum | |
| Naher Osten und Afrika | Saudi-Arabien |
| Vereinigte Arabische Emirate | |
| Türkei | |
| Südafrika | |
| Ägypten | |
| Übriger Naher Osten und Afrika |
| Nach Portfoliomandat | Staatliche, Treasury- und öffentliche Schuldenmandate | |
| Prime- und Kreditmandate | ||
| Steuerbefreite und sonstige Restmandate | ||
| Nach Distributed-Ledger-Architektur | Ausgabe über öffentliche Netzwerke | |
| Ausgabe über genehmigte oder private Distributed-Ledger-Technologie | ||
| Nach Endanlegersektor | Finanzinstitute und Marktintermediäre | |
| Vermögenseigentümer und andere Fonds | ||
| Nicht-finanzielle Unternehmens-Treasuries | ||
| Stablecoin- und Digital-Geld-Emittenten | ||
| Sonstige kryptonative Treasuries und Protokolleinheiten | ||
| Privathaushalte und Privatpersonen | ||
| Nach primärer Verwendung der Anlage | Kassen- und Liquiditätsmanagement | |
| Digital-Geld-Reserve und Deckungsanlagen | ||
| Sicherheiten-, Margin- und Wertpapierfinanzierung | ||
| Abwicklung, Lieferung-gegen-Zahlung und Transaktionsliquidität | ||
| Nach Geografie | Nordamerika | Vereinigte Staaten |
| Kanada | ||
| Mexiko | ||
| Südamerika | Brasilien | |
| Argentinien | ||
| Übriges Südamerika | ||
| Europa | Vereinigtes Königreich | |
| Deutschland | ||
| Frankreich | ||
| Italien | ||
| Spanien | ||
| Übriges Europa | ||
| Asiatisch-pazifischer Raum | China | |
| Japan | ||
| Indien | ||
| Südkorea | ||
| Australien | ||
| Indonesien | ||
| Thailand | ||
| Malaysia | ||
| Singapur | ||
| Vietnam | ||
| Übriger asiatisch-pazifischer Raum | ||
| Naher Osten und Afrika | Saudi-Arabien | |
| Vereinigte Arabische Emirate | ||
| Türkei | ||
| Südafrika | ||
| Ägypten | ||
| Übriger Naher Osten und Afrika | ||


Im Bericht beantwortete Schlüsselfragen
Welchen prognostizierten Wert werden tokenisierte Geldmarktfonds bis 2031 erreichen?
Das Segment wird bis 2031 voraussichtlich 41 Milliarden USD erreichen und von 2026 bis 2031 mit einem CAGR von 28,5 % wachsen.
Warum verwenden Stablecoin-Emittenten tokenisierte Geldmarktfonds?
Berechtigte staatliche Fondsanteile können das Reservemanagement gemäß dem GENIUS Act unterstützen und gleichzeitig ermöglichen, dass Reserveanlagen Erträge erwirtschaften.
Welches Portfoliomandat führt bei den Vermögenswerten tokenisierter Geldmarktfonds?
Staatliche, Treasury- und öffentliche Schuldenmandate führten 2025 mit einem Anteil von 92,5 % der Vermögenswerte.
Welche Endanlegergruppe wächst am schnellsten?
Stablecoin- und Digital-Geld-Emittenten werden bis 2031 voraussichtlich mit einem CAGR von 40,1 % expandieren.
Welche Region hat die größte Präsenz im Markt für tokenisierte Geldmarktfonds?
Nordamerika hielt 2025 einen globalen Anteil von 68,3 %, gestützt durch die US-amerikanische Fondsinfrastruktur und regulatorische Aktivitäten.
Was schränkt die breitere Akzeptanz tokenisierter Geldmarktfonds ein?
Wesentliche Einschränkungen umfassen unvollständige Regulierung, begrenzte Sekundärmarktliquidität, Anlegereignungsgrenzen und operationelle Infrastrukturrisiken.
Seite zuletzt aktualisiert am:



