
Taille et Part du Marché des Fonds Monétaires Tokenisés
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2020 - 2031 |
|---|---|
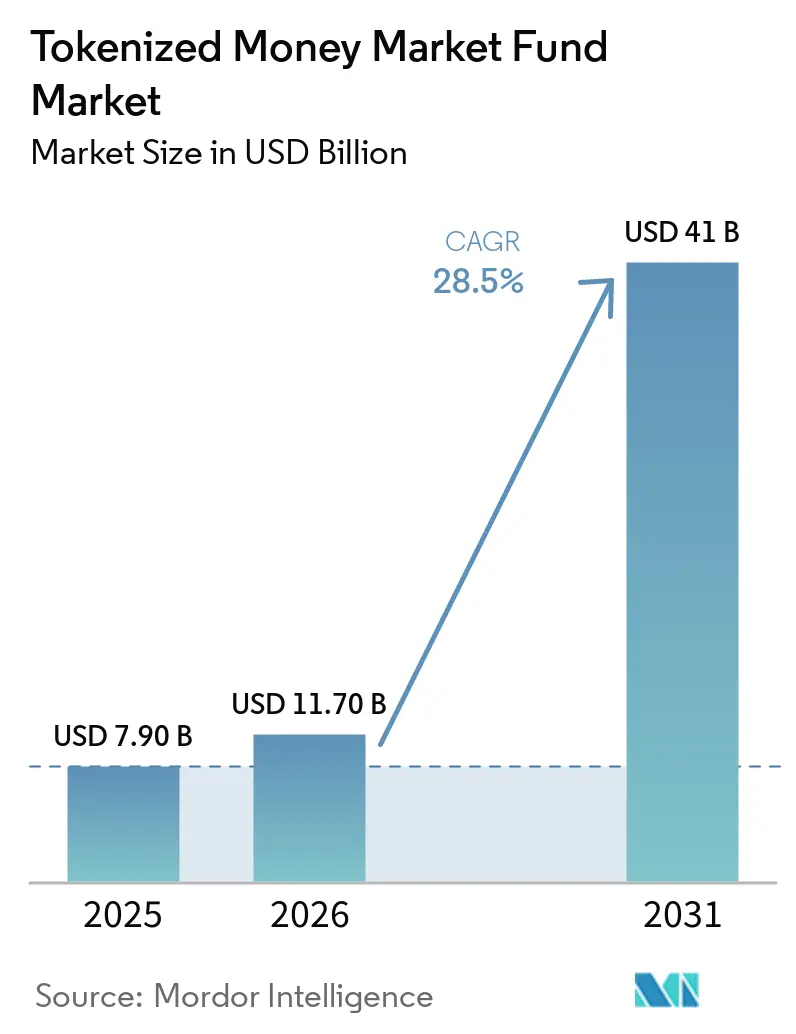
| Taille du Marché (2026) | 11.70 Milliards de dollars |
| Taille du Marché (2031) | 41 Milliards de dollars |
| Growth Rate (2026 - 2031) | 28.50 % |
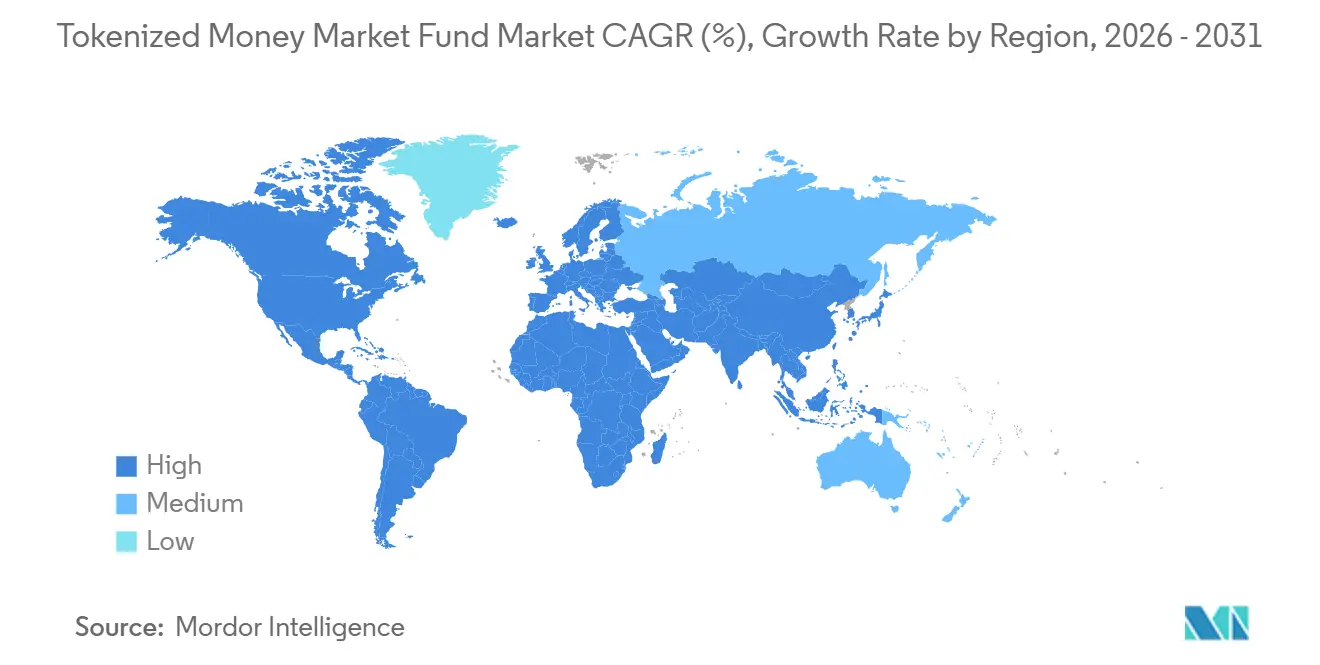
| Marché à la Croissance la Plus Rapide | Asie-Pacifique |
| Plus Grand Marché | Amérique du Nord |
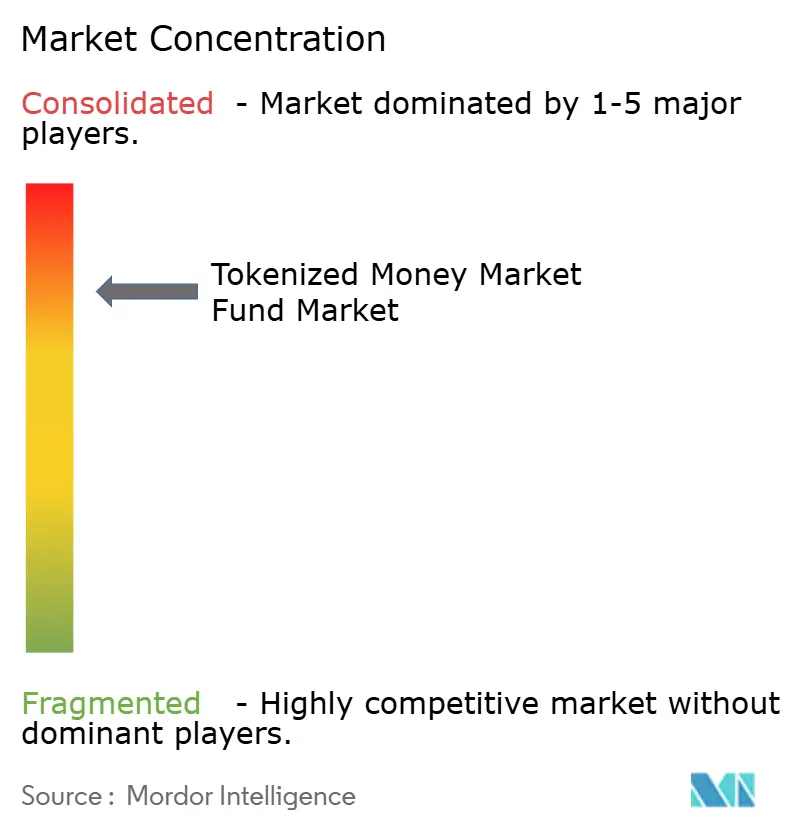
| Concentration du Marché | Élevé |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du Marché des Fonds Monétaires Tokenisés par Mordor Intelligence
La taille du Marché des Fonds Monétaires Tokenisés devrait passer de 7,90 milliards USD en 2025 à 11,70 milliards USD en 2026 et devrait atteindre 41 milliards USD d'ici 2031 à un CAGR de 28,5 % sur la période 2026-2031.
Le marché des fonds monétaires tokenisés est façonné par la demande institutionnelle d'instruments de trésorerie sur chaîne capables de générer des revenus tout en conservant une exposition aux titres d'État à courte durée. Le GENIUS Act, signé le 18 juillet 2025, reconnaît les parts de fonds monétaires d'État comme actifs de réserve éligibles pour les stablecoins, ce qui a rendu ces produits plus pertinents pour les émetteurs de stablecoins. La Banque Centrale Européenne a rapporté que la capitalisation mondiale des fonds monétaires tokenisés a augmenté de 110 % en 2025 et a atteint 7 milliards EUR (7,6 milliards USD) en février 2026. Les fournisseurs de produits se font concurrence via les canaux de distribution, les dispositifs de conservation, les fonctionnalités de règlement et la compatibilité avec l'infrastructure d'actifs numériques réglementée. Le marché des fonds monétaires tokenisés est également confronté à des réglementations non résolues, à des différences de délais de rachat et à des restrictions d'accès des investisseurs qui pourraient ralentir une adoption plus large.
Points Clés du Rapport
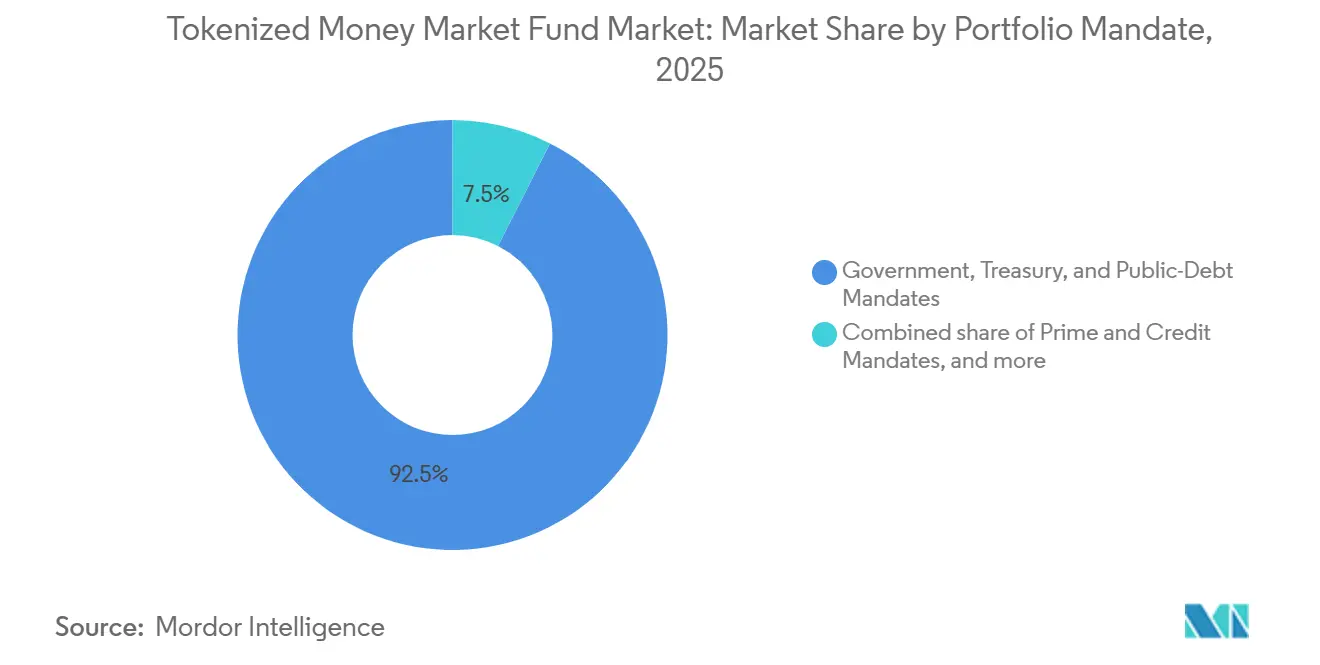
- Par mandat de portefeuille, les mandats gouvernementaux, de trésorerie et de dette publique ont capturé 92,5 % de la part du marché des fonds monétaires tokenisés en 2025, tandis que les mandats primaires et de crédit devraient croître à un CAGR de 35,8 % jusqu'en 2031.
- Par architecture de registre distribué, l'émission sur réseau public a capturé 88,4 % de la part du marché des fonds monétaires tokenisés en 2025, tandis que l'émission sur technologie de registre distribué autorisée ou privée devrait croître à un CAGR de 38,7 % jusqu'en 2031.
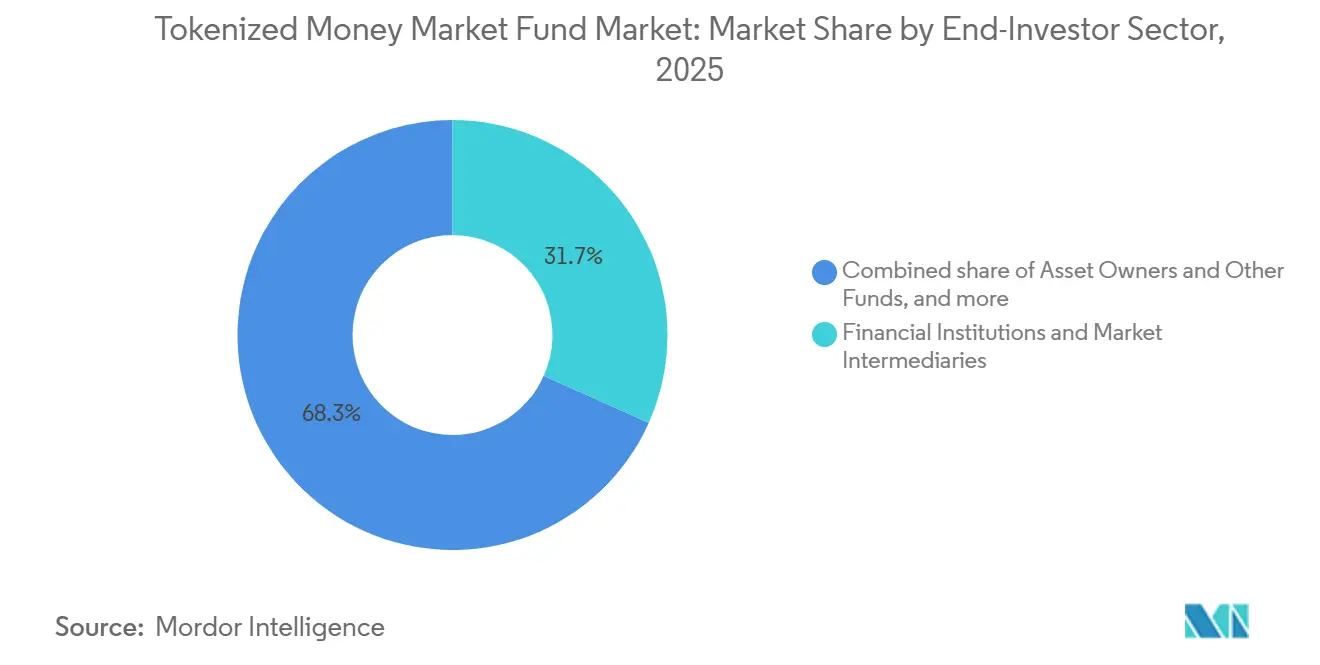
- Par secteur d'investisseurs finaux, les institutions financières et les intermédiaires de marché ont capturé 31,7 % du marché des fonds monétaires tokenisés en 2025, tandis que les émetteurs de stablecoins et de monnaie numérique devraient croître à un CAGR de 40,1 % jusqu'en 2031.
- Par utilisation principale de la détention, la gestion de trésorerie et de liquidités a capturé 42,2 % du marché des fonds monétaires tokenisés en 2025, tandis que le collatéral, la marge et le financement de titres devraient croître à un CAGR de 36,3 % jusqu'en 2031.
- Par géographie, l'Amérique du Nord a capturé 68,3 % du marché des fonds monétaires tokenisés en 2025, tandis que l'Asie-Pacifique est le marché régional à la croissance la plus rapide jusqu'en 2031.
Note : La taille du marché et les prévisions figurant dans ce rapport sont générées à l'aide du cadre d'estimation exclusif de Mordor Intelligence, mis à jour avec les dernières données et informations disponibles en janvier 2026.
Tendances et Perspectives du Marché Mondial des Fonds Monétaires Tokenisés
Analyse de l'Impact des Moteurs*
| Moteur | (~) % d'Impact sur les Prévisions de CAGR | Pertinence Géographique | Calendrier d'Impact |
|---|---|---|---|
| Demande de Gestion de Trésorerie sur Chaîne Génératrice de Rendement | +7.5% | Mondial, concentré en Amérique du Nord et en Europe | Court terme (≤ 2 ans) |
| Adoption Institutionnelle de la Gestion de Trésorerie Tokenisée | +6% | Amérique du Nord, Europe, Asie-Pacifique | Moyen terme (2-4 ans) |
| Expansion de l'Activité d'Investissement sur Chaîne Financée par les Stablecoins | +5.5% | Mondial, avec des gains précoces en Amérique du Nord | Court terme (≤ 2 ans) |
| Utilisation des Parts de Fonds Tokenisés comme Collatéral sur Chaîne | +4% | Amérique du Nord, Asie-Pacifique et Europe | Moyen terme (2-4 ans) |
| Demande de Règlement Plus Rapide et de Transferts de Fonds Programmables | +2.5% | Mondial | Long terme (≥ 4 ans) |
| Expansion de l'Infrastructure et de la Distribution Institutionnelles d'Actifs Numériques | +2% | Asie-Pacifique et Amérique du Nord | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Demande de Gestion de Trésorerie sur Chaîne Génératrice de Rendement
Les trésoreries institutionnelles qui détiennent des stablecoins ne perçoivent pas de revenus sur ces soldes, tandis que les fonds monétaires tokenisés peuvent offrir des rendements annuels de 4 % à 5 % grâce à une exposition comparable aux titres d'État. Cette différence soutient la demande de gestion de trésorerie sur chaîne génératrice de revenus. J.P. Morgan Asset Management a lancé JLTXX sur Ethereum en mai 2026 avec 100 millions USD au lancement. Le fonds a atteint 694,95 millions USD en l'espace d'un mois, la demande étant liée aux émetteurs de stablecoins cherchant des actifs de réserve éligibles. Goldman Sachs et BNY ont lancé une solution de fonds monétaires tokenisés en juillet 2025 permettant des transferts directs de parts de fonds entre parties sans étape de liquidation en espèces[1]Goldman Sachs, "BNY et Goldman Sachs lancent une solution de Fonds Monétaires Tokenisés," Salle de Presse Goldman Sachs, goldmansachs.com. Ce dispositif peut réduire les frictions de réinvestissement dans les flux de trésorerie institutionnels et soutient le marché des fonds monétaires tokenisés.
Adoption Institutionnelle des Solutions de Gestion de Trésorerie Tokenisée
La participation institutionnelle a évolué au-delà des annonces de produits vers des déploiements plus importants et des produits de réserve dédiés. State Street Investment Management est entré dans ce segment en juin 2026 avec son Fonds Monétaire de Réserves en Stablecoins. Anchorage Digital était l'investisseur initial, et State Street a déclaré plus de 5 000 milliards USD d'actifs sous gestion au 31 mars 2026[2]State Street Investment Management, "State Street Investment Management accélère l'innovation numérique et de tokenisation avec le lancement du Fonds Monétaire de Réserves en Stablecoins de State Street," Communiqué de Presse State Street, statestreet.com. Legal & General Asset Management a tokenisé 68 milliards USD sur l'ensemble de sa gamme de fonds de liquidités sur Ethereum via le Réseau de Distribution Tokenisée Calastone en avril 2026. J.P. Morgan Asset Management a lancé MONY en décembre 2025 sur Ethereum public, avec un accès via la plateforme Morgan Money. Les connexions à l'infrastructure existante des agents de transfert peuvent réduire les changements opérationnels pour les institutions entrant sur le marché des fonds monétaires tokenisés.
Expansion de l'Activité d'Investissement sur Chaîne Financée par les Stablecoins
La structure de réserve du GENIUS Act lie l'émission de stablecoins à la demande de parts de fonds monétaires d'État. State Street a cité une projection du Citi Institute selon laquelle l'émission mondiale de stablecoins pourrait atteindre entre 1 900 milliards USD et 4 000 milliards USD d'ici 2030. Cette demande potentielle de réserves est bien supérieure aux actifs des fonds tokenisés actuels. BlackRock a lancé BRSRV le 3 août 2026 en tant que fonds monétaire d'État conçu pour les émetteurs de stablecoins et disponible sur Ethereum et Solana. Le fonds bénéficiait d'une notation de stabilité du principal AAAm de S&P Global[3]RedStone Finance, "RedStone alimente la VNI sur chaîne pour le fonds BRSRV de BlackRock," RedStone Finance, redstone.finance. La dépendance à l'USDC pour les souscriptions et les rachats reste un problème de concentration, la Banque Centrale Européenne ayant identifié cela comme un canal potentiel de transmission des chocs.
Utilisation des Parts de Fonds Tokenisés comme Collatéral sur Chaîne
L'utilisation des parts de fonds tokenisés comme collatéral élargit le rôle du marché des fonds monétaires tokenisés au-delà du simple placement de trésorerie. Calais Digital Assets a déployé le fonds uMINT de UBS Asset Management comme collatéral de règlement hors bourse sur Bybit en juin 2026[4]Calais devient le 1er Fonds Spéculatif Quantitatif à déployer UBS uMINT comme Collatéral de Règlement Hors Bourse via Bybit, ByCustody & DigiFT - Unchained, unchainedcrypto.com. Ce dispositif permettait aux actifs déposés en marge de continuer à générer des revenus. Ethena a alloué 250 millions USD au STAC de Securitize pour la base de collatéral de l'USDe en juin 2026. Ce cas d'usage montre que les parts de fonds monétaires tokenisés peuvent soutenir les structures de capital d'actifs numériques tout en offrant un rendement. L'IOSCO a déclaré en novembre 2025 que la liquidité du marché secondaire restait limitée car de nombreux produits autorisés utilisaient des processus de rachat traditionnels via des agents de transfert plutôt que des pools secondaires sur chaîne.
Analyse de l'Impact des Contraintes*
| Contrainte | (~) % d'Impact sur les Prévisions de CAGR | Pertinence Géographique | Calendrier d'Impact |
|---|---|---|---|
| Complexité Réglementaire et de Conformité Transfrontalière | -3.5% | Mondial | Court terme (≤ 2 ans) |
| Liquidité Limitée du Marché Secondaire et Accès Restreint des Investisseurs | -2.5% | Amérique du Nord et Europe | Moyen terme (2-4 ans) |
| Intégration Incomplète des Opérations de Fonds sur Chaîne et des Actifs Sous-Jacents | -1.5% | Mondial | Long terme (≥ 4 ans) |
| Risques liés à la Blockchain, aux Contrats Intelligents et à l'Infrastructure Opérationnelle | -1% | Mondial | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Complexité Réglementaire et de Conformité Transfrontalière
Le fonds monétaire tokenisé opère dans des cadres réglementaires encore en cours d'élaboration. La date d'entrée en vigueur est la plus proche entre le 18 janvier 2027 et 120 jours après la publication des réglementations d'application définitives par les régulateurs bancaires fédéraux compétents. L'Union Européenne applique le Règlement sur les Fonds Monétaires aux instruments sous-jacents et dispose d'exigences distinctes pour les prestataires de services d'actifs numériques. Le Régime Pilote sur la Technologie de Registre Distribué de l'Union Européenne fournit un cadre pour le règlement des titres tokenisés, et l'Autorité Européenne des Marchés Financiers examine son statut futur. La consultation MiCA 2.0 de la Commission Européenne s'est clôturée le 31 août 2026. Des règles différentes pour les fonds, la conservation, la distribution et le règlement peuvent rendre le déploiement transfrontalier plus difficile.
Liquidité Limitée du Marché Secondaire et Accès Restreint des Investisseurs
La liquidité du marché secondaire reste une contrainte importante pour le marché des fonds monétaires tokenisés. La Banque Centrale Européenne a identifié un décalage entre les parts tokenisées qui peuvent sembler rachetables à tout moment et les fonds sous-jacents qui conservent des délais de rachat aux heures ouvrables. Ce décalage pourrait créer une pression de rachat si les marchés d'actifs numériques évoluent lorsque les marchés sous-jacents sont fermés. La Banque de Réserve Fédérale de New York a également noté que les transactions secondaires peuvent créer de nouveaux canaux de transmission des chocs provenant de marchés d'actifs numériques non liés. L'IOSCO a rapporté que les avantages attendus en matière de liquidité du marché secondaire n'avaient pas encore été pleinement réalisés. Les exigences d'investissement minimum restreignent également l'accès, notamment 5 millions USD pour BUIDL et des limitations aux acheteurs qualifiés pour MONY et JLTXX.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des Segments
Par Mandat de Portefeuille : Les Mandats Gouvernementaux Dominent grâce aux Règles de Réserve
Les mandats gouvernementaux, de trésorerie et de dette publique représentaient 92,5 % du marché des fonds monétaires tokenisés en 2025. Le GENIUS Act reconnaît les parts de fonds monétaires d'État investies dans des bons du Trésor américain à courte durée et des pensions livrées au jour le jour sur bons du Trésor comme actifs de réserve éligibles pour les stablecoins. La loi fixe un plafond de maturité de 93 jours pour l'exposition aux bons du Trésor éligibles. Le crédit aux entreprises et les billets de trésorerie ne satisfont pas aux mêmes critères d'éligibilité aux réserves. BUIDL et BRSRV de BlackRock, MONY et JLTXX de J.P. Morgan, et SSCXX de State Street détiennent des bons du Trésor américain, des liquidités et des accords de pension livrée garantis par des titres d'État. Ces structures de produits montrent comment les règles de réserve ont influencé la composition des portefeuilles.
Les mandats primaires et de crédit devraient croître à un CAGR de 35,8 % jusqu'en 2031. La taille du marché des fonds monétaires tokenisés pour ce mandat part d'une base plus réduite. Les allocateurs institutionnels pourraient rechercher des alternatives à rendement plus élevé à mesure que les paramètres réglementaires se précisent. Amundi et Spiko ont lancé le Fonds de Swap au Jour le Jour Spiko Amundi en mars 2026. Le fonds disposait de 100 millions EUR (108 millions USD) d'actifs engagés et utilisait des swaps de rendement total entièrement collatéralisés avec des contreparties bancaires de Niveau 1. Le fonds opère sous les règles OPCVM et la réglementation de l'AMF française.


Par Architecture de Registre Distribué : Les Réseaux Publics Dominent Tandis que les Rails Privés Progressent
L'émission sur réseau public détenait 88,4 % du marché des fonds monétaires tokenisés en 2025. Ethereum représente la plus grande part en raison de son environnement de contrats intelligents établi et de ses intégrations de conservation. BUIDL de BlackRock opère sur 7 chaînes, tandis que BENJI de Franklin Templeton couvrait 8 réseaux à mi-2026. J.P. Morgan a lancé JLTXX et MONY sur Ethereum public. Le déploiement public ne supprime pas les contrôles des investisseurs car les principaux produits utilisent des adresses de portefeuille approuvées et des restrictions de transfert. Les registres traditionnels des agents de transfert restent souvent le registre de propriété faisant autorité.
L'émission sur technologie de registre distribué autorisée ou privée devrait croître à un CAGR de 38,7 % jusqu'en 2031. Ces réseaux peuvent intégrer des vérifications d'éligibilité et de conformité au niveau du réseau. La plateforme GS DAP de Goldman Sachs soutient la solution BNY et Goldman Sachs lancée en juillet 2025. La plateforme utilise un registre privé et des représentations de jetons en miroir. La plateforme Kinexys Digital Assets de J.P. Morgan fournit également une couche de conformité autorisée sur Ethereum. Cette approche répond aux exigences institutionnelles de transferts contrôlés et de processus de service établis.
Par Secteur d'Investisseurs Finaux : Les Institutions Financières Dominent Tandis que les Émetteurs de Stablecoins se Développent
Les institutions financières et les intermédiaires de marché détenaient 31,7 % du marché des fonds monétaires tokenisés en 2025. Leur demande reflète l'utilisation de l'accumulation de revenus sur chaîne, des transferts de pair à pair approuvés et des capacités de transfert de fonds en dehors des cycles de règlement conventionnels. MONY et JLTXX sont disponibles via la plateforme Morgan Money pour les investisseurs institutionnels qualifiés. La plateforme combine des outils de liquidité conventionnels avec des actifs sur chaîne. Cette structure cible les institutions qui gèrent déjà des soldes de liquidités importants. Les exigences minimales continuent de limiter la participation des investisseurs plus modestes.
Les émetteurs de stablecoins et de monnaie numérique devraient croître à un CAGR de 40,1 % jusqu'en 2031. Leurs réserves sont directement liées au cadre du GENIUS Act pour les actifs éligibles. J.P. Morgan a déclaré en juillet 2026 que la demande pour JLTXX était principalement portée par les émetteurs de stablecoins. State Street a cité une fourchette potentielle d'émission mondiale de stablecoins de 1 900 milliards USD à 4 000 milliards USD pour 2030. Les ménages et les particuliers restent un groupe d'investisseurs restreint en raison des seuils d'investissement. Franklin Templeton et ADDX ont introduit une offre de détail approuvée par la MAS à Singapour en novembre 2025.
Par Utilisation Principale de la Détention : La Gestion de Liquidités Domine Tandis que l'Utilisation comme Collatéral Progresse
La gestion de trésorerie et de liquidités représentait 42,2 % du marché des fonds monétaires tokenisés en 2025. L'objectif principal est de transférer les réserves inactives sur chaîne des soldes de stablecoins non générateurs de revenus vers des instruments monétaires. Les réformes des fonds monétaires d'octobre 2024 ont introduit un cadre de frais de liquidité obligatoires pour les fonds monétaires institutionnels primaires et institutionnels exonérés d'impôt dans des conditions spécifiées, mais il serait inexact de dire qu'ils ont simplement été « tenus de facturer des frais de liquidité obligatoires depuis octobre 2024 ». Cette structure réglementaire peut accroître l'attrait relatif des fonds monétaires d'État pour certains cas d'usage de gestion de liquidités. L'utilisation comme réserve de monnaie numérique et actif de couverture est la deuxième catégorie en importance. Les émetteurs de stablecoins utilisent les parts de fonds éligibles comme actifs de réserve en vertu du GENIUS Act.
Le collatéral, la marge et le financement de titres devraient croître à un CAGR de 36,3 % jusqu'en 2031. La taille du marché des fonds monétaires tokenisés pour ce cas d'usage est soutenue par la capacité à générer des revenus pendant que le collatéral est déposé. Calais Digital Assets a utilisé le fonds uMINT de UBS Asset Management comme collatéral de règlement hors bourse en direct sur Bybit en juin 2026. Symbiotic a introduit des rachats USDC en T+0 pour les fonds JAAA et JTRSY de Janus Henderson et le fonds HYB de New York Life Investment Management en août 2026. Les fonds couvraient 1,6 milliard USD d'actifs sous gestion tokenisés. Ces fonctions connectent les détentions de fonds aux activités de marge et de règlement dans les transactions d'actifs numériques.
Analyse Géographique
L'Amérique du Nord détenait 68,3 % du marché des fonds monétaires tokenisés en 2025. Les États-Unis dominent la région en raison de leur vaste secteur de fonds monétaires et de la concentration des activités de produits enregistrés auprès de la Commission des Valeurs Mobilières et des Bourses. Le GENIUS Act a été signé le 18 juillet 2025 et a établi des normes de composition des réserves pour les stablecoins de paiement. BlackRock, J.P. Morgan, State Street, Morgan Stanley, Franklin Templeton et Invesco avaient lancé ou déposé des demandes pour des produits connexes avant août 2026. La Règle 2a-7 de la Commission des Valeurs Mobilières et des Bourses établit les règles de composition, de maturité et d'exigences de liquidité des fonds monétaires. Ces règles fournissent un cadre établi pour la conception de produits américains.
L'Europe occupait une position différente au sein du marché des fonds monétaires tokenisés. Les fonds monétaires tokenisés domiciliés dans l'Union Européenne affichaient 725 millions EUR (753 millions USD) de valeur nette d'inventaire au 31 décembre 2025. EUTBL affichait 440 millions EUR (457 millions USD) et USTBL affichait 121 millions EUR (126 millions USD) à cette date. Legal & General Asset Management a tokenisé 68 milliards USD sur l'ensemble de sa gamme de fonds de liquidités sur Ethereum en avril 2026. Amundi et Spiko ont lancé SAFO en mars 2026 avec 100 millions EUR (104 millions USD) d'actifs engagés. Le Régime Pilote sur la Technologie de Registre Distribué de l'Union Européenne et la Directive OPCVM façonnent le cadre de conformité régional.
L'Asie-Pacifique est la région à la croissance la plus rapide sur le marché des fonds monétaires tokenisés. L'Autorité Monétaire de Singapour a approuvé le fonds monétaire tokenisé en dollars américains à court terme de Franklin Templeton et ADDX pour les investisseurs de détail en novembre 2025. DBS Bank a distribué le fonds via sa plateforme de gestion de patrimoine. La Commission des Valeurs Mobilières et des Contrats à Terme de Hong Kong a approuvé des structures de fonds tokenisés dans le cadre de son dispositif de Société de Fonds à Capital Variable. CPIC Investment Management Hong Kong a lancé un fonds monétaire tokenisé en USD dans ce cadre en mars 2025. L'Amérique du Sud reste à un stade précoce, tandis que les centres financiers des Émirats Arabes Unis explorent la tokenisation d'actifs du monde réel dans le cadre de leurs réglementations locales.

Paysage Concurrentiel
Le marché des fonds monétaires tokenisés est consolidé au niveau des produits. Les 10 plus grands produits représentaient plus de 90 % de la capitalisation boursière mondiale en 2026. BUIDL de BlackRock détenait 40 % du segment des bons du Trésor tokenisés et des fonds monétaires à son pic de mi-2026. Le fonds a ensuite enregistré 400 millions USD de sorties sur 2 semaines en juillet 2026, les actifs se déplaçant vers de nouveaux produits de réserve pour stablecoins. Ce changement montre que le leadership précoce d'un produit peut être affecté par de nouveaux lancements. La concurrence est également façonnée par la distribution, la conservation et les liens de règlement.
Goldman Sachs et BNY ont lancé leur solution de fonds tokenisés en juillet 2025 via BNY LiquidityDirect. BlackRock, Fidelity Investments, Federated Hermes et Goldman Sachs Asset Management ont participé au lancement. BlackRock a lancé BRSRV en août 2026 comme véhicule de réserve pour stablecoins disponible sur Ethereum et Solana. State Street a lancé SSCXX en juin 2026 comme fonds monétaire d'État conforme à la Règle 2a-7 conçu pour l'utilisation comme réserve de stablecoins. Ces mouvements reflètent une focalisation sur l'éligibilité aux réserves et la distribution institutionnelle. Le marché des fonds monétaires tokenisés attire également des fournisseurs qui offrent des fonctions technologiques et de service à plusieurs gestionnaires.
Superstate, Securitize, Calastone et DigiFT fournissent une infrastructure de tokenisation ou de distribution aux gestionnaires d'actifs. Leurs modèles diffèrent des approches de plateformes propriétaires utilisées par J.P. Morgan Kinexys et Goldman Sachs GS DAP. Invesco a déposé une demande pour un fonds de réserve pour stablecoins enregistré aux États-Unis en 2026 en utilisant Superstate comme sous-agent de transfert. Spiko a déclaré plus de 1 milliard USD d'actifs sous gestion en 18 mois et a fixé un minimum de souscription de 1 EUR (1,08 USD). Cette approche diffère des produits avec des minimums institutionnels élevés. La conception des produits, l'éligibilité des investisseurs et les partenariats de distribution restent des facteurs concurrentiels centraux.
Leaders du Secteur des Fonds Monétaires Tokenisés
BlackRock, Inc.
Circle Internet Group, Inc. / Hashnote
Franklin Resources, Inc.
WisdomTree, Inc.
Superstate
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier

Développements Récents du Secteur
- Septembre 2026 : RedStone Finance a intégré des mécanismes de sortie en T+0 via enchère hollandaise pour le fonds HYB tokenisé de New York Life Investment Management (838 milliards USD d'actifs sous gestion) sur Centrifuge, permettant une liquidité instantanée en USDC contre un cycle de rachat sous-jacent en T+3 et débloquant la composabilité de la finance décentralisée pour le crédit institutionnel.
- Août 2026 : Symbiotic a lancé Liquid Lane, offrant des rachats USDC en T+0 aux fonds JAAA et JTRSY de Janus Henderson et au fonds HYB de New York Life Investment Management sur Centrifuge, couvrant collectivement 1,6 milliard USD d'actifs sous gestion tokenisés via un règlement atomique sur chaîne.
- Août 2026 : BlackRock a lancé le Véhicule de Réserve pour Stablecoins à Réinvestissement Quotidien BlackRock. Le fonds monétaire d'État était conçu pour les émetteurs de stablecoins dans le cadre du GENIUS Act et était disponible sur Ethereum et Solana.
- Juin 2026 : State Street Investment Management a lancé le Fonds Monétaire de Réserves en Stablecoins de State Street. Le fonds monétaire d'État conforme à la Règle 2a-7 disposait de 121 millions USD d'actifs sous gestion initiaux et d'un rendement de 3,51 %.


Périmètre du Rapport sur le Marché Mondial des Fonds Monétaires Tokenisés
| Mandats Gouvernementaux, de Trésorerie et de Dette Publique |
| Mandats Primaires et de Crédit |
| Mandats Exonérés d'Impôt et Résiduels |
| Émission sur Réseau Public |
| Émission sur Technologie de Registre Distribué Autorisée ou Privée |
| Institutions Financières et Intermédiaires de Marché |
| Propriétaires d'Actifs et Autres Fonds |
| Trésoreries d'Entreprises Non Financières |
| Émetteurs de Stablecoins et de Monnaie Numérique |
| Autres Trésoreries Natives de Cryptomonnaies et Entités de Protocoles |
| Ménages et Particuliers |
| Gestion de Trésorerie et de Liquidités |
| Réserves de Monnaie Numérique et Actifs de Couverture |
| Collatéral, Marge et Financement de Titres |
| Règlement, Livraison contre Paiement et Liquidité Transactionnelle |
| Amérique du Nord | États-Unis |
| Canada | |
| Mexique | |
| Amérique du Sud | Brésil |
| Argentine | |
| Reste de l'Amérique du Sud | |
| Europe | Royaume-Uni |
| Allemagne | |
| France | |
| Italie | |
| Espagne | |
| Reste de l'Europe | |
| Asie-Pacifique | Chine |
| Japon | |
| Inde | |
| Corée du Sud | |
| Australie | |
| Indonésie | |
| Thaïlande | |
| Malaisie | |
| Singapour | |
| Viêt Nam | |
| Reste de l'Asie-Pacifique | |
| Moyen-Orient et Afrique | Arabie Saoudite |
| Émirats Arabes Unis | |
| Turquie | |
| Afrique du Sud | |
| Égypte | |
| Reste du Moyen-Orient et de l'Afrique |
| Par Mandat de Portefeuille | Mandats Gouvernementaux, de Trésorerie et de Dette Publique | |
| Mandats Primaires et de Crédit | ||
| Mandats Exonérés d'Impôt et Résiduels | ||
| Par Architecture de Registre Distribué | Émission sur Réseau Public | |
| Émission sur Technologie de Registre Distribué Autorisée ou Privée | ||
| Par Secteur d'Investisseurs Finaux | Institutions Financières et Intermédiaires de Marché | |
| Propriétaires d'Actifs et Autres Fonds | ||
| Trésoreries d'Entreprises Non Financières | ||
| Émetteurs de Stablecoins et de Monnaie Numérique | ||
| Autres Trésoreries Natives de Cryptomonnaies et Entités de Protocoles | ||
| Ménages et Particuliers | ||
| Par Utilisation Principale de la Détention | Gestion de Trésorerie et de Liquidités | |
| Réserves de Monnaie Numérique et Actifs de Couverture | ||
| Collatéral, Marge et Financement de Titres | ||
| Règlement, Livraison contre Paiement et Liquidité Transactionnelle | ||
| Par Géographie | Amérique du Nord | États-Unis |
| Canada | ||
| Mexique | ||
| Amérique du Sud | Brésil | |
| Argentine | ||
| Reste de l'Amérique du Sud | ||
| Europe | Royaume-Uni | |
| Allemagne | ||
| France | ||
| Italie | ||
| Espagne | ||
| Reste de l'Europe | ||
| Asie-Pacifique | Chine | |
| Japon | ||
| Inde | ||
| Corée du Sud | ||
| Australie | ||
| Indonésie | ||
| Thaïlande | ||
| Malaisie | ||
| Singapour | ||
| Viêt Nam | ||
| Reste de l'Asie-Pacifique | ||
| Moyen-Orient et Afrique | Arabie Saoudite | |
| Émirats Arabes Unis | ||
| Turquie | ||
| Afrique du Sud | ||
| Égypte | ||
| Reste du Moyen-Orient et de l'Afrique | ||


Questions Clés Répondues dans le Rapport
Quelle est la valeur projetée des fonds monétaires tokenisés d'ici 2031 ?
Le secteur devrait atteindre 41 milliards USD d'ici 2031, avec un CAGR de 28,5 % de 2026 à 2031.
Pourquoi les émetteurs de stablecoins utilisent-ils des fonds monétaires tokenisés ?
Les parts de fonds d'État éligibles peuvent soutenir la gestion des réserves dans le cadre du GENIUS Act tout en permettant aux actifs de réserve de générer des revenus.
Quel mandat de portefeuille domine les actifs des fonds monétaires tokenisés ?
Les mandats gouvernementaux, de trésorerie et de dette publique dominaient avec 92,5 % des actifs en 2025.
Quel groupe d'investisseurs finaux connaît la croissance la plus rapide ?
Les émetteurs de stablecoins et de monnaie numérique devraient se développer à un CAGR de 40,1 % jusqu'en 2031.
Quelle région présente la plus grande présence de fonds monétaires tokenisés ?
L'Amérique du Nord détenait 68,3 % de la part mondiale en 2025, soutenue par l'infrastructure des fonds américains et l'activité réglementaire.
Qu'est-ce qui limite l'adoption plus large des fonds monétaires tokenisés ?
Les principales limitations comprennent l'incomplétude des réglementations, la liquidité limitée du marché secondaire, les restrictions d'éligibilité des investisseurs et les risques liés à l'infrastructure opérationnelle.
Dernière mise à jour de la page le:



