
トークン化マネーマーケットファンド市場規模とシェア
市場概要
| 調査期間 | 2020 - 2031 |
|---|---|
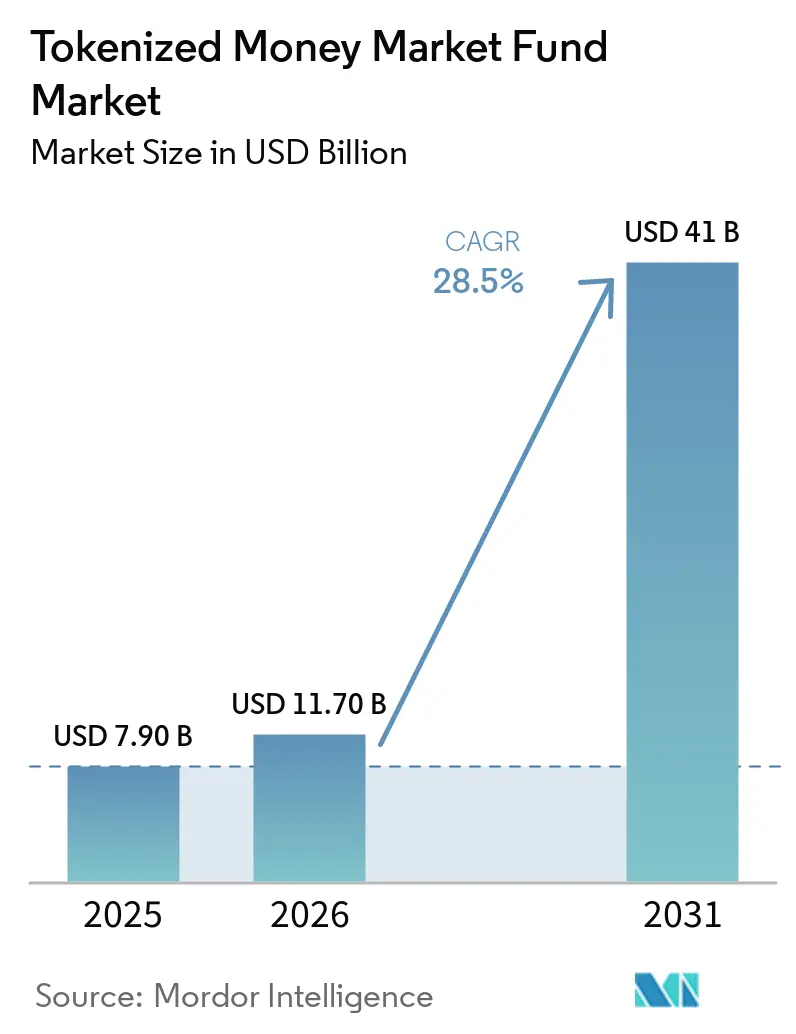
| 市場規模 (2026) | 11.70 十億米ドル |
| 市場規模 (2031) | 41 十億米ドル |
| Growth Rate (2026 - 2031) | 28.50 % |
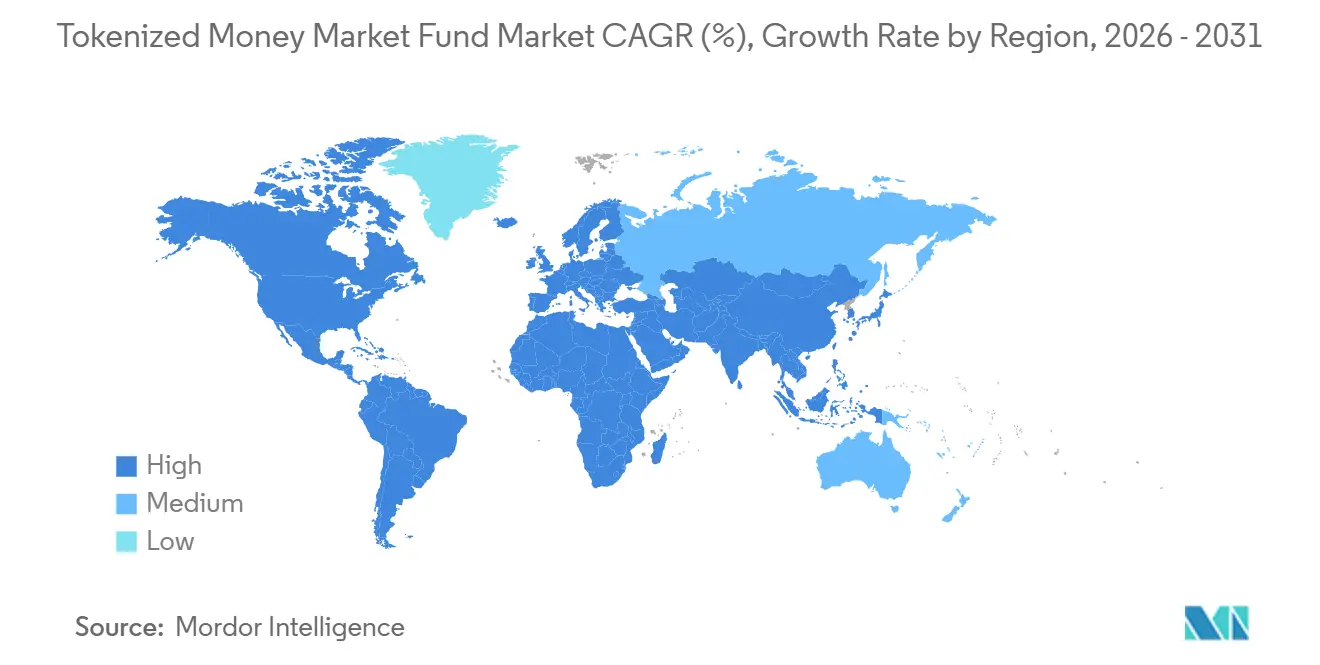
| 最も急速に成長している市場 | アジア太平洋地域 |
| 最大市場 | 北米 |
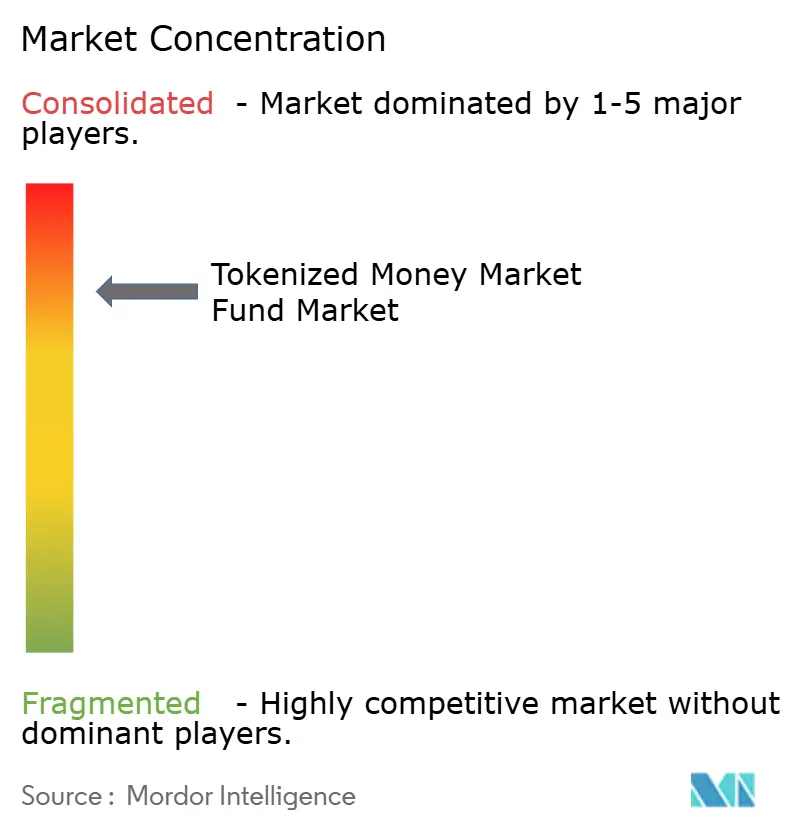
| 市場集中度 | 高 |
主要プレーヤー *免責事項:主要選手の並び順不同 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによるトークン化マネーマーケットファンド市場分析
トークン化マネーマーケットファンド市場規模は、2025年の79.00 ビリオン 米ドルから2026年には117.00 ビリオン 米ドルに成長し、2026年から2031年にかけて28.5%のCAGRで2031年までに410 ビリオン 米ドルに達すると予測されています。
トークン化マネーマーケットファンド市場は、短期国債エクスポージャーを維持しながら収益を得られるオンチェーン・キャッシュ・インストゥルメントに対する機関投資家の需要によって形成されています。2025年7月18日に署名されたGENIUS法は、政府系マネーマーケットファンドの持分を適格ステーブルコイン準備資産として認定しており、これによりこれらのプロダクトはステーブルコイン発行体にとってより重要性を増しています。欧州中央銀行は、世界のトークン化マネーマーケットファンドの時価総額が2025年に110%増加し、2026年2月までに70 ビリオン ユーロ(76 ビリオン 米ドル)に達したと報告しました。プロダクト提供者は、流通チャネル、カストディ体制、決済機能、および規制されたデジタル資産インフラとの互換性を通じて競争しています。トークン化マネーマーケットファンド市場はまた、未解決の規則制定、償還タイミングの差異、および幅広い普及を遅らせる可能性のある投資家アクセスの制限という課題にも直面しています。
主要レポートのポイント
- ポートフォリオ・マンデート別では、政府・国債・公的債務マンデートが2025年のトークン化マネーマーケットファンド市場シェアの92.5%を占め、プライム・クレジット・マンデートは2031年までに35.8%のCAGRで成長する見込みです。
- 分散型台帳アーキテクチャ別では、パブリックネットワーク発行が2025年のトークン化マネーマーケットファンド市場シェアの88.4%を占め、許可型またはプライベート分散型台帳技術による発行は2031年までに38.7%のCAGRで成長する見込みです。
- エンドインベスター・セクター別では、金融機関・市場仲介業者が2025年のトークン化マネーマーケットファンド市場の31.7%を占め、ステーブルコイン・デジタルマネー発行体は2031年までに40.1%のCAGRで成長する見込みです。
- 保有の主要用途別では、キャッシュ・流動性管理が2025年のトークン化マネーマーケットファンド市場の42.2%を占め、担保・証拠金・証券ファイナンスは2031年までに36.3%のCAGRで成長する見込みです。
- 地域別では、北米が2025年のトークン化マネーマーケットファンド市場の68.3%を占め、アジア太平洋地域が2031年までに最も成長の速い地域市場となっています。
注:本レポートの市場規模および予測数値は、Mordor Intelligence 独自の推定フレームワークを使用して作成されており、2026年1月時点の最新の利用可能なデータとインサイトで更新されています。
世界のトークン化マネーマーケットファンド市場のトレンドとインサイト
ドライバーの影響分析*
| ドライバー | (〜) CAGRへの影響(%) | 地理的 関連性 | 影響の タイムライン |
|---|---|---|---|
| オンチェーン・キャッシュ管理における 利回り追求需要 | +7.5% | グローバル、 北米・欧州に集中 | 短期 (2年以内) |
| トークン化キャッシュ・財務管理の 機関投資家による採用 | +6% | 北米、 欧州、アジア太平洋 | 中期 (2〜4年) |
| ステーブルコイン資金によるオンチェーン投資活動の 拡大 | +5.5% | グローバル、 北米での先行利益 | 短期 (2年以内) |
| オンチェーン担保としての トークン化ファンド持分の活用 | +4% | 北米、 アジア太平洋、欧州 | 中期 (2〜4年) |
| より迅速な決済と プログラマブルなファンド送金への需要 | +2.5% | グローバル | 長期 (4年以上) |
| 機関投資家向けデジタル資産インフラ・ 流通の拡大 | +2% | アジア太平洋 および北米 | 長期 (4年以上) |
| 情報源: Mordor Intelligence | |||
オンチェーン・キャッシュ管理における利回り追求需要
ステーブルコインを保有する機関投資家の財務部門はその残高から収益を得られない一方、トークン化マネーマーケットファンドは同等の国債エクスポージャーから年率4%〜5%のリターンを提供できます。この差異がオンチェーン・キャッシュ管理における収益創出需要を支えています。J.P. Morgan Asset Managementは2026年5月にEthereumでJLTXXを立ち上げ、ローンチ時に1.00 ビリオン 米ドルを調達しました。同ファンドは1ヶ月以内に6億9,495万 米ドルに達し、適格準備資産を求めるステーブルコイン発行体からの需要が牽引しました。Goldman SachsとBNYは2025年7月に、現金清算ステップなしに当事者間でファンド持分を直接移転できるトークン化マネーマーケットファンドソリューションを立ち上げました[1]Goldman Sachs、「BNYとGoldman Sachsがトークンマネーマーケットファンドソリューションをローンチ」、Goldman Sachs Pressroom、goldmansachs.com。この仕組みは機関投資家のキャッシュワークフローにおける再投資の摩擦を軽減し、トークン化マネーマーケットファンド市場を支援します。
トークン化キャッシュ・財務管理ソリューションの機関投資家による採用
機関投資家の参加は、製品発表の段階を超え、より大規模な展開と専用準備プロダクトへと移行しています。State Street Investment Managementは2026年6月にStablecoin Reserves Money Market Fundでこのセグメントに参入しました。Anchorage Digitalが初期投資家となり、State Streetは2026年3月31日時点で5.00 トリリオン 米ドルを超える運用資産残高を報告しました[2]State Street Investment Management、「State Street Investment ManagementがState Street Stablecoin Reserves Money Market Fundのローンチによりデジタル・トークン化イノベーションを加速」、State Street プレスリリース、statestreet.com。Legal & General Asset Managementは2026年4月にCalastone Tokenized Distribution Networkを通じてEthereumで流動性ファンドレンジ全体にわたり680 ビリオン 米ドルをトークン化しました。J.P. Morgan Asset Managementは2025年12月にパブリックEthereumでMONYをローンチし、Morgan Moneyプラットフォームを通じてアクセスを提供しました。既存の振替代理人インフラとの接続により、トークン化マネーマーケットファンド市場に参入する機関投資家の運用上の変更負担を軽減できます。
ステーブルコイン資金によるオンチェーン投資活動の拡大
GENIUS法の準備金構造は、ステーブルコイン発行と政府系マネーマーケットファンド持分への需要を結びつけています。State Streetは、世界のステーブルコイン発行残高が2030年までに1.90 トリリオン 米ドルから4.00 トリリオン 米ドルに達する可能性があるというCiti Instituteの予測を引用しました。この潜在的な準備金需要は、現在のトークン化ファンド資産をはるかに上回ります。BlackRockは2026年8月3日にBRSRVをローンチしました。これはステーブルコイン発行体向けに設計された政府系マネーマーケットファンドで、EthereumとSolanaで利用可能です。同ファンドはS&P Global AAAm元本安定性格付けを取得しました[3]RedStone Finance、「RedStoneがBlackRockのBRSRVファンドのオンチェーンNAVを支援」、RedStone Finance、redstone.finance。サブスクリプションと償還にUSDCへの依存が続いていることは集中リスクとなっており、欧州中央銀行はこれをショック伝播の潜在的なチャネルとして指摘しています。
オンチェーン担保としてのトークン化ファンド持分の活用
トークン化ファンド持分の担保としての活用は、トークン化マネーマーケットファンド市場の役割をキャッシュ運用を超えて拡大しています。Calais Digital Assetsは2026年6月にBybitでUBS Asset ManagementのuMINTを取引所外決済担保として展開しました[4]Calaisが初の定量的ヘッジファンドとしてBybit、ByCustody & DigiFTを通じてUBS uMINTをOES担保として展開 - Unchained、unchainedcrypto.com。この仕組みにより、証拠金として差し入れられた資産が引き続き収益を得ることが可能となりました。Ethenaは2026年6月にUSDEの担保基盤としてSecuritizeのSTACに2.50 ビリオン 米ドルを配分しました。このユースケースは、トークン化マネーマーケットファンド持分が利回りを提供しながらデジタル資産の資本構造を支援できることを示しています。IOSCOは2025年11月、多くの許可型プロダクトがオンチェーンのセカンダリープールではなく従来の振替代理人による償還プロセスを使用しているため、セカンダリー市場の流動性は依然として限定的であると述べました。
制約要因の影響分析*
| 制約要因 | (〜) CAGRへの影響(%) | 地理的 関連性 | 影響の タイムライン |
|---|---|---|---|
| 規制上および クロスボーダーのコンプライアンスの複雑性 | -3.5% | グローバル | 短期 (2年以内) |
| セカンダリー市場の流動性の限定性と 投資家アクセスの制限 | -2.5% | 北米 および欧州 | 中期 (2〜4年) |
| オンチェーンのファンド運営と 原資産統合の不完全性 | -1.5% | グローバル | 長期 (4年以上) |
| ブロックチェーン、 スマートコントラクト、および運用インフラのリスク | -1% | グローバル | 長期 (4年以上) |
| 情報源: Mordor Intelligence | |||
規制上およびクロスボーダーのコンプライアンスの複雑性
トークン化マネーマーケットファンドは、依然として発展途上にある規制フレームワークをまたいで運営されています。発効日は、2027年1月18日または関連する連邦銀行規制当局による最終実施規則の発行から120日後のいずれか早い日となります。欧州連合は原資産にマネーマーケットファンド規制を適用し、デジタル資産サービスプロバイダーには別途要件を設けています。欧州連合の分散型台帳技術パイロット制度はトークン化証券決済のフレームワークを提供しており、欧州証券市場監督機構はその将来的な位置づけを検討しています。欧州委員会のMiCA 2.0に関するコンサルテーションは2026年8月31日に終了しました。ファンド、カストディ、流通、決済に関する規則の相違により、クロスボーダー展開がより困難になる可能性があります。
セカンダリー市場の流動性の限定性と投資家アクセスの制限
セカンダリー市場の流動性は、トークン化マネーマーケットファンド市場にとって依然として重大な制約となっています。欧州中央銀行は、常時償還可能に見えるトークン化持分と、営業時間内の償還締め切りを維持する原資産ファンドとの間のミスマッチを指摘しました。このミスマッチは、原資産市場が閉鎖されているときにデジタル資産市場が動いた場合、償還圧力を生じさせる可能性があります。ニューヨーク連邦準備銀行も、セカンダリー取引が無関係なデジタル資産市場からのショックに対する新たなチャネルを生み出す可能性があると指摘しました。IOSCOは、期待されていたセカンダリー市場の流動性上の恩恵がまだ十分に実現されていないと報告しました。最低投資額も参加を制限しており、BUIDLには500万 米ドル、MONYおよびJLTXXには適格購入者の制限が設けられています。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
ポートフォリオ・マンデート別:準備金規制を通じて政府系マンデートが主導
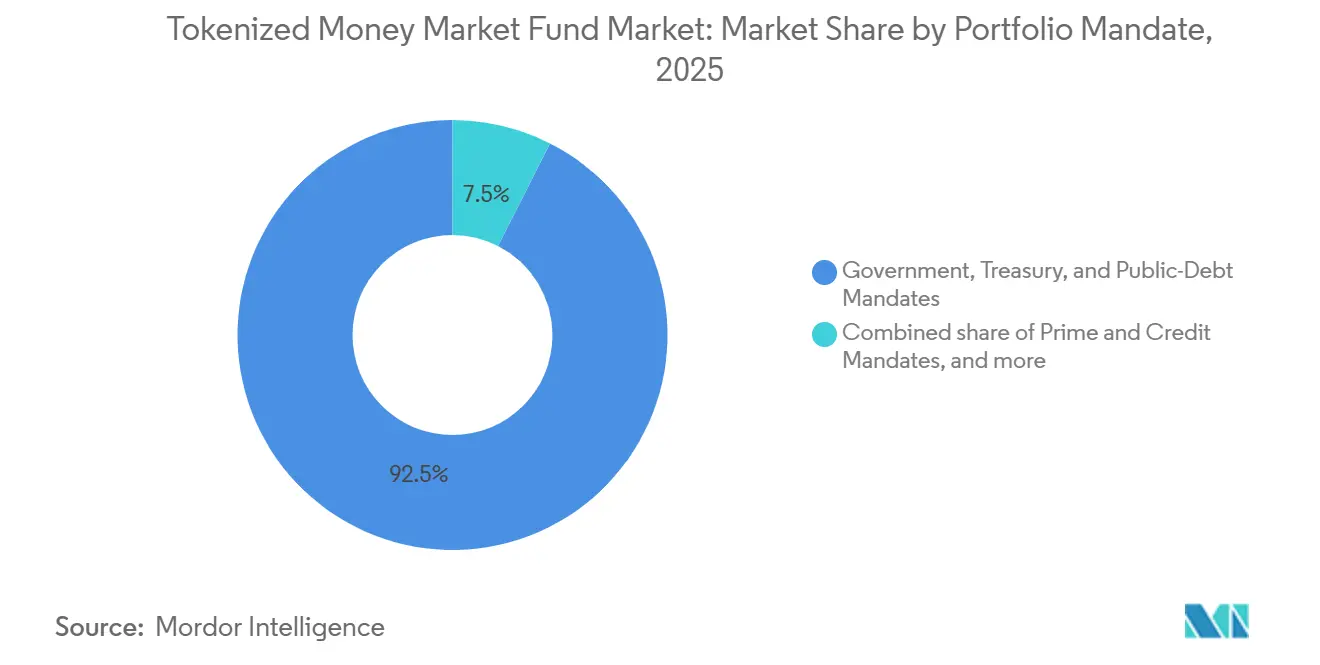
政府・国債・公的債務マンデートは2025年のトークン化マネーマーケットファンド市場の92.5%を占めました。GENIUS法は、短期米国国債および翌日物国債レポに投資する政府系マネーマーケットファンド持分を適格ステーブルコイン準備資産として認定しています。同法は適格国債エクスポージャーに93日の満期上限を設けています。社債・コマーシャルペーパーは同じ準備金適格性を満たしません。BlackRockのBUIDLおよびBRSRV、J.P. MorganのMONYおよびJLTXX、State StreetのSSCXXは米国国債、現金、および政府担保付きレポ取引を保有しています。これらのプロダクト構造は、準備金規制がポートフォリオ構成にどのような影響を与えたかを示しています。
プライム・クレジット・マンデートは2031年までに35.8%のCAGRで成長する見込みです。このマンデートにおけるトークン化マネーマーケットファンド市場規模はより小なベースから出発します。規制パラメーターが明確になるにつれ、機関投資家のアロケーターはより高い利回りの代替手段を求める可能性があります。AmundiとSpikoは2026年3月にSpiko Amundi Overnight Swap Fundをローンチしました。同ファンドは1.00 ビリオン ユーロ(1.08 ビリオン 米ドル)のコミット済み資産を有し、ティア1銀行カウンターパーティとの完全担保付きトータルリターンスワップを活用しています。同ファンドはUCITS規則およびフランスAMF規制のもとで運営されています。


分散型台帳アーキテクチャ別:パブリックネットワークが主導しプライベートレールが成長
パブリックネットワーク発行は2025年のトークン化マネーマーケットファンド市場の88.4%を占めました。Ethereumは確立されたスマートコントラクト環境とカストディ統合により最大のシェアを支えています。BlackRockのBUIDLは7チェーンにわたって運営され、Franklin TempletonのBENJIは2026年半ばまでに8ネットワークをカバーしました。J.P. MorganはパブリックEthereumでJLTXXとMONYをローンチしました。主要プロダクトは承認済みウォレットアドレスと移転制限を使用しているため、パブリック展開は投資家管理を排除するものではありません。従来の振替代理人記録が権威ある所有権登録簿として残ることが多いです。
許可型またはプライベート分散型台帳技術による発行は2031年までに38.7%のCAGRで成長する見込みです。これらのネットワークはネットワークレベルで適格性・コンプライアンスチェックを組み込むことができます。Goldman SachsのGS DAPプラットフォームは、2025年7月にローンチしたBNYとGoldman Sachsのソリューションを支援しています。同プラットフォームはプライベート台帳とミラートークン表現を使用しています。J.P. MorganのKinexys Digital AssetsプラットフォームもEthereumに許可型コンプライアンスレイヤーを提供しています。このアプローチは、管理された移転と確立されたサービシングプロセスに対する機関投資家の要件に応えるものです。
エンドインベスター・セクター別:金融機関が主導しステーブルコイン発行体が拡大
金融機関・市場仲介業者は2025年のトークン化マネーマーケットファンド市場の31.7%を占めました。その需要は、オンチェーンの収益発生、承認済みピアツーピア移転、および従来の決済サイクル外でのファンド移転機能の活用を反映しています。MONYとJLTXXは適格機関投資家向けにMorgan Moneyプラットフォームを通じて利用可能です。同プラットフォームは従来の流動性ツールとオンチェーン資産を組み合わせています。この構造は、すでに多額の流動性残高を管理している機関投資家をターゲットとしています。最低投資額は引き続き小規模投資家の参加を制限しています。
ステーブルコイン・デジタルマネー発行体は2031年までに40.1%のCAGRで成長する見込みです。その準備金保有は適格資産に関するGENIUS法のフレームワークと直接結びついています。J.P. Morganは2026年7月に、JLTXXへの需要は主にステーブルコイン発行体によって牽引されていると述べました。State Streetは2030年の世界のステーブルコイン発行残高として1.90 トリリオン 米ドルから4.00 トリリオン 米ドルの潜在的な範囲を引用しました。家計・個人投資家は投資閾値のため依然として小規模な投資家グループにとどまっています。Franklin TempletonとADDXは2025年11月にシンガポールでMAS承認の小口投資家向けオファリングを導入しました。
保有の主要用途別:流動性管理が主導し担保活用が進展
キャッシュ・流動性管理は2025年のトークン化マネーマーケットファンド市場の42.2%を占めました。主な目的は、収益を生まないステーブルコイン残高のオンチェーン遊休準備金をマネーマーケット商品に移動させることです。2024年10月のMMF改革は、特定の条件下で機関投資家向けプライムおよび機関投資家向け非課税MMFに対する強制流動性手数料フレームワークを導入しましたが、これらが単純に「2024年10月以降、強制流動性手数料の徴収を義務付けられた」と言うのは誤解を招きます。この規制構造は、一部の流動性管理ユースケースにおいて政府系MMFの相対的な魅力を高める可能性があります。デジタルマネー準備金・裏付け資産用途が2番目に大きなカテゴリーです。ステーブルコイン発行体はGENIUS法のもとで適格ファンド持分を準備資産として活用しています。
担保・証拠金・証券ファイナンスは2031年までに36.3%のCAGRで成長する見込みです。このユースケースにおけるトークン化マネーマーケットファンド市場規模は、担保差入中も収益を得られる能力によって支えられています。Calais Digital Assetsは2026年6月にBybitでUBS Asset ManagementのuMINTをライブの取引所外決済担保として活用しました。Symbioticは2026年8月にJanus HendersonのJAAAおよびJTRSYファンドとNew York Life Investment ManagementのHYBファンドに対してT+0 USDC償還を導入しました。これらのファンドはCentrifugeでのアトミックオンチェーン決済を通じて16.00 ビリオン 米ドルのトークン化運用資産残高をカバーしました。これらの機能はファンド保有をデジタル資産取引における証拠金・決済活動と結びつけます。
地域分析
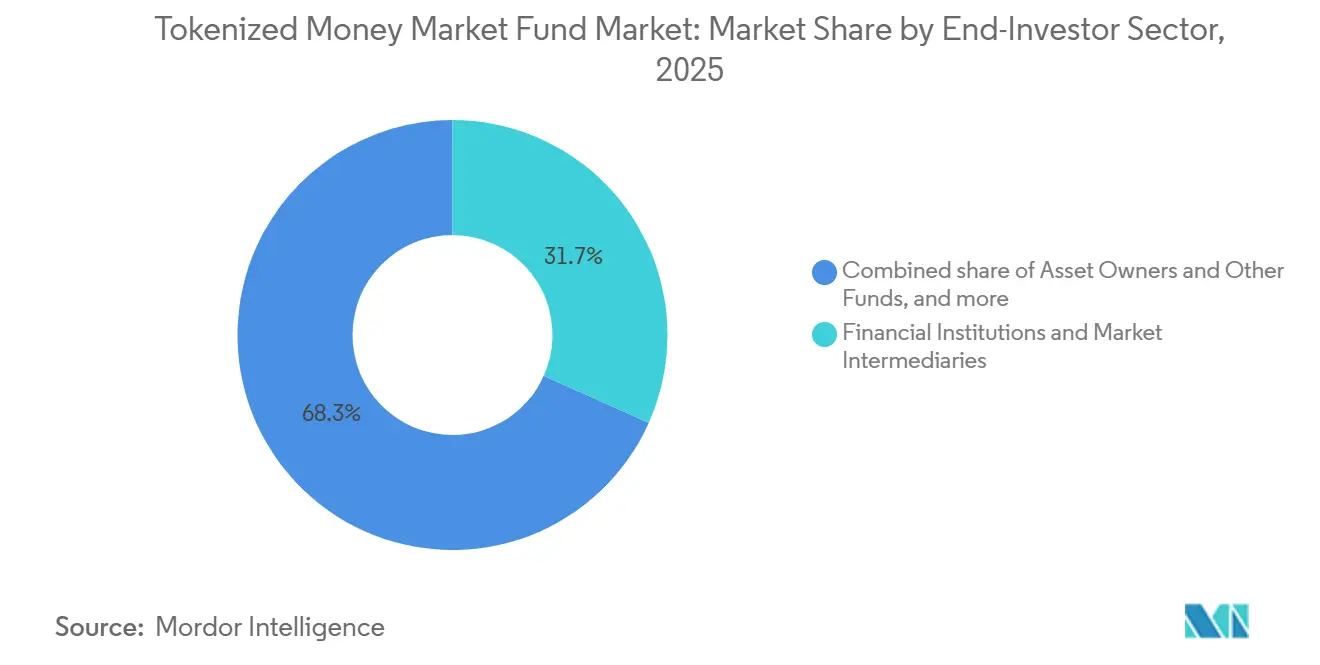
北米は2025年のトークン化マネーマーケットファンド市場の68.3%を占めました。米国は大規模なマネーマーケットファンドセクターと証券取引委員会登録プロダクト活動の集中により地域をリードしています。GENIUS法は2025年7月18日に署名され、ペイメント・ステーブルコインの準備金構成基準を確立しました。BlackRock、J.P. Morgan、State Street、Morgan Stanley、Franklin Templeton、およびInvescoは2026年8月までに関連プロダクトに参入または申請を行いました。証券取引委員会規則2a-7はマネーマーケットファンドの構成、満期、および流動性要件に関する規則を提供しています。これらの規則は米国のプロダクト設計に確立された構造を提供しています。
欧州はトークン化マネーマーケットファンド市場において異なるポジションを占めています。欧州連合に籍を置くトークン化マネーマーケットファンドは2025年12月31日時点で7.25 ビリオン ユーロ(7.53 ビリオン 米ドル)の純資産価値を有していました。EUTBLは4.40 ビリオン ユーロ(4.57 ビリオン 米ドル)、USTBLは同日時点で1.21 ビリオン ユーロ(1.26 ビリオン 米ドル)でした。Legal & General Asset Managementは2026年4月にEthereumで流動性ファンドレンジ全体にわたり680 ビリオン 米ドルをトークン化しました。AmundiとSpikoは2026年3月にSAFOをローンチし、1.00 ビリオン ユーロ(1.04 ビリオン 米ドル)のコミット済み資産を確保しました。欧州連合の分散型台帳技術パイロット制度とUCITS指令が地域のコンプライアンスフレームワークを形成しています。
アジア太平洋地域はトークン化マネーマーケットファンド市場において最も成長の速い地域です。シンガポールのシンガポール金融管理局は2025年11月にFranklin TempletonとADDXのトークン化米ドル短期マネーマーケットファンドを小口投資家向けに承認しました。DBSバンクはウェルスプラットフォームを通じて同ファンドを販売しました。香港の証券先物委員会はオープンエンド型ファンド会社フレームワークのもとでトークン化ファンド構造を承認しました。CPIC Investment Management Hong Kongは2025年3月にそのフレームワークのもとでトークン化米ドルマネーマーケットファンドをローンチしました。南米は依然として初期段階にあり、アラブ首長国連邦の金融センターは現地金融センターフレームワークのもとで実物資産のトークン化を検討しています。

競合環境
トークン化マネーマーケットファンド市場はプロダクトレベルで集中しています。上位10プロダクトが2026年の世界時価総額の90%以上を占めました。BlackRockのBUIDLは2026年半ばのピーク時にトークン化国債・マネーマーケットセグメントの40%を占めていました。その後、ステーブルコイン準備プロダクトへの資産移動に伴い、2026年7月の2週間で4.00 ビリオン 米ドルの資金流出を記録しました。この変化は、初期のプロダクトリーダーシップが新規ローンチによって影響を受ける可能性があることを示しています。競争は流通、カストディ、決済リンクによっても形成されています。
Goldman SachsとBNYは2025年7月にBNY LiquidityDirectを通じてトークン化ファンドソリューションをローンチしました。BlackRock、Fidelity Investments、Federated Hermes、およびGoldman Sachs Asset Managementがローンチ時に参加しました。BlackRockは2026年8月にEthereumとSolanaで利用可能なステーブルコイン準備ビークルとしてBRSRVをローンチしました。State Streetは2026年6月にステーブルコイン準備用途向けに設計された規則2a-7政府系マネーマーケットファンドとしてSSCXXをローンチしました。これらの動きは準備金適格性と機関投資家向け流通への注力を反映しています。トークン化マネーマーケットファンド市場はまた、複数のマネージャーにテクノローおよびサービシング機能を提供するプロバイダーも引き付けています。
Superstate、Securitize、Calastone、およびDigiFTは資産運用会社向けにトークン化または流通インフラを提供しています。これらのモデルはJ.P. Morgan KinexysおよびGoldman Sachs GS DAPが採用する独自プラットフォームアプローチとは異なります。Invescoは2026年にSuperstateをサブ振替代理人として使用する米国登録ステーブルコイン準備ファンドを申請しました。Spikoは18ヶ月以内に10.00 ビリオン 米ドルを超える運用資産残高を報告し、1.00 ユーロ(1.08 米ドル)の最低申込額を設定しました。このアプローチは高い機関投資家向け最低投資額を持つプロダクトとは異なります。プロダクト設計、投資家適格性、および流通パートナーシップが引き続き中心的な競争要因となっています。
トークン化マネーマーケットファンド産業リーダー
BlackRock, Inc.
Circle Internet Group, Inc. / Hashnote
Franklin Resources, Inc.
WisdomTree, Inc.
Superstate
- *免責事項:主要選手の並び順不同

最近の業界動向
- 2026年9月:RedStone Financeは、New York Life Investment ManagementのCentrifugeにおける8,380 ビリオン 米ドルの運用資産残高を持つトークン化HYBファンドに対し、ダッチオークション方式によるT+0出口メカニズムを統合し、T+3の原資産償還サイクルに対してインスタントUSDC流動性を実現し、機関投資家向けクレジットの分散型金融コンポーザビリティを解放しました。
- 2026年8月:SymbioticはLiquid Laneをローンチし、Janus HendersonのJAAAおよびJTRSYファンドとNew York Life Investment ManagementのCentrifuge上のHYBファンドにT+0 USDC償還を提供し、アトミックオンチェーン決済を通じて合計16.00 ビリオン 米ドルのトークン化運用資産残高をカバーしました。
- 2026年8月:BlackRockはBlackRock Daily Reinvestment Stablecoin Reserve Vehicleをローンチしました。この政府系マネーマーケットファンドはGENIUS法のもとでステーブルコイン発行体向けに設計され、EthereumとSolanaで利用可能です。
- 2026年6月:State Street Investment ManagementはState Street Stablecoin Reserves Money Market Fundをローンチしました。この規則2a-7政府系マネーマーケットファンドは初期運用資産残高1.21 ビリオン 米ドル、利回り3.51%でした。


世界のトークン化マネーマーケットファンド市場レポートの調査範囲
| 政府・国債・公的債務マンデート |
| プライム・クレジット・マンデート |
| 非課税・残余マンデート |
| パブリックネットワーク発行 |
| 許可型またはプライベートDLT発行 |
| 金融機関・市場仲介業者 |
| 資産オーナー・その他ファンド |
| 非金融法人財務部門 |
| ステーブルコイン・デジタルマネー発行体 |
| その他の暗号資産ネイティブ財務部門・プロトコルエンティティ |
| 家計・個人投資家 |
| キャッシュ・流動性管理 |
| デジタルマネー準備金・裏付け資産 |
| 担保・証拠金・証券ファイナンス |
| 決済・対価同時受渡・取引流動性 |
| 北米 | 米国 |
| カナダ | |
| メキシコ | |
| 南米 | ブラジル |
| アルゼンチン | |
| 南米その他 | |
| 欧州 | 英国 |
| ドイツ | |
| フランス | |
| イタリア | |
| スペイン | |
| 欧州その他 | |
| アジア太平洋 | 中国 |
| 日本 | |
| インド | |
| 韓国 | |
| オーストラリア | |
| インドネシア | |
| タイ | |
| マレーシア | |
| シンガポール | |
| ベトナム | |
| アジア太平洋その他 | |
| 中東・アフリカ | サウジアラビア |
| アラブ首長国連邦 | |
| トルコ | |
| 南アフリカ | |
| エジプト | |
| 中東・アフリカその他 |
| ポートフォリオ・マンデート別 | 政府・国債・公的債務マンデート | |
| プライム・クレジット・マンデート | ||
| 非課税・残余マンデート | ||
| 分散型台帳アーキテクチャ別 | パブリックネットワーク発行 | |
| 許可型またはプライベートDLT発行 | ||
| エンドインベスター・セクター別 | 金融機関・市場仲介業者 | |
| 資産オーナー・その他ファンド | ||
| 非金融法人財務部門 | ||
| ステーブルコイン・デジタルマネー発行体 | ||
| その他の暗号資産ネイティブ財務部門・プロトコルエンティティ | ||
| 家計・個人投資家 | ||
| 保有の主要用途別 | キャッシュ・流動性管理 | |
| デジタルマネー準備金・裏付け資産 | ||
| 担保・証拠金・証券ファイナンス | ||
| 決済・対価同時受渡・取引流動性 | ||
| 地域別 | 北米 | 米国 |
| カナダ | ||
| メキシコ | ||
| 南米 | ブラジル | |
| アルゼンチン | ||
| 南米その他 | ||
| 欧州 | 英国 | |
| ドイツ | ||
| フランス | ||
| イタリア | ||
| スペイン | ||
| 欧州その他 | ||
| アジア太平洋 | 中国 | |
| 日本 | ||
| インド | ||
| 韓国 | ||
| オーストラリア | ||
| インドネシア | ||
| タイ | ||
| マレーシア | ||
| シンガポール | ||
| ベトナム | ||
| アジア太平洋その他 | ||
| 中東・アフリカ | サウジアラビア | |
| アラブ首長国連邦 | ||
| トルコ | ||
| 南アフリカ | ||
| エジプト | ||
| 中東・アフリカその他 | ||


レポートで回答される主要な質問
2031年までのトークン化マネーマーケットファンドの予測規模は?
このセクターは2026年から2031年にかけて28.5%のCAGRで成長し、2031年までに410 ビリオン 米ドルに達すると予測されています。
ステーブルコイン発行体がトークン化マネーマーケットファンドを活用する理由は?
適格政府系ファンド持分はGENIUS法のもとで準備金管理を支援しながら、準備資産が収益を得ることを可能にします。
トークン化マネーマーケットファンド資産においてどのポートフォリオ・マンデートが主導しているか?
政府・国債・公的債務マンデートが2025年の資産の92.5%を占めてリードしています。
最も成長の速いエンドインベスターグループはどれか?
ステーブルコイン・デジタルマネー発行体は2031年までに40.1%のCAGRで拡大する見込みです。
トークン化マネーマーケットファンドのプレゼンスが最も大きい地域はどこか?
北米は米国のファンドインフラと規制活動に支えられ、2025年に世界シェアの68.3%を占めました。
トークン化マネーマーケットファンドの幅広い普及を制限しているものは何か?
主な制限要因には、未完成の規則制定、セカンダリー市場の流動性の限定性、投資家適格性の制限、および運用インフラのリスクが含まれます。
最終更新日:



