
Tamaño y Participación del Mercado de Fondos del Mercado Monetario Tokenizados
Visión General del Mercado
| Período de Estudio | 2020 - 2031 |
|---|---|
| Tamaño del Mercado (2026) | 11.70 Mil millones de dólares |
| Tamaño del Mercado (2031) | 41 Mil millones de dólares |
| Growth Rate (2026 - 2031) | 28.50 % |
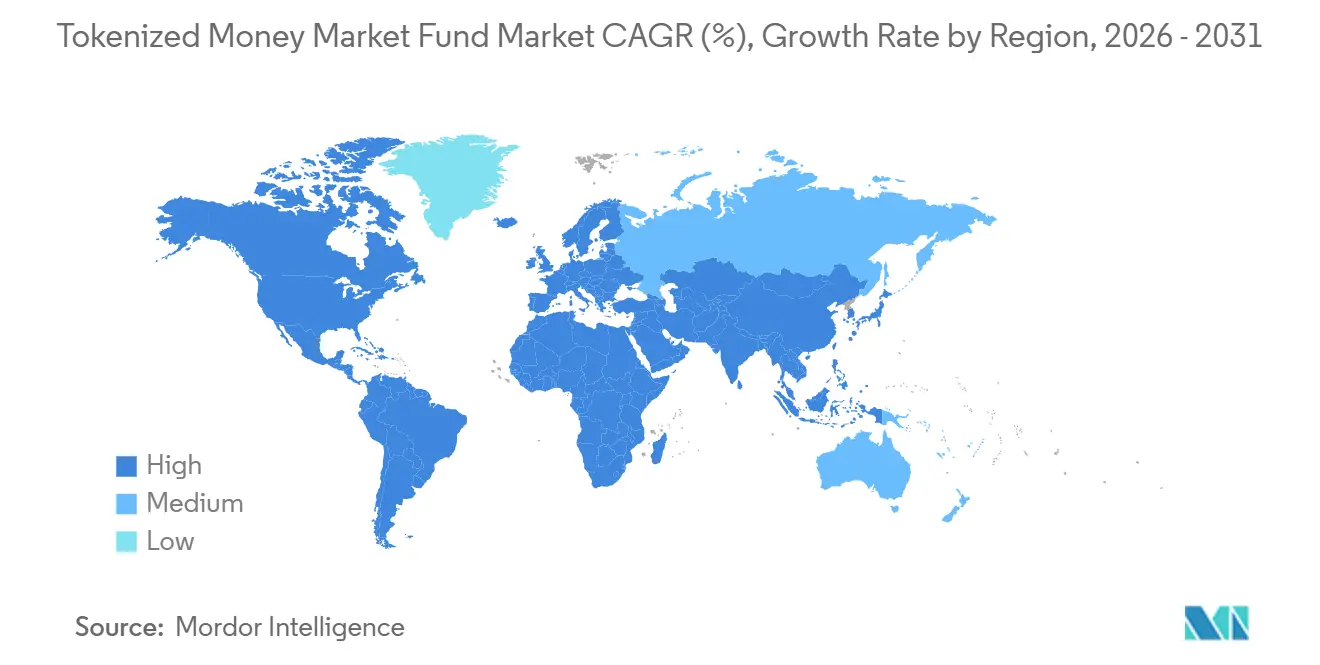
| Mercado de Crecimiento Más Rápido | Asia-Pacífico |
| Mercado Más Grande | América del Norte |
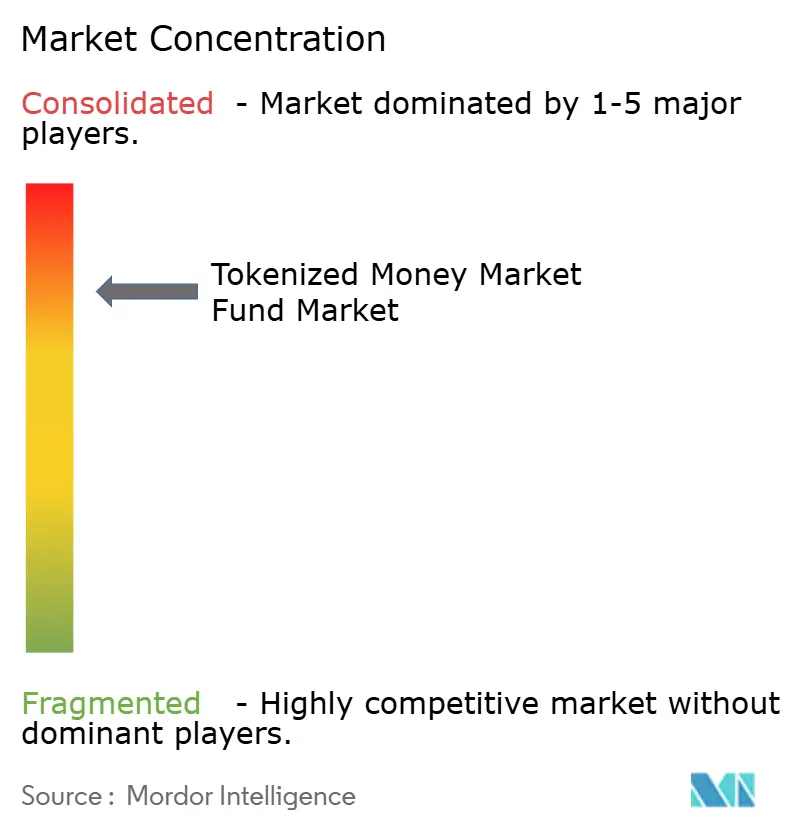
| Concentración del Mercado | Alto |
Jugadores principales
*Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. |
|
Análisis del Mercado de Fondos del Mercado Monetario Tokenizados por Mordor Intelligence
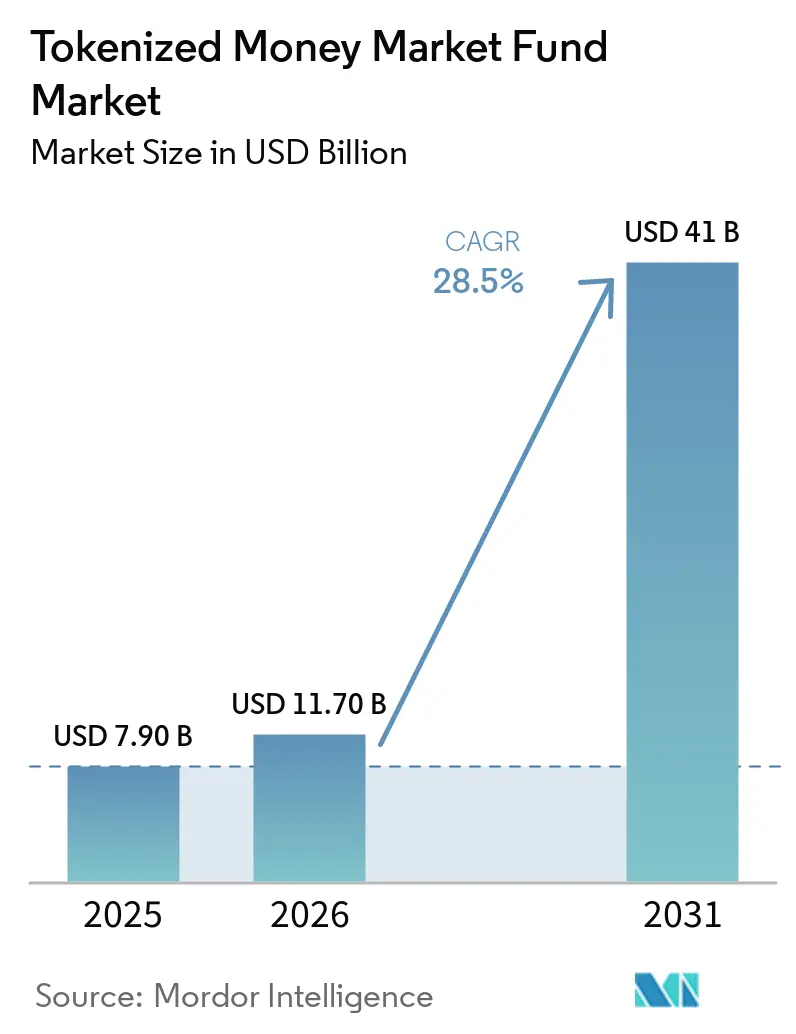
Se espera que el tamaño del Mercado de Fondos del Mercado Monetario Tokenizados crezca de 7,90 mil millones de USD en 2025 a 11,70 mil millones de USD en 2026 y se prevé que alcance los 41 mil millones de USD en 2031 a una CAGR del 28,5% durante 2026-2031.
El mercado de fondos del mercado monetario tokenizados está siendo moldeado por la demanda institucional de instrumentos de efectivo en cadena que pueden generar ingresos mientras mantienen exposición a valores gubernamentales de corta duración. La Ley GENIUS, promulgada el 18 de julio de 2025, reconoce las participaciones en fondos del mercado monetario gubernamental como activos de reserva elegibles para monedas estables, lo que ha hecho que estos productos sean más relevantes para los emisores de monedas estables. El Banco Central Europeo informó que la capitalización global de fondos del mercado monetario tokenizados aumentó un 110% en 2025 y alcanzó los 7 mil millones de EUR (7,6 mil millones de USD) en febrero de 2026. Los proveedores de productos compiten a través de canales de distribución, acuerdos de custodia, características de liquidación y compatibilidad con infraestructura de activos digitales regulada. El mercado de fondos del mercado monetario tokenizados también enfrenta regulaciones pendientes de resolución, diferencias en los plazos de reembolso y limitaciones en el acceso de inversores que podrían ralentizar una adopción más amplia.
Conclusiones Clave del Informe
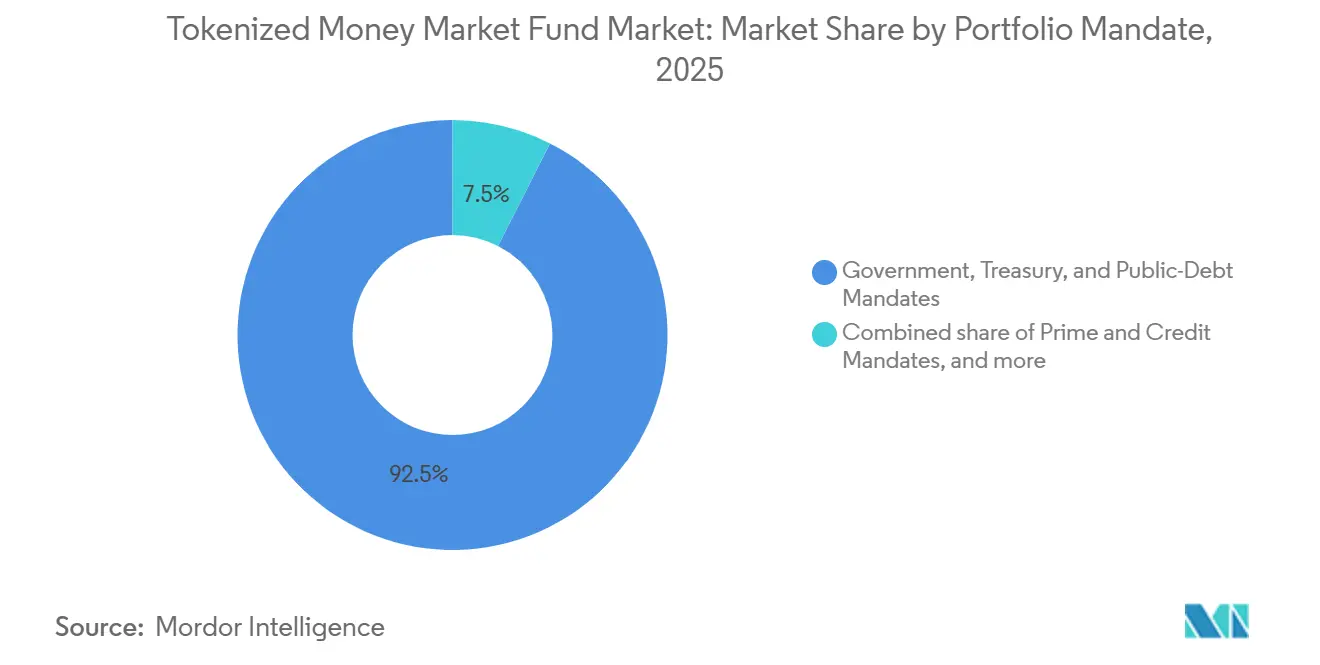
- Por mandato de cartera, los mandatos de deuda gubernamental, del tesoro y pública capturaron el 92,5% de la participación del mercado de fondos del mercado monetario tokenizados en 2025, mientras que se proyecta que los mandatos de crédito prime crezcan a una CAGR del 35,8% hasta 2031.
- Por arquitectura de libro mayor distribuido, la emisión en redes públicas capturó el 88,4% de la participación del mercado de fondos del mercado monetario tokenizados en 2025, mientras que se proyecta que la emisión mediante tecnología de libro mayor distribuido autorizado o privado crezca a una CAGR del 38,7% hasta 2031.
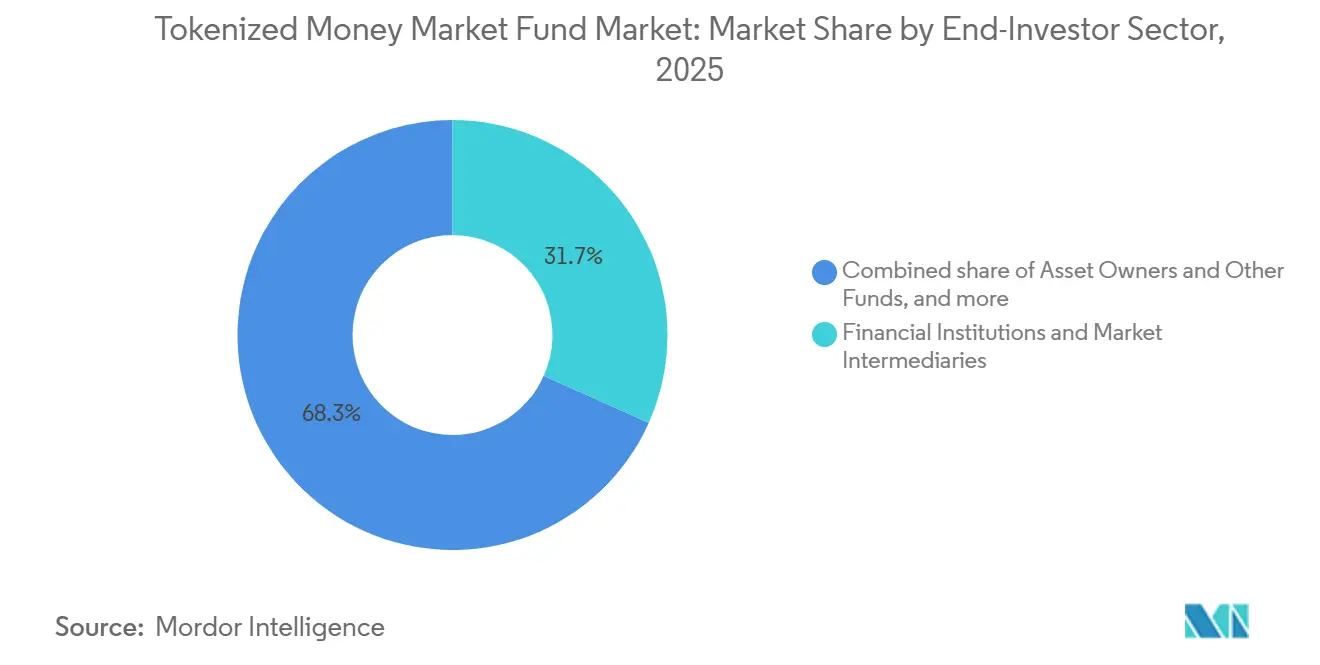
- Por sector de inversor final, las instituciones financieras e intermediarios del mercado capturaron el 31,7% del mercado de fondos del mercado monetario tokenizados en 2025, mientras que se proyecta que los emisores de monedas estables y dinero digital crezcan a una CAGR del 40,1% hasta 2031.
- Por uso principal de la tenencia, la gestión de efectivo y liquidez capturó el 42,2% del mercado de fondos del mercado monetario tokenizados en 2025, mientras que se proyecta que el colateral, el margen y el financiamiento de valores crezcan a una CAGR del 36,3% hasta 2031.
- Por geografía, América del Norte capturó el 68,3% del mercado de fondos del mercado monetario tokenizados en 2025, mientras que Asia-Pacífico es el mercado regional de más rápido crecimiento hasta 2031.
Nota: Las cifras del tamaño del mercado y los pronósticos de este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los datos y conocimientos más recientes disponibles a partir de enero de 2026.
Tendencias e Información del Mercado Global de Fondos del Mercado Monetario Tokenizados
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Plazo de Impacto |
|---|---|---|---|
| Demanda de Gestión de Efectivo en Cadena con Rendimiento | +7.5% | Global, concentrada en América del Norte y Europa | Corto plazo (≤ 2 años) |
| Adopción Institucional de Efectivo Tokenizado y Gestión de Tesorería | +6% | América del Norte, Europa, Asia-Pacífico | Mediano plazo (2-4 años) |
| Expansión de la Actividad de Inversión en Cadena Financiada con Monedas Estables | +5.5% | Global, con ganancias tempranas en América del Norte | Corto plazo (≤ 2 años) |
| Uso de Participaciones de Fondos Tokenizados como Colateral en Cadena | +4% | América del Norte, Asia-Pacífico y Europa | Mediano plazo (2-4 años) |
| Demanda de Liquidación Más Rápida y Transferencias de Fondos Programables | +2.5% | Global | Largo plazo (≥ 4 años) |
| Expansión de la Infraestructura y Distribución Institucional de Activos Digitales | +2% | Asia-Pacífico y América del Norte | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Demanda de Gestión de Efectivo en Cadena con Rendimiento
Las tesorerías institucionales que mantienen monedas estables no reciben ingresos sobre esos saldos, mientras que los fondos del mercado monetario tokenizados pueden proporcionar rendimientos anuales del 4% al 5% a partir de una exposición comparable a valores gubernamentales. Esta diferencia respalda la demanda de gestión de efectivo en cadena que genera ingresos. J.P. Morgan Asset Management lanzó JLTXX en Ethereum en mayo de 2026 con 100 millones de USD en el lanzamiento. El fondo alcanzó los 694,95 millones de USD en 1 mes, con una demanda vinculada a emisores de monedas estables que buscan activos de reserva elegibles. Goldman Sachs y BNY lanzaron una solución de fondos del mercado monetario tokenizados en julio de 2025 que permitía transferencias directas de participaciones de fondos entre partes sin un paso de liquidación en efectivo[1]Goldman Sachs, "BNY y Goldman Sachs lanzan la Solución de Fondos del Mercado Monetario Tokenizados," Sala de Prensa de Goldman Sachs, goldmansachs.com. Este acuerdo puede reducir la fricción de reinversión en los flujos de trabajo de efectivo institucional y respalda el mercado de fondos del mercado monetario tokenizados.
Adopción Institucional de Soluciones de Efectivo Tokenizado y Gestión de Tesorería
La participación institucional ha avanzado más allá de los anuncios de productos hacia implementaciones de mayor escala y productos de reserva dedicados. State Street Investment Management ingresó al segmento en junio de 2026 con su Fondo del Mercado Monetario de Reservas de Monedas Estables. Anchorage Digital fue el inversor inicial, y State Street reportó más de 5 billones de USD en activos bajo gestión al 31 de marzo de 2026[2]State Street Investment Management, "State Street Investment Management Acelera la Innovación Digital y de Tokenización con el Lanzamiento del Fondo del Mercado Monetario de Reservas de Monedas Estables de State Street," Comunicado de Prensa de State Street, statestreet.com. Legal & General Asset Management tokenizó 68 mil millones de USD en su gama de fondos de liquidez en Ethereum a través de la Red de Distribución Tokenizada de Calastone en abril de 2026. J.P. Morgan Asset Management lanzó MONY en diciembre de 2025 en Ethereum público, con acceso a través de la plataforma Morgan Money. Las conexiones con la infraestructura existente de agentes de transferencia pueden reducir el cambio operativo para las instituciones que ingresan al mercado de fondos del mercado monetario tokenizados.
Expansión de la Actividad de Inversión en Cadena Financiada con Monedas Estables
La estructura de reservas de la Ley GENIUS vincula la emisión de monedas estables con la demanda de participaciones en fondos del mercado monetario gubernamental. State Street citó una proyección del Instituto Citi según la cual la emisión global de monedas estables podría alcanzar entre 1,9 billones de USD y 4 billones de USD para 2030. Esta demanda potencial de reservas es mucho mayor que los activos actuales de fondos tokenizados. BlackRock lanzó BRSRV el 3 de agosto de 2026 como un fondo del mercado monetario gubernamental diseñado para emisores de monedas estables y disponible en Ethereum y Solana. El fondo contaba con una calificación de estabilidad de capital AAAm de S&P Global[3]RedStone Finance, "RedStone Impulsa el NAV en Cadena para el Fondo BRSRV de BlackRock," RedStone Finance, redstone.finance. La dependencia de USDC para suscripciones y reembolsos sigue siendo un problema de concentración, ya que el Banco Central Europeo identificó esto como un canal potencial para la transmisión de perturbaciones.
Uso de Participaciones de Fondos Tokenizados como Colateral en Cadena
El uso de participaciones de fondos tokenizados como colateral está ampliando el papel del mercado de fondos del mercado monetario tokenizados más allá de la colocación de efectivo. Calais Digital Assets desplegó uMINT de UBS Asset Management como colateral de liquidación fuera de bolsa en Bybit en junio de 2026[4]Calais se convierte en el 1er Fondo de Cobertura Cuantitativo en Desplegar UBS uMINT como Colateral de Liquidación Fuera de Bolsa a través de Bybit, ByCustody y DigiFT - Unchained, unchainedcrypto.com. El acuerdo permitió que los activos publicados como margen continuaran generando ingresos. Ethena asignó 250 millones de USD al STAC de Securitize como base de colateral de USDe en junio de 2026. Este caso de uso demuestra que las participaciones en fondos del mercado monetario tokenizados pueden respaldar estructuras de capital de activos digitales mientras proporcionan rendimiento. La Organización Internacional de Comisiones de Valores declaró en noviembre de 2025 que la liquidez del mercado secundario seguía siendo limitada porque muchos productos autorizados utilizaban procesos de reembolso de agentes de transferencia tradicionales en lugar de fondos secundarios en cadena.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Plazo de Impacto |
|---|---|---|---|
| Complejidad Regulatoria y de Cumplimiento Transfronterizo | -3.5% | Global | Corto plazo (≤ 2 años) |
| Liquidez Limitada en el Mercado Secundario y Acceso Restringido de Inversores | -2.5% | América del Norte y Europa | Mediano plazo (2-4 años) |
| Operaciones de Fondos en Cadena e Integración de Activos Subyacentes Incompletas | -1.5% | Global | Largo plazo (≥ 4 años) |
| Riesgos de Infraestructura Blockchain, Contratos Inteligentes y Operacional | -1% | Global | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Complejidad Regulatoria y de Cumplimiento Transfronterizo
El fondo del mercado monetario tokenizado opera en marcos regulatorios que aún están en desarrollo. La fecha de entrada en vigor es la más temprana entre el 18 de enero de 2027 o 120 días después de que los reguladores bancarios federales pertinentes emitan las regulaciones de implementación definitivas. La Unión Europea aplica el Reglamento sobre Fondos del Mercado Monetario a los instrumentos subyacentes y tiene requisitos separados para los proveedores de servicios de activos digitales. El Régimen Piloto de Tecnología de Libro Mayor Distribuido de la Unión Europea proporciona un marco para la liquidación de valores tokenizados, y la Autoridad Europea de Valores y Mercados está revisando su estado futuro. La consulta MiCA 2.0 de la Comisión Europea cerró el 31 de agosto de 2026. Las diferentes normas para fondos, custodia, distribución y liquidación pueden dificultar el despliegue transfronterizo.
Liquidez Limitada en el Mercado Secundario y Acceso Restringido de Inversores
La liquidez del mercado secundario sigue siendo una restricción material para el mercado de fondos del mercado monetario tokenizados. El Banco Central Europeo identificó una discrepancia entre las participaciones tokenizadas que pueden parecer reembolsables en todo momento y los fondos subyacentes que mantienen plazos de reembolso en horario comercial. Esta discrepancia podría generar presión de reembolso si los mercados de activos digitales se mueven cuando los mercados subyacentes están cerrados. El Banco de la Reserva Federal de Nueva York también señaló que el comercio secundario puede crear nuevos canales para perturbaciones provenientes de mercados de activos digitales no relacionados. La Organización Internacional de Comisiones de Valores informó que los beneficios esperados de liquidez en el mercado secundario aún no se habían materializado plenamente. Los requisitos mínimos de inversión también restringen el acceso, incluidos 5 millones de USD para BUIDL y las limitaciones de comprador calificado para MONY y JLTXX.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Mandato de Cartera: Los Mandatos Gubernamentales Lideran a través de las Normas de Reserva
Los mandatos de deuda gubernamental, del tesoro y pública representaron el 92,5% del mercado de fondos del mercado monetario tokenizados en 2025. La Ley GENIUS reconoce las participaciones en fondos del mercado monetario gubernamental invertidas en Bonos del Tesoro de los Estados Unidos de corta duración y repos de Bonos del Tesoro a un día como activos de reserva elegibles para monedas estables. La ley establece un límite de vencimiento de 93 días para la exposición al Tesoro que califica. El crédito corporativo y el papel comercial no cumplen los mismos criterios de elegibilidad de reserva. BUIDL y BRSRV de BlackRock, MONY y JLTXX de J.P. Morgan, y SSCXX de State Street mantienen Bonos del Tesoro de los Estados Unidos, efectivo y acuerdos de recompra con garantía gubernamental. Estas estructuras de productos muestran cómo las normas de reserva han influido en la composición de la cartera.
Se proyecta que los mandatos de crédito prime crezcan a una CAGR del 35,8% hasta 2031. El tamaño del mercado de fondos del mercado monetario tokenizados para este mandato parte de una base más pequeña. Los asignadores institucionales pueden buscar alternativas de mayor rendimiento a medida que los parámetros regulatorios se vuelvan más claros. Amundi y Spiko lanzaron el Fondo de Swap a un Día Spiko Amundi en marzo de 2026. El fondo contaba con 100 millones de EUR (108 millones de USD) en activos comprometidos y utilizaba swaps de rentabilidad total totalmente colateralizados con contrapartes bancarias de Nivel 1. El fondo opera bajo las normas UCITS y la regulación de la Autoridad de Mercados Financieros de Francia.


Por Arquitectura de Libro Mayor Distribuido: Las Redes Públicas Lideran Mientras las Redes Privadas Crecen
La emisión en redes públicas mantuvo el 88,4% del mercado de fondos del mercado monetario tokenizados en 2025. Ethereum concentra la mayor participación debido a su entorno de contratos inteligentes consolidado y las integraciones de custodia. BUIDL de BlackRock opera en 7 cadenas, mientras que BENJI de Franklin Templeton cubría 8 redes a mediados de 2026. J.P. Morgan lanzó JLTXX y MONY en Ethereum público. El despliegue en redes públicas no elimina los controles sobre los inversores, ya que los principales productos utilizan direcciones de billetera aprobadas y restricciones de transferencia. Los registros de agentes de transferencia tradicionales suelen seguir siendo el registro de propiedad autorizado.
Se proyecta que la emisión mediante tecnología de libro mayor distribuido autorizado o privado crezca a una CAGR del 38,7% hasta 2031. Estas redes pueden incorporar verificaciones de elegibilidad y cumplimiento a nivel de red. La plataforma GS DAP de Goldman Sachs respalda la solución de BNY y Goldman Sachs lanzada en julio de 2025. La plataforma utiliza un libro mayor privado y representaciones de tokens en espejo. La plataforma Kinexys Digital Assets de J.P. Morgan también proporciona una capa de cumplimiento autorizado en Ethereum. Este enfoque responde a los requisitos institucionales de transferencias controladas y procesos de servicio establecidos.
Por Sector de Inversor Final: Las Instituciones Financieras Lideran Mientras los Emisores de Monedas Estables se Expanden
Las instituciones financieras e intermediarios del mercado mantuvieron el 31,7% del mercado de fondos del mercado monetario tokenizados en 2025. Su demanda refleja el uso de la acumulación de ingresos en cadena, las transferencias entre pares aprobadas y las capacidades de transferencia de fondos fuera de los ciclos de liquidación convencionales. MONY y JLTXX están disponibles a través de la plataforma Morgan Money para inversores institucionales calificados. La plataforma combina herramientas de liquidez convencionales con activos en cadena. Esta estructura está dirigida a instituciones que ya gestionan saldos de liquidez significativos. Los requisitos mínimos continúan limitando la participación de inversores más pequeños.
Se proyecta que los emisores de monedas estables y dinero digital crezcan a una CAGR del 40,1% hasta 2031. Sus tenencias de reservas están directamente vinculadas al marco de la Ley GENIUS para activos elegibles. J.P. Morgan declaró en julio de 2026 que la demanda de JLTXX estaba impulsada principalmente por emisores de monedas estables. State Street citó un rango potencial de emisión global de monedas estables de entre 1,9 billones de USD y 4 billones de USD para 2030. Los hogares y los particulares siguen siendo un grupo de inversores pequeño debido a los umbrales de inversión. Franklin Templeton y ADDX introdujeron una oferta minorista aprobada por la Autoridad Monetaria de Singapur en noviembre de 2025.
Por Uso Principal de la Tenencia: La Gestión de Liquidez Lidera Mientras el Uso como Colateral Avanza
La gestión de efectivo y liquidez representó el 42,2% del mercado de fondos del mercado monetario tokenizados en 2025. El propósito principal es trasladar las reservas en cadena inactivas de saldos de monedas estables sin ingresos hacia instrumentos del mercado monetario. Las reformas de los fondos del mercado monetario de octubre de 2024 introdujeron un marco de comisiones de liquidez obligatorias para los fondos del mercado monetario prime institucionales y los fondos del mercado monetario institucionales exentos de impuestos bajo condiciones específicas, pero sería engañoso afirmar que simplemente se les ha "exigido cobrar comisiones de liquidez obligatorias desde octubre de 2024". Esta estructura regulatoria puede aumentar el atractivo relativo de los fondos del mercado monetario gubernamentales para algunos casos de uso de gestión de liquidez. El uso como reserva de dinero digital y activo de respaldo es la segunda categoría más grande. Los emisores de monedas estables utilizan participaciones de fondos calificados como activos de reserva bajo la Ley GENIUS.
Se proyecta que el colateral, el margen y el financiamiento de valores crezcan a una CAGR del 36,3% hasta 2031. El tamaño del mercado de fondos del mercado monetario tokenizados para este caso de uso está respaldado por la capacidad de generar ingresos mientras el colateral está publicado. Calais Digital Assets utilizó uMINT de UBS Asset Management como colateral de liquidación fuera de bolsa en Bybit en junio de 2026. Symbiotic introdujo reembolsos de USDC en T+0 para los fondos JAAA y JTRSY de Janus Henderson y el fondo HYB de New York Life Investment Management en agosto de 2026. Los fondos cubrían 1,6 mil millones de USD en activos tokenizados bajo gestión. Estas funciones conectan las tenencias de fondos con la actividad de margen y liquidación en el comercio de activos digitales.
Análisis Geográfico
América del Norte mantuvo el 68,3% del mercado de fondos del mercado monetario tokenizados en 2025. Los Estados Unidos lideran la región debido a su gran sector de fondos del mercado monetario y la concentración de actividad de productos registrados ante la Comisión de Bolsa y Valores. La Ley GENIUS fue promulgada el 18 de julio de 2025 y estableció estándares de composición de reservas para monedas estables de pago. BlackRock, J.P. Morgan, State Street, Morgan Stanley, Franklin Templeton e Invesco habían ingresado o presentado solicitudes para productos relacionados antes de agosto de 2026. La Norma 2a-7 de la Comisión de Bolsa y Valores establece las reglas para la composición, el vencimiento y los requisitos de liquidez de los fondos del mercado monetario. Estas normas proporcionan una estructura establecida para el diseño de productos en los Estados Unidos.
Europa mantuvo una posición diferente dentro del mercado de fondos del mercado monetario tokenizados. Los fondos del mercado monetario tokenizados domiciliados en la Unión Europea tenían 725 millones de EUR (753 millones de USD) en valor liquidativo neto al 31 de diciembre de 2025. EUTBL tenía 440 millones de EUR (457 millones de USD), y USTBL tenía 121 millones de EUR (126 millones de USD) en esa fecha. Legal & General Asset Management tokenizó 68 mil millones de USD en su gama de fondos de liquidez en Ethereum en abril de 2026. Amundi y Spiko lanzaron SAFO en marzo de 2026 con 100 millones de EUR (104 millones de USD) en activos comprometidos. El Régimen Piloto de Tecnología de Libro Mayor Distribuido de la Unión Europea y la Directiva UCITS configuran el marco de cumplimiento regional.
Asia-Pacífico es la región de más rápido crecimiento en el mercado de fondos del mercado monetario tokenizados. La Autoridad Monetaria de Singapur aprobó el fondo del mercado monetario tokenizado en dólares estadounidenses a corto plazo de Franklin Templeton y ADDX para inversores minoristas en noviembre de 2025. DBS Bank distribuyó el fondo a través de su plataforma de gestión patrimonial. La Comisión de Valores y Futuros de Hong Kong aprobó estructuras de fondos tokenizados bajo su marco de Sociedad de Fondos de Capital Variable. CPIC Investment Management Hong Kong lanzó un fondo del mercado monetario tokenizado en USD bajo ese marco en marzo de 2025. América del Sur se mantiene en una etapa temprana, mientras que los centros financieros de los Emiratos Árabes Unidos están explorando la tokenización de activos del mundo real bajo los marcos de los centros financieros locales.

Panorama Competitivo
El mercado de fondos del mercado monetario tokenizados está consolidado a nivel de producto. Los 10 productos más grandes representaron más del 90% de la capitalización de mercado global en 2026. BUIDL de BlackRock mantuvo el 40% del segmento de Bonos del Tesoro tokenizados y del mercado monetario en su pico de mediados de 2026. El fondo registró posteriormente 400 millones de USD en salidas de capital durante 2 semanas en julio de 2026, a medida que los activos se desplazaron hacia nuevos productos de reserva de monedas estables. Este cambio muestra que el liderazgo temprano en productos puede verse afectado por nuevos lanzamientos. La competencia también está determinada por la distribución, la custodia y los vínculos de liquidación.
Goldman Sachs y BNY lanzaron su solución de fondos tokenizados en julio de 2025 a través de BNY LiquidityDirect. BlackRock, Fidelity Investments, Federated Hermes y Goldman Sachs Asset Management participaron en el lanzamiento. BlackRock lanzó BRSRV en agosto de 2026 como un vehículo de reserva de monedas estables disponible en Ethereum y Solana. State Street lanzó SSCXX en junio de 2026 como un fondo del mercado monetario gubernamental bajo la Norma 2a-7 diseñado para uso como reserva de monedas estables. Estos movimientos reflejan un enfoque en la elegibilidad de reservas y la distribución institucional. El mercado de fondos del mercado monetario tokenizados también está atrayendo a proveedores que ofrecen funciones de tecnología y servicio a múltiples gestores.
Superstate, Securitize, Calastone y DigiFT proporcionan infraestructura de tokenización o distribución para gestores de activos. Sus modelos difieren de los enfoques de plataforma propietaria utilizados por J.P. Morgan Kinexys y Goldman Sachs GS DAP. Invesco presentó una solicitud para un fondo de reserva de monedas estables registrado en los Estados Unidos en 2026 utilizando a Superstate como subagente de transferencia. Spiko reportó más de 1 mil millones de USD en activos bajo gestión en 18 meses y estableció un mínimo de suscripción de 1 EUR (1,08 USD). Este enfoque difiere de los productos con altos mínimos institucionales. El diseño del producto, la elegibilidad del inversor y las asociaciones de distribución siguen siendo factores competitivos centrales.
Líderes de la Industria de Fondos del Mercado Monetario Tokenizados
-
BlackRock, Inc.
-
Circle Internet Group, Inc. / Hashnote
-
Franklin Resources, Inc.
-
WisdomTree, Inc.
-
Superstate
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial

Desarrollos Recientes de la Industria
- Septiembre de 2026: RedStone Finance integró mecanismos de salida T+0 mediante subasta holandesa para el fondo HYB tokenizado de New York Life Investment Management, con 838 mil millones de USD en activos bajo gestión en Centrifuge, habilitando liquidez instantánea en USDC frente a un ciclo de reembolso subyacente T+3 y desbloqueando la componibilidad de las finanzas descentralizadas para el crédito institucional.
- Agosto de 2026: Symbiotic lanzó Liquid Lane, proporcionando reembolsos de USDC en T+0 a los fondos JAAA y JTRSY de Janus Henderson y al fondo HYB de New York Life Investment Management en Centrifuge, cubriendo colectivamente 1,6 mil millones de USD en activos tokenizados bajo gestión mediante liquidación atómica en cadena.
- Agosto de 2026: BlackRock lanzó el Vehículo de Reserva de Monedas Estables de Reinversión Diaria de BlackRock. El fondo del mercado monetario gubernamental fue diseñado para emisores de monedas estables bajo la Ley GENIUS y estaba disponible en Ethereum y Solana.
- Junio de 2026: State Street Investment Management lanzó el Fondo del Mercado Monetario de Reservas de Monedas Estables de State Street. El fondo del mercado monetario gubernamental bajo la Norma 2a-7 contaba con 121 millones de USD en activos iniciales bajo gestión y un rendimiento del 3,51%.


Alcance del Informe Global del Mercado de Fondos del Mercado Monetario Tokenizados
| Mandatos de Deuda Gubernamental, del Tesoro y Pública |
| Mandatos de Crédito Prime |
| Mandatos Exentos de Impuestos y Residuales |
| Emisión en Redes Públicas |
| Emisión mediante Tecnología de Libro Mayor Distribuido Autorizado o Privado |
| Instituciones Financieras e Intermediarios del Mercado |
| Propietarios de Activos y Otros Fondos |
| Tesorerías Corporativas No Financieras |
| Emisores de Monedas Estables y Dinero Digital |
| Otras Tesorerías Nativas de Criptomonedas y Entidades de Protocolo |
| Hogares y Particulares |
| Gestión de Efectivo y Liquidez |
| Reserva de Dinero Digital y Activos de Respaldo |
| Colateral, Margen y Financiamiento de Valores |
| Liquidación, Entrega contra Pago y Liquidez de Transacciones |
| América del Norte | Estados Unidos |
| Canadá | |
| México | |
| América del Sur | Brasil |
| Argentina | |
| Resto de América del Sur | |
| Europa | Reino Unido |
| Alemania | |
| Francia | |
| Italia | |
| España | |
| Resto de Europa | |
| Asia-Pacífico | China |
| Japón | |
| India | |
| Corea del Sur | |
| Australia | |
| Indonesia | |
| Tailandia | |
| Malasia | |
| Singapur | |
| Vietnam | |
| Resto de Asia-Pacífico | |
| Oriente Medio y África | Arabia Saudita |
| Emiratos Árabes Unidos | |
| Turquía | |
| Sudáfrica | |
| Egipto | |
| Resto de Oriente Medio y África |
| Por Mandato de Cartera | Mandatos de Deuda Gubernamental, del Tesoro y Pública | |
| Mandatos de Crédito Prime | ||
| Mandatos Exentos de Impuestos y Residuales | ||
| Por Arquitectura de Libro Mayor Distribuido | Emisión en Redes Públicas | |
| Emisión mediante Tecnología de Libro Mayor Distribuido Autorizado o Privado | ||
| Por Sector de Inversor Final | Instituciones Financieras e Intermediarios del Mercado | |
| Propietarios de Activos y Otros Fondos | ||
| Tesorerías Corporativas No Financieras | ||
| Emisores de Monedas Estables y Dinero Digital | ||
| Otras Tesorerías Nativas de Criptomonedas y Entidades de Protocolo | ||
| Hogares y Particulares | ||
| Por Uso Principal de la Tenencia | Gestión de Efectivo y Liquidez | |
| Reserva de Dinero Digital y Activos de Respaldo | ||
| Colateral, Margen y Financiamiento de Valores | ||
| Liquidación, Entrega contra Pago y Liquidez de Transacciones | ||
| Por Geografía | América del Norte | Estados Unidos |
| Canadá | ||
| México | ||
| América del Sur | Brasil | |
| Argentina | ||
| Resto de América del Sur | ||
| Europa | Reino Unido | |
| Alemania | ||
| Francia | ||
| Italia | ||
| España | ||
| Resto de Europa | ||
| Asia-Pacífico | China | |
| Japón | ||
| India | ||
| Corea del Sur | ||
| Australia | ||
| Indonesia | ||
| Tailandia | ||
| Malasia | ||
| Singapur | ||
| Vietnam | ||
| Resto de Asia-Pacífico | ||
| Oriente Medio y África | Arabia Saudita | |
| Emiratos Árabes Unidos | ||
| Turquía | ||
| Sudáfrica | ||
| Egipto | ||
| Resto de Oriente Medio y África | ||


Preguntas Clave Respondidas en el Informe
¿Cuál es el valor proyectado de los fondos del mercado monetario tokenizados para 2031?
Se proyecta que el sector alcance los 41 mil millones de USD para 2031, creciendo a una CAGR del 28,5% de 2026 a 2031.
¿Por qué los emisores de monedas estables utilizan fondos del mercado monetario tokenizados?
Las participaciones en fondos gubernamentales elegibles pueden respaldar la gestión de reservas bajo la Ley GENIUS mientras permiten que los activos de reserva generen ingresos.
¿Qué mandato de cartera lidera los activos de fondos del mercado monetario tokenizados?
Los mandatos de deuda gubernamental, del tesoro y pública lideraron con el 92,5% de los activos en 2025.
¿Qué grupo de inversores finales está creciendo más rápido?
Se proyecta que los emisores de monedas estables y dinero digital se expandan a una CAGR del 40,1% hasta 2031.
¿Qué región tiene la mayor presencia en fondos del mercado monetario tokenizados?
América del Norte mantuvo el 68,3% de la participación global en 2025, respaldada por la infraestructura de fondos de los Estados Unidos y la actividad regulatoria.
¿Qué está limitando una adopción más amplia de los fondos del mercado monetario tokenizados?
Las principales limitaciones incluyen la regulación incompleta, la liquidez limitada en el mercado secundario, los límites de elegibilidad de inversores y los riesgos de infraestructura operativa.
Última actualización de la página el:



