
Tamanho e Participação do Mercado de Plásticos Termicamente Condutores
Visão Geral do Mercado
| Período de Estudo | 2021 - 2031 |
|---|---|
| Tamanho do Mercado (2026) | 240.88 Milhões de dólares |
| Tamanho do Mercado (2031) | 479.65 Milhões de dólares |
| Growth Rate (2026 - 2031) | 14.77 % |
| Mercado de Crescimento Mais Rápido | Ásia-Pacífico |
| Maior Mercado | América do Norte |
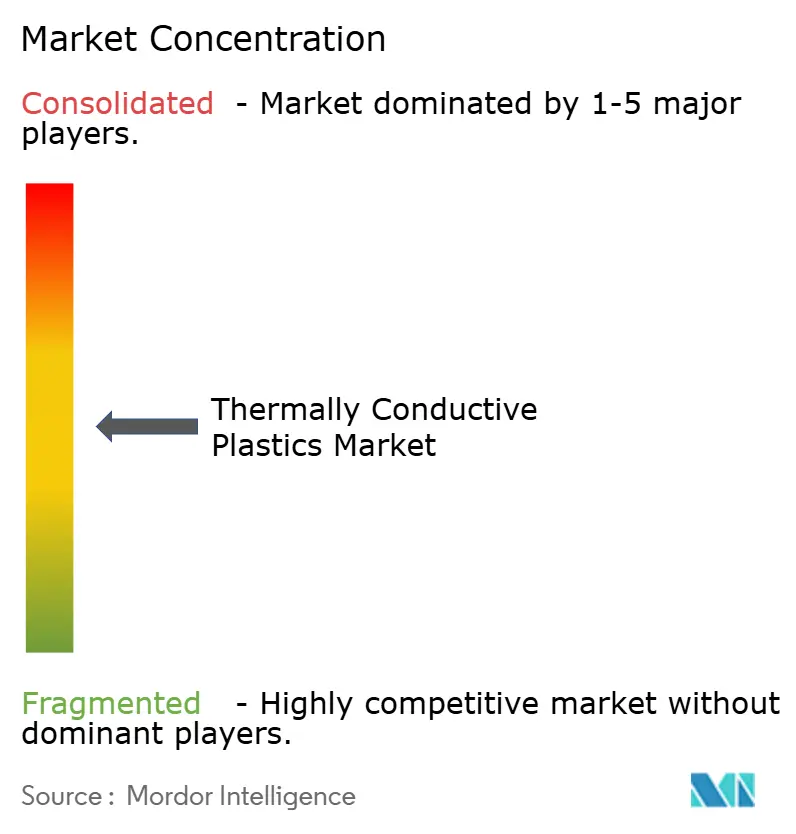
| Concentração do Mercado | Médio |
Principais jogadores
*Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. |
|
Análise do Mercado de Plásticos Termicamente Condutores por Mordor Intelligence
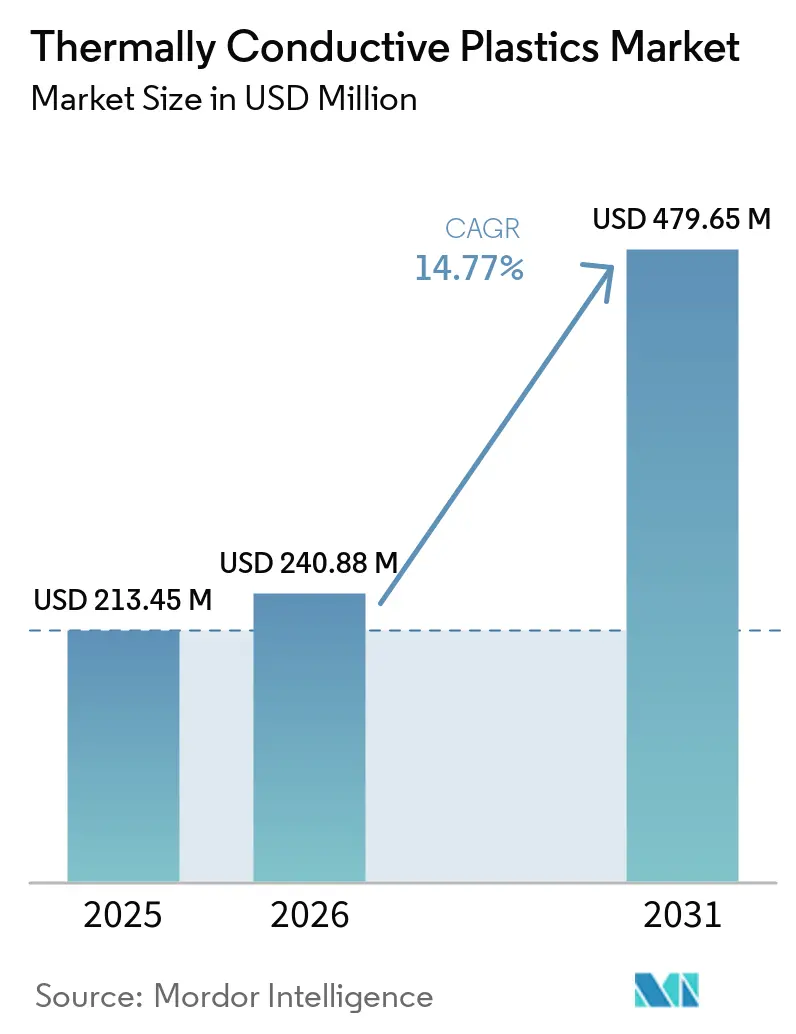
O mercado de plásticos termicamente condutores foi avaliado em 213,45 milhões de USD em 2025 e está projetado para crescer de 240,88 milhões de USD em 2026 para 479,65 milhões de USD até 2031, a um CAGR de 14,77% durante o período de previsão (2026-2031). A demanda está aumentando à medida que a eletrificação de veículos e a infraestrutura digital elevam as cargas térmicas em componentes compactos. Os polímeros não preenchidos tipicamente oferecem condutividade térmica de aproximadamente 0,2 W/m·K, limitando sua aplicação em áreas onde o calor deve ser dissipado com segurança a partir de componentes eletrônicos sensíveis[1]SABIC, "LNP KONDUIT Compound," SABIC, sabic.com .
Consequentemente, o mercado de plásticos termicamente condutores está se deslocando em direção a compostos que permitem peças leves, geometrias moldadas complexas e isolamento elétrico. Os produtores estão aproveitando iniciativas de codesenvolvimento e ferramentas de simulação para reduzir os prazos de qualificação para clientes automotivos e de eletrônicos. A maior oportunidade reside em aplicações onde um componente plástico moldado pode substituir múltiplas peças metálicas e isolantes sem comprometer a segurança ou o desempenho térmico.
Principais Conclusões do Relatório
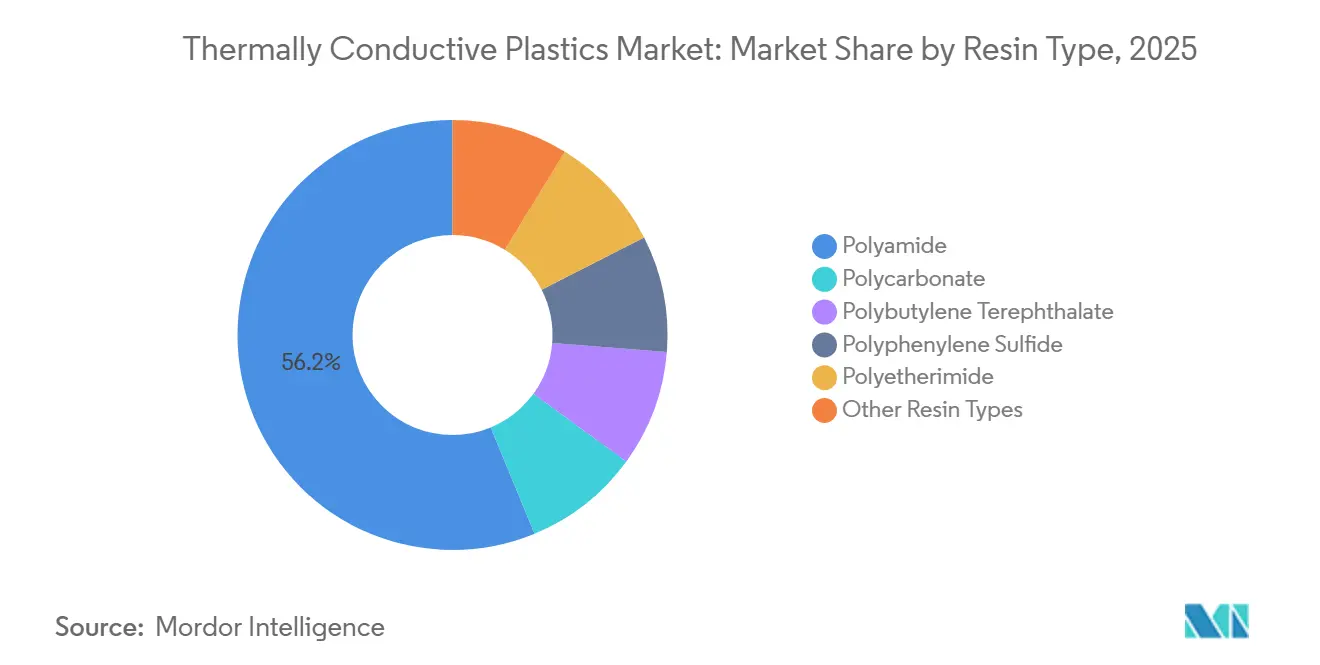
- Por tipo de resina, a poliamida deteve 56,22% da participação do mercado de plásticos termicamente condutores em 2025 e deve crescer ao CAGR mais rápido de 14,67% até 2031.
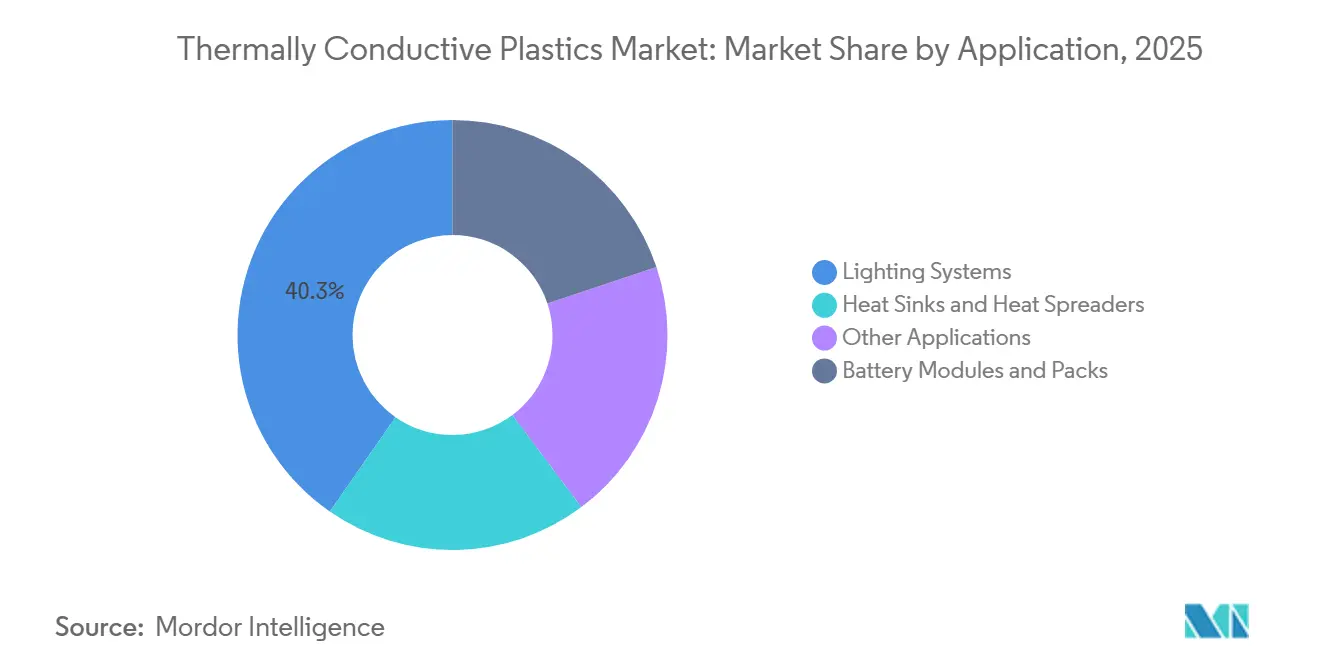
- Por aplicação, os sistemas de iluminação detiveram 40,34% do tamanho do mercado de plásticos termicamente condutores em 2025, enquanto o segmento de módulos e pacotes de bateria deve ter o CAGR projetado mais alto de 15,45% até 2031.
- Por indústria de uso final, elétrica e eletrônica deteve 36,13% da participação do mercado de plásticos termicamente condutores em 2025, enquanto o segmento automotivo deve crescer ao CAGR projetado mais alto de 14,91% até 2031.
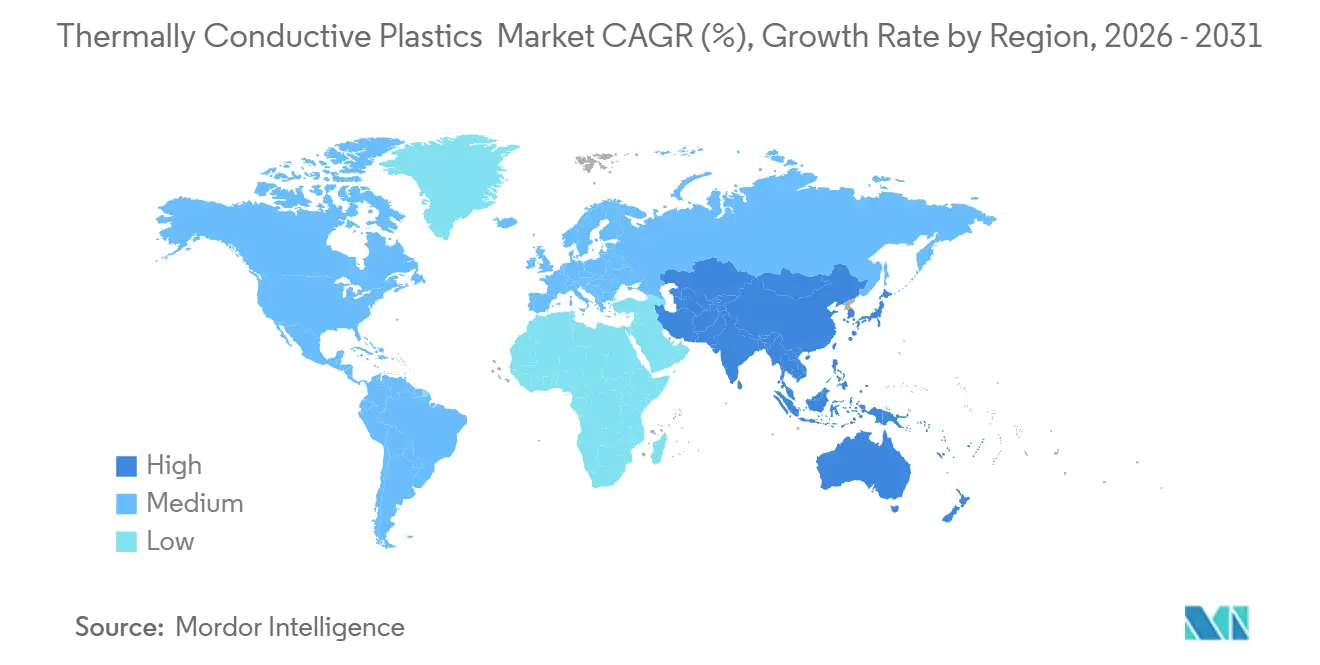
- Por geografia, a América do Norte deteve 38,78% da participação do mercado de plásticos termicamente condutores em 2025, enquanto a Ásia-Pacífico deve crescer ao CAGR projetado mais alto de 14,89% até 2031.
Nota: O tamanho do mercado e os números de previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e percepções mais recentes disponíveis em janeiro de 2026.
Tendências e Perspectivas do Mercado Global de Plásticos Termicamente Condutores
Análise de Impacto dos Impulsionadores*
| Impulsionador | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Miniaturização de Componentes Eletrônicos | +2.5% | Global, maior intensidade na Ásia-Pacífico e América do Norte | Médio prazo (2-4 anos) |
| Gestão Térmica de Baterias de Veículos Elétricos | +3.8% | Global, concentrado na China, Alemanha e Estados Unidos | Médio prazo (2-4 anos) |
| Substituição de Metal Leve em Componentes Térmicos | +3.2% | América do Norte, Europa e mercados centrais da Ásia-Pacífico | Longo prazo (≥ 4 anos) |
| IA, 5G, IoT e Eletrônicos de Alta Potência | +2.8% | Global, concentrado na América do Norte e Ásia-Pacífico | Curto prazo (≤ 2 anos) |
| Inovação em Formulações com Cargas Recicladas e Eletricamente Isolantes | +1.2% | Europa e Ásia-Pacífico | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Miniaturização de Componentes Eletrônicos Comprimindo Orçamentos Térmicos
O aumento da densidade de transistores eleva a potência do chip por unidade de área à medida que as dimensões dos componentes continuam a diminuir. Os processadores utilizados em infraestrutura de IA geram calor localizado, exigindo que os plásticos próximos mantenham estabilidade dimensional, isolamento elétrico e difusividade térmica[2]BASF SE, "Solving AI Infrastructure Challenges: The Role of High-Performance Materials," BASF Plastics-Rubber, plastics-rubber.basf.com . O mercado de plásticos termicamente condutores se beneficia dessa tendência, pois paredes mais finas exigem caminhos de transferência de calor mais eficientes. Os formuladores utilizam plaquetas de nitreto de boro, redes híbridas de nitreto de boro-grafeno e substratos de polímero de cristal líquido para aplicações que requerem maior desempenho. Esses materiais têm um valor mais elevado do que as resinas de invólucro padrão porque devem equilibrar as capacidades de gestão térmica com o desempenho de moldagem. Os requisitos das normas UL 94 V-0 e IEC 60695 aumentam ainda mais a complexidade da formulação e favorecem produtores especializados estabelecidos.
Gestão Térmica de Baterias de Veículos Elétricos Impulsionando a Convergência de Materiais
Os compostos para módulos de bateria devem fornecer condutividade térmica volumétrica de 1,0–5,0 W/m·K e resistência dielétrica acima de 20 kV/mm. Eles também devem atender aos requisitos do Índice de Rastreamento Comparativo para PLC 0 ou PLC 1, ao mesmo tempo em que cumprem os rigorosos limites de peso dos veículos. Essa combinação de requisitos sustenta o crescimento no mercado de plásticos termicamente condutores, pois os metais não conseguem fornecer todas essas propriedades em um único componente moldado. Os veículos elétricos premium com arquiteturas de 800V estão expandindo o uso de graus de PPS e PA em carcaças de trem de força e conversores CC-CC. Em junho de 2026, a Envalior está prevista para introduzir o Xytron M5080ET, um grau de PPS com resistência ao impacto modificada para barramentos de veículos elétricos, que oferece classificação UL 94 V-0 a 2 mm. A empresa relata que o material oferece mais de 70% de maior resistência ao trincamento por tensão do que materiais comparáveis em testes de choque térmico variando de −50°C a +180°C. Esse foco no desempenho específico da aplicação está elevando os padrões para materiais qualificados utilizados em componentes de bateria e trem de força.
Substituição de Metal Leve em Componentes Térmicos Redefinindo as Escolhas de Materiais dos OEMs
A conversão de metal para plástico está se tornando uma consideração de compras fundamental para os componentes térmicos dos OEMs. Em junho de 2026, a Avient está prevista para expandir seu portfólio Therma-Tech com oito graus à base de grafite natural para iluminação, dissipadores de calor automotivos e sistemas de troca de calor. Esses graus incluirão opções contendo conteúdo reciclado pós-industrial e serão posicionados como alternativas aos sistemas à base de grafite sintético. Os compostos moldáveis por injeção podem integrar as funções de dissipador de calor, carcaça e isolamento elétrico em um único componente, reduzindo as etapas de montagem secundária. Em maio de 2026, a Trinseo está prevista para apresentar uma tampa superior de bateria em fita UD de PC termoplástico que atende aos requisitos de fuga térmica da UL 2596 e da norma chinesa GB 38031 em espessuras de parede de 1,0 mm e 1,5 mm. Em 2025, a SABIC está prevista para introduzir um composto de PBT soldável a laser e retardante de chama para tampas de unidades de controle de veículos elétricos, oferecendo aos fabricantes mais uma opção para substituir estampagens metálicas.
IA, 5G, IoT e Eletrônicos de Alta Potência Expandindo o Escopo Endereçável
Os data centers de IA estão impulsionando uma demanda sustentada por soluções de gestão de densidade de calor em racks, componentes adjacentes a PCBs e equipamentos de distribuição de energia. A Covestro oferece soluções de materiais para gestão térmica e proteção em sistemas de data centers de IA. O policarbonato termicamente condutor pode ser sobremoldado diretamente em placas de circuito impresso, proporcionando retardância de chama, capacidades de moldagem de paredes finas e resistência ao impacto. Essa abordagem de processamento apoia o mercado de plásticos termicamente condutores em aplicações onde invólucros metálicos aumentariam o peso ou exigiriam etapas adicionais de montagem. Os substratos de placas de circuito 5G geram demanda relacionada por materiais que combinam baixa perda dielétrica com dissipação de calor. Um estudo de 2025 relatou que filmes compostos de nitreto de boro hexagonal e polímero de cristal líquido alcançaram condutividade térmica 3,3 vezes maior do que o LCP puro, mantendo constantes dielétricas abaixo de 3,4 em frequências de 0,4–1 GHz.
Análise de Impacto das Restrições*
| Restrição | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Condutividade Térmica Inferior à dos Metais | -1.4% | Global | Longo prazo (≥ 4 anos) |
| Altos Custos de Carga e Processamento | -1.2% | Índia, ASEAN e América do Sul | Médio prazo (2-4 anos) |
| Desafios de Dispersão de Carga e Condutividade Anisotrópica | -0.7% | Global | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Condutividade Térmica Inferior à dos Metais Limita Interfaces de Alta Potência
O alumínio oferece condutividade térmica de aproximadamente 200 W/m·K, enquanto os graus avançados de plásticos termicamente condutores comerciais fornecem condutividade substancialmente inferior. A SABIC lista os graus LNP KONDUIT com condutividade térmica de até 18 W/m·K. Essa lacuna de desempenho limita o uso de polímeros em interfaces de contato direto com chips, barramentos de alta corrente sem sobremoldagem e trocadores de calor industriais de serviço extremo. Consequentemente, o mercado de plásticos termicamente condutores continuará a apoiar muitas aplicações por meio de projetos híbridos de metal-plástico. Os OEMs podem manter alumínio ou cobre em zonas de alta carga enquanto utilizam plásticos para espalhamento de calor secundário e funções estruturais isoladas. Essa divisão de funções mantém a relevância dos polímeros sem superestimar sua adequação para todas as aplicações de interface térmica.
Altos Custos de Carga e Processamento Limitando a Adoção em Segmentos Sensíveis ao Custo
Os compostos termicamente condutores frequentemente requerem cargas de enchimento de 30–60% em peso, aumentando os custos de material e a complexidade do processamento. Altos níveis de carga podem acelerar o desgaste dos equipamentos, reduzir a fluidez do fundido e estreitar a janela de tempo de ciclo. Eles também podem exigir configurações especializadas de parafuso e cilindro durante a composição ou moldagem. Os testes de qualificação sob a norma ISO 22007 e a certificação de terceiros aumentam ainda mais os custos para cada novo programa. Embora a produção automotiva em alto volume possa absorver esses custos com mais facilidade, os programas industriais e médicos menores enfrentam maiores restrições de custo. Esse desafio é particularmente significativo nos centros de fabricação do Sul e Sudeste Asiático, onde as cadeias de suprimentos estabelecidas de fundição de alumínio permanecem competitivas em termos de custo.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Tipo de Resina: A Poliamida Detém uma Ampla Base de Qualificação
A poliamida deteve uma participação de 56,22% no mercado de plásticos termicamente condutores em 2025 e deve crescer a um CAGR de 14,67% até 2031. Sua posição de liderança decorre de sua versatilidade de processamento, ampla faixa de temperatura operacional e compatibilidade estabelecida com sistemas de nitreto de boro, grafite e cargas minerais. A poliamida pode atingir condutividade térmica de 1–5 W/m·K enquanto mantém o isolamento elétrico, tornando-a adequada para aplicações automotivas de alta tensão e de eletrônica de potência. Essas propriedades são particularmente valiosas onde a resistência dielétrica é tão crítica quanto a transferência de calor. Em junho de 2025, a BASF introduziu o Ultramid Advanced N3U42G6, um grau de PA9T sem halogênio para conectores de veículos elétricos de alta tensão e sistemas de bateria automotivos. Essa introdução reflete a mudança do mercado em direção a requisitos específicos de eletrificação.
Outros tipos de resina atendem a aplicações especializadas no mercado de plásticos termicamente condutores. O policarbonato é utilizado em invólucros de conectividade 5G e aplicações de sobremoldagem de PCB em data centers, onde os requisitos de resistência ao impacto e desempenho de RF complementam as necessidades de gestão térmica. O PPS está ganhando espaço em aplicações de sobremoldagem de trem de força de 800V devido à sua estabilidade em altas temperaturas e resistência a fluidos automotivos. A Envalior introduziu o Xytron M5080ET para aplicações de barramento de veículos elétricos; o material possui classificação UL 94 V-0 a uma espessura de 2 mm. O PBT suporta tampas de unidades de controle de veículos elétricos por meio de graus soldáveis a laser e retardantes de chama. O PEI permanece um material premium para carcaças aeroespaciais e médicas que requerem temperaturas de uso contínuo acima de 180°C.


Por Aplicação: A Iluminação Mantém o Volume Enquanto os Pacotes de Bateria Crescem Mais Rapidamente
Os sistemas de iluminação representaram 40,34% do tamanho do mercado de plásticos termicamente condutores em 2025. O mercado se beneficia das atualizações de LED que substituem refletores de alumínio fundido por carcaças de poliamida termicamente condutora moldáveis por injeção. O segmento de módulos e pacotes de bateria deve crescer a um CAGR de 15,45% até 2031, impulsionado pelo aumento da produção de veículos elétricos e pelos requisitos de gestão térmica cada vez mais intensivos em projetos de pacotes de bateria maiores. A mudança para arquiteturas de célula para pacote também está alterando os requisitos térmicos para invólucros e componentes de resfriamento. Em 2025, a BASF e a Welion apresentaram um pacote de bateria de estado sólido de próxima geração incorporando placas de resfriamento lateral de PA Ultramid e materiais de tampa de bateria.
O mercado de plásticos termicamente condutores também se beneficiou do pacote de bateria relatado, que reduziu o peso em 50% em comparação com alternativas metálicas, mantendo o desempenho de gestão térmica e segurança. Dissipadores de calor e espalhadores de calor são áreas de aplicação emergentes em hardware de servidores de IA. O desenvolvimento de materiais da Covestro para data centers de IA inclui soluções projetadas para atender aos rigorosos requisitos térmicos e elétricos desses sistemas. Os compostos termicamente condutores também podem permitir a sobremoldagem direta de PCB em projetos selecionados. Os requisitos das normas IEC 62368-1 e UL 508A ressaltam a importância de materiais qualificados nessas aplicações. Carcaças de motores, invólucros de acionamentos industriais e módulos de estações base de telecomunicações fornecem demanda incremental adicional para o mercado de plásticos termicamente condutores.
Por Indústria de Uso Final: Elétrica e Eletrônica Lidera Enquanto o Setor Automotivo Expande Mais Rapidamente
Elétrica e eletrônica representou 36,13% da participação do mercado de plásticos termicamente condutores em 2025. Esse segmento inclui drivers de LED, eletrônicos de consumo, equipamentos de data center e fontes de alimentação, cada um com requisitos térmicos distintos. A poliamida de menor custo preenchida com minerais atende a dispositivos de consumo selecionados, enquanto os graus preenchidos com nitreto de boro e carregados com grafeno atendem aos requisitos mais exigentes de equipamentos de servidor e conversão de energia. O segmento automotivo está previsto para crescer a um CAGR de 14,91% até 2031, impulsionado pelo uso crescente de plásticos termicamente condutores em módulos de bateria, carcaças de motores, pacotes IGBT e conectores de carregamento de alta tensão para veículos elétricos.
Em 2025, o Grupo Renault incluiu a LATI em seu painel de materiais A-PMR para aplicações de gestão térmica de veículos elétricos. A empresa certificou seus compostos LATICONTHER PA6 e graus de PPS para aplicações com e sem requisitos de isolamento elétrico. As aplicações industriais no mercado de plásticos termicamente condutores incluem acionamentos de frequência variável, carcaças de motores e eletrônica de potência para automação. O setor aeroespacial permanece um nicho de alto valor devido aos seus ciclos de qualificação mais longos. A área de saúde apresenta uma oportunidade emergente à medida que os dispositivos vestíveis e implantáveis continuam a miniaturizar. A demanda de telecomunicações também é sustentada pela implantação contínua de infraestrutura 5G e pelos requisitos de placas de circuito flexíveis.
Análise Geográfica
A América do Norte representou 38,78% do mercado de plásticos termicamente condutores em 2025. Data centers de hiperescala, uma cadeia de suprimentos de veículos elétricos estabelecida e atualizações de iluminação impulsionadas por requisitos de eficiência energética sustentam a demanda regional. A produção de OEMs nos Estados Unidos e no Canadá também impulsiona a demanda por compostos automotivos qualificados. O papel crescente do México na montagem de veículos elétricos está aumentando ainda mais a demanda por plásticos termicamente condutores nas operações de fabricação dos estados fronteiriços. A expansão planejada do Therma-Tech da Avient em junho de 2026 deve apoiar aplicações em iluminação, dissipadores de calor automotivos e sistemas de troca de calor.
A Ásia-Pacífico está prevista para expandir a um CAGR de 14,89% até 2031, representando a maior taxa de crescimento regional. A base de produção de veículos elétricos da China, o ecossistema de eletrônicos do Japão e os investimentos da Coreia do Sul em embalagens de semicondutores sustentam essa perspectiva. De acordo com o rascunho fornecido, espera-se que a penetração de veículos de nova energia da China supere 35% das vendas de novos veículos em 2025. Os produtores japoneses também estão mirando aplicações que combinam isolamento elétrico com gestão térmica. Em janeiro de 2026, a Sumitomo Bakelite está prevista para anunciar a adoção de sua folha isolante dissipadora de calor BLA-6051 em substratos isolados com resina para inversores automotivos DENSO. Índia e países da ASEAN devem gerar demanda incremental à medida que a capacidade de fabricação de eletrônicos e automotivos se expande.
A Europa gera demanda significativa por plásticos termicamente condutores, sustentada pela base de OEMs automotivos da Alemanha e pelas capacidades concentradas de pesquisa e desenvolvimento dos principais fornecedores de polímeros. Os requisitos de conformidade com o REACH e a Diretiva de Veículos em Fim de Vida estão incentivando a reformulação de compostos usando materiais sem halogênio e de baixo teor de COV. Em 2025, a Envalior iniciou a produção de composição de PPS em sua instalação de Uerdingen para os graus Xytron utilizados em carcaças de bombas d'água de veículos elétricos, conectores de alta temperatura e conjuntos térmicos. América do Sul, Oriente Médio e África representam volumes menores no mercado de plásticos termicamente condutores. O cluster automotivo do Brasil, as iniciativas de diversificação industrial da Arábia Saudita e as aplicações de eletrônica de mineração da África do Sul representam os principais centros de demanda. Essas regiões permanecem dependentes de compostos especiais importados e têm infraestrutura de distribuição local limitada.

Cenário Competitivo
O mercado de plásticos termicamente condutores é moderadamente concentrado entre os fornecedores de compostos. BASF, SABIC, Covestro e Celanese oferecem portfólios amplos e mantêm relacionamentos de codesenvolvimento com fornecedores automotivos de Nível 1. Suas ferramentas de simulação podem reduzir os prazos de qualificação dos clientes. Avient, Ensinger, RTP Company, LATI, Kaneka, Sumitomo Bakelite, Toray e Mitsubishi Engineering-Plastics competem por meio de personalização de formulação, expertise em aplicações e fornecimento regional confiável. O primeiro grupo tem vantagem em aplicações onde o design computacional de materiais pode otimizar redes de carga antes da prototipagem física. Essa capacidade pode reduzir os prazos de formulação e apoiar a entrada antecipada em aplicações exigentes.
O lançamento planejado do Xytron M5080ET pela Envalior em junho de 2026 ilustra a concorrência em aplicações qualificadas de sobremoldagem de barramentos de veículos elétricos. O grau recebeu aprovação de múltiplos clientes automotivos e oferece maior resistência ao trincamento por tensão durante testes de choque térmico. A expansão planejada de grafite natural da Avient em 2026 representa outro movimento estratégico em direção a componentes térmicos mais leves e opções de conteúdo reciclado. A adoção do BLA-6051 da Sumitomo Bakelite em substratos de inversores DENSO demonstra o valor de materiais isolantes projetados para gestão de calor em módulos de potência. Esses desenvolvimentos visam requisitos de desempenho que os compostos amplamente disponíveis frequentemente não conseguem atender.
As oportunidades competitivas no mercado de plásticos termicamente condutores permanecem em condutividade no plano transversal e graus com conteúdo circular. A orientação da carga durante a moldagem limita o desempenho no plano transversal em muitos materiais comerciais. Os fornecedores que melhorarem esse equilíbrio poderão acessar aplicações nas quais o calor deve ser transferido verticalmente em direção às placas de resfriamento. Os compostos de policarbonato bio-circular atribuído da Covestro e os graus de grafite reciclado da Avient destacam a crescente relevância das opções de materiais circulares. A pesquisa sobre compósitos de polímeros habilitados por grafeno também demonstrou melhorias simultâneas na condutividade térmica e na retardância de chama. No entanto, a economia de escalonamento das arquiteturas de carga em estágio laboratorial permanece incerta. Os fornecedores estabelecidos estão melhor posicionados para converter formulações validadas em produtos comerciais qualificados.
Líderes da Indústria de Plásticos Termicamente Condutores
-
Celanese Corporation
-
SABIC
-
BASF
-
Avient Corporation
-
Envalior
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica

Desenvolvimentos Recentes da Indústria
- Junho de 2026: A Envalior lançou o Xytron M5080ET, um composto de PPS para barramentos de veículos elétricos. Este grau com resistência ao impacto modificada contém 50% em peso de fibra de vidro e reforço mineral e oferece mais de 70% de maior resistência ao trincamento por tensão do que materiais de PPS comparáveis em testes de choque térmico variando de −50°C a +180°C. Também alcança classificação UL 94 V-0 a 2 mm. Múltiplos clientes automotivos aprovaram o composto para aplicações de sobremoldagem de barramentos em série em trens de força e pacotes de bateria de veículos elétricos.
- Junho de 2026: A Avient Corporation expandiu seu portfólio Therma-Tech com oito graus termicamente condutores à base de grafite natural. Esses graus visam iluminação LED, dissipadores de calor automotivos e sistemas de troca de calor. Graus selecionados incluem conteúdo reciclado pós-industrial e oferecem alternativas econômicas aos sistemas à base de grafite sintético. Eles também servem como substitutos diretos para dissipadores de calor de alumínio usando equipamentos padrão de moldagem por injeção.


Escopo do Relatório Global do Mercado de Plásticos Termicamente Condutores
Os plásticos termicamente condutores são polímeros especializados projetados para transferir calor de 50 a 100 vezes mais eficazmente do que os plásticos padrão. Os polímeros padrão tipicamente têm baixa condutividade térmica, variando de aproximadamente 0,15 a 0,25 W/m·K (watts por metro-kelvin). Ao combinar uma resina base com aditivos especializados, os plásticos termicamente condutores podem atingir condutividade térmica de até 30 W/m·K. Esses materiais fornecem alternativas leves e flexíveis aos metais, como o alumínio, em componentes eletrônicos e automotivos.
O mercado de plásticos termicamente condutores é segmentado por tipo de resina, aplicação, indústria de uso final e geografia. Por tipo de resina, o mercado é segmentado em poliamida, policarbonato, tereftalato de polibutileno, sulfeto de polifenileno, polietirimida e outros tipos de resina. Por aplicação, o mercado é segmentado em sistemas de iluminação, módulos e pacotes de bateria, dissipadores de calor e espalhadores de calor, e outras aplicações. Por indústria de uso final, o mercado é segmentado em elétrica e eletrônica, automotiva, industrial, aeroespacial, saúde, telecomunicações e outras indústrias de uso final. Por geografia, o mercado é segmentado em Ásia-Pacífico, América do Norte, Europa, América do Sul, Oriente Médio e África. O relatório também cobre o tamanho e as previsões do mercado de plásticos termicamente condutores em 15 países nas principais regiões. Para cada segmento, o dimensionamento e as previsões do mercado foram realizados com base no valor (USD).
| Poliamida |
| Policarbonato |
| Tereftalato de Polibutileno |
| Sulfeto de Polifenileno |
| Polietirimida |
| Outros Tipos de Resina |
| Sistemas de Iluminação |
| Módulos e Pacotes de Bateria |
| Dissipadores de Calor e Espalhadores de Calor |
| Outras Aplicações |
| Elétrica e Eletrônica |
| Automotiva |
| Industrial |
| Aeroespacial |
| Saúde |
| Telecomunicações |
| Outras Indústrias de Uso Final |
| Ásia-Pacífico | China |
| Índia | |
| Japão | |
| Coreia do Sul | |
| Países da ASEAN | |
| Restante da Ásia-Pacífico | |
| América do Norte | Estados Unidos |
| Canadá | |
| México | |
| Europa | Alemanha |
| Reino Unido | |
| França | |
| Itália | |
| Países Nórdicos | |
| Restante da Europa | |
| América do Sul | Brasil |
| Argentina | |
| Restante da América do Sul | |
| Oriente Médio e África | Arábia Saudita |
| África do Sul | |
| Restante do Oriente Médio e África |
| Por Tipo de Resina | Poliamida | |
| Policarbonato | ||
| Tereftalato de Polibutileno | ||
| Sulfeto de Polifenileno | ||
| Polietirimida | ||
| Outros Tipos de Resina | ||
| Por Aplicação | Sistemas de Iluminação | |
| Módulos e Pacotes de Bateria | ||
| Dissipadores de Calor e Espalhadores de Calor | ||
| Outras Aplicações | ||
| Por Indústria de Uso Final | Elétrica e Eletrônica | |
| Automotiva | ||
| Industrial | ||
| Aeroespacial | ||
| Saúde | ||
| Telecomunicações | ||
| Outras Indústrias de Uso Final | ||
| Por Geografia | Ásia-Pacífico | China |
| Índia | ||
| Japão | ||
| Coreia do Sul | ||
| Países da ASEAN | ||
| Restante da Ásia-Pacífico | ||
| América do Norte | Estados Unidos | |
| Canadá | ||
| México | ||
| Europa | Alemanha | |
| Reino Unido | ||
| França | ||
| Itália | ||
| Países Nórdicos | ||
| Restante da Europa | ||
| América do Sul | Brasil | |
| Argentina | ||
| Restante da América do Sul | ||
| Oriente Médio e África | Arábia Saudita | |
| África do Sul | ||
| Restante do Oriente Médio e África | ||


Principais Perguntas Respondidas no Relatório
Qual é a taxa de crescimento prevista para os plásticos termicamente condutores?
O setor está previsto para expandir a um CAGR de 14,77% de 2026 a 2031, atingindo 479,65 milhões de USD até 2031, crescendo a partir de 240,88 milhões de USD em 2026.
Qual tipo de resina teve a maior participação em 2025?
A poliamida liderou os tipos de resina com uma participação de 56,22% em 2025 devido à sua compatibilidade com cargas, flexibilidade de processamento e desempenho de isolamento.
Qual aplicação está crescendo mais rapidamente até 2031?
Os módulos e pacotes de bateria estão previstos para crescer a um CAGR de 15,45% até 2031, à medida que os sistemas de bateria de veículos elétricos requerem mais gestão térmica.
Qual região deve crescer mais rapidamente?
A Ásia-Pacífico está prevista para crescer a um CAGR de 14,89% até 2031, sustentada pela produção de veículos elétricos, eletrônicos e investimentos em embalagens de semicondutores.
Página atualizada pela última vez em:



