
熱伝導性プラスチック市場規模とシェア
市場概要
| 調査期間 | 2021 - 2031 |
|---|---|
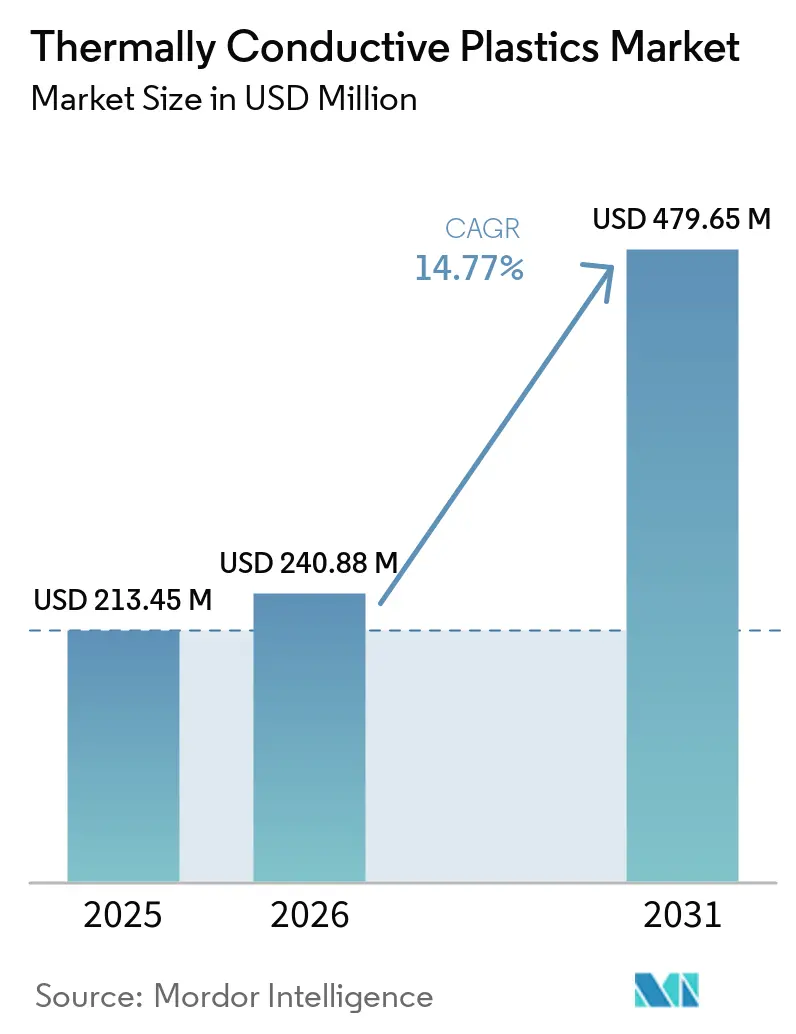
| 市場規模 (2026) | 240.88 百万米ドル |
| 市場規模 (2031) | 479.65 百万米ドル |
| Growth Rate (2026 - 2031) | 14.77 % |
| 最も急速に成長している市場 | アジア太平洋地域 |
| 最大市場 | 北米 |
| 市場集中度 | 中 |
主要プレーヤー *免責事項:主要選手の並び順不同 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによる熱伝導性プラスチック市場分析
熱伝導性プラスチック市場は2025年に213.45 ミリオン 米ドルと評価され、2026年の240.88 ミリオン 米ドルから2031年には479.65 ミリオン 米ドルへと、予測期間(2026年~2031年)においてCAGR 14.77%で成長する見込みです。車両の電動化とデジタルインフラの拡大により、小型部品における熱負荷が増大し、需要が高まっています。未充填ポリマーは通常、約0.2 W/m·Kの熱伝導率を示すにとどまり、敏感な電子部品から熱を安全に放散させる必要がある用途での適用が制限されています[1]SABIC、「LNP KONDUITコンパウンド」、SABIC、sabic.com 。
その結果、熱伝導性プラスチック市場は、軽量部品、複雑な成形形状、および電気絶縁を可能にするコンパウンドへとシフトしています。メーカーは共同開発イニシアチブとシミュレーションツールを活用して、自動車および電子機器顧客向けの認定期間を短縮しています。最大の機会は、成形プラスチック部品が安全性や熱性能を損なうことなく、複数の金属部品および絶縁部品を置き換えられる用途にあります。
主要レポートのポイント
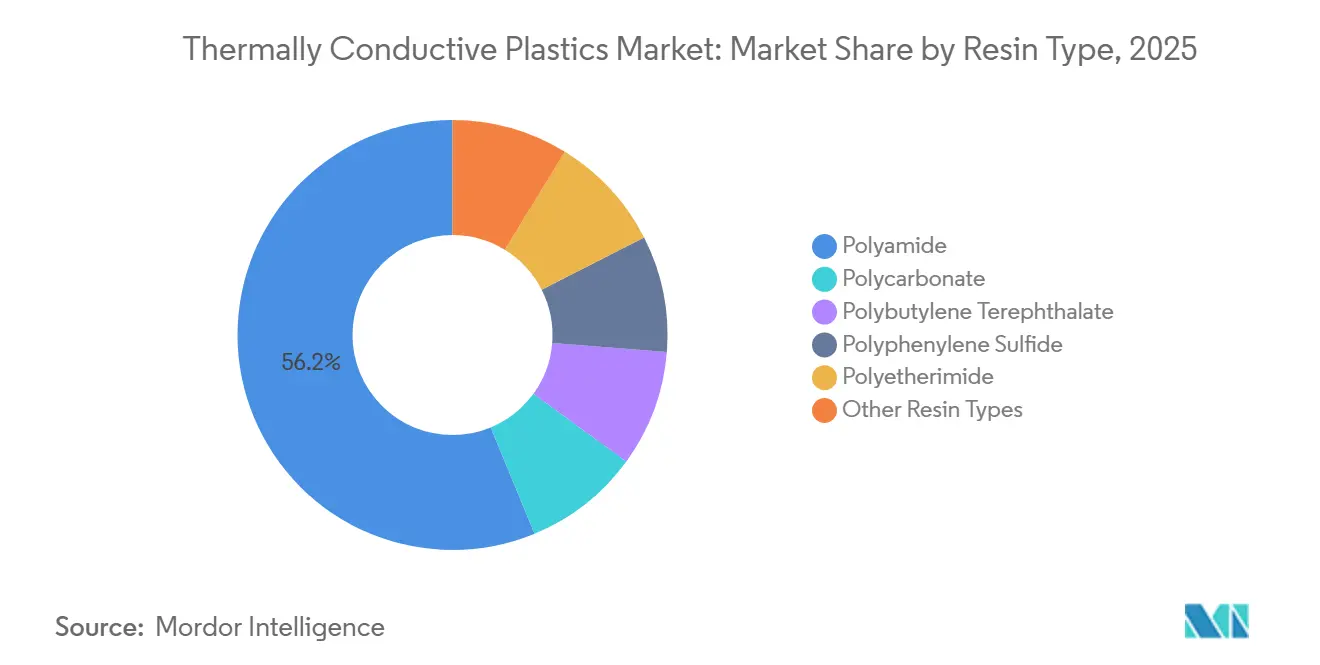
- 樹脂タイプ別では、ポリアミドが2025年の熱伝導性プラスチック市場シェアの56.22%を占め、2031年にかけてCAGR 14.67%で最も速く成長すると予測されています。
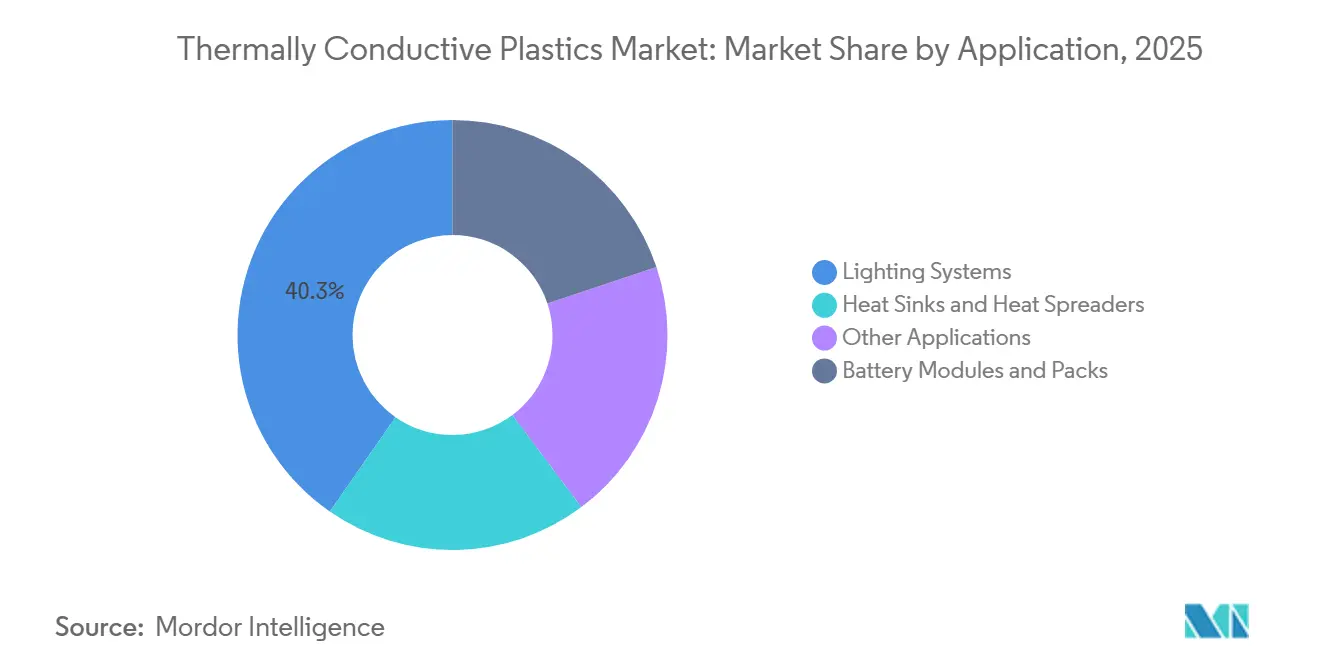
- 用途別では、照明システムが2025年の熱伝導性プラスチック市場規模の40.34%を占め、バッテリーモジュールおよびパックセグメントは2031年にかけてCAGR 15.45%と最も高い成長率が見込まれています。
- 最終用途産業別では、電気・電子が2025年の熱伝導性プラスチック市場シェアの36.13%を占め、自動車セグメントは2031年にかけてCAGR 14.91%と最も高い成長率が見込まれています。
- 地域別では、北米が2025年の熱伝導性プラスチック市場シェアの38.78%を占め、アジア太平洋地域は2031年にかけてCAGR 14.89%と最も高い成長率が見込まれています。
注:本レポートの市場規模および予測数値は、Mordor Intelligence 独自の推定フレームワークを使用して作成されており、2026年1月時点の最新の利用可能なデータとインサイトで更新されています。
世界の熱伝導性プラスチック市場のトレンドとインサイト
ドライバーの影響分析*
| ドライバー | (~)CAGR予測への影響(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 電子部品の小型化 | +2.5% | グローバル、アジア太平洋および北米で最も高い強度 | 中期(2〜4年) |
| 電気自動車バッテリーの熱管理 | +3.8% | グローバル、中国・ドイツ・米国に集中 | 中期(2〜4年) |
| 熱部品における軽量金属代替 | +3.2% | 北米、欧州、アジア太平洋のコア市場 | 長期(4年以上) |
| AI、5G、IoT、および高出力電子機器 | +2.8% | グローバル、北米およびアジア太平洋に集中 | 短期(2年以内) |
| リサイクルフィラーおよび電気絶縁配合の革新 | +1.2% | 欧州およびアジア太平洋 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
電子部品の小型化による熱バジェットの圧縮
トランジスタ密度の上昇により、部品フットプリントが縮小し続ける中、チップの単位面積あたりの電力が増大しています。AIインフラに使用されるプロセッサは局所的な熱を発生させるため、周辺のプラスチックには寸法安定性、電気絶縁性、および熱拡散率の維持が求められます[2]BASF SE、「AIインフラ課題の解決:高性能材料の役割」、BASF プラスチック・ゴム、plastics-rubber.basf.com 。熱伝導性プラスチック市場はこのトレンドの恩恵を受けており、薄肉化が進むにつれてより効率的な熱伝達経路が必要とされています。配合メーカーは、より高い性能が求められる用途に対して、窒化ホウ素プレートレット、窒化ホウ素とグラフェンのハイブリッドネットワーク、および液晶ポリマー基板を活用しています。これらの材料は、熱管理能力と成形性能のバランスを取る必要があるため、標準的なエンクロージャー樹脂よりも高い付加価値を持ちます。UL 94 V-0およびIEC 60695の要件により配合の複性がさらに増し、確立された特殊メーカーが有利な立場に置かれています。
電気自動車バッテリーの熱管理が材料の収束を促進
バッテリーモジュール用コンパウンドは、バルク熱伝導率1.0〜5.0 W/m·Kおよび20 kV/mmを超える絶縁破壊強度を実現する必要があります。また、PLC 0またはPLC 1の比較トラッキング指数要件を満たしながら、厳格な車両重量制限にも準拠しなければなりません。この要件の組み合わせが熱伝導性プラスチック市場の成長を支えており、金属は単一の成形部品でこれらすべての特性を提供することができません。800Vアーキテクチャを採用したプレミアム電気自動車では、ドライブトレインおよびDC-DCコンバーターハウジングへのPPSおよびPAグレードの使用が拡大しています。2026年6月、EnvaliorはEVバスバー向けの耐衝撃改良PPSグレードであるXytron M5080ETを発売する予定であり、2 mmでUL 94 V-0分類を達成しています。同社は、この材料が−50°Cから+180°Cの熱衝撃試験において、同等材料と比較して70%以上高い耐応力亀裂性を発揮すると報告しています。用途特化型性能へのこの注力が、バッテリーおよびパワートレイン部品に使用される認定材料の基準を引き上げています。
熱部品における軽量金属代替がOEMの材料選択を再定義
金属からプラスチックへの転換は、OEM熱部品における重要な調達検討事項となっています。2026年6月、Avientは照明、自動車用ヒートシンク、および熱交換システム向けに天然黒鉛ベースの8グレードをTherma-Techポートフォリオに追加する予定です。これらのグレードには産業廃棄物由来のリサイクルコンテンツを含むオプションが含まれ、合成黒鉛システムの代替品として位置付けられます。射出成形可能なコンパウンドは、ヒートシンク、ハウジング、および電気絶縁機能を単一部品に統合し、二次組立工程を削減できます。2026年5月、Trinseoは壁厚1.0 mmおよび1.5 mmでUL 2596の熱暴走要件および中国のGB 38031焚き火要件を満たす熱可塑性PC UDテープバッテリートップカバーを発表する予定です。2025年、SABICはEVコントロールユニットカバー向けにレーザー溶着可能な難燃性PBTコンパウンドを導入し、メーカーに金属スタンピングの代替オプションを提供する予定です。
AI、5G、IoT、および高出力電子機器による対応可能範囲の拡大
AIデータセンターは、ラック、PCB隣接部品、および電力分配機器における熱密度管理ソリューションへの持続的な需要を牽引しています。CovestroはAIデータセンターシステムの熱管理と保護のための材料ソリューションを提供しています。熱伝導性ポリカーボネートはプリント回路基板に直接オーバーモールドでき、難燃性、薄肉成形能力、および耐衝撃性を提供します。この加工アプローチは、金属エンクロージャーが重量増加や追加組立工程を必要とする用途において、熱伝導性プラスチック市場を支援します。5G回路基板基材は、低誘電損失と放熱を組み合わせた材料への関連需要を生み出しています。2025年の研究では、六方晶窒化ホウ素と液晶ポリマーの複合フィルムが、0.4〜1 GHzの周波数において誘電率を3.4以下に維持しながら、純粋な液晶ポリマーと比較して3.3倍高い熱伝導率を達成したことが報告されています。
抑制要因の影響分析*
| 抑制要因 | (~)CAGR予測への影響(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 金属より低い熱伝導率 | -1.4% | グローバル | 長期(4年以上) |
| 高いフィラーおよび加工コスト | -1.2% | インド、ASEAN、および南米 | 中期(2〜4年) |
| フィラー分散および異方性伝導率の課題 | -0.7% | グローバル | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
金属より低い熱伝導率が高出力インターフェースを制約
アルミニウムは約200 W/m·Kの熱伝導率を提供する一方、市販の先進的な熱伝導性プラスチックグレードは大幅に低い伝導率にとどまります。SABICはLNP KONDUITグレードの熱伝導率を最大18 W/m·Kとして掲載しています。この性能差により、チップ直接接触インターフェース、オーバーモールドなしの大電流バスバー、および極限用途の産業用熱交換器へのポリマーの使用が制限されます。その結果、熱伝導性プラスチック市場は多くの用途においてハイブリッド金属・プラスチック設計を通じて引き続き対応することになります。OEMは高負荷ゾーンにアルミニウムまたは銅を使用しながら、二次的な熱拡散および絶縁構造機能にプラスチックを使用することができます。この役割分担により、すべての熱インターフェース用途への適合性を誇張することなく、ポリマーの関連性が維持されます。
高いフィラーおよび加工コストがコスト敏感なセグメントでの採用を制限
熱伝導性コンパウンドは多くの場合、30〜60重量%のフィラー充填量を必要とし、材料コストと加工の複雑性が増大します。高いフィラーレベルは設備の摩耗を加速させ、溶融流動性を低下させ、サイクルタイムの許容範囲を狭める可能性があります。また、コンパウンディングまたは成形時に特殊なスクリューおよびバレル構成が必要になる場合もあります。ISO 22007に基づく認定試験およびサードパーティ認証により、各新規プログラムのコストがさらに増加します。大量生産の自動車生産ではこれらのコストをより容易に吸収できますが、小規模な産業用および医療用プログラムはより大きなコスト制約に直面します。この課題は、確立されたアルミニウムダイカストサプライチェーンがコスト競争力を維持している南アジアおよび東南アジアの製造拠点において特に顕著です。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
樹脂タイプ別:ポリアミドが幅広い認定基盤を保持
ポリアミドは2025年の熱伝導性プラスチック市場において56.22%のシェアを占め、2031年にかけてCAGR 14.67%で成長すると予測されています。その主導的地位は、加工の多様性、広い使用温度範囲、および窒化ホウ素、黒鉛、鉱物フィラーシステムとの確立された適合性に起因しています。ポリアミドは電気絶縁性を維持しながら1〜5 W/m·Kの熱伝導率を達成でき、高電圧自動車および電力電子機器用途に適しています。これらの特性は、絶縁破壊強度が熱伝達と同様に重要な用途において特に価値があります。2025年6月、BASFは高電圧EVコネクターおよび自動車バッテリーシステム向けに非ハロゲン系PA9TグレードであるUltramid Advanced N3U42G6を発売しました。この発売は、電動化特有の要件への市場のシフトを反映しています。
その他の樹脂タイプは熱伝導性プラスチック市場において特殊用途に対応しています。ポリカーボネートは、耐衝撃性とRF性能要件が熱管理ニーズを補完する5G接続エンクロージャーおよびデータセンターPCBオーバーモールド用途に使用されています。PPSは、高温安定性と自動車流体への耐性から、800Vパワートレインオーバーモールド用途での採用が進んでいます。EnvaliorはEVバスバー用途向けにXytron M5080ETを発売しており、この材料は厚さ2 mmでUL 94 V-0定格を取得しています。PBTはレーザー溶着可能難燃性グレードを通じてEVコントロールユニットカバーに対応しています。PEIは、連続使用温度が180°Cを超える航空宇宙および医療用ハウジング向けのプレミアム材料として位置付けられています。
注記: 全セグメントのセグメントシェアはレポート購入時に入手可能


用途別:照明がボリュームを維持しながらバッテリーパックが最速成長
照明システムは2025年の熱伝導性プラスチック市場規模の40.34%を占めました。この市場は、ダイカストアルミニウムリフレクターを射出成形可能な熱伝導性ポリアミドハウジングに置き換えるLEDアップグレードの恩恵を受けています。バッテリーモジュールおよびパックセグメントは、EV生産の増加と大型バッテリーパック設計における熱管理要件の高度化に牽引され、2031年にかけてCAGR 15.45%で成長すると予測されています。セル・トゥ・パックアーキテクチャへのシフトも、エンクロージャーおよび冷却部品の熱要件を変化させています。2025年、BASFとWelionはUltramid PAサイド冷却プレートおよびバッテリーカバー材料を組み込んだ次世代全固体電池パックを発表しました。
熱伝導性プラスチック市場はまた、報告されたバッテリーパックからも恩恵を受けており、金属代替品と比較して重量を50%削減しながら熱管理と安全性能を維持しました。ヒートシンクおよびヒートスプレッダーは、AIサーバーハードウェアにおける新興用途分野です。CovestroのAIデータセンター向け材料開発には、これらのシステムの厳格な熱的・電気的要件を満たすよう設計されたソリューションが含まれています。熱伝導性コンパウンドは、選択された設計においてPCBの直接オーバーモールドも可能にします。IEC 62368-1およびUL 508Aの要件は、これらの用途における認定材料の重要性を強調しています。モーターハウジング、産業用ドライブエンクロージャー、および通信基地局モジュールは、熱伝導性プラスチック市場への追加的な漸進的需要を提供しています。
注記: 全セグメントのセグメントシェアはレポート購入時に入手可能
最終用途産業別:電気・電子がリードし自動車が最速拡大
電気・電子は2025年の熱伝導性プラスチック市場シェアの36.13%を占めました。このセグメントには、それぞれ異なる熱要件を持つLEDドライバー、民生用電子機器、データセンター機器、および電源装置が含まれます。低コストの鉱物充填ポリアミドは一部の民生用デバイスに対応し、窒化ホウ素充填およびグラフェン配合グードはサーバーおよび電力変換機器のより要求の高い要件を満たします。自動車セグメントは、電気自動車向けのバッテリーモジュール、モーターハウジング、IGBTパッケージ、および高電圧充電コネクターへの熱伝導性プラスチックの使用増加に牽引され、2031年にかけてCAGR 14.91%で成長すると予測されています。
2025年、ルノーグループはEV熱管理用途向けのA-PMR材料パネルにLATIを採用しました。同社は電気絶縁要件の有無にかかわらず、LATICONTHER PA6コンパウンドおよびPPSグレードを認定しました。熱伝導性プラスチック市場における産業用途には、可変周波数ドライブ、モーターハウジング、および自動化電力電子機器が含まれます。航空宇宙は認定サイクルが長いため、高付加価値のニッチ市場として位置付けられています。ヘルスケアは、ウェアラブルおよび埋め込み型デバイスの小型化が進む中で新興の機会を提供しています。通信需要は、5Gインフラの継続的な展開とフレキシブル回路基板への要件によっても支えられています。
地域分析
北米は2025年の熱伝導性プラスチック市場の38.78%を占めました。ハイパースケールデータセンター、確立されたEVサプライチェーン、およびエネルギー効率要件に牽引された照明アップグレードが地域需要を支えています。米国およびカナダのOEM生産も認定自動車コンパウンドへの需要を牽引しています。メキシコのEV組立における役割の拡大が、国境州の製造業務全体での熱伝導性プラスチックへの需要をさらに増加させています。Avientが計画する2026年6月のTherma-Tech拡張は、照明、自動車用ヒートシンク、および熱交換システムの用途を支援すると期待されています。
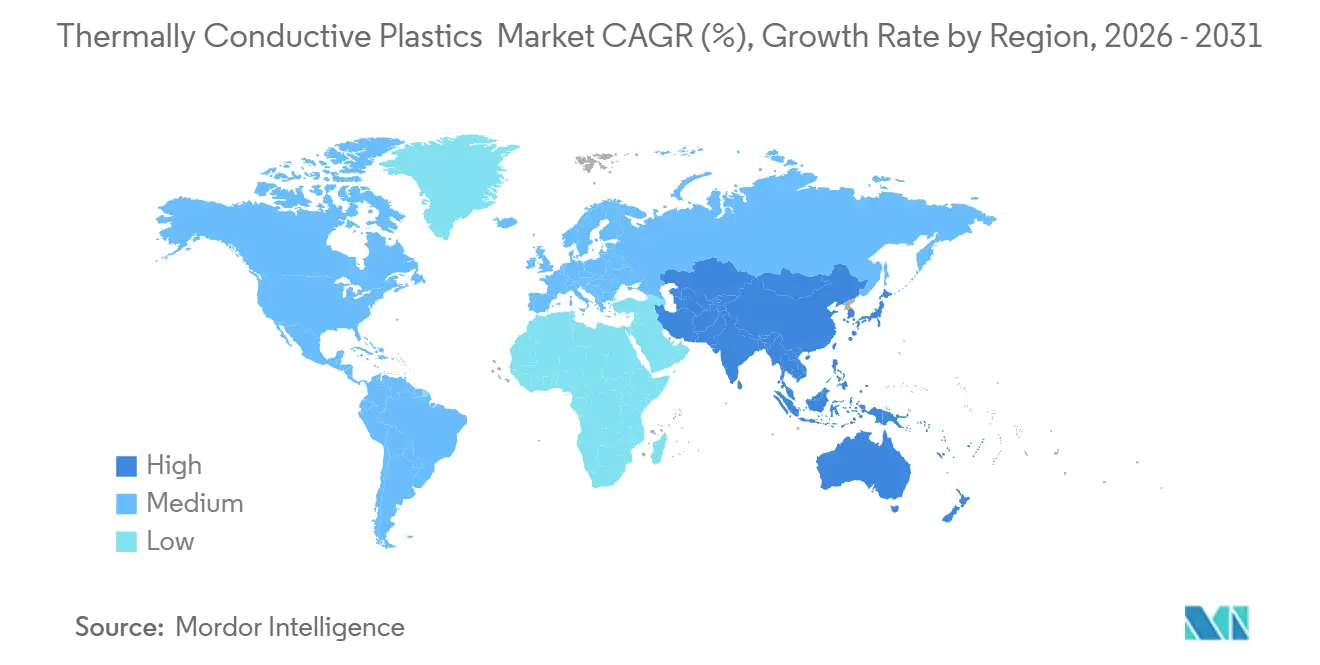
アジア太平洋地域は2031年にかけてCAGR 14.89%で拡大すると予測されており、最も高い地域成長率を示しています。中国のEV生産基盤、日本の電子機器エコシステム、および韓国の半導体パッケージングへの投資がこの見通しを支えています。提供された草案によると、中国の新エネルギー車普及率は2025年に新車販売の35%を超えると予測されています。日本のメーカーも電気絶縁と熱管理を組み合わせた用途をターゲットにしています。2026年1月、住友ベークライトはDENSO自動車インバーター向け樹脂絶縁基板へのBLA-6051放熱絶縁シートの採用を発表する予定です。インドおよびASEAN諸国は、電子機器および自動車製造能力の拡大に伴い、漸進的な需要を生み出すと予測されています。
欧州は熱伝導性プラスチックへの重要な需要を生み出しており、ドイツの自動車OEM基盤と主要ポリマーサプライヤーの集中した研究開発能力に支えられています。REACH規制および廃車指令の要件が、ハロゲンフリーおよび低VOC材料を使用したコンパウンドの再配合を促進しています。2025年、EnvaliorはEV水ポンプハウジング、高温コネクター、および熱アセンブリに使用されるXytronグレード向けに、ウェルディンゲン工場でのPPSコンパウンディング生産を開始しました。南米、中東、およびアフリカは熱伝導性プラスチック市場において小規模なボリュームを占めています。ブラジルの自動車クラスター、サウジアラビアの産業多様化イニシアチブ、および南アフリカの鉱業電子機器用途が主要な需要センターを形成しています。これらの地域は輸入特殊コンパウンドへの依存度が高く、地域の流通インフラが限られています。

競合環境
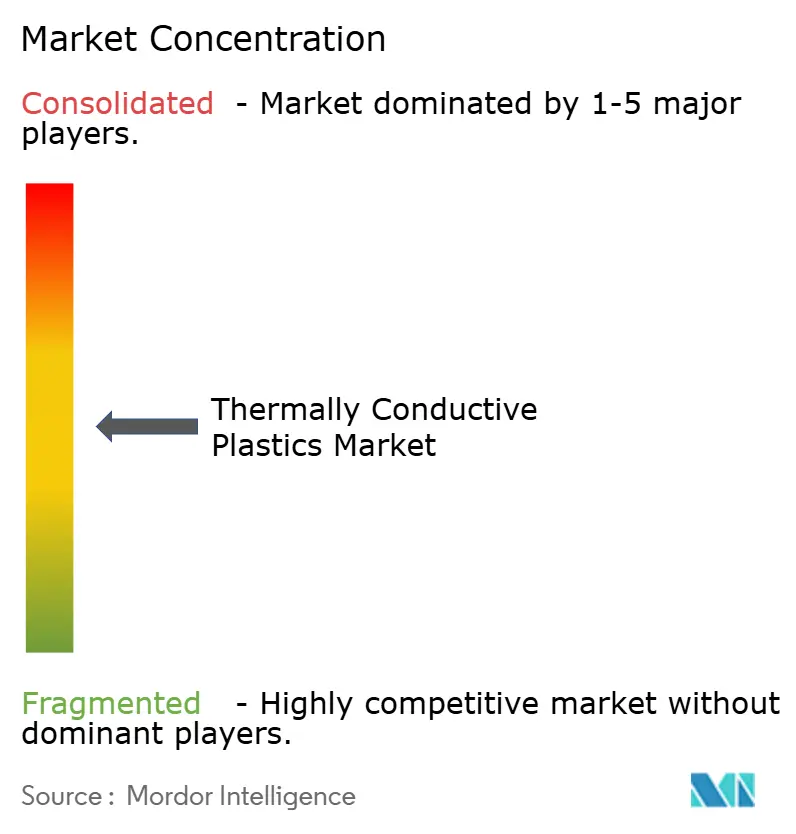
熱伝導性プラスチック市場はコンパウンドサプライヤー間で適度に集中しています。BASF、SABIC、Covestro、およびCelaneseは幅広いポートフォリオを提供し、ティア1自動車サプライヤーとの共同開発関係を維持しています。これらのシミュレーションツールは顧客の認定期間を短縮できます。Avient、Ensinger、RTP Company、LATI、Kaneka、住友ベークライト、Toray、および三菱エンジニアリングプラスチックスは、配合カスタマイズ、用途専門知識、および信頼性の高い地域供給を通じて競争しています。第一グループは、計算材料設計が物理的プロトタイピング前にフィラーネットワークを最適化できる用途において優位性を持ちます。この能力は配合リードタイムを短縮し、要求の高い用途への早期参入を支援します。
Envaliorが計画する2026年6月のXytron M5080ET発売は、認定EVバスバーオーバーモールド用途における競争を示しています。このグレードは複数の自動車顧客から承認を受けており、熱衝撃試験における改善された耐応力亀裂性を提供します。Avientが計画する2026年の天然黒鉛拡張は、軽量熱部品とリサイクルコンテンツオプションに向けた別の戦略的動きを示しています。住友ベークライトのBLA-6051のDENSOインバーター基板への採用は、電力モジュール熱管理向けに設計された絶縁材料の価値を示しています。これらの開発は、広く入手可能なコンパウンドでは多くの場合満たせない性能要件をターゲットにしています。
熱伝導性プラスチック市場における競争機会は、厚み方向伝導率とサーキュラーコンテンツグレードに残っています。成形時のフィラー配向は多くの市販材料における厚み方向性能を制限しています。このバランスを改善できるサプライヤーは、熱を冷却プレートに向けて垂直に伝達する必要がある用途にアクセスできます。Covestroのバイオサーキュラー由来ポリカーボネートコンパウンドとAvientのリサイクル黒鉛グレードは、サーキュラー材料オプションの高まる重要性を示しています。グラフェン配合ポリマー複合材料に関する研究では、熱伝導率と難燃性の同時改善が実証されています。ただし、実験室段階のフィラーアーキテクチャのスケールアップ経済性は依然として不確実です。確立されたサプライヤーは、検証済みの配合を認定商業製品に転換するためのより良い立場にあります。
熱伝導性プラスチック産業リーダー
Celanese Corporation
SABIC
BASF
Avient Corporation
Envalior
- *免責事項:主要選手の並び順不同

最近の産業動向
- 2026年6月:EnvaliorはEVバスバー向けPPSコンパウンドであるXytron M5080ETを発売しました。この耐衝撃改良グレードは50重量%のガラス繊維と鉱物強化材を含み、−50°Cから+180°Cの熱衝撃試験において同等のPPS材料と比較して70%以上高い耐応力亀裂性を発揮します。また、2 mmでUL 94 V-0定格を達成しています。複数の自動車顧客が、EVパワートレインおよびバッテリーパックにおける量産バスバーオーバーモールド用途向けにこのコンパウンドを承認しています。
- 2026年6月:Avient Corporationは天然黒鉛ベースの熱伝導性グレード8種類でTherma-Techポートフォリオを拡張しました。これらのグレードはLED照明、自動車用ヒートシンク、および熱交換システムをターゲットにしています。一部のグレードには産業廃棄物由来のリサイクルコンテンツが含まれており、合成黒鉛ベースシステムに対するコスト効率の高い代替品を提供します。また、標準的な射出成形設備を使用してアルミニウムヒートシンクのドロップイン代替品としても機能します。


世界の熱伝導性プラスチック市場レポートの範囲
熱伝導性プラスチックは、標準プラスチックよりも50〜100倍効率的に熱を伝達するよう設計された特殊ポリマーです。標準ポリマーは通常、約0.15〜0.25 W/m·K(ワット毎メートルケルビン)の低い熱伝導率を持ちます。ベース樹脂と特殊添加剤を組み合わせることで、熱伝導性プラスチックは最大30 W/m·Kの熱伝導率を達成できます。これらの材料は、電子機器および自動車部品においてアルミニウムなどの金属に対する軽量かつ柔軟な代替品を提供します。
熱伝導性プラスチック市場は、樹脂タイプ、用途、最終用途産業および地域別にセグメント化されています。樹脂タイプ別では、市場はポリアミド、ポリカーボネート、ポリブチレンテレフタレート、ポリフェニレンスルフィド、ポリエーテルイミド、およびその他の樹脂タイプにセグメント化されています。用途別では、市場は照明システム、バッテリーモジュールおよびパック、ヒートシンクおよびヒートスプレッダー、およびその他の用途にセグメント化されています。最終用途産業別では、市場は電気・電子、自動車、産業、航空宇宙、ヘルスケア、通信、およびその他の最終用途産業にセグメント化されています。地域別では、市場はアジア太平洋、北米、欧州、南米、中東・アフリカにセグメント化されています。レポートはまた、主要地域の15カ国における熱伝導性プラスチック市場の規模と予測もカバーしています。各セグメントの市場規模と予測は金額(米ドル)ベースで行われています。
| ポリアミド |
| ポリカーボネート |
| ポリブチレンテレフタレート |
| ポリフェニレンスルフィド |
| ポリエーテルイミド |
| その他の樹脂タイプ |
| 照明システム |
| バッテリーモジュールおよびパック |
| ヒートシンクおよびヒートスプレッダー |
| その他の用途 |
| 電気・電子 |
| 自動車 |
| 産業 |
| 航空宇宙 |
| ヘルスケア |
| 通信 |
| その他の最終用途産業 |
| アジア太平洋 | 中国 |
| インド | |
| 日本 | |
| 韓国 | |
| ASEAN諸国 | |
| その他のアジア太平洋 | |
| 北米 | 米国 |
| カナダ | |
| メキシコ | |
| 欧州 | ドイツ |
| 英国 | |
| フランス | |
| イタリア | |
| 北欧諸国 | |
| その他の欧州 | |
| 南米 | ブラジル |
| アルゼンチン | |
| その他の南米 | |
| 中東・アフリカ | サウジアラビア |
| 南アフリカ | |
| その他の中東・アフリカ |
| 樹脂タイプ別 | ポリアミド | |
| ポリカーボネート | ||
| ポリブチレンテレフタレート | ||
| ポリフェニレンスルフィド | ||
| ポリエーテルイミド | ||
| その他の樹脂タイプ | ||
| 用途別 | 照明システム | |
| バッテリーモジュールおよびパック | ||
| ヒートシンクおよびヒートスプレッダー | ||
| その他の用途 | ||
| 最終用途産業別 | 電気・電子 | |
| 自動車 | ||
| 産業 | ||
| 航空宇宙 | ||
| ヘルスケア | ||
| 通信 | ||
| その他の最終用途産業 | ||
| 地域別 | アジア太平洋 | 中国 |
| インド | ||
| 日本 | ||
| 韓国 | ||
| ASEAN諸国 | ||
| その他のアジア太平洋 | ||
| 北米 | 米国 | |
| カナダ | ||
| メキシコ | ||
| 欧州 | ドイツ | |
| 英国 | ||
| フランス | ||
| イタリア | ||
| 北欧諸国 | ||
| その他の欧州 | ||
| 南米 | ブラジル | |
| アルゼンチン | ||
| その他の南米 | ||
| 中東・アフリカ | サウジアラビア | |
| 南アフリカ | ||
| その他の中東・アフリカ | ||


レポートで回答される主要な質問
熱伝導性プラスチックの予測成長率はどのくらいですか?
このセクターは2026年から2031年にかけてCAGR 14.77%で拡大し、2026年の240.88 ミリオン 米ドルから成長して2031年までに479.65 ミリオン 米ドルに達すると予測されています。
2025年において最大のシェアを持つ樹脂タイプはどれですか?
ポリアミドは、フィラー適合性、加工柔軟性、および絶縁性能から、2025年に56.22%のシェアで樹脂タイプをリードしました。
2031年にかけて最も速く成長している用途はどれですか?
バッテリーモジュールおよびパックは、EVバッテリーシステムがより多くの熱管理を必要とするため、2031年にかけてCAGR 15.45%で成長すると予測されています。
最も速く成長すると予測されている地域はどこですか?
アジア太平洋地域は、EV生産、電子機器、および半導体パッケージング投資に支えられ、2031年にかけてCAGR 14.89%で成長すると予測されています。
最終更新日:



