
Taille et part du marché des plastiques thermoconducteurs
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2021 - 2031 |
|---|---|
| Taille du Marché (2026) | 240.88 Millions de dollars américains |
| Taille du Marché (2031) | 479.65 Millions de dollars américains |
| Growth Rate (2026 - 2031) | 14.77 % |
| Marché à la Croissance la Plus Rapide | Asie-Pacifique |
| Plus Grand Marché | Amérique du Nord |
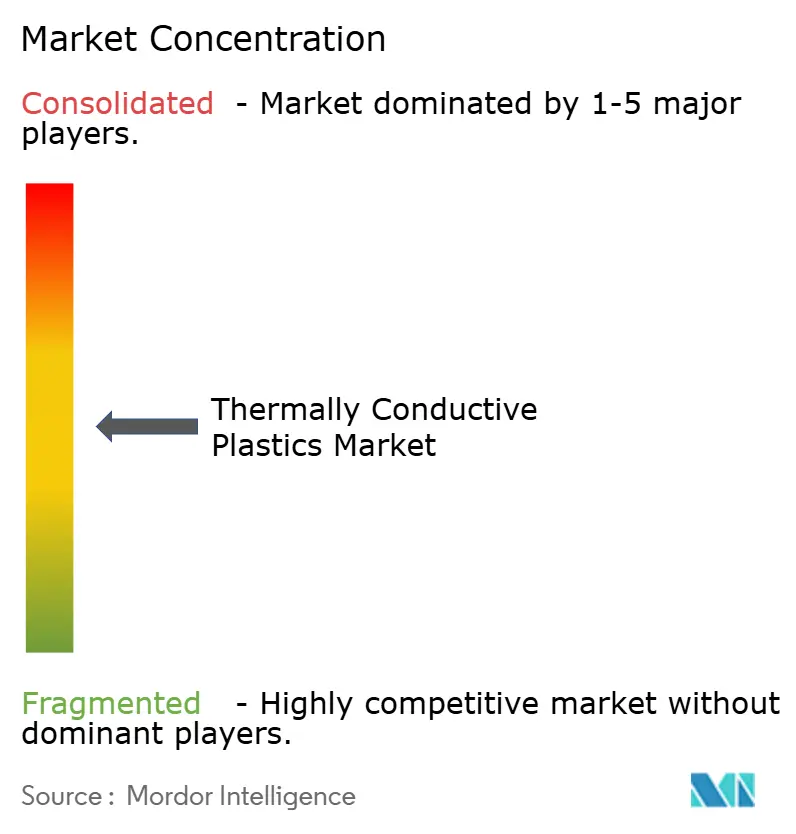
| Concentration du Marché | Moyen |
Acteurs majeurs
*Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. |
|
Analyse du marché des plastiques thermoconducteurs par Mordor Intelligence
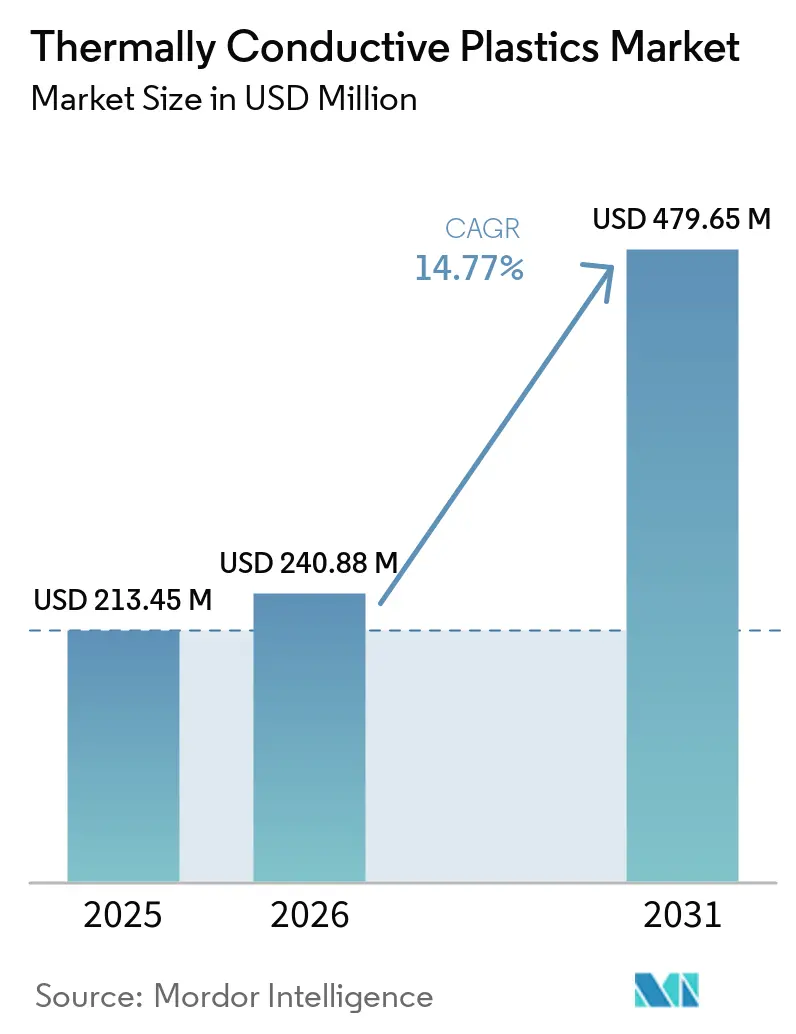
Le marché des plastiques thermoconducteurs était évalué à 213,45 millions USD en 2025 et devrait croître de 240,88 millions USD en 2026 à 479,65 millions USD d'ici 2031, à un CAGR de 14,77 % durant la période de prévision (2026-2031). La demande augmente à mesure que l'électrification des véhicules et l'infrastructure numérique accroissent les charges thermiques dans les composants compacts. Les polymères non chargés offrent généralement une conductivité thermique d'environ 0,2 W/m·K, limitant leur application dans les domaines où la chaleur doit être dissipée en toute sécurité à partir de composants électroniques sensibles[1]SABIC, "Composé LNP KONDUIT," SABIC, sabic.com .
Par conséquent, le marché des plastiques thermoconducteurs évolue vers des composés permettant des pièces légères, des géométries moulées complexes et une isolation électrique. Les producteurs tirent parti d'initiatives de co-développement et d'outils de simulation pour réduire les délais de qualification pour les clients des secteurs automobile et électronique. La plus grande opportunité réside dans les applications où un composant en plastique moulé peut remplacer plusieurs pièces métalliques et isolantes sans compromettre la sécurité ou les performances thermiques.
Points clés du rapport
- Par type de résine, le polyamide détenait 56,22 % de la part du marché des plastiques thermoconducteurs en 2025, et devrait croître au CAGR le plus rapide de 14,67 % jusqu'en 2031.
- Par application, les systèmes d'éclairage détenaient 40,34 % de la taille du marché des plastiques thermoconducteurs en 2025, tandis que le segment des modules et blocs-batteries devrait afficher le CAGR prévisionnel le plus élevé à 15,45 % jusqu'en 2031.
- Par industrie d'utilisation finale, l'électrique et l'électronique détenaient 36,13 % de la part du marché des plastiques thermoconducteurs en 2025, tandis que le segment automobile devrait croître au CAGR prévisionnel le plus élevé à 14,91 % jusqu'en 2031.
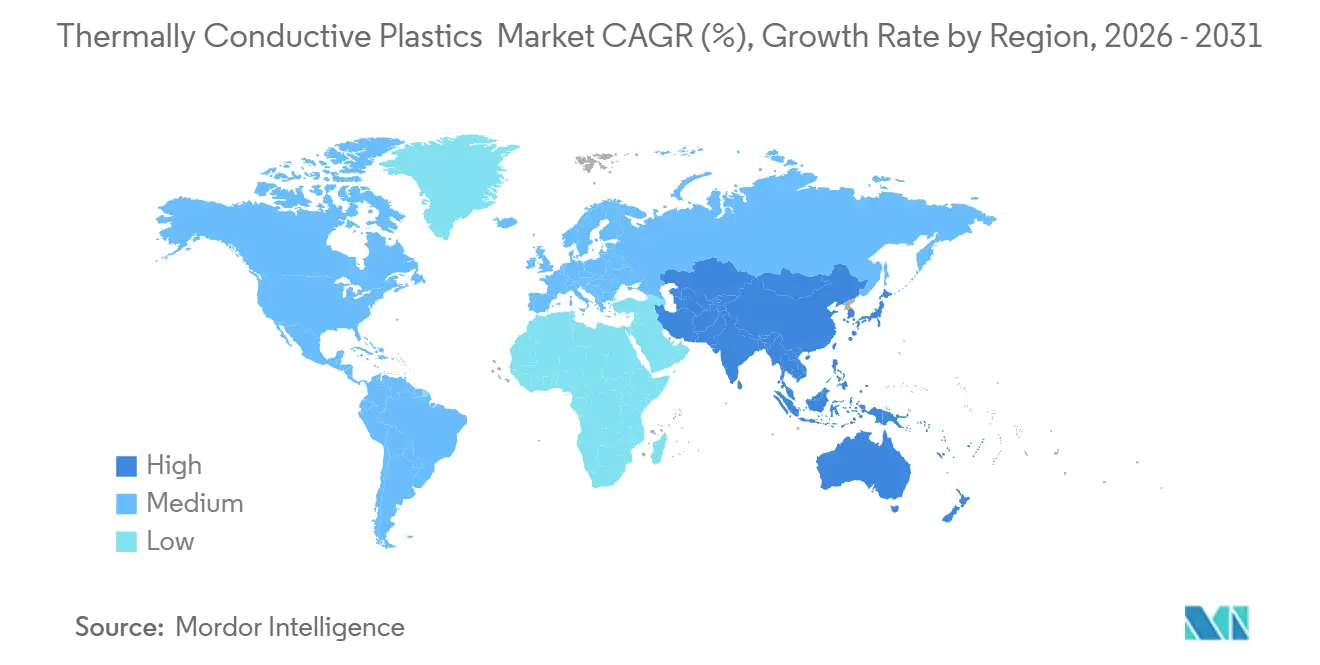
- Par géographie, l'Amérique du Nord détenait 38,78 % de la part du marché des plastiques thermoconducteurs en 2025, tandis que l'Asie-Pacifique devrait croître au CAGR prévisionnel le plus élevé de 14,89 % jusqu'en 2031.
Note : La taille du marché et les prévisions figurant dans ce rapport sont générées à l'aide du cadre d'estimation exclusif de Mordor Intelligence, mis à jour avec les dernières données et informations disponibles en janvier 2026.
Tendances et perspectives du marché mondial des plastiques thermoconducteurs
Analyse de l'impact des moteurs*
| Moteur | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Miniaturisation des composants électroniques | +2.5% | Mondial, intensité la plus élevée en Asie-Pacifique et en Amérique du Nord | Moyen terme (2-4 ans) |
| Gestion thermique des batteries de véhicules électriques | +3.8% | Mondial, concentré en Chine, en Allemagne et aux États-Unis | Moyen terme (2-4 ans) |
| Remplacement des métaux légers dans les composants thermiques | +3.2% | Marchés principaux en Amérique du Nord, en Europe et en Asie-Pacifique | Long terme (≥ 4 ans) |
| IA, 5G, IoT et électronique de haute puissance | +2.8% | Mondial, concentré en Amérique du Nord et en Asie-Pacifique | Court terme (≤ 2 ans) |
| Innovation en formulation à charges recyclées et à isolation électrique | +1.2% | Europe et Asie-Pacifique | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
La miniaturisation des composants électroniques comprime les budgets thermiques
La densité croissante des transistors augmente la puissance des puces par unité de surface à mesure que les empreintes des composants continuent de se réduire. Les processeurs utilisés dans l'infrastructure d'IA génèrent de la chaleur localisée, exigeant que les plastiques environnants maintiennent la stabilité dimensionnelle, l'isolation électrique et la diffusivité thermique[2]BASF SE, "Résoudre les défis de l'infrastructure IA : le rôle des matériaux haute performance," BASF Plastiques-Caoutchouc, plastics-rubber.basf.com . Le marché des plastiques thermoconducteurs bénéficie de cette tendance, car des parois plus minces nécessitent des voies de transfert de chaleur plus efficaces. Les formulateurs utilisent des plaquettes de nitrure de bore, des réseaux hybrides nitrure de bore-graphène et des substrats en polymère à cristaux liquides pour les applications nécessitant des performances plus élevées. Ces matériaux ont une valeur plus élevée que les résines d'enveloppe standard car ils doivent équilibrer les capacités de gestion thermique avec les performances de moulage. Les exigences UL 94 V-0 et IEC 60695 augmentent encore la complexité de la formulation et favorisent les producteurs spécialisés établis.
La gestion thermique des batteries de véhicules électriques favorise la convergence des matériaux
Les composés pour modules de batteries doivent offrir une conductivité thermique en vrac de 1,0 à 5,0 W/m·K et une rigidité diélectrique supérieure à 20 kV/mm. Ils doivent également satisfaire aux exigences de l'indice de résistance au cheminement pour PLC 0 ou PLC 1, tout en respectant des limites de poids de véhicule strictes. Cette combinaison d'exigences soutient la croissance du marché des plastiques thermoconducteurs, car les métaux ne peuvent pas fournir toutes ces propriétés dans un seul composant moulé. Les véhicules électriques haut de gamme dotés d'architectures 800 V élargissent l'utilisation des grades PPS et PA dans les boîtiers de groupe motopropulseur et de convertisseurs DC-DC. En juin 2026, Envalior devrait lancer le Xytron M5080ET, un grade PPS à résistance aux chocs améliorée pour les barres omnibus de véhicules électriques, offrant une classification UL 94 V-0 à 2 mm. L'entreprise indique que le matériau offre plus de 70 % de résistance à la fissuration sous contrainte supérieure à celle des matériaux comparables lors de tests de choc thermique allant de −50 °C à +180 °C. Cette attention aux performances spécifiques aux applications élève les normes pour les matériaux qualifiés utilisés dans les composants de batteries et de groupes motopropulseurs.
Le remplacement des métaux légers dans les composants thermiques redéfinit les choix de matériaux des équipementiers
La conversion métal-plastique devient une considération d'approvisionnement clé pour les composants thermiques des équipementiers. En juin 2026, Avient devrait élargir son portefeuille Therma-Tech avec huit grades à base de graphite naturel pour l'éclairage, les dissipateurs thermiques automobiles et les systèmes d'échange de chaleur. Ces grades incluront des options contenant du contenu recyclé post-industriel et seront positionnés comme alternatives aux systèmes à base de graphite synthétique. Les composés moulables par injection peuvent intégrer les fonctions de dissipateur thermique, de boîtier et d'isolation électrique dans un seul composant, réduisant les étapes d'assemblage secondaires. En mai 2026, Trinseo devrait présenter un couvercle supérieur de batterie en ruban UD thermoplastique PC qui satisfait aux exigences d'emballement thermique UL 2596 et aux exigences de test au feu GB 38031 de la Chine à des épaisseurs de paroi de 1,0 mm et 1,5 mm. En 2025, SABIC devrait introduire un composé PBT soudable au laser et ignifuge pour les couvercles d'unités de contrôle de véhicules électriques, offrant aux fabricants une autre option pour remplacer les emboutissages métalliques.
L'IA, la 5G, l'IoT et l'électronique de haute puissance élargissent le périmètre adressable
Les centres de données d'IA génèrent une demande soutenue pour des solutions de gestion de la densité thermique dans les racks, les composants adjacents aux circuits imprimés et les équipements de distribution d'énergie. Covestro propose des solutions matérielles pour la gestion thermique et la protection dans les systèmes de centres de données d'IA. Le polycarbonate thermoconducteur peut être surmoulé directement sur des circuits imprimés, offrant une résistance au feu, des capacités de moulage à paroi mince et une résistance aux chocs. Cette approche de traitement soutient le marché des plastiques thermoconducteurs dans les applications où les boîtiers métalliques augmenteraient le poids ou nécessiteraient des étapes d'assemblage supplémentaires. Les substrats de circuits imprimés 5G génèrent une demande connexe pour des matériaux combinant une faible perte diélectrique avec la dissipation de chaleur. Une étude de 2025 a rapporté que les films composites de nitrure de bore hexagonal et de polymère à cristaux liquides ont atteint une conductivité thermique 3,3 fois supérieure à celle du LCP pur, tout en maintenant des constantes diélectriques inférieures à 3,4 aux fréquences de 0,4 à 1 GHz.
Analyse de l'impact des freins*
| Frein | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Conductivité thermique inférieure à celle des métaux | -1.4% | Mondial | Long terme (≥ 4 ans) |
| Coûts élevés des charges et du traitement | -1.2% | Inde, ASEAN et Amérique du Sud | Moyen terme (2-4 ans) |
| Défis liés à la dispersion des charges et à la conductivité anisotrope | -0.7% | Mondial | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
La conductivité thermique inférieure à celle des métaux limite les interfaces haute puissance
L'aluminium offre une conductivité thermique d'environ 200 W/m·K, tandis que les grades commerciaux avancés de plastiques thermoconducteurs offrent une conductivité nettement inférieure. SABIC répertorie les grades LNP KONDUIT avec une conductivité thermique allant jusqu'à 18 W/m·K. Cet écart de performance limite l'utilisation des polymères dans les interfaces de contact direct avec les puces, les barres omnibus à courant élevé sans surmoulage et les échangeurs de chaleur industriels à usage extrême. Par conséquent, le marché des plastiques thermoconducteurs continuera de soutenir de nombreuses applications grâce à des conceptions hybrides métal-plastique. Les équipementiers peuvent conserver l'aluminium ou le cuivre dans les zones à forte charge tout en utilisant des plastiques pour la diffusion secondaire de chaleur et les fonctions structurelles isolées. Cette répartition des rôles maintient la pertinence des polymères sans surestimer leur adéquation pour toutes les applications d'interface thermique.
Les coûts élevés des charges et du traitement limitent l'adoption dans les segments sensibles aux coûts
Les composés thermoconducteurs nécessitent souvent des taux de charge de 30 à 60 % en poids, ce qui augmente les coûts des matériaux et la complexité du traitement. Des niveaux élevés de charges peuvent accélérer l'usure des équipements, réduire la fluidité à l'état fondu et réduire la fenêtre de temps de cycle. Ils peuvent également nécessiter des configurations spéciales de vis et de cylindre lors du compoundage ou du moulage. Les tests de qualification selon la norme ISO 22007 et la certification par des tiers augmentent encore les coûts pour chaque nouveau programme. Bien que la production automobile à grand volume puisse absorber ces coûts plus facilement, les programmes industriels et médicaux de plus petite taille font face à des contraintes de coûts plus importantes. Ce défi est particulièrement significatif dans les pôles de fabrication d'Asie du Sud et du Sud-Est, où les chaînes d'approvisionnement établies en moulage sous pression d'aluminium restent compétitives en termes de coûts.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par type de résine : le polyamide détient une large base de qualification
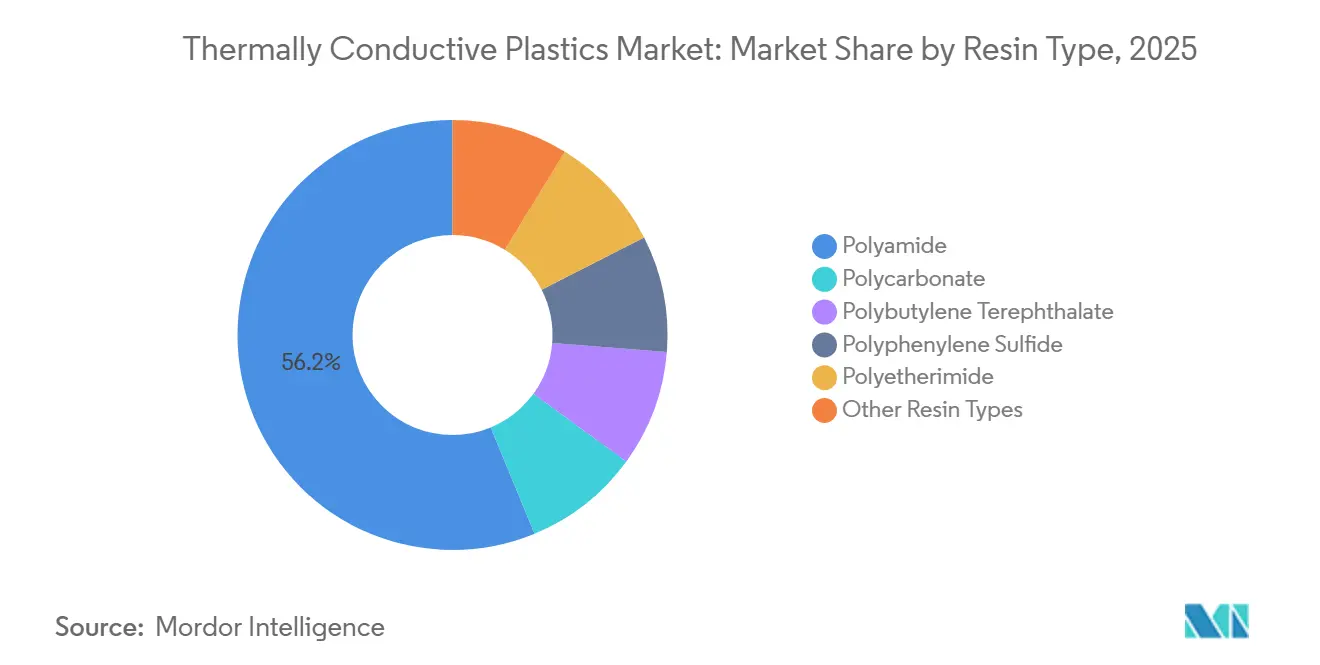
Le polyamide détenait une part de 56,22 % du marché des plastiques thermoconducteurs en 2025 et devrait croître à un CAGR de 14,67 % jusqu'en 2031. Sa position dominante découle de sa polyvalence de traitement, de sa large plage de températures de fonctionnement et de sa compatibilité établie avec les systèmes de charges à base de nitrure de bore, de graphite et de minéraux. Le polyamide peut atteindre une conductivité thermique de 1 à 5 W/m·K tout en maintenant l'isolation électrique, ce qui le rend adapté aux applications automobiles haute tension et d'électronique de puissance. Ces propriétés sont particulièrement précieuses lorsque la rigidité diélectrique est aussi critique que le transfert de chaleur. En juin 2025, BASF a introduit l'Ultramid Advanced N3U42G6, un grade PA9T sans halogène pour les connecteurs EV haute tension et les systèmes de batteries automobiles. Cette introduction reflète l'évolution du marché vers des exigences spécifiques à l'électrification.
D'autres types de résines servent des applications spécialisées sur le marché des plastiques thermoconducteurs. Le polycarbonate est utilisé dans les boîtiers de connectivité 5G et les applications de surmoulage de circuits imprimés pour centres de données, où les exigences de résistance aux chocs et de performance RF complètent les besoins de gestion thermique. Le PPS gagne du terrain dans les applications de surmoulage de groupes motopropulseurs 800 V en raison de sa stabilité à haute température et de sa résistance aux fluides automobiles. Envalior a introduit le Xytron M5080ET pour les applications de barres omnibus de véhicules électriques ; le matériau porte une classification UL 94 V-0 à une épaisseur de 2 mm. Le PBT soutient les couvercles d'unités de contrôle de véhicules électriques grâce à des grades soudables au laser et ignifuges. Le PEI reste un matériau premium pour les boîtiers aérospatiaux et médicaux nécessitant des températures d'utilisation continue supérieures à 180 °C.


Par application : l'éclairage conserve le volume tandis que les blocs-batteries connaissent la croissance la plus rapide
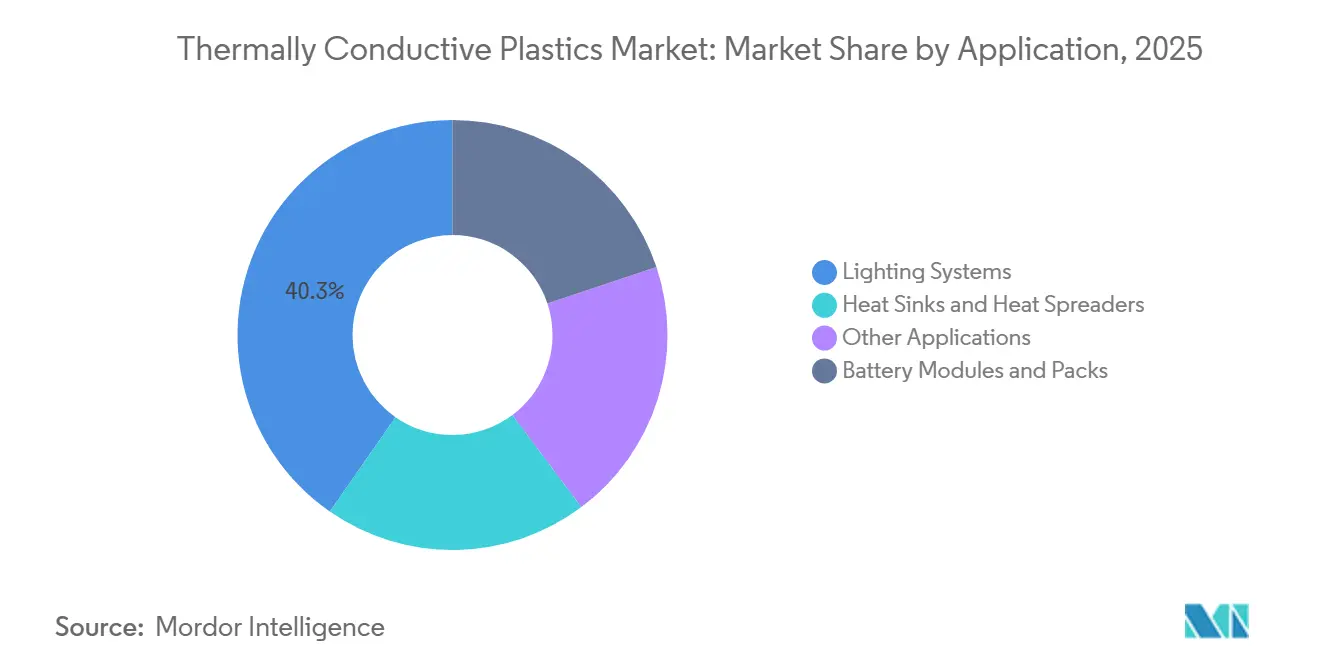
Les systèmes d'éclairage représentaient 40,34 % de la taille du marché des plastiques thermoconducteurs en 2025. Le marché bénéficie des mises à niveau LED qui remplacent les réflecteurs en aluminium moulé sous pression par des boîtiers en polyamide thermoconducteur moulables par injection. Le segment des modules et blocs-batteries devrait croître à un CAGR de 15,45 % jusqu'en 2031, porté par la hausse de la production de véhicules électriques et des exigences de gestion thermique de plus en plus intensives dans les conceptions de blocs-batteries plus grands. L'évolution vers des architectures cellule-à-bloc modifie également les exigences thermiques pour les boîtiers et les composants de refroidissement. En 2025, BASF et Welion ont présenté un bloc-batterie à état solide de nouvelle génération intégrant des plaques de refroidissement latérales Ultramid PA et des matériaux de couvercle de batterie.
Le marché des plastiques thermoconducteurs a également bénéficié du bloc-batterie présenté, qui a réduit le poids de 50 % par rapport aux alternatives métalliques tout en maintenant les performances de gestion thermique et de sécurité. Les dissipateurs thermiques et les diffuseurs de chaleur sont des domaines d'application émergents dans le matériel de serveurs d'IA. Le développement de matériaux de Covestro pour les centres de données d'IA comprend des solutions conçues pour répondre aux exigences thermiques et électriques strictes de ces systèmes. Les composés thermoconducteurs peuvent également permettre le surmoulage direct de circuits imprimés dans certaines conceptions. Les exigences IEC 62368-1 et UL 508A soulignent l'importance des matériaux qualifiés dans ces applications. Les boîtiers de moteurs, les boîtiers d'entraînements industriels et les modules de stations de base de télécommunications fournissent une demande incrémentielle supplémentaire pour le marché des plastiques thermoconducteurs.
Par industrie d'utilisation finale : l'électrique et l'électronique en tête tandis que l'automobile se développe le plus rapidement
L'électrique et l'électronique représentaient 36,13 % de la part du marché des plastiques thermoconducteurs en 2025. Ce segment comprend les pilotes LED, l'électronique grand public, les équipements de centres de données et les alimentations électriques, chacun avec des exigences thermiques distinctes. Le polyamide chargé de minéraux à faible coût sert certains appareils grand public, tandis que les grades chargés de nitrure de bore et chargés de graphène répondent aux exigences plus exigeantes des équipements de serveurs et de conversion d'énergie. Le segment automobile devrait croître à un CAGR de 14,91 % jusqu'en 2031, porté par l'utilisation croissante de plastiques thermoconducteurs dans les modules de batteries, les boîtiers de moteurs, les boîtiers IGBT et les connecteurs de charge haute tension pour les véhicules électriques.
En 2025, le Groupe Renault a inclus LATI dans son panel de matériaux A-PMR pour les applications de gestion thermique des véhicules électriques. L'entreprise a certifié ses composés LATICONTHER PA6 et ses grades PPS pour les applications avec et sans exigences d'isolation électrique. Les applications industrielles sur le marché des plastiques thermoconducteurs comprennent les variateurs de fréquence, les boîtiers de moteurs et l'électronique de puissance pour l'automatisation. L'aérospatiale reste un créneau à haute valeur ajoutée en raison de ses cycles de qualification plus longs. La santé présente une opportunité émergente à mesure que les dispositifs portables et implantables continuent de se miniaturiser. La demande en télécommunications est également soutenue par le déploiement continu de l'infrastructure 5G et les exigences pour les circuits imprimés flexibles.
Analyse géographique
L'Amérique du Nord représentait 38,78 % du marché des plastiques thermoconducteurs en 2025. Les centres de données hyperscale, une chaîne d'approvisionnement EV établie et les mises à niveau d'éclairage motivées par les exigences d'efficacité énergétique soutiennent la demande régionale. La production des équipementiers aux États-Unis et au Canada stimule également la demande de composés automobiles qualifiés. Le rôle croissant du Mexique dans l'assemblage de véhicules électriques accroît encore la demande de plastiques thermoconducteurs dans les opérations de fabrication des États frontaliers. L'expansion prévue de Therma-Tech par Avient en juin 2026 devrait soutenir les applications dans l'éclairage, les dissipateurs thermiques automobiles et les systèmes d'échange de chaleur.
L'Asie-Pacifique devrait se développer à un CAGR de 14,89 % jusqu'en 2031, représentant le taux de croissance régional le plus élevé. La base de production de véhicules électriques en Chine, l'écosystème électronique du Japon et les investissements de la Corée du Sud dans l'emballage de semi-conducteurs soutiennent ces perspectives. Selon le projet fourni, la pénétration des véhicules à nouvelle énergie en Chine devrait dépasser 35 % des ventes de nouveaux véhicules en 2025. Les producteurs japonais ciblent également des applications combinant isolation électrique et gestion thermique. En janvier 2026, Sumitomo Bakelite devrait annoncer l'adoption de sa feuille isolante dissipant la chaleur BLA-6051 dans des substrats isolés en résine pour les onduleurs automobiles DENSO. L'Inde et les pays de l'ASEAN devraient générer une demande incrémentielle à mesure que les capacités de fabrication électronique et automobile se développent.
L'Europe génère une demande significative de plastiques thermoconducteurs, soutenue par la base d'équipementiers automobiles allemands et les capacités concentrées de recherche et développement des principaux fournisseurs de polymères. La conformité REACH et les exigences de la directive sur les véhicules hors d'usage encouragent la reformulation des composés en utilisant des matériaux sans halogène et à faible teneur en COV. En 2025, Envalior a commencé la production de compoundage PPS dans son installation d'Uerdingen pour les grades Xytron utilisés dans les boîtiers de pompes à eau pour véhicules électriques, les connecteurs haute température et les assemblages thermiques. L'Amérique du Sud, le Moyen-Orient et l'Afrique représentent des volumes plus faibles sur le marché des plastiques thermoconducteurs. Le pôle automobile brésilien, les initiatives de diversification industrielle de l'Arabie saoudite et les applications d'électronique minière en Afrique du Sud représentent les principaux centres de demande. Ces régions restent dépendantes des composés spéciaux importés et disposent d'une infrastructure de distribution locale limitée.

Paysage concurrentiel
Le marché des plastiques thermoconducteurs est modérément concentré parmi les fournisseurs de composés. BASF, SABIC, Covestro et Celanese offrent de larges portefeuilles et maintiennent des relations de co-développement avec les fournisseurs automobiles de rang 1. Leurs outils de simulation peuvent réduire les délais de qualification des clients. Avient, Ensinger, RTP Company, LATI, Kaneka, Sumitomo Bakelite, Toray et Mitsubishi Engineering-Plastics se font concurrence par la personnalisation des formulations, l'expertise applicative et un approvisionnement régional fiable. Le premier groupe détient un avantage dans les applications où la conception computationnelle des matériaux peut optimiser les réseaux de charges avant le prototypage physique. Cette capacité peut réduire les délais de formulation et soutenir une entrée précoce dans des applications exigeantes.
Le lancement prévu par Envalior du Xytron M5080ET en juin 2026 illustre la concurrence dans les applications qualifiées de surmoulage de barres omnibus pour véhicules électriques. Le grade a reçu l'approbation de plusieurs clients automobiles et offre une résistance améliorée à la fissuration sous contrainte lors des tests de choc thermique. L'expansion prévue par Avient en 2026 dans le graphite naturel représente une autre initiative stratégique vers des composants thermiques plus légers et des options à contenu recyclé. L'adoption du BLA-6051 de Sumitomo Bakelite dans les substrats d'onduleurs DENSO démontre la valeur des matériaux isolants conçus pour la gestion thermique des modules de puissance. Ces développements ciblent des exigences de performance que les composés largement disponibles ne peuvent souvent pas satisfaire.
Les opportunités concurrentielles sur le marché des plastiques thermoconducteurs subsistent dans les grades à conductivité dans l'axe de l'épaisseur et à contenu circulaire. L'orientation des charges lors du moulage limite les performances dans l'axe de l'épaisseur dans de nombreux matériaux commerciaux. Les fournisseurs qui améliorent cet équilibre pourraient accéder à des applications dans lesquelles la chaleur doit se transférer verticalement vers les plaques de refroidissement. Les composés polycarbonate bio-circulaires attribués de Covestro et les grades de graphite recyclé d'Avient soulignent la pertinence croissante des options de matériaux circulaires. La recherche sur les composites polymères activés au graphène a également démontré des améliorations simultanées de la conductivité thermique et de la résistance au feu. Cependant, l'économie de mise à l'échelle des architectures de charges au stade laboratoire reste incertaine. Les fournisseurs établis sont mieux positionnés pour convertir les formulations validées en produits commerciaux qualifiés.
Leaders de l'industrie des plastiques thermoconducteurs
-
Celanese Corporation
-
SABIC
-
BASF
-
Avient Corporation
-
Envalior
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier

Développements récents de l'industrie
- Juin 2026 : Envalior a lancé le Xytron M5080ET, un composé PPS pour les barres omnibus de véhicules électriques. Ce grade à résistance aux chocs améliorée contient 50 % en poids de renforcement en fibre de verre et en minéraux et offre plus de 70 % de résistance à la fissuration sous contrainte supérieure à celle des matériaux PPS comparables lors de tests de choc thermique allant de −50 °C à +180 °C. Il atteint également une classification UL 94 V-0 à 2 mm. Plusieurs clients automobiles ont approuvé le composé pour les applications de surmoulage de barres omnibus en série dans les groupes motopropulseurs et les blocs-batteries de véhicules électriques.
- Juin 2026 : Avient Corporation a élargi son portefeuille Therma-Tech avec huit grades thermoconducteurs à base de graphite naturel. Ces grades ciblent l'éclairage LED, les dissipateurs thermiques automobiles et les systèmes d'échange de chaleur. Certains grades incluent du contenu recyclé post-industriel et offrent des alternatives rentables aux systèmes à base de graphite synthétique. Ils servent également de remplaçants directs aux dissipateurs thermiques en aluminium en utilisant des équipements de moulage par injection standard.


Périmètre du rapport mondial sur le marché des plastiques thermoconducteurs
Les plastiques thermoconducteurs sont des polymères spécialisés conçus pour transférer la chaleur 50 à 100 fois plus efficacement que les plastiques standard. Les polymères standard ont généralement une faible conductivité thermique, allant d'environ 0,15 à 0,25 W/m·K (watts par mètre-kelvin). En combinant une résine de base avec des additifs spécialisés, les plastiques thermoconducteurs peuvent atteindre une conductivité thermique allant jusqu'à 30 W/m·K. Ces matériaux offrent des alternatives légères et flexibles aux métaux, tels que l'aluminium, dans les composants électroniques et automobiles.
Le marché des plastiques thermoconducteurs est segmenté par type de résine, application, industrie d'utilisation finale et géographie. Par type de résine, le marché est segmenté en polyamide, polycarbonate, polybutylène téréphtalate, polyphénylène sulfure, polyétherimide et autres types de résines. Par application, le marché est segmenté en systèmes d'éclairage, modules et blocs-batteries, dissipateurs thermiques et diffuseurs de chaleur, et autres applications. Par industrie d'utilisation finale, le marché est segmenté en électrique et électronique, automobile, industriel, aérospatial, santé, télécommunications et autres industries d'utilisation finale. Par géographie, le marché est segmenté en Asie-Pacifique, Amérique du Nord, Europe, Amérique du Sud, Moyen-Orient et Afrique. Le rapport couvre également la taille et les prévisions du marché des plastiques thermoconducteurs dans 15 pays des principales régions. Pour chaque segment, la taille et les prévisions du marché ont été réalisées sur la base de la valeur (USD).
| Polyamide |
| Polycarbonate |
| Polybutylène téréphtalate |
| Polyphénylène sulfure |
| Polyétherimide |
| Autres types de résines |
| Systèmes d'éclairage |
| Modules et blocs-batteries |
| Dissipateurs thermiques et diffuseurs de chaleur |
| Autres applications |
| Électrique et électronique |
| Automobile |
| Industriel |
| Aérospatial |
| Santé |
| Télécommunications |
| Autres industries d'utilisation finale |
| Asie-Pacifique | Chine |
| Inde | |
| Japon | |
| Corée du Sud | |
| Pays de l'ASEAN | |
| Reste de l'Asie-Pacifique | |
| Amérique du Nord | États-Unis |
| Canada | |
| Mexique | |
| Europe | Allemagne |
| Royaume-Uni | |
| France | |
| Italie | |
| Pays nordiques | |
| Reste de l'Europe | |
| Amérique du Sud | Brésil |
| Argentine | |
| Reste de l'Amérique du Sud | |
| Moyen-Orient et Afrique | Arabie saoudite |
| Afrique du Sud | |
| Reste du Moyen-Orient et de l'Afrique |
| Par type de résine | Polyamide | |
| Polycarbonate | ||
| Polybutylène téréphtalate | ||
| Polyphénylène sulfure | ||
| Polyétherimide | ||
| Autres types de résines | ||
| Par application | Systèmes d'éclairage | |
| Modules et blocs-batteries | ||
| Dissipateurs thermiques et diffuseurs de chaleur | ||
| Autres applications | ||
| Par industrie d'utilisation finale | Électrique et électronique | |
| Automobile | ||
| Industriel | ||
| Aérospatial | ||
| Santé | ||
| Télécommunications | ||
| Autres industries d'utilisation finale | ||
| Par géographie | Asie-Pacifique | Chine |
| Inde | ||
| Japon | ||
| Corée du Sud | ||
| Pays de l'ASEAN | ||
| Reste de l'Asie-Pacifique | ||
| Amérique du Nord | États-Unis | |
| Canada | ||
| Mexique | ||
| Europe | Allemagne | |
| Royaume-Uni | ||
| France | ||
| Italie | ||
| Pays nordiques | ||
| Reste de l'Europe | ||
| Amérique du Sud | Brésil | |
| Argentine | ||
| Reste de l'Amérique du Sud | ||
| Moyen-Orient et Afrique | Arabie saoudite | |
| Afrique du Sud | ||
| Reste du Moyen-Orient et de l'Afrique | ||


Questions clés auxquelles le rapport répond
Quel est le taux de croissance prévu pour les plastiques thermoconducteurs ?
Le secteur devrait se développer à un CAGR de 14,77 % de 2026 à 2031, atteignant 479,65 millions USD d'ici 2031, contre 240,88 millions USD en 2026.
Quel type de résine détenait la plus grande part en 2025 ?
Le polyamide a dominé les types de résines avec une part de 56,22 % en 2025 en raison de sa compatibilité avec les charges, de sa flexibilité de traitement et de ses performances d'isolation.
Quelle application connaît la croissance la plus rapide jusqu'en 2031 ?
Les modules et blocs-batteries devraient croître à un CAGR de 15,45 % jusqu'en 2031, car les systèmes de batteries de véhicules électriques nécessitent davantage de gestion thermique.
Quelle région devrait connaître la croissance la plus rapide ?
L'Asie-Pacifique devrait croître à un CAGR de 14,89 % jusqu'en 2031, soutenue par la production de véhicules électriques, l'électronique et les investissements dans l'emballage de semi-conducteurs.
Dernière mise à jour de la page le:



