
Tamaño y Participación del Mercado de Plásticos Térmicamente Conductores
Visión General del Mercado
| Período de Estudio | 2021 - 2031 |
|---|---|
| Tamaño del Mercado (2026) | 240.88 Millones de dólares |
| Tamaño del Mercado (2031) | 479.65 Millones de dólares |
| Growth Rate (2026 - 2031) | 14.77 % |
| Mercado de Crecimiento Más Rápido | Asia-Pacífico |
| Mercado Más Grande | América del Norte |
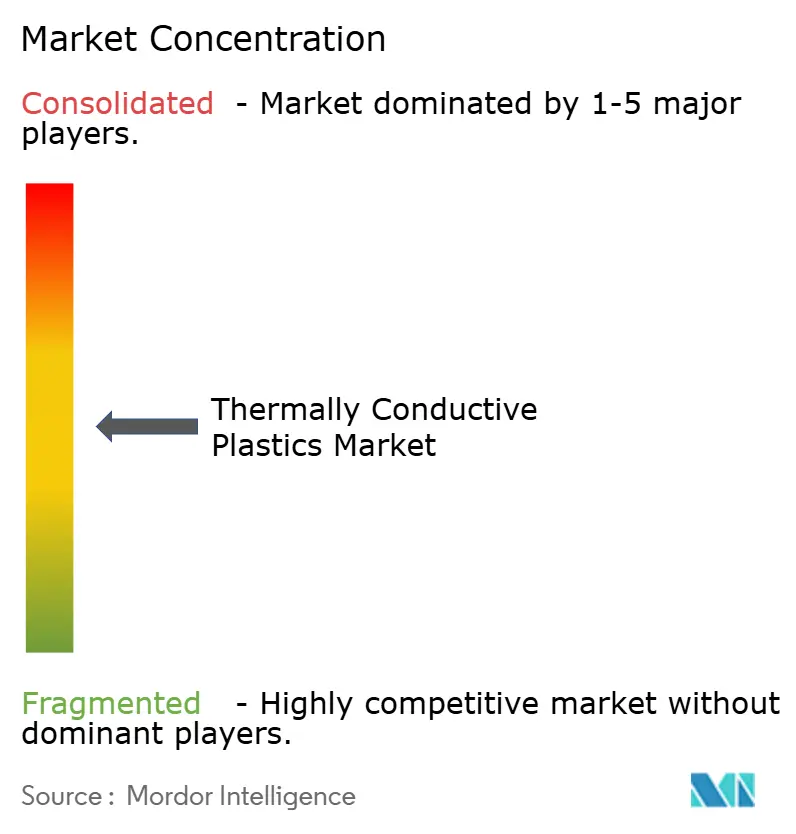
| Concentración del Mercado | Medio |
Jugadores principales
*Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. |
|
Análisis del Mercado de Plásticos Térmicamente Conductores por Mordor Intelligence
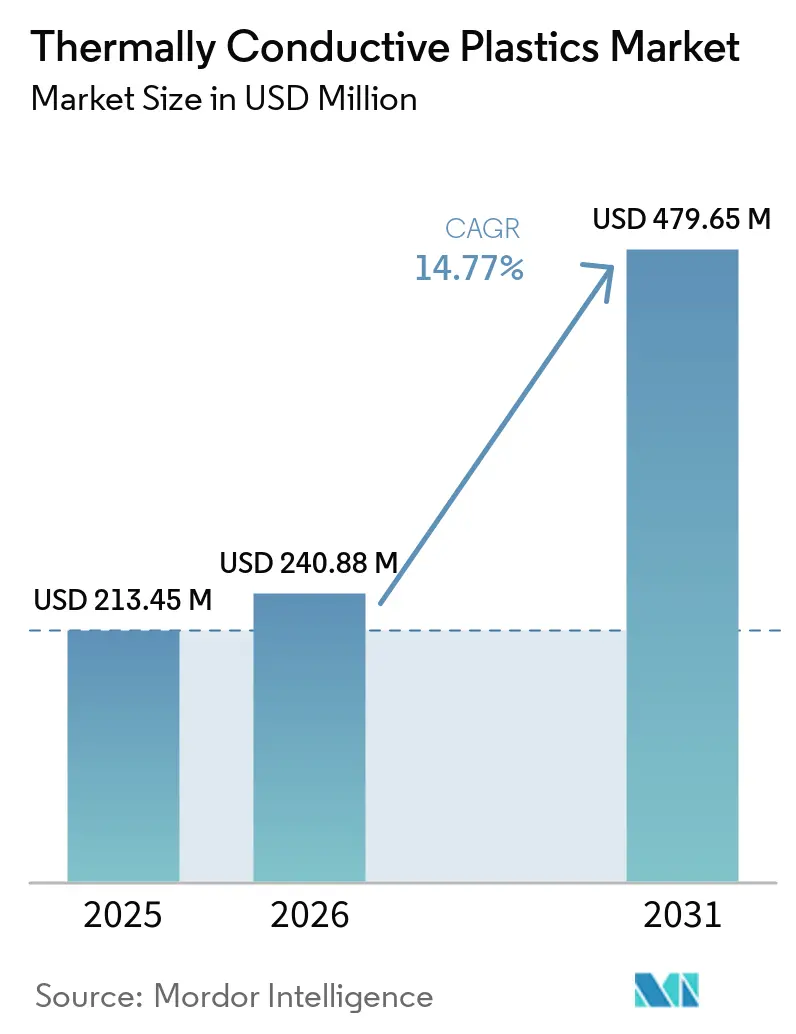
El mercado de plásticos térmicamente conductores fue valorado en 213,45 millones de USD en 2025 y se proyecta que crezca de 240,88 millones de USD en 2026 a 479,65 millones de USD en 2031, a una CAGR del 14,77% durante el período de pronóstico (2026-2031). La demanda está aumentando a medida que la electrificación de vehículos y la infraestructura digital elevan las cargas térmicas en componentes compactos. Los polímeros sin relleno típicamente ofrecen una conductividad térmica de aproximadamente 0,2 W/m·K, lo que limita su aplicación en áreas donde el calor debe disiparse de forma segura desde componentes electrónicos sensibles[1]SABIC, "LNP KONDUIT Compound," SABIC, sabic.com .
En consecuencia, el mercado de plásticos térmicamente conductores está evolucionando hacia compuestos que permiten piezas ligeras, geometrías moldeadas complejas y aislamiento eléctrico. Los productores están aprovechando iniciativas de codesarrollo y herramientas de simulación para reducir los plazos de calificación para clientes del sector automotriz y electrónico. La mayor oportunidad reside en aplicaciones donde un componente plástico moldeado puede reemplazar múltiples piezas metálicas y aislantes sin comprometer la seguridad ni el rendimiento térmico.
Conclusiones Clave del Informe
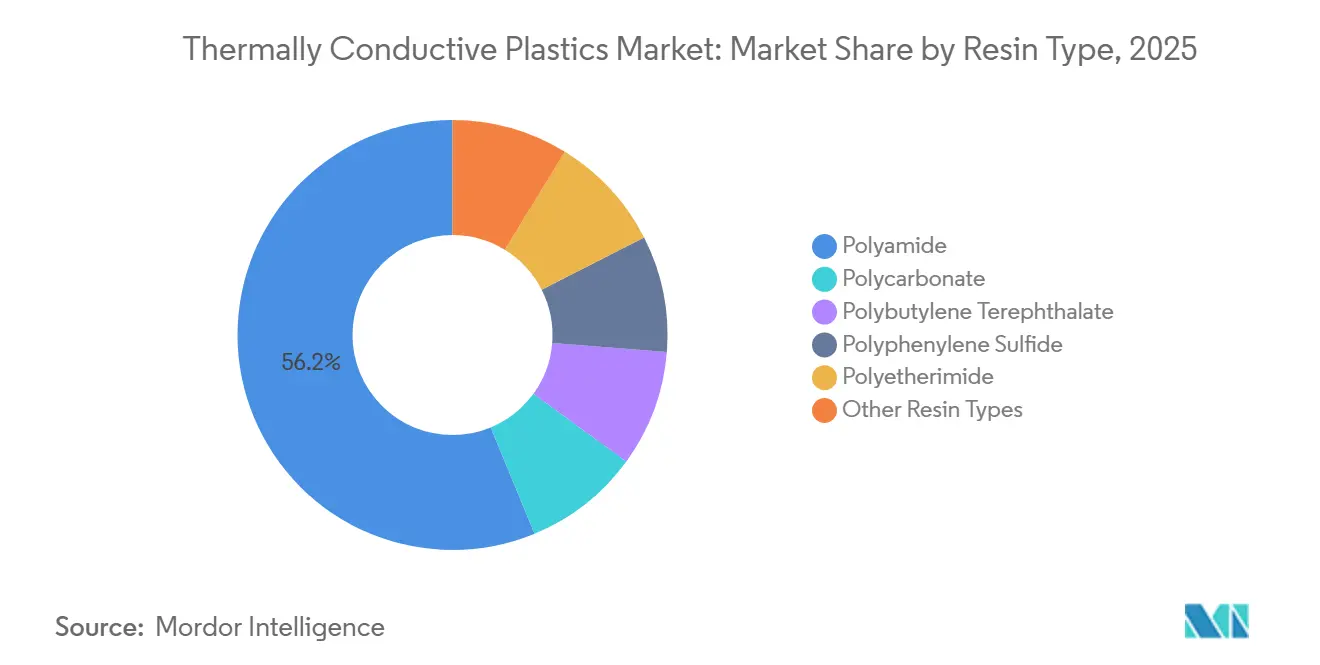
- Por tipo de resina, la poliamida representó el 56,22% de la participación del mercado de plásticos térmicamente conductores en 2025, y se espera que crezca a la CAGR más rápida del 14,67% hasta 2031.
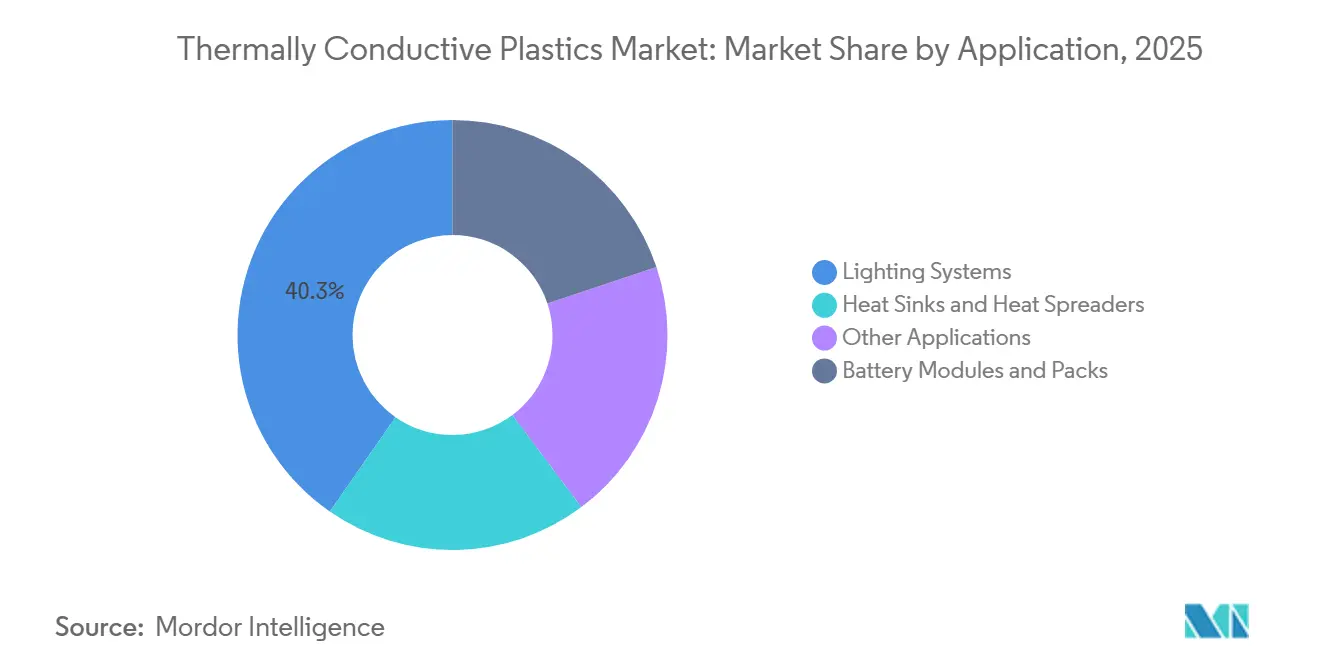
- Por aplicación, los sistemas de iluminación representaron el 40,34% del tamaño del mercado de plásticos térmicamente conductores en 2025, mientras que se espera que el segmento de módulos y paquetes de baterías tenga la CAGR proyectada más alta del 15,45% hasta 2031.
- Por industria de uso final, la industria eléctrica y electrónica representó el 36,13% de la participación del mercado de plásticos térmicamente conductores en 2025, mientras que se espera que el segmento automotriz crezca a la CAGR proyectada más alta del 14,91% hasta 2031.
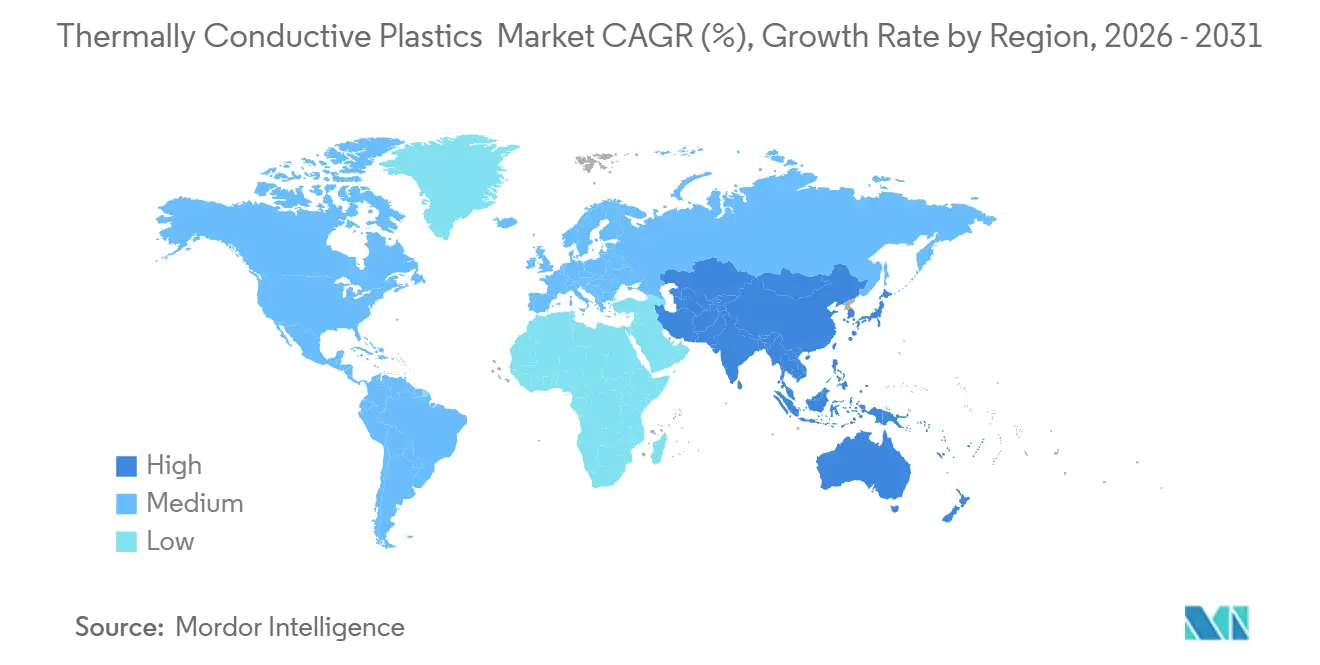
- Por geografía, América del Norte representó el 38,78% de la participación del mercado de plásticos térmicamente conductores en 2025, mientras que se espera que Asia-Pacífico crezca a la CAGR proyectada más alta del 14,89% hasta 2031.
Nota: Las cifras del tamaño del mercado y los pronósticos de este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los datos y conocimientos más recientes disponibles a partir de enero de 2026.
Tendencias e Información del Mercado Global de Plásticos Térmicamente Conductores
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Miniaturización de Componentes Electrónicos | +2.5% | Global, mayor intensidad en Asia-Pacífico y América del Norte | Mediano plazo (2-4 años) |
| Gestión Térmica de Baterías para Vehículos Eléctricos | +3.8% | Global, concentrado en China, Alemania y Estados Unidos | Mediano plazo (2-4 años) |
| Sustitución de Metales Ligeros en Componentes Térmicos | +3.2% | Mercados principales de América del Norte, Europa y Asia-Pacífico | Largo plazo (≥ 4 años) |
| IA, 5G, IoT y Electrónica de Alta Potencia | +2.8% | Global, concentrado en América del Norte y Asia-Pacífico | Corto plazo (≤ 2 años) |
| Innovación en Formulaciones con Rellenos Reciclados y Eléctricamente Aislantes | +1.2% | Europa y Asia-Pacífico | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
La Miniaturización de Componentes Electrónicos Comprime los Presupuestos Térmicos
El aumento de la densidad de transistores incrementa la potencia del chip por unidad de área a medida que las huellas de los componentes continúan reduciéndose. Los procesadores utilizados en infraestructura de IA generan calor localizado, lo que requiere que los plásticos cercanos mantengan estabilidad dimensional, aislamiento eléctrico y difusividad térmica[2]BASF SE, "Solving AI Infrastructure Challenges: The Role of High-Performance Materials," BASF Plastics-Rubber, plastics-rubber.basf.com . El mercado de plásticos térmicamente conductores se beneficia de esta tendencia, ya que las paredes más delgadas requieren vías de transferencia de calor más eficientes. Los formuladores utilizan plaquetas de nitruro de boro, redes híbridas de nitruro de boro-grafeno y sustratos de polímero de cristal líquido para aplicaciones que requieren mayor rendimiento. Estos materiales tienen un valor más alto que las resinas de carcasa estándar porque deben equilibrar las capacidades de gestión térmica con el rendimiento de moldeo. Los requisitos de UL 94 V-0 e IEC 60695 aumentan aún más la complejidad de la formulación y favorecen a los productores especializados establecidos.
La Gestión Térmica de Baterías para Vehículos Eléctricos Impulsa la Convergencia de Materiales
Los compuestos para módulos de baterías deben ofrecer una conductividad térmica volumétrica de 1,0–5,0 W/m·K y una rigidez dieléctrica superior a 20 kV/mm. También deben cumplir los requisitos del Índice de Seguimiento Comparativo para PLC 0 o PLC 1, al tiempo que cumplen con los estrictos límites de peso del vehículo. Esta combinación de requisitos apoya el crecimiento en el mercado de plásticos térmicamente conductores, ya que los metales no pueden proporcionar todas estas propiedades en un único componente moldeado. Los vehículos eléctricos premium con arquitecturas de 800V están ampliando el uso de grados de PPS y PA en carcasas de tren de transmisión y convertidores CC-CC. En junio de 2026, Envalior tiene previsto introducir Xytron M5080ET, un grado de PPS modificado al impacto para barras colectoras de vehículos eléctricos que ofrece una clasificación UL 94 V-0 a 2 mm. La empresa informa que el material proporciona más del 70% de mayor resistencia al agrietamiento por tensión que los materiales comparables en pruebas de choque térmico que van de −50°C a +180°C. Este enfoque en el rendimiento específico de la aplicación está elevando los estándares para los materiales calificados utilizados en componentes de baterías y trenes de transmisión.
La Sustitución de Metales Ligeros en Componentes Térmicos Redefine las Opciones de Materiales de los OEM
La conversión de metal a plástico se está convirtiendo en una consideración clave de adquisición para los componentes térmicos de los OEM. En junio de 2026, se espera que Avient amplíe su cartera Therma-Tech con ocho grados basados en grafito natural para iluminación, disipadores de calor automotrices y sistemas de intercambio de calor. Estos grados incluirán opciones con contenido reciclado post-industrial y se posicionarán como alternativas a los sistemas basados en grafito sintético. Los compuestos moldeables por inyección pueden integrar las funciones de disipador de calor, carcasa y aislamiento eléctrico en un único componente, reduciendo los pasos de ensamblaje secundario. En mayo de 2026, se espera que Trinseo presente una cubierta superior de batería de cinta UD de PC termoplástico que cumple con los requisitos de fuga térmica de UL 2596 y los requisitos de hoguera de la norma china GB 38031 a espesores de pared de 1,0 mm y 1,5 mm. En 2025, se espera que SABIC introduzca un compuesto de PBT soldable por láser y retardante de llama para cubiertas de unidades de control de vehículos eléctricos, proporcionando a los fabricantes otra opción para reemplazar las piezas estampadas de metal.
IA, 5G, IoT y Electrónica de Alta Potencia Amplían el Alcance Direccionable
Los centros de datos de IA están impulsando una demanda sostenida de soluciones de gestión de densidad de calor en bastidores, componentes adyacentes a PCB y equipos de distribución de energía. Covestro ofrece soluciones de materiales para la gestión térmica y la protección en sistemas de centros de datos de IA. El policarbonato térmicamente conductor puede sobremoldearse directamente sobre placas de circuito impreso, proporcionando retardancia de llama, capacidades de moldeo de paredes delgadas y resistencia al impacto. Este enfoque de procesamiento apoya el mercado de plásticos térmicamente conductores en aplicaciones donde las carcasas metálicas aumentarían el peso o requerirían pasos de ensamblaje adicionales. Los sustratos de placas de circuito de 5G generan una demanda relacionada de materiales que combinan baja pérdida dieléctrica con disipación de calor. Un estudio de 2025 informó que las películas compuestas de nitruro de boro hexagonal y polímero de cristal líquido lograron una conductividad térmica 3,3 veces mayor que el LCP puro, manteniendo constantes dieléctricas por debajo de 3,4 a frecuencias de 0,4–1 GHz.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Menor Conductividad Térmica que los Metales | -1.4% | Global | Largo plazo (≥ 4 años) |
| Altos Costos de Relleno y Procesamiento | -1.2% | India, ASEAN y América del Sur | Mediano plazo (2-4 años) |
| Desafíos de Dispersión de Relleno y Conductividad Anisotrópica | -0.7% | Global | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
La Menor Conductividad Térmica que los Metales Limita las Interfaces de Alta Potencia
El aluminio ofrece una conductividad térmica de aproximadamente 200 W/m·K, mientras que los grados comerciales avanzados de plásticos térmicamente conductores proporcionan una conductividad sustancialmente menor. SABIC enumera los grados LNP KONDUIT con una conductividad térmica de hasta 18 W/m·K. Esta brecha de rendimiento limita el uso de polímeros en interfaces de contacto directo con chips, barras colectoras de alta corriente sin sobremoldeo y intercambiadores de calor industriales de uso extremo. En consecuencia, el mercado de plásticos térmicamente conductores continuará apoyando muchas aplicaciones a través de diseños híbridos de metal y plástico. Los OEM pueden retener aluminio o cobre en zonas de alta carga mientras utilizan plásticos para la distribución secundaria de calor y funciones estructurales aisladas. Esta división de roles mantiene la relevancia de los polímeros sin exagerar su idoneidad para todas las aplicaciones de interfaz térmica.
Los Altos Costos de Relleno y Procesamiento Limitan la Adopción en Segmentos Sensibles al Costo
Los compuestos térmicamente conductores a menudo requieren cargas de relleno del 30–60% en peso, lo que aumenta los costos de material y la complejidad del procesamiento. Los altos niveles de relleno pueden acelerar el desgaste del equipo, reducir la fluidez del fundido y estrechar la ventana de tiempo de ciclo. También pueden requerir configuraciones especializadas de tornillo y barril durante la composición o el moldeo. Las pruebas de calificación bajo ISO 22007 y la certificación de terceros aumentan aún más los costos para cada nuevo programa. Si bien la producción automotriz de alto volumen puede absorber estos costos con mayor facilidad, los programas industriales y médicos más pequeños enfrentan mayores restricciones de costos. Este desafío es particularmente significativo en los centros de fabricación del sur y el sudeste asiático, donde las cadenas de suministro establecidas de fundición de aluminio a presión siguen siendo competitivas en costos.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Tipo de Resina: La Poliamida Mantiene una Amplia Base de Calificación
La poliamida representó una participación del 56,22% en el mercado de plásticos térmicamente conductores en 2025 y se espera que crezca a una CAGR del 14,67% hasta 2031. Su posición de liderazgo se debe a su versatilidad de procesamiento, amplio rango de temperatura de operación y compatibilidad establecida con sistemas de relleno de nitruro de boro, grafito y mineral. La poliamida puede lograr una conductividad térmica de 1–5 W/m·K mientras mantiene el aislamiento eléctrico, lo que la hace adecuada para aplicaciones automotrices de alta tensión y de electrónica de potencia. Estas propiedades son particularmente valiosas donde la rigidez dieléctrica es tan crítica como la transferencia de calor. En junio de 2025, BASF introdujo Ultramid Advanced N3U42G6, un grado de PA9T sin halógenos para conectores de vehículos eléctricos de alta tensión y sistemas de baterías automotrices. Esta introducción refleja el cambio del mercado hacia requisitos específicos de electrificación.
Otros tipos de resina sirven aplicaciones especializadas en el mercado de plásticos térmicamente conductores. El policarbonato se utiliza en carcasas de conectividad 5G y aplicaciones de sobremoldeo de PCB en centros de datos, donde los requisitos de resistencia al impacto y rendimiento de radiofrecuencia complementan las necesidades de gestión térmica. El PPS está ganando terreno en aplicaciones de sobremoldeo de trenes de transmisión de 800V debido a su estabilidad a alta temperatura y resistencia a los fluidos automotrices. Envalior introdujo Xytron M5080ET para aplicaciones de barras colectoras de vehículos eléctricos; el material tiene una clasificación UL 94 V-0 a un espesor de 2 mm. El PBT apoya las cubiertas de unidades de control de vehículos eléctricos a través de grados soldables por láser y retardantes de llama. El PEI sigue siendo un material premium para carcasas aeroespaciales y médicas que requieren temperaturas de uso continuo superiores a 180°C.
Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe


Por Aplicación: La Iluminación Mantiene el Volumen Mientras los Paquetes de Baterías Crecen Más Rápido
Los sistemas de iluminación representaron el 40,34% del tamaño del mercado de plásticos térmicamente conductores en 2025. El mercado se beneficia de las actualizaciones de LED que reemplazan los reflectores de aluminio fundido a presión con carcasas de poliamida térmicamente conductora moldeables por inyección. Se espera que el segmento de módulos y paquetes de baterías crezca a una CAGR del 15,45% hasta 2031, impulsado por el aumento de la producción de vehículos eléctricos y los requisitos de gestión térmica cada vez más intensivos en diseños de paquetes de baterías más grandes. El cambio hacia arquitecturas de celda a paquete también está cambiando los requisitos térmicos para carcasas y componentes de enfriamiento. En 2025, BASF y Welion presentaron un paquete de baterías de estado sólido de próxima generación que incorpora placas de enfriamiento lateral de PA Ultramid y materiales para cubiertas de baterías.
El mercado de plásticos térmicamente conductores también se benefició del paquete de baterías reportado, que redujo el peso en un 50% en comparación con las alternativas metálicas mientras mantenía el rendimiento de gestión térmica y seguridad. Los disipadores de calor y los difusores de calor son áreas de aplicación emergentes en hardware de servidores de IA. El desarrollo de materiales de Covestro para centros de datos de IA incluye soluciones diseñadas para cumplir con los estrictos requisitos térmicos y eléctricos de estos sistemas. Los compuestos térmicamente conductores también pueden permitir el sobremoldeo directo de PCB en diseños seleccionados. Los requisitos de IEC 62368-1 y UL 508A subrayan la importancia de los materiales calificados en estas aplicaciones. Las carcasas de motores, los recintos de accionamientos industriales y los módulos de estaciones base de telecomunicaciones proporcionan demanda incremental adicional para el mercado de plásticos térmicamente conductores.
Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe
Por Industria de Uso Final: Eléctrica y Electrónica Lidera Mientras el Sector Automotriz se Expande Más Rápido
La industria eléctrica y electrónica representó el 36,13% de la participación del mercado de plásticos térmicamente conductores en 2025. Este segmento incluye controladores de LED, electrónica de consumo, equipos para centros de datos y fuentes de alimentación, cada uno con requisitos térmicos distintos. La poliamida rellena con mineral de menor costo sirve a determinados dispositivos de consumo, mientras que los grados rellenos con nitruro de boro y cargados con grafeno satisfacen los requisitos más exigentes de equipos de servidores y conversión de energía. Se prevé que el segmento automotriz crezca a una CAGR del 14,91% hasta 2031, impulsado por el uso creciente de plásticos térmicamente conductores en módulos de baterías, carcasas de motores, paquetes de IGBT y conectores de carga de alta tensión para vehículos eléctricos.
En 2025, el Grupo Renault incluyó a LATI en su panel de materiales A-PMR para aplicaciones de gestión térmica de vehículos eléctricos. La empresa certificó sus compuestos LATICONTHER PA6 y grados de PPS para aplicaciones con y sin requisitos de aislamiento eléctrico. Las aplicaciones industriales en el mercado de plásticos térmicamente conductores incluyen variadores de frecuencia, carcasas de motores y electrónica de potencia para automatización. El sector aeroespacial sigue siendo un nicho de alto valor debido a sus ciclos de calificación más largos. El sector sanitario presenta una oportunidad emergente a medida que los dispositivos portátiles e implantables continúan miniaturizándose. La demanda de telecomunicaciones también está respaldada por el despliegue continuo de infraestructura 5G y los requisitos de placas de circuito flexibles.
Análisis Geográfico
América del Norte representó el 38,78% del mercado de plásticos térmicamente conductores en 2025. Los centros de datos de hiperescala, una cadena de suministro de vehículos eléctricos establecida y las actualizaciones de iluminación impulsadas por requisitos de eficiencia energética apoyan la demanda regional. La producción de OEM en Estados Unidos y Canadá también impulsa la demanda de compuestos automotrices calificados. El papel en expansión de México en el ensamblaje de vehículos eléctricos está aumentando aún más la demanda de plásticos térmicamente conductores en las operaciones de fabricación de los estados fronterizos. Se espera que la expansión planificada de Therma-Tech de Avient en junio de 2026 apoye aplicaciones en iluminación, disipadores de calor automotrices y sistemas de intercambio de calor.
Se prevé que Asia-Pacífico se expanda a una CAGR del 14,89% hasta 2031, lo que representa la tasa de crecimiento regional más alta. La base de producción de vehículos eléctricos de China, el ecosistema electrónico de Japón y las inversiones de Corea del Sur en el empaquetado de semiconductores respaldan esta perspectiva. Según el borrador proporcionado, se espera que la penetración de vehículos de nueva energía en China supere el 35% de las ventas de vehículos nuevos en 2025. Los productores japoneses también están apuntando a aplicaciones que combinan aislamiento eléctrico con gestión térmica. En enero de 2026, se espera que Sumitomo Bakelite anuncie la adopción de su lámina aislante disipadora de calor BLA-6051 en sustratos aislados con resina para inversores automotrices DENSO. Se espera que India y los países de la ASEAN generen demanda incremental a medida que se expanda la capacidad de fabricación electrónica y automotriz.
Europa genera una demanda significativa de plásticos térmicamente conductores, respaldada por la base de OEM automotrices de Alemania y las capacidades concentradas de investigación y desarrollo de los principales proveedores de polímeros. Los requisitos de cumplimiento de REACH y la Directiva sobre Vehículos al Final de su Vida Útil están fomentando la reformulación de compuestos utilizando materiales libres de halógenos y de bajo contenido de COV. En 2025, Envalior inició la producción de composición de PPS en su instalación de Uerdingen para los grados Xytron utilizados en carcasas de bombas de agua para vehículos eléctricos, conectores de alta temperatura y conjuntos térmicos. América del Sur, Oriente Medio y África representan volúmenes menores en el mercado de plásticos térmicamente conductores. El clúster automotriz de Brasil, las iniciativas de diversificación industrial de Arabia Saudita y las aplicaciones de electrónica minera de Sudáfrica representan los principales centros de demanda. Estas regiones siguen dependiendo de compuestos especiales importados y tienen una infraestructura de distribución local limitada.

Panorama Competitivo
El mercado de plásticos térmicamente conductores está moderadamente concentrado entre los proveedores de compuestos. BASF, SABIC, Covestro y Celanese ofrecen amplias carteras y mantienen relaciones de codesarrollo con proveedores automotrices de Nivel 1. Sus herramientas de simulación pueden reducir los plazos de calificación de los clientes. Avient, Ensinger, RTP Company, LATI, Kaneka, Sumitomo Bakelite, Toray y Mitsubishi Engineering-Plastics compiten a través de la personalización de formulaciones, la experiencia en aplicaciones y el suministro regional confiable. El primer grupo tiene una ventaja en aplicaciones donde el diseño computacional de materiales puede optimizar las redes de relleno antes de la creación de prototipos físicos. Esta capacidad puede reducir los plazos de formulación y apoyar la entrada temprana en aplicaciones exigentes.
El lanzamiento planificado de Xytron M5080ET por parte de Envalior en junio de 2026 ilustra la competencia en aplicaciones calificadas de sobremoldeo de barras colectoras para vehículos eléctricos. El grado ha recibido la aprobación de múltiples clientes automotrices y ofrece una mayor resistencia al agrietamiento por tensión durante las pruebas de choque térmico. La expansión planificada de grafito natural de Avient en 2026 representa otro movimiento estratégico hacia componentes térmicos más ligeros y opciones de contenido reciclado. La adopción del BLA-6051 de Sumitomo Bakelite en sustratos de inversores DENSO demuestra el valor de los materiales aislantes diseñados para la gestión del calor en módulos de potencia. Estos desarrollos apuntan a requisitos de rendimiento que los compuestos ampliamente disponibles a menudo no pueden satisfacer.
Las oportunidades competitivas en el mercado de plásticos térmicamente conductores permanecen en la conductividad en el plano transversal y en los grados con contenido circular. La orientación del relleno durante el moldeo limita el rendimiento en el plano transversal en muchos materiales comerciales. Los proveedores que mejoren este equilibrio podrían acceder a aplicaciones en las que el calor debe transferirse verticalmente hacia las placas de enfriamiento. Los compuestos de policarbonato de atribución bio-circular de Covestro y los grados de grafito reciclado de Avient destacan la creciente relevancia de las opciones de materiales circulares. La investigación sobre compuestos poliméricos habilitados por grafeno también ha demostrado mejoras simultáneas en la conductividad térmica y la retardancia de llama. Sin embargo, la economía de escala de las arquitecturas de relleno en etapa de laboratorio sigue siendo incierta. Los proveedores establecidos están mejor posicionados para convertir las formulaciones validadas en productos comerciales calificados.
Líderes de la Industria de Plásticos Térmicamente Conductores
-
Celanese Corporation
-
SABIC
-
BASF
-
Avient Corporation
-
Envalior
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial

Desarrollos Recientes de la Industria
- Junio de 2026: Envalior lanzó Xytron M5080ET, un compuesto de PPS para barras colectoras de vehículos eléctricos. Este grado modificado al impacto contiene un 50% en peso de refuerzo de fibra de vidrio y mineral, y ofrece más del 70% de mayor resistencia al agrietamiento por tensión que los materiales de PPS comparables en pruebas de choque térmico que van de −50°C a +180°C. También logra una clasificación UL 94 V-0 a 2 mm. Múltiples clientes automotrices han aprobado el compuesto para aplicaciones de sobremoldeo de barras colectoras en producción en serie en trenes de transmisión de vehículos eléctricos y paquetes de baterías.
- Junio de 2026: Avient Corporation amplió su cartera Therma-Tech con ocho grados térmicamente conductores basados en grafito natural. Estos grados apuntan a iluminación LED, disipadores de calor automotrices y sistemas de intercambio de calor. Algunos grados incluyen contenido reciclado post-industrial y ofrecen alternativas rentables a los sistemas basados en grafito sintético. También sirven como reemplazos directos para disipadores de calor de aluminio utilizando equipos de moldeo por inyección estándar.


Alcance del Informe Global del Mercado de Plásticos Térmicamente Conductores
Los plásticos térmicamente conductores son polímeros especializados diseñados para transferir calor de 50 a 100 veces más eficazmente que los plásticos estándar. Los polímeros estándar típicamente tienen una baja conductividad térmica, que oscila entre aproximadamente 0,15 y 0,25 W/m·K (vatios por metro-kelvin). Al combinar una resina base con aditivos especializados, los plásticos térmicamente conductores pueden lograr una conductividad térmica de hasta 30 W/m·K. Estos materiales proporcionan alternativas ligeras y flexibles a los metales, como el aluminio, en componentes electrónicos y automotrices.
El mercado de plásticos térmicamente conductores está segmentado por tipo de resina, aplicación, industria de uso final y geografía. Por tipo de resina, el mercado está segmentado en poliamida, policarbonato, tereftalato de polibutileno, sulfuro de polifenileno, polietirimida y otros tipos de resina. Por aplicación, el mercado está segmentado en sistemas de iluminación, módulos y paquetes de baterías, disipadores de calor y difusores de calor, y otras aplicaciones. Por industria de uso final, el mercado está segmentado en eléctrica y electrónica, automotriz, industrial, aeroespacial, sanitario, telecomunicaciones y otras industrias de uso final. Por geografía, el mercado está segmentado en Asia-Pacífico, América del Norte, Europa, América del Sur, Oriente Medio y África. El informe también cubre el tamaño del mercado de plásticos térmicamente conductores y los pronósticos para el mercado de plásticos térmicamente conductores en 15 países de las principales regiones. Para cada segmento, el dimensionamiento y los pronósticos del mercado se han realizado sobre la base del valor (USD).
| Poliamida |
| Policarbonato |
| Tereftalato de Polibutileno |
| Sulfuro de Polifenileno |
| Polietirimida |
| Otros Tipos de Resina |
| Sistemas de Iluminación |
| Módulos y Paquetes de Baterías |
| Disipadores de Calor y Difusores de Calor |
| Otras Aplicaciones |
| Eléctrica y Electrónica |
| Automotriz |
| Industrial |
| Aeroespacial |
| Sanitario |
| Telecomunicaciones |
| Otras Industrias de Uso Final |
| Asia-Pacífico | China |
| India | |
| Japón | |
| Corea del Sur | |
| Países de la ASEAN | |
| Resto de Asia-Pacífico | |
| América del Norte | Estados Unidos |
| Canadá | |
| México | |
| Europa | Alemania |
| Reino Unido | |
| Francia | |
| Italia | |
| Países Nórdicos | |
| Resto de Europa | |
| América del Sur | Brasil |
| Argentina | |
| Resto de América del Sur | |
| Oriente Medio y África | Arabia Saudita |
| Sudáfrica | |
| Resto de Oriente Medio y África |
| Por Tipo de Resina | Poliamida | |
| Policarbonato | ||
| Tereftalato de Polibutileno | ||
| Sulfuro de Polifenileno | ||
| Polietirimida | ||
| Otros Tipos de Resina | ||
| Por Aplicación | Sistemas de Iluminación | |
| Módulos y Paquetes de Baterías | ||
| Disipadores de Calor y Difusores de Calor | ||
| Otras Aplicaciones | ||
| Por Industria de Uso Final | Eléctrica y Electrónica | |
| Automotriz | ||
| Industrial | ||
| Aeroespacial | ||
| Sanitario | ||
| Telecomunicaciones | ||
| Otras Industrias de Uso Final | ||
| Por Geografía | Asia-Pacífico | China |
| India | ||
| Japón | ||
| Corea del Sur | ||
| Países de la ASEAN | ||
| Resto de Asia-Pacífico | ||
| América del Norte | Estados Unidos | |
| Canadá | ||
| México | ||
| Europa | Alemania | |
| Reino Unido | ||
| Francia | ||
| Italia | ||
| Países Nórdicos | ||
| Resto de Europa | ||
| América del Sur | Brasil | |
| Argentina | ||
| Resto de América del Sur | ||
| Oriente Medio y África | Arabia Saudita | |
| Sudáfrica | ||
| Resto de Oriente Medio y África | ||


Preguntas Clave Respondidas en el Informe
¿Cuál es la tasa de crecimiento prevista para los plásticos térmicamente conductores?
Se prevé que el sector se expanda a una CAGR del 14,77% de 2026 a 2031, alcanzando 479,65 millones de USD en 2031, creciendo desde 240,88 millones de USD en 2026.
¿Qué tipo de resina tuvo la mayor participación en 2025?
La poliamida lideró los tipos de resina con una participación del 56,22% en 2025 debido a su compatibilidad con rellenos, flexibilidad de procesamiento y rendimiento de aislamiento.
¿Qué aplicación está creciendo más rápido hasta 2031?
Se prevé que los módulos y paquetes de baterías crezcan a una CAGR del 15,45% hasta 2031, ya que los sistemas de baterías para vehículos eléctricos requieren una mayor gestión térmica.
¿Qué región se espera que crezca más rápido?
Se prevé que Asia-Pacífico crezca a una CAGR del 14,89% hasta 2031, respaldada por la producción de vehículos eléctricos, la electrónica y la inversión en empaquetado de semiconductores.
Última actualización de la página el:



