
Marktgröße und Marktanteile für wärmeleitfähige Kunststoffe
Marktübersicht
| Studienzeitraum | 2021 - 2031 |
|---|---|
| Marktgröße (2026) | 240.88 Millionen US-Dollar |
| Marktgröße (2031) | 479.65 Millionen US-Dollar |
| Wachstumsrate (2026 - 2031) | 14.77 % |
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Nordamerika |
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Marktanalyse für wärmeleitfähige Kunststoffe von Mordor Intelligence
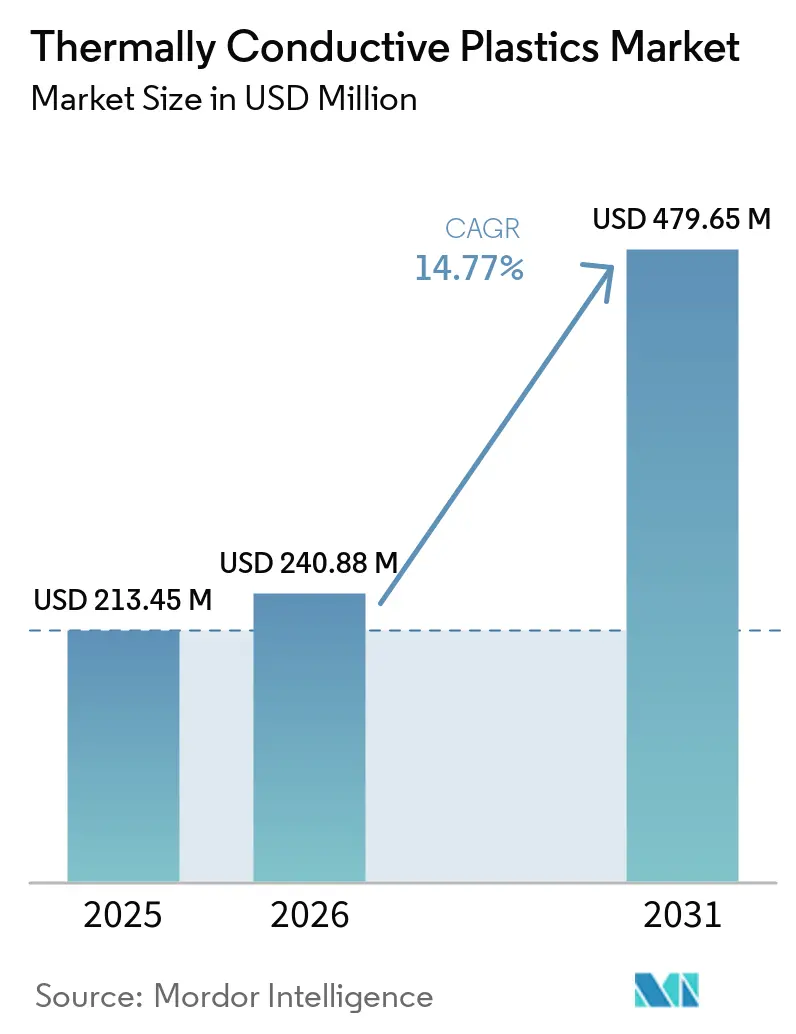
Der Markt für wärmeleitfähige Kunststoffe wurde im Jahr 2025 auf 213,45 Millionen USD geschätzt und soll von 240,88 Millionen USD im Jahr 2026 auf 479,65 Millionen USD bis 2031 wachsen, bei einer CAGR von 14,77 % während des Prognosezeitraums (2026–2031). Die Nachfrage steigt, da die Elektrifizierung von Fahrzeugen und die digitale Infrastruktur die Wärmelasten in kompakten Bauteilen erhöhen. Ungefüllte Polymere bieten typischerweise eine Wärmeleitfähigkeit von etwa 0,2 W/m·K, was ihre Anwendung in Bereichen einschränkt, in denen Wärme sicher von empfindlichen elektronischen Bauteilen abgeführt werden muss[1].
Infolgedessen verlagert sich der Markt für wärmeleitfähige Kunststoffe hin zu Compounds, die leichte Bauteile, komplexe Spritzgussgeometrien und elektrische Isolierung ermöglichen. Hersteller nutzen Co-Entwicklungsinitiativen und Simulationswerkzeuge, um die Qualifizierungszeiträume für Automobil- und Elektronikkunden zu verkürzen. Die größte Chance liegt in Anwendungen, bei denen ein gespritztes Kunststoffbauteil mehrere Metall- und Isolierteile ersetzen kann, ohne die Sicherheit oder die thermische Leistung zu beeinträchtigen.
Wichtigste Erkenntnisse des Berichts
- Nach Harztyp hielt Polyamid im Jahr 2025 einen Anteil von 56,22 % am Markt für wärmeleitfähige Kunststoffe und soll bis 2031 mit der höchsten CAGR von 14,67 % wachsen.
- Nach Anwendung hielten Beleuchtungssysteme im Jahr 2025 einen Anteil von 40,34 % an der Marktgröße für wärmeleitfähige Kunststoffe, während das Segment Batteriemodule und -packs bis 2031 die höchste prognostizierte CAGR von 15,45 % aufweisen soll.
- Nach Endverbrauchsbranche hielt der Bereich Elektro und Elektronik im Jahr 2025 einen Anteil von 36,13 % am Markt für wärmeleitfähige Kunststoffe, während das Automobilsegment bis 2031 mit der höchsten prognostizierten CAGR von 14,91 % wachsen soll.
- Nach Geografie hielt Nordamerika im Jahr 2025 einen Anteil von 38,78 % am Markt für wärmeleitfähige Kunststoffe, während der asiatisch-pazifische Raum bis 2031 mit der höchsten prognostizierten CAGR von 14,89 % wachsen soll.
Hinweis: Die Marktgröße und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzungsrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen vom Januar 2026 aktualisiert.
Markttrends und Einblicke
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Miniaturisierung elektronischer Bauteile | +2.5% | Global, höchste Intensität in Asien-Pazifik und Nordamerika | Mittelfristig (2–4 Jahre) |
| Thermisches Management von Elektrofahrzeugbatterien | +3.8% | Global, konzentriert in China, Deutschland und den Vereinigten Staaten | Mittelfristig (2–4 Jahre) |
| Leichtgewichtiger Metallersatz in thermischen Bauteilen | +3.2% | Nordamerika, Europa und Asien-Pazifik als Kernmärkte | Langfristig (≥ 4 Jahre) |
| KI, 5G, IoT und Hochleistungselektronik | +2.8% | Global, konzentriert in Nordamerika und Asien-Pazifik | Kurzfristig (≤ 2 Jahre) |
| Innovation bei Formulierungen mit recycelten Füllstoffen und elektrisch isolierenden Eigenschaften | +1.2% | Europa und Asien-Pazifik | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Miniaturisierung elektronischer Bauteile komprimiert thermische Budgets
Die steigende Transistordichte erhöht die Chipleistung pro Flächeneinheit, da die Bauteilflächen weiter schrumpfen. In der KI-Infrastruktur eingesetzte Prozessoren erzeugen lokalisierte Wärme, was erfordert, dass benachbarte Kunststoffe Dimensionsstabilität, elektrische Isolierung und thermische Diffusivität aufrechterhalten[2]. Der Markt für wärmeleitfähige Kunststoffe profitiert von diesem Trend, da dünnere Wandstärken effizientere Wärmeübertragungspfade erfordern. Formulierer verwenden Bornitridplättchen, hybride Bornitrid-Graphen-Netzwerke und Flüssigkristallpolymer-Substrate für Anwendungen, die höhere Leistung erfordern. Diese Materialien erzielen einen höheren Wert als Standard-Gehäuseharze, da sie thermische Managementfähigkeiten mit Verarbeitungsleistung beim Spritzguss in Einklang bringen müssen. Die Anforderungen nach UL 94 V-0 und IEC 60695 erhöhen die Formulierungskomplexität weiter und begünstigen etablierte Spezialitätenhersteller.
Thermisches Management von Elektrofahrzeugbatterien treibt Materialkonvergenz voran
Compounds für Batteriemodule müssen eine Wärmeleitfähigkeit von 1,0–5,0 W/m·K und eine dielektrische Festigkeit von über 20 kV/mm aufweisen. Sie müssen außerdem die Anforderungen des Comparative Tracking Index für PLC 0 oder PLC 1 erfüllen und gleichzeitig strenge Fahrzeuggewichtsgrenzen einhalten. Diese Kombination von Anforderungen unterstützt das Wachstum im Markt für wärmeleitfähige Kunststoffe, da Metalle nicht alle diese Eigenschaften in einem einzigen Spritzgussteil bieten können. Premium-Elektrofahrzeuge mit 800-V-Architekturen weiten den Einsatz von PPS- und PA-Typen in Antriebsstrang- und DC-DC-Wandlergehäusen aus. Im Juni 2026 soll Envalior Xytron M5080ET einführen, einen schlagzähmodifizierten PPS-Typ für EV-Stromschienen, der eine UL-94-V-0-Klassifizierung bei 2 mm bietet. Das Unternehmen berichtet, dass das Material eine um mehr als 70 % höhere Spannungsrissbeständigkeit als vergleichbare Materialien in Thermoschocktests im Bereich von −50 °C bis +180 °C aufweist. Dieser Fokus auf anwendungsspezifische Leistung erhöht die Standards für qualifizierte Materialien, die in Batterie- und Antriebsstrangkomponenten eingesetzt werden.
Leichtgewichtiger Metallersatz in thermischen Bauteilen definiert OEM-Materialentscheidungen neu
Die Umstellung von Metall auf Kunststoff wird zu einer wichtigen Beschaffungsüberlegung für OEM-Thermobauteile. Im Juni 2026 soll Avient sein Therma-Tech-Portfolio um acht auf Naturgraphit basierende Typen für Beleuchtung, Automobil-Kühlkörper und Wärmetauschersysteme erweitern. Diese Typen werden Optionen mit post-industriellem Recyclinganteil umfassen und als Alternativen zu synthetischen Graphitsystemen positioniert. Spritzgussfähige Compounds können Kühlkörper-, Gehäuse- und elektrische Isolierfunktionen in einem einzigen Bauteil integrieren und so sekundäre Montageschritte reduzieren. Im Mai 2026 soll Trinseo eine thermoplastische PC-UD-Tape-Batterieabdeckung vorstellen, die die UL-2596-Anforderungen für thermisches Durchgehen und Chinas GB-38031-Brandanforderungen bei Wandstärken von 1,0 mm und 1,5 mm erfüllt. Im Jahr 2025 soll SABIC ein laserschweißbares, flammhemmendes PBT-Compound für EV-Steuergeräteabdeckungen einführen und Herstellern damit eine weitere Option zum Ersatz von Metallstanzteilen bieten.
KI, 5G, IoT und Hochleistungselektronik erweitern den adressierbaren Anwendungsbereich
KI-Rechenzentren treiben eine anhaltende Nachfrage nach Lösungen für das Wärmedichtemanagement in Racks, leiterplattennahen Bauteilen und Stromverteilungsanlagen. Covestro bietet Materiallösungen für thermisches Management und Schutz in KI-Rechenzentrumsystemen an. Wärmeleitfähiges Polycarbonat kann direkt auf Leiterplatten überspritzt werden und bietet Flammhemmung, Dünnwand-Spritzgussfähigkeiten und Schlagfestigkeit. Dieser Verarbeitungsansatz unterstützt den Markt für wärmeleitfähige Kunststoffe in Anwendungen, bei denen Metallgehäuse das Gewicht erhöhen oder zusätzliche Montageschritte erfordern würden. 5G-Leiterplattensubstrate erzeugen eine verwandte Nachfrage nach Materialien, die geringe dielektrische Verluste mit Wärmeabfuhr kombinieren. Eine Studie aus dem Jahr 2025 berichtete, dass hexagonale Bornitrid- und Flüssigkristallpolymer-Verbundfolien eine 3,3-mal höhere Wärmeleitfähigkeit als reines LCP erzielten und dabei dielektrische Konstanten unter 3,4 bei Frequenzen von 0,4–1 GHz aufrechterhielten.
Analyse der Hemmnisse*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Geringere Wärmeleitfähigkeit als Metalle | -1.4% | Global | Langfristig (≥ 4 Jahre) |
| Hohe Füllstoff- und Verarbeitungskosten | -1.2% | Indien, ASEAN und Südamerika | Mittelfristig (2–4 Jahre) |
| Herausforderungen bei der Füllstoffdispersion und anisotroper Leitfähigkeit | -0.7% | Global | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Geringere Wärmeleitfähigkeit als Metalle schränkt Hochleistungsschnittstellen ein
Aluminium bietet eine Wärmeleitfähigkeit von etwa 200 W/m·K, während fortschrittliche kommerzielle Typen wärmeleitfähiger Kunststoffe eine wesentlich geringere Leitfähigkeit aufweisen. SABIC listet LNP-KONDUIT-Typen mit einer Wärmeleitfähigkeit von bis zu 18 W/m·K. Diese Leistungslücke begrenzt den Einsatz von Polymeren in direkten Chip-Kontaktschnittstellen, Hochstromschienen ohne Umspritzung und industriellen Hochleistungswärmetauschern. Infolgedessen wird der Markt für wärmeleitfähige Kunststoffe viele Anwendungen weiterhin durch hybride Metall-Kunststoff-Designs unterstützen. OEMs können Aluminium oder Kupfer in Hochlastzonen beibehalten und gleichzeitig Kunststoffe für sekundäre Wärmeverteilung und isolierte Strukturfunktionen einsetzen. Diese Aufgabenteilung erhält die Relevanz von Polymeren, ohne ihre Eignung für alle thermischen Schnittstellenanwendungen zu überschätzen.
Hohe Füllstoff- und Verarbeitungskosten begrenzen die Akzeptanz in kostensensiblen Segmenten
Wärmeleitfähige Compounds erfordern häufig Füllstoffgehalte von 30–60 Gew.-%, was die Materialkosten und die Verarbeitungskomplexität erhöht. Hohe Füllstoffgehalte können den Maschinenverschleiß beschleunigen, die Schmelzfließfähigkeit verringern und das Zykluszeit-Fenster einengen. Sie können auch spezielle Schnecken- und Zylinderausführungen beim Compoundieren oder Spritzgießen erfordern. Qualifizierungstests nach ISO 22007 und Zertifizierungen durch Dritte erhöhen die Kosten für jedes neue Programm weiter. Während die Automobilserienfertigung mit hohem Volumen diese Kosten leichter absorbieren kann, stehen kleinere Industrie- und Medizinprogramme vor größeren Kostenbeschränkungen. Diese Herausforderung ist besonders bedeutsam in süd- und südostasiatischen Fertigungszentren, wo etablierte Aluminiumdruckguss-Lieferketten wettbewerbsfähig bleiben.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Harztyp:
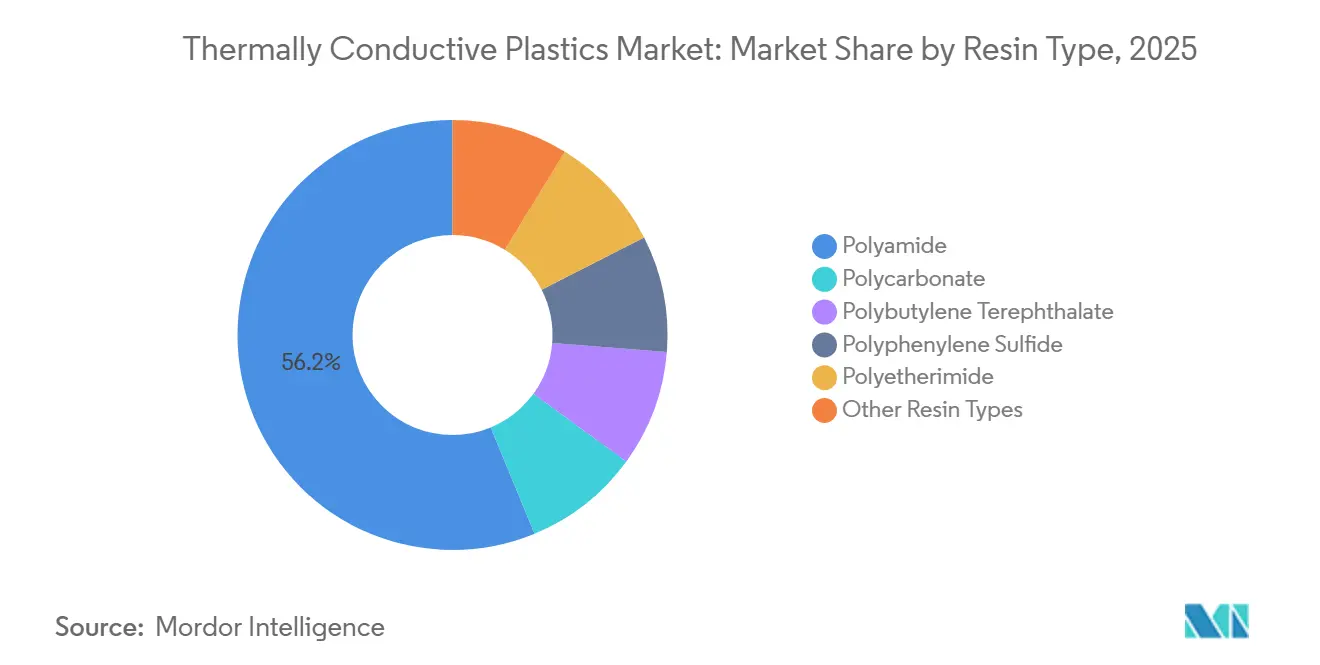
Polyamid verfügt über eine breite QualifizierungsbasisPolyamid hielt im Jahr 2025 einen Anteil von 56,22 % am Markt für wärmeleitfähige Kunststoffe und soll bis 2031 mit einer CAGR von 14,67 % wachsen. Seine führende Position ergibt sich aus seiner Verarbeitungsvielseitigkeit, dem breiten Betriebstemperaturbereich und der etablierten Kompatibilität mit Bornitrid-, Graphit- und Mineralfüllstoffsystemen. Polyamid kann eine Wärmeleitfähigkeit von 1–5 W/m·K erreichen und dabei elektrische Isolierung aufrechterhalten, was es für Hochspannungsanwendungen in der Automobil- und Leistungselektronik geeignet macht. Diese Eigenschaften sind besonders wertvoll, wenn die dielektrische Festigkeit ebenso kritisch ist wie die Wärmeübertragung. Im Juni 2025 führte BASF Ultramid Advanced N3U42G6 ein, einen halogenfreien PA9T-Typ für Hochspannungs-EV-Steckverbinder und Automobilbatteriesysteme. Diese Einführung spiegelt die Verlagerung des Marktes hin zu elektrifizierungsspezifischen Anforderungen wider.
Andere Harztypen bedienen spezialisierte Anwendungen im Markt für wärmeleitfähige Kunststoffe. Polycarbonat wird in 5G-Konnektivitätsgehäusen und Rechenzentrum-PCB-Umspritzungsanwendungen eingesetzt, wo Schlagfestigkeit und HF-Leistungsanforderungen thermische Managementbedürfnisse ergänzen. PPS gewinnt in 800-V-Antriebsstrang-Umspritzungsanwendungen aufgrund seiner Hochtemperaturstabilität und Beständigkeit gegenüber Automobilfluiden an Bedeutung. Envalior führte Xytron M5080ET für EV-Stromschienen-Anwendungen ein; das Material trägt eine UL-94-V-0-Bewertung bei einer Dicke von 2 mm. PBT unterstützt EV-Steuergeräteabdeckungen durch laserschweißbare, flammhemmende Typen. PEI bleibt ein Premiummaterial für Luft- und Raumfahrt- sowie Medizingehäuse, die Dauerbetriebstemperaturen über 180 °C erfordern.



Nach Anwendung:
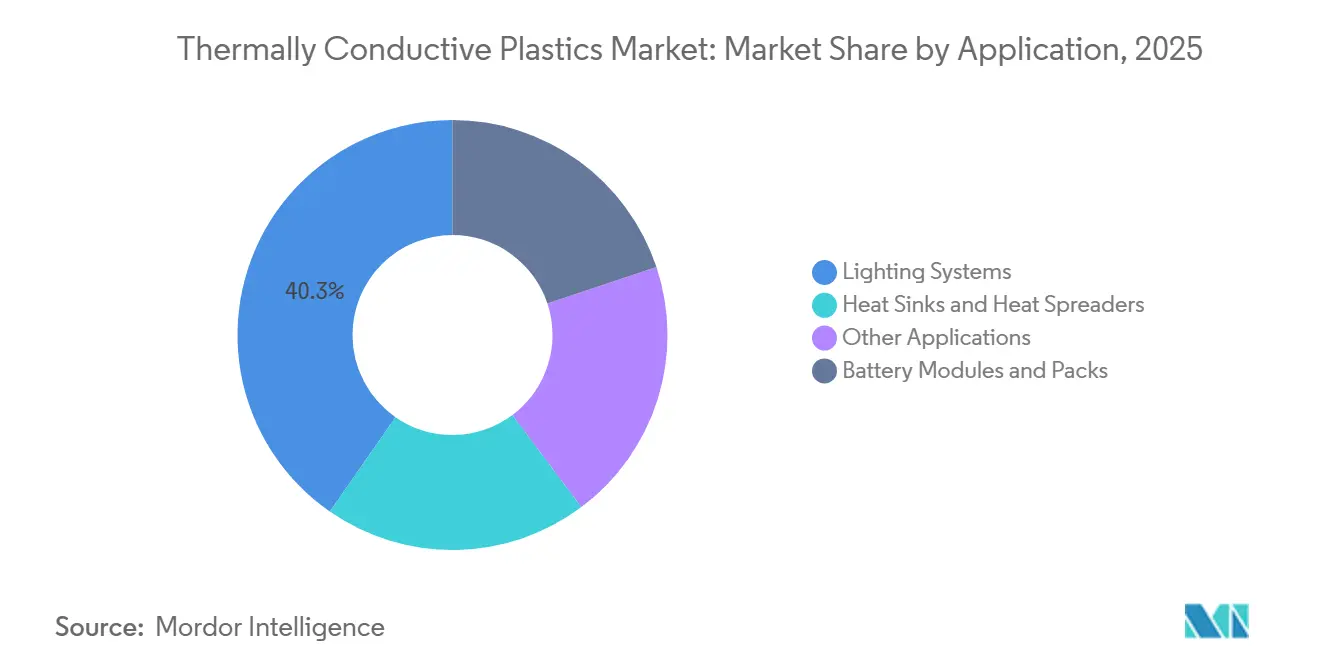
Beleuchtung behält das Volumen, während Batteriepacks am schnellsten wachsenBeleuchtungssysteme machten im Jahr 2025 40,34 % der Marktgröße für wärmeleitfähige Kunststoffe aus. Der Markt profitiert von LED-Aufrüstungen, bei denen druckgegossene Aluminiumreflektoren durch spritzgussfähige wärmeleitfähige Polyamidgehäuse ersetzt werden. Das Segment Batteriemodule und -packs soll bis 2031 mit einer CAGR von 15,45 % wachsen, angetrieben durch steigende EV-Produktion und zunehmend intensive Anforderungen an das thermische Management in größeren Batteriepack-Designs. Der Übergang zu Zell-zu-Pack-Architekturen verändert auch die thermischen Anforderungen an Gehäuse und Kühlkomponenten. Im Jahr 2025 präsentierten BASF und Welion ein Festkörperbatteriepack der nächsten Generation, das Ultramid-PA-Seitenkühlplatten und Batterieabdeckungsmaterialien integriert.
Der Markt für wärmeleitfähige Kunststoffe profitierte auch von dem berichteten Batteriepack, das im Vergleich zu Metallalternativen eine Gewichtsreduzierung von 50 % erzielte und dabei thermisches Management und Sicherheitsleistung aufrechterhielt. Kühlkörper und Wärmespreizer sind aufkommende Anwendungsbereiche in KI-Server-Hardware. Covestros Materialentwicklung für KI-Rechenzentren umfasst Lösungen, die die strengen thermischen und elektrischen Anforderungen dieser Systeme erfüllen sollen. Wärmeleitfähige Compounds können auch eine direkte PCB-Umspritzung in ausgewählten Designs ermöglichen. Die Anforderungen nach IEC 62368-1 und UL 508A unterstreichen die Bedeutung qualifizierter Materialien in diesen Anwendungen. Motorgehäuse, Industrieantriebsgehäuse und Telekommunikations-Basisstationsmodule bieten zusätzliche inkrementelle Nachfrage für den Markt für wärmeleitfähige Kunststoffe.

Nach Endverbrauchsbranche:
Elektro und Elektronik führt, während die Automobilindustrie am schnellsten expandiertElektro und Elektronik machten im Jahr 2025 36,13 % des Marktanteils für wärmeleitfähige Kunststoffe aus. Dieses Segment umfasst LED-Treiber, Unterhaltungselektronik, Rechenzentrumsausrüstung und Netzteile, jeweils mit unterschiedlichen thermischen Anforderungen. Kostengünstigeres mineralisch gefülltes Polyamid bedient ausgewählte Verbrauchergeräte, während mit Bornitrid gefüllte und mit Graphen beladene Typen die anspruchsvolleren Anforderungen von Server- und Leistungsumwandlungsanlagen erfüllen. Das Automobilsegment soll bis 2031 mit einer CAGR von 14,91 % wachsen, angetrieben durch den zunehmenden Einsatz wärmeleitfähiger Kunststoffe in Batteriemodulen, Motorgehäusen, IGBT-Paketen und Hochspannungsladesteckverbindern für Elektrofahrzeuge.
Im Jahr 2025 nahm die Renault Group LATI in ihr A-PMR-Materialgremium für EV-Thermomanagementanwendungen auf. Das Unternehmen zertifizierte seine LATICONTHER-PA6-Compounds und PPS-Typen für Anwendungen mit und ohne elektrische Isolierungsanforderungen. Industrielle Anwendungen im Markt für wärmeleitfähige Kunststoffe umfassen Frequenzumrichter, Motorgehäuse und Automatisierungsleistungselektronik. Die Luft- und Raumfahrt bleibt aufgrund längerer Qualifizierungszyklen eine hochwertige Nische. Das Gesundheitswesen bietet eine aufkommende Chance, da tragbare und implantierbare Geräte weiter miniaturisiert werden. Die Telekommunikationsnachfrage wird auch durch den laufenden Ausbau der 5G-Infrastruktur und die Anforderungen an flexible Leiterplatten unterstützt.
Geografische Analyse
Markt für thermisch leitfähige Kunststoffe in Nordamerika
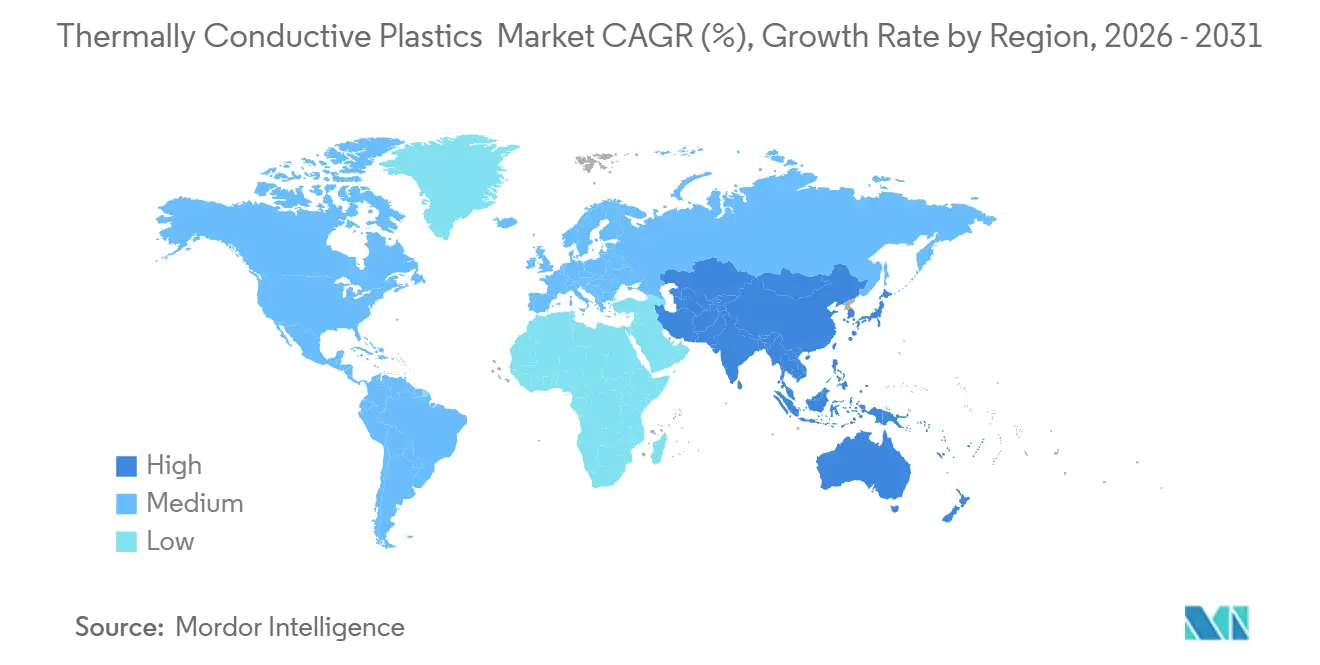
Nordamerika hatte im Jahr 2025 einen Anteil von 38,78 % am Markt für thermisch leitfähige Kunststoffe. Hyperscale-Rechenzentren, eine etablierte Lieferkette für Elektrofahrzeuge sowie durch Energieeffizienzanforderungen getriebene Beleuchtungsmodernisierungen stützen die regionale Nachfrage. Die OEM-Produktion in den Vereinigten Staaten und Kanada treibt ebenfalls die Nachfrage nach qualifizierten Automobilverbindungen an. Mexikos wachsende Rolle bei der Montage von Elektrofahrzeugen steigert die Nachfrage nach thermisch leitfähigen Kunststoffen in den grenznahen Fertigungsbetrieben weiter. Die von Avient geplante Erweiterung der Therma-Tech-Kapazitäten im Juni 2026 soll Anwendungen in den Bereichen Beleuchtung, Kühlkörper für die Automobilindustrie und Wrmetauschersysteme unterstützen.
Markt für thermisch leitfähige Kunststoffe im asiatisch-pazifischen Raum
Der asiatisch-pazifische Raum wird voraussichtlich bis 2031 mit einer CAGR von 14,89 % wachsen und damit die höchste regionale Wachstumsrate aufweisen. Chinas Produktionsbasis für Elektrofahrzeuge, Japans Elektronik-Ökosystem und Südkoreas Investitionen in die Halbleiterverpackung stützen diese Prognose. Gemäß dem vorliegenden Entwurf wird erwartet, dass der Marktanteil von Fahrzeugen mit neuen Energiequellen in China im Jahr 2025 35 % der Neuzulassungen übersteigen wird. Japanische Hersteller zielen zudem auf Anwendungen ab, die elektrische Isolierung mit Wärmemanagement verbinden. Im Januar 2026 soll Sumitomo Bakelite die Einführung seines wärmeableitenden Isolierblatts BLA-6051 in harzisоlierten Substraten für DENSO-Automotive-Wechselrichter bekanntgeben. Indien und die ASEAN-Länder werden voraussichtlich eine inkrementelle Nachfrage generieren, da die Fertigungskapazitäten in der Elektronik- und Automobilindustrie ausgebaut werden.
Markt für thermisch leitfähige Kunststoffe in EMEA und Südamerika
Europa erzeugt eine erhebliche Nachfrage nach thermisch leitfähigen Kunststoffen, gestützt durch die Automobilzulieferbasis der deutschen OEMs und die konzentrierten Forschungs- und Entwicklungskapazitäten führender Polymerlieferanten. Die REACH-Konformität und die Anforderungen der Altfahrzeugrichtlinie fördern die Neuformulierung von Verbindungen unter Verwendung von halogenfreien und VOC-armen Materialien. Im Jahr 2025 begann Envalior mit der PPS-Compoundierungsproduktion in seinem Werk in Uerdingen für Xytron-Qualitäten, die in Gehäusen für Elektrofahrzeug-Wasserpumpen, Hochtemperatursteckverbindern und Wärmebaugruppen eingesetzt werden. Südamerika, der Nahe Osten und Afrika entfallen auf kleinere Volumina im Markt für thermisch leitfähige Kunststoffe. Brasiliens Automobilcluster, Saudi-Arabiens Initiativen zur industriellen Diversifizierung und die Bergbau-Elektroniканwendungen in Südafrika stellen die primären Nachfragezentren dar. Diese Regionen sind weiterhin auf importierte Spezialverbindungen angewiesen und verfügen über eine begrenzte lokale Vertriebsinfrastruktur.
Wettbewerbslandschaft
Marktkonzentration
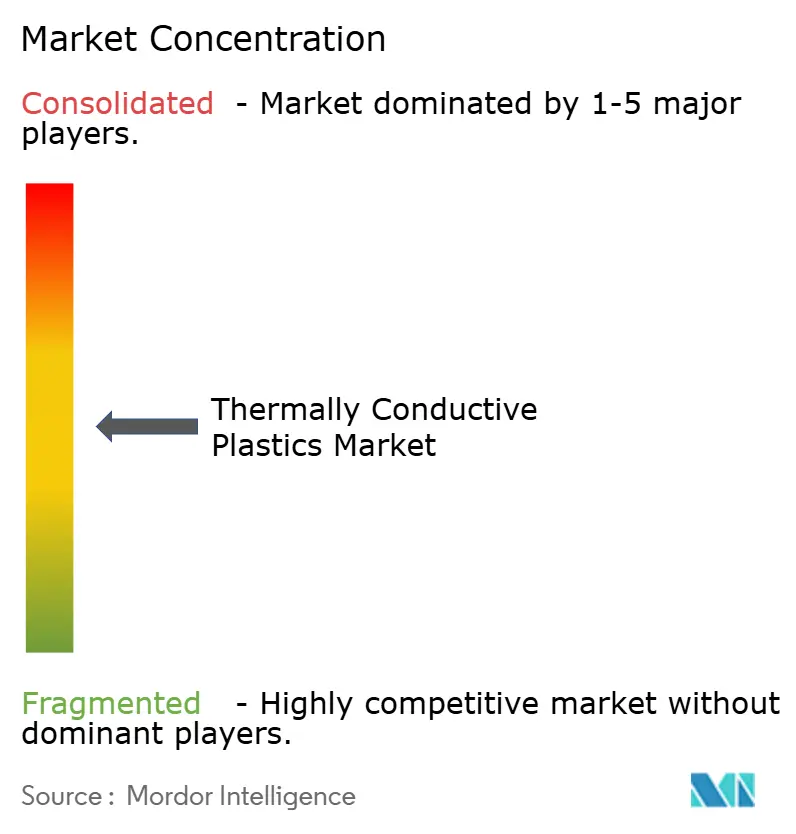
Der Markt für wärmeleitfähige Kunststoffe ist unter den Compoundlieferanten mäßig konzentriert. BASF, SABIC, Covestro und Celanese bieten breite Portfolios an und unterhalten Co-Entwicklungsbeziehungen mit Tier-1-Automobilzulieferern. Ihre Simulationswerkzeuge können die Qualifizierungszeiträume für Kunden verkürzen. Avient, Ensinger, RTP Company, LATI, Kaneka, Sumitomo Bakelite, Toray und Mitsubishi Engineering-Plastics konkurrieren durch Formulierungsanpassung, Anwendungsexpertise und zuverlässige regionale Versorgung. Die erste Gruppe hat einen Vorteil in Anwendungen, bei denen computergestütztes Materialdesign Füllstoffnetzwerke vor der physischen Prototypenentwicklung optimieren kann. Diese Fähigkeit kann Formulierungsvorlaufzeiten verkürzen und einen frühen Einstieg in anspruchsvolle Anwendungen unterstützen.
Envaliors geplante Markteinführung von Xytron M5080ET im Juni 2026 veranschaulicht den Wettbewerb in qualifizierten EV-Stromschienen-Umspritzungsanwendungen. Der Typ wurde von mehreren Automobilkunden zugelassen und bietet verbesserte Spannungsrissbeständigkeit bei Thermoschocktests. Avients geplante Naturgraphit-Erweiterung 2026 stellt einen weiteren strategischen Schritt hin zu leichteren thermischen Bauteilen und Optionen mit Recyclinganteil dar. Die Einführung von Sumitomo Bakelites BLA-6051 in DENSO-Invertersubstraten demonstriert den Wert von Isoliermaterialien, die für das Wärmemanagement von Leistungsmodulen ausgelegt sind. Diese Entwicklungen zielen auf Leistungsanforderungen ab, die allgemein verfügbare Compounds häufig nicht erfüllen können.
Wettbewerbschancen im Markt für wärmeleitfähige Kunststoffe bestehen weiterhin bei Durchplanarleitfähigkeit und Typen mit Kreislaufinhalt. Die Füllstoffausrichtung beim Spritzgießen begrenzt die Durchplanarleistung bei vielen kommerziellen Materialien. Lieferanten, die dieses Gleichgewicht verbessern, könnten Zugang zu Anwendungen erhalten, bei denen Wärme vertikal in Richtung Kühlplatten übertragen werden muss. Covestros biozirkulär zugeschriebene Polycarbonat-Compounds und Avients Recyclinggraphit-Typen unterstreichen die wachsende Relevanz von Kreislaufmaterialoptionen. Forschungen zu graphenaktivierten Polymerverbundwerkstoffen haben auch gleichzeitige Verbesserungen der Wärmeleitfähigkeit und der Flammhemmung gezeigt. Die Scale-up-Wirtschaftlichkeit von Füllstoffarchitekturen im Labormaßstab bleibt jedoch ungewiss. Etablierte Lieferanten sind besser positioniert, um validierte Formulierungen in qualifizierte kommerzielle Produkte umzuwandeln.
Marktführer für wärmeleitfähige Kunststoffe
-
Celanese Corporation
-
SABIC
-
BASF
-
Avient Corporation
-
Envalior
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Markt für thermisch leitfähige Kunststoffe Unternehmen in diesem Bericht
- Avient Corporation
- BASF
- Celanese Corporation
- Covestro AG
- Envalior
- DuPont
- Ensinger
- KANEKA CORPORATION
- LANXESS
- LATI Industria Termoplastici S.p.A.
- LOTTE Chemical Corporation
- Mitsubishi Engineering-Plastics Corporation
- RTP Company
- SABIC
- Sumitomo Bakelite Co., Ltd.
- TORAY INDUSTRIES, INC.
Neueste Industrielle Entwicklungen in Markt für thermisch leitfähige Kunststoffe
- Juni 2026: Envalior führte Xytron M5080ET ein, ein PPS-Compound für EV-Stromschienen. Dieser schlagzähmodifizierte Typ enthält 50 Gew.-% Glasfaser- und Mineralverstärkung und bietet eine um mehr als 70 % höhere Spannungsrissbeständigkeit als vergleichbare PPS-Materialien in Thermoschocktests im Bereich von −50 °C bis +180 °C. Er erreicht außerdem eine UL-94-V-0-Bewertung bei 2 mm. Mehrere Automobilkunden haben das Compound für Serienproduktions-Stromschienen-Umspritzungsanwendungen in EV-Antriebssträngen und Batteriepacks zugelassen.
- Juni 2026: Avient Corporation erweiterte sein Therma-Tech-Portfolio um acht auf Naturgraphit basierende wärmeleitfähige Typen. Diese Typen zielen auf LED-Beleuchtung, Automobil-Kühlkörper und Wärmetauschersysteme ab. Ausgewählte Typen enthalten post-industriellen Recyclinganteil und bieten kosteneffiziente Alternativen zu synthetischen graphitbasierten Systemen. Sie dienen auch als Direktersatz für Aluminium-Kühlkörper mit Standard-Spritzgussanlagen.
Berichtsumfang des globalen Marktes für wärmeleitfähige Kunststoffe
Wärmeleitfähige Kunststoffe sind spezialisierte Polymere, die so entwickelt wurden, dass sie Wärme 50- bis 100-mal effektiver übertragen als Standardkunststoffe. Standardpolymere haben typischerweise eine geringe Wärmeleitfähigkeit von etwa 0,15 bis 0,25 W/m·K (Watt pro Meter-Kelvin). Durch die Kombination eines Basisharzes mit spezialisierten Additiven können wärmeleitfähige Kunststoffe eine Wärmeleitfähigkeit von bis zu 30 W/m·K erreichen. Diese Materialien bieten leichte und flexible Alternativen zu Metallen wie Aluminium in Elektronik- und Automobilbauteilen.
Der Markt für wärmeleitfähige Kunststoffe ist nach Harztyp, Anwendung, Endverbrauchsbranche und Geografie segmentiert. Nach Harztyp ist der Markt in Polyamid, Polycarbonat, Polybutylenterephthalat, Polyphenylensulfid, Polyetherimid und sonstige Harztypen segmentiert. Nach Anwendung ist der Markt in Beleuchtungssysteme, Batteriemodule und -packs, Kühlkörper und Wärmespreizer sowie sonstige Anwendungen segmentiert. Nach Endverbrauchsbranche ist der Markt in Elektro und Elektronik, Automobilindustrie, Industrie, Luft- und Raumfahrt, Gesundheitswesen, Telekommunikation und sonstige Endverbrauchsbranchen segmentiert. Nach Geografie ist der Markt in Asien-Pazifik, Nordamerika, Europa, Südamerika sowie Naher Osten und Afrika segmentiert. Der Bericht umfasst auch die Marktgröße und Prognosen für den Markt für wärmeleitfähige Kunststoffe in 15 Ländern der wichtigsten Regionen. Für jedes Segment wurden die Marktgröße und Prognosen auf der Grundlage des Wertes (USD) erstellt.
Segmentierungsübersicht
| Polyamid |
| Polycarbonat |
| Polybutylenterephthalat |
| Polyphenylensulfid |
| Polyetherimid |
| Sonstige Harztypen |
| Beleuchtungssysteme |
| Batteriemodule und -packs |
| Kühlkörper und Wärmespreizer |
| Sonstige Anwendungen |
| Elektro und Elektronik |
| Automobilindustrie |
| Industrie |
| Luft- und Raumfahrt |
| Gesundheitswesen |
| Telekommunikation |
| Sonstige Endverbrauchsbranchen |
| Asien-Pazifik | China |
| Indien | |
| Japan | |
| Südkorea | |
| ASEAN-Länder | |
| Übriger asiatisch-pazifischer Raum | |
| Nordamerika | Vereinigte Staaten |
| Kanada | |
| Mexiko | |
| Europa | Deutschland |
| Vereinigtes Königreich | |
| Frankreich | |
| Italien | |
| Nordische Länder | |
| Übriges Europa | |
| Südamerika | Brasilien |
| Argentinien | |
| Übriges Südamerika | |
| Naher Osten und Afrika | Saudi-Arabien |
| Südafrika | |
| Übriger Naher Osten und Afrika |
| Nach Harztyp | Polyamid | |
| Polycarbonat | ||
| Polybutylenterephthalat | ||
| Polyphenylensulfid | ||
| Polyetherimid | ||
| Sonstige Harztypen | ||
| Nach Anwendung | Beleuchtungssysteme | |
| Batteriemodule und -packs | ||
| Kühlkörper und Wärmespreizer | ||
| Sonstige Anwendungen | ||
| Nach Endverbrauchsbranche | Elektro und Elektronik | |
| Automobilindustrie | ||
| Industrie | ||
| Luft- und Raumfahrt | ||
| Gesundheitswesen | ||
| Telekommunikation | ||
| Sonstige Endverbrauchsbranchen | ||
| Nach Geografie | Asien-Pazifik | China |
| Indien | ||
| Japan | ||
| Südkorea | ||
| ASEAN-Länder | ||
| Übriger asiatisch-pazifischer Raum | ||
| Nordamerika | Vereinigte Staaten | |
| Kanada | ||
| Mexiko | ||
| Europa | Deutschland | |
| Vereinigtes Königreich | ||
| Frankreich | ||
| Italien | ||
| Nordische Länder | ||
| Übriges Europa | ||
| Südamerika | Brasilien | |
| Argentinien | ||
| Übriges Südamerika | ||
| Naher Osten und Afrika | Saudi-Arabien | |
| Südafrika | ||
| Übriger Naher Osten und Afrika | ||
Im Bericht beantwortete Schlüsselfragen
Wie hoch ist die prognostizierte Wachstumsrate für wärmeleitfähige Kunststoffe?
Der Sektor soll von 2026 bis 2031 mit einer CAGR von 14,77 % wachsen und bis 2031 479,65 Millionen USD erreichen, ausgehend von 240,88 Millionen USD im Jahr 2026.
Welcher Harztyp hatte im Jahr 2025 den größten Anteil?
Polyamid führte die Harztypen mit einem Anteil von 56,22 % im Jahr 2025 an, aufgrund seiner Füllstoffkompatibilität, Verarbeitungsflexibilität und Isolierleistung.
Welche Anwendung wächst bis 2031 am schnellsten?
Batteriemodule und -packs sollen bis 2031 mit einer CAGR von 15,45 % wachsen, da EV-Batteriesysteme mehr thermisches Management erfordern.
Welche Region soll am schnellsten wachsen?
Der asiatisch-pazifische Raum soll bis 2031 mit einer CAGR von 14,89 % wachsen, unterstützt durch EV-Produktion, Elektronik und Investitionen in die Halbleiterverpackung.