
Tamanho e Participação do Mercado de Material Polimérico Termicamente Condutor
Visão Geral do Mercado
| Período de Estudo | 2021 - 2031 |
|---|---|
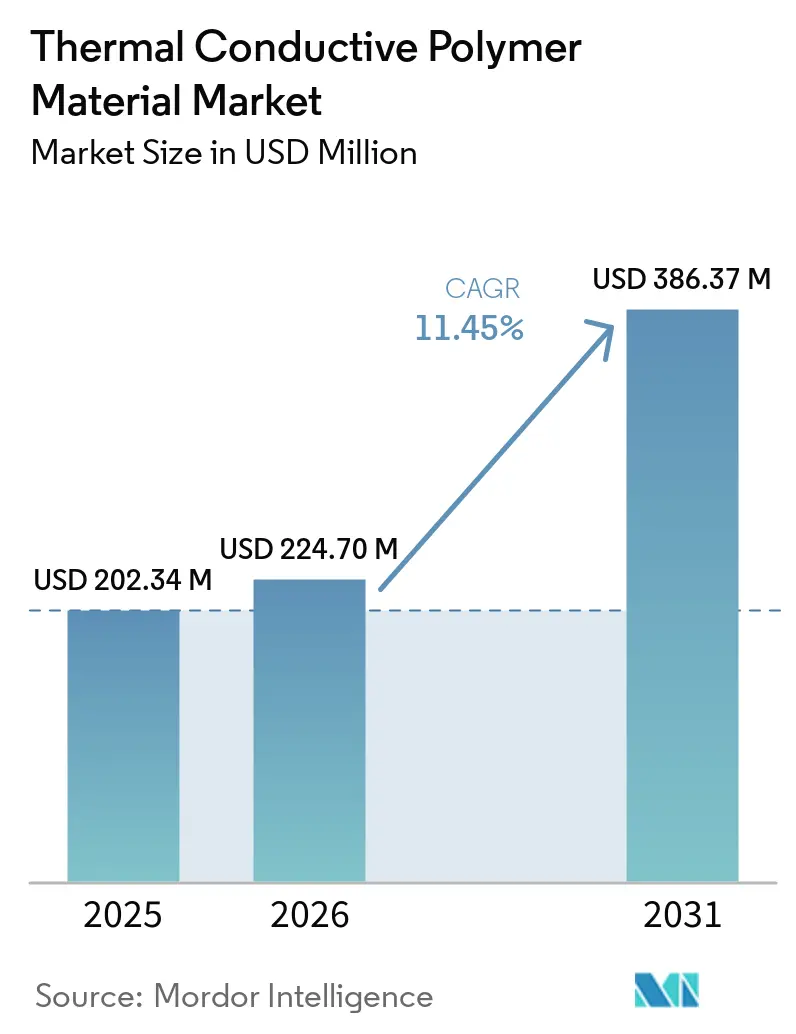
| Tamanho do Mercado (2026) | 224.70 Milhões de dólares |
| Tamanho do Mercado (2031) | 386.37 Milhões de dólares |
| Growth Rate (2026 - 2031) | 11.45 % |
| Mercado de Crescimento Mais Rápido | Ásia-Pacífico |
| Maior Mercado | América do Norte |
| Concentração do Mercado | Baixo |
Principais jogadores
*Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. |
|
Análise do Mercado de Material Polimérico Termicamente Condutor por Mordor Intelligence
O tamanho do mercado de material polimérico termicamente condutor foi estimado em 202,34 milhões de USD em 2025 e estima-se que cresça de 224,70 milhões de USD em 2026 para 386,37 milhões de USD até 2031, a um CAGR de 11,45% durante o período de previsão (2026-2031). O mercado de material polimérico termicamente condutor é impulsionado pelo aumento das cargas térmicas em eletrônicos, veículos elétricos e equipamentos de data centers. Esses polímeros proporcionam transferência de calor, isolamento elétrico e redução do peso dos componentes. Polímeros de engenharia com cargas oferecem condutividade térmica de 2 a 25 W/m·K e podem substituir conjuntos metálicos ou cerâmicos em aplicações selecionadas. Racks otimizados para IA operam com mais de 100 kW por rack, aumentando a demanda por materiais de gestão térmica em distribuição de energia e conjuntos de servidores. Os fornecedores desenvolvem formulações com retardância de chama, estabilidade dimensional, dispersão de cargas e reciclabilidade para atender aos requisitos de qualificação dos fabricantes de equipamentos originais (OEMs). Os projetos de bateria célula-a-pack também requerem materiais que forneçam funções estruturais e de gestão térmica.
Principais Conclusões do Relatório
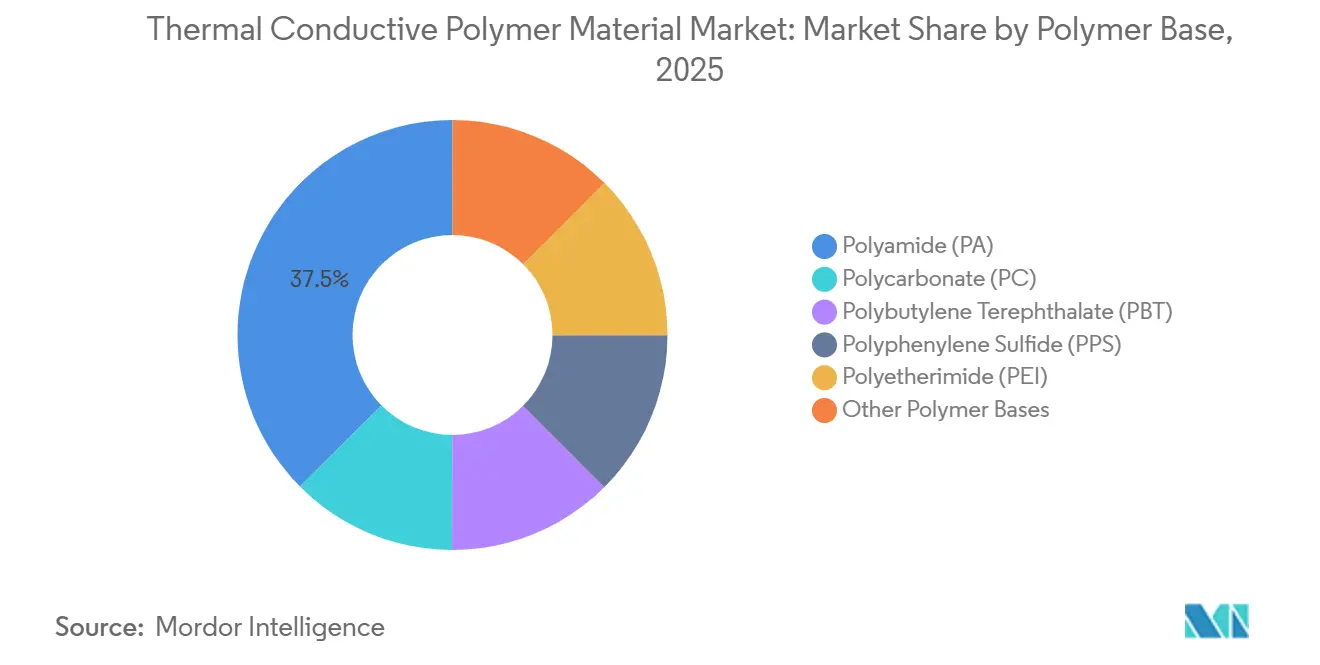
- Por base polimérica, a Poliamida (PA) deteve 37,45% da participação do mercado de material polimérico termicamente condutor em 2025 e prevê-se que cresça a um CAGR de 13,12% até 2031.
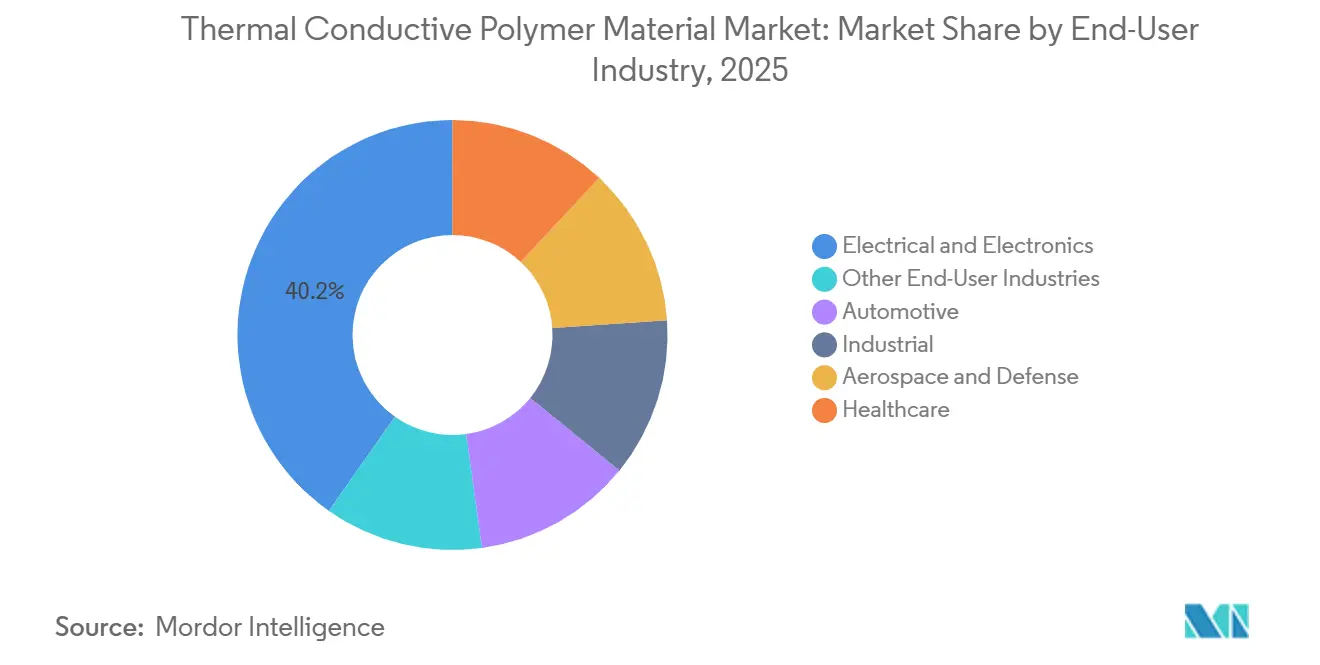
- Por setor de usuário final, Elétrico e Eletrônico representou 40,24% da participação do mercado de material polimérico termicamente condutor em 2025, enquanto o Automotivo prevê-se que cresça a um CAGR de 13,56% até 2031.
- Por geografia, a América do Norte deteve 42,82% da participação do mercado de material polimérico termicamente condutor em 2025, enquanto a Ásia-Pacífico prevê-se que cresça a um CAGR de 12,05% até 2031.
Nota: O tamanho do mercado e os números de previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e percepções mais recentes disponíveis em janeiro de 2026.
Tendências e Perspectivas do Mercado Global de Material Polimérico Termicamente Condutor
Análise de Impacto dos Impulsionadores*
| Impulsionadores | (~) % de Impacto na Previsão do CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Miniaturização de Eletrônicos e Aumento do Fluxo de Calor | +2.8% | Global, com maior intensidade na América do Norte e no Leste Asiático | Curto prazo (≤ 2 anos) |
| Eletrificação de Veículos e Gestão Térmica de Baterias | +2.5% | Global, com maior concentração de curto prazo na China e na UE | Médio prazo (2-4 anos) |
| Substituição de Metais por Componentes Moldados Leves | +1.8% | América do Norte e Europa, núcleo da cadeia de fornecimento automotivo | Médio prazo (2-4 anos) |
| Adoção Generalizada de Materiais de Dissipação de Calor com Isolamento Elétrico | +1.5% | América do Norte, Japão e Coreia do Sul | Curto prazo (≤ 2 anos) |
| Data Centers de IA, Eletrônica de Potência e Computação de Alta Densidade | +1.6% | América do Norte, UE e Taiwan | Curto prazo (≤ 2 anos) |
| Fonte: Mordor Intelligence | |||
Miniaturização de Eletrônicos e Aumento do Fluxo de Calor
O encapsulamento de semicondutores concentra-se cada vez mais na gestão do fluxo de calor, pois as condições térmicas afetam a vida útil do sistema. Os polímeros não preenchidos têm condutividade térmica abaixo de 0,5 W/m·K. Redes de engenharia compostas por nitreto de boro, grafeno e estruturas à base de carbono podem atingir condutividade térmica no plano acima de 25 W/m·K, mantendo o isolamento elétrico[1]Jia Li, Mengmeng Qin, e Wei Feng, "Avanços Recentes no Desempenho de Gestão Térmica de Materiais Compósitos à Base de Polímeros", Materials Horizons, pubs.rsc.org. O mercado de materiais poliméricos termicamente condutores inclui grades de altíssima condutividade para aplicações de alto fluxo de calor. Os compostos de faixa intermediária para invólucros de LED e módulos de potência enfrentam maior pressão de preços. Como resultado, as margens são mais elevadas no segmento de alta condutividade, apoiando o investimento dos fornecedores em sistemas de cargas de próxima geração.
Eletrificação de Veículos e Gestão Térmica de Baterias
A transição de arquiteturas de veículos elétricos de 400 V para 800 V aumenta a carga térmica nas abas das células e nas interfaces dos conectores. Os materiais devem suportar ciclos térmicos e manter o desempenho dielétrico ao longo de sua vida útil. Em maio de 2026, a Henkel lançou o Loctite TLB 9270APS, um adesivo termicamente condutor à base de poliuretano com condutividade térmica de 2 W/m·K para projetos de bateria célula-a-pack. O produto oferece ligação estrutural, isolamento elétrico e transferência de calor para placas de resfriamento de alumínio. A BASF desenvolveu os grades Ultramid Advanced T1000 validados para operação contínua em misturas de etilenoglicol e água por 3.000 horas, apoiando uma meta de vida útil do veículo de 25.000 horas. Os requisitos das normas ISO 16232 e IATF 16949 prolongam os prazos de qualificação e favorecem os fornecedores com portfólios automotivos estabelecidos.
Substituição de Metais por Componentes Moldados Leves
Os componentes poliméricos termicamente condutores moldados por injeção podem integrar dissipação de calor, invólucro estrutural, encaixes de pressão e geometrias de paredes finas em uma única etapa de fabricação. Isso permite que o mercado de materiais poliméricos termicamente condutores concorra com peças metálicas usinadas e fundidas por consolidação funcional, e não apenas pelo preço do material. Um artigo técnico da SAE de 2025 relatou que compósitos poliméricos híbridos podem igualar ou superar o desempenho de ligas de alumínio em componentes automotivos não estruturais, melhorando a resistência à corrosão e reduzindo o peso ao longo do ciclo de vida. Novas formulações estão expandindo as oportunidades de substituição do alumínio em aplicações adicionais. Os OEMs também consideram o conteúdo reciclado em programas de aquisição voltados para as emissões de Escopo 3.
Data Centers de IA, Eletrônica de Potência e Computação de Alta Densidade
As cargas de trabalho de IA estão aumentando os requisitos térmicos dos data centers além dos da eletrônica convencional. Espera-se que os racks otimizados para IA ultrapassem 100 kW em 2026, enquanto os pontos quentes das GPUs podem atingir temperaturas 10 a 30°C acima das áreas adjacentes da placa de circuito. Essas condições podem criar tensão mecânica e aumentar o risco de falha em materiais projetados para cargas de servidores convencionais. Em 2026, a Covestro apresentou o Makrolon TC, um policarbonato termicamente condutor, na COMPUTEX. O material suporta moldagem direta sobre placas de circuito impresso para melhorar a dissipação de calor e simplificar a montagem. Uma pesquisa da Universidade Northeastern e do Laboratório de Pesquisa do Exército dos EUA demonstrou um compósito cerâmico-polimérico imprimível em 3D que conduzia calor de forma mais eficaz do que o aço inoxidável a um quarto de sua densidade. A fabricação aditiva pode possibilitar geometrias complexas de gestão térmica que anteriormente eram limitadas a peças metálicas usinadas.
Análise de Impacto das Restrições*
| Restrições | (~) % de Impacto na Previsão do CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Lacuna de Condutividade Térmica em Relação a Metais e Cerâmicas | -1.2% | Global, mais aguda em aplicações de alta potência na América do Norte e no Leste Asiático | Longo prazo (≥ 4 anos) |
| Alta Carga de Cargas e Complexidade de Processamento | -0.9% | Global, agravada na ASEAN e na América do Sul, com infraestrutura limitada de ferramentas avançadas | Médio prazo (2-4 anos) |
| Volatilidade de Custos de Cargas Especiais e Resinas de Engenharia | -0.7% | Global, com maior exposição na América do Norte e na Europa | Curto prazo (≤ 2 anos) |
| Fonte: Mordor Intelligence | |||
Lacuna de Condutividade Térmica em Relação a Metais e Cerâmicas
Os polímeros termicamente condutores têm condutividade térmica inferior à dos metais e cerâmicas. O cobre tem condutividade térmica de 385 W/m·K e o alumínio de 205 W/m·K. Compósitos poliméricos comerciais com redes de nitreto de boro verticalmente alinhadas exibem condutividade térmica no plano transversal de 19 W/m·K com 37% de carga. Essa diferença limita a adoção em aplicações de semicondutores de alta potência. As equipes de projeto podem selecionar interfaces metálicas quando temperaturas de junção mais baixas suportam a vida útil dos componentes. Compósitos laboratoriais com redes alinhadas de grafeno e fibra de carbono atingiram condutividade térmica no plano transversal superior a 260 W/m·K. No entanto, os materiais para moldagem por injeção ainda ficam aquém do desempenho em escala laboratorial. Espera-se que essa restrição continue até 2031.
Alta Carga de Cargas e Complexidade de Processamento
As cargas de cargas cerâmicas necessárias para atingir condutividade térmica acima de 5 W/m·K aumentam os custos de fabricação. A viscosidade aumenta acentuadamente acima de 50 a 60% de carga, afetando o preenchimento do molde em seções de paredes finas e a resistência das linhas de solda. As cargas de nitreto de alumínio e carboneto de silício podem aumentar o desgaste das ferramentas e complicar o controle do acabamento superficial. Esses requisitos exigem coordenação entre desenvolvedores de materiais, compostos, moldadores por injeção e usuários finais. Eles prolongam os ciclos de qualificação e aumentam os custos de troca, especialmente para fabricantes de equipamentos originais (OEMs) menores com recursos limitados de engenharia de materiais. Eles também limitam o número de moldadores e fabricantes de ferramentas que podem processar compostos altamente carregados com rendimentos aceitáveis.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Base Polimérica: PA Mantém Liderança Enquanto PPS Ganha Uso em Ambientes Severos
A PA representou 37,45% do mercado de material polimérico termicamente condutor em 2025 e projeta-se que cresça ao CAGR mais rápido de 13,12% até 2031. Sua compatibilidade com cargas de nitreto de boro, nitreto de alumínio e grafita natural suporta variados requisitos térmicos. As capacidades estabelecidas de composição e moldagem por injeção de PA nas cadeias de fornecimento automotivo e eletrônico apoiam a adoção de grades qualificados. A BASF oferece mais de 50 grades compostos de moldagem por injeção e extrusão em seu portfólio Ultramid Advanced, incluindo as químicas PA9T, PA6T/6I, PA6T/66 e PA66/6T. Esses grades atendem aos requisitos de desempenho térmico, resistência à hidrólise, retardância de chama e resistência mecânica.
A BASF Performance Materials reportou vendas globais de 6,8 bilhões de EUR (~7,87 bilhões de USD) em 2024. O PC é a segunda maior base polimérica no mercado de materiais poliméricos termicamente condutores, apoiado pela retardância de chama em paredes finas e clareza óptica em conjuntos iluminados. Os grades de PC também suportam a gestão térmica em conjuntos elétricos de data centers. Na CES 2025, a Covestro introduziu um conjunto de simulação de micromecânica com patente pendente para o Makrolon TC, a fim de otimizar a gestão de calor em policarbonatos termicamente condutores. O PPS é utilizado em aplicações de alta temperatura e quimicamente exigentes. O PBT atende a invólucros de conectores e relés sensíveis ao custo, enquanto o PEI suporta aplicações aeroespaciais e médicas acima de 180°C.


Por Setor de Usuário Final: Automotivo Registra o Crescimento Mais Rápido
O setor Automotivo projeta-se que registre um CAGR de 13,56% até 2031, o mais alto entre os setores de usuário final no mercado de material polimérico termicamente condutor. A eletrificação de veículos elétricos e a transição de arquiteturas de 400 V para 800 V aumentam a exposição térmica em inversores, conversores CC-CC, carregadores embarcados e sistemas de gestão de baterias. Os polímeros termicamente condutores transferem calor enquanto fornecem isolamento elétrico, suportando projetos de módulos menores e reduzindo os riscos de proximidade de metais condutores. Os projetos célula-a-pack também utilizam sistemas adesivos para unir células a estruturas de resfriamento e gerenciar o fluxo de calor interfacial. Essa função estrutural e térmica diferencia as formulações poliméricas dos componentes de resfriamento pré-formados convencionais.
Elétrico e Eletrônico representou 40,24% do mercado de material polimérico termicamente condutor em 2025. Drivers de LED, módulos de potência e eletrônicos de consumo compactos sustentam a demanda, com dissipadores de calor poliméricos substituindo o alumínio em aplicações selecionadas. Smartphones e laptops mais finos aumentam a demanda por filmes adesivos termicamente condutores e almofadas de preenchimento de lacunas onde a fixação convencional de dissipadores de calor é impraticável. Esses compósitos distribuem o calor por uma área superficial maior. Os requisitos de índice de rastreamento UL 94 e IEC 60112 influenciam a qualificação de invólucros. Os programas de aquisição especificam cada vez mais grades sem halogênio em resposta às restrições de RoHS, REACH e substâncias per e polifluoroalquílicas (PFAS). As aplicações industriais formam o terceiro maior cluster de demanda, enquanto aeroespacial, defesa e saúde são setores de usuário final especializados para invólucros eficientes em peso, instrumentos de diagnóstico e eletrônica de potência para dispositivos de imagem.
Análise Geográfica
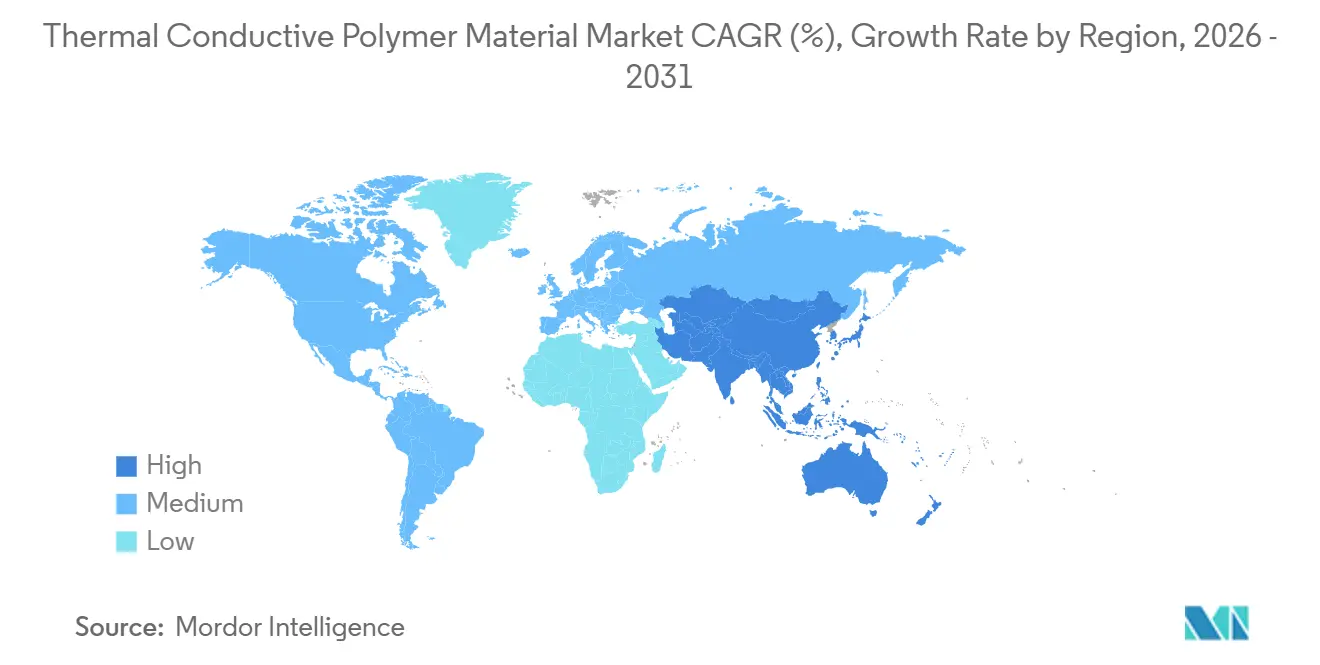
A América do Norte detinha 42,82% do mercado de material polimérico termicamente condutor em 2025, impulsionada pelos data centers de hiperescala dos EUA, pela eletrificação automotiva e pela atividade de OEMs de semicondutores. Os cinco maiores operadores globais de nuvem comprometeram mais de 200 bilhões de USD em despesas de capital para infraestrutura de IA em 2026, sustentando a demanda por compostos de poliamida (PA) e policarbonato (PC) em conjuntos de resfriamento de servidores e unidades de distribuição de energia. Canadá e México apoiam a região por meio das cadeias de suprimentos automotivas do USMCA, nas quais os requisitos de conteúdo regional promovem a qualificação de componentes poliméricos para trens de força de veículos elétricos produzidos localmente. A demanda norte-americana conecta infraestrutura eletrônica, fabricação de veículos e atividades de qualificação de materiais.
A Ásia-Pacífico deve crescer a um CAGR de 12,05% até 2031, a maior taxa de crescimento regional no mercado de material polimérico termicamente condutor. Os mandatos de veículos de nova energia (NEV) da China e a base de baterias para veículos elétricos e eletrônicos do Delta do Rio Yangtze estão reduzindo os prazos de qualificação para graus de polímeros térmicos. Taiwan responde por mais de 60% da produção global de fabricação avançada de semicondutores em 2026, sustentando a demanda por substratos de embalagem de alto desempenho e materiais de overmold. As remessas de servidores de IA para os Estados Unidos provenientes de fabricantes sediados em Taiwan quase dobraram em relação ao ano anterior em 2025, conectando a produção asiática à demanda dos data centers norte-americanos. Japão e Coreia do Sul fornecem capacidades de materiais para cadeias de suprimentos de exportação de eletrônicos de consumo e automotivos.
A Europa inclui BASF, Covestro, LANXESS e Envalior ao longo da cadeia de valor de polímeros de engenharia da região. A Envalior iniciou a produção de compostos de sulfeto de polifenileno (PPS) em sua unidade de Uerdingen, na Alemanha, em 2025, adicionando capacidade para compostos Xytron PPS utilizados em carcaças de bombas d'água para veículos elétricos, conectores de alta temperatura e conjuntos térmicos[2]Envalior, "Envalior To Build New Polyphenylene Sulfide Compounding Facility In Germany," Envalior, envalior.com. A conformidade com o regulamento REACH da UE e os requisitos de fim de vida útil de veículos estão impulsionando a reformulação em direção a graus isentos de halogênio com menor teor de compostos orgânicos voláteis (COV). Índia e ASEAN oferecem potencial de longo prazo à medida que a fabricação de eletrônicos e automotivos aumenta. América do Sul e Oriente Médio e África permanecem mercados menores, com atividade concentrada na indústria automotiva do Brasil, na diversificação industrial da Arábia Saudita e nos setores aeroespacial e de eletrônicos para mineração da África do Sul. Essas regiões dependem de compostos especiais importados e podem se expandir à medida que a capacidade de fabricação doméstica alcança a qualificação.

Cenário Competitivo
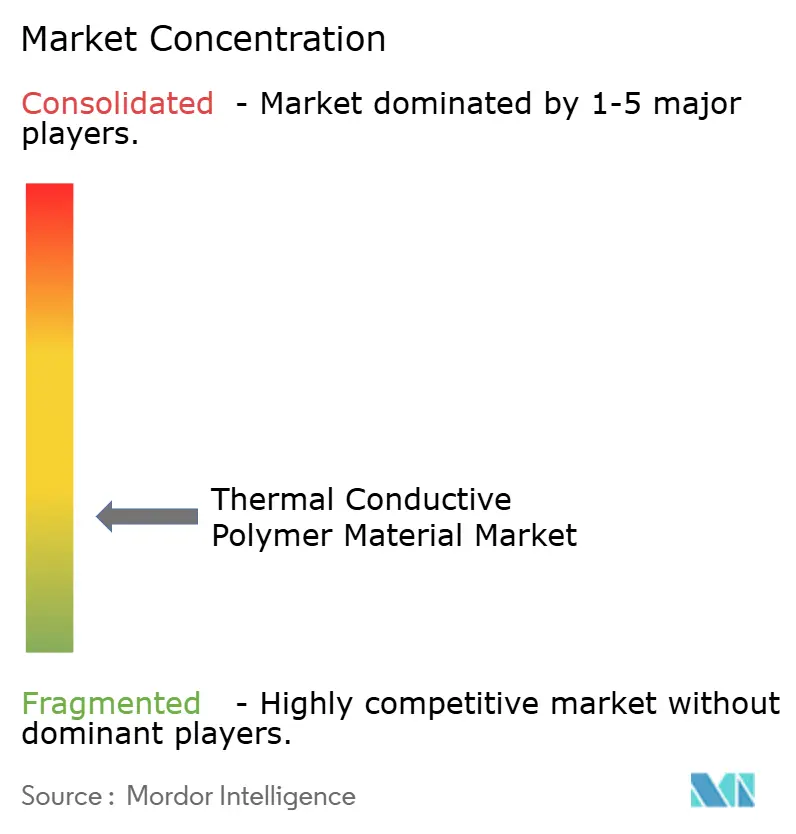
O mercado de material polimérico termicamente condutor é fragmentado. BASF, Covestro, Celanese e DuPont competem por meio de amplos portfólios de formulação, engenharia de aplicações e relacionamentos estabelecidos de qualificação com OEMs. Avient Corporation, RTP Company e Ensinger concentram-se em ciclos de desenvolvimento mais rápidos, quantidades mínimas de pedido menores e soluções personalizadas para aplicações de mercado intermediário. Grandes fornecedores químicos oferecem portfólios amplos, enquanto compostos especializados concentram-se no desenvolvimento responsivo de produtos. Após um fornecedor automotivo qualificar um grade de PA térmico para um invólucro de inversor, o programa de veículo normalmente especifica o polímero base, a carga de cargas e o sistema de coloração para seu ciclo de vida.
Esse processo de qualificação cria custos de troca e suporta receita de fornecedores por vários anos após um grade passar nas avaliações térmicas, elétricas e de processamento. Em junho de 2025, a BASF introduziu o Ultramid Advanced N3U42G6, um grade PA9T de poliftalamida sem halogênio e retardante de chama que atingiu UL 94 V-0 a 0,25 mm. A KOSTAL Kontakt Systeme adotou o grade para seu conector de alta tensão KS22 Classe 4, suportando a miniaturização em conjuntos de inversores e conversores CC-CC. Na COMPUTEX 2026, a Covestro apresentou soluções Makrolon TC para infraestrutura de data centers de IA, incluindo sobremoldagem direta de PCB para conjuntos de servidores e distribuição de energia. Esses desenvolvimentos abordam requisitos além da condutividade térmica.
A retardância de chama, a estabilidade dimensional, a dispersão de cargas e a reciclabilidade influenciam a qualificação de materiais pelos OEMs. A Polyplastics lançou comercialmente o Durafide rG-PPS, um PPS reciclado com 40% de vidro, em dezembro de 2025. Grades termicamente condutores recicláveis e formulações compatíveis com fabricação aditiva permanecem áreas de diferenciação dos fornecedores. Compostos de mercado intermediário chineses estão entrando em mercados de exportação com grades que utilizam cargas de nitreto de boro de origem doméstica, aumentando a concorrência de preços em mercados onde fornecedores europeus e norte-americanos estabelecem referências de desempenho. Os requisitos UL 94 e IEC 60112 permanecem barreiras à entrada, pois fornecedores com bibliotecas de grades pré-certificados podem concluir os processos de qualificação mais rapidamente. O portfólio Ultramid Advanced T1000 da BASF demonstra como dados de testes e documentação regulatória podem criar barreiras competitivas.
Líderes do Setor de Material Polimérico Termicamente Condutor
-
Celanese Corporation
-
SABIC
-
DuPont
-
Avient Corporation
-
BASF
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica

Desenvolvimentos Recentes do Setor
- Maio de 2026: A Covestro apresentou soluções de policarbonato termicamente condutor Makrolon TC para infraestrutura de data centers de IA na COMPUTEX 2026 em Taipei. As soluções suportam sobremoldagem direta de placas de circuito impresso (PCB) para conjuntos de servidores e distribuição de energia em racks operando com densidades de potência acima de 100 kW.
- Junho de 2025: A BASF introduziu o Ultramid Advanced N3U42G6, uma poliftalamida PA9T com retardante de chama sem halogênio que atinge UL 94 V-0 a 0,25 mm. A KOSTAL Kontakt Systeme adotou o grade para seu conector de alta tensão KS22 Classe 4 para conjuntos de inversores e conversores CC-CC.


Escopo do Relatório Global do Mercado de Material Polimérico Termicamente Condutor
Os materiais poliméricos termicamente condutores são compósitos plásticos especializados projetados para transferir calor de componentes quentes. Ao contrário dos plásticos padrão, que atuam como isolantes térmicos, esses materiais combinam uma resina polimérica base com cargas termicamente condutoras, como grafita, cerâmica ou partículas metálicas, para dissipar energia térmica com segurança.
O mercado de material polimérico termicamente condutor é segmentado por base polimérica, setor de usuário final e geografia. Por base polimérica, o mercado é segmentado em poliamida (PA), policarbonato (PC), tereftalato de polibutileno (PBT), sulfeto de polifenileno (PPS), polietirimida (PEI) e outras bases poliméricas. Por setor de usuário final, o mercado é segmentado em elétrico e eletrônico, automotivo, industrial, aeroespacial e defesa, saúde e outros setores de usuário final. O relatório também abrange o tamanho do mercado e as previsões para material polimérico termicamente condutor em 15 países nas principais regiões. Os tamanhos e previsões de mercado são fornecidos em termos de valor (USD).
| Poliamida (PA) |
| Policarbonato (PC) |
| Tereftalato de Polibutileno (PBT) |
| Sulfeto de Polifenileno (PPS) |
| Polietirimida (PEI) |
| Outras Bases Poliméricas |
| Elétrico e Eletrônico |
| Automotivo |
| Industrial |
| Aeroespacial e Defesa |
| Saúde |
| Outros Setores de Usuário Final |
| Ásia-Pacífico | China |
| Índia | |
| Japão | |
| Coreia do Sul | |
| Países da ASEAN | |
| Restante da Ásia-Pacífico | |
| América do Norte | Estados Unidos |
| Canadá | |
| México | |
| Europa | Alemanha |
| Reino Unido | |
| França | |
| Itália | |
| Países Nórdicos | |
| Restante da Europa | |
| América do Sul | Brasil |
| Argentina | |
| Restante da América do Sul | |
| Oriente Médio e África | Arábia Saudita |
| África do Sul | |
| Restante do Oriente Médio e África |
| Por Base Polimérica | Poliamida (PA) | |
| Policarbonato (PC) | ||
| Tereftalato de Polibutileno (PBT) | ||
| Sulfeto de Polifenileno (PPS) | ||
| Polietirimida (PEI) | ||
| Outras Bases Poliméricas | ||
| Por Setor de Usuário Final | Elétrico e Eletrônico | |
| Automotivo | ||
| Industrial | ||
| Aeroespacial e Defesa | ||
| Saúde | ||
| Outros Setores de Usuário Final | ||
| Por Geografia | Ásia-Pacífico | China |
| Índia | ||
| Japão | ||
| Coreia do Sul | ||
| Países da ASEAN | ||
| Restante da Ásia-Pacífico | ||
| América do Norte | Estados Unidos | |
| Canadá | ||
| México | ||
| Europa | Alemanha | |
| Reino Unido | ||
| França | ||
| Itália | ||
| Países Nórdicos | ||
| Restante da Europa | ||
| América do Sul | Brasil | |
| Argentina | ||
| Restante da América do Sul | ||
| Oriente Médio e África | Arábia Saudita | |
| África do Sul | ||
| Restante do Oriente Médio e África | ||


Principais Perguntas Respondidas no Relatório
Qual é o tamanho atual do Mercado de Material Polimérico Termicamente Condutor?
O tamanho do mercado de material polimérico termicamente condutor foi estimado em 202,34 milhões de USD em 2025 e estima-se que cresça de 224,70 milhões de USD em 2026 para 386,37 milhões de USD até 2031, a um CAGR de 11,45% durante o período de previsão (2026-2031).
Qual base polimérica lidera os materiais poliméricos termicamente condutores?
A Poliamida (PA) liderou com uma participação de 37,45% em 2025 e projeta-se que cresça a um CAGR de 13,12% até 2031.
Qual setor de usuário final cresce mais rapidamente para materiais poliméricos termicamente condutores?
O Automotivo prevê-se que cresça a um CAGR de 13,56% até 2031, à medida que os projetos de veículos elétricos de 800 V requerem mais gestão térmica.
Qual região tem a maior demanda por materiais poliméricos termicamente condutores?
A América do Norte deteve uma participação de 42,82% em 2025, apoiada por data centers, eletrificação automotiva e atividade de semicondutores.
Página atualizada pela última vez em:



