
Tamaño y Participación del Mercado de Materiales Poliméricos Térmicamente Conductores
Visión General del Mercado
| Período de Estudio | 2021 - 2031 |
|---|---|
| Tamaño del Mercado (2026) | 224.70 Millones de dólares |
| Tamaño del Mercado (2031) | 386.37 Millones de dólares |
| Growth Rate (2026 - 2031) | 11.45 % |
| Mercado de Crecimiento Más Rápido | Asia-Pacífico |
| Mercado Más Grande | América del Norte |
| Concentración del Mercado | Bajo |
Jugadores principales
*Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. |
|
Análisis del Mercado de Materiales Poliméricos Térmicamente Conductores por Mordor Intelligence
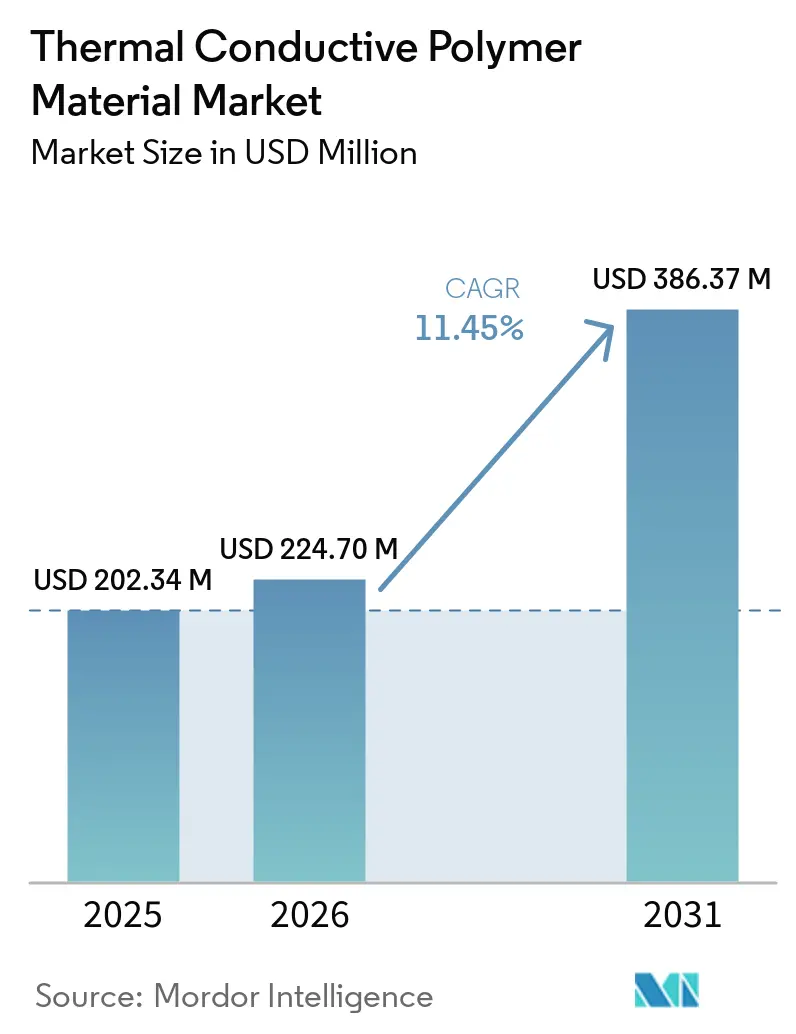
El tamaño del mercado de materiales poliméricos térmicamente conductores se estimó en 202,34 millones de USD en 2025 y se estima que crecerá desde 224,70 millones de USD en 2026 hasta 386,37 millones de USD en 2031, a una CAGR del 11,45% durante el período de pronóstico (2026-2031). El mercado de materiales poliméricos térmicamente conductores está impulsado por el aumento de las cargas térmicas en electrónica, vehículos eléctricos y equipos de centros de datos. Estos polímeros proporcionan transferencia de calor, aislamiento eléctrico y menor peso de los componentes. Los polímeros de ingeniería rellenos ofrecen una conductividad térmica de 2-25 W/m·K y pueden reemplazar ensamblajes metálicos o cerámicos en aplicaciones seleccionadas. Los bastidores optimizados con inteligencia artificial operan a más de 100 kW por bastidor, aumentando la demanda de materiales de gestión térmica en distribución de energía y ensamblajes de servidores. Los proveedores desarrollan formulaciones con retardancia a la llama, estabilidad dimensional, dispersión de relleno y reciclabilidad para cumplir con los requisitos de calificación de los fabricantes de equipos originales. Los diseños de baterías de celda a paquete también requieren materiales que proporcionen funciones estructurales y de gestión térmica.
Conclusiones Clave del Informe
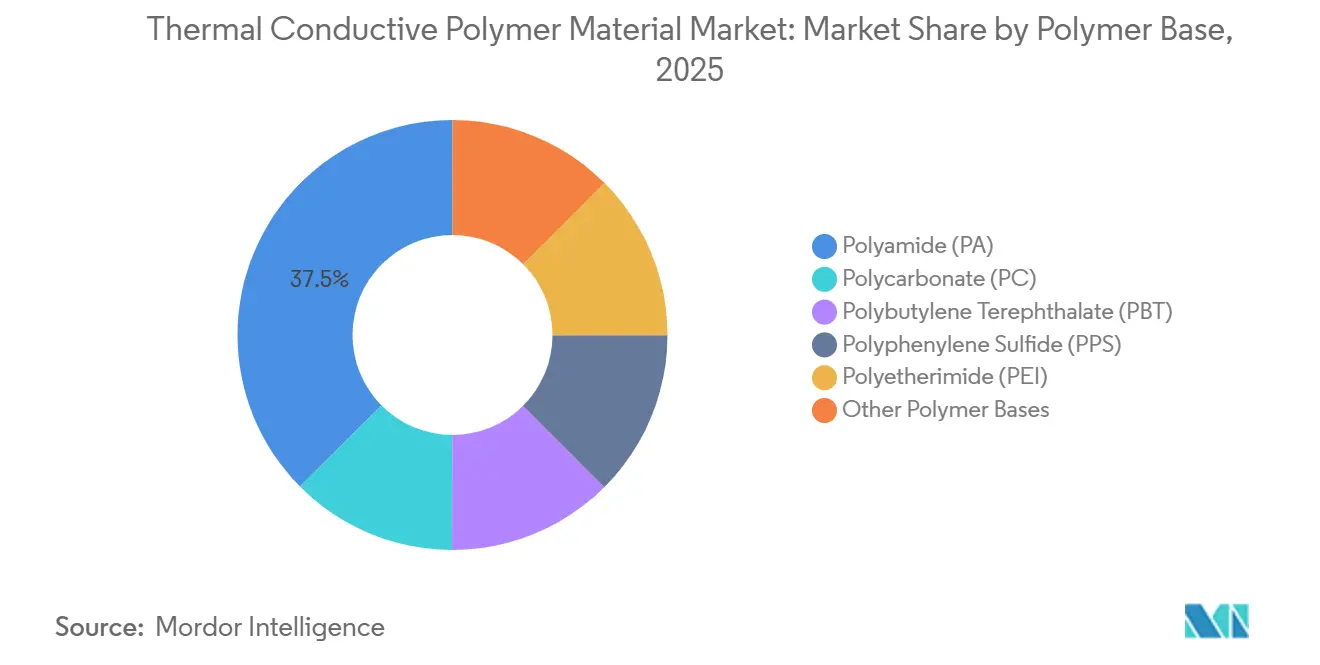
- Por base polimérica, la Poliamida (PA) representó el 37,45% de la participación del mercado de materiales poliméricos térmicamente conductores en 2025 y se prevé que crezca a una CAGR del 13,12% hasta 2031.
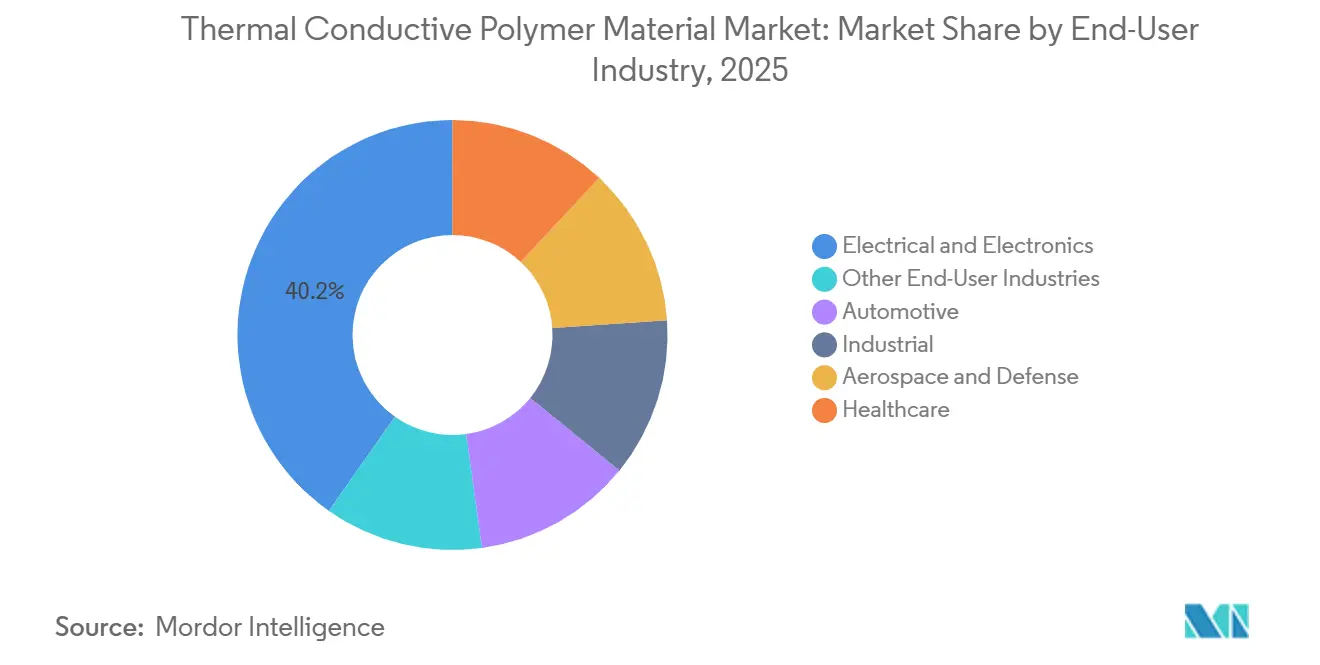
- Por industria de usuario final, Eléctrica y Electrónica representó el 40,24% de la participación del mercado de materiales poliméricos térmicamente conductores en 2025, mientras que Automotriz se prevé que crezca a una CAGR del 13,56% hasta 2031.
- Por geografía, América del Norte representó el 42,82% de la participación del mercado de materiales poliméricos térmicamente conductores en 2025, mientras que Asia-Pacífico se prevé que crezca a una CAGR del 12,05% hasta 2031.
Nota: Las cifras del tamaño del mercado y los pronósticos de este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los datos y conocimientos más recientes disponibles a partir de enero de 2026.
Tendencias e Información del Mercado Global de Materiales Poliméricos Térmicamente Conductores
Análisis del Impacto de los Impulsores*
| Impulsores | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Miniaturización de la Electrónica y Aumento del Flujo de Calor | +2.8% | Global, con mayor intensidad en América del Norte y Asia Oriental | Corto plazo (≤ 2 años) |
| Electrificación de Vehículos y Gestión Térmica de Baterías | +2.5% | Global, con mayor concentración a corto plazo en China y la UE | Mediano plazo (2-4 años) |
| Sustitución de Metales mediante Componentes Moldeados Ligeros | +1.8% | América del Norte y Europa, núcleo de la cadena de suministro automotriz | Mediano plazo (2-4 años) |
| Adopción Generalizada de Materiales de Disipación de Calor con Aislamiento Eléctrico | +1.5% | América del Norte, Japón y Corea del Sur | Corto plazo (≤ 2 años) |
| Centros de Datos de Inteligencia Artificial, Electrónica de Potencia y Computación de Alta Densidad | +1.6% | América del Norte, la UE y Taiwán | Corto plazo (≤ 2 años) |
| Fuente: Mordor Intelligence | |||
Miniaturización de la Electrónica y Aumento del Flujo de Calor
El empaquetado de semiconductores se centra cada vez más en la gestión del flujo de calor, ya que las condiciones térmicas afectan la vida útil del sistema. Los polímeros sin relleno tienen una conductividad térmica inferior a 0,5 W/m·K. Las redes de ingeniería que comprenden nitruro de boro, grafeno y estructuras a base de carbono pueden lograr una conductividad térmica en el plano superior a 25 W/m·K mientras mantienen el aislamiento eléctrico[1]Jia Li, Mengmeng Qin, y Wei Feng, "Avances Recientes en el Rendimiento de Gestión Térmica de Materiales Compuestos a Base de Polímeros", Materials Horizons, pubs.rsc.org. El mercado de materiales poliméricos térmicamente conductores incluye grados de conductividad ultraalta para aplicaciones de alto flujo de calor. Los compuestos de gama media para carcasas de LED y módulos de potencia enfrentan mayor presión de precios. Como resultado, los márgenes son más altos en el segmento de alta conductividad, lo que respalda la inversión de los proveedores en sistemas de relleno de próxima generación.
Electrificación de Vehículos y Gestión Térmica de Baterías
La transición de arquitecturas de vehículos eléctricos de 400 V a 800 V aumenta la carga térmica en las pestañas de las celdas y las interfaces de los conectores. Los materiales deben soportar ciclos térmicos y mantener el rendimiento dieléctrico durante su vida útil. En mayo de 2026, Henkel lanzó Loctite TLB 9270APS, un adhesivo térmicamente conductor a base de poliuretano con una conductividad térmica de 2 W/m·K para diseños de baterías de celda a paquete. El producto proporciona unión estructural, aislamiento eléctrico y transferencia de calor a placas de enfriamiento de aluminio. BASF desarrolló grados Ultramid Advanced T1000 validados para operación continua en mezclas de etilenglicol y agua durante 3.000 horas, respaldando un objetivo de vida útil del vehículo de 25.000 horas. Los requisitos de ISO 16232 e IATF 16949 amplían los plazos de calificación y favorecen a los proveedores con carteras automotrices establecidas.
Sustitución de Metales mediante Componentes Moldeados Ligeros
Los componentes poliméricos térmicamente conductores moldeados por inyección pueden integrar disipación de calor, carcasa estructural, características de ajuste a presión y geometrías de paredes delgadas en un solo paso de fabricación. Esto permite que el mercado de materiales poliméricos térmicamente conductores compita con piezas metálicas mecanizadas y fundidas a presión mediante la consolidación funcional en lugar del precio del material únicamente. Un artículo técnico de la SAE de 2025 informó que los compuestos poliméricos híbridos pueden igualar o superar el rendimiento de las aleaciones de aluminio en componentes automotrices no estructurales, al tiempo que mejoran la resistencia a la corrosión y reducen el peso durante el ciclo de vida. Las nuevas formulaciones están ampliando las oportunidades de sustitución del aluminio en aplicaciones adicionales. Los fabricantes de equipos originales también consideran el contenido reciclado en los programas de adquisición orientados a las emisiones de Alcance 3.
Centros de Datos de Inteligencia Artificial, Electrónica de Potencia y Computación de Alta Densidad
Las cargas de trabajo de inteligencia artificial están aumentando los requisitos térmicos de los centros de datos más allá de los de la electrónica convencional. Se espera que los bastidores optimizados con inteligencia artificial superen los 100 kW en 2026, mientras que los puntos calientes de las GPU pueden alcanzar temperaturas de 10-30°C por encima de las áreas adyacentes de la placa de circuito. Estas condiciones pueden crear estrés mecánico y aumentar el riesgo de fallo en materiales diseñados para cargas de servidor convencionales. En 2026, Covestro presentó Makrolon TC, un policarbonato térmicamente conductor, en COMPUTEX. El material admite el moldeo directo sobre placas de circuito impreso para mejorar la disipación de calor y simplificar el ensamblaje. Una investigación de la Universidad Northeastern y el Laboratorio de Investigación del Ejército de los Estados Unidos demostró un compuesto cerámico-polimérico imprimible en 3D que conducía el calor de manera más efectiva que el acero inoxidable a una cuarta parte de su densidad. La fabricación aditiva puede permitir geometrías complejas de gestión térmica que anteriormente estaban limitadas a piezas metálicas mecanizadas.
Análisis del Impacto de las Restricciones*
| Restricciones | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Brecha de Conductividad Térmica frente a Metales y Cerámicas | -1.2% | Global, más aguda en aplicaciones de alta potencia en América del Norte y Asia Oriental | Largo plazo (≥ 4 años) |
| Alta Carga de Relleno y Complejidad de Procesamiento | -0.9% | Global, agravada en la ASEAN y América del Sur, con infraestructura de herramientas avanzadas limitada | Mediano plazo (2-4 años) |
| Volatilidad de Costos de Rellenos Especiales y Resinas de Ingeniería | -0.7% | Global, con mayor exposición en América del Norte y Europa | Corto plazo (≤ 2 años) |
| Fuente: Mordor Intelligence | |||
Brecha de Conductividad Térmica frente a Metales y Cerámicas
Los polímeros térmicamente conductores tienen una conductividad térmica inferior a la de los metales y las cerámicas. El cobre tiene una conductividad térmica de 385 W/m·K y el aluminio de 205 W/m·K. Los compuestos poliméricos comerciales con redes de nitruro de boro alineadas verticalmente exhiben una conductividad térmica a través del plano de 19 W/m·K con una carga de relleno del 37%. Esta diferencia limita la adopción en aplicaciones de semiconductores de alta potencia. Los equipos de diseño pueden seleccionar interfaces metálicas cuando temperaturas de unión más bajas respaldan la vida útil de los componentes. Los compuestos de laboratorio con redes alineadas de grafeno y fibra de carbono han logrado una conductividad térmica a través del plano de más de 260 W/m·K. Sin embargo, los materiales de grado para moldeo por inyección aún no alcanzan el rendimiento a escala de laboratorio. Se espera que esta restricción continúe hasta 2031.
Alta Carga de Relleno y Complejidad de Procesamiento
Las cargas de relleno cerámico necesarias para lograr una conductividad térmica superior a 5 W/m·K aumentan los costos de fabricación. La viscosidad aumenta bruscamente por encima del 50-60% de carga de relleno, lo que afecta el llenado del molde en secciones de paredes delgadas y la resistencia de la línea de soldadura. Los rellenos de nitruro de aluminio y carburo de silicio pueden aumentar el desgaste de las herramientas y complicar el control del acabado superficial. Estos requisitos exigen coordinación entre desarrolladores de materiales, compoundadores, moldeadores por inyección y usuarios finales. Amplían los ciclos de calificación y aumentan los costos de cambio, particularmente para los fabricantes de equipos originales más pequeños con recursos limitados de ingeniería de materiales. También limitan el número de moldeadores y fabricantes de herramientas que pueden procesar compuestos altamente rellenos con rendimientos aceptables.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Base Polimérica: PA Mantiene el Liderazgo mientras PPS Gana Uso en Entornos Exigentes
PA representó el 37,45% del mercado de materiales poliméricos térmicamente conductores en 2025 y se proyecta que crezca a la CAGR más rápida del 13,12% hasta 2031. Su compatibilidad con rellenos de nitruro de boro, nitruro de aluminio y grafito natural respalda diversos requisitos térmicos. Las capacidades establecidas de compoundación y moldeo por inyección de PA en las cadenas de suministro automotriz y electrónica respaldan la adopción de grados calificados. BASF ofrece más de 50 grados compoundados de moldeo por inyección y extrusión en su cartera Ultramid Advanced, incluidas las químicas PA9T, PA6T/6I, PA6T/66 y PA66/6T. Estos grados cumplen con los requisitos de rendimiento térmico, resistencia a la hidrólisis, retardancia a la llama y resistencia mecánica.
BASF Performance Materials reportó ventas globales de 6.800 millones de EUR (~7.870 millones de USD) en 2024. PC es la segunda base polimérica más grande en el mercado de materiales poliméricos térmicamente conductores, respaldada por la retardancia a la llama en paredes delgadas y la claridad óptica en ensamblajes iluminados. Los grados de PC también respaldan la gestión térmica en ensamblajes eléctricos de centros de datos. En CES 2025, Covestro introdujo un conjunto de simulación de micromecánica con patente pendiente para Makrolon TC para optimizar la gestión del calor en policarbonatos térmicamente conductores. PPS se utiliza en aplicaciones de alta temperatura y con exigencias químicas. PBT sirve para carcasas de conectores y relés sensibles al costo, mientras que PEI respalda aplicaciones aeroespaciales y médicas por encima de 180°C.
Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe


Por Industria de Usuario Final: Automotriz Registra el Crecimiento Más Rápido
Se proyecta que Automotriz registre una CAGR del 13,56% hasta 2031, la más alta entre las industrias de usuarios finales en el mercado de materiales poliméricos térmicamente conductores. La electrificación de los vehículos eléctricos y el cambio de arquitecturas de 400 V a 800 V aumentan la exposición térmica en inversores, convertidores CC-CC, cargadores a bordo y sistemas de gestión de baterías. Los polímeros térmicamente conductores transfieren calor mientras proporcionan aislamiento eléctrico, respaldan diseños de módulos más pequeños y reducen los riesgos de la proximidad de metales conductores. Los diseños de celda a paquete también utilizan sistemas adhesivos para unir celdas a estructuras de enfriamiento y gestionar el flujo de calor interfacial. Esta función estructural y térmica diferencia las formulaciones poliméricas de los componentes de enfriamiento preformados convencionales.
Eléctrica y Electrónica representó el 40,24% del mercado de materiales poliméricos térmicamente conductores en 2025. Los controladores de LED, módulos de potencia y electrónica de consumo compacta respaldan la demanda, con disipadores de calor poliméricos que reemplazan al aluminio en aplicaciones seleccionadas. Los teléfonos inteligentes y portátiles más delgados aumentan la demanda de películas adhesivas térmicamente conductoras y almohadillas de relleno donde la fijación convencional de disipadores de calor no es práctica. Estos compuestos distribuyen el calor sobre una superficie más amplia. Los requisitos de índice de seguimiento de UL 94 e IEC 60112 influyen en la calificación de carcasas. Los programas de adquisición especifican cada vez más grados libres de halógenos en respuesta a las restricciones de RoHS, REACH y sustancias per y polifluoroalquílicas (PFAS). Las aplicaciones industriales forman el tercer grupo de demanda más grande, mientras que aeroespacial, defensa y salud son industrias de usuarios finales especializadas para carcasas eficientes en peso, instrumentos de diagnóstico y electrónica de potencia para dispositivos de imagen.
Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe
Análisis Geográfico
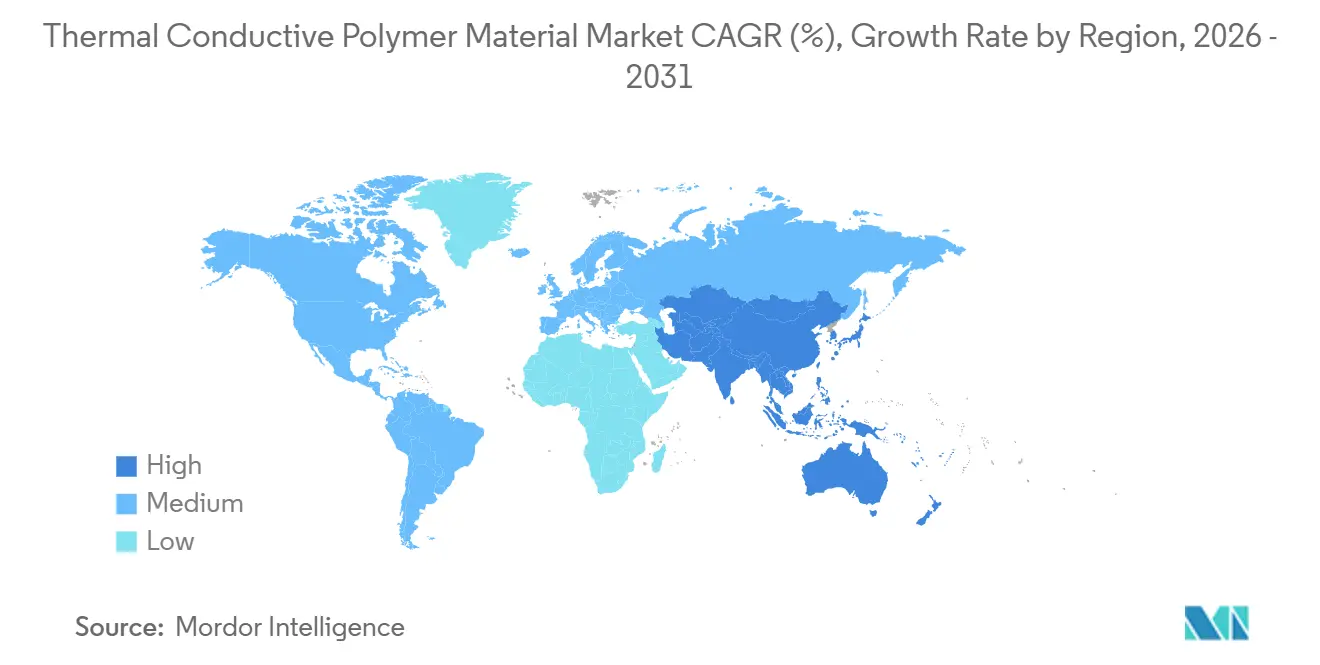
América del Norte concentró el 42,82% del mercado de materiales poliméricos térmicamente conductores en 2025, impulsada por los centros de datos de hiperescala de EE. UU., la electrificación automotriz y la actividad de los fabricantes de equipos originales (OEM) de semiconductores. Los cinco mayores operadores globales de nube han comprometido más de 200 mil millones de USD en gastos de capital para infraestructura de inteligencia artificial en 2026, lo que respalda la demanda de compuestos de poliamida (PA) y policarbonato (PC) en ensamblajes de refrigeración de servidores y unidades de distribución de energía. Canadá y México apoyan a la región a través de las cadenas de suministro automotriz del T-MEC, en las que los requisitos de contenido regional promueven la calificación de componentes poliméricos para trenes de potencia de vehículos eléctricos producidos localmente. La demanda de América del Norte vincula la infraestructura electrónica, la fabricación de vehículos y las actividades de calificación de materiales.
Se proyecta que Asia-Pacífico crezca a una tasa de crecimiento anual compuesto (CAGR) del 12,05% hasta 2031, la tasa de crecimiento regional más alta en el mercado de materiales poliméricos térmicamente conductores. Los mandatos de vehículos de nueva energía (NEV) de China y la base de baterías para vehículos eléctricos y electrónica del Delta del Río Yangtze están reduciendo los plazos de calificación para los grados de polímeros térmicos. Taiwán representa más del 60% de la producción mundial de fabricación avanzada de semiconductores en 2026, lo que respalda la demanda de sustratos de empaquetado de alto rendimiento y materiales de sobremoldeo. Los envíos de servidores de inteligencia artificial a los Estados Unidos desde fabricantes con sede en Taiwán casi se duplicaron año tras año en 2025, vinculando la producción asiática con la demanda de centros de datos de América del Norte. Japón y Corea del Sur aportan capacidades en materiales para las cadenas de suministro de exportación de electrónica de consumo y automoción.
Europa incluye a BASF, Covestro, LANXESS y Envalior a lo largo de la cadena de valor de polímeros de ingeniería de la región. Envalior inició la producción de compounding de sulfuro de polifenileno (PPS) en su instalación de Uerdingen, Alemania, en 2025, añadiendo capacidad para los compuestos Xytron PPS utilizados en carcasas de bombas de agua para vehículos eléctricos, conectores de alta temperatura y ensamblajes térmicos[2]Envalior, "Envalior To Build New Polyphenylene Sulfide Compounding Facility In Germany," Envalior, envalior.com. El cumplimiento del reglamento REACH de la UE y los requisitos de vehículos al final de su vida útil están impulsando la reformulación hacia grados libres de halógenos con menor contenido de compuestos orgánicos volátiles (COV). India y la ASEAN ofrecen potencial a largo plazo a medida que aumenta la fabricación de electrónica y automoción. América del Sur y Oriente Medio y África siguen siendo mercados más pequeños, con actividad concentrada en la industria automotriz de Brasil, la diversificación industrial de Arabia Saudita y los sectores aeroespacial y de electrónica minera de Sudáfrica. Estas regiones dependen de compuestos especiales importados y podrían expandirse a medida que la capacidad de fabricación doméstica alcance la calificación.

Panorama Competitivo
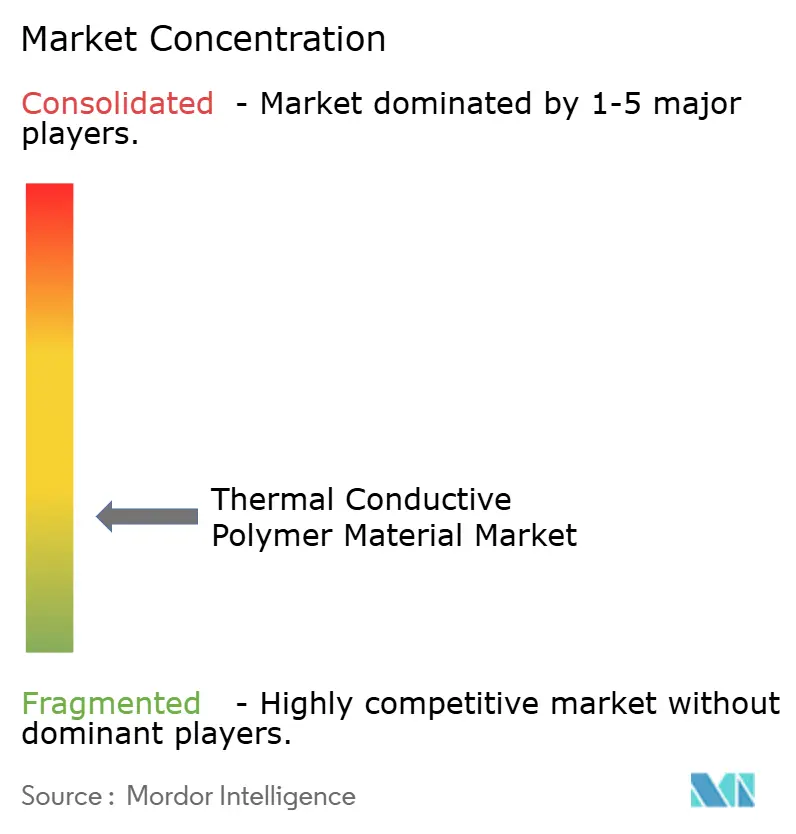
El mercado de materiales poliméricos térmicamente conductores está fragmentado. BASF, Covestro, Celanese y DuPont compiten a través de amplias carteras de formulaciones, ingeniería de aplicaciones y relaciones establecidas de calificación con fabricantes de equipos originales. Avient Corporation, RTP Company y Ensinger se centran en ciclos de desarrollo más rápidos, cantidades mínimas de pedido más bajas y soluciones personalizadas para aplicaciones de mercado medio. Los grandes proveedores químicos ofrecen amplias carteras, mientras que los compoundadores especializados se centran en el desarrollo de productos receptivo. Después de que un proveedor automotriz califica un grado de PA térmico para una carcasa de inversor, el programa del vehículo generalmente especifica el polímero base, la carga de relleno y el sistema de colorante para su ciclo de vida.
Este proceso de calificación crea costos de cambio y respalda los ingresos de los proveedores durante varios años después de que un grado supera las evaluaciones térmicas, eléctricas y de procesamiento. En junio de 2025, BASF introdujo Ultramid Advanced N3U42G6, un grado PA9T de poliftalamida no halogenada y retardante a la llama que logró UL 94 V-0 a 0,25 mm. KOSTAL Kontakt Systeme adoptó el grado para su conector de alta tensión KS22 Clase 4, respaldando la miniaturización en ensamblajes de inversores y convertidores CC-CC. En COMPUTEX 2026, Covestro presentó soluciones Makrolon TC para infraestructura de centros de datos de inteligencia artificial, incluido el sobremoldeo directo de placas de circuito impreso (PCB) para ensamblajes de servidores y distribución de energía. Estos desarrollos abordan requisitos más allá de la conductividad térmica.
La retardancia a la llama, la estabilidad dimensional, la dispersión de relleno y la reciclabilidad influyen en la calificación de materiales de los fabricantes de equipos originales. Polyplastics lanzó comercialmente Durafide rG-PPS, un PPS reciclado relleno con 40% de vidrio, en diciembre de 2025. Los grados térmicamente conductores reciclables y las formulaciones compatibles con la fabricación aditiva siguen siendo áreas de diferenciación de proveedores. Los compoundadores chinos de mercado medio están ingresando a los mercados de exportación con grados que utilizan rellenos de nitruro de boro de origen doméstico, aumentando la competencia de precios en mercados donde los proveedores europeos y norteamericanos establecen referencias de rendimiento. Los requisitos de UL 94 e IEC 60112 siguen siendo barreras de entrada, ya que los proveedores con bibliotecas de grados precertificados pueden completar los procesos de calificación más rápidamente. La cartera Ultramid Advanced T1000 de BASF muestra cómo los datos de prueba y la documentación regulatoria pueden crear barreras competitivas.
Líderes de la Industria de Materiales Poliméricos Térmicamente Conductores
-
Celanese Corporation
-
SABIC
-
DuPont
-
Avient Corporation
-
BASF
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial

Desarrollos Recientes de la Industria
- Mayo 2026: Covestro presentó soluciones de policarbonato térmicamente conductor Makrolon TC para infraestructura de centros de datos de inteligencia artificial en COMPUTEX 2026 en Taipéi. Las soluciones admiten el sobremoldeo directo de placas de circuito impreso (PCB) para ensamblajes de servidores y distribución de energía en bastidores que operan a densidades de potencia superiores a 100 kW.
- Junio 2025: BASF introdujo Ultramid Advanced N3U42G6, una poliftalamida PA9T con retardante a la llama no halogenado que logra UL 94 V-0 a 0,25 mm. KOSTAL Kontakt Systeme adoptó el grado para su conector de alta tensión KS22 Clase 4 para ensamblajes de inversores y convertidores CC-CC.


Alcance del Informe Global del Mercado de Materiales Poliméricos Térmicamente Conductores
Los materiales poliméricos térmicamente conductores son compuestos plásticos especializados diseñados para transferir calor desde componentes calientes. A diferencia de los plásticos estándar, que actúan como aislantes térmicos, estos materiales combinan una resina polimérica base con rellenos térmicamente conductores, como grafito, cerámica o partículas metálicas, para disipar la energía térmica de manera segura.
El mercado de materiales poliméricos térmicamente conductores está segmentado por base polimérica, industria de usuario final y geografía. Por base polimérica, el mercado está segmentado en poliamida (PA), policarbonato (PC), tereftalato de polibutileno (PBT), sulfuro de polifenileno (PPS), polieterimida (PEI) y otras bases poliméricas. Por industria de usuario final, el mercado está segmentado en eléctrica y electrónica, automotriz, industrial, aeroespacial y defensa, salud y otras industrias de usuarios finales. El informe también cubre el tamaño del mercado y los pronósticos para materiales poliméricos térmicamente conductores en 15 países de las principales regiones. Los tamaños y pronósticos del mercado se proporcionan en términos de valor (USD).
| Poliamida (PA) |
| Policarbonato (PC) |
| Tereftalato de Polibutileno (PBT) |
| Sulfuro de Polifenileno (PPS) |
| Polieterimida (PEI) |
| Otras Bases Poliméricas |
| Eléctrica y Electrónica |
| Automotriz |
| Industrial |
| Aeroespacial y Defensa |
| Salud |
| Otras Industrias de Usuarios Finales |
| Asia-Pacífico | China |
| India | |
| Japón | |
| Corea del Sur | |
| Países de la ASEAN | |
| Resto de Asia-Pacífico | |
| América del Norte | Estados Unidos |
| Canadá | |
| México | |
| Europa | Alemania |
| Reino Unido | |
| Francia | |
| Italia | |
| Países Nórdicos | |
| Resto de Europa | |
| América del Sur | Brasil |
| Argentina | |
| Resto de América del Sur | |
| Oriente Medio y África | Arabia Saudita |
| Sudáfrica | |
| Resto de Oriente Medio y África |
| Por Base Polimérica | Poliamida (PA) | |
| Policarbonato (PC) | ||
| Tereftalato de Polibutileno (PBT) | ||
| Sulfuro de Polifenileno (PPS) | ||
| Polieterimida (PEI) | ||
| Otras Bases Poliméricas | ||
| Por Industria de Usuario Final | Eléctrica y Electrónica | |
| Automotriz | ||
| Industrial | ||
| Aeroespacial y Defensa | ||
| Salud | ||
| Otras Industrias de Usuarios Finales | ||
| Por Geografía | Asia-Pacífico | China |
| India | ||
| Japón | ||
| Corea del Sur | ||
| Países de la ASEAN | ||
| Resto de Asia-Pacífico | ||
| América del Norte | Estados Unidos | |
| Canadá | ||
| México | ||
| Europa | Alemania | |
| Reino Unido | ||
| Francia | ||
| Italia | ||
| Países Nórdicos | ||
| Resto de Europa | ||
| América del Sur | Brasil | |
| Argentina | ||
| Resto de América del Sur | ||
| Oriente Medio y África | Arabia Saudita | |
| Sudáfrica | ||
| Resto de Oriente Medio y África | ||


Preguntas Clave Respondidas en el Informe
¿Cuál es el tamaño actual del Mercado de Materiales Poliméricos Térmicamente Conductores?
El tamaño del mercado de materiales poliméricos térmicamente conductores se estimó en 202,34 millones de USD en 2025 y se estima que crecerá desde 224,70 millones de USD en 2026 hasta 386,37 millones de USD en 2031, a una CAGR del 11,45% durante el período de pronóstico (2026-2031).
¿Qué base polimérica lidera los materiales poliméricos térmicamente conductores?
La Poliamida (PA) lideró con una participación del 37,45% en 2025 y se proyecta que crezca a una CAGR del 13,12% hasta 2031.
¿Qué sector de usuario final crece más rápido para los materiales poliméricos térmicamente conductores?
Se prevé que Automotriz crezca a una CAGR del 13,56% hasta 2031, ya que los diseños de vehículos eléctricos de 800 V requieren mayor gestión térmica.
¿Qué región tiene la mayor demanda de materiales poliméricos térmicamente conductores?
América del Norte representó una participación del 42,82% en 2025, respaldada por centros de datos, electrificación automotriz y actividad de semiconductores.
Última actualización de la página el:



