
熱伝導性ポリマー材料市場規模・シェア
市場概要
| 調査期間 | 2021 - 2031 |
|---|---|
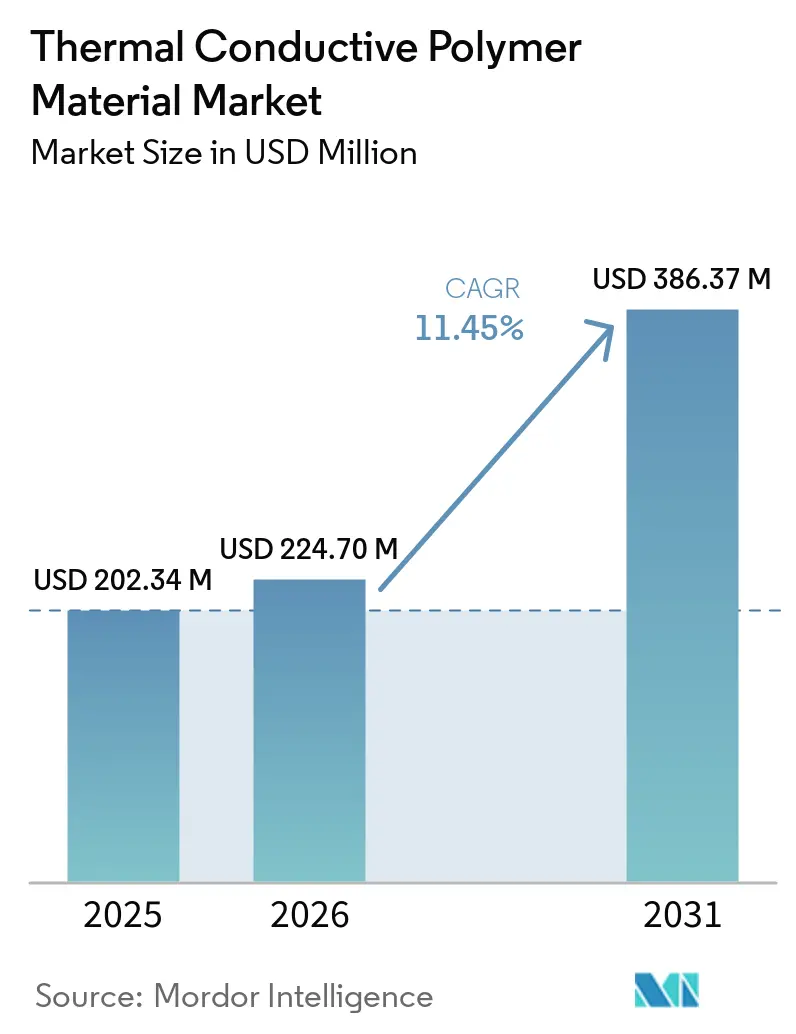
| 市場規模 (2026) | 224.70 百万米ドル |
| 市場規模 (2031) | 386.37 百万米ドル |
| Growth Rate (2026 - 2031) | 11.45 % |
| 最も急速に成長している市場 | アジア太平洋地域 |
| 最大市場 | 北米 |
| 市場集中度 | 低 |
主要プレーヤー *免責事項:主要選手の並び順不同 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによる熱伝導性ポリマー材料市場分析
熱伝導性ポリマー材料市場規模は2025年に202.34 ミリオン 米ドルと推定され、2026年の224.70 ミリオン 米ドルから2031年には386.37 ミリオン 米ドルへと、予測期間(2026年~2031年)においてCAGR 11.45%で成長すると見込まれています。熱伝導性ポリマー材料市場は、電子機器、電気自動車、データセンター機器における熱負荷の増大によって牽引されています。これらのポリマーは熱伝達、電気絶縁、および部品重量の軽減を実現します。充填エンジニアリングポリマーは2〜25 W/m·Kの熱伝導率を提供し、特定の用途において金属またはセラミックアセンブリの代替が可能です。AIに最適化されたラックはラックあたり100 kWを超えて稼働し、電力分配およびサーバーアセンブリにおける熱管理材料の需要を高めています。サプライヤーは、OEM認定要件を満たすために難燃性、寸法安定性、フィラー分散性、およびリサイクル性を備えた配合物を開発しています。セル・トゥ・パック電池設計においても、構造的および熱管理機能を提供する材料が求められています。
主要レポートのポイント
- ポリマーベース別では、ポリアミド(PA)が2025年の熱伝導性ポリマー材料市場シェアの37.45%を占め、2031年にかけてCAGR 13.12%で成長すると予測されています。
- エンドユーザー産業別では、電気・電子が2025年の熱伝導性ポリマー材料市場シェアの40.24%を占め、自動車は2031年にかけてCAGR 13.56%で成長すると予測されています。
- 地域別では、北米が2025年の熱伝導性ポリマー材料市場シェの42.82%を占め、アジア太平洋は2031年にかけてCAGR 12.05%で成長すると予測されています。
注:本レポートの市場規模および予測数値は、Mordor Intelligence 独自の推定フレームワークを使用して作成されており、2026年1月時点の最新の利用可能なデータとインサイトで更新されています。
世界の熱伝導性ポリマー材料市場のトレンドとインサイト
促進要因の影響分析*
| 促進要因 | CAGRへの影響(概算%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 電子機器の小型化と熱流束の増大 | +2.8% | 世界全体、北米および東アジアで最も高い強度 | 短期(2年以内) |
| 車両の電動化と電池熱管理 | +2.5% | 世界全体、中国とEUで最も大きな近期集中 | 中期(2〜4年) |
| 軽量成形部品による金属代替 | +1.8% | 北米および欧州、自動車サプライチェーンの中核 | 中期(2〜4年) |
| 電気絶縁性放熱材料の主流採用 | +1.5% | 北米、日本、韓国 | 短期(2年以内) |
| AIデータセンター、パワーエレクトロニクス、高密度コンピューティング | +1.6% | 北米、EU、台湾 | 短期(2年以内) |
| 情報源: Mordor Intelligence | |||
電子機器の小型化と熱流束の増大
半導体パッケージングは、熱条件がシステム寿命に影響するため、熱流束管理にますます注力しています。未充填ポリマーの熱伝導率は0.5 W/m·K未満です。窒化ホウ素、グラフェン、炭素系構造体からなるエンジニアリンネットワークは、電気絶縁性を維持しながら面内熱伝導率25 W/m·Kを超える値を達成できます[1]Jia Li、Mengmeng Qin、Wei Feng、「ポリマー系複合材料の熱管理性能における最近の進歩」、Materials Horizons、pubs.rsc.org。熱伝導性ポリマー材料市場には、高熱流束用途向けの超高伝導グレードが含まれています。LEDおよびパワーモジュールハウジング向けの中間グレードはより大きな価格圧力に直面しています。その結果、高伝導セグメントではマージンが高く、次世代フィラーシステムへのサプライヤー投資を支えています。
車両の電動化と電池熱管理
電気自動車アーキテクチャの400 Vから800 Vへの移行により、セルタブおよびコネクタインターフェースにおける熱負荷が増大しています。材料は熱サイクルに耐え、使用寿命にわたって誘電性能を維持する必要があります。2026年5月、HenkelはLoctite TLB 9270APSを発売ました。これはセル・トゥ・パック電池設計向けに熱伝導率2 W/m·Kを持つポリウレタン系熱伝導性接着剤です。この製品は構造接合、電気絶縁、およびアルミニウム冷却プレートへの熱伝達を提供します。BASFは、25,000時間の車両寿命目標を支援するため、エチレングリコールと水の混合物中での3,000時間の連続運転に対して検証されたUltramid Advanced T1000グレードを開発しました。ISO 16232およびIATF 16949の要件は認定タイムラインを延長し、確立された自動車ポートフォリオを持つサプライヤーを優位にしています。
軽量成形部品による金属代替
射出成形された熱伝導性ポリマー部品は、放熱、構造ハウジング、スナップフィット機能、および薄肉形状を単一の製造工程に統合できます。これにより、熱伝導性ポリマー材料市場は、材料価格だけでなく機能統合によって機械加工および金型鋳造金属部品と競合することが可能になります。2025年のSAE技術論文では、ハイブリッドポリマー複合材料が耐食性を向上させ、ライフサイクル重量を削減しながら、非構造自動車部品においてアルミニウム合金の性能匹敵または超えることができると報告されています。新しい配合物は、追加の用途にわたってアルミニウム代替の機会を拡大しています。OEMはまた、スコープ3排出量を対象とした調達プログラムにおいてリサイクルコンテンツを考慮しています。
AIデータセンター、パワーエレクトロニクス、高密度コンピューティング
AIワークロードは、従来の電子機器を超えてデータセンターの熱要件を増大させています。AIに最適化されたラックは2026年に100 kWを超えると予想され、GPUのホットスポットは隣接する回路基板エリアより10〜30°C高い温度に達する可能性があります。これらの条件は機械的ストレスを生み出し、従来のサーバー負荷向けに設計された材料における故障リスクを高める可能性があります。2026年、CovestroはCOMPUTEXにおいて熱伝導性ポリカーボネートであるMakrolon TCを発表しました。この材料は、放熱を改善しアセンブリを簡素化するために、プリント回路基板への直接成形をサポートします。ノースイースタン大学と米国陸軍研究所の研究では、密度が4分の1でありながらステンレス鋼よりも効果的に熱を伝導する3Dプリント可能なセラミック・ポリマー複合材料が実証されました。積層造形により、以前は機械加工金属部品に限定されていた複雑な熱管理形状が実現可能になります。
抑制要因の影響分析*
| 抑制要因 | CAGRへの影響(概算%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 金属およびセラミックとの熱伝導率の差 | -1.2% | 世界全体、北米および東アジアの高出力用途で最も顕著 | 長期(4年以上) |
| 高フィラー充填量と加工の複雑性 | -0.9% | 世界全体、高度な工具インフラが限られるASEANおよび南米で複合的 | 中期(2〜4年) |
| 特殊フィラーおよびエンジニアリング樹脂のコスト変動 | -0.7% | 世界全体、北米および欧州で最も影響を受けやすい | 短期(2年以内) |
| 情報源: Mordor Intelligence | |||
金属およびセラミックとの熱伝導率の差
熱伝導性ポリマーは金属やセラミックよりも熱伝導率が低くなっています。銅の熱伝導率は385 W/m·K、アルミニウムは205 W/m·Kです。垂直配向窒化ホウ素ネットワークを持つ市販のポリマー複合材料は、37%のフィラー充填量において厚み方向の熱伝導率19 W/m·Kを示します。この差異は、高熱半導用途における採用を制限しています。設計チームは、低いジャンクション温度が部品寿命を支える場合に金属インターフェースを選択することがあります。配向グラフェンおよび炭素繊維ネットワークを用いた実験室複合材料は、厚み方向の熱伝導率260 W/m·Kを超える値を達成しています。しかし、射出成形グレードの材料は依然として実験室スケールの性能に及びません。この制約は2031年まで継続すると予想されます。
高フィラー充填量と加工の複雑性
熱伝導率5 W/m·Kを超えるために必要なセラミックフィラー充填量は製造コストを増大させます。粘度はフィラー充填量50〜60%を超えると急激に上昇し、薄肉部のモールド充填およびウェルドライン強度に影響します。窒化アルミニウムおよび炭化ケイ素フィラーは工具摩耗を増大させ、表面仕上げ管理を複雑にする可能性があります。これらの要件は、材料開発者、コンパウンダー、射出成形業者、およびエンドユーザー間の調整を必要とします。特に材料エンジニアリングリソースが限られた中小規模の完成品メーカー(OEM)にとって、認定サイクルを延長し切り替えコストを増大させます。また、許容可能な歩留まりで高充填コンパウンドを加工できる成形業者および工具メーカーの数を制限します。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
ポリマーベース別:PAがリーダーシップを維持し、PPSが過酷な環境での使用を拡大
PAは2025年の熱伝導性ポリマー材料市場の37.45%を占め、2031年にかけて最も速いCAGR 13.12%で成長すると予測されています。窒化ホウ素、窒化アルミニウム、天然黒鉛フィラーとの相性の良さが、多様な熱要件に対応します。自動車および電子機器サプライチェーン全体にわたる確立されたPAコンパウンディングおよび射出成形能力が、認定グレードの採用を支えています。BASFはUltramid Advancedポートフォリオにおいて、PA9T、PA6T/6I、PA6T/66、PA66/6T化学を含む50以上のコンパウンド射出成形および押出グレードを提供しています。これらのグレードは熱性能、加水分解耐性、難燃性、および機械的強度の要件を満たしています。
BASF Performance Materialsは2024年に68億ユーロ(約7.87 ビリオン 米ドル)の世界売上を報告しました。PCは熱伝導性ポリマー材料市場において2番目に大きなポリマーベースであり、薄肉難燃性および照明アセンブリにおける光学的透明性によって支えられています。PCグレードはデータセンター電気アセンブリにおける熱管理もサポートします。CES 2025において、CovestroはMakrolon TCの特許出願中のマイクロメカニクスシミュレーションスイートを発表し、熱伝導性ポリカーボネートにおける熱管理の最適化を図りました。PPSは高温および化学的に過酷な用途に使用されます。PBTはコスト重視のコネクタおよびリレーハウジングに使用され、PEIは180°C以上の航空宇宙および医療用途をサポートします。
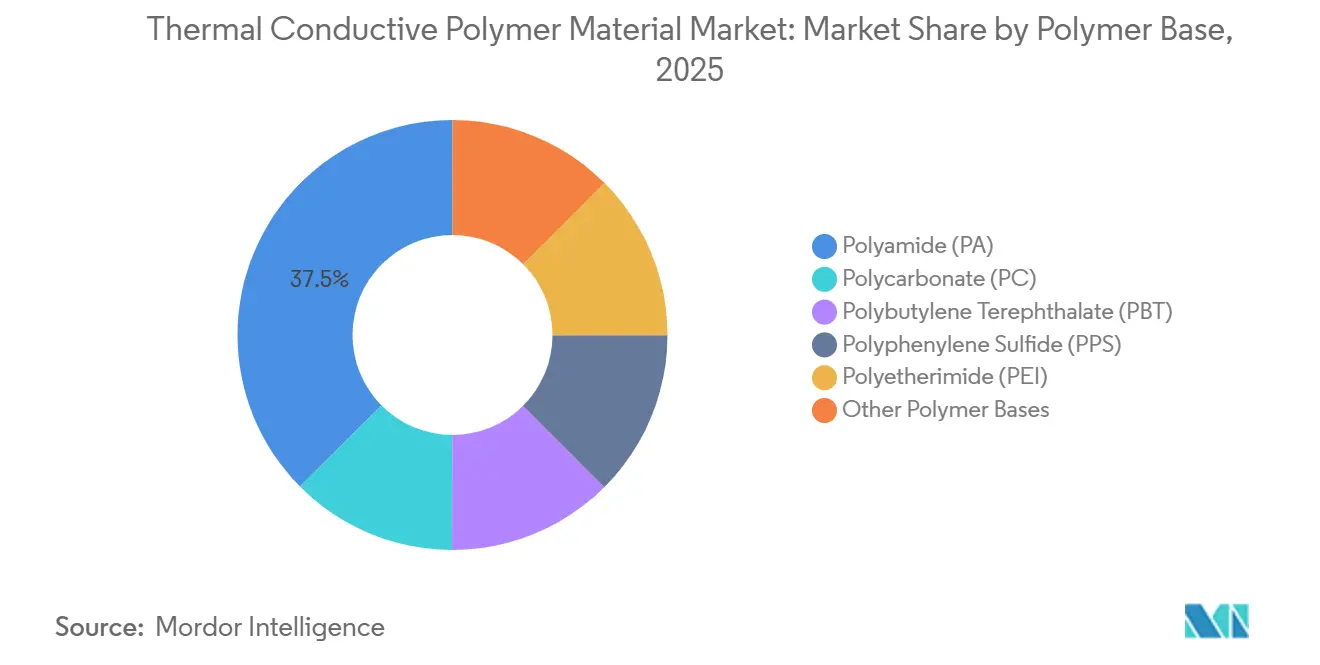
注記: 全セグメントのセグメントシェアはレポート購入後にご利用いただけます


エンドユーザー産業別:自動車が最も速い成長を記録
自動車は2031年にかけてCAGR 13.56%を記録すると予測されており、熱伝導性ポリマー材料市場のエンドユーザー産業の中で最も高い成長率となっています。EVの電動化および400 Vから800 Vアーキテクチャへの移行により、インバーター、DC-DCコンバーター、車載充電器、および電池管理システムにおける熱暴露が増大しています。熱伝導性ポリマーは電気絶縁を提供しながら熱を伝達し、より小型のモジュール設計をサポートし、導電性金属の近接によるリスクを低減します。セル・トゥ・パック設計においても、接着剤システムを使用してセルを冷却構造に接合し、界面熱流を管理します。この構造的および熱的機能は、従来の予成形冷却部品からポリマー配合物を差別化します。
電気・電子は2025年の熱伝導性ポリマー材料市場の40.24%を占めました。LEDドライバー、パワーモジュール、およびコンパクトな民生用電子機器が需要を支えており、特定の用途ではポリマー製ヒートシンクがアルミニウムに取って代わっています。薄型スマートフォンおよびノートパソコンは、従来のヒートシンク取り付けが実用的でない場所での熱伝導性接着フィルムおよびギャップパッドの需要を高めています。これらの複合材料は熱をより広い表面積に分散させます。UL 94およびIEC 60112トラッキング指数要件はハウジング認定に影響します。調達プログラムでは、RoHS、REACH、およびパーフルオロアルキル物質・ポリフルオロアルキル物質(PFAS)規制への対応として、ハロゲンフリーグレードの指定が増加しています。産業用途は3番目に大きな需要クラスターを形成し、航空宇宙・防衛・ヘルスケアは重量効率の高いエンクロージャー、診断機器、および画像診断装置のパワーエレクトロニクス向けの特化したエンドユーザー産業です。
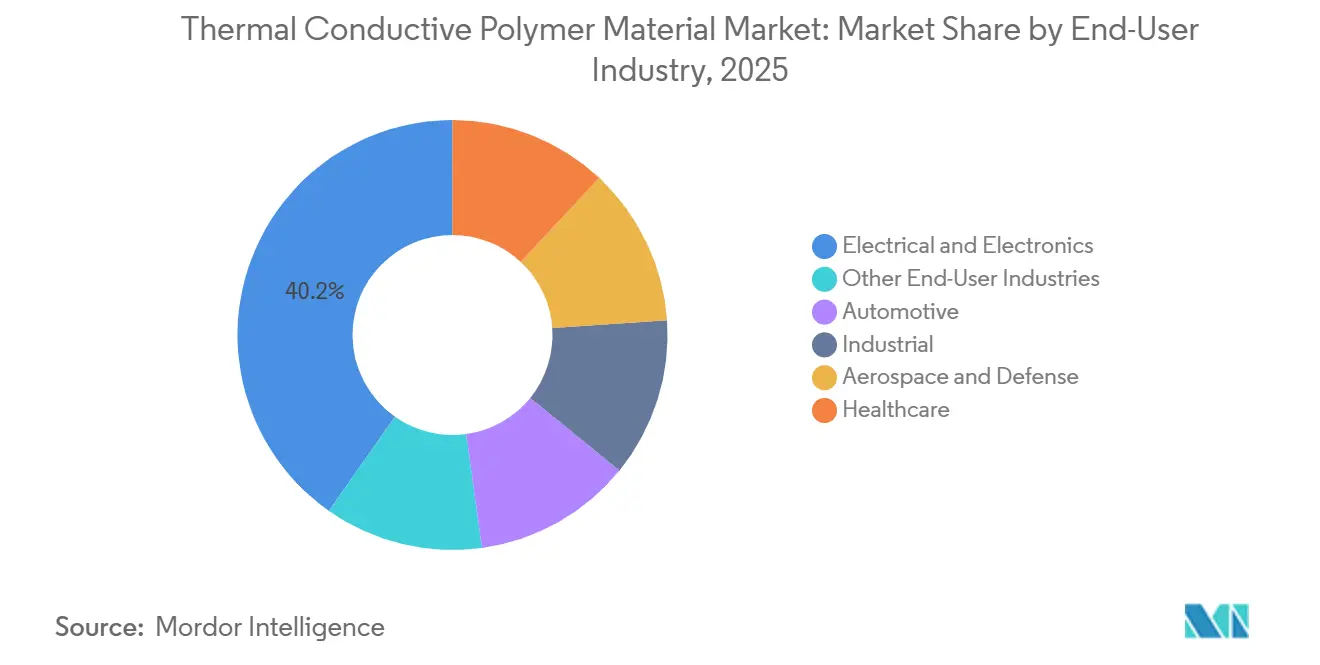
注記: 全セグメントのセグメントシェアはレポート購入後にご利用いただけます
地域分析
北米は2025年の熱伝導性ポリマー材料市場にいて42.82%のシェアを占め、米国のハイパースケールデータセンター、自動車の電動化、および半導体OEM活動によって支えられています。世界最大手5社のクラウドオペレーターは、2026年のAIインフラに対して合計200 ビリオン 米ドルを超える設備投資を確約しており、サーバー冷却アセンブリおよび電力分配ユニット向けのポリアミド(PA)およびポリカーボネート(PC)コンパウンドへの需要を支えています。カナダとメキシコは、USMCA自動車サプライチェーンを通じて地域を支援しており、地域コンテンツ要件が現地生産EVパワートレイン向けのポリマー部品認定を促進しています。北米の需要は、電子インフラ、車両製造、および材料認定活動を結びつけています。
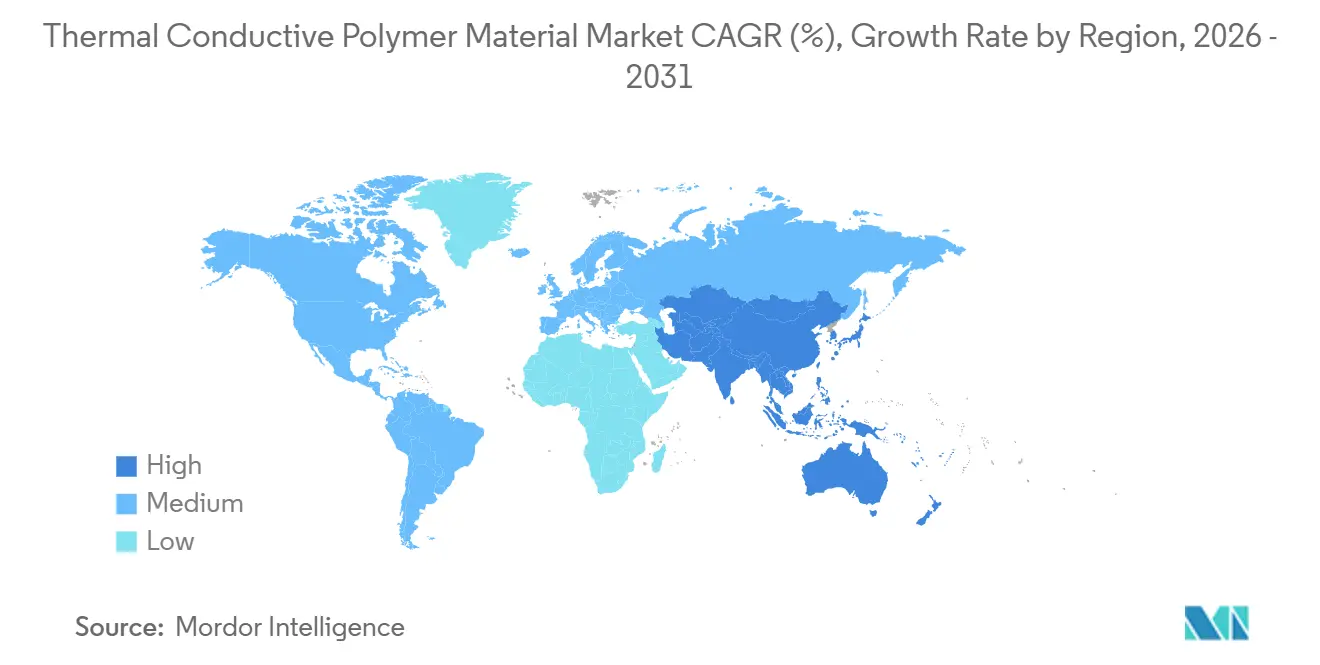
アジア太平洋地域は2031年までCAGR 12.05%で成長すると予測されており、熱伝導性ポリマー材料市場において最も高い地域成長率となっています。中国の新エネルギー車(NEV)義務化、および長江デルタのEVバッテリー・電子機器基盤は、熱伝導性ポリマーグレードの認定期間を短縮しています。台湾は2026年において世界の先端半導体製造生産の60%以上を占め、高性能パッケージング基板およびオーバーモールド材料への需要を支えています。台湾拠点のメーカーから米国へのAIサーバー出荷量は2025年に前年比でほぼ倍増し、アジアの生産と北米のデータセンター需要を結びつけています。日本と韓国は、民生用電子機器および自動車輸出サプライチェーン向けの材料能力を提供しています。
欧州には、地域のエンジニアリングポリマーバリューチェーン全体にわたってBASF、Covestro、LANXESS、およびEnvaliorが存在しています。Envaliorは2025年にドイツのウエルディンゲン工場においてポリフェニレンスルフィド(PPS)コンパウンド生産を開始し、EVウォーターポンプハウジング、高温コネクター、および熱アセンブリに使用されるXytron PPSコンパウンドの生産能力を追加しました[2]Envalior、「Envalior、ドイツに新たなポリフェニレンスルフィドコンパウンド施設を建設、Envalior、envalior.com。EU REACH規制への準拠および使用済み車両要件が、揮発性有機化合物(VOC)含有量の低いハロゲンフリーグレードへの再処方を推進しています。インドおよびASEANは、電子機器および自動車製造の拡大に伴い長期的な成長ポテンシャルを有しています。南米および中東・アフリカは引き続き小規模市場であり、活動はブラジルの自動車産業、サウジアラビアの産業多角化、および南アフリカの航空宇宙・鉱業電子機器セクターに集中しています。これらの地域は輸入特殊コンパウンドに依存しており、国内製造能力が認定を達成するにつれて拡大する可能性があります。

競合ランドスケープ
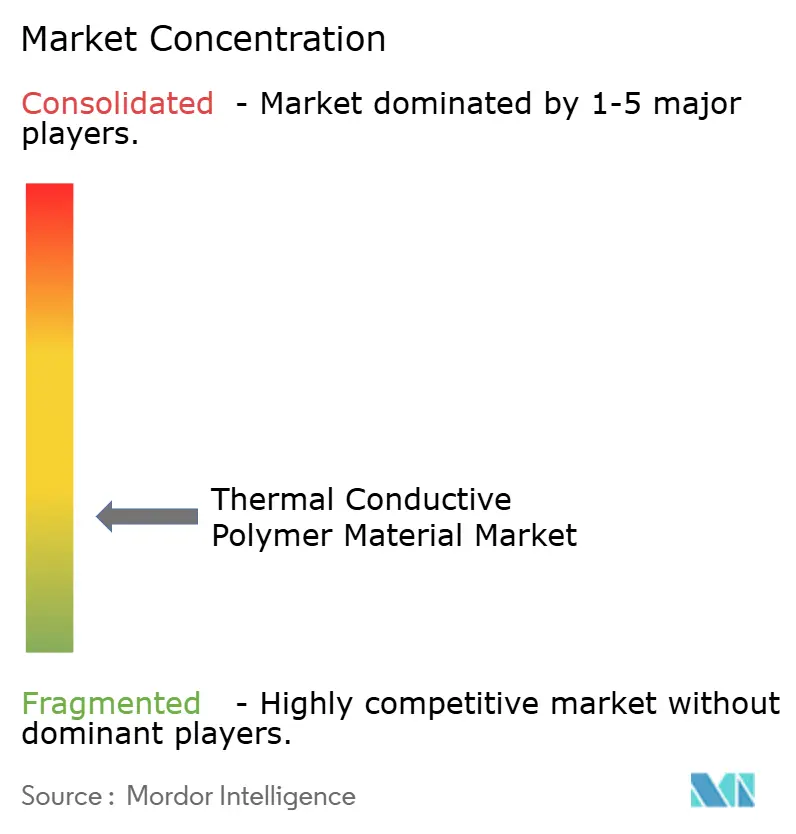
熱伝導性ポリマー材料市場は断片化されています。BASF、Covestro、Celanese、DuPontは幅広い配合ポートフォリオ、アプリケーションエンジニアリング、および確立されたOEM認定関係を通じて競合しています。Avient Corporation、RTP Company、Ensingerは、中規模市場向けのより迅速な開発サイクル、より少ない最小発注量、およびカスタマイズされたソリューションに注力しています。大手化学品サプライヤーは幅広いポートフォリオを提供し、特殊コンパウンダーは迅速な製品開発に注力しています。自動車サプライヤーがインバーターハウジング向けの熱PAグレードを認定した後、車両プログラムは通常、そのライフサイクルにわたってベースポリマー、フィラー充填量、および着色剤システムを指定します。
この認定プロセスは切り替えコストを生み出し、グレードが熱的、電気的、および加工評価に合格した後、複数年にわたるサプライヤー収益を支えます。2025年6月、BASFはUltramid Advanced N3U42G6を発表しました。これは0.25 mmでUL 94 V-0を達成した非ハロゲン系難燃性PA9Tグレードです。KOSTAL Kontakt SystemeはこのグレードをKS22クラス4高電圧コネクタに採用し、インバーターおよびDC-DCコンバーターアセンブリの小型化を支援しています。COMPUTEX 2026において、CovestroはAIデータセンターインフラ向けのMakrolon TCソリューションを発表し、サーバーおよび電力分配アセンブリ向けの直接PCBオーバーモールディングを含みます。これらの開発は熱伝導率を超えた要件に対応しています。
難燃性、寸法安定性、フィラー分散性、およびリサイクル性がOEM材料認定に影響します。Polyplasticsは2025年12月に40%ガラス充填リサイクルPPSであるDurafide rG-PPSを商業的に発売しました。リサイクル可能な熱伝導性グレードおよび積層造形対応配合物は、サプライヤー差別化の領域として残っています。中国の中規模市場コンパウンダーは、国内調達の窒化ホウ素フィラーを使用したグレードで輸出市場に参入しており、欧州および北米のサプライヤーが性能基準を設定する市場での価格競争を激化させています。UL 94およびIEC 60112要件は参入障壁として残っており、事前認定グレードライブラリを持つサプライヤーは認定プロセスをより迅速に完了できます。BASFのUltramid Advanced T1000ポートフォリオは、試験データと規制文書がいかに競争上の障壁を生み出すかを示しています。
熱伝導性ポリマー材料産業のリーダー企業
Celanese Corporation
SABIC
DuPont
Avient Corporation
BASF
- *免責事項:主要選手の並び順不同

最近の業界動向
- 2026年5月:CovestroはCOMPUTEX 2026(台北)において、AIデータセンターインフラ向けのMakrolon TC熱伝導性ポリカーボネートソリューションを発表しました。このソリューションは、電力密度100 kWを超えるラックのサーバーおよび電力分配アセンブリ向けの直接プリント回路基板(PCB)オーバーモールディングをサポートします。
- 2025年6月:BASFはUltramid Advanced N3U42G6を発表しました。これは0.25 mmでUL 94 V-0を達成した非ハロゲン系難燃剤を含むPA9Tポリフタルアミドです。KOSTAL Kontakt SystemeはこのグレードをインバーターおよびDC-DCコンバーターアセンブリ向けのKS22クラス4高電圧コネクタに採用しました。


世界の熱伝導性ポリマー材料市場レポートの調査範囲
熱伝導性ポリマー材料は、高温部品から熱を逃がすように設計された特殊プラスチック複合材料です。熱絶縁体として機能する標準的なプラスチックとは異なり、これらの材料はベースポリマー樹脂と、黒鉛、セラミック、または金属粒子などの熱伝導性フィラーを組み合わせて、熱エネルギーを安全に放散します。
熱伝導性ポリマー材料市場は、ポリマーベース、エンドユーザー産業、および地域別にセグメント化されています。ポリマーベース別では、市場はポリアミド(PA)、ポリカーボネート(PC)、ポリブチレンテレフタレート(PBT)、ポリフェニレンサルファイド(PPS)、ポリエーテルイミド(PEI)、およびその他のポリマーベースにセグメント化されています。エンドユーザー産業別では、市場は電気・電子、自動車、産業、航空宇宙・防衛、ヘルスケア、およびその他のエンドユーザー産業にセグメント化されています。レポートはまた、主要地域の15カ国における熱伝導性ポリマー材料の市場規模と予測もカバーしています。市場規模と予測は金額(米ドル)ベースで提供されます。
| ポリアミド(PA) |
| ポリカーボネート(PC) |
| ポリブチレンテレフタレート(PBT) |
| ポリフェニレンサルファイド(PPS) |
| ポリエーテルイミド(PEI) |
| その他のポリマーベース |
| 電・電子 |
| 自動車 |
| 産業 |
| 航空宇宙・防衛 |
| ヘルスケア |
| その他のエンドユーザー産業 |
| アジア太平洋 | 中国 |
| インド | |
| 日本 | |
| 韓国 | |
| ASEAN諸国 | |
| その他のアジア太平洋 | |
| 北米 | 米国 |
| カナダ | |
| メキシコ | |
| 欧州 | ドイツ |
| 英国 | |
| フランス | |
| イタリア | |
| 北欧諸国 | |
| その他の欧州 | |
| 南米 | ブラジル |
| アルゼンチン | |
| その他の南米 | |
| 中東・アフリカ | サウジアラビア |
| 南アフリカ | |
| その他の中東・アフリカ |
| ポリマーベース別 | ポリアミド(PA) | |
| ポリカーボネート(PC) | ||
| ポリブチレンテレフタレート(PBT) | ||
| ポリフェニレンサルファイド(PPS) | ||
| ポリエーテルイミド(PEI) | ||
| その他のポリマーベース | ||
| エンドユーザー産業別 | 電・電子 | |
| 自動車 | ||
| 産業 | ||
| 航空宇宙・防衛 | ||
| ヘルスケア | ||
| その他のエンドユーザー産業 | ||
| 地域別 | アジア太平洋 | 中国 |
| インド | ||
| 日本 | ||
| 韓国 | ||
| ASEAN諸国 | ||
| その他のアジア太平洋 | ||
| 北米 | 米国 | |
| カナダ | ||
| メキシコ | ||
| 欧州 | ドイツ | |
| 英国 | ||
| フランス | ||
| イタリア | ||
| 北欧諸国 | ||
| その他の欧州 | ||
| 南米 | ブラジル | |
| アルゼンチン | ||
| その他の南米 | ||
| 中東・アフリカ | サウジアラビア | |
| 南アフリカ | ||
| その他の中東・アフリカ | ||


レポートで回答される主要な質問
熱伝導性ポリマー材料市場の現在の市場規模は?
熱伝導性ポリマー材料市場規模は2025年に202.34 ミリオン 米ドルと推定され、2026年の224.70 ミリオン 米ドルから2031年には386.37 ミリオン 米ドルへと、予測期間(2026年〜2031年)においてCAGR 11.45%で成長すると見込まれています。
熱伝導性ポリマー材料においてどのポリマーベースがリードしていますか?
ポリアミド(PA)は2025年に37.45%のシェアでリードし、2031年にかけてCAGR 13.12%で成長すると予測されています。
熱伝導性ポリマー材料においてどのエンドユーザーセクターが最も速く成長していますか?
自動車は800 V EV設計がより多くの熱管理を必要とするため、2031年にかけてCAGR 13.56%で成長すると予測されています。
熱伝導性ポリマー材料に対する需要が最も大きい地域はどこですか?
北米は2025年に42.82%のシェアを占め、データセンター、自動車の電動化、および半導体活動によって支えられています。
最終更新日:



