
Marktgröße und Marktanteil für thermisch leitfähige Polymermaterialien
Marktübersicht
| Studienzeitraum | 2021 - 2031 |
|---|---|
| Marktgröße (2026) | 224.70 Millionen US-Dollar |
| Marktgröße (2031) | 386.37 Millionen US-Dollar |
| Growth Rate (2026 - 2031) | 11.45 % |
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Nordamerika |
| Marktkonzentration | Niedrig |
Hauptakteure
*Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. |
|
Marktanalyse für thermisch leitfähige Polymermaterialien von Mordor Intelligence
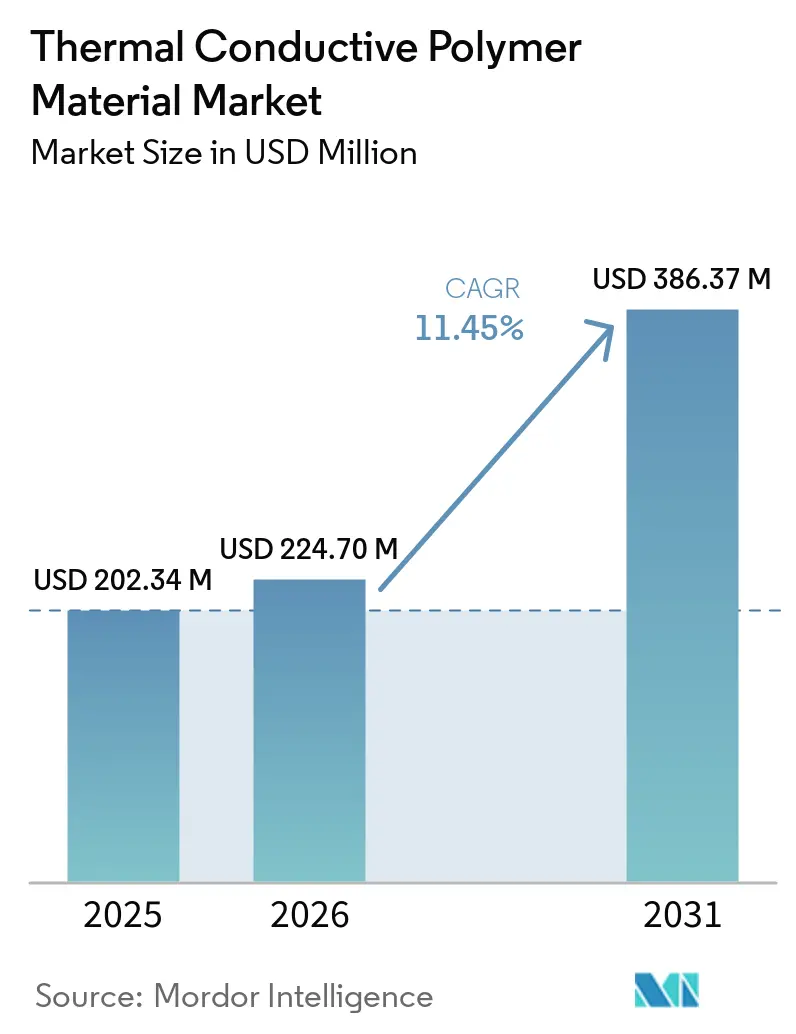
Die Marktgröße für thermisch leitfähige Polymermaterialien wurde im Jahr 2025 auf 202,34 Millionen USD geschätzt und soll von 224,70 Millionen USD im Jahr 2026 auf 386,37 Millionen USD bis 2031 wachsen, bei einer CAGR von 11,45 % während des Prognosezeitraums (2026–2031). Der Markt für thermisch leitfähige Polymermaterialien wird durch steigende Wärmelasten in der Elektronik, bei Elektrofahrzeugen und in Rechenzentrumsequipment angetrieben. Diese Polymere ermöglichen Wärmeübertragung, elektrische Isolierung und eine Reduzierung des Bauteilgewichts. Gefüllte technische Polymere bieten eine Wärmeleitfähigkeit von 2–25 W/m·K und können in ausgewählten Anwendungen Metall- oder Keramikbaugruppen ersetzen. KI-optimierte Racks arbeiten mit mehr als 100 kW pro Rack, was die Nachfrage nach Wärmemanagementmaterialien in Stromverteilungs- und Serverbaugruppen erhöht. Lieferanten entwickeln Formulierungen mit Flammschutz, Dimensionsstabilität, Füllstoffdispersion und Recyclingfähigkeit, um die OEM-Qualifikationsanforderungen zu erfüllen. Zell-zu-Pack-Batteriedesigns erfordern ebenfalls Materialien, die strukturelle und thermische Managementfunktionen übernehmen.
Wichtigste Erkenntnisse des Berichts
- Nach Polymerbasis hielt Polyamid (PA) im Jahr 2025 einen Marktanteil von 37,45 % am Markt für thermisch leitfähige Polymermaterialien und wird voraussichtlich bis 2031 mit einer CAGR von 13,12 % wachsen.
- Nach Endverbraucherbranche entfiel auf Elektro und Elektronik im Jahr 2025 ein Marktanteil von 40,24 % am Markt für thermisch leitfähige Polymermaterialien, während Automobil bis 2031 voraussichtlich mit einer CAGR von 13,56 % wachsen wird.
- Nach Geografie hielt Nordamerika im Jahr 2025 einen Marktanteil von 42,82 % am Markt für thermisch leitfähige Polymermaterialien, während Asien-Pazifik bis 2031 voraussichtlich mit einer CAGR von 12,05 % wachsen wird.
Hinweis: Die Marktgröße und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzungsrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen vom Januar 2026 aktualisiert.
Globale Trends und Erkenntnisse im Markt für thermisch leitfähige Polymermaterialien
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Miniaturisierung der Elektronik und steigende Wärmeflussdichte | +2.8% | Global, mit der höchsten Intensität in Nordamerika und Ostasien | Kurzfristig (≤ 2 Jahre) |
| Elektrifizierung von Fahrzeugen und thermisches Batteriemanagement | +2.5% | Global, mit der größten kurzfristigen Konzentration in China und der EU | Mittelfristig (2–4 Jahre) |
| Metallersatz durch leichte Spritzgussbauteile | +1.8% | Nordamerika und Europa, Kernbereich der Automobilzulieferkette | Mittelfristig (2–4 Jahre) |
| Breite Einführung elektrisch isolierender Wärmeableitungsmaterialien | +1.5% | Nordamerika, Japan und Südkorea | Kurzfristig (≤ 2 Jahre) |
| KI-Rechenzentren, Leistungselektronik und hochdichtes Computing | +1.6% | Nordamerika, die EU und Taiwan | Kurzfristig (≤ 2 Jahre) |
| Quelle: Mordor Intelligence | |||
Miniaturisierung der Elektronik und steigende Wärmeflussdichte
Die Halbleiterverpackung konzentriert sich zunehmend auf das Wärmeflussmanagement, da thermische Bedingungen die Systemlebensdauer beeinflussen. Ungefüllte Polymere weisen eine Wärmeleitfähigkeit von unter 0,5 W/m·K auf. Technisch entwickelte Netzwerke aus Bornitrid, Graphen und kohlenstoffbasierten Strukturen können eine In-Plane-Wärmeleitfähigkeit von über 25 W/m·K erreichen und dabei die elektrische Isolierung aufrechterhalten[1]Jia Li, Mengmeng Qin und Wei Feng, „Jüngste Fortschritte bei der Wärmemanagementleistung polymerbasierter Verbundwerkstoffe”, Materials Horizons, pubs.rsc.org. Der Markt für thermisch leitfähige Polymermaterialien umfasst Hochleitfähigkeitsgüten für Hochwärmeflussdichteanwendungen. Mittelklasse-Compounds für LED- und Leistungsmodulgehäuse stehen unter stärkerem Preisdruck. Infolgedessen sind die Margen im Hochleitfähigkeitssegment höher, was Lieferanteninvestitionen in Füllstoffsysteme der nächsten Generation unterstützt.
Elektrifizierung von Fahrzeugen und thermisches Batteriemanagement
Der Übergang von 400-V- auf 800-V-Elektrofahrzeugarchitekturen erhöht die thermische Belastung an Zelltabs und Steckverbinderinterfaces. Materialien müssen thermischen Zyklen standhalten und ihre dielektrischen Eigenschaften über ihre gesamte Nutzungsdauer aufrechterhalten. Im Mai 2026 brachte Henkel Loctite TLB 9270APS auf den Markt, einen polyurethanbasierten thermisch leitfähigen Klebstoff mit einer Wärmeleitfähigkeit von 2 W/m·K für Zell-zu-Pack-Batteriedesigns. Das Produkt bietet strukturelle Verklebung, elektrische Isolierung und Wärmeübertragung auf Aluminiumkühlplatten. BASF entwickelte Ultramid Advanced T1000-Güten, die für den Dauerbetrieb in Ethylenglykol-Wasser-Gemischen über 3.000 Stunden validiert wurden und ein Fahrzeuglebensdauerziel von 25.000 Stunden unterstützen. Die Anforderungen von ISO 16232 und IATF 16949 verlängern die Qualifikationszeiträume und begünstigen Lieferanten mit etablierten Automobilportfolios.
Metallersatz durch leichte Spritzgussbauteile
Spritzgegossene thermisch leitfähige Polymerbauteile können Wärmeableitung, Strukturgehäuse, Schnappverbindungen und dünnwandige Geometrien in einem einzigen Fertigungsschritt integrieren. Dies ermöglicht es dem Markt für thermisch leitfähige Polymermaterialien, durch funktionale Konsolidierung statt allein durch den Materialpreis mit zerspanten und druckgegossenen Metallteilen zu konkurrieren. Ein technisches SAE-Papier aus dem Jahr 2025 berichtete, dass hybride Polymerverbundwerkstoffe die Leistung von Aluminiumlegierungen in nichtstrukturellen Automobilbauteilen erreichen oder übertreffen können, während sie die Korrosionsbeständigkeit verbessern und das Lebenszyklusgewicht reduzieren. Neue Formulierungen erweitern die Möglichkeiten für den Aluminiumersatz in weiteren Anwendungen. OEMs berücksichtigen auch Recyclingmaterialanteile in Beschaffungsprogrammen, die auf Scope-3-Emissionen abzielen.
KI-Rechenzentren, Leistungselektronik und hochdichtes Computing
KI-Workloads erhöhen die thermischen Anforderungen an Rechenzentren über die konventioneller Elektronik hinaus. KI-optimierte Racks werden voraussichtlich im Jahr 2026 100 kW überschreiten, während GPU-Hotspots Temperaturen von 10–30 °C über den benachbarten Leiterplattenbereichen erreichen können. Diese Bedingungen können mechanische Spannungen erzeugen und das Ausfallrisiko bei Materialien erhöhen, die für konventionelle Serverlasten ausgelegt sind. Im Jahr 2026 präsentierte Covestro auf der COMPUTEX Makrolon TC, ein thermisch leitfähiges Polycarbonat. Das Material unterstützt das direkte Umspritzen von Leiterplatten zur Verbesserung der Wärmeableitung und Vereinfachung der Montage. Forschungen der Northeastern University und des U.S. Army Research Laboratory demonstrierten einen 3D-druckbaren Keramik-Polymer-Verbundwerkstoff, der Wärme effektiver als Edelstahl bei einem Viertel seiner Dichte leitete. Die additive Fertigung kann komplexe Wärmemanagementgeometrien ermöglichen, die zuvor auf zerspante Metallteile beschränkt waren.
Analyse der Hemmnisswirkung*
| Hemmnisse | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Wärmeleitfähigkeitslücke gegenüber Metallen und Keramiken | -1.2% | Global, am stärksten ausgeprägt in Hochleistungsanwendungen in Nordamerika und Ostasien | Langfristig (≥ 4 Jahre) |
| Hohe Füllstoffbeladung und Verarbeitungskomplexität | -0.9% | Global, verstärkt in ASEAN und Südamerika mit begrenzter fortschrittlicher Werkzeuginfrastruktur | Mittelfristig (2–4 Jahre) |
| Kostenvolatilität bei Spezialfüllstoffen und technischen Harzen | -0.7% | Global, am stärksten exponiert in Nordamerika und Europa | Kurzfristig (≤ 2 Jahre) |
| Quelle: Mordor Intelligence | |||
Wärmeleitfähigkeitslücke gegenüber Metallen und Keramiken
Thermisch leitfähige Polymere weisen eine geringere Wärmeleitfähigkeit auf als Metalle und Keramiken. Kupfer hat eine Wärmeleitfähigkeit von 385 W/m·K und Aluminium von 205 W/m·K. Kommerzielle Polymerverbundwerkstoffe mit vertikal ausgerichteten Bornitridnetzwerken weisen eine Durchdickungsrichtungs-Wärmeleitfähigkeit von 19 W/m·K bei 37 % Füllstoffbeladung auf. Dieser Unterschied begrenzt die Einführung in Hochleistungshalbleiteranwendungen. Konstruktionsteams können Metallinterfaces wählen, wenn niedrigere Sperrschichttemperaturen die Bauteillebensdauer unterstützen. Laborverbundwerkstoffe mit ausgerichtetem Graphen und Kohlenstofffasernetzwerken haben eine Durchdickungsrichtungs-Wärmeleitfähigkeit von mehr als 260 W/m·K erreicht. Spritzgussgüten bleiben jedoch hinter der Laborleistung zurück. Diese Einschränkung wird voraussichtlich bis 2031 bestehen bleiben.
Hohe Füllstoffbeladung und Verarbeitungskomplexität
Keramische Füllstoffbeladungen, die zur Erzielung einer Wärmeleitfähigkeit über 5 W/m·K erforderlich sind, erhöhen die Fertigungskosten. Die Viskosität steigt bei Füllstoffbeladungen über 50–60 % stark an, was die Formfüllung in dünnwandigen Bereichen und die Bindenahtfestigkeit beeinträchtigt. Aluminiumnitrid- und Siliziumkarbidfüllstoffe können den Werkzeugverschleiß erhöhen und die Oberflächengütekontrolle erschweren. Diese Anforderungen erfordern eine Koordination zwischen Materialentwicklern, Compoundeuren, Spritzgießern und Endanwendern. Sie verlängern die Qualifikationszyklen und erhöhen die Wechselkosten, insbesondere für kleinere Erstausrüster (OEMs) mit begrenzten Materialentwicklungsressourcen. Sie begrenzen auch die Anzahl der Spritzgießer und Werkzeugmacher, die hochgefüllte Compounds mit akzeptablen Ausbeuten verarbeiten können.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Polymerbasis: PA behält die Führungsposition, während PPS in rauen Umgebungen an Bedeutung gewinnt
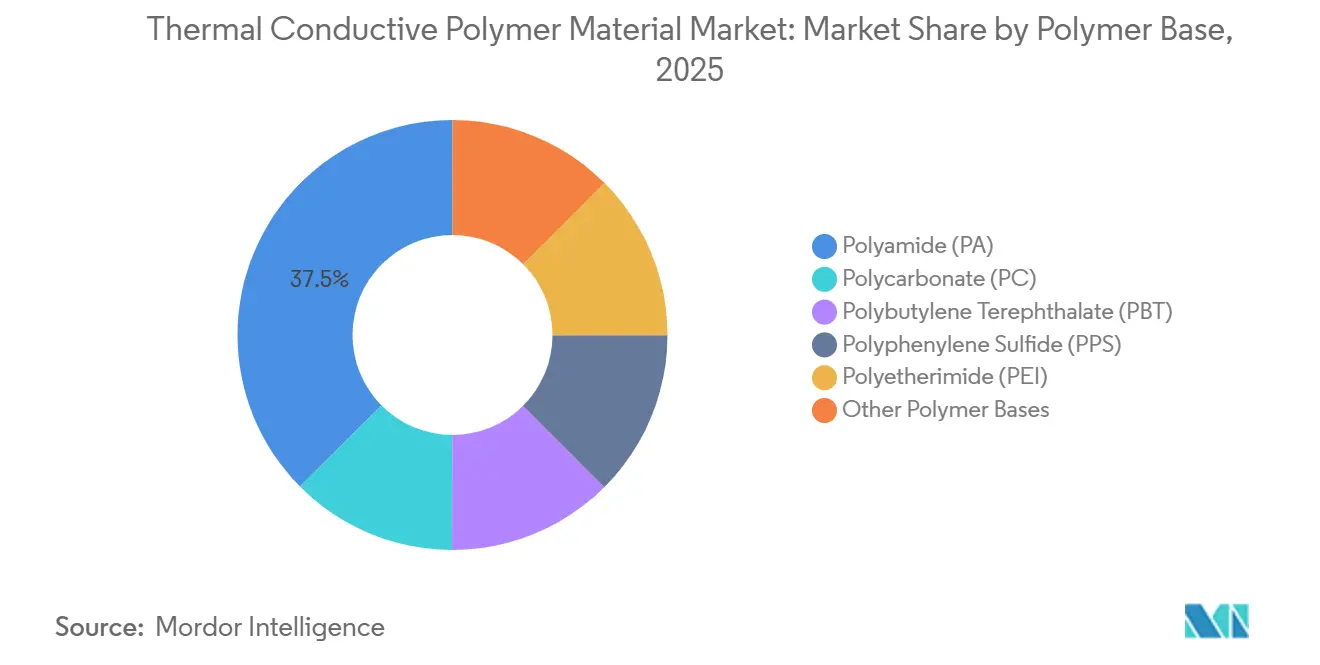
PA entfiel im Jahr 2025 auf 37,45 % des Marktes für thermisch leitfähige Polymermaterialien und wird voraussichtlich mit der schnellsten CAGR von 13,12 % bis 2031 wachsen. Die Kompatibilität mit Bornitrid-, Aluminiumnitrid- und Naturgraphitfüllstoffen unterstützt unterschiedliche thermische Anforderungen. Etablierte PA-Compoundier- und Spritzgusskapazitäten in den Automobil- und Elektronikzulieferketten unterstützen die Einführung qualifizierter Güten. BASF bietet über 50 compoundierte Spritzguss- und Extrusionsgüten in seinem Ultramid Advanced-Portfolio an, darunter PA9T-, PA6T/6I-, PA6T/66- und PA66/6T-Chemien. Diese Güten erfüllen die Anforderungen an thermische Leistung, Hydrolysebeständigkeit, Flammschutz und mechanische Festigkeit.
BASF Performance Materials meldete für 2024 einen weltweiten Umsatz von 6,8 Milliarden EUR (~7,87 Milliarden USD). PC ist die zweitgrößte Polymerbasis im Markt für thermisch leitfähige Polymermaterialien, unterstützt durch Dünnwand-Flammschutz und optische Klarheit in beleuchteten Baugruppen. PC-Güten unterstützen auch das Wärmemanagement in elektrischen Rechenzentrumsbaugruppen. Auf der CES 2025 stellte Covestro eine patentierte Mikromechanik-Simulationssuite für Makrolon TC vor, um das Wärmemanagement in thermisch leitfähigen Polycarbonaten zu optimieren. PPS wird in Hochtemperatur- und chemisch anspruchsvollen Anwendungen eingesetzt. PBT dient kostenempfindlichen Steckverbinder- und Relaisgehäusen, während PEI Luft- und Raumfahrt- sowie medizinische Anwendungen über 180 °C unterstützt.
Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar


Nach Endverbraucherbranche: Automobil verzeichnet das schnellste Wachstum
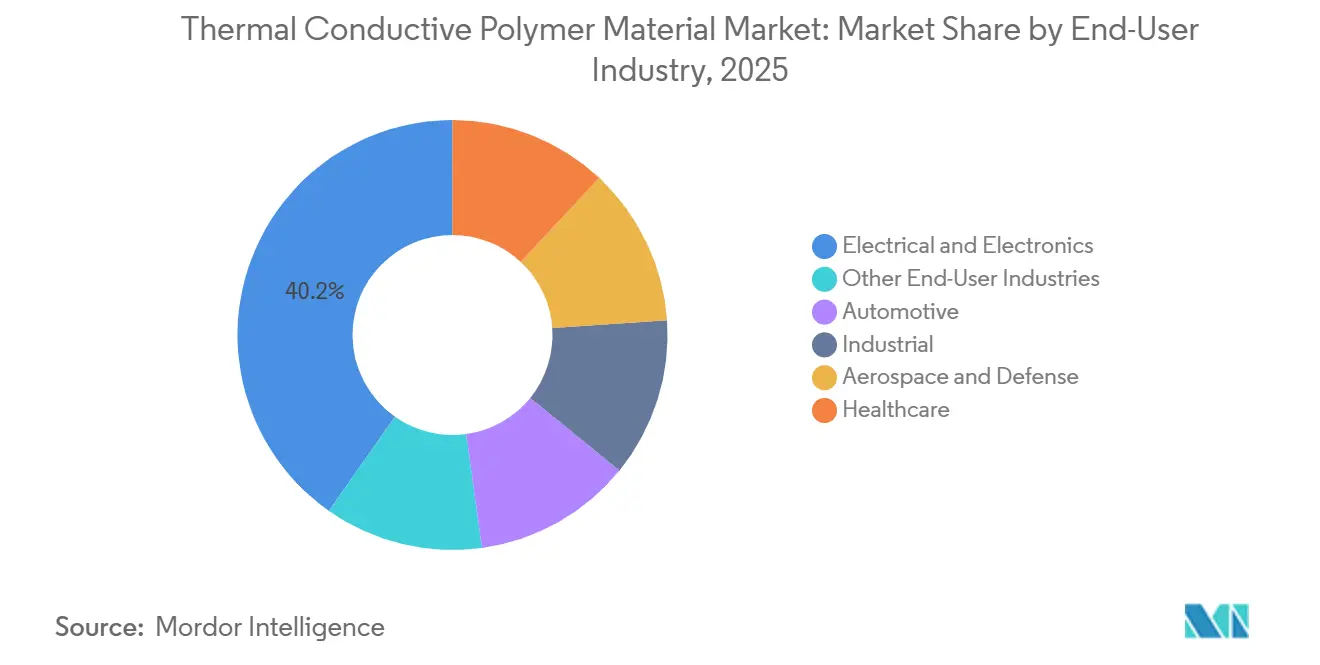
Automobil wird voraussichtlich bis 2031 eine CAGR von 13,56 % verzeichnen, die höchste unter den Endverbraucherbranchen im Markt für thermisch leitfähige Polymermaterialien. Die EV-Elektrifizierung und der Wechsel von 400-V- auf 800-V-Architekturen erhöhen die thermische Belastung in Wechselrichtern, DC-DC-Wandlern, Bordladegeräten und Batteriemanagementsystemen. Thermisch leitfähige Polymere übertragen Wärme und bieten dabei elektrische Isolierung, unterstützen kleinere Moduldesigns und reduzieren Risiken durch leitfähige Metallnähe. Zell-zu-Pack-Designs verwenden auch Klebstoffsysteme, um Zellen mit Kühlstrukturen zu verbinden und den Grenzflächenwärmefluss zu steuern. Diese strukturelle und thermische Funktion unterscheidet Polymerformulierungen von konventionellen vorgeformten Kühlkomponenten.
Elektro und Elektronik entfiel im Jahr 2025 auf 40,24 % des Marktes für thermisch leitfähige Polymermaterialien. LED-Treiber, Leistungsmodule und kompakte Unterhaltungselektronik stützen die Nachfrage, wobei Polymer-Kühlkörper in ausgewählten Anwendungen Aluminium ersetzen. Dünnere Smartphones und Laptops erhöhen die Nachfrage nach thermisch leitfähigen Klebefolien und Wärmeleitpads, wo eine konventionelle Kühlkörperbefestigung unpraktisch ist. Diese Verbundwerkstoffe verteilen Wärme über eine größere Oberfläche. UL-94- und IEC-60112-Kriechstromindex-Anforderungen beeinflussen die Gehäusequalifikation. Beschaffungsprogramme spezifizieren zunehmend halogenfreie Güten als Reaktion auf RoHS-, REACH- und Per- und Polyfluoralkylsubstanzen (PFAS)-Beschränkungen. Industrieanwendungen bilden den drittgrößten Nachfragecluster, während Luft- und Raumfahrt, Verteidigung und Gesundheitswesen spezialisierte Endverbraucherbranchen für gewichtseffiziente Gehäuse, Diagnoseinstrumente und Bildgebungsgeräte-Leistungselektronik sind.
Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Geografische Analyse
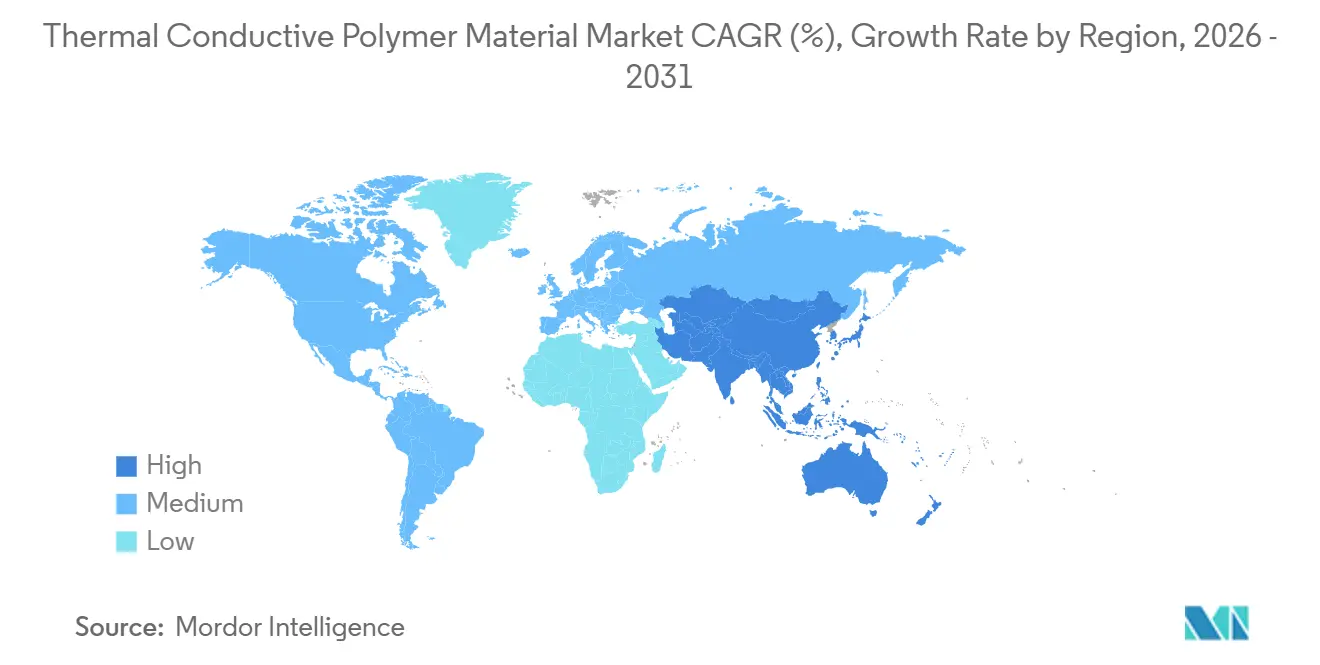
Nordamerika hielt im Jahr 2025 einen Anteil von 42,82 % am Markt für wärmeleitfähige Polymerwerkstoffe, gestützt durch US-amerikanische Hyperscale-Rechenzentren, die Elektrifizierung des Automobilsektors sowie die Aktivitäten von Halbleiter-OEMs. Die fünf größten globalen Cloud-Betreiber haben für 2026 Investitionsausgaben von über 200 Milliarden USD für KI-Infrastruktur zugesagt, was die Nachfrage nach Polyamid (PA)- und Polycarbonat (PC)-Compounds in Server-Kühlanlagen und Stromverteilungseinheiten stützt. Kanada und Mexiko unterstützen die Region über die USMCA-Automobillieferketten, in denen regionale Inhaltsanforderungen die Qualifizierung von Polymerkomponenten für lokal produzierte Elektrofahrzeug-Antriebsstränge fördern. Die nordamerikanische Nachfrage verbindet Elektronikinfrastruktur, Fahrzeugproduktion und Materialqualifizierungsaktivitäten.
Für den Asien-Pazifik-Raum wird bis 2031 ein CAGR von 12,05 % prognostiziert – die höchste regionale Wachstumsrate im Markt für wärmeleitfähige Polymerwerkstoffe. Chinas Mandate für Fahrzeuge mit neuer Energie (NEV) sowie die EV-Batterie- und Elektronikbasis im Yangtze-Flussdelta verkürzen die Qualifizierungszeiträume für thermische Polymergüten. Taiwan entfällt im Jahr 2026 auf über 60 % der weltweiten Produktionsleistung in der fortschrittlichen Halbleiterfertigung und stützt die Nachfrage nach Hochleistungsverpackungssubstraten und Umhüllungsmaterialien. Die KI-Server-Lieferungen in die Vereinigten Staaten von taiwanischen Herstellern haben sich im Jahr 2025 im Jahresvergleich nahezu verdoppelt und verbinden die asiatische Produktion mit der nordamerikanischen Rechenzentrumsachfrage. Japan und Südkorea stellen Materialkapazitäten für Unterhaltungselektronik und Automobilexport-Lieferketten bereit.
Europa umfasst BASF, Covestro, LANXESS und Envalior entlang der regionalen Wertschöpfungskette für technische Polymere. Envalior nahm 2025 die Polyphenylensulfid (PPS)-Compoundierungsproduktion in seinem Werk in Uerdingen, Deutschland, auf und erweiterte damit die Kapazitäten für Xytron-PPS-Compounds, die in EV-Wasserpumpengehäusen, Hochtemperatursteckverbindern und Wärmebaugruppen eingesetzt werden[2]Envalior, "Envalior To Build New Polyphenylene Sulfide Compounding Facility In Germany," Envalior, envalior.com. Die EU-REACH-Konformität und die Anforderungen an Altfahrzeuge treiben die Neuformulierung hin zu halogenfreien Güten mit geringerem Gehalt an flüchtigen organischen Verbindungen (VOC) voran. Indien und die ASEAN-Region bieten langfristiges Potenzial, da die Elektronik- und Automobilfertigung zunimmt. Südamerika sowie der Nahe Osten und Afrika bleiben kleinere Märkte, wobei die Aktivitäten auf Brasiliens Automobilindustrie, Saudi-Arabiens industrielle Diversifizierung sowie den Luft- und Raumfahrt- und Bergbausektor in Südafrika konzentriert sind. Diese Regionen sind auf importierte Spezialcompounds angewiesen und könnten sich ausweiten, sobald die inländische Fertigungskapazität die Qualifizierung erreicht.

Wettbewerbslandschaft
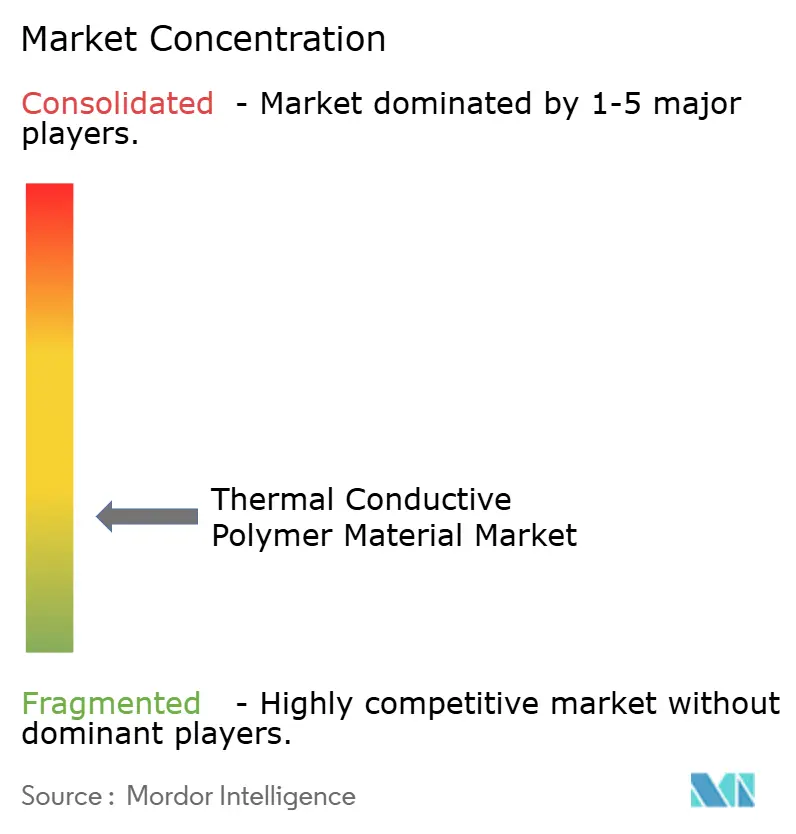
Der Markt für thermisch leitfähige Polymermaterialien ist fragmentiert. BASF, Covestro, Celanese und DuPont konkurrieren durch breite Formulierungsportfolios, Anwendungstechnik und etablierte OEM-Qualifikationsbeziehungen. Avient Corporation, RTP Company und Ensinger konzentrieren sich auf schnellere Entwicklungszyklen, niedrigere Mindestbestellmengen und maßgeschneiderte Lösungen für mittelständische Anwendungen. Große Chemielieferanten bieten breite Portfolios an, während Spezialcompounder auf reaktionsfähige Produktentwicklung setzen. Nachdem ein Automobilzulieferer eine thermische PA-Güte für ein Wechselrichtergehäuse qualifiziert hat, spezifiziert das Fahrzeugprogramm typischerweise das Basispolymer, die Füllstoffbeladung und das Farbsystem für seinen Lebenszyklus.
Dieser Qualifikationsprozess schafft Wechselkosten und unterstützt mehrjährige Lieferantenerlöse, nachdem eine Güte thermische, elektrische und Verarbeitungsbewertungen bestanden hat. Im Juni 2025 führte BASF Ultramid Advanced N3U42G6 ein, eine nicht halogenierte, flammhemmende PA9T-Güte, die UL 94 V-0 bei 0,25 mm erreichte. KOSTAL Kontakt Systeme übernahm die Güte für seinen KS22-Klasse-4-Hochspannungssteckverbinder und unterstützt damit die Miniaturisierung in Wechselrichter- und DC-DC-Wandlerbaugruppen. Auf der COMPUTEX 2026 präsentierte Covestro Makrolon-TC-Lösungen für KI-Rechenzentrumsinfrastruktur, einschließlich direktem Leiterplatten-Umspritzen für Server- und Stromverteilungsbaugruppen. Diese Entwicklungen adressieren Anforderungen, die über die Wärmeleitfähigkeit hinausgehen.
Flammschutz, Dimensionsstabilität, Füllstoffdispersion und Recyclingfähigkeit beeinflussen die OEM-Materialqualifikation. Polyplastics brachte im Dezember 2025 Durafide rG-PPS, ein 40 % glasgefülltes recyceltes PPS, kommerziell auf den Markt. Recycelbare thermisch leitfähige Güten und mit additiver Fertigung kompatible Formulierungen bleiben Bereiche der Lieferantendifferenzierung. Chinesische mittelständische Compounder dringen mit Güten, die inländisch bezogene Bornitridfüllstoffe verwenden, in Exportmärkte ein und erhöhen den Preiswettbewerb in Märkten, in denen europäische und nordamerikanische Lieferanten Leistungsmaßstäbe setzen. UL-94- und IEC-60112-Anforderungen bleiben Markteintrittsbarrieren, da Lieferanten mit vorzertifizierten Gütebibliotheken Qualifikationsprozesse schneller abschließen können. Das Ultramid Advanced T1000-Portfolio von BASF zeigt, wie Testdaten und regulatorische Dokumentation Wettbewerbsbarrieren schaffen können.
Marktführer für thermisch leitfähige Polymermaterialien
-
Celanese Corporation
-
SABIC
-
DuPont
-
Avient Corporation
-
BASF
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert

Jüngste Branchenentwicklungen
- Mai 2026: Covestro präsentierte Makrolon-TC-Lösungen aus thermisch leitfähigem Polycarbonat für KI-Rechenzentrumsinfrastruktur auf der COMPUTEX 2026 in Taipeh. Die Lösungen unterstützen das direkte Umspritzen von Leiterplatten (PCB) für Server- und Stromverteilungsbaugruppen in Racks, die mit Leistungsdichten über 100 kW betrieben werden.
- Juni 2025: BASF führte Ultramid Advanced N3U42G6 ein, ein PA9T-Polyphthalamid mit einem nicht halogenierten Flammschutzmittel, das UL 94 V-0 bei 0,25 mm erreicht. KOSTAL Kontakt Systeme übernahm die Güte für seinen KS22-Klasse-4-Hochspannungssteckverbinder für Wechselrichter- und DC-DC-Wandlerbaugruppen.


Berichtsumfang des globalen Marktes für thermisch leitfähige Polymermaterialien
Thermisch leitfähige Polymermaterialien sind spezialisierte Kunststoffverbundwerkstoffe, die darauf ausgelegt sind, Wärme von heißen Bauteilen abzuleiten. Im Gegensatz zu Standardkunststoffen, die als thermische Isolatoren wirken, kombinieren diese Materialien ein Basispolymerharz mit thermisch leitfähigen Füllstoffen wie Graphit, Keramik oder Metallpartikeln, um thermische Energie sicher abzuführen.
Der Markt für thermisch leitfähige Polymermaterialien ist nach Polymerbasis, Endverbraucherbranche und Geografie segmentiert. Nach Polymerbasis ist der Markt in Polyamid (PA), Polycarbonat (PC), Polybutylenterephthalat (PBT), Polyphenylensulfid (PPS), Polyetherimid (PEI) und sonstige Polymerbasierungen segmentiert. Nach Endverbraucherbranche ist der Markt in Elektro und Elektronik, Automobil, Industrie, Luft- und Raumfahrt sowie Verteidigung, Gesundheitswesen und sonstige Endverbraucherbranchen segmentiert. Der Bericht umfasst auch Marktgröße und Prognosen für thermisch leitfähige Polymermaterialien in 15 Ländern in den wichtigsten Regionen. Die Marktgrößen und Prognosen werden in Wertangaben (USD) bereitgestellt.
| Polyamid (PA) |
| Polycarbonat (PC) |
| Polybutylenterephthalat (PBT) |
| Polyphenylensulfid (PPS) |
| Polyetherimid (PEI) |
| Sonstige Polymerbasierungen |
| Elektro und Elektronik |
| Automobil |
| Industrie |
| Luft- und Raumfahrt sowie Verteidigung |
| Gesundheitswesen |
| Sonstige Endverbraucherbranchen |
| Asien-Pazifik | China |
| Indien | |
| Japan | |
| Südkorea | |
| ASEAN-Länder | |
| Übriges Asien-Pazifik | |
| Nordamerika | Vereinigte Staaten |
| Kanada | |
| Mexiko | |
| Europa | Deutschland |
| Vereinigtes Königreich | |
| Frankreich | |
| Italien | |
| Nordische Länder | |
| Übriges Europa | |
| Südamerika | Brasilien |
| Argentinien | |
| Übriges Südamerika | |
| Naher Osten und Afrika | Saudi-Arabien |
| Südafrika | |
| Übriger Naher Osten und Afrika |
| Nach Polymerbasis | Polyamid (PA) | |
| Polycarbonat (PC) | ||
| Polybutylenterephthalat (PBT) | ||
| Polyphenylensulfid (PPS) | ||
| Polyetherimid (PEI) | ||
| Sonstige Polymerbasierungen | ||
| Nach Endverbraucherbranche | Elektro und Elektronik | |
| Automobil | ||
| Industrie | ||
| Luft- und Raumfahrt sowie Verteidigung | ||
| Gesundheitswesen | ||
| Sonstige Endverbraucherbranchen | ||
| Nach Geografie | Asien-Pazifik | China |
| Indien | ||
| Japan | ||
| Südkorea | ||
| ASEAN-Länder | ||
| Übriges Asien-Pazifik | ||
| Nordamerika | Vereinigte Staaten | |
| Kanada | ||
| Mexiko | ||
| Europa | Deutschland | |
| Vereinigtes Königreich | ||
| Frankreich | ||
| Italien | ||
| Nordische Länder | ||
| Übriges Europa | ||
| Südamerika | Brasilien | |
| Argentinien | ||
| Übriges Südamerika | ||
| Naher Osten und Afrika | Saudi-Arabien | |
| Südafrika | ||
| Übriger Naher Osten und Afrika | ||


Im Bericht beantwortete Schlüsselfragen
Wie groß ist die aktuelle Marktgröße des Marktes für thermisch leitfähige Polymermaterialien?
Die Marktgröße für thermisch leitfähige Polymermaterialien wurde im Jahr 2025 auf 202,34 Millionen USD geschätzt und soll von 224,70 Millionen USD im Jahr 2026 auf 386,37 Millionen USD bis 2031 wachsen, bei einer CAGR von 11,45 % während des Prognosezeitraums (2026–2031).
Welche Polymerbasis führt bei thermisch leitfähigen Polymermaterialien?
Polyamid (PA) führte im Jahr 2025 mit einem Anteil von 37,45 % und wird voraussichtlich bis 2031 mit einer CAGR von 13,12 % wachsen.
Welcher Endverbrauchersektor wächst am schnellsten bei thermisch leitfähigen Polymermaterialien?
Automobil wird voraussichtlich bis 2031 mit einer CAGR von 13,56 % wachsen, da 800-V-EV-Designs mehr Wärmemanagement erfordern.
Welche Region hat die größte Nachfrage nach thermisch leitfähigen Polymermaterialien?
Nordamerika hielt im Jahr 2025 einen Anteil von 42,82 %, unterstützt durch Rechenzentren, Fahrzeugelektrifizierung und Halbleiteraktivitäten.
Seite zuletzt aktualisiert am:



