
Taille et part du marché des matériaux polymères thermoconducteurs
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2021 - 2031 |
|---|---|
| Taille du Marché (2026) | 224.70 Millions de dollars américains |
| Taille du Marché (2031) | 386.37 Millions de dollars américains |
| Growth Rate (2026 - 2031) | 11.45 % |
| Marché à la Croissance la Plus Rapide | Asie-Pacifique |
| Plus Grand Marché | Amérique du Nord |
| Concentration du Marché | Faible |
Acteurs majeurs
*Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. |
|
Analyse du marché des matériaux polymères thermoconducteurs par Mordor Intelligence
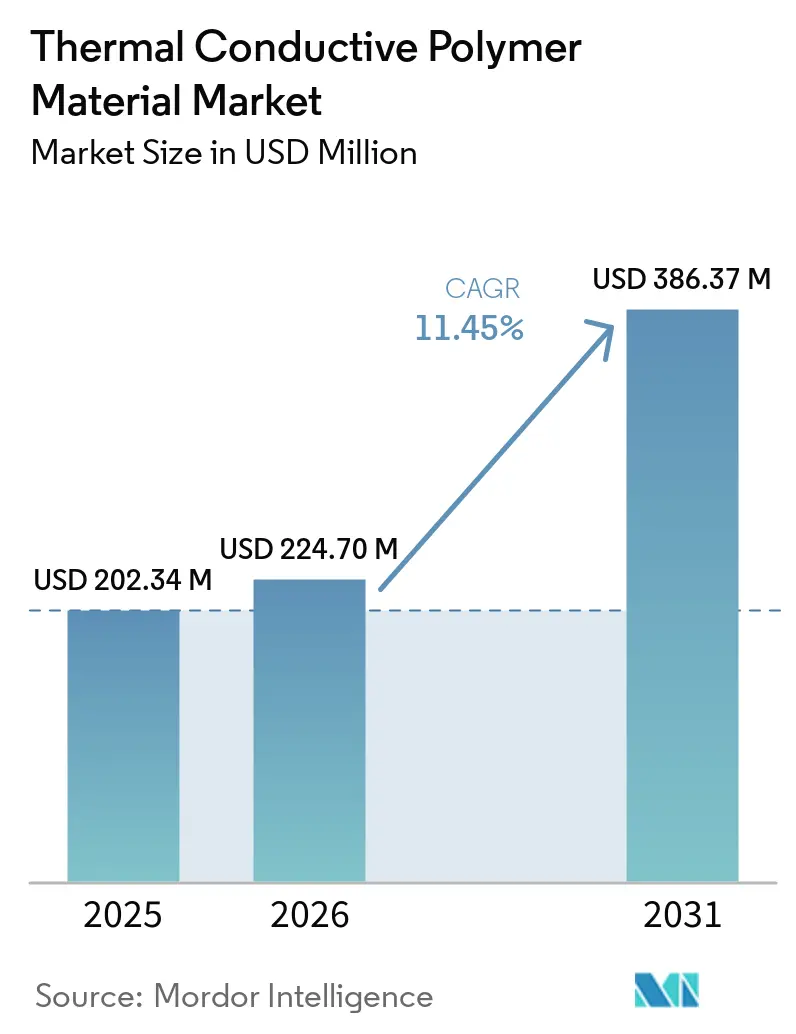
La taille du marché des matériaux polymères thermoconducteurs a été estimée à 202,34 millions USD en 2025 et devrait croître de 224,70 millions USD en 2026 à 386,37 millions USD d'ici 2031, à un CAGR de 11,45 % pendant la période de prévision (2026-2031). Le marché des matériaux polymères thermoconducteurs est porté par la hausse des charges thermiques dans l'électronique, les véhicules électriques et les équipements de centres de données. Ces polymères assurent le transfert de chaleur, l'isolation électrique et la réduction du poids des composants. Les polymères techniques chargés offrent une conductivité thermique de 2 à 25 W/m·K et peuvent remplacer les assemblages métalliques ou céramiques dans certaines applications. Les racks optimisés par l'IA fonctionnent à plus de 100 kW par rack, augmentant la demande de matériaux de gestion thermique dans les unités de distribution d'énergie et les assemblages de serveurs. Les fournisseurs développent des formulations intégrant la résistance aux flammes, la stabilité dimensionnelle, la dispersion des charges et la recyclabilité pour répondre aux exigences de qualification des équipementiers. Les conceptions de batteries cellule-à-pack nécessitent également des matériaux assurant des fonctions structurelles et de gestion thermique.
Points clés du rapport
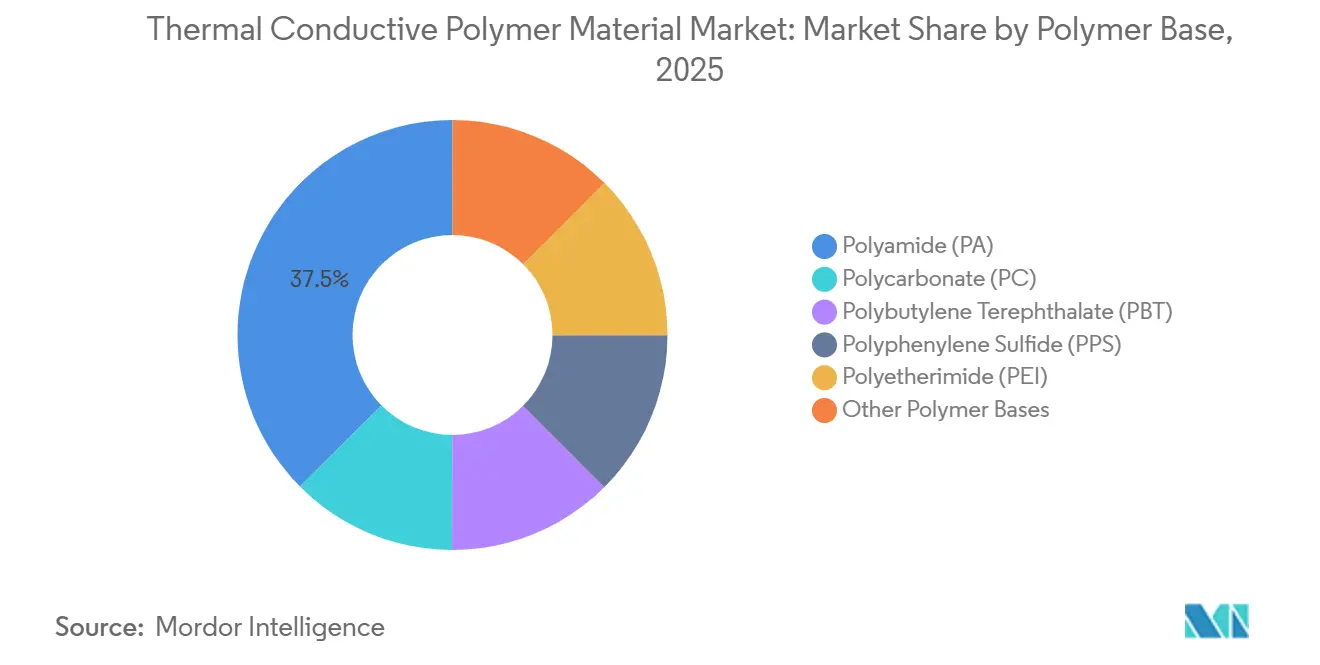
- Par base polymère, le polyamide (PA) détenait 37,45 % de la part du marché des matériaux polymères thermoconducteurs en 2025 et devrait croître à un CAGR de 13,12 % jusqu'en 2031.
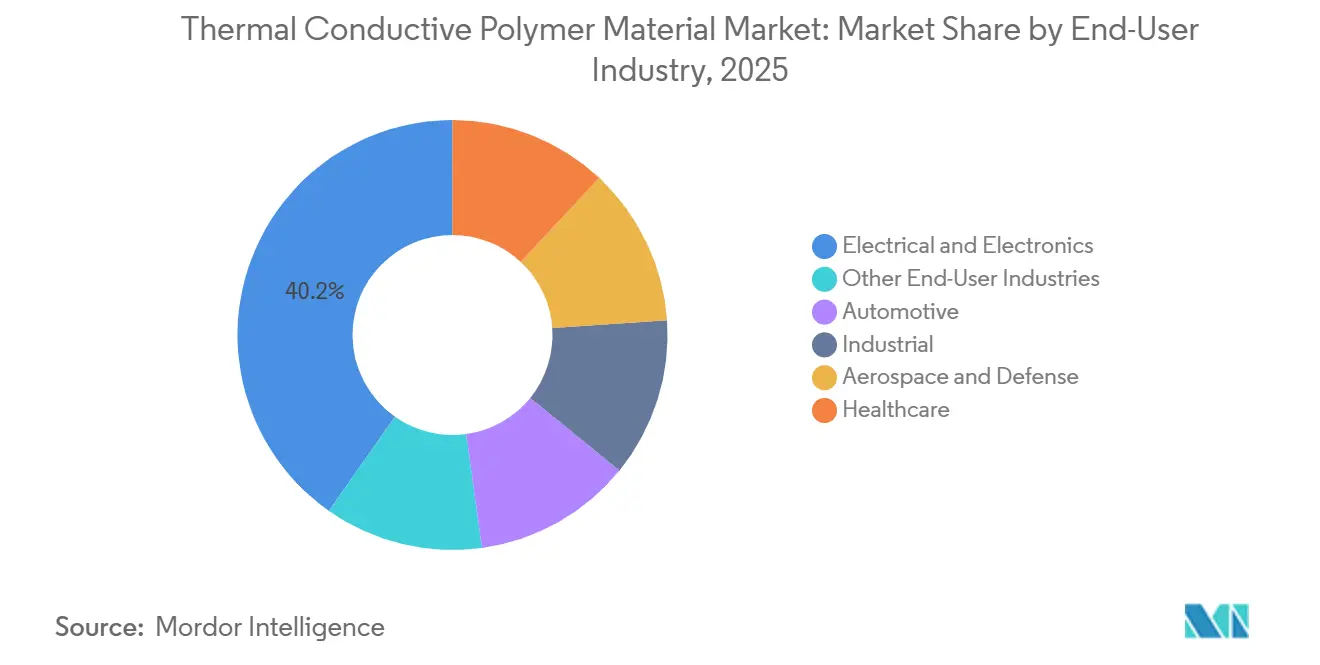
- Par secteur d'utilisation final, l'électrique et l'électronique représentaient 40,24 % de la part du marché des matériaux polymères thermoconducteurs en 2025, tandis que l'automobile devrait croître à un CAGR de 13,56 % jusqu'en 2031.
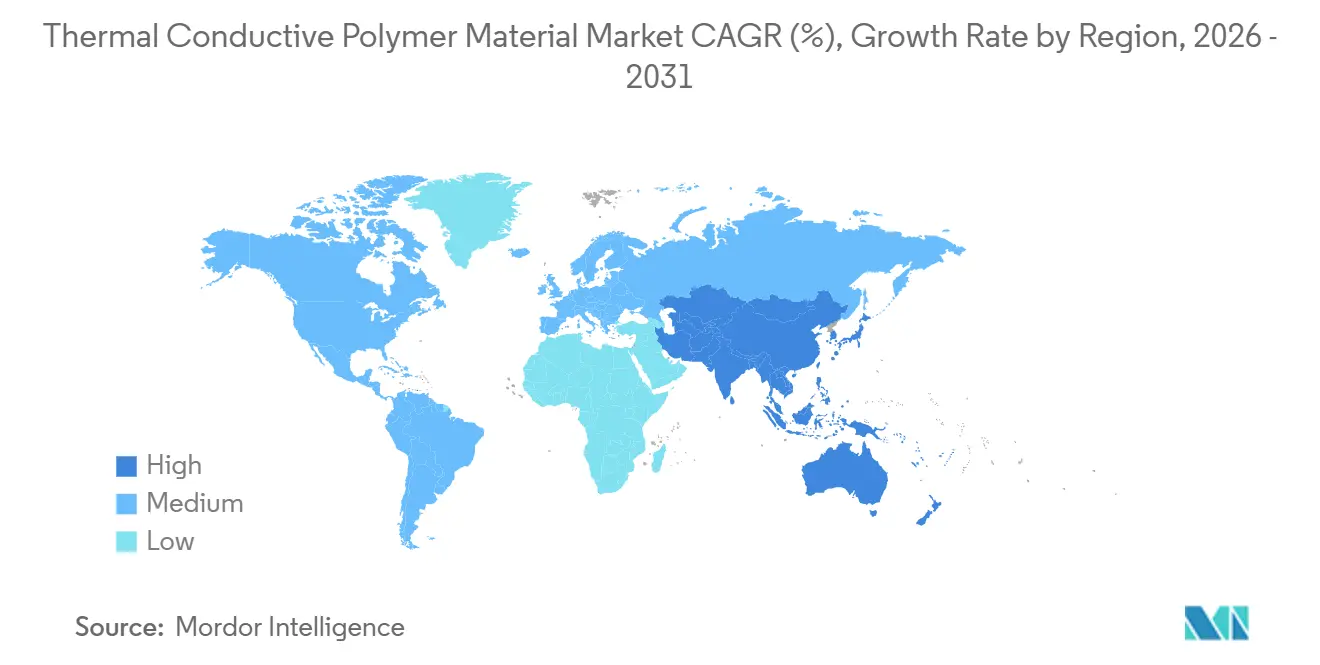
- Par géographie, l'Amérique du Nord détenait 42,82 % de la part du marché des matériaux polymères thermoconducteurs en 2025, tandis que l'Asie-Pacifique devrait croître à un CAGR de 12,05 % jusqu'en 2031.
Note : La taille du marché et les prévisions figurant dans ce rapport sont générées à l'aide du cadre d'estimation exclusif de Mordor Intelligence, mis à jour avec les dernières données et informations disponibles en janvier 2026.
Tendances et perspectives du marché mondial des matériaux polymères thermoconducteurs
Analyse de l'impact des moteurs*
| Moteurs | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Miniaturisation de l'électronique et hausse du flux thermique | +2.8% | Mondial, avec la plus forte intensité en Amérique du Nord et en Asie de l'Est | Court terme (≤ 2 ans) |
| Électrification des véhicules et gestion thermique des batteries | +2.5% | Mondial, avec la plus forte concentration à court terme en Chine et dans l'UE | Moyen terme (2-4 ans) |
| Remplacement des métaux par des composants moulés légers | +1.8% | Amérique du Nord et Europe, cœur de la chaîne d'approvisionnement automobile | Moyen terme (2-4 ans) |
| Adoption généralisée des matériaux d'évacuation de chaleur à isolation électrique | +1.5% | Amérique du Nord, Japon et Corée du Sud | Court terme (≤ 2 ans) |
| Centres de données IA, électronique de puissance et informatique haute densité | +1.6% | Amérique du Nord, UE et Taïwan | Court terme (≤ 2 ans) |
| Source: Mordor Intelligence | |||
Miniaturisation de l'électronique et hausse du flux thermique
L'encapsulation des semi-conducteurs se concentre de plus en plus sur la gestion du flux thermique, car les conditions thermiques influent sur la durée de vie des systèmes. Les polymères non chargés ont une conductivité thermique inférieure à 0,5 W/m·K. Les réseaux techniques composés de nitrure de bore, de graphène et de structures à base de carbone peuvent atteindre une conductivité thermique dans le plan supérieure à 25 W/m·K tout en maintenant l'isolation électrique[1]Jia Li, Mengmeng Qin, et Wei Feng, « Avancées récentes dans les performances de gestion thermique des matériaux composites à base de polymères », Materials Horizons, pubs.rsc.org. Le marché des matériaux polymères thermoconducteurs comprend des grades à très haute conductivité pour les applications à flux thermique élevé. Les composés de gamme intermédiaire pour les boîtiers de LED et de modules de puissance subissent une pression tarifaire plus importante. En conséquence, les marges sont plus élevées dans le segment à haute conductivité, soutenant l'investissement des fournisseurs dans les systèmes de charges de nouvelle génération.
Électrification des véhicules et gestion thermique des batteries
La transition des architectures de véhicules électriques de 400 V à 800 V augmente la charge thermique au niveau des languettes de cellules et des interfaces de connecteurs. Les matériaux doivent résister aux cycles thermiques et maintenir leurs performances diélectriques tout au long de leur durée de vie. En mai 2026, Henkel a lancé Loctite TLB 9270APS, un adhésif thermoconducteur à base de polyuréthane avec une conductivité thermique de 2 W/m·K pour les conceptions de batteries cellule-à-pack. Le produit assure le collage structurel, l'isolation électrique et le transfert de chaleur vers les plaques de refroidissement en aluminium. BASF a développé des grades Ultramid Advanced T1000 validés pour un fonctionnement continu dans des mélanges d'éthylène glycol et d'eau pendant 3 000 heures, soutenant un objectif de durée de vie du véhicule de 25 000 heures. Les exigences des normes ISO 16232 et IATF 16949 prolongent les délais de qualification et favorisent les fournisseurs disposant de portefeuilles automobiles établis.
Remplacement des métaux par des composants moulés légers
Les composants polymères thermoconducteurs moulés par injection peuvent intégrer la dissipation thermique, le boîtier structurel, les éléments d'encliquetage et les géométries à parois minces en une seule étape de fabrication. Cela permet au marché des matériaux polymères thermoconducteurs de concurrencer les pièces métalliques usinées et moulées sous pression grâce à la consolidation fonctionnelle plutôt qu'au seul prix des matériaux. Un article technique SAE de 2025 a rapporté que les composites polymères hybrides peuvent égaler ou dépasser les performances des alliages d'aluminium dans les composants automobiles non structurels tout en améliorant la résistance à la corrosion et en réduisant le poids sur le cycle de vie. De nouvelles formulations élargissent les opportunités de remplacement de l'aluminium dans des applications supplémentaires. Les équipementiers prennent également en compte la teneur en matières recyclées dans les programmes d'approvisionnement ciblant les émissions de portée 3.
Centres de données IA, électronique de puissance et informatique haute densité
Les charges de travail IA augmentent les exigences thermiques des centres de données au-delà de celles de l'électronique conventionnelle. Les racks optimisés par l'IA devraient dépasser 100 kW en 2026, tandis que les points chauds des GPU peuvent atteindre des températures de 10 à 30 °C supérieures aux zones adjacentes de la carte de circuit imprimé. Ces conditions peuvent créer des contraintes mécaniques et augmenter le risque de défaillance dans les matériaux conçus pour des charges de serveurs conventionnels. En 2026, Covestro a présenté Makrolon TC, un polycarbonate thermoconducteur, au COMPUTEX. Le matériau permet le moulage direct sur des circuits imprimés pour améliorer la dissipation thermique et simplifier l'assemblage. Des recherches menées par l'Université Northeastern et le Laboratoire de recherche de l'armée américaine ont démontré un composite céramique-polymère imprimable en 3D qui conduit la chaleur plus efficacement que l'acier inoxydable à un quart de sa densité. La fabrication additive peut permettre des géométries complexes de gestion thermique qui étaient auparavant limitées aux pièces métalliques usinées.
Analyse de l'impact des contraintes*
| Contraintes | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Écart de conductivité thermique par rapport aux métaux et aux céramiques | -1.2% | Mondial, le plus aigu dans les applications haute puissance en Amérique du Nord et en Asie de l'Est | Long terme (≥ 4 ans) |
| Forte teneur en charges et complexité de traitement | -0.9% | Mondial, aggravé en ASEAN et en Amérique du Sud, avec une infrastructure d'outillage avancé limitée | Moyen terme (2-4 ans) |
| Volatilité des coûts des charges spéciales et des résines techniques | -0.7% | Mondial, le plus exposé en Amérique du Nord et en Europe | Court terme (≤ 2 ans) |
| Source: Mordor Intelligence | |||
Écart de conductivité thermique par rapport aux métaux et aux céramiques
Les polymères thermoconducteurs ont une conductivité thermique inférieure à celle des métaux et des céramiques. Le cuivre a une conductivité thermique de 385 W/m·K et l'aluminium de 205 W/m·K. Les composites polymères commerciaux avec des réseaux de nitrure de bore alignés verticalement présentent une conductivité thermique dans l'épaisseur de 19 W/m·K à 37 % de teneur en charges. Cette différence limite l'adoption dans les applications semi-conductrices à haute chaleur. Les équipes de conception peuvent sélectionner des interfaces métalliques lorsque des températures de jonction plus basses soutiennent la durée de vie des composants. Des composites de laboratoire avec des réseaux de graphène et de fibres de carbone alignés ont atteint une conductivité thermique dans l'épaisseur de plus de 260 W/m·K. Cependant, les matériaux de grade pour moulage par injection restent en deçà des performances à l'échelle du laboratoire. Cette contrainte devrait persister jusqu'en 2031.
Forte teneur en charges et complexité de traitement
Les teneurs en charges céramiques nécessaires pour atteindre une conductivité thermique supérieure à 5 W/m·K augmentent les coûts de fabrication. La viscosité augmente fortement au-delà de 50 à 60 % de teneur en charges, affectant le remplissage des moules dans les sections à parois minces et la résistance des lignes de soudure. Les charges de nitrure d'aluminium et de carbure de silicium peuvent augmenter l'usure des outillages et compliquer le contrôle de l'état de surface. Ces exigences nécessitent une coordination entre les développeurs de matériaux, les compoundeurs, les mouleurs par injection et les utilisateurs finaux. Elles prolongent les cycles de qualification et augmentent les coûts de changement de fournisseur, en particulier pour les équipementiers de taille moyenne disposant de ressources limitées en ingénierie des matériaux. Elles limitent également le nombre de mouleurs et de fabricants d'outillages capables de traiter des composés fortement chargés à des rendements acceptables.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par base polymère : le PA conserve le leadership tandis que le PPS gagne du terrain dans les environnements difficiles
Le PA représentait 37,45 % du marché des matériaux polymères thermoconducteurs en 2025 et devrait croître au CAGR le plus rapide de 13,12 % jusqu'en 2031. Sa compatibilité avec les charges de nitrure de bore, de nitrure d'aluminium et de graphite naturel répond à des exigences thermiques variées. Les capacités établies de compoundage et de moulage par injection du PA dans les chaînes d'approvisionnement automobile et électronique soutiennent l'adoption de grades qualifiés. BASF propose plus de 50 grades de moulage par injection et d'extrusion compoundés dans son portefeuille Ultramid Advanced, notamment les chimies PA9T, PA6T/6I, PA6T/66 et PA66/6T. Ces grades répondent aux exigences de performance thermique, de résistance à l'hydrolyse, de résistance aux flammes et de résistance mécanique.
BASF Performance Materials a déclaré des ventes mondiales de 6,8 milliards EUR (~7,87 milliards USD) en 2024. Le PC est la deuxième base polymère en importance sur le marché des matériaux polymères thermoconducteurs, soutenu par la résistance aux flammes en paroi mince et la clarté optique dans les assemblages éclairés. Les grades PC soutiennent également la gestion thermique dans les assemblages électriques des centres de données. Au CES 2025, Covestro a présenté une suite de simulation de micromécanique brevetée en instance pour Makrolon TC afin d'optimiser la gestion thermique dans les polycarbonates thermoconducteurs. Le PPS est utilisé dans les applications à haute température et chimiquement exigeantes. Le PBT sert aux boîtiers de connecteurs et de relais sensibles aux coûts, tandis que le PEI soutient les applications aérospatiales et médicales au-dessus de 180 °C.


Par secteur d'utilisation final : l'automobile enregistre la croissance la plus rapide
L'automobile devrait enregistrer un CAGR de 13,56 % jusqu'en 2031, le plus élevé parmi les secteurs d'utilisation final du marché des matériaux polymères thermoconducteurs. L'électrification des véhicules électriques et le passage des architectures de 400 V à 800 V augmentent l'exposition thermique dans les onduleurs, les convertisseurs DC-DC, les chargeurs embarqués et les systèmes de gestion de batteries. Les polymères thermoconducteurs transfèrent la chaleur tout en assurant l'isolation électrique, soutenant des conceptions de modules plus compactes et réduisant les risques liés à la proximité de métaux conducteurs. Les conceptions cellule-à-pack utilisent également des systèmes adhésifs pour coller les cellules aux structures de refroidissement et gérer le flux de chaleur interfacial. Cette fonction structurelle et thermique différencie les formulations polymères des composants de refroidissement préformés conventionnels.
L'électrique et l'électronique représentaient 40,24 % du marché des matériaux polymères thermoconducteurs en 2025. Les drivers de LED, les modules de puissance et l'électronique grand public compacte soutiennent la demande, avec des dissipateurs thermiques en polymère remplaçant l'aluminium dans certaines applications. Les smartphones et ordinateurs portables plus fins augmentent la demande de films adhésifs thermoconducteurs et de coussinets de remplissage thermique là où la fixation conventionnelle de dissipateurs thermiques est impraticable. Ces composites répartissent la chaleur sur une surface plus large. Les exigences d'indice de cheminement UL 94 et IEC 60112 influencent la qualification des boîtiers. Les programmes d'approvisionnement spécifient de plus en plus des grades sans halogène en réponse aux restrictions RoHS, REACH et aux substances per- et polyfluoroalkylées (PFAS). Les applications industrielles constituent le troisième groupe de demande en importance, tandis que l'aérospatiale, la défense et la santé sont des secteurs d'utilisation final spécialisés pour les boîtiers à faible poids, les instruments de diagnostic et l'électronique de puissance des dispositifs d'imagerie.
Analyse géographique
L'Amérique du Nord détenait 42,82 % du marché des matériaux polymères thermoconducteurs en 2025, soutenue par les centres de données hyperscale américains, l'électrification automobile et l'activité des équipementiers semiconducteurs. Les cinq plus grands opérateurs mondiaux de cloud se sont engagés à investir plus de 200 milliards USD en dépenses d'investissement pour l'infrastructure d'intelligence artificielle en 2026, soutenant la demande de composés polyamide (PA) et polycarbonate (PC) dans les assemblages de refroidissement de serveurs et les unités de distribution d'énergie. Le Canada et le Mexique soutiennent la région à travers les chaînes d'approvisionnement automobiles de l'ACEUM, dans lesquelles les exigences en matière de contenu régional favorisent la qualification des composants polymères pour les groupes motopropulseurs de véhicules électriques produits localement. La demande nord-américaine relie l'infrastructure électronique, la fabrication de véhicules et les activités de qualification des matériaux.
L'Asie-Pacifique devrait croître à un CAGR de 12,05 % jusqu'en 2031, soit le taux de croissance régional le plus élevé du marché des matériaux polymères thermoconducteurs. Les mandats chinois relatifs aux véhicules à nouvelle énergie (VNE) et la base de batteries pour véhicules électriques et d'électronique du delta du fleuve Yangtze réduisent les délais de qualification pour les grades de polymères thermiques. Taïwan représente plus de 60 % de la production mondiale de fabrication de semiconducteurs avancés en 2026, soutenant la demande de substrats d'emballage haute performance et de matériaux de surmoulage. Les expéditions de serveurs d'intelligence artificielle vers les États-Unis en provenance de fabricants basés à Taïwan ont presque doublé d'une année sur l'autre en 2025, reliant la production asiatique à la demande des centres de données nord-américains. Le Japon et la Corée du Sud fournissent des capacités en matériaux pour les chaînes d'approvisionnement à l'exportation dans l'électronique grand public et l'automobile.
L'Europe comprend BASF, Covestro, LANXESS et Envalior au sein de la chaîne de valeur des polymères techniques régionaux. Envalior a démarré la production de compoundage de polysulfure de phénylène (PPS) dans son installation d'Uerdingen en Allemagne en 2025, ajoutant une capacité pour les composés Xytron PPS utilisés dans les boîtiers de pompes à eau pour véhicules électriques, les connecteurs haute température et les assemblages thermiques[2]Envalior, "Envalior To Build New Polyphenylene Sulfide Compounding Facility In Germany," Envalior, envalior.com. La conformité au règlement REACH de l'UE et les exigences relatives aux véhicules en fin de vie orientent la reformulation vers des grades sans halogène à teneur réduite en composés organiques volatils (COV). L'Inde et l'ASEAN offrent un potentiel à long terme à mesure que la fabrication électronique et automobile s'intensifie. L'Amérique du Sud et le Moyen-Orient et l'Afrique demeurent des marchés plus modestes, avec une activité concentrée dans l'industrie automobile brésilienne, la diversification industrielle de l'Arabie saoudite et les secteurs de l'électronique aérospatiale et minière d'Afrique du Sud. Ces régions s'appuient sur des composés spéciaux importés et pourraient se développer à mesure que la capacité de fabrication nationale atteint la qualification.

Paysage concurrentiel
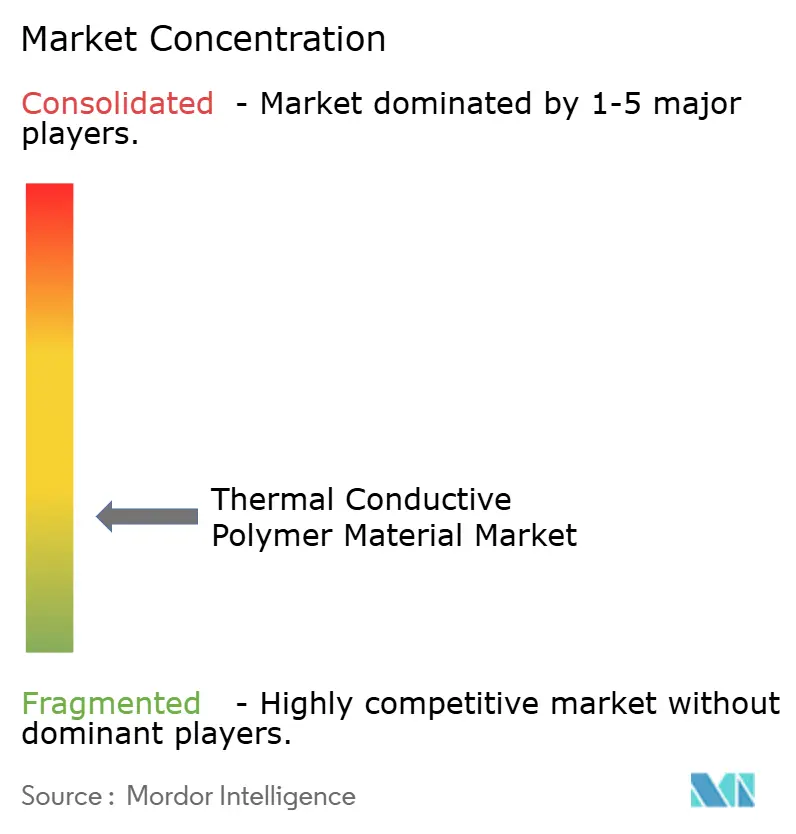
Le marché des matériaux polymères thermoconducteurs est fragmenté. BASF, Covestro, Celanese et DuPont se font concurrence grâce à de larges portefeuilles de formulations, à l'ingénierie d'application et à des relations de qualification établies avec les équipementiers. Avient Corporation, RTP Company et Ensinger se concentrent sur des cycles de développement plus rapides, des quantités minimales de commande plus faibles et des solutions personnalisées pour les applications de marché intermédiaire. Les grands fournisseurs chimiques proposent de larges portefeuilles, tandis que les compoundeurs spécialisés se concentrent sur un développement de produits réactif. Après qu'un fournisseur automobile qualifie un grade PA thermique pour un boîtier d'onduleur, le programme véhicule spécifie généralement le polymère de base, la teneur en charges et le système colorant pour son cycle de vie.
Ce processus de qualification crée des coûts de changement de fournisseur et soutient les revenus pluriannuels des fournisseurs après qu'un grade réussit les évaluations thermiques, électriques et de traitement. En juin 2025, BASF a présenté Ultramid Advanced N3U42G6, un grade PA9T non halogéné et ignifuge qui a atteint UL 94 V-0 à 0,25 mm. KOSTAL Kontakt Systeme a adopté ce grade pour son connecteur haute tension KS22 Classe 4, soutenant la miniaturisation dans les assemblages d'onduleurs et de convertisseurs DC-DC. Au COMPUTEX 2026, Covestro a présenté des solutions Makrolon TC pour l'infrastructure des centres de données IA, notamment le surmoulage direct de circuits imprimés pour les assemblages de serveurs et de distribution d'énergie. Ces développements répondent à des exigences allant au-delà de la conductivité thermique.
La résistance aux flammes, la stabilité dimensionnelle, la dispersion des charges et la recyclabilité influencent la qualification des matériaux par les équipementiers. Polyplastics a lancé commercialement Durafide rG-PPS, un PPS recyclé chargé à 40 % de verre, en décembre 2025. Les grades thermoconducteurs recyclables et les formulations compatibles avec la fabrication additive restent des domaines de différenciation pour les fournisseurs. Les compoundeurs chinois de marché intermédiaire entrent sur les marchés d'exportation avec des grades utilisant des charges de nitrure de bore d'origine nationale, augmentant la concurrence par les prix sur les marchés où les fournisseurs européens et nord-américains établissent des références de performance. Les exigences UL 94 et IEC 60112 restent des barrières à l'entrée, car les fournisseurs disposant de bibliothèques de grades pré-certifiés peuvent compléter les processus de qualification plus rapidement. Le portefeuille Ultramid Advanced T1000 de BASF illustre comment les données d'essai et la documentation réglementaire peuvent créer des barrières concurrentielles.
Leaders du secteur des matériaux polymères thermoconducteurs
-
Celanese Corporation
-
SABIC
-
DuPont
-
Avient Corporation
-
BASF
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier

Développements récents du secteur
- Mai 2026 : Covestro a présenté des solutions de polycarbonate thermoconducteur Makrolon TC pour l'infrastructure des centres de données IA au COMPUTEX 2026 à Taipei. Les solutions soutiennent le surmoulage direct de circuits imprimés (PCB) pour les assemblages de serveurs et de distribution d'énergie dans des racks fonctionnant à des densités de puissance supérieures à 100 kW.
- Juin 2025 : BASF a présenté Ultramid Advanced N3U42G6, un polyphtalamide PA9T avec un retardateur de flamme non halogéné qui atteint UL 94 V-0 à 0,25 mm. KOSTAL Kontakt Systeme a adopté ce grade pour son connecteur haute tension KS22 Classe 4 pour les assemblages d'onduleurs et de convertisseurs DC-DC.


Portée du rapport mondial sur le marché des matériaux polymères thermoconducteurs
Les matériaux polymères thermoconducteurs sont des composites plastiques spécialisés conçus pour évacuer la chaleur des composants chauds. Contrairement aux plastiques standard, qui agissent comme des isolants thermiques, ces matériaux combinent une résine polymère de base avec des charges thermoconductrices, telles que du graphite, de la céramique ou des particules métalliques, pour dissiper l'énergie thermique en toute sécurité.
Le marché des matériaux polymères thermoconducteurs est segmenté par base polymère, secteur d'utilisation final et géographie. Par base polymère, le marché est segmenté en polyamide (PA), polycarbonate (PC), polybutylène téréphtalate (PBT), polysulfure de phénylène (PPS), polyétherimide (PEI) et autres bases polymères. Par secteur d'utilisation final, le marché est segmenté en électrique et électronique, automobile, industriel, aérospatiale et défense, santé et autres secteurs d'utilisation final. Le rapport couvre également la taille du marché et les prévisions pour les matériaux polymères thermoconducteurs dans 15 pays des principales régions. Les tailles et prévisions du marché sont fournies en termes de valeur (USD).
| Polyamide (PA) |
| Polycarbonate (PC) |
| Polybutylène téréphtalate (PBT) |
| Polysulfure de phénylène (PPS) |
| Polyétherimide (PEI) |
| Autres bases polymères |
| Électrique et électronique |
| Automobile |
| Industriel |
| Aérospatiale et défense |
| Santé |
| Autres secteurs d'utilisation final |
| Asie-Pacifique | Chine |
| Inde | |
| Japon | |
| Corée du Sud | |
| Pays de l'ASEAN | |
| Reste de l'Asie-Pacifique | |
| Amérique du Nord | États-Unis |
| Canada | |
| Mexique | |
| Europe | Allemagne |
| Royaume-Uni | |
| France | |
| Italie | |
| Pays nordiques | |
| Reste de l'Europe | |
| Amérique du Sud | Brésil |
| Argentine | |
| Reste de l'Amérique du Sud | |
| Moyen-Orient et Afrique | Arabie saoudite |
| Afrique du Sud | |
| Reste du Moyen-Orient et de l'Afrique |
| Par base polymère | Polyamide (PA) | |
| Polycarbonate (PC) | ||
| Polybutylène téréphtalate (PBT) | ||
| Polysulfure de phénylène (PPS) | ||
| Polyétherimide (PEI) | ||
| Autres bases polymères | ||
| Par secteur d'utilisation final | Électrique et électronique | |
| Automobile | ||
| Industriel | ||
| Aérospatiale et défense | ||
| Santé | ||
| Autres secteurs d'utilisation final | ||
| Par géographie | Asie-Pacifique | Chine |
| Inde | ||
| Japon | ||
| Corée du Sud | ||
| Pays de l'ASEAN | ||
| Reste de l'Asie-Pacifique | ||
| Amérique du Nord | États-Unis | |
| Canada | ||
| Mexique | ||
| Europe | Allemagne | |
| Royaume-Uni | ||
| France | ||
| Italie | ||
| Pays nordiques | ||
| Reste de l'Europe | ||
| Amérique du Sud | Brésil | |
| Argentine | ||
| Reste de l'Amérique du Sud | ||
| Moyen-Orient et Afrique | Arabie saoudite | |
| Afrique du Sud | ||
| Reste du Moyen-Orient et de l'Afrique | ||


Questions clés auxquelles le rapport répond
Quelle est la taille actuelle du marché des matériaux polymères thermoconducteurs ?
La taille du marché des matériaux polymères thermoconducteurs a été estimée à 202,34 millions USD en 2025 et devrait croître de 224,70 millions USD en 2026 à 386,37 millions USD d'ici 2031, à un CAGR de 11,45 % pendant la période de prévision (2026-2031).
Quelle base polymère domine les matériaux polymères thermoconducteurs ?
Le polyamide (PA) était en tête avec une part de 37,45 % en 2025 et devrait croître à un CAGR de 13,12 % jusqu'en 2031.
Quel secteur d'utilisation final connaît la croissance la plus rapide pour les matériaux polymères thermoconducteurs ?
L'automobile devrait croître à un CAGR de 13,56 % jusqu'en 2031, les conceptions de véhicules électriques à 800 V nécessitant davantage de gestion thermique.
Quelle région présente la plus forte demande de matériaux polymères thermoconducteurs ?
L'Amérique du Nord détenait une part de 42,82 % en 2025, soutenue par les centres de données, l'électrification automobile et l'activité dans les semi-conducteurs.
Dernière mise à jour de la page le:



