
Tamanho e Participação do Mercado de Gestão de Resíduos Sólidos da Tailândia
Visão Geral do Mercado
| Período de Estudo | 2020 - 2031 |
|---|---|
| Período de Dados de Previsão | 2026 - 2031 |
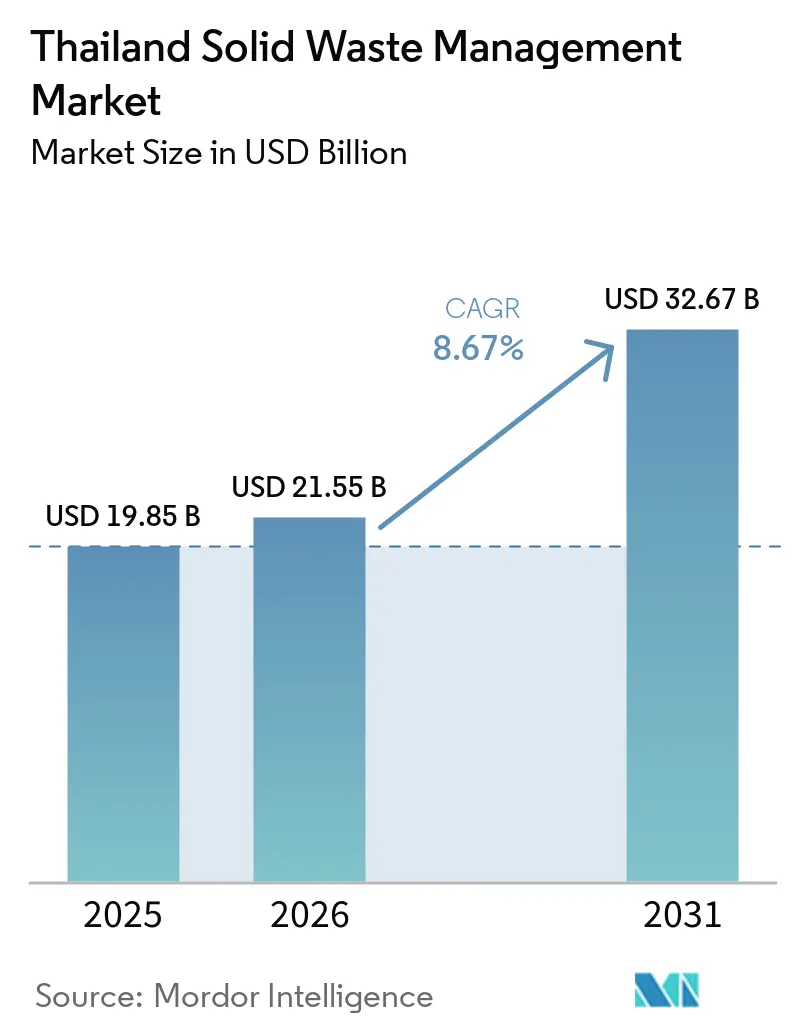
| Tamanho do mercado no ano base (2025) | 19.85 Bilhões de dólares |
| Tamanho do Mercado (2026) | 21.55 Bilhões de dólares |
| Tamanho do Mercado (2031) | 32.67 Bilhões de dólares |
| Taxa de crescimento (2026 - 2031) | 8.67 % |
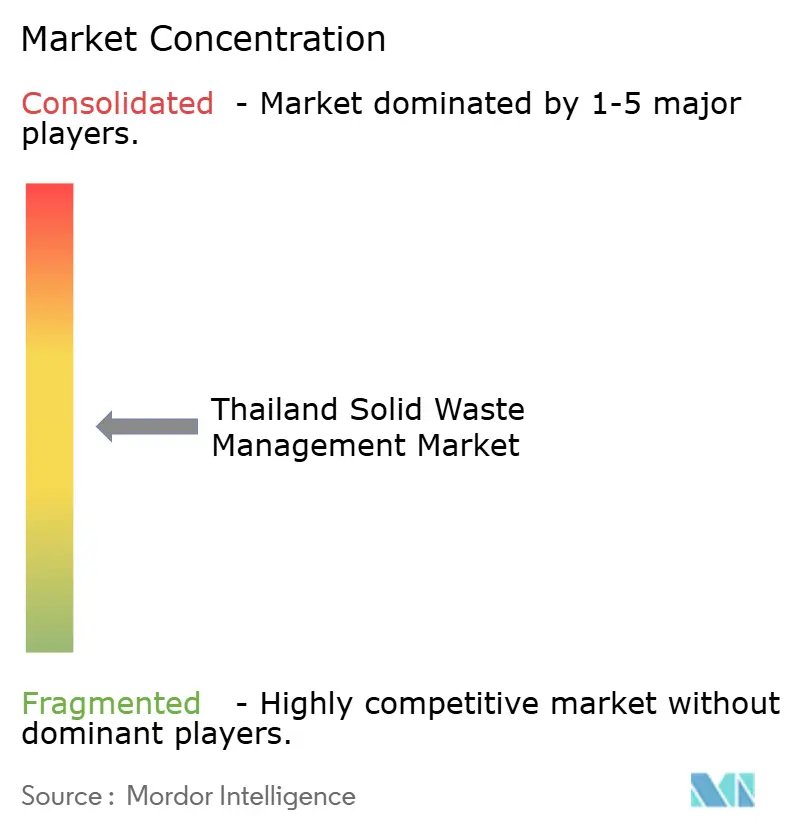
| Concentração do Mercado | Médio |
Principais jogadores
*Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. |
|
Análise do Mercado de Gestão de Resíduos Sólidos da Tailândia por Mordor Intelligence
Espera-se que o tamanho do Mercado de Gestão de Resíduos Sólidos da Tailândia aumente de 19,85 bilhões de USD em 2025 para 21,55 bilhões de USD em 2026 e atinja 32,67 bilhões de USD até 2031, crescendo a um CAGR de 8,67% entre 2026 e 2031.
A Tailândia gerou um estimado de 27,5 milhões de toneladas de resíduos sólidos urbanos em 2025, sustentando a demanda contínua por serviços de coleta, transporte, reciclagem, tratamento e disposição final. O Modelo de Economia Bio-Circular-Verde (BCG) do governo, juntamente com seus compromissos de neutralidade de carbono (2050) e emissões líquidas zero (2065), continua a direcionar investimentos públicos e privados para o uso circular de recursos, aterros sanitários projetados, instalações de resíduos para energia e recuperação de materiais de maior valor. O mercado de gestão de resíduos sólidos da Tailândia também continua a enfrentar escassez de capacidade de tratamento em conformidade. Em 2025, menos de 7% das mais de 2.100 instalações de processamento de resíduos registradas cumpriam plenamente os padrões ambientais e operacionais nacionais, limitando a disponibilidade de capacidade de tratamento licenciada para resíduos industriais e perigosos. Essa lacuna de conformidade fortalece a posição competitiva dos operadores certificados capazes de atender a requisitos ambientais, de rastreabilidade e de relatórios ESG cada vez mais rigorosos. Além disso, a implementação planejada da Responsabilidade Estendida do Produtor (EPR) para embalagens, a expansão de projetos de resíduos para energia no âmbito do Plano de Desenvolvimento de Energia Alternativa (AEDP) e a aplicação mais rigorosa contra o descarte ilegal de resíduos devem aumentar o investimento em ativos de reciclagem, tratamento e recuperação de recursos permitidos ao longo do período de previsão.
Principais Conclusões do Relatório
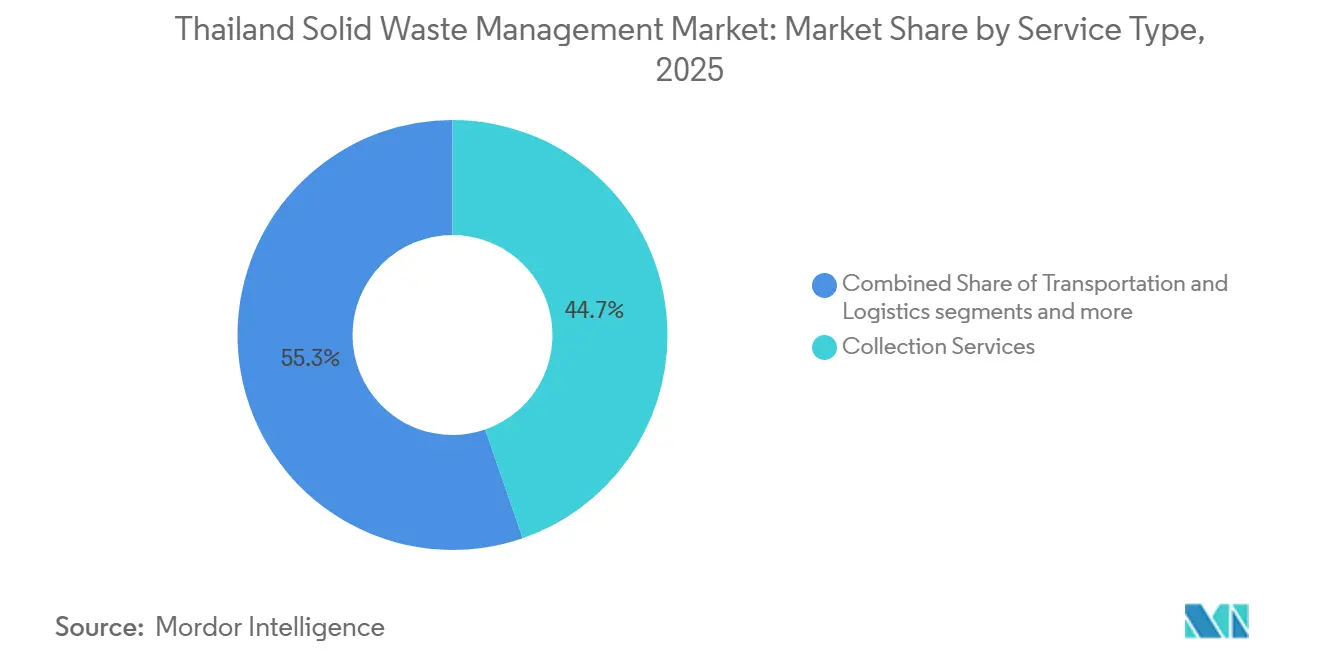
- Por tipo de serviço, os serviços de coleta representaram 44,7% do tamanho do mercado de gestão de resíduos sólidos da Tailândia em 2025, enquanto a reciclagem e a recuperação de materiais têm previsão de expansão a um CAGR de 11,5% até 2031.
- Por tipo de resíduo, os resíduos sólidos urbanos representaram 57,4% da participação do mercado de gestão de resíduos sólidos da Tailândia em 2025, enquanto os resíduos médicos têm projeção de crescimento a um CAGR de 11,2% até 2031.
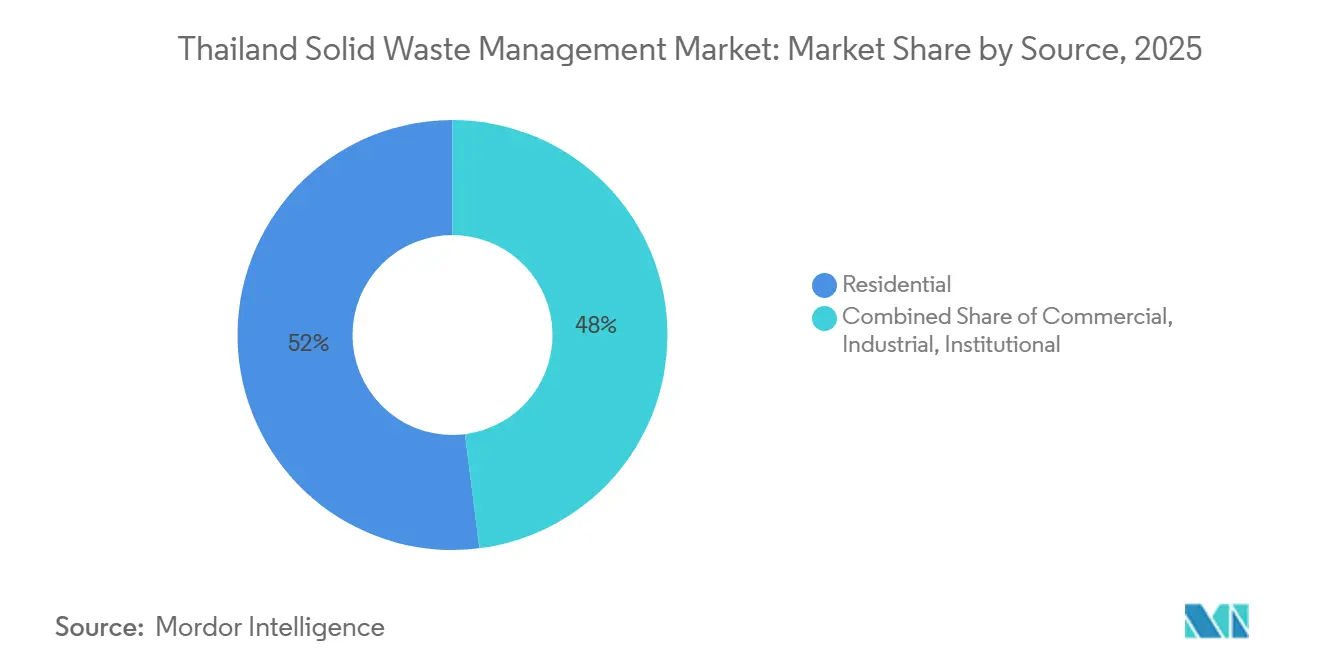
- Por fonte, os resíduos residenciais representaram 52% do mercado de gestão de resíduos sólidos da Tailândia em 2025, enquanto os resíduos industriais têm projeção de crescimento a um CAGR de 10,2% até 2031.
Nota: O tamanho do mercado e os números de previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e percepções mais recentes disponíveis em janeiro de 2026.
Tendências e Perspectivas do Mercado de Gestão de Resíduos Sólidos da Tailândia
Análise de Impacto dos Impulsionadores*
| Impulsionador | (~) % de Impacto na Previsão do CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Roteiro Nacional de Gestão de Resíduos Plásticos Acelerando a Infraestrutura de Reciclagem | +2.1% | Nacional, com ganhos iniciais em Bangkok, Rayong e Chonburi | Médio prazo (2 a 4 anos) |
| Expansão de Projetos de Resíduos para Energia no Âmbito do Plano de Desenvolvimento de Energia Alternativa (AEDP) da Tailândia | +1.8% | Nacional, com projetos concentrados nas regiões Central e Oriental | Longo prazo (≥ 4 anos) |
| Expansão Industrial do Corredor Econômico Oriental (EEC) Impulsionando a Demanda por Gestão de Resíduos Perigosos e Industriais | +1.5% | Região Oriental, incluindo Chonburi, Rayong e Chachoengsao, com transbordamento para o Centro da Tailândia | Curto prazo (≤ 2 anos) a médio prazo (2 a 4 anos) |
| Crescimento Rápido do Turismo Aumentando a Geração de Resíduos Sólidos Urbanos e Comerciais | +1.2% | Destinos do Sul, Pattaya e Bangkok | Curto prazo (≤ 2 anos) a médio prazo (2 a 4 anos) |
| Promoção Governamental de Programas Comunitários de Segregação e Reciclagem de Resíduos | +1.0% | Nacional, com ganhos iniciais em Bangkok e capitais provinciais | Médio prazo (2 a 4 anos) |
| Investimentos Crescentes na Produção de RDF (Combustível Derivado de Resíduos) para as Indústrias de Cimento e Energia | +0.8% | Regiões Central e Oriental, incluindo Saraburi e zonas industriais do EEC | Curto prazo (≤ 2 anos) |
| Fonte: Mordor Intelligence | |||
Roteiro Nacional de Gestão de Resíduos Plásticos: Acelerando a Infraestrutura de Reciclagem
O Plano de Ação da Tailândia para Gestão de Resíduos Plásticos Fase 2 para 2023-2027 tem como meta desviar 5 tipos prioritários de plásticos dos aterros sanitários. Também tem como meta uma redução de 50% no vazamento de plásticos marinhos até 2027 e a gestão adequada de 80% dos resíduos sólidos urbanos.[1]Organização para a Cooperação e Desenvolvimento Econômico, "Perspectiva Regional de Plásticos para o Sudeste e Leste Asiático," OCDE, oecd.org Essas metas apoiam nova capacidade de triagem e reciclagem mecânica no mercado de gestão de resíduos sólidos da Tailândia. Um estudo de fluxo de materiais de 2025 constatou que a Tailândia gerava 4,4 milhões de toneladas de resíduos plásticos por ano, com 27% liberados para o meio ambiente.[2]Uma Abordagem Inovadora para Caracterizar Liberações de Resíduos Plásticos de Fontes Terrestres Usando Análise de Fluxo de Materiais, O Caso da Tailândia," Waste Management & Research, doi.org O mesmo estudo constatou que aterros não controlados e controlados responderam por 85% dessas liberações. À medida que as restrições a aterros se tornam mais vinculantes, instalações certificadas de triagem e reciclagem podem obter preços mais elevados para fluxos de materiais específicos.
Expansão de Projetos de Resíduos para Energia no Âmbito do Plano de Desenvolvimento de Energia Alternativa da Tailândia
O Plano de Desenvolvimento de Energia Alternativa 2024 da Tailândia tem como meta 900 MW de capacidade instalada de resíduos para energia até 2037. O Plano Nacional de Energia 2024 também estabelece metas de 975 MW de eletricidade e 495.000 toneladas equivalentes de petróleo de calor proveniente de energia de resíduos. Essas metas fortalecem o pipeline de projetos de longo prazo no mercado de gestão de resíduos sólidos da Tailândia. As instalações de resíduos para energia podem fornecer um canal regulamentado para material que, de outra forma, seria depositado em aterros ou descartado a céu aberto. Acordos de compra de energia de longo prazo podem proporcionar aos operadores uma receita mais previsível do que a disposição no mercado spot. Espera-se que o rascunho do Plano de Desenvolvimento de Energia 2026 inclua os resíduos para energia no planejamento elétrico de longo prazo, alinhado ao objetivo de emissões líquidas zero da Tailândia.[3]Governo da Tailândia, "Resíduos para Energia Impulsionam a Transição para Energia Limpa da Tailândia," Site Oficial do Governo da Tailândia, thailand.go.th
Expansão Industrial do Corredor Econômico Oriental Impulsionando a Demanda por Gestão de Resíduos Perigosos e Industriais
O Corredor Econômico Oriental (EEC), composto por Chonburi, Rayong e Chachoengsao, permanece o principal polo da Tailândia para manufatura avançada e investimento industrial. Em 2025, a região Oriental continuou a concentrar a maior proporção de geradores de resíduos perigosos e industriais do país, enquanto a capacidade de tratamento permaneceu restrita, com aproximadamente 13 geradores de resíduos para cada processador certificado de resíduos industriais. Esse persistente desequilíbrio de capacidade sustenta forte demanda por serviços licenciados de tratamento de resíduos industriais e perigosos no mercado de gestão de resíduos sólidos da Tailândia. Em nível nacional, as autoridades tailandesas intensificaram a fiscalização contra importações ilegais de resíduos, detectando 714 contêineres com mais de 4.504 toneladas de resíduos importados ilegalmente nos portos de Laem Chabang e Bangkok entre abril de 2025 e março de 2026. O ambiente de fiscalização mais rigoroso está incentivando fabricantes e geradores de resíduos a recorrer a prestadores domésticos certificados de tratamento e disposição, ao mesmo tempo que aumenta a importância da conformidade, rastreabilidade e relatórios ambientais para operadores que atendem a clientes industriais multinacionais.
Crescimento Rápido do Turismo Aumentando a Geração de Resíduos Sólidos Urbanos e Comerciais
O turismo cria volumes concentrados de resíduos em Bangkok, Pattaya, Phuket, Koh Samui e outras áreas de grande visitação. A Tailândia lançou sua iniciativa Green Tourism Collections em julho de 2025, estabelecendo padrões de sustentabilidade em 10 Cidades Verdes designadas e 20 rotas de viagem. Este programa aumenta a necessidade de hotéis e empresas de turismo melhorarem as práticas de separação e coleta de resíduos. Um estudo revisado por pares de 2025 constatou que os choques de demanda impulsionados pelo turismo afetam materialmente as emissões de resíduos sólidos urbanos na Tailândia. O estudo projetou que um caminho de negócios como de costume poderia aumentar as emissões do setor de resíduos para 19,9 MtCO2e até 2050 sem intervenção. Essas condições criam demanda por frotas de coleta especializadas, logística insular e sistemas de tratamento descentralizados no mercado de gestão de resíduos sólidos da Tailândia.
Análise de Impacto das Restrições*
| Restrição | (~) % de Impacto na Previsão do CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Altos Requisitos de Capital para Instalações Avançadas de Reciclagem e Resíduos para Energia | -1.3% | Nacional, com maiores restrições em municípios provinciais fora de Bangkok | Longo prazo (≥ 4 anos) |
| Baixas Taxas de Segregação na Fonte Limitando a Recuperação de Materiais de Alta Qualidade | -1.0% | Nacional, com lacunas graves em comunidades rurais e municípios insulares | Médio prazo (2 a 4 anos) |
| Infraestrutura de Coleta de Resíduos Inadequada em Comunidades Rurais e Insulares | -0.8% | Províncias do Norte, ilhas do Sul e áreas rurais | Curto prazo (≤ 2 anos) a médio prazo (2 a 4 anos) |
| Descarte Ilegal e Queima a Céu Aberto Continuando Fora dos Principais Centros Urbanos | -0.6% | Periferia do EEC, áreas periurbanas e regiões agrícolas do Norte | Curto prazo (≤ 2 anos) |
| Fonte: Mordor Intelligence | |||
Altos Requisitos de Capital para Instalações Avançadas de Reciclagem e Resíduos para Energia
Instalações avançadas de reciclagem, recuperação de materiais e resíduos para energia exigem investimento inicial substancial que muitos municípios provinciais continuam a ter dificuldade em financiar por conta própria. A política de gestão de resíduos da Tailândia reconhece que as taxas baixas de coleta e disposição de resíduos frequentemente não recuperam o custo total da infraestrutura de tratamento ambientalmente compatível, reduzindo a viabilidade financeira de substituir o descarte a céu aberto por aterros sanitários, instalações de tratamento projetadas e plantas de recuperação de recursos. Como resultado, o mercado de gestão de resíduos sólidos da Tailândia continua a enfrentar uma lacuna significativa entre o custo da infraestrutura em conformidade e as taxas que muitos governos locais e geradores de resíduos são capazes ou estão dispostos a pagar. Os altos requisitos de capital para células de aterro revestidas, sistemas de gestão de lixiviado e gás de aterro, equipamentos de controle de poluição do ar, monitoramento ambiental contínuo, unidades de tratamento de resíduos perigosos e tecnologias avançadas de recuperação de materiais aumentam ainda mais os custos dos projetos. Orçamentos municipais limitados, acesso desigual a financiamento de longo prazo e menores volumes de geração de resíduos fora dos principais centros urbanos continuam a atrasar as melhorias de infraestrutura, deixando muitos municípios menores e operadores privados dependentes de práticas de disposição de padrão inferior.
Baixas Taxas de Segregação na Fonte Limitando a Recuperação de Materiais de Alta Qualidade
Os sistemas de coleta em grande parte da Tailândia continuam a depender da coleta mista de resíduos urbanos, tornando a separação a jusante mais custosa e reduzindo a qualidade dos materiais recicláveis. Em 2025, a Tailândia gerou um estimado de 27,5 milhões de toneladas de resíduos sólidos urbanos, mas a segregação na fonte permaneceu inconsistente entre os municípios, limitando a recuperação de materiais recicláveis de alto valor. A coleta mista contamina papel, plásticos, vidro e resíduos orgânicos, reduzindo seu valor de mercado e aumentando os custos de processamento para as instalações de reciclagem. Embora iniciativas comunitárias de reciclagem, bancos de resíduos e campanhas de segregação domiciliar tenham se expandido, a eficiência de recuperação permanece limitada quando os materiais separados são combinados durante a coleta ou o transporte. As embalagens plásticas continuam a representar um dos maiores desafios porque a contaminação e a triagem inadequada reduzem os rendimentos de reciclagem, apesar da crescente demanda por resina reciclada. Expandir sistemas dedicados de coleta com separação na fonte, investir em instalações modernas de recuperação de materiais, melhorar a participação pública e fortalecer as práticas de coleta municipal serão essenciais para aumentar as taxas de reciclagem, melhorar a qualidade da matéria-prima e apoiar a transição da Tailândia para uma economia circular.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Tipo de Serviço: A Reciclagem Lidera a Receita Enquanto os Resíduos para Energia Registram o Crescimento Mais Rápido
Os serviços de coleta representaram 44,7% do mercado de gestão de resíduos sólidos da Tailândia por tipo de serviço em 2025. Os contratos municipais fornecem demanda recorrente em Bangkok e nas áreas provinciais. As taxas domiciliares escalonadas introduzidas em Bangkok em 2025 fortaleceram a ligação entre a separação de resíduos e a economia da coleta. A base de coleta permanece importante para transportar resíduos para instalações certificadas de triagem, tratamento e disposição. A taxonomia da Tailândia de 2025 identifica triagem, recuperação de materiais, resíduos para energia e tratamento de resíduos perigosos como atividades que podem se qualificar para instrumentos de financiamento verde.
A reciclagem e a recuperação de materiais têm previsão de crescimento a um CAGR de 11,5% entre 2026 e 2031, tornando-se o tipo de serviço de crescimento mais rápido. O tamanho do mercado de gestão de resíduos sólidos da Tailândia para serviços de recuperação se beneficia do apoio político ao uso circular de materiais. Uma melhor separação pode melhorar a qualidade e o valor dos materiais enviados para instalações de recuperação. O transporte e a logística estão se tornando mais importantes, pois a fiscalização exige que os resíduos cheguem a instalações certificadas em vez de locais informais próximos. O mercado de gestão de resíduos sólidos da Tailândia provavelmente recompensará os operadores que combinam redes de coleta com triagem de materiais, tratamento e canais de recuperação.


Por Tipo de Resíduo: Resíduos Sólidos Urbanos Lideram Enquanto Resíduos Médicos Crescem Mais Rapidamente
Os resíduos sólidos urbanos representaram 57,4% do mercado de gestão de resíduos sólidos da Tailândia por tipo de resíduo em 2025. O país gera 25,7 milhões de toneladas de resíduos sólidos urbanos anualmente. O material orgânico domina esse fluxo, apoiando oportunidades para digestão anaeróbica e recuperação de biogás. Os plásticos de uso único representaram 11,25% do total de resíduos sólidos urbanos por volume, apoiando o fornecimento de combustível derivado de resíduos para usos em cimento e energia.
Os resíduos médicos têm previsão de crescimento a um CAGR de 11,2% entre 2026 e 2031, a maior taxa entre os tipos de resíduos. A expansão da saúde e controles mais rígidos de resíduos biológicos sustentam a demanda por manuseio especializado. Os resíduos industriais são gerados em 19,82 milhões de toneladas anualmente, incluindo 1,13 milhão de toneladas de resíduos industriais perigosos, e requerem tratamento certificado complexo. Os resíduos de construção e demolição estão aumentando devido à atividade de infraestrutura e parques industriais. As regras propostas de economia circular poderiam formalizar a classificação de resíduos e as responsabilidades dos produtores, tornando as diferenças de preço entre os tipos de resíduos mais distintas.
Por Fonte: Fontes Residenciais Lideram o Valor de Mercado Enquanto a Demanda Industrial Cresce Mais Rapidamente
As fontes residenciais representaram 52% do mercado de gestão de resíduos sólidos da Tailândia por fonte em 2025. Bangkok gerencia resíduos residenciais em 50 distritos administrativos, cada um com diferentes densidades e condições de serviço. Os programas de separação domiciliar podem melhorar a qualidade dos materiais residenciais quando os sistemas de coleta mantêm esses fluxos separados. Os volumes residenciais tornam a cobertura de coleta, a capacidade de transferência e a participação domiciliar questões operacionais importantes. Um estudo publicado em periódico em 2024 constatou que estabelecimentos de hospitalidade geravam 1,06 quilograma de resíduos sólidos por quarto-noite ocupado.
As fontes industriais têm previsão de crescimento a um CAGR de 10,2% entre 2026 e 2031, tornando este o segmento de fonte de crescimento mais rápido. A expansão nos parques industriais do EEC apoia essa perspectiva. Componentes automotivos, processamento de alimentos, eletrônicos e centros de dados geram materiais perigosos e não perigosos distintos que requerem manuseio certificado. O Plano de Ação Integrado de REEE da Tailândia para 2022-2026 previa sistemas de coleta, desmontagem e reciclagem, incluindo pelo menos 1 planta de gestão ambientalmente adequada até 2026. Essas categorias de fonte requerem práticas de coleta, documentação e rotas de tratamento distintas.
Análise Geográfica
Bangkok e o Corredor Econômico Oriental (EEC) permaneceram os principais centros de demanda de serviços e investimento em infraestrutura no mercado de gestão de resíduos sólidos da Tailândia em 2025. A Região Metropolitana de Bangkok, com um estimado de 10,9 milhões de residentes em 2025, gerencia os maiores volumes de resíduos urbanos do país por meio da rede de coleta da Administração Metropolitana de Bangkok (BMA) e de várias estações de transferência e instalações de tratamento de resíduos. A rápida urbanização, a expansão da atividade comercial e o aumento do consumo continuam a aumentar a pressão sobre a infraestrutura de coleta, transferência, reciclagem e disposição. A concentração média anual de PM2,5 em Bangkok permaneceu acima do nível de diretriz da OMS, ressaltando a necessidade de reduzir a queima a céu aberto de resíduos e as emissões de aterros. A cidade está, portanto, acelerando os investimentos em instalações de resíduos para energia, sistemas inteligentes de coleta, utilização de gás de aterro e programas mais rigorosos de segregação na fonte para melhorar a recuperação de recursos e reduzir a dependência da disposição em aterros.
O Corredor Econômico Oriental (EEC), composto por Chonburi, Rayong e Chachoengsao, continua sendo o maior polo da Tailândia para geração de resíduos industriais devido à sua concentração de instalações automotivas, eletrônicas, petroquímicas e de manufatura avançada. Em 2025, a infraestrutura de tratamento permaneceu restrita em relação à geração de resíduos industriais, com cerca de 13 geradores de resíduos para cada processador certificado de resíduos industriais, destacando a necessidade de capacidade adicional de tratamento licenciada. A demanda está aumentando por tratamento de resíduos perigosos, recuperação de solventes, reciclagem industrial, aterramento seguro e soluções de rastreabilidade de resíduos, à medida que os fabricantes fortalecem os relatórios ESG e cumprem regulamentações ambientais mais rigorosas. O contínuo investimento doméstico e estrangeiro no EEC deve apoiar a expansão de instalações certificadas de tratamento de resíduos e sistemas digitais de rastreamento de resíduos ao longo do período de previsão.
As províncias do Sul e as ilhas dependentes do turismo continuam a apresentar a maior lacuna entre a geração de resíduos e a capacidade local de gestão de resíduos. Destinos populares como Koh Samui, Phuket e Krabi geram volumes substancialmente maiores de resíduos durante as temporadas de pico turístico, exercendo pressão considerável sobre a infraestrutura existente de coleta, reciclagem e disposição. Koh Samui sozinha gera cerca de 30 toneladas de resíduos plásticos por dia, enquanto a capacidade limitada de reciclagem e as restrições de transporte aumentam a dependência da disposição em aterros. Uma avaliação de 2025 da Ilha Libong identificou serviços de coleta com pessoal insuficiente, equipamentos envelhecidos e queima a céu aberto contínua causada por infraestrutura e limitações de financiamento inadequadas. Além disso, as regiões agrícolas continuam sendo contribuintes significativas para as emissões relacionadas a resíduos, com a queima de resíduos de arroz gerando um estimado de 473.554 tCO₂e anualmente, destacando oportunidades para utilização de biomassa e recuperação de resíduos agrícolas. Bancos de resíduos comunitários operando em províncias como Surat Thani e Songkhla continuam a melhorar a recuperação de materiais domiciliares e estão sendo replicados em municípios do Norte por meio de iniciativas de economia circular. No entanto, as disparidades nos orçamentos municipais, no investimento em infraestrutura e na capacidade técnica continuam a criar desempenho desigual na gestão de resíduos em toda a Tailândia, apoiando a necessidade de maior participação do setor privado e parcerias público-privadas em regiões carentes.
Cenário Competitivo
O mercado de gestão de resíduos sólidos da Tailândia apresenta um nível médio de concentração de mercado. Especialistas domésticos listados na SET, grupos tailandeses integrados, operadores internacionais, empresas licenciadas menores e redes informais de sucateiros atendem a diferentes partes da cadeia de valor. Os especialistas domésticos competem em cobertura de licenças, classificações de resíduos perigosos e capacidade de recebimento de longo prazo. Better World Green, Earth Tech Environment, Akkhie Prakarn e TPIPP estão entre os operadores domésticos ativos em serviços de resíduos permitidos. Essa estrutura apoia a competição por capacidade licenciada sem implicar que um pequeno grupo controla a maior parte da atividade.
A Veolia expandiu sua posição em setembro de 2025 ao adquirir uma participação majoritária de 66,6% na Chonburi Clean Energy. A instalação gerou 65.072 MWh em 2024, alcançou 92% de disponibilidade e evitou 24.294 toneladas de CO2. A aquisição dá à Veolia uma posição mais forte nos serviços de resíduos não perigosos para energia dentro do EEC. A SCGC e a Administração Metropolitana de Bangkok lançaram um projeto piloto de triagem de resíduos em condomínios em fevereiro de 2026. O projeto utiliza tecnologia avançada de reciclagem para produzir resinas poliolefínicas circulares certificadas para aplicações em contato com alimentos.
A integração de tecnologia e plataformas está se tornando mais importante nas operações de coleta e recuperação. A verificação digital da segregação pode apoiar o monitoramento de conformidade municipal, enquanto redes industriais coordenadas podem melhorar a rastreabilidade de materiais. O valor calorífico consistente e o teor de cloro continuam sendo desafios importantes para o combustível derivado de resíduos fornecido a fornos de cimento. As regras propostas para resíduos industriais poderiam elevar os requisitos mínimos das instalações e incentivar a consolidação entre operadores menores.
Líderes do Setor de Gestão de Resíduos Sólidos da Tailândia
-
Better World Green Public Company Limited (BWG)
-
Wongpanit International Co., Ltd.
-
Earth Tech Environment Public Company Limited
-
Akkhie Prakarn Public Company Limited (AKP)
-
GENCO Public Company Limited
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica

Desenvolvimentos Recentes do Setor
- Julho de 2026: A SCG Cleanergy anunciou a operação comercial bem-sucedida de um projeto de energia solar em telhado de 20,96 MW na instalação da Seagate Technology em Nakhon Ratchasima, designado o maior solar em telhado do Nordeste da Tailândia. O projeto gera 29 milhões de kWh de eletricidade limpa anualmente e reduz as emissões em 14.500 tCO2e por ano, refletindo como os operadores de parques industriais estão buscando estratégias integradas de energia limpa e combustível alternativo de resíduos.
- Abril de 2026: REPCO NEX, B.Grimm Power e SCG Cleanergy anunciaram uma parceria para desenvolver um projeto solar de escala utilitária de 247 MWp nas províncias de Kamphaeng Phet, Nakhon Sawan e Saraburi, com operações comerciais previstas para 2027 e projetadas para reduzir as emissões de GEE em até 200.000 tCO2e por ano. O projeto sinaliza maior convergência de estratégias de energia limpa e combustível alternativo de resíduos dentro de conglomerados industriais.
- Fevereiro de 2026: A SCGC e a Administração Metropolitana de Bangkok lançaram um projeto piloto de triagem de resíduos domiciliares em condomínios de Bangkok, alinhado à política "Sem Resíduos Misturados" da BMA e à Agência Dinamarquesa de Proteção Ambiental, visando um modelo de reciclagem de plástico em circuito fechado usando Tecnologia Avançada de Reciclagem para produzir resinas Poliolefínicas Circulares Certificadas para aplicações em contato com alimentos.


Escopo do Relatório do Mercado de Gestão de Resíduos Sólidos da Tailândia
O Mercado de Gestão de Resíduos Sólidos da Tailândia é Segmentado por Tipo de Serviço (Serviços de Coleta, Transporte & Logística, Reciclagem & Recuperação de Materiais, Tratamento & Disposição, Resíduos para Energia, Outros), por Tipo de Resíduo (Resíduos Sólidos Urbanos, Resíduos Industriais, Resíduos Perigosos, Resíduos Agrícolas e Mais), e por Fonte (Residencial, Comercial, Industrial e Institucional). As Previsões de Mercado são Fornecidas em Termos de Valor (USD).
| Serviços de Coleta |
| Transporte e Logística |
| Reciclagem e Recuperação de Materiais |
| Tratamento e Disposição |
| Resíduos para Energia |
| Outros |
| Resíduos Sólidos Urbanos |
| Resíduos Industriais |
| Resíduos Perigosos |
| Resíduos de Construção e Demolição |
| Resíduos Agrícolas |
| Resíduos Médicos |
| Outros |
| Residencial |
| Comercial |
| Industrial |
| Institucional |
| Por Tipo de Serviço | Serviços de Coleta |
| Transporte e Logística | |
| Reciclagem e Recuperação de Materiais | |
| Tratamento e Disposição | |
| Resíduos para Energia | |
| Outros | |
| Por Tipo de Resíduo | Resíduos Sólidos Urbanos |
| Resíduos Industriais | |
| Resíduos Perigosos | |
| Resíduos de Construção e Demolição | |
| Resíduos Agrícolas | |
| Resíduos Médicos | |
| Outros | |
| Por Fonte | Residencial |
| Comercial | |
| Industrial | |
| Institucional |


Principais Perguntas Respondidas no Relatório
Qual é o valor projetado do mercado de gestão de resíduos sólidos da Tailândia até 2031?
O mercado de gestão de resíduos sólidos da Tailândia tem projeção de atingir 32,67 bilhões de USD até 2031, crescendo a um CAGR de 8,67% a partir de 2026.
Qual serviço está crescendo mais rapidamente no mercado de gestão de resíduos sólidos da Tailândia?
A reciclagem e a recuperação de materiais são os tipos de serviço de crescimento mais rápido, apoiados pela política de gestão de plásticos, elegibilidade para financiamento verde e demanda por melhor qualidade de materiais.
O que limita o desempenho da reciclagem na Tailândia?
A coleta de resíduos misturados e as baixas taxas de segregação na fonte reduzem a qualidade dos materiais e aumentam os custos de triagem.
Qual é o papel dos resíduos para energia na Tailândia?
O Plano de Desenvolvimento de Energia Alternativa 2024 da Tailândia tem como meta 900 MW de capacidade instalada de resíduos para energia até 2037.
Quais áreas apresentam as maiores lacunas de infraestrutura?
As ilhas do Sul enfrentam altos volumes de resíduos relacionados ao turismo e capacidade limitada de reciclagem, enquanto as áreas do Norte enfrentam pressões de resíduos urbanos e queima agrícola.
Página atualizada pela última vez em:



